
SpaceX株(SPCX)価格予想2027年:Starlinkの成長はAI支出を相殺できるか?

 Googleで優先ソースとして追加


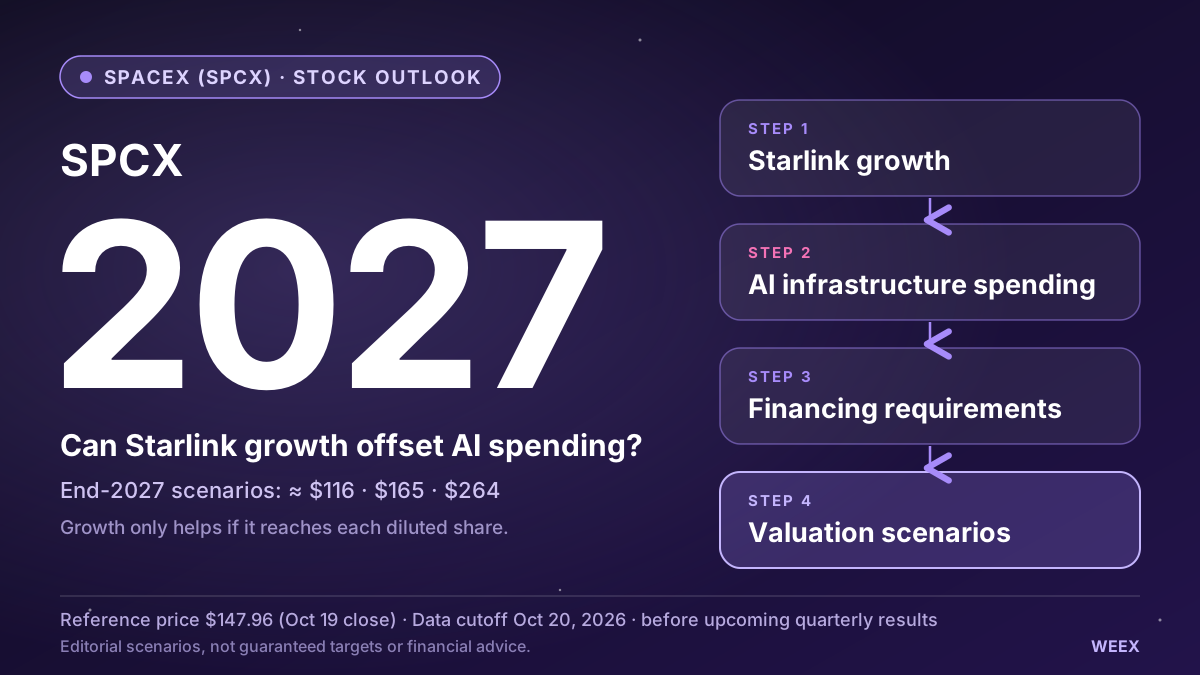
信頼できる2027年のSpaceX株価予想は、収益の成長率、投資家がその収益に付与するバリュエーション、希薄化後株式数の変化という3つの変数に左右されます。StarlinkとAIインフラは事業拡大を後押しする可能性がありますが、資金需要やバリュエーションの圧縮が株主リターンを抑える可能性もあります。以下のシナリオは116ドル、165ドル、264ドルをめぐる結果を示すものであり、確実な目標株価や確率加重予測ではありません。
当社の見方では、SpaceXにとって最大の投資課題は、すでに高い水準にあるバリュエーションから、技術面・商業面の成長を魅力的なリターンへと結びつけることです。期待が高すぎれば、事業が成功しても株価のパフォーマンスが振るわないことがあります。投資家は、打ち上げ回数の増加やAI処理能力の拡大が自動的に株価上昇につながると考えるのではなく、キャッシュ創出力、資金調達の必要性、希薄化後1株当たり収益に注目すべきです。
短期的な値動きを追う読者向けに、WEEXでは専用のSpaceX SPCX/USDT先物ページを提供しています。これはナスダック上場株の直接保有ではなく、コントラクトを通じたエクスポージャーです。取得時の画面では、相場情報が不完全で取引制限に関する通知も表示されていました。注文前に、現在の利用可否とコントラクトのルールを確認してください。
WEEX SEOチーム
公開日:2026/10/20
更新日:2026/10/20
データ基準日:2026/10/20。今後発表される四半期決算は反映していません。基準株価の日付は10/19であり、シナリオの入力値は編集上の仮定として明示しています。
SpaceXは上場企業か?株式のティッカーシンボルは?
SpaceXはSPCXのティッカーシンボルで上場しています。公式の2026/06/11のIPO発表では、公開価格が1株当たり135ドルと確認され、初取引予定日として06/12が示されました。Nasdaqの証券情報ページでは、銘柄はSpace Exploration Technologies Corp. Class A普通株式とされています。
この確認が重要なのは、SpaceXを未上場企業として扱う過去の記事が、検索結果に今も表示される可能性があるためです。
また、取引プラットフォームにシンボルが表示されているだけでは、提供される金融商品が法的に何であるかは確認できません。上場普通株、株式を保有するファンド、無期限コントラクトでは、権利やリスクが大きく異なる場合があります。
この記事の予想対象は、原資産となる上場株です。デリバティブのポジションは、ファンディング支払い、証拠金要件、流動性、プラットフォームの価格設定方法により、異なる値動きをする可能性があります。
投資家は、予想と取引画面に表示された価格を比較する前に、この違いを確認してください。
SpaceX株価予想の基準値は?
予想には、日付が明確な基準株価と、定義された予測期間が必要です。
確認した10/19時点の報道で表示されていた株価は、通常取引の終値で147.96ドルでした。これはこの記事の計算に用いる基準価格であり、読者がページを開いた時点で取引可能な価格を示すものではありません。
予測期間は2027年末までです。
これは2027/06時点の予想、12カ月先のアナリスト目標株価、決算発表直後に予想される価格とは異なります。これらの期間を混同すると、予想同士が一致している、あるいは食い違っているという誤った印象を生む可能性があります。
計算では、株式の単位も一貫していると仮定しています。株式分割が行われた場合、過去と将来の名目株価は一貫した方法で調整しなければなりません。分割によって株数と表示上の株価単位は変わりますが、会社の経済的価値が同等の割合で増えるわけではありません。
こうした前提を定めると、中心となる問いは明確になります。予測日までに、希薄化後の1株当たりの事業価値はどれほど増えるのでしょうか。
2027年のSpaceX見通しでロケット打ち上げ以外も重要なのはなぜ?
SpaceXの株価見通しには、事業運営の特徴や投資要件が異なる複数の事業が含まれます。
打ち上げ活動は目に見えやすく、大きな注目を集める可能性があります。Starlinkは、顧客数、サービス収入、ネットワーク容量、継続的なインフラ要件が事業性を左右する通信事業です。AIは新たな成長機会をもたらす一方、多額の支出も伴います。
Reutersは10/19の事前報道で、Starlinkの成長が拡大するAI投資を支えられるかどうかを、目先の財務上の焦点として取り上げました。また、合併の憶測についても触れていますが、これは確認済みの取引とは別の話です。
したがって投資家は、見出し1つだけをもとに会社全体を評価することは避けるべきです。
打ち上げの成功は技術面の不確実性を軽減できますが、資金調達の不確実性を解消するものではありません。顧客数の大幅な増加は収益を支える一方、追加のインフラ投資が必要となる可能性があります。大規模なAI投資は、キャッシュフローを生み出す前に将来の収益ポテンシャルを高めることがあります。
こうした活動が経済的に相互を強化するとき、投資判断の根拠は強まります。ある事業の魅力的な成長が、十分なリターンへの明確な道筋もないまま、他の事業の支出に吸収されるとき、その根拠は弱まります。
この関係性は、SpaceX株価予想の中心に据えるべきです。
--価格
Starlinkの成長はSpaceXのバリュエーション上昇を支えられるか?
Starlinkがもたらす価値は、単なる接続数ではなく、成長の質に左右されます。
通信事業の収益は、顧客の獲得、価格設定、利用状況、あるいは高付加価値顧客へのシフトによって増加する可能性があります。こうした成長経路は、収益性にそれぞれ異なる影響を与えます。
魅力的な顧客獲得コストで顧客を増やせれば、事業の強化につながります。多額の補助金や低価格のサービスを通じて顧客を増やすと、財務面で同等の改善がないまま、目を引く成長率が示される可能性があります。
容量も重要です。ネットワークは、許容できる品質で需要に応えられるだけのインフラを備える必要があります。追加投資が必要な成長は、その投資も考慮して評価すべきです。
特に重要なのは、収益の持続性とキャッシュへの転換です。
| Starlinkに関する問い | 株価にとって重要な理由 |
|---|---|
| 顧客収入は安定して伸びているか? | 継続的な需要と一時的な要因を見分ける助けになる |
| 顧客1人当たりの収益は維持できているか? | 価格設定と顧客構成を検証できる |
| 運営コストは効率的に拡大しているか? | 成長が収益性の改善につながるかを示す |
| サービスの維持にどの程度の投資が必要か? | インフラ投資後にどれほどの現金が残るかを決める |
| 顧客維持率は良好か? | 将来の収益の持続性を評価する助けになる |
これらは評価基準であり、各指標が現在、比較可能な形で開示されていると主張するものではありません。
ネットワーク維持に必要な支出を差し引いた後も、信頼できるキャッシュフローが残ると投資家が判断できれば、Starlinkはバリュエーションのより強固な基盤となるでしょう。
収益の増加は有益です。持続性のあるキャッシュ貢献の増加には、さらに大きな価値があります。
AI支出はSpaceXの株価予想をなぜ難しくするのか?
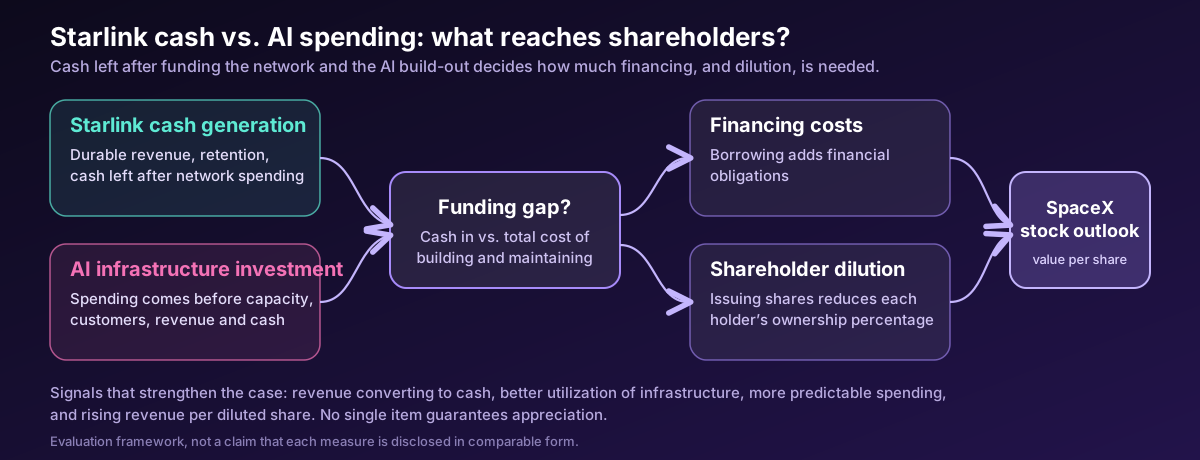
AIインフラは価値を生み出す可能性がありますが、支出しただけではすでに価値が創出されたことにはなりません。
財務面では、投資から始まり、利用可能な容量、顧客の採用、計上される収益、現金の回収へと進み、最終的に十分な投下資本利益率につながります。
どの段階でも問題が生じる可能性があります。電力が利用可能になる前に設備が到着することもあります。稼働開始後も、利用率が十分に上がらない場合があります。減価償却費、資金調達コスト、追加投資がキャッシュフローを圧迫しながら、収益が伸びることもあります。
株主にとって重要なのは、最終的に生み出されるキャッシュが、容量の構築と維持にかかる総費用を上回るかどうかです。
そのため、大型契約の発表は慎重に検討する必要があります。契約期間、顧客の義務、解約条項、導入スケジュール、支払い条件が、その経済的価値に影響します。
投資家は、計上済みの収益、契約に基づく収益ポテンシャル、年換算のランレートも区別すべきです。これらはそれぞれ異なるものを測定します。
年換算ランレートは、直近の事業水準を年間に換算して推定したものです。必ずしも1年間に実際に得た収益を示すわけではありません。
契約残高は収益の見通しを支えることがありますが、直ちに現金になるわけではありません。
事業の開示情報から、容量が生産的に稼働し、資金調達の必要性が管理しやすくなっていることが分かれば、強気シナリオの信頼性は高まります。
SpaceXの収益が伸びても株価が下落するのはなぜ?
収益の伸びと株主リターンは、バリュエーションと持ち分を通じて結びついています。
株式の株価売上高倍率を使った枠組みでは、次のようになります。
株価 = 会社の収益 × 株式の株価売上高倍率 ÷ 希薄化後株式数。
これは会計上の関係式であり、完全なバリュエーション手法ではありません。成長だけでは将来の株価を決められない理由を切り分けるのに役立ちます。
たとえば収益が2倍になっても、投資家が株価売上高倍率を半分に引き下げれば、発行済み株式数に変化がない場合、2つの影響は相殺されます。
会社がさらに株式を発行すれば、1株当たりの同じ効果を得るには、収益が一段と大きく伸びなければなりません。
基準日との比較では、次のように表せます。
将来株価 ÷ 基準株価 = 収益成長率の倍率 × バリュエーション倍率の変化 ÷ 株式数増加率。
この枠組みでは株式の倍率を使っています。代わりに企業価値を用いる投資家は、株主価値を算出する前に、純有利子負債やその他の関連する請求権を別途考慮する必要があります。
この2つの手法を混同すると、目標株価が大きく歪む可能性があります。
実際的な教訓は、SpaceX株価予想では成長、バリュエーション、希薄化の前提を明らかにすべきだということです。こうした入力値のない目標株価は、評価が困難です。
2027年のSpaceX株価シナリオは?
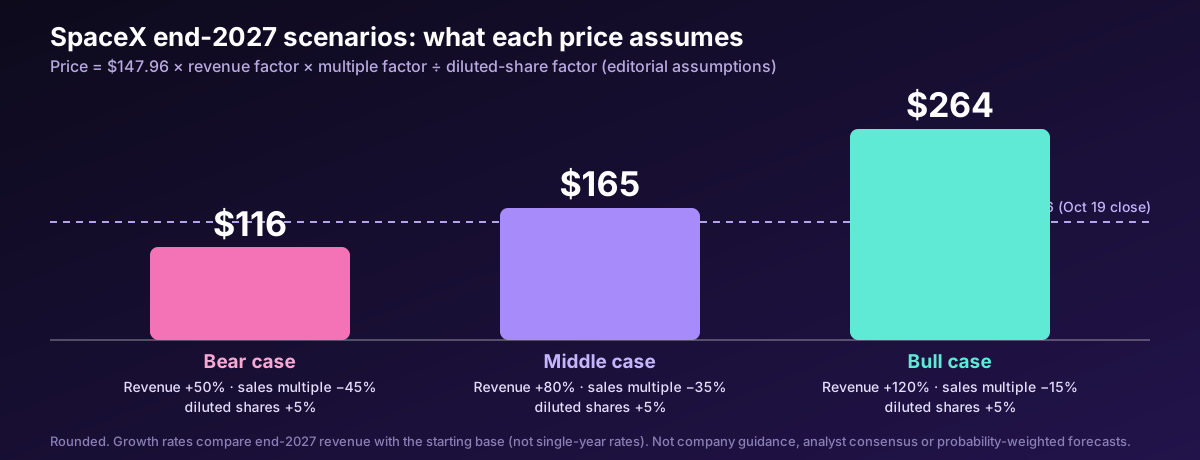
以下のシナリオでは、上記の関係式を用いて10/19時点の基準株価147.96ドルから試算しています。
表に記載した成長率と倍率の変化はすべて編集上の仮定です。これらは感応度分析のケースであり、会社のガイダンス、アナリストのコンセンサス、統計的に調整された予測ではありません。2027年末の収益を対応する開始時点の収益基準と比較しており、単年の成長率を示すものではありません。
| 2027年末のシナリオ | 収益成長の仮定 | 株価売上高倍率の変化 | 希薄化後株式数の増加 | 参考株価 |
|---|---|---|---|---|
| 弱気シナリオ | +50% | −45% | +5% | 116ドル |
| 中間シナリオ | +80% | −35% | +5% | 165ドル |
| 強気シナリオ | +120% | −15% | +5% | 264ドル |
概算:147.96ドル × 収益成長率の倍率 × バリュエーション倍率 ÷ 1.05。
弱気シナリオは、事業が大きく成長しながら株価が下落する可能性を示しています。収益は増加しますが、大幅なバリュエーションの見直しがその恩恵を上回ります。
中間シナリオでは、さらに力強い成長を仮定していますが、バリュエーションプレミアムが低下するため、株価の上昇は緩やかにとどまります。
強気シナリオには、投資家が当初の倍率の大部分を維持する中で、例外的な事業拡大を実現する必要があります。
これらのシナリオが下限や上限を定めるわけではありません。事業に深刻な問題が起きれば、さらに悪い結果となる可能性があります。一方、業績が予想を上回ったり、投資家の期待が高まったりすれば、さらに高い株価となることもあります。
目的は、精密な数字で不確実性を覆い隠すのではなく、株価の背後にある経済的な前提を示すことです。
SpaceXが200ドルや250ドルに到達するには何が必要?
先に強気な数字を決めるより、目標株価から逆算するほうが有益な場合があります。
例として、2027年末までに希薄化後株式数が5%増加すると仮定します。その場合、必要な収益成長率は、投資家が当初のバリュエーション倍率をどれほど維持するかによって変わります。
| 目標株価 | 倍率が変わらない場合に必要な収益成長率 | 倍率が25%低下する場合に必要な収益成長率 |
|---|---|---|
| 200ドル | 約42% | 約89% |
| 250ドル | 約77% | 約137% |
147.96ドルの基準株価と、希薄化後株式数が5%増加する仮定を用いて計算しています。
この表は、急速に拡大する企業であっても、バリュエーションを慎重に考えることが重要な理由を示しています。
当初の倍率が維持されれば、必要な収益成長率は低くなります。投資家がより割安なバリュエーションを求めれば、同じ株価に到達するために、事業はさらに速く成長しなければなりません。
したがって、250ドルという予想には、技術の進歩への確信だけでは不十分です。財務成長、市場のバリュエーション、持ち分の希薄化について、明確な見通しが必要です。
この逆算は、投資家が投資判断の根拠を更新する手段にもなります。実際の収益見通しが悪化したり、株式発行が増えたりすれば、同じ目標株価の正当化は難しくなります。
SpaceX株の強気シナリオを支える要因は?
最も有力な強気材料は、商業面の拡大が継続的な資金調達への依存を減らしているという証拠です。
営業キャッシュフローの改善、高額なインフラの稼働率向上、あるいは顧客からの支払いの予測可能性向上などが考えられます。
実行力も重要です。予定どおりに容量を提供できれば、収益化と信頼感を支えます。遅延が起きれば、支出が続く中で現金収入が先送りされる可能性があります。
望ましい結果は、成長と経済性の改善を組み合わせることであり、片方を受け入れる代わりにもう片方を求めることではありません。
| 証拠 | 強気な見方 |
|---|---|
| 収益が安定して現金に転換される | 成長が実際に活用できる財務資源を生み出している |
| インフラの稼働率が向上する | 既存の投資がより生産的に活用されている |
| 支出の予測可能性が高まる | 資金調達の不確実性が低下している |
| 希薄化後1株当たり収益が増加する | 成長が株主に還元されている |
| 開示情報が明確になる | 投資家がより確かな根拠をもってリターンを評価できる |
どの項目も、株価上昇を保証するものではありません。
重要なのは、報告された業績を通じて、強気シナリオの検証が徐々に容易になることです。遠い将来の可能性に主に依存し続けるなら、バリュエーションはセンチメントに特に左右されやすい状態のままです。
SpaceX株が中間シナリオを下回る要因は?
最も直接的なリスクは、支出が事業のキャッシュ創出力を上回るペースで増えることです。
その結果、追加の借り入れ、株式発行、またはその他の資金調達が必要になる可能性があります。どの方法にもコストがあります。借り入れは財務上の義務を増やし、株式発行は既存株主の持ち分比率を低下させます。
顧客の集中も、別の弱点となり得ます。大規模な契約は成長を後押しする一方、少数の顧客への依存は、遅延や再交渉の影響を大きくする可能性があります。
バリュエーションも独立したリスクです。事業運営が改善しても、市場が付与する倍率が低下することがあります。特に、投資家が長期的な成長への資金供給に慎重になる場合には、その可能性があります。
さらに、技術面や運営面の進展に予想以上の時間がかかることもあります。
最終的にプロジェクトが成功しても、投資家の目標時期を過ぎてから財務的な効果が現れる可能性を、予想に織り込むべきです。
このタイミングのずれは、2027年の予測で重要です。長期的な成長可能性があっても、特定の保有期間中に望ましい結果が得られるとは限りません。
他のSpaceX株価予想をどう読み解くべき?
既存の予想は、強気度で順位を付けるのではなく、前提と予測期間を比べるべきです。
The Motley Foolの10/19の記事は、バリュエーションに慎重な見方を示し、2027年末まで株価が現在の水準付近にとどまる可能性を示唆しています。CoinCodexは、複数の期間にわたるアルゴリズムによる価格予測を提示しています。これらは異なる手法によるもので、相互に置き換えられる予想ではありません。
過去の株価を使うモデルは、新たなプロジェクトの商業的な経済性を十分に評価しなくても、値動きのパターンを要約できます。ファンダメンタルズに基づく予想は経済性を評価できますが、それでも不確実な前提に依存します。
どちらの手法でも、予測リスクをなくすことはできません。
アナリストの目標株価についても、日付と予測期間を確認する必要があります。今後12カ月の目標株価を、自動的に2027年末の予想として扱うべきではありません。
コンセンサス数値が異なるのは、各情報提供者が異なるアナリスト、公開日、更新方針を採用しているためです。元となる調査対象を理解しないまま、精密な平均値を示しても意味がありません。
最も有益なのは、読者が再計算し、異議を唱えられる予想です。
WEEXでSpaceXのエクスポージャーを取引するには?
WEEXのSPCX/USDT先物ページで、該当するコントラクトを確認できます。自分の地域で利用可能か、現在取引が有効かを確認してください。
公開ページの情報だけでは、信頼できる約定可能な価格を確認できませんでした。表示されていたファンディングレート0は、継続的に得られるファンディング上のメリットが確認されたものと解釈すべきではありません。
コントラクトが利用可能な場合は、ポジションを建てる前に、仕様、価格決定方法、証拠金要件、現在のコストを確認してください。
長期的な株価予想とレバレッジを利用したコントラクトのポジションでは、リスク特性が異なります。原資産の株価が後に強気シナリオの目標に達しても、途中の不利な値動きでコントラクトが清算される可能性があります。
たとえば、50ドルの損失を許容し、エントリー価格から約10%の位置で決済する計画のトレーダーは、コストやスリッページを除くと、およそ500ドルのポジション名目額から始めることになります。レバレッジを上げると必要証拠金は変わりますが、予想の精度が高まるわけではありません。
相場が急変したり取引が中断したりする状況では、決済注文を出しても正確な価格で約定する保証はありません。
この記事では、SPCX固有のキャンペーンや手数料割引を確認済みの情報として扱っていません。一般的なオファーが適用されると考えず、最新の公式コントラクト情報とプロモーション規約を確認してください。
よくある質問
1. 2027年のSpaceX株価予想は?
この記事の参考シナリオでは、2027年末の株価はおよそ116ドル、165ドル、264ドルです。明示した収益成長、バリュエーションの変化、希薄化の仮定に基づいています。確実な目標株価でも、確率を割り当てた予想でもありません。
2. SpaceX株は250ドルに到達できる?
可能性はありますが、必要な成長率はバリュエーションによって異なります。この記事の基準株価と5%の希薄化を前提とすると、株価売上高倍率が変わらない場合、250ドルに到達するには収益が約77%増加する必要があります。倍率が25%低下する場合は、約137%の増加が必要です。
3. SpaceXはSPCXとして上場している?
はい。会社の公式IPO発表ではSPCXが示され、Nasdaqは上場しているClass A普通株式を掲載しています。類似のシンボルを使うデリバティブと、これらの株式を区別してください。
4. Starlinkの成長はSpaceX株価の上昇を保証する?
いいえ。投資家は、運営コスト、インフラ支出、資金調達、希薄化後株式数、事業に付与されるバリュエーションも考慮する必要があります。収益の成長だけで株主リターンが決まるわけではありません。
5. WEEXのSPCX先物ポジションはSpaceX株の保有と同じ?
いいえ。無期限コントラクトは、プラットフォームのコントラクト条件に基づいてエクスポージャーを提供します。普通株に伴う所有権を自動的に付与するものではなく、証拠金、ファンディング、約定に関する追加の検討事項があります。
WEEXの見解:2027年予想では成長率全体でなく1株当たりの成長が重要
SpaceXには複数の成長機会がありますが、投資判断の根拠が強まるのは、それらが1株当たりの財務価値につながる場合に限られます。
今後発表される業績を反映する前に、確信をもって単一の目標株価を提示することには慎重な姿勢が必要だと考えています。中間シナリオが示すように、収益が力強く伸びても、バリュエーション倍率が縮小すればリターンは小幅にとどまる可能性があります。
最も重要な材料は、キャッシュ創出、インフラ支出、資金調達の必要性の関係です。Starlinkは会社全体の成長ストーリーを支える可能性がありますが、株主にとって重要なのは、その成長を支える資金を賄った後にどれほどの経済価値が残るかです。
出典
SpaceX Investor Relations、Space Exploration Technologies Corp.、新規株式公開価格を発表、2026/06/11。
Nasdaq、Space Exploration Technologies Corp. Class A普通株式—SPCX、2026/10/20閲覧。
Reuters、合併協議の憶測が強まる中、SpaceXとTeslaの決算でMusk氏のAI支出構想が試される、2026/10/19。
The Motley Fool、予想:2027年末までのSpaceX株価はこうなる、2026/10/19。
CoinCodex、SpaceX株の見通しと価格予想、2026/10/20に確認。
WEEX、SPCX/USDT無期限先物、2026/10/20に確認。
本コンテンツは、一般的な情報提供のみを目的としたものであり、金融、投資、法律、または税務に関する助言を構成するものではありません。ここに記載されているイベント、報酬、オンラインキャンペーン、またはそれらに関連する情報は、暗号資産の購入、売却、取引、その他いかなる取引の推奨、勧誘、または招待とみなされるべきではありません。暗号資産は価格変動が非常に大きく、損失が発生する可能性があります。WEEXのサービス、プロダクト、および関連イベントの提供状況は、地域によって異なる場合があります。お客様は、ご自身の参加が適用される現地の法令を遵守していることを自ら確認する責任を負うものとします。
関連記事

13年ぶりに目覚めた411 BTC:訴訟「ノア・ドー」に狙われたウォレットが3300万ドルを動かす

Variational Pro は機関向けの店頭デリバティブ市場に注力

WEEXマーケット最新情報|ユニツリーが24時間で15%急騰超

MiniMaxがM3.1 Flashを発表、エージェントタスクのコストを70%削減
マスク氏のSpaceX株配布計画でSPCX株は上昇するか?
マスク氏が提案したSpaceX株の配布計画がSPCX株に与える影響、最近の価格動向、重要な価格水準、株式トークンとの違いを解説します。

ビットコイン:マイニングの難易度が7ヶ月ぶりの高水準に達する

WEEXの1,000 BTC保護基金:仕組みと補償対象

暗号通貨の大規模導入に関するパネルディスカッション

2026年の宇宙経済投資は1000億ドルを突破する可能性

トランプ大統領、暗号通貨への懸念の中で2億1500万ドルの量子コンピューティング計画を発表

ビットコイン:次の半減期まで80,000ブロック以上

ポルシェ、Web3プロジェクトを4年足らずで終了へ

Space NetworkがフィリピンのHQ Companyと5000万ドルのプレオーダーを締結

孫悟空エコシステムが9月29日にRWAとAIをテーマにしたラウンドテーブルを開催

キャシー・ウッドが再びRKLB株を購入:ARKはロケット・ラボに何を見ているのか?

MiniMaxがM3.1-Flash-Previewテキストモデルをローンチし、パブリックベータを開始

OpenRouterが匿名大モデルSpace Bunny Alphaを発表、100万Tokenのコンテキストをサポート
スカラムーチが3.5億ドルのプログラム可能な現実投資を発表

トランプがAI部隊を設立し、AIザールを任命

孫悟空エコシステムが9月15日にAIエージェントをテーマにしたラウンドテーブルディスカッションを開催

BlockBeats 2025:1,500万人がビットコインの新たな史上最高値を目撃できるように

12/30の主要市場情報に食い違い—必見!|アルファ・モーニングレポート
X Spaceレビュー|暴落後、流動性プロバイダーとトレジャリー企業はどのように流動性を回復させたのか?

Space and Time、NVIDIAアクセラレーテッド・コンピューティングを活用したSQL向け1秒未満のゼロ知識証明プローバーを提供
13年ぶりに目覚めた411 BTC:訴訟「ノア・ドー」に狙われたウォレットが3300万ドルを動かす
Variational Pro は機関向けの店頭デリバティブ市場に注力
WEEXマーケット最新情報|ユニツリーが24時間で15%急騰超
MiniMaxがM3.1 Flashを発表、エージェントタスクのコストを70%削減
マスク氏のSpaceX株配布計画でSPCX株は上昇するか?
マスク氏が提案したSpaceX株の配布計画がSPCX株に与える影響、最近の価格動向、重要な価格水準、株式トークンとの違いを解説します。


