
Niemiecki projekt podatku od kryptowalut na 2027 r.: co oznacza zastępcza podstawa opodatkowania wynosząca 50 procent

 Oceń nas w Google


Projekt niemieckiego Federalnego Ministerstwa Finansów dotyczący opodatkowania kryptowalut przewidywałby, że krajowa platforma pobiera podatek od 50 procent wpływów ze sprzedaży, jeśli nie może zweryfikować daty nabycia i kosztów. To nie jest prawo: od połowy 09.2026 projekt jest konsultowany między ministerstwami, a ani rząd federalny, ani Bundestag, ani Bundesrat nie podjęły jeszcze decyzji. Do tego czasu obowiązują obecne przepisy: w przypadku monet kupionych do 31 12.2026 nadal obowiązuje roczny okres ich posiadania.
Obecny status: pierwszy konkretny tekst, ale jeszcze nie prawo
Federalne Ministerstwo Finansów skierowało do konsultacji między ministerstwami projekt ustawy dotyczący „prywatnie posiadanych kryptoaktywów”. Firma doradztwa podatkowego GTK Steuerberater w swojej analizie projektu z 15 09.2026 (gtkp.de) wyjaśnia, co oznacza ten status: brak decyzji rządu federalnego, brak decyzji Bundestagu i Bundesratu — ale jest to pierwszy konkretny tekst legislacyjny. Pełny tekst opublikowany na bundesfinanzministerium.de nie jest jak dotąd dostępny; przedstawione tu przepisy pochodzą z notatek kancelarii prawnych i doniesień cytujących projekt.
Do czasu uchwalenia innych przepisów obowiązuje § 23 EStG: kryptoaktywa posiadane prywatnie są „innymi składnikami majątku”, zysk podlega opodatkowaniu tylko wtedy, gdy między nabyciem a sprzedażą upłynął nie więcej niż rok, a później jest wolny od podatku; w tym okresie obowiązuje kwota wolna od podatku w wysokości 1,000 euro na rok kalendarzowy. Federalny Trybunał Finansowy potwierdził tę klasyfikację w wyroku z 14 02.2023 (IX R 3/22) — jak podsumowała kancelaria ECOVIS KSO 11 09.2026 (ecovis-kso.com).
Co zmieniłby projekt
Projekt wprowadza kategorię „wymiennego kryptoaktywa” (Tauschkryptowert): kryptoaktywa objęte rozporządzeniem MiCAR UE w sprawie rynków kryptoaktywów, które są akceptowane jako środek wymiany i nie są emitowane przez bank centralny ani organ publiczny — w praktyce chodzi głównie o Bitcoin i Ether (GTK Steuerberater, 15 09.2026, gtkp.de). Zyski ze sprzedaży wymiennych kryptoaktywów byłyby traktowane jako dochód z kapitałów pieniężnych (§ 20 EStG) i podlegałyby 25-procentowemu podatkowi u źródła oraz dopłacie solidarnościowej, niezależnie od tego, jak długo monety były przechowywane; nie obowiązywałby już w ich przypadku roczny okres posiadania (POELLATH, Dr. David Hötzel, „Planowana reforma podatkowa dotycząca kryptoaktywów”, PE-Magazin, 15 09.2026, pe-magazin.com).
Ochrona dotyczy wyłącznie już posiadanych aktywów. Nowy system obejmuje wymienne kryptoaktywa nabyte lub otrzymane po 31 12.2026. W przypadku wcześniejszych zakupów roczny okres posiadania pozostaje w mocy, zyski z aktywów już zrealizowanych bez podatku nadal są wolne od podatku, a aktywa, których roczny okres posiadania wciąż trwa 1 01.2027, nadal mogą zostać objęte zwolnieniem. Na przełomie roku nie będzie podwyższenia wartości początkowej: nadal decydują historyczna data nabycia i historyczne koszty nabycia (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com; GTK Steuerberater, 15 09.2026, gtkp.de).
Przepisy merytoryczne mają obowiązywać od 1 01.2027, ale automatyczne pobieranie podatku od zysków kapitałowych przez krajowych dostawców usług kryptowalutowych dopiero od 1 01.2028. W 2027 r. oznacza to samodzielne wykazanie dochodów: obowiązek poboru podatku obejmuje wyłącznie krajowych dostawców, natomiast w przypadku samodzielnego przechowywania — portfeli, których klucze prywatne posiadasz samodzielnie — zdecentralizowanych finansów bez platformy pośredniczącej oraz zagranicznych dostawców obowiązek zgłoszenia dochodów spoczywa na posiadaczu (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com; GTK Steuerberater, 15 09.2026, gtkp.de).
Zastępcza podstawa opodatkowania: pobór podatku od połowy wpływów ze sprzedaży
Zastępcza podstawa opodatkowania — często nazywana zastępczą podstawą w wysokości 50 procent — wymaga dwóch informacji: daty nabycia i kosztów nabycia. Jeśli platforma nie może ich ustalić, może początkowo oprzeć się na informacjach podanych przez podatnika, o ile nie ma sprzecznych danych. Jeśli tych informacji nie da się wykorzystać, przy poborze podatku zakłada się, że nabycie nastąpiło po 31 12.2026, a podatek nalicza od połowy wpływów ze sprzedaży; przepis ten jest określany jako § 43a (2) projektu (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com; Patrick Hansen, wpis na X z 25 09.2026, x.com/paddi_hansen).
Uderzające jest porównanie z papierami wartościowymi: zgodnie z obecnym § 43a (2) EStG zastępcza podstawa opodatkowania papierów wartościowych wynosi 30 procent wpływów, jeśli nie można udowodnić danych dotyczących nabycia. Stawka 50 procent dla kryptowalut byłaby więc surowsza niż analogiczna zasada dotycząca papierów wartościowych (ECOVIS KSO, 11 09.2026, ecovis-kso.com). GTK Steuerberater spodziewa się, że właśnie ten punkt będzie krytykowany w procesie legislacyjnym (15 09.2026, gtkp.de).
Pobrana kwota nie jest ostatecznym rozliczeniem podatkowym: nadmierne potrącenie można zasadniczo skorygować w postępowaniu wymiarowym. W międzyczasie ryzyko związane z płynnością ponosi posiadacz, ponieważ pieniądze są najpierw potrącane (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com). Szczególnie dotyczy to transferów z samodzielnie zarządzanego portfela lub z zagranicznej platformy na platformę krajową: w takich sytuacjach obowiązek poboru podatku obejmuje aktywa, których historii platforma przyjmująca nie zna.
Cena --
Przykład: monety kupione w 2024 r., przechowywane samodzielnie i przeniesione na niemiecką platformę w 2028 r.
20 11.2024 kupujesz 1 Bitcoin za 30,000 euro i przechowujesz go samodzielnie. W 2028 r. przenosisz go na niemiecką platformę i sprzedajesz za 33,000 euro. W przykładzie zakłada się, że transfer między własnymi portfelami nie jest sprzedażą podlegającą opodatkowaniu; opodatkowana jest wyłącznie sprzedaż na platformie (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com). Faktyczny zysk wynosi 3,000 euro.
| Etap | Bez dowodu (zastępcza podstawa) | Z dowodem |
|---|---|---|
| Data nabycia przyjęta przez platformę | założenie: po 31 12.2026 | udokumentowane: 20 11.2024, 30,000 euro |
| Podstawa pobrania podatku | 16,500 euro — połowa wpływów ze sprzedaży za 33,000 euro | istniejące aktywa: roczny okres posiadania upłynął dawno temu |
| Podatek pobrany przy sprzedaży | około 4,352 euro (25 procent plus dopłata solidarnościowa, łącznie 26.375 procent) | brak pobrania podatku; zgodnie z obecnymi przepisami sprzedaż pozostaje wolna od podatku |
Obliczenia ilustrują mechanizm opisany w projekcie. Pokazują, skąd bierze się krytyka: to, czy sprzedaż Bitcoina kupionego w 2024 r. skutkuje potrąceniem około 4,300 euro, zależy od dokumentacji, a nie od zysku.
Dochody budżetowe zakładane w projekcie
Projekt przewiduje dodatkowe wpływy podatkowe, które będą widoczne dopiero wraz z poborem podatku od 2028 r. Dane pochodzą z projektu ustawy przytoczonego przez Blocktrainer.de 9 09.2026 (blocktrainer.de) i podanego dalej przez extraETF (Thomas Brummer) 10 09.2026 (extraetf.com).
| Rok | Dodatkowe wpływy przewidziane w projekcie |
|---|---|
| 2027 | 0 euro |
| 2028 | 160mln euro, z czego 75mln dla rządu federalnego |
| 2029 | 305mln euro |
| 2030 | 325mln euro |
| 2031 | 350mln euro, z czego do 2031 r. 160mln dla rządu federalnego |
Są to szacunki zawarte w projekcie, a nie obowiązujące stawki. Zerowe wpływy w 2027 r. wynikają z przyjętego mechanizmu: w tym roku posiadacze sami wykazują swoje dochody.
Reakcje branży
Patrick Hansen, Senior Director EU Strategy & Policy w Circle, argumentuje we wpisie na X z 25 09.2026 (x.com/paddi_hansen), że podstawa wynosząca połowę wpływów ze sprzedaży pośrednio zakłada, iż ceny wzrosły dwukrotnie między zakupem a sprzedażą: Bitcoin był notowany niżej niż rok wcześniej, a większość kryptoaktywów w tym okresie radziła sobie gorzej. Zwykli konsumenci, którzy nie potrafią rzetelnie udokumentować kosztów nabycia, zapłaciliby więc zbyt wysoki podatek — być może nawet od sprzedaży ze stratą. To jego opinia; zastępcza podstawa opodatkowania jest jednak zapisana w projekcie, o czym poinformował Bitcoin.com News (Sergio Goschenko) 25 09.2026 (news.bitcoin.com).
Dr David Hötzel (POELLATH) uważa, że brzmienie przepisów nie jest ostateczne: projekt może się jeszcze zmienić w procesie legislacyjnym, tymczasowe potrącenie może być wysokie nawet w przypadku rzeczywiście niewielkich zysków, a ochrona istniejących aktywów zależy w praktyce od wiarygodnej dokumentacji (PE-Magazin, 15 09.2026, pe-magazin.com).
Jakie dokumenty posiadacze mogą zgromadzić już teraz
Niezależnie od tego, czy posiadasz lub handlujesz kryptoaktywami na WEEX, czy na innej platformie, możesz już teraz przejrzeć swoją dokumentację i sprawdzić, czy dla każdej pozycji da się udowodnić datę i koszty nabycia. Ochrona istniejących aktywów zależy od daty nabycia: jeśli przypada ona przed 1 01.2027, nadal można korzystać ze starych przepisów — ale tylko wtedy, gdy da się tę datę udowodnić. Zebranie dokumentów dopiero w chwili przenoszenia monet na niemiecką platformę będzie za późne, ponieważ od 2028 r. bez możliwych do zweryfikowania danych zastosowanie znajdzie zastępcza podstawa opodatkowania (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com).
Do tego dochodzą wpływy, które projekt wyraźnie zalicza do aktywów nabytych na nowo: dochód z lendingu — pożyczania monet w zamian za odsetki — oraz z pasywnego stakingu — nagrody za udostępnianie monet sieci — otrzymane po 31 12.2026 są uznawane za nabyte na nowo, nawet jeśli bazowe monety należą do istniejących aktywów (§ 20 (1) nr 12 EStG-E; POELLATH, 15 09.2026, pe-magazin.com; GTK Steuerberater, 15 09.2026, gtkp.de). Każda zamiana jest zbyciem podlegającym opodatkowaniu, także zamiana jednej kryptowaluty na inną; takie zdarzenia można później odtworzyć wyłącznie na podstawie historii transakcji (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com).
| Dokument | Dlaczego jest ważny | Gdzie go znaleźć |
|---|---|---|
| Data nabycia każdej jednostki | Przed 1 01.2027 zaczyna się okres posiadania istniejących aktywów, po tej dacie — nowych | Potwierdzenia zakupu, wyciągi z konta, historia zleceń |
| Koszty nabycia wraz z opłatami | Bez informacji o kosztach znaczenie ma zastępcza podstawa opodatkowania | Potwierdzenia transakcji i zestawienia transakcji z giełdy |
| Eksporty i raporty roczne | Platformy zamykają konta i zmieniają formaty danych | Eksporty CSV lub PDF za każdy rok, archiwizowane poza platformą |
| Zamiany | Każda zamiana stanowi realizację z punktu widzenia podatków, także zamiana kryptowaluty na kryptowalutę | Historia transakcji z oznaczeniami czasu i wartościami w walucie otrzymanej |
| Dochody ze stakingu i lendingu | Wpływy po 31 12.2026 są uznawane za nabyte na nowo | Zestawienia dochodów od dostawcy lub platformy |
| Transfery między portfelami i platformami | Droga z dawnego portfela na obecną platformę potwierdza historię aktywów | Identyfikatory transakcji, adresy portfeli, potwierdzenia transferów |
Powyższe informacje łączą wskazówki dotyczące dokumentacji przedstawione przez POELLATH („Zabezpiecz historię podatkową i dane już teraz”, 15 09.2026, pe-magazin.com), GTK Steuerberater („Co warto zrobić teraz”, 15 09.2026, gtkp.de) i ECOVIS KSO („Co inwestorzy w kryptowaluty powinni teraz sprawdzić?”, 11 09.2026, ecovis-kso.com).
Co pozostaje nierozstrzygnięte w projekcie
Straty: straty na istniejących aktywach pozostają w ramach rozliczania określonych w § 23 EStG, straty na aktywach nabytych na nowo przechodzą do kategorii dochodów kapitałowych, a przepisy nie przewidują zasad pomostowych. ECOVIS KSO i POELLATH opisują zatem dwa odrębne systemy rozliczania strat (ECOVIS KSO, 11 09.2026, ecovis-kso.com; POELLATH, 15 09.2026, pe-magazin.com).
Darowizny i spadki: projekt ujmuje nieodpłatnie otrzymane wymienne kryptoaktywa z kosztami nabycia wynoszącymi 0 euro. Tekst nie rozstrzyga, czy darowizna lub spadek po 31 12.2026 kończy ochronę związaną z aktywami posiadanymi przez poprzednika; POELLATH wymienia tę kwestię wśród najważniejszych nierozstrzygniętych zagadnień planowania spadkowego (PE-Magazin, 15 09.2026, pe-magazin.com).
Tokeny pieniądza elektronicznego emitowane na podstawie tytułu IV MiCAR mają być zwolnione z podatku — nie oznacza to, że każdy stablecoin automatycznie będzie poza zakresem przepisów (GTK Steuerberater, 15 09.2026, gtkp.de).
Często zadawane pytania
Czy zastępcza podstawa opodatkowania obowiązuje już teraz?
Nie. Została ujęta w projekcie ustawy, który jest obecnie konsultowany między ministerstwami; decyzja rządu federalnego, Bundestagu i Bundesratu jeszcze nie zapadła. Do czasu uchwalenia ustawy obowiązuje § 23 EStG wraz z rocznym okresem posiadania (GTK Steuerberater, 15 09.2026, gtkp.de).
Jakie zasady dotyczą zakupów dokonanych do 31 12.2026?
Pozostają one istniejącymi aktywami. Nadal obowiązuje roczny okres posiadania, zyski z aktywów już zrealizowanych bez podatku nadal są wolne od podatku, a okres roczny trwający jeszcze 1 01.2027 może dobiec końca. Nie planuje się podwyższenia wartości początkowej na przełomie roku (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com).
Jak wysokie byłoby obciążenie w przypadku aktywów nabytych na nowo?
Plan zakłada 25-procentowy podatek u źródła oraz dopłatę solidarnościową, czyli około 26.375 procent bez podatku kościelnego, niezależnie od okresu posiadania (ECOVIS KSO, 11 09.2026, ecovis-kso.com; POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com). W 2027 r. dochód będzie wykazywany w zeznaniu podatkowym; automatyczny pobór podatku przez krajowych dostawców rozpocznie się w 2028 r. (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com).
Co się stanie, jeśli zabraknie dokumentów potwierdzających?
Wówczas platforma obliczy pobierany podatek od połowy wpływów ze sprzedaży. Nadmierne potrącenie można skorygować w postępowaniu wymiarowym; do tego czasu pieniądze pozostaną potrącone (POELLATH, PE-Magazin, 15 09.2026, pe-magazin.com; ECOVIS KSO, 11 09.2026, ecovis-kso.com).
To nie jest porada podatkowa.
Opublikowano 26 09.2026 · Opublikowane przez WEEX · standardy redakcyjne WEEX
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić
Jak wymienić BTC na USDT: przewodnik WEEX krok po kroku

Stopa finansowania BTC i open interest: co mierzą i jak odczytywać je razem

Jak przejrzysta jest giełda kryptowalut? Weryfikacja dowodu rezerw i funduszy ochronnych

Jak korzystać z WEEX Trust Center: sprawdzanie rezerw, Funduszu Ochrony i oficjalnych kontaktów
Jak korzystać z Centrum Zaufania WEEX: sprawdzanie rezerw, Funduszu Ochronnego i oficjalnych kontaktów
Jak przejrzysta jest giełda kryptowalut? Weryfikacja Proof of Reserves i funduszy ochronnych
Handel kryptowalutami z dźwignią: jak działają kontrakty futures bez terminu wygaśnięcia, depozyt zabezpieczający i likwidacja
Dzisiejsza stopa finansowania ETH: 0,0087% na 8 godz. przy ponownym zwiększaniu dźwigni przez longi na Etherze
Handel Bitcoinem z depozytem zabezpieczającym: obliczenia likwidacji BTC przy dźwigni 3x, 10x i 25x
PYTH USDT po zasadzie 100%: mechanizm odkupu, sygnały wykupienia i ryzyko przed rozpoczęciem handlu
Status USDC jako znaczącego EMT w UE: co zmieni się 12.11 na mocy MiCA
Walrus (WAL) rośnie o 30%: token Sui do przechowywania danych zyskuje dzięki danym AI
Cena Bitcoina po gorącym odczycie CPI: dlaczego BTC tkwi w pobliżu 82 000 $
Czym jest zlecenie limit? Jak działa w krypto, dlaczego może nie zostać zrealizowane i kiedy go używać

Najlepsza koparka kryptowalut dla początkujących: co sprawdzić przed zakupem — koszt, energia, hashprice i zysk
Najlepsza platforma kryptowalutowa dla początkujących: wybieraj według celu, nie marki
Najlepsze podcasty o kryptowalutach dla początkujących: 4-tygodniowy plan słuchania
Jak anonimowo kupić kryptowaluty: 5 metod, rzeczywiste koszty i ograniczenia
Czy bitcoin przebije w tym tygodniu 87 000 USD? CPI, wystąpienia Fed i odpływy z ETF-ów pod obserwacją

Najlepszy broker kryptowalutowy dla początkujących: na co zwrócić uwagę w opłatach, regulacjach, bezpieczeństwie i obsłudze przed wpłatą
Najlepszy portfel kryptowalutowy dla początkujących 2025: wybierz według tego, co zamierzasz robić
Stawka finansowania krypto: kto płaci, ile to kosztuje i co sygnalizuje
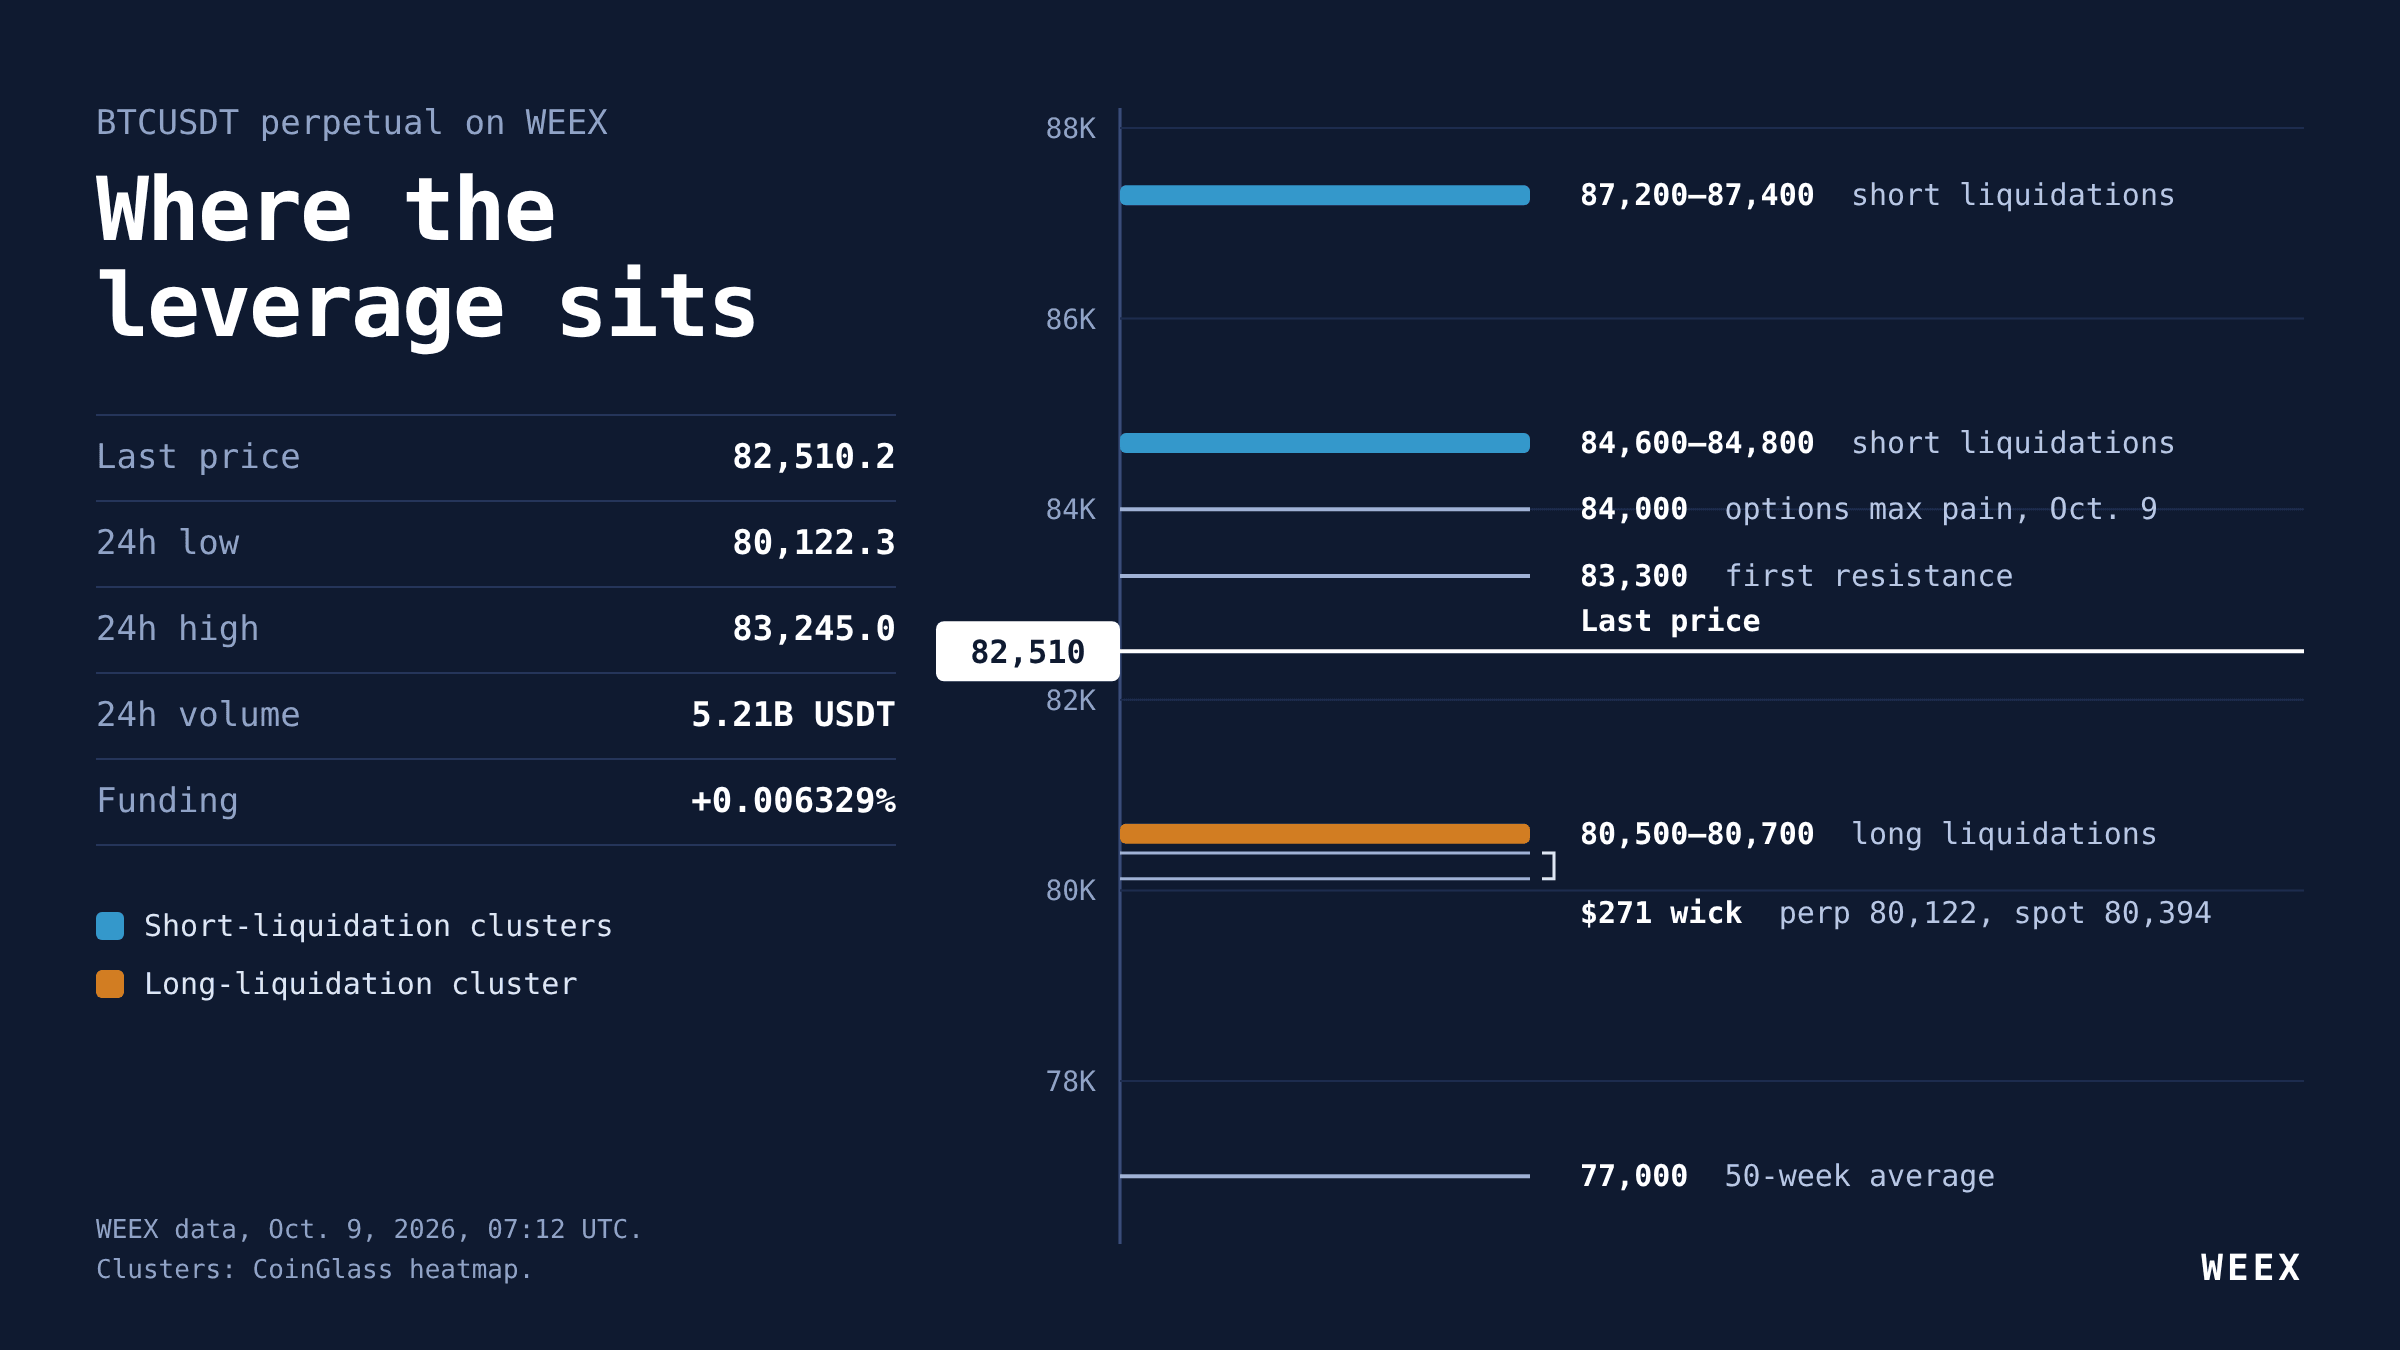
Analiza kontraktów futures BTC: utrzymał się poziom 80 tys. $, ale pozycje long nadal płacą
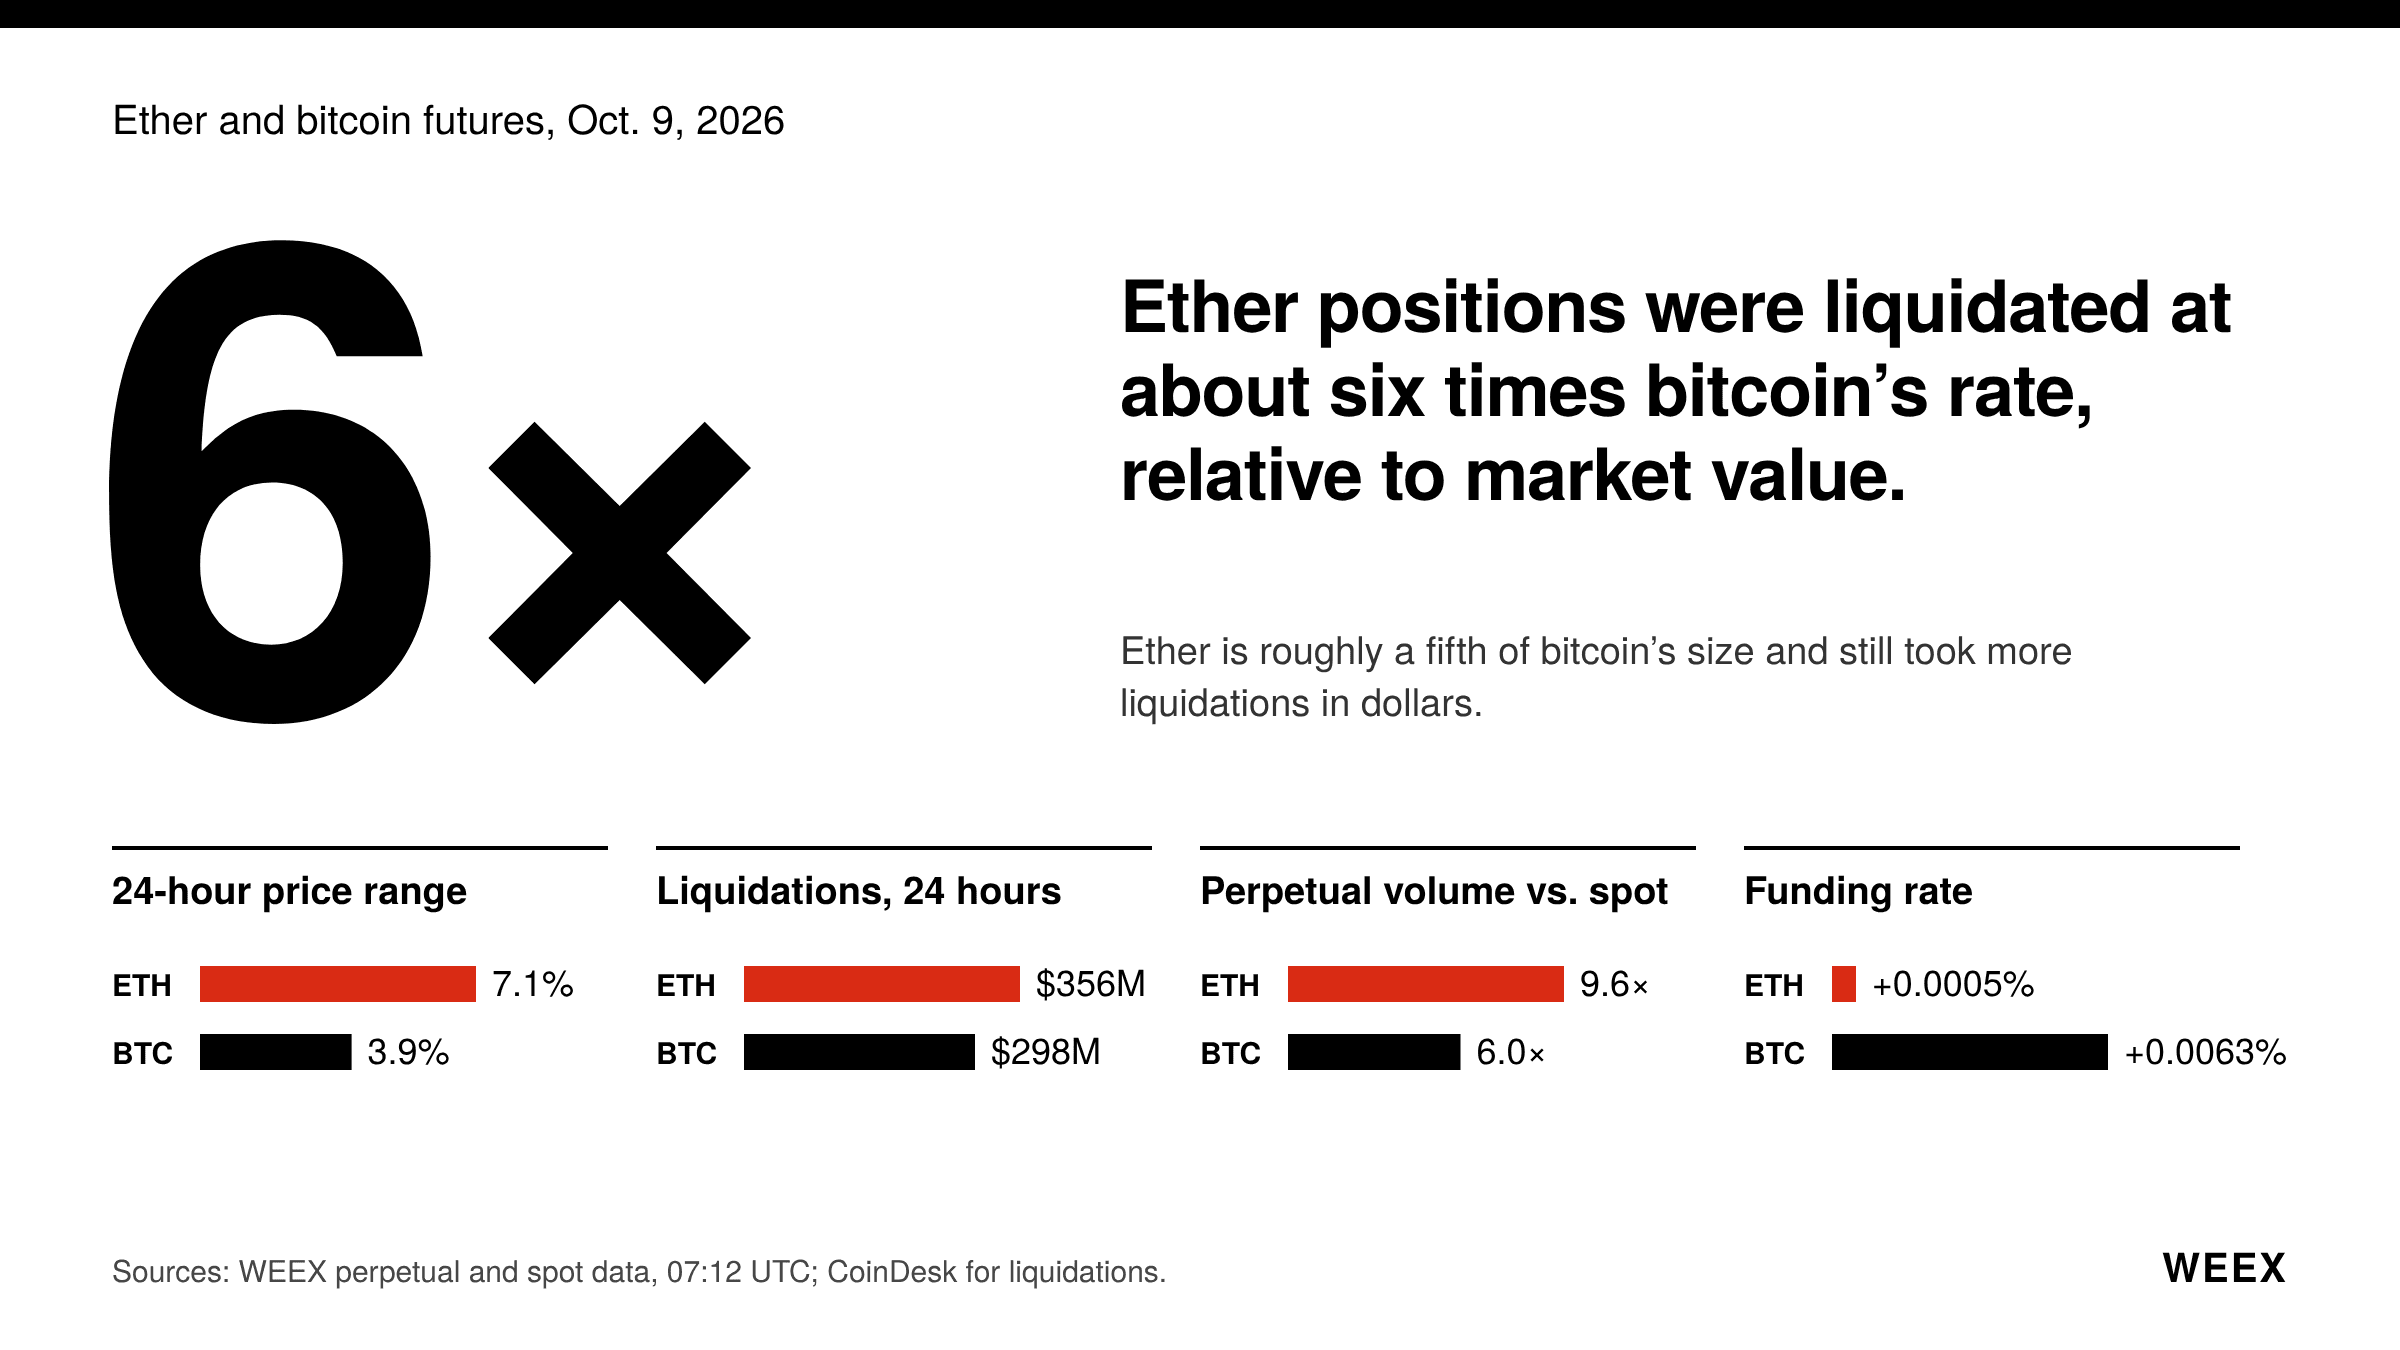
Kontrakty futures na ETH: Dlaczego Ether spada w tym tygodniu szybciej niż Bitcoin
Dlaczego STRK rośnie o ponad 25%? Pomysł Starknetu na Layer 1, kwantowa mapa drogowa i ryzyko stojące za wzrostem

Cena tokena ENA spada po odblokowaniu 05.10: co stało się z Ethena?
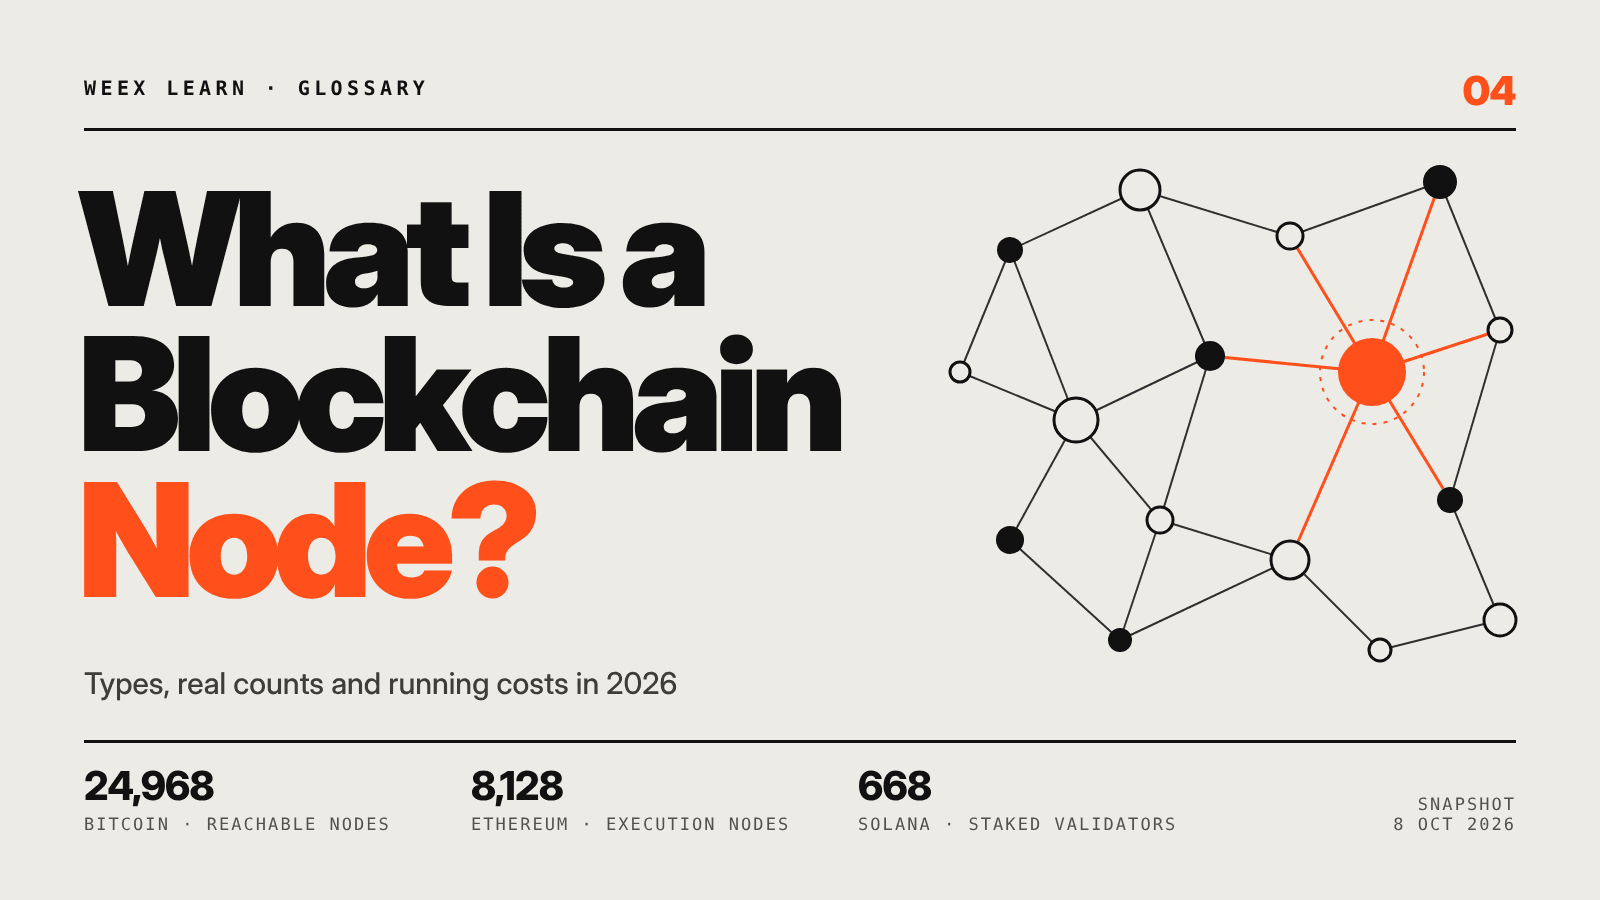
Czym jest węzeł blockchain? Rodzaje, liczby z 2026 r. i rzeczywiste koszty
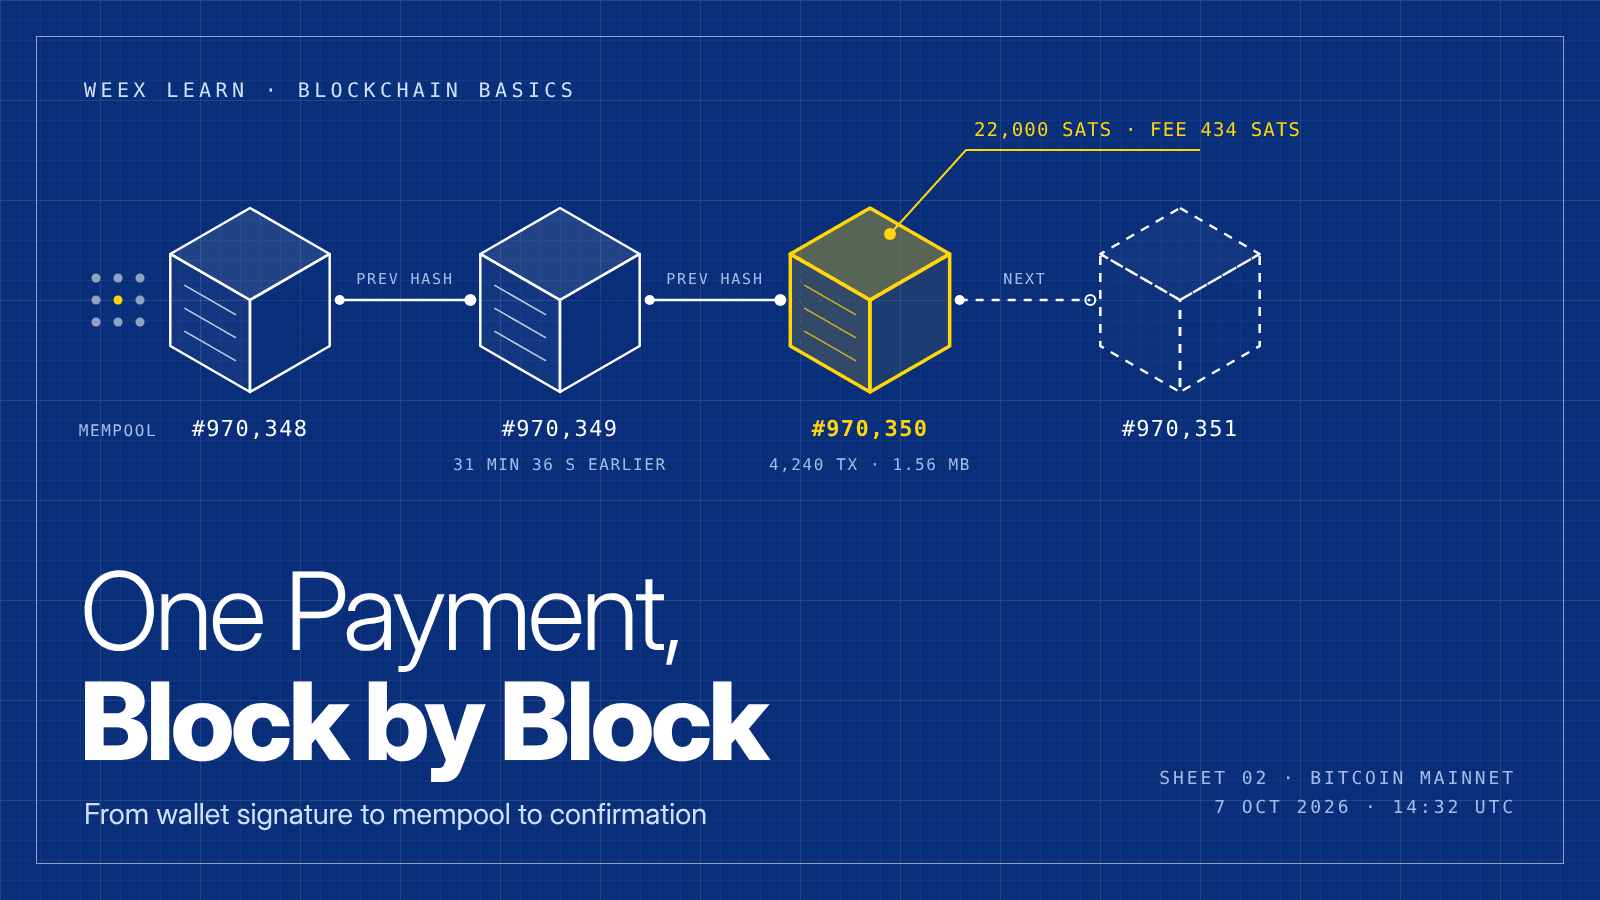
Czym jest blockchain i jak działa? Śledzenie jednej rzeczywistej płatności
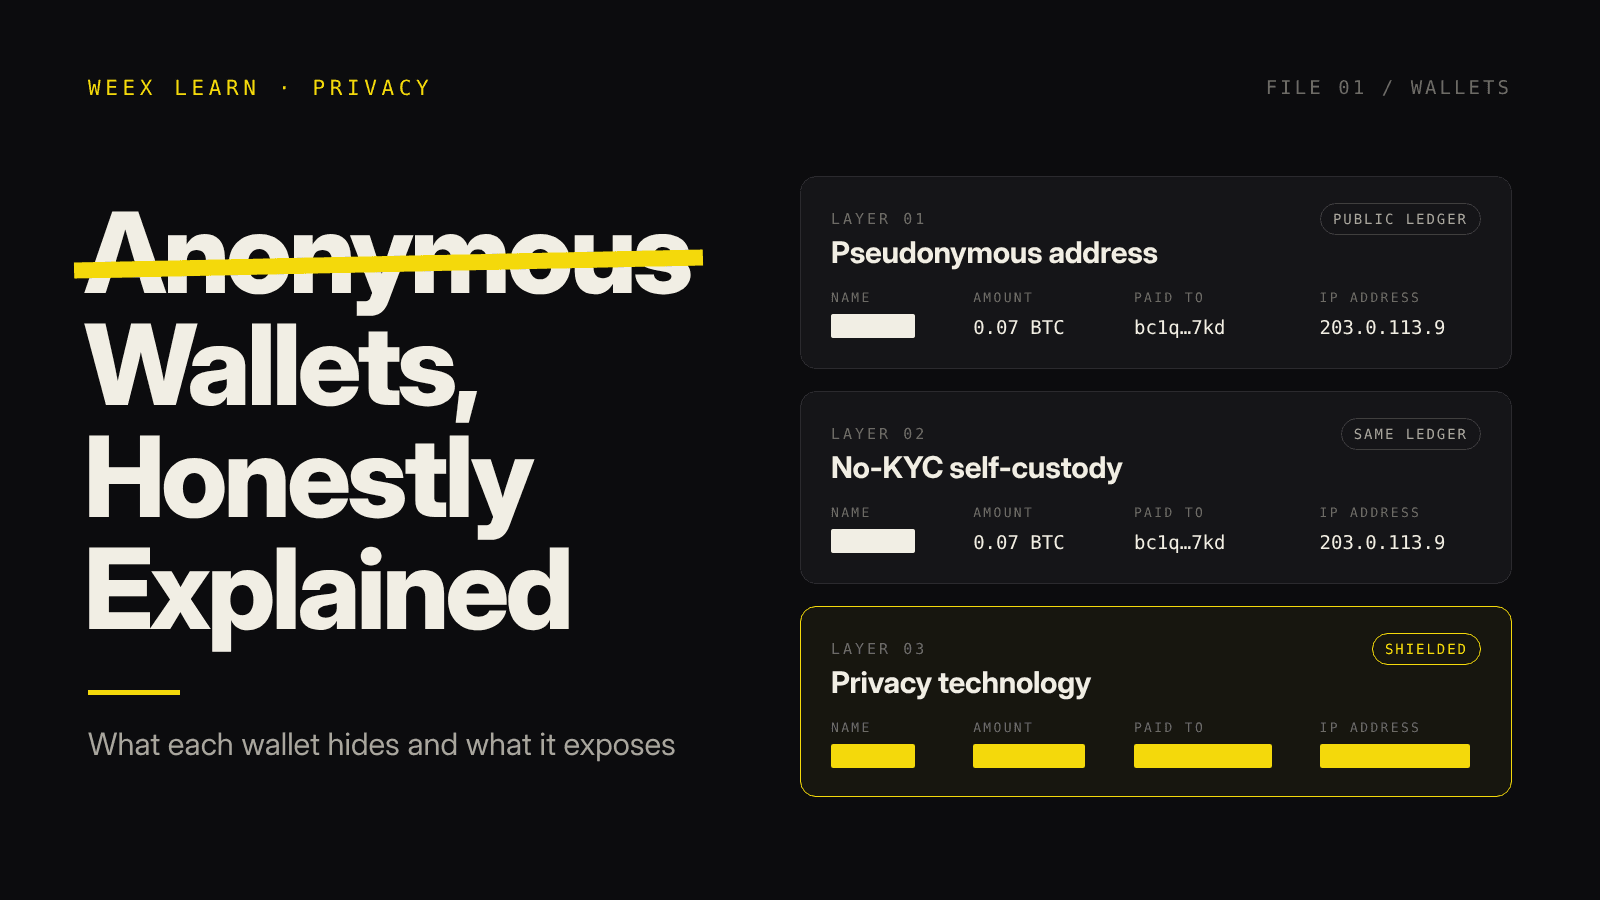
Anonimowy portfel kryptowalutowy: co ukrywa każdy z nich i gdzie zawodzi

Jak kupić kryptowaluty kartą przedpłaconą: poradnik krok po kroku
Jak wymienić BTC na USDT: przewodnik WEEX krok po kroku
Stopa finansowania BTC i open interest: co mierzą i jak odczytywać je razem
Jak przejrzysta jest giełda kryptowalut? Weryfikacja dowodu rezerw i funduszy ochronnych
Jak korzystać z WEEX Trust Center: sprawdzanie rezerw, Funduszu Ochrony i oficjalnych kontaktów
Jak korzystać z Centrum Zaufania WEEX: sprawdzanie rezerw, Funduszu Ochronnego i oficjalnych kontaktów
Jak przejrzysta jest giełda kryptowalut? Weryfikacja Proof of Reserves i funduszy ochronnych


