
10-letnie rentowności spadły o 17 punktów bazowych w ciągu tygodnia! Zamieszanie związane z handlem AI wznawia właściwości zabezpieczające amerykańskich obligacji skarbowych

 Oceń nas w Google


W zeszłym tygodniu 10-letnie rentowności spadły o 17 punktów bazowych, co jest pierwszym takim przypadkiem od kwietnia 2025 roku, kiedy to miała miejsce burza taryfowa, a ich spadek był zgodny z spadkiem akcji technologicznych.
Autor: Long Yue, Wall Street Watch
W zeszłym tygodniu, w miarę wzrostu obaw dotyczących perspektyw czołowych firm AI, 10-letnie rentowności amerykańskich obligacji skarbowych spadły o około 17 punktów bazowych, a indeks Nasdaq 100 spadł o 5,5%. Ostatni raz rentowności i indeks akcji technologicznych spadły w tym samym tygodniu w tak dużym zakresie, miało to miejsce w czasie burzy taryfowej w kwietniu 2025 roku.
W ciągu ostatnich kilku miesięcy amerykańskie obligacje skarbowe niemal całkowicie straciły swoją tradycyjną funkcję zabezpieczającą w czasie, gdy rynek akcji był pod presją. Teraz zamieszanie związane z handlem AI przynosi zmianę w tej sytuacji.
Pojawiające się pęknięcia w AI, zmiana logiki rynku obligacji
Główną narracją napędzającą obecny wzrost na rynku obligacji jest luzowanie związane z handlem AI.
Oznaki spowolnienia wzrostu przychodów Anthropic oraz ciągły spadek cen obligacji dostawcy chmury AI, CoreWeave, skłoniły rynek do zadania pytania: czy ta prosperity AI, która napędzała gwałtowny spadek na rynku obligacji, zaczyna się kruszyć?
W ciągu ostatnich kilku miesięcy gorączka inwestycyjna w AI tłumiła amerykańskie obligacje z dwóch kierunków: z jednej strony, masowa budowa infrastruktury AI pobudzała gospodarkę, a wzrost popytu na chipy zwiększał presję inflacyjną; z drugiej strony, firmy zalały rynek obligacji korporacyjnych, aby sfinansować projekty AI, konkurując o fundusze z amerykańskimi obligacjami skarbowymi. Według danych Bloomberga, w tym roku wartość emisji obligacji korporacyjnych inwestycyjnej klasy wzrosła o około 29% w porównaniu do tego samego okresu w zeszłym roku, a giganci technologiczni są głównymi emitentami.
Strategista ds. stałych dochodów Julius Baer, Afonso Borges, napisał w raporcie: „Spowolnienie gospodarcze zdominowane przez AI będzie bliższe tradycyjnie rozumianemu negatywnemu wstrząsowi popytowi” i stanie się katalizatorem spadku inflacji. Zauważył, że w takim scenariuszu „średnioterminowe amerykańskie obligacje skarbowe powinny ponownie pełnić skuteczną funkcję zabezpieczającą portfel”. W związku z tym zalecał przeważenie w średnim terminie i przytoczył dane, które pokazują, że w latach 2000-2020 10-letnie amerykańskie obligacje skarbowe osiągały dodatnie zwroty w okresach korekty rynku akcji.
John Briggs, szef strategii stóp procentowych w Natixis w Ameryce Północnej, wyjaśnił tę logikę z perspektywy podaży: „Jeśli inwestorzy odkryją, że obligacje związane z AI, które posiadają, tracą na wartości, ich chęć zakupu nowych obligacji spadnie. To w krótkim okresie zmniejsza wpływ emisji AI na rynek, co skutkuje większym przepływem funduszy w kierunku długoterminowych amerykańskich obligacji skarbowych, a obawy o wypieranie podaży również maleją.”
Powrót krótkich pozycji zwiększa wzrost
Obecny wzrost na rynku obligacji nie jest napędzany wyłącznie przez popyt na zabezpieczenia, struktura pozycji również odgrywa istotną rolę.
Według Bloomberga, w zeszłym tygodniu wzrost na rynku obligacji został wsparty przez masowe zamknięcie krótkich pozycji przez fundusze CTA (doradcze fundusze towarowe) - te fundusze wcześniej miały wyjątkowo agresywne krótkie pozycje w amerykańskich obligacjach skarbowych. Powroty krótkich pozycji stworzyły dodatkowy popyt, co jeszcze bardziej zwiększyło spadek rentowności i znacznie podniosło dwustronne ryzyko na rynku obligacji.
Menadżer portfela w Marlborough Investment Management, James Athey, skomentował to, przytaczając słowa Marka Twaina: „Używając słów Marka Twaina, plotki o śmierci amerykańskich obligacji skarbowych zostały znacznie przesadzone.”
Oczekiwania dotyczące podwyżek stóp procentowych maleją, ale różnice wciąż istnieją
Napływ kapitału zabezpieczającego również w pewnym stopniu zredukował presję inflacyjną na rynek obligacji.
Dane o cenach konsumpcyjnych opublikowane w zeszłym tygodniu były wyższe od oczekiwań, co na chwilę podniosło rynkowe oczekiwania dotyczące podwyżki stóp procentowych przez Fed w tym miesiącu do około 50%. Jednak w miarę zaostrzenia sprzedaży na rynku akcji, ten wskaźnik szybko spadł.
Przewodniczący Fed, Warsh, pojawił się następnie na dorocznym spotkaniu MFW, ale poza potwierdzeniem, że Fed będzie dążył do osiągnięcia stabilności cen, nie skomentował kierunku polityki monetarnej ani perspektyw gospodarczych. Rynek wciąż przewiduje, że Fed podniesie stopy procentowe jeszcze raz w tym roku i ponownie zaostrzy je w 2027 roku.
Steven Barrow, szef strategii G-10 w Standard Bank, określił obecny wzrost na rynku obligacji jako „czerwoną śledź” - czyli mylący sygnał. Wskazał na nadchodzące ryzyko inflacyjne oraz strukturalny trend długoterminowego przesunięcia kapitału z obligacji skarbowych w kierunku aktywów akcyjnych.
Ostatni piątek przyniósł również gwałtowny wzrost cen ropy, co wskazuje na ryzyko: w wyniku sytuacji wojennej w Iranie, ceny ropy wzrosły, co wznowiło obawy inflacyjne, a amerykańskie obligacje skarbowe i akcje amerykańskie chwilowo osłabły - umowa prezydenta Trumpa dotycząca wprowadzenia rosyjskiego oleju napędowego na rynek globalny została poddana w wątpliwość, co spowodowało nagły wzrost cen ropy przed południem.
Cena --
Perspektywa długoterminowych inwestorów
Dla krótkoterminowych inwestorów perspektywy są pełne niepewności.
Masahiko Loo, starszy strateg ds. stałych dochodów w State Street Investment Management w Tokio, zauważył, że styl polityki monetarnej Warsha, który nie dostarcza wskazówek dotyczących przyszłości - co jest kluczową zasadą jego ram polityki - sprawia, że rynek jest bardziej podatny na dużą zmienność cen.
Jednak jednocześnie stwierdził, że dla długoterminowych inwestorów „sytuacja wygląda inaczej”. „Jeśli pojawi się większa skala ryzyka związanego z unikaniem inwestycji w AI, amerykańskie obligacje skarbowe wydają się coraz bardziej zdolne do zapewnienia inwestorom funkcji zabezpieczającej, której brakowało przez ostatnie kilka lat.”
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

XRP otwiera oficjalne konto X po 14 latach, Ripple i fundacja XRPL będą wspólnie zarządzać

Vantage Bank i Rio Bank finalizują płatność za pożyczki tokenizowane
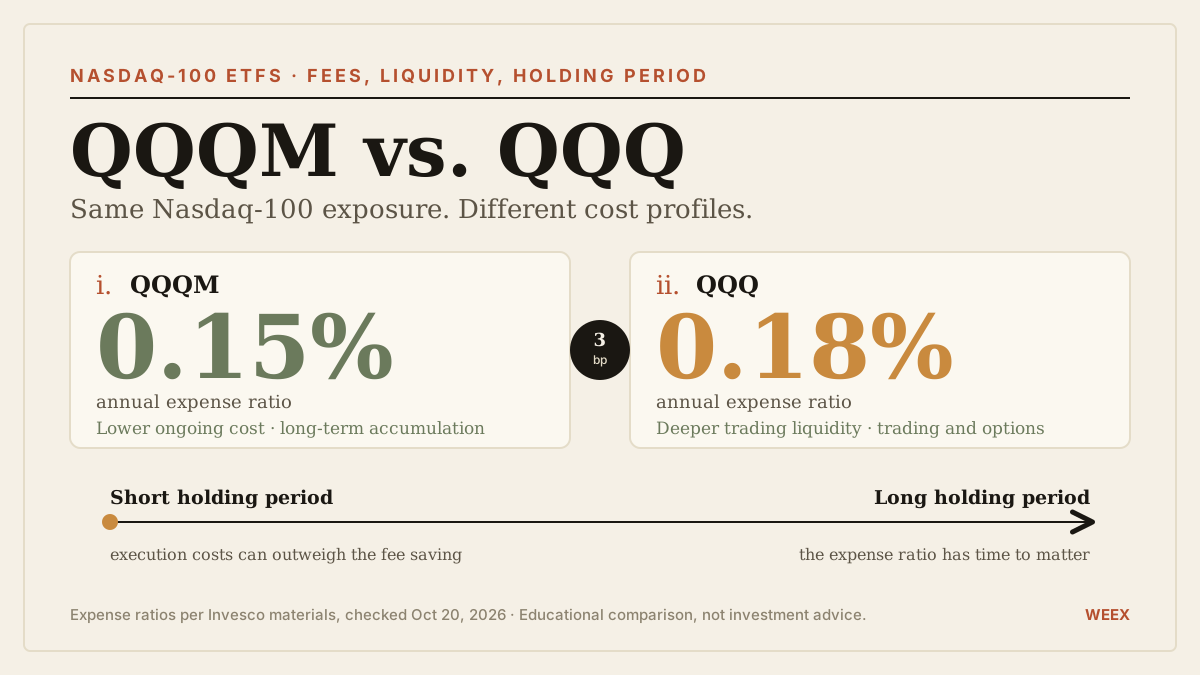
QQQM vs. QQQ w 2026 r.: porównanie opłat, płynności i inwestowania długoterminowego
Porównaj QQQM i QQQ w 2026 r.: aktualne opłaty, koszty transakcyjne, oszczędności długoterminowe oraz sytuacje, w których zmiana istniejącej inwestycji może kosztować więcej, niż pozwoli zaoszczędzić.

Jak Myer Kripke inwestował z Warrenem Buffettem? Lekcje inwestowania długoterminowego
Rajd akcji Tesli po Roadsterze słabnie: czy wyniki za III kw. ożywią akcje TSLA?
Rajd akcji Tesli po Roadsterze słabnie przed publikacją wyników za III kwartał. Sprawdź poziomy cenowe TSLA, marże w branży motoryzacyjnej, przepływy pieniężne oraz scenariusze odbicia lub dalszych spadków.
Tokenizacja w Japonii z Chainlink: co dalej z LINK?
Poznaj partnerstwo Chainlink z Pacific Meta w Japonii, dowiedz się, jak CCIP i ACE wspierają tokenizację oraz jakie znaczenie może mieć adopcja dla popytu na LINK i jego ceny.

Południowokoreańscy inwestorzy przenoszą się do zagranicznych kontraktów terminowych na kryptowaluty przed wprowadzeniem podatków

LONG uruchamia zarządzanie koszykiem AINX, posiadacze AI mogą głosować i zarabiać opłaty
Inwestycja Sui w DATA Network o wartości 30 mln $: co dalej z SUI?
EPS Goldman Sachs za III kwartał osiąga 17,01 $: co to oznacza dla akcji GS
Sprawdź EPS Goldman Sachs za III kwartał na poziomie 17,01 $, przychody z handlu i czynniki wpływające na wyniki, a także kluczowe poziomy cen akcji GS, scenariusze odbicia i ryzyka.
JPMorgan: wyniki za III kwartał poniżej oczekiwań — co dalej z akcjami JPM?
Sprawdź wyniki JPMorgan za III kwartał, rezultaty handlowe i koszty kredytowe, a także kluczowe poziomy cenowe akcji JPM oraz scenariusze odbicia lub dalszych spadków.
Plan USFP NVIDIA i Cisco: rozwój fabryk AI i perspektywy NVDA
Poznaj plan USFP NVIDIA i Cisco, jego rolę w rozwoju fabryk AI, najnowsze trendy dotyczące akcji NVDA oraz kluczowe poziomy cenowe wpływające na perspektywy NVIDIA.

DeepSeek prowadzi finansowanie seedowe Winverse AI, wycena osiąga 400 milionów dolarów
Cena docelowa Palantir: 265 $, perspektywy PLTR i ryzyka wyceny
Poznaj cenę docelową Palantir 265 $, perspektywy akcji PLTR, kluczowe poziomy cenowe, czynniki napędzające wzrost związany z AI oraz ryzyka wyceny po rekordowym zamknięciu.
Ripple ogłasza plan finansowania płatności zabezpieczonych XRP

Caitlin Long omawia tokenizowane depozyty, stablecoiny i Bitcoina

LONG wprowadza funkcję aktualizacji LP w skarbczyku społeczności, wspierającą płynność tokenów akcji

Globalna wyprzedaż obligacji skarbowych: „dziwne sygnały”... Stopy procentowe w USA spadły, ale we Francji i Włoszech gwałtownie wzrosły - WSJ

Ripple ogłosił nowe aktualizacje dla XRPL

Prognoza ceny MU 10.2026: Czy Micron może osiągnąć 1200 $?

XRP Ledger wyróżni się wydarzeniem w Seulu i aktualizacjami sieci w październiku
Założyciel Long.xyz chce zmniejszyć krótkoterminowy PVP i zbudować długoterminowy system aktywów

Założyciel Long.xyz podkreśla dystrybucję aktywów i wzrost skali

Sekretarz generalny Lo Han Tang: Połączenie AI Token i Tokenów blockchain tworzy nowy paradygmat finansów inteligentnych łańcuchów

REX uruchamia ETF z dźwignią 2X śledzący Strive Asset Management

Firma REX uruchomiła fundusz ETF z dźwignią 2x Strive

Analityk Bloomberga ostrzega przed zwiększonymi presjami spadkowymi na BTC
AI zmniejsza operacje dekodowania Bitcoinów o połowę

Mostek międzyłańcuchowy Long skradziony 46,79 WETH, brak strat użytkowników
„Nowa Agencja Rezerwy Federalnej”: Walsh nie ma „drogi powrotnej”, zaufanie Trumpa jest wystawione na próbę
XRP otwiera oficjalne konto X po 14 latach, Ripple i fundacja XRPL będą wspólnie zarządzać
Vantage Bank i Rio Bank finalizują płatność za pożyczki tokenizowane
QQQM vs. QQQ w 2026 r.: porównanie opłat, płynności i inwestowania długoterminowego
Porównaj QQQM i QQQ w 2026 r.: aktualne opłaty, koszty transakcyjne, oszczędności długoterminowe oraz sytuacje, w których zmiana istniejącej inwestycji może kosztować więcej, niż pozwoli zaoszczędzić.
Jak Myer Kripke inwestował z Warrenem Buffettem? Lekcje inwestowania długoterminowego
Rajd akcji Tesli po Roadsterze słabnie: czy wyniki za III kw. ożywią akcje TSLA?
Rajd akcji Tesli po Roadsterze słabnie przed publikacją wyników za III kwartał. Sprawdź poziomy cenowe TSLA, marże w branży motoryzacyjnej, przepływy pieniężne oraz scenariusze odbicia lub dalszych spadków.
Tokenizacja w Japonii z Chainlink: co dalej z LINK?
Poznaj partnerstwo Chainlink z Pacific Meta w Japonii, dowiedz się, jak CCIP i ACE wspierają tokenizację oraz jakie znaczenie może mieć adopcja dla popytu na LINK i jego ceny.


