
O que é um evento de desalavancagem do mercado de criptomoedas? Liquidações vs. ADL

 Avaliar no Google
O que é um evento de desalavancagem do mercado de criptomoedas? Liquidações vs. ADL
Um evento de desalavancagem do mercado de criptomoedas ocorre quando os traders reduzem a exposição alavancada, voluntariamente ou através do fecho forçado de posições. Pode envolver uma descida do open interest, liquidações de margem e, em determinadas condições específicas de uma exchange, a desalavancagem automática, ou ADL. Estes mecanismos estão relacionados, mas são diferentes: uma liquidação normal fecha uma posição subcolateralizada, enquanto a ADL pode reduzir a posição lucrativa de um trader com exposição oposta quando os controlos de risco normais da plataforma não conseguem absorver adequadamente essa exposição.
O atalho mais enganador é tratar cada descida do open interest denominado em dólares como prova de que uma quantia equivalente de capital alavancado saiu do mercado. As variações de preço podem reduzir esse valor sem que qualquer contrato seja fechado. Uma análise útil tem de distinguir entre reavaliação dos preços, redução efetiva de posições e provas de liquidação forçada antes de declarar que a alavancagem foi «eliminada».
O que significa desalavancagem em cripto?
Desalavancar significa reduzir a exposição em relação ao capital próprio que a suporta. Os traders podem fazê-lo fechando parte de uma posição, acrescentando colateral ou combinando ambas as ações.
Num exemplo simplificado de uma conta de negociação:
Um trader com uma exposição de $10 000 suportada por $2000 de capital próprio tem uma alavancagem efetiva de 5×. Reduzir a exposição para $6000, mantendo o capital próprio inalterado, baixa esse rácio para 3×.
Acrescentar colateral também pode reduzir a alavancagem sem fechar contratos. Isto é importante porque o open interest acompanha as posições em aberto, não o colateral que as suporta. A CoinGlass define open interest como os contratos que continuam abertos e por liquidar, distinguindo-o do volume de negociação.
Consequentemente, dois mercados com open interest idêntico podem ter perfis de alavancagem muito diferentes. Um pode conter posições bem colateralizadas, enquanto o outro depende de margens de segurança reduzidas.
Também pode acontecer o contrário: a exposição nocional pode diminuir enquanto a alavancagem efetiva aumenta, porque o capital próprio da conta cai mais depressa.
Considere uma posição inicialmente avaliada em $10 000, com $2000 de capital próprio. Após um movimento desfavorável, suponha que a exposição passa a valer $9000 e que o capital próprio desce para $1000. A alavancagem efetiva aumentou de 5× para 9×.
Um valor de posição mais baixo não significa necessariamente uma posição mais segura.
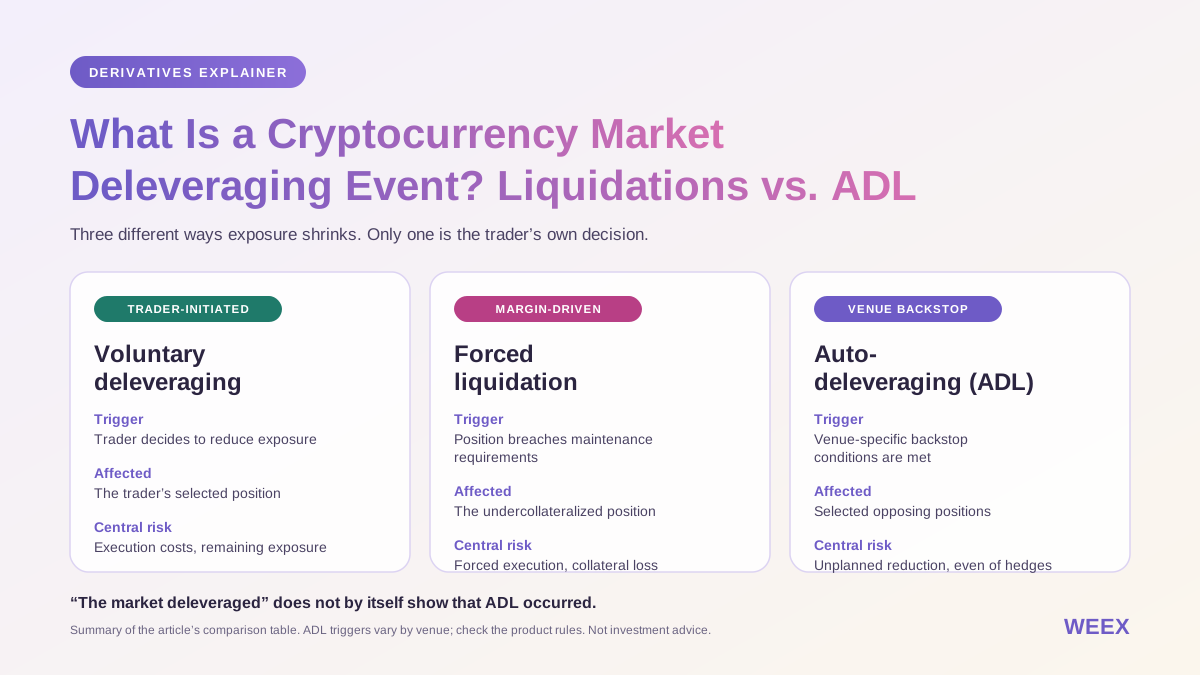
Em que diferem a desalavancagem voluntária, a liquidação e a ADL?
A distinção depende de quem inicia a redução, que conta é afetada e por que motivo a posição é fechada.
A desalavancagem voluntária é uma decisão do trader. A liquidação normal é uma resposta a uma margem insuficiente. A ADL é um mecanismo de controlo de risco da plataforma que pode afetar posições opostas.
| Mecanismo | Principal motivo | Posição afetada | Risco principal |
|---|---|---|---|
| Desalavancagem voluntária | O trader decide reduzir a exposição | Posição escolhida pelo trader | Custos de execução e exposição remanescente |
| Liquidação forçada | A conta ou a posição viola os requisitos de manutenção | Posição subcolateralizada | Execução forçada e perda de colateral |
| Desalavancagem automática | São cumpridas condições de salvaguarda específicas da plataforma | Posições opostas selecionadas | Redução não planeada, incluindo coberturas lucrativas |
A documentação da WEEX sobre ADL descreve reduções de posições de contrapartes quando as reservas de risco não conseguem assumir adequadamente a exposição liquidada. Os acionadores e procedimentos exatos devem ser confirmados nas regras aplicáveis ao produto. (Centro de Ajuda da WEEX)
Uma notícia que diga que «o mercado desalavancou» não prova que tenha ocorrido ADL. Para demonstrar uma ADL ao nível da exchange, é necessária informação mais específica, como um aviso da plataforma, um registo de execução de ADL ou reduções documentadas de posições de contrapartes.
Como começa uma cascata de liquidações?
Uma cascata de liquidações é um ciclo de retroação em que o fecho forçado de posições contribui para uma maior pressão sobre os preços, desencadeando liquidações adicionais.
Num mercado dominado por posições longas, uma descida inicial reduz o capital próprio das contas. As posições que se aproximam dos requisitos de manutenção tornam-se vulneráveis. Os motores de liquidação tentam então reduzir ou fechar essa exposição.
Se houver pouca procura de compra executável, esses fechos podem fazer os preços descer. Mais contas violam os respetivos limiares de margem, provocando uma nova vaga de saídas forçadas.
A sequência inverte-se durante um short squeeze: a subida dos preços prejudica as posições curtas, e o fecho forçado dessas posições cria procura de compra.
A variável importante é a liquidez executável. Um mercado pode registar um volume diário considerável e, ainda assim, oferecer pouca profundidade perto do preço atual durante um choque súbito.
Porque é que as margens de segurança importam mais do que o nível de alavancagem
Uma posição longa simplificada de $10 000, garantida por $1000 de margem, começa com uma alavancagem de aproximadamente 10×. Um movimento adverso de 5% gera uma perda de negociação de cerca de $500, excluindo comissões e financiamento.
Essa perda consome metade da margem inicial, e não 5% desta.
A liquidação ocorre, em geral, antes de a conta esgotar todo o capital, porque continuam a aplicar-se os requisitos de manutenção e outros encargos. A documentação da WEEX sobre liquidações descreve os limiares de margem de manutenção e um processo gradual de redução do risco, em vez de uma regra universal de «perder primeiro 100%». (Centro de Ajuda da WEEX)
O ponto exato de liquidação depende do contrato, do escalão da posição, do modo de margem, do colateral e de outras condições da conta. Um cálculo simples da alavancagem não substitui o cálculo de risco atualizado da plataforma.
Porque pode o open interest em dólares cair sem que os contratos sejam fechados?
O open interest denominado em dólares combina a quantidade de posições com a respetiva avaliação. Num contrato linear simplificado, com um multiplicador fixo do ativo base:
Isto significa que a descida dos preços reduz mecanicamente o open interest em dólares, mesmo que a exposição ao ativo base permaneça inalterada.
O exemplo hipotético seguinte separa esses efeitos.
| Medida | Antes | Depois |
|---|---|---|
| Preço de referência | $100 | $80 |
| Exposição em aberto ao ativo base | 100,000 unidades | 90,000 unidades |
| Open interest em dólares | $10M | $7,2M |
O open interest em dólares cai 28%, mas a exposição em aberto ao ativo base cai 10%.
Usando um cálculo que começa pelo preço, a descida de $2,8M divide-se da seguinte forma:
O primeiro componente é a reavaliação dos preços. O segundo é a redução da exposição avaliada ao preço final.
Esta decomposição é uma convenção contabilística: inverter a ordem distribui o efeito de interação de forma diferente. No entanto, a descida observada de 10% na exposição ao ativo base mantém-se inalterada.
Um ajuste prático
Quando a estrutura do contrato o permite, o rácio de exposição pode ser calculado da seguinte forma:
Neste caso:
A exposição corresponde, portanto, a 90% do seu nível inicial.
Este atalho não é adequado a todos os produtos. Os contratos inversos, os valores fixos em dólares dos contratos, os multiplicadores variáveis e os agregados de mercados mistos exigem especificações próprias.
A formulação defensável é «o OI em dólares caiu 28% enquanto a exposição comparável ao ativo base caiu 10%», e não «28% do capital alavancado saiu do mercado».

A descida do open interest prova que houve liquidações forçadas?
Não. A descida do open interest só demonstra uma redução dos contratos em aberto depois de se terem em conta as unidades de medida e a metodologia. Não identifica o motivo do desaparecimento desses contratos.
Os traders podem fechar posições voluntariamente, os contratos podem expirar ou a exposição pode migrar entre produtos e exchanges.
O material educativo da CME distingue o fecho de uma posição em futuros com data de vencimento da transferência da exposição para um contrato posterior. Assim, uma descida no contrato que está a expirar pode coexistir com a manutenção da exposição noutro contrato.
Em geral, os contratos perpétuos não têm esse mecanismo de vencimento programado, mas os agregados podem combinar perpétuos com futuros com data de vencimento. Confirme o que está incluído no gráfico.
Os totais de liquidações não são o mesmo que as variações do OI
Um valor de liquidações descreve, normalmente, o valor nocional das posições fechadas à força e comunicadas durante um intervalo. Uma variação do OI compara a exposição em aberto em dois momentos.
Podem abrir-se novas posições durante o mesmo intervalo em que outras são liquidadas. Podem ocorrer fechos voluntários ao mesmo tempo que fechos forçados. A avaliação em dólares também pode variar ao longo desse período.
Por conseguinte, as liquidações comunicadas e a descida líquida do open interest não têm necessariamente de coincidir.
Nenhum destes valores equivale automaticamente ao colateral perdido, às receitas da exchange ou ao dinheiro levantado do setor.
A qualidade dos dados acrescenta outra limitação. Uma investigação de Giagkiozis e Said, que analisou os dados das exchanges durante dois períodos em 2023, identificou inconsistências nos valores comunicados de open interest e nas mensagens de liquidação. Essa conclusão histórica justifica uma validação cuidadosa; não demonstra que todos os dados atuais sejam inexatos.
Quando é que a desalavancagem do mercado se torna desalavancagem automática?
A ADL torna-se relevante quando o tratamento normal das liquidações e os mecanismos de reserva aplicáveis não conseguem absorver adequadamente a exposição em dificuldades segundo as regras da plataforma.
Não é simplesmente uma versão mais rápida de uma ordem stop-loss.
Uma ordem stop-loss segue uma instrução do trader. A liquidação responde a uma margem insuficiente. A ADL reduz posições opostas selecionadas para resolver um problema de gestão de risco mais abrangente.
É importante notar que o fundo de reserva não tem necessariamente de chegar a um saldo literalmente nulo para que a ADL possa ocorrer. As regras publicadas pela OKX incluem um limiar predefinido para o fundo de segurança e condições adicionais para determinados produtos pré-mercado. A documentação também distingue o tratamento pelo preço de marcação do tratamento pelo preço de falência.
Estas são disposições específicas de cada plataforma, não normas universais.
Antes de depender de uma posição lucrativa em derivados durante um período de tensão no mercado, compreenda o método de seleção aplicável, o possível tratamento da liquidação e o processo de notificação.
Uma cobertura lucrativa pode ser reduzida por ADL?
Sim. Uma posição lucrativa em derivados pode ser selecionada ao abrigo das regras de ADL de uma exchange, mesmo que esteja a proteger outra exposição.
A consequência prática é uma alteração na direção da exposição remanescente da carteira.
Considere uma carteira hipotética que detém 100 unidades de um ativo e uma posição curta num derivado linear que cobre 100 unidades. Ignorando a base, o financiamento e os custos, as exposições compensam-se aproximadamente.
A um preço de $80:
| Posição | Exposição |
|---|---|
| Posição spot | +100 unidades |
| Derivado curto | −100 unidades |
| Exposição líquida aproximada | 0 unidades |
Suponha que a ADL reduz a posição curta em 40 unidades. A carteira passa a deter +100 unidades spot e −60 unidades em derivados, ficando com uma exposição líquida longa de 40 unidades.
Se, posteriormente, o preço cair de $80 para $70, o efeito direcional adicional é aproximadamente:
Este cálculo descreve a exposição ao preço após a redução. Não inclui o resultado realizado nem as condições de liquidação da própria execução de ADL.
A lição operacional é simples: após uma redução inesperada de uma posição, volte a calcular a carteira na íntegra. Uma estratégia que antes estava coberta pode já não estar.
Reabrir imediatamente a posição em falta também constitui uma nova negociação. Os spreads, a liquidez, o financiamento e as restrições da plataforma podem ter mudado consideravelmente.

O que revela um evento histórico de desalavancagem?
O episódio de 10/10/2025 ilustra por que motivo os totais de liquidações, as variações do open interest e as condições de preços locais devem ser analisados separadamente.
A retrospetiva da CoinDesk Data indicou aproximadamente $19 000M em liquidações nocionais ao longo de mais de 24 horas e uma descida muito superior do open interest agregado em dólares. Também documentou fragmentação dos preços entre plataformas de negociação. São observações históricas, não valores relativos a 26/10/2026.
A discrepância é útil para a análise. Demonstra por que motivo subtrair um valor de destaque de outro não permite estimar de forma fiável as saídas voluntárias.
Também mostra por que motivo um preço de referência geral pode divergir dos preços realmente disponíveis numa plataforma durante períodos de tensão. Uma carteira pode enfrentar um problema de liquidez local mesmo quando um agregado global parece menos extremo.
A lição relevante é identificar o mercado, o intervalo temporal e o método de medição antes de tirar conclusões sobre a dimensão de um evento de liquidação.
Como saber se a desalavancagem está a terminar?
Nenhum indicador isolado confirma que um evento de desalavancagem terminou.
Uma descida mais lenta do open interest pode significar que as saídas forçadas estão a abrandar. Também pode refletir uma pausa temporária antes da acumulação de novas posições ou da chegada de outra vaga de vendas.
Uma avaliação mais útil combina várias observações.
| Observação | O que ajuda a avaliar | O que não permite provar por si só |
|---|---|---|
| O OI por contrato ou em unidades do ativo base estabiliza | A redução de posições pode estar a abrandar | As posições remanescentes têm colateral suficiente |
| A atividade de liquidação diminui | As liquidações forçadas comunicadas estão a abrandar | Os dados estão completos |
| Os spreads estreitam e a profundidade melhora | As condições de execução estão a recuperar | Os preços atingiram um fundo duradouro |
| A procura spot absorve as vendas | Os compradores estão a absorver a oferta disponível | A procura vai manter-se |
| O financiamento torna-se menos extremo | A pressão sobre os preços dos perpétuos está a moderar-se | Está iminente uma inversão direcional |
A sequência é importante. A estabilização acompanhada de melhores condições de execução é mais convincente do que uma recuperação num livro de ordens vazio.
O financiamento também precisa de contexto. Uma taxa menos positiva pode indicar uma menor procura de exposição longa. Uma taxa negativa pode acompanhar posicionamento pessimista ou procura de cobertura. Nenhuma delas constitui automaticamente um sinal de compra.
Uma reposição da alavancagem pode reduzir uma fonte de fragilidade, mas deixar por resolver uma procura spot fraca, problemas de colateral ou pressões económicas mais amplas.
Um mercado de derivados mais equilibrado não é o mesmo que um fundo de mercado confirmado.
Como devem os traders verificar a exposição na WEEX?
O processo útil na WEEX começa pelas condições de risco da posição, e não pela oportunidade de acrescentar alavancagem.
Utilize a página dos mercados de futuros da WEEX para encontrar o produto relevante e, em seguida, consulte as informações atuais do contrato e a interface de negociação. O guia de futuros para principiantes da WEEX apresenta o painel de ordens e os controlos das posições.
Para uma posição existente, analise em conjunto o valor nocional, a margem de suporte, o nível estimado de liquidação e o modo de margem selecionado. Reduzir a definição de alavancagem não significa necessariamente reduzir o número de contratos detidos.
Verifique também o preço de referência de qualquer ordem de proteção. Uma ordem acionada pelo último preço pode comportar-se de forma diferente de um cálculo de risco baseado no preço de marcação durante uma perturbação rápida. Uma ordem acionada continua a ter de ser executada.
A documentação da WEEX sobre o processo de liquidação e a explicação da WEEX sobre ADL abordam fases diferentes da gestão de risco. A leitura de ambas ajuda a distinguir uma redução causada pelas condições da sua própria margem de uma redução de uma posição de contraparte.
O Centro de Confiança da WEEX disponibiliza informações sobre reservas e fundos de proteção. As posições dos fundos ou as divulgações de reservas não devem ser interpretadas como uma promessa de que uma posição individual em futuros não pode ser liquidada ou reduzida. A página indica que a cobertura de proteção está sujeita aos termos aplicáveis, a requisitos de elegibilidade e a exclusões.
O que deve incluir um relatório útil sobre desalavancagem?
Um relatório credível deve permitir que os leitores reconstituam a sua afirmação central.
Em primeiro lugar, especifique o intervalo de observação e o fuso horário. Um total de liquidações de quatro horas não deve ser comparado com uma variação do open interest de 24 horas sem explicação.
Em segundo lugar, identifique o universo de produtos. Separe os perpétuos dos futuros com data de vencimento e distinga os contratos lineares dos produtos inversos quando a respetiva medição for diferente.
Em terceiro lugar, mantenha unidades comparáveis. Apresente o open interest em dólares juntamente com a exposição em contratos ou unidades do ativo base, quando disponível. Registe adições, remoções ou falhas na cobertura das exchanges.
Em quarto lugar, separe observações de interpretações. «As liquidações longas comunicadas aumentaram» é uma observação. «Todas as posições longas fracas desapareceram» é uma afirmação muito mais forte, que a estatística não permite demonstrar.
Por fim, descreva o que poderia alterar a conclusão. Um novo crescimento do OI sem melhoria da liquidez, vendas spot persistentes ou mais pressão sobre o colateral poderiam pôr em causa uma tese inicial de estabilização.
Esta disciplina de comunicação produz uma resposta mais útil do que um total de liquidações alarmante seguido de um preço-alvo sem fundamento.
Perspetiva editorial da WEEX: meça a exposição que permanece
Um evento de desalavancagem do mercado de criptomoedas é mais bem compreendido como uma alteração nas posições, no colateral e nas condições de execução — não apenas como um valor elevado a vermelho num painel de liquidações.
A análise mais sólida separa três questões: quanta exposição foi efetivamente fechada, quanto do valor comunicado mudou devido às variações de preços e se as posições remanescentes conseguem resistir a mais tensão.
A ADL acrescenta outra dimensão. Acertar na direção não garante que uma posição lucrativa em derivados permaneça intacta, e uma redução inesperada pode deixar exposta uma carteira que antes estava coberta.
Na nossa perspetiva, «a alavancagem foi eliminada» deve ser tratada como uma hipótese que exige provas. Enquanto a exposição por contrato, a resiliência da margem e a liquidez executável não a sustentarem, a afirmação é prematura.
FAQ
1. O que é um evento de desalavancagem do mercado de criptomoedas?
É um período em que a exposição alavancada é reduzida através de alterações voluntárias das posições, liquidação forçada ou outras ações de gestão de risco. Uma descida do open interest em dólares, por si só, não é suficiente para medir a redução efetiva das posições.
2. Desalavancagem é o mesmo que liquidação?
Não. A liquidação é uma forma de redução forçada da exposição. Os traders também podem desalavancar voluntariamente, fechando posições ou aumentando o colateral sem violar os requisitos de margem de manutenção.
3. É possível sofrer desalavancagem automática mesmo com lucro?
Sim. Dependendo das regras da plataforma, a ADL pode reduzir posições lucrativas opostas quando o tratamento normal das liquidações e os mecanismos de reserva não conseguem absorver adequadamente a exposição em dificuldades.
4. Uma descida do open interest significa que o mercado atingiu o fundo?
Não. Pode indicar que há menos posições em aberto, mas a reavaliação dos preços, o vencimento e a migração entre produtos podem afetar o valor observado. Uma recuperação duradoura também depende da procura, das condições do colateral e da liquidez.
5. Como posso verificar se uma posição foi fechada por liquidação ou ADL?
Consulte a indicação da execução, o histórico de posições, as notificações e as regras aplicáveis da exchange. A liquidação está normalmente relacionada com as condições da sua própria margem; a ADL é uma ação de controlo de risco sobre uma contraparte. Se os registos não identificarem o mecanismo, peça esclarecimentos ao apoio ao cliente.
Fontes
| Fonte | Material consultado |
|---|---|
| CoinGlass | Definições de open interest e conceitos de cálculo |
| CME Group | Vencimento de futuros, compensação e transferência de posições |
| Giagkiozis and Said | Reconciling Open Interest with Traded Volume in Perpetual Swaps, revisto em 04/04/2024 |
| CoinDesk Data | Retrospetiva do evento de mercado de 10/10/2025, publicada em 28/10/2025 |
| OKX | Acionadores de ADL e tratamento das posições, atualizado em 11/08/2026 |
| Processo de liquidação da WEEX | Margem de manutenção e procedimentos de redução de risco |
| Guia de ADL da WEEX | Mecanismo de desalavancagem automática de contrapartes |
| Centro de Confiança da WEEX | Informações sobre reservas e cobertura de proteção condicional |
Fontes consultadas em 26/10/2026. Os exemplos numéricos de negociação são cálculos hipotéticos.
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de
Porque está a criptomoeda Quant (QNT) em alta hoje? O que revelam realmente o preço e o volume
Porque está a Quant (QNT) em alta hoje? Analise os dados de preço e volume, a cronologia da parceria bancária, as premissas sobre a procura do token e os riscos antes de negociar.
O que é trenching em cripto? Gíria de trading, riscos dos tokens e custos de saída
O que é trenching em cripto? Conheça a gíria, as verificações de tokens, os riscos de liquidez e saiba como um token em alta ainda pode gerar perdas após os custos de trading.

Lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: quem é elegível e quando se aplica?
Saiba mais sobre a lei da Carolina do Norte relativa a reembolsos em quiosques de criptomoedas: a data de entrada em vigor 01/2027, quem é elegível, os prazos para comunicar fraudes e os documentos que as vítimas devem guardar.
Quem é o trader de criptomoedas Kimchi? Idade, nome verdadeiro e percurso de negociação
Quem é o trader de criptomoedas Kimchi? Saiba o que se conhece sobre a sua idade, o nome Clayton Kim, o percurso de negociação, as alegações de lucros e a parceria com a Pump.fun.
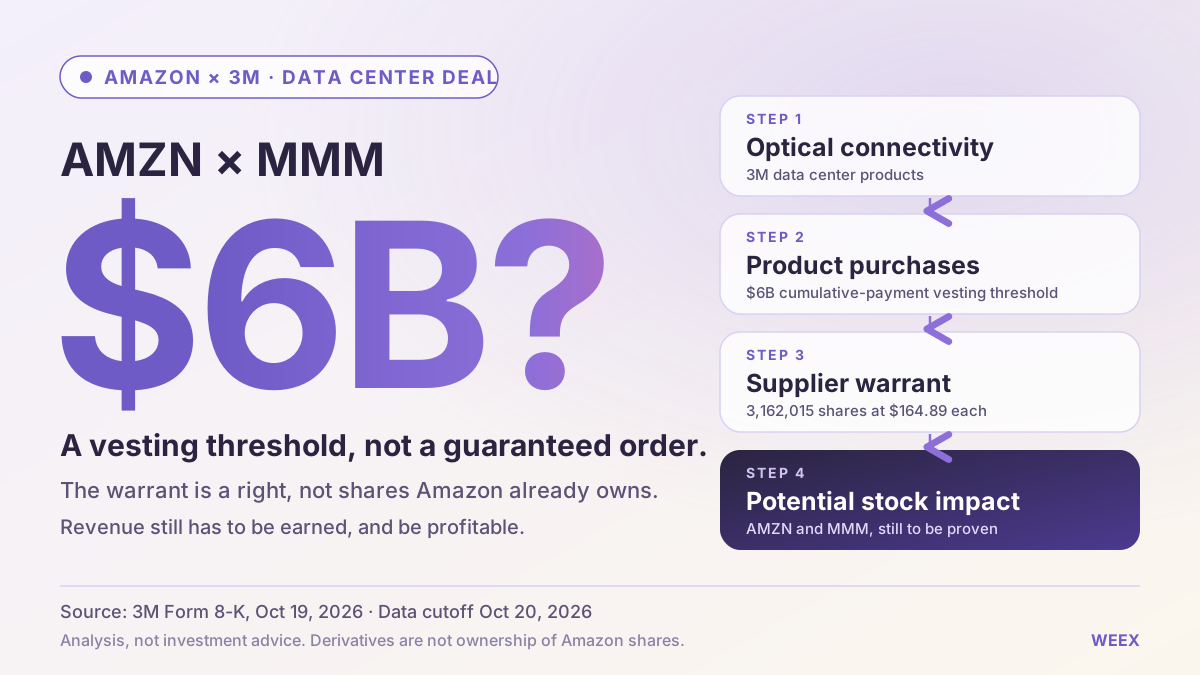
Acordo de centros de dados da Amazon de 3M: o que significa para as ações da Amazon (AMZN) e da 3M (MMM)
Avalie o acordo de centros de dados da Amazon no valor de 3M, o limiar de aquisição de warrants de $6000M, a potencial diluição e o que o acordo poderá significar para as ações AMZN e MMM.
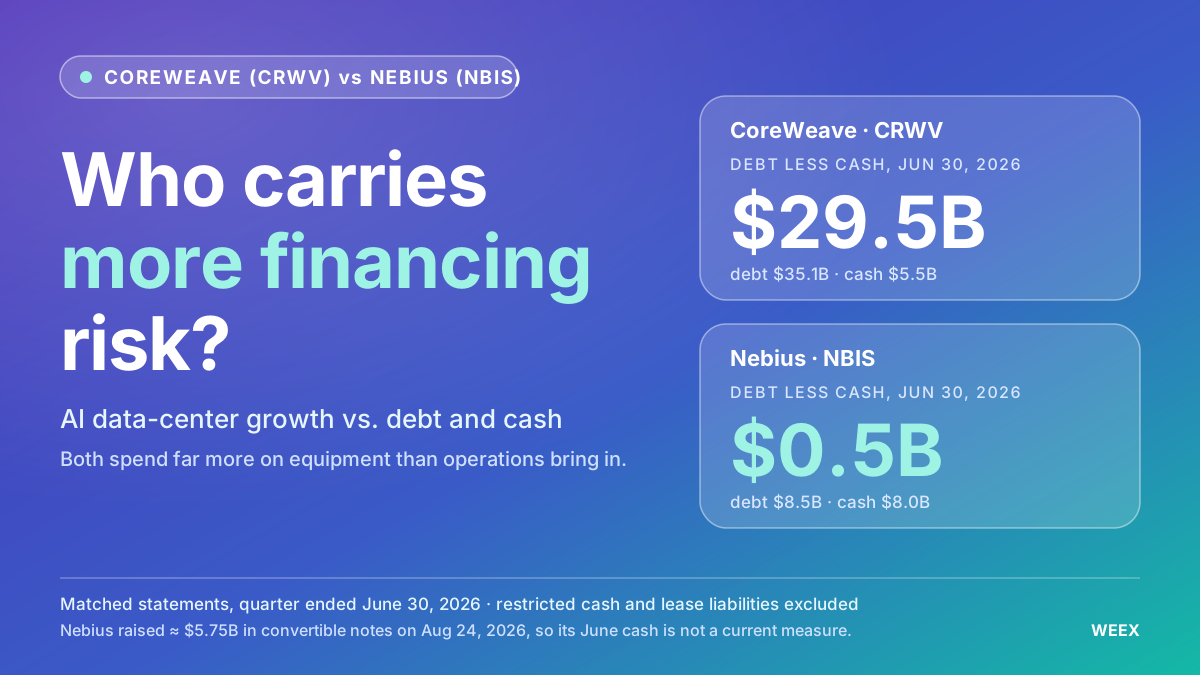
Ações da CoreWeave vs. Nebius: qual negócio de cloud de IA enfrenta maior risco de financiamento?
Compare as ações da CoreWeave e da Nebius com base na dívida, no fluxo de caixa, nos pré-pagamentos de clientes e na diluição para avaliar qual negócio de cloud de IA enfrenta maior risco de financiamento.

O que é a Messari? Investigação sobre criptomoedas, integração com a Blockworks e ferramentas para investidores

Como é que Myer Kripke investiu com Warren Buffett? Lições de investimento a longo prazo

Rentabilidade da mineração de Bitcoin (BTC): a maior dificuldade levará os mineradores a vender?
Porque está a subir a Ethena (ENA)? Recuperação do preço, crescimento da USDe e riscos do token

Porque estão as empresas a reduzir os gastos com IA? O que significa para as ações de IA
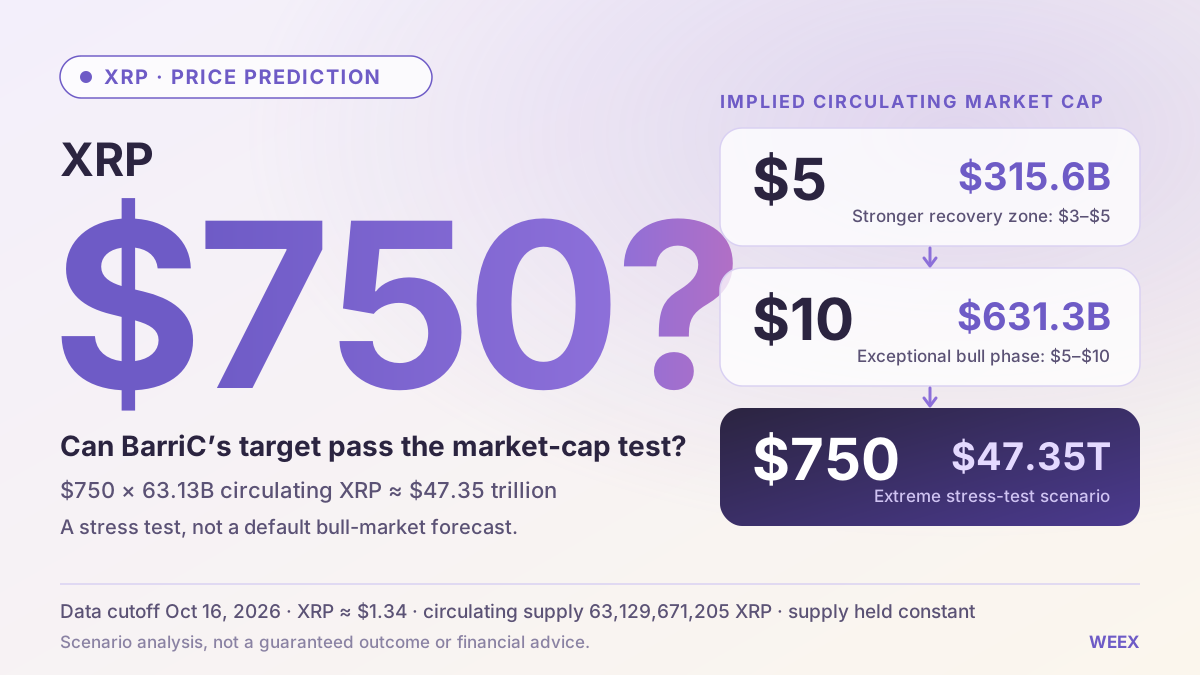
Previsão do preço de XRP (XRP): o alvo de $750 de BarriC passa no teste da capitalização de mercado?
Previsão do preço de XRP: analise o alvo de $750 de BarriC, os cálculos da capitalização de mercado, os cenários para a próxima corrida de alta, a procura pelo token e o que poderá sustentar uma recuperação até $5.
O que significam as novas especificações do Tesla Roadster para as ações da Tesla (TSLA)?
Conheça as novas especificações do Tesla Roadster, os pagamentos de reserva e o plano de produção para 2028, bem como o que a apresentação poderá significar para as ações da Tesla e os lucros futuros.
Previsão do preço da Quant (QNT) 2026–2030: poderá a adoção bancária impulsionar um regresso a $500?
Revisão Semanal WEEX TradFi: Contratos de Semicondutores ficam para trás enquanto Apple e Coinbase sobem
Revisão semanal WEEX TradFi: os contratos de chips ficam para trás do SPY enquanto Apple e Coinbase sobem. Compare rendibilidades, atividade de compra e riscos dos produtos ETF alavancados.
Temporada das altcoins? Porque 63% superaram Bitcoin (BTC) enquanto os retornos medianos da WEEX se mantiveram estáveis
Análise semanal das altcoins da WEEX: 63% superaram Bitcoin, enquanto os retornos medianos se mantiveram estáveis. Explore a força relativa, os limites das tabelas de classificação e os sinais de uma temporada das altcoins.
Perspetiva semanal do Bitcoin (BTC): preço recua enquanto os indicadores de compras spot e de futuros da WEEX divergem
Perspetiva semanal do Bitcoin com base nos dados da WEEX: comparação entre semanas concluídas e parciais, indicadores de compras spot e de futuros e limites do posicionamento dos traders.
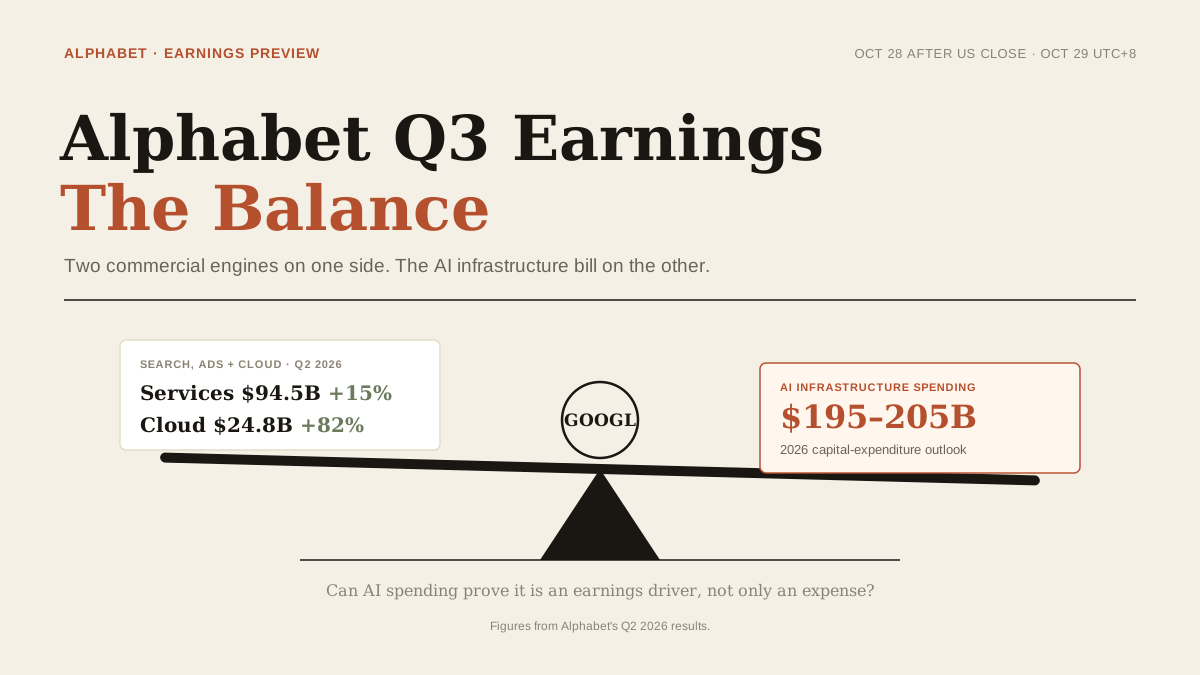
Ações da Google antes dos resultados da Alphabet: a despesa com IA e o crescimento da Pesquisa podem sustentar a GOOGL?
A Alphabet divulga os resultados do 3.º trimestre de 2026 em 28/10. Saiba que sinais da Pesquisa, do Google Cloud, da despesa com IA e das previsões podem influenciar as ações da GOOGL.
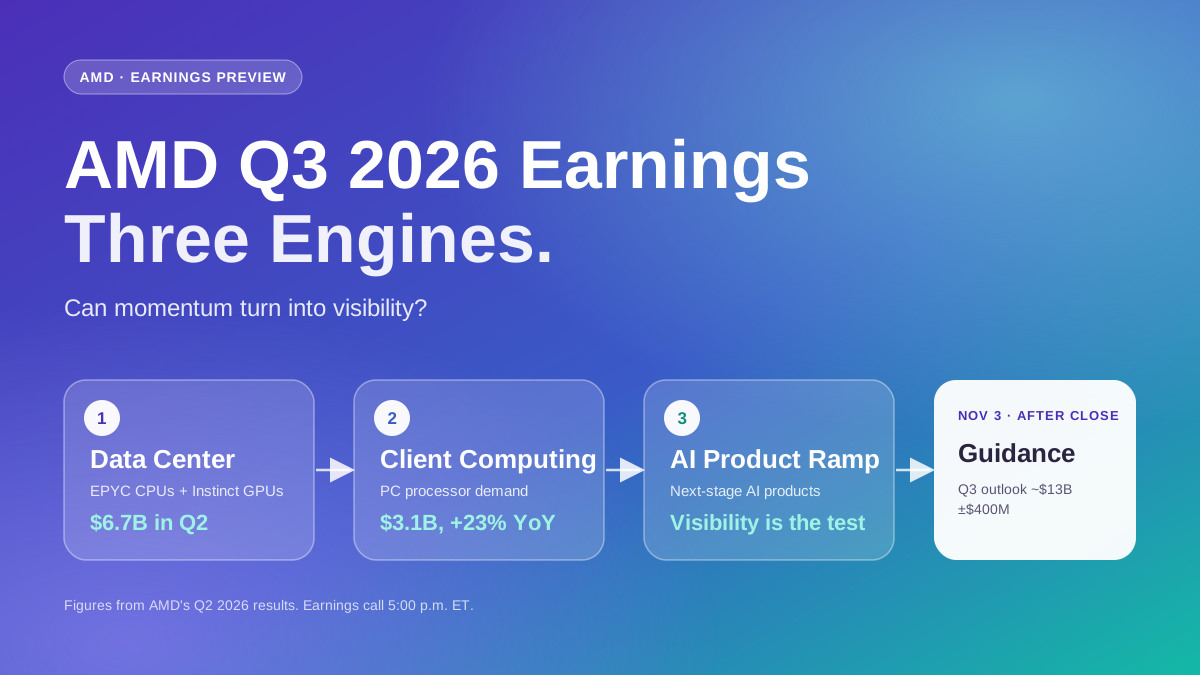
Ações da AMD antes dos resultados do 3.º trimestre de 2026: receitas, procura de IA e principais riscos a acompanhar
A AMD divulga os resultados do 3.º trimestre de 2026 em 03/11. Conheça os sinais relativos ao centro de dados, à procura de IA, às margens e às previsões que podem influenciar as ações da AMD.
Porque está a subir a criptomoeda DIMO (DIMO)? Explicação sobre a utilidade dos dados dos veículos, a oferta de tokens e os riscos de liquidez
Porque está a subir a DIMO? Analise a utilidade dos dados dos veículos, as alterações às recompensas DIMO, a oferta de tokens, o FDV, o risco de liquidez e as provas necessárias para uma adoção real.
Porque é que a criptomoeda Monad (MON) está em destaque hoje? Expectativas da atualização de privacidade e desbloqueio de tokens em novembro
Porque é que Monad (MON) está em destaque hoje? Analise as expectativas da atualização de privacidade, o dinamismo do ecossistema Open, o desbloqueio de 24/11, o risco de oferta e os futuros de MON.
Porque está a subir hoje a criptomoeda iExec RLC (RLC)? Procura por privacidade, migração multichain e teste de volume
Porque está a subir hoje a iExec RLC? Analise o volume de RLC, a utilidade da computação confidencial, a oferta de tokens, a migração através da ponte e os sinais de adoção a acompanhar.
O Bitcoin (BTC) vai voltar a subir em 2026? Como distinguir uma recuperação real de um ressalto por fecho de posições curtas
O Bitcoin vai voltar a subir em 2026? Saiba como a procura spot, os fluxos de ETF, a liquidez das criptomoedas, o posicionamento em futuros e as condições macroeconómicas influenciam uma recuperação real do BTC.
Porque está o Bitcoin (BTC) a cair? Como ler um mapa de calor de liquidações de BTC sem tentar adivinhar o fundo
Porque é que o Bitcoin cai? Saiba como um mapa de calor de liquidações de BTC, o OI das criptomoedas, o funding, a alavancagem e a profundidade do mercado podem explicar as vendas e os falsos fundos.
Porque está a subir o preço de Quant (QNT)? O acordo de depósitos tokenizados da The Clearing House explicado
Porque está a subir Quant (QNT)? Explore o acordo de depósitos tokenizados da The Clearing House, a utilidade de QNT, os riscos de preço e como negociar QNT na WEEX.
Porque subiu o preço da criptomoeda Sui (SUI) 44%? O OI e a alavancagem explicam o rally
Descubra por que motivo a Sui (SUI) subiu 44%, como o OI e a alavancagem em criptomoedas amplificaram o rally, o que significa a correção e como negociar SUI na WEEX.
Como criou um hacker 46 mil milhões de Bitcoin falso no exploit da Symbiosis? A WEEX explica agora o ataque
Como duas falhas na bridge da Symbiosis permitiram a um hacker criar 46,1 mil milhões de syBTC sem reservas, drenar pools de Bitcoin e expor riscos críticos das bridges.
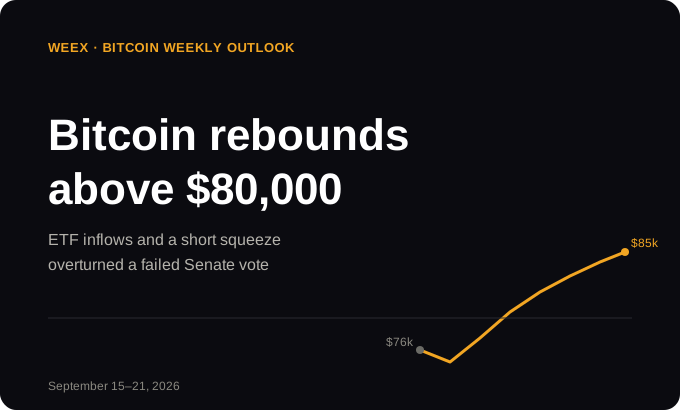
Perspetivas semanais da WEEX sobre Bitcoin: Porque recuperou o Bitcoin acima de $80 000 após a votação da CLARITY Act?
O Bitcoin recuperou acima de $80 000, com a atuação da SEC e da CFTC, a retoma das entradas em ETF e um short squeeze a compensarem o chumbo da votação da CLARITY Act.

Trump aceitou limites às receitas de cripto — serão suficientes para salvar hoje a Lei CLARITY?
Trump aceitou limites éticos para as criptomoedas na Lei CLARITY, mas os seus $1400M de receitas de cripto já existentes ficam salvaguardados. Eis a análise completa.

Probabilidades do CLARITY Act caem para 16% e recuperam para 31%: por dentro da disputa ética que continua sem resolução
As probabilidades de aprovação do CLARITY Act caíram para 16% e recuperaram com o compromisso ético de Trump — mas surgiu nova oposição. Conheça a evolução completa das probabilidades.
Porque está a criptomoeda Quant (QNT) em alta hoje? O que revelam realmente o preço e o volume
Porque está a Quant (QNT) em alta hoje? Analise os dados de preço e volume, a cronologia da parceria bancária, as premissas sobre a procura do token e os riscos antes de negociar.
O que é trenching em cripto? Gíria de trading, riscos dos tokens e custos de saída
O que é trenching em cripto? Conheça a gíria, as verificações de tokens, os riscos de liquidez e saiba como um token em alta ainda pode gerar perdas após os custos de trading.
Lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: quem é elegível e quando se aplica?
Saiba mais sobre a lei da Carolina do Norte relativa a reembolsos em quiosques de criptomoedas: a data de entrada em vigor 01/2027, quem é elegível, os prazos para comunicar fraudes e os documentos que as vítimas devem guardar.
Quem é o trader de criptomoedas Kimchi? Idade, nome verdadeiro e percurso de negociação
Quem é o trader de criptomoedas Kimchi? Saiba o que se conhece sobre a sua idade, o nome Clayton Kim, o percurso de negociação, as alegações de lucros e a parceria com a Pump.fun.
Acordo de centros de dados da Amazon de 3M: o que significa para as ações da Amazon (AMZN) e da 3M (MMM)
Avalie o acordo de centros de dados da Amazon no valor de 3M, o limiar de aquisição de warrants de $6000M, a potencial diluição e o que o acordo poderá significar para as ações AMZN e MMM.
Ações da CoreWeave vs. Nebius: qual negócio de cloud de IA enfrenta maior risco de financiamento?
Compare as ações da CoreWeave e da Nebius com base na dívida, no fluxo de caixa, nos pré-pagamentos de clientes e na diluição para avaliar qual negócio de cloud de IA enfrenta maior risco de financiamento.


