
A profecia negativa dos novos fornecedores de nuvem: a estratégia de Elon Musk

 Avaliar no Google


Original | Odaily Planet Daily (++@OdailyChina++)
Autor|Azuma (++@azuma_eth++)
Neste último fim de semana, Elon Musk lançou várias profecias no X, jogando uma bomba no já turbulento mercado de infraestrutura de computação de IA.
Frente ao mito de "enriquecimento através da acumulação de cartões" que ainda é discutido no Vale do Silício, Musk previu friamente que uma grande quantidade de capacidade de computação ficará "encalhada em centros de dados inacabados" e, em seguida, emitiu uma sentença de morte para mais de 200 novos fornecedores de nuvem de computação (Neocloud) ------ com o fechamento do mercado de dívida, essas empresas estão prestes a enfrentar uma "morte em massa e fusões em nível de guppy".
Curiosamente, poucos dias antes de lançar essa "teoria negativa sobre a capacidade de computação", Musk havia se gabado em uma teleconferência sobre os resultados financeiros do terceiro trimestre da SpaceX que sua própria capacidade de computação estava em alta demanda, com grandes fornecedores de nuvem e dezenas de startups fazendo fila interminável para alugar.
De um lado, sua própria capacidade de computação está em alta demanda, afirmando ter acabado de garantir um enorme empréstimo de 40 bilhões de dólares para compra de cartões; do outro, ele anuncia em alto e bom som que seus concorrentes estão prestes a ser exterminados. O que Musk realmente quis dizer com seus ataques consecutivos neste fim de semana? É um aviso benevolente de um pioneiro da indústria ou uma caça precisa com um alvo claro?
Profecia da morte: do encalhe da capacidade de computação à extinção da indústria
O ponto de partida dessa tempestade de opiniões foi uma anedota compartilhada em 25 de outubro pelo blogueiro do Vale do Silício Yuchen Jin. Um amigo de um laboratório de IA revelou a ele a absurda ecologia atual: "Mesmo que não consigamos treinar o melhor modelo, não importa, já garantimos a capacidade de GPU. Agora, os preços de aluguel do H100, B200 e B300 triplicaram, e só com a revenda de capacidade de computação podemos imprimir dinheiro diretamente."
Em resposta a este tweet que considera "revendedores de capacidade de computação" como um modelo de negócio, Musk jogou o primeiro balde de água fria: "Acredito que em breve veremos uma grande quantidade de capacidade de computação encalhada (stranded compute), presa em centros de dados que estão apenas parcialmente construídos."
Em seguida, o investidor de risco do Vale do Silício, Chamath Palihapitiya, que possui uma grande quantidade de "ativos de terra energizados", se posicionou ao lado de Musk (parece que esses dois têm um plano), publicando um longo artigo desmontando ponto a ponto a visão de Musk, apontando que 2027 será o "ano de liquidação brutal da infraestrutura de capacidade de IA".
Chamath mencionou que atualmente existem quatro grandes problemas enfrentando os fornecedores de Neocloud.
- Desajuste organizacional e financeiro: A maioria dos Neocloud é desorganizada e financeiramente fraca; enquanto os tradicionais fornecedores de nuvem em larga escala (Hyperscalers) são extremamente burocráticos, levando até 3 meses apenas para assinar um acordo de confidencialidade, com um período de custódia de até 18 meses.
- Atrasos na linha de 2027 e retenção de capacidade de computação: Os atrasos nas linhas de infraestrutura existentes se concentrarão em 2027. Nesse momento, as grandes empresas tradicionais priorizarão atender à demanda interna, enquanto para o exterior, forçarão uma taxa através de "roteadores de modelo". Uma grande quantidade de GPUs já pagas ficará armazenada em armazéns, sem gerar retorno, com a taxa de retorno muito abaixo do custo de capital ------ "exceto por uma empresa (sugerindo SpaceX), todos enfrentarão esse problema."
- O nó físico da terra e da eletricidade: Em locais de computação como o oeste do Texas, obter isenções de direitos de mineração é mais lento do que nunca; o leste do Texas está cheio de riscos legais; as redes elétricas estão completamente sobrecarregadas, e as empresas de energia, para limpar os "ocupantes", aumentarão significativamente os requisitos de compromisso financeiro inicial.
- Ponto crítico ------ cláusulas de penalidade por inadimplência (LD): Esta é a última palha que quebra as costas do camelo. Se um Neocloud, que carece de experiência em operação de capacidade de computação de alta disponibilidade, enfrentar atrasos na construção ou falhas, não conseguindo cumprir as promessas de tempo de operação, as severas cláusulas de penalidade em seus contratos com clientes acionarão punições, levando à perda de classificação de investimento e até mesmo ao abandono por grandes clientes.
Diante do ataque preciso de Chamath, Musk deu o golpe mais mortal: "É mais ou menos isso. Nas últimas semanas, para qualquer empresa que não tenha uma fonte de receita independente dos centros de dados de IA, o mercado de dívida praticamente fechou completamente. A SpaceX acabou de garantir 40 bilhões de dólares em dívida para comprar GPUs, mas temos crédito de grau de investimento (Investment Grade) e temos a Starlink e a receita de lançamentos de foguetes como garantia. Isso significa que mais de 200 Neocloud enfrentarão uma morte e consolidação em nível de guppy. Poucos sobreviverão, mas não muitos."
Musk também enfatizou: "A SpaceX nunca irá adquirir nenhuma Neocloud, pois isso não faz sentido."
Véspera da tempestade: por que o ciclo de "comprar cartões com empréstimos" parou de repente?
Embora as palavras de Musk sejam duras, ele realmente atingiu o ponto mais vulnerável da atual indústria Neocloud ------ o dilema físico da entrega de "cartões esperando eletricidade" se encontrou com a "onda de retirada" do mercado financeiro.
Nos últimos dois anos, jogadores Neocloud como CoreWeave, Nebius e Crusoe implementaram um ciclo de capital altamente alavancado ------ primeiro, encontrando grandes clientes para assinar contratos de compra de capacidade de longo prazo de 3 a 5 anos; em seguida, usando esse contrato e as GPUs adquiridas como garantia para pegar empréstimos de centenas de bilhões de dólares em crédito privado ou dívida de alto rendimento de Wall Street; finalmente, comprando cartões, alugando data centers e recebendo aluguéis para pagar juros e principal.
No entanto, em outubro de 2026, esse ciclo, que se baseava na suposição de "expansão infinita", sofreu uma parada brusca tanto no lado físico quanto no financeiro:
O primeiro golpe veio da transferência do gargalo físico, ou seja, o mercado passou de "falta de chips" para "falta de tomadas". Como Musk já havia alertado em 2024, o gargalo da IA se propagou ao longo do caminho "chips → transformadores → eletricidade". Hoje, as placas gráficas da Nvidia estão sendo enviadas em grande quantidade, mas as subestações, permissões de conexão à rede, sistemas de refrigeração e cascas de data centers energizados estão severamente atrasados. Quando as placas gráficas compradas a preços exorbitantes ficam presas em canteiros de obras inacabados sem eletricidade, não conseguem gerar nem um centavo de fluxo de caixa de aluguel.
O segundo golpe veio do pânico dos credores e do descompasso temporal. As placas gráficas estão acumulando poeira nos armazéns, mas a tabela de juros dos credores não para um segundo. Apenas dez dias antes do início desta batalha verbal (de 13 a 16 de outubro), a líder do setor CoreWeave passou por um "duplo massacre" de ações e dívidas:
- Embora a CoreWeave tenha uma enorme carteira de pedidos acumulados de 104,2 bilhões de dólares, sua dívida total aumentou para 35,6 bilhões de dólares (se incluirmos 16,3 bilhões de dólares em obrigações de arrendamento, o compromisso de dívida em sentido amplo já ultrapassa 51 bilhões de dólares); no segundo trimestre, os gastos líquidos com juros foram de 640 milhões de dólares, muito além de sua capacidade de geração de caixa, levando a empresa a um enorme prejuízo líquido de 626 milhões de dólares.
- Em meados de outubro, o mercado de títulos atacou primeiro. Os rendimentos dos títulos da CoreWeave com vencimento em 2032 e 2031 dispararam, atingindo níveis de crise de dívida de lixo entre 15% e 16% (os preços dos títulos caíram para 80 centavos abaixo do valor nominal), e os swaps de default de crédito de cinco anos dispararam para 1000 a 1200 pontos base (implicando uma taxa de inadimplência futura superior a 60% nos próximos cinco anos), enquanto o preço das ações caiu mais de 20% em uma única semana.
- Vale ressaltar que, no dia em que os rendimentos dos títulos da CoreWeave dispararam em 13 de outubro, Chamath postou um gráfico no X com um emoji "👀", enquanto Musk comentou "Yikes"; no dia seguinte, o preço das ações da CoreWeave despencou 15% ------ somado ao fim de semana passado, esta já é a segunda vez em um mês que os dois colaboram para fazer o sentimento do setor cair.
Essa é a verdade do "ciclo vicioso" que Musk mencionou. O dinheiro para os Neocloud comprarem cartões precisa ser pago imediatamente, enquanto os mais de 100 bilhões de dólares em pedidos acumulados levarão anos para se tornarem dinheiro; uma vez que a eletricidade do data center atrase e as taxas de financiamento disparem para 15%, a lacuna de liquidez no meio se tornará instantaneamente um buraco negro que devora as empresas.
O informante ou o caçador? A estratégia de Musk
Compreendendo a vulnerabilidade da indústria, ao reexaminar a repentina mudança de Musk, fica claro que não se trata apenas de um "aviso de risco da indústria", mas sim de um ataque comercial cronometrado com precisão. Porque, nesta crise, Musk é precisamente o maior beneficiário potencial.
Primeiro, vejamos as verdadeiras cartas na manga da SpaceX. Com a integração profunda do negócio de IA em seu departamento de "Super Inteligência" (Super Intelligence, SI), a SpaceX já não é apenas uma empresa de exploração espacial e comunicação via satélite, mas sim um dos gigantes mais ferozes de capacidade de computação de IA do mundo.
Em 21 de outubro, a SpaceX anunciou em seu relatório financeiro do terceiro trimestre de 2026:
- A receita total da SpaceX no terceiro trimestre disparou 161% para 14,575 bilhões de dólares, com um lucro líquido de 4,4 bilhões de dólares;
- Dentre isso, o departamento de super inteligência teve uma receita de 7,56 bilhões de dólares em um único trimestre (crescimento de aproximadamente 830% em relação ao ano anterior), superando historicamente o negócio de conectividade da Starlink (5,248 bilhões de dólares) e o negócio de lançamentos espaciais (1,767 bilhões de dólares), representando mais da metade da receita total da empresa;
- Até o final de setembro, a capacidade de computação nominal da SpaceX atingiu 1,7 gigawatts, com gastos de capital em um único trimestre de 19,59 bilhões de dólares (dos quais 16,44 bilhões de dólares foram destinados ao negócio de SI), e a empresa acabou de concluir um financiamento de 40 bilhões de dólares para chips fora do mercado, para a compra de GPUs da Nvidia que chegarão no primeiro e segundo trimestres do próximo ano.
Colocando esse relatório financeiro na mesa, as três motivações de Musk para atacar os Neocloud ficam claras.
Primeiro, um ataque de desnível no modelo de negócios ------ "eletricidade esperando por cartões" contra "cartões esperando por eletricidade", "alta prima de mercado" contra "contratos de longo prazo a preços baixos".
A maioria dos Neocloud precisa depender de desenvolvedores imobiliários comerciais de terceiros para construir data centers, e para obter empréstimos bancários, são obrigados a assinar contratos de longo prazo de 3 a 5 anos com preços fixos; enquanto no ambiente atual de escassez de capacidade, os contratos de longo prazo assinados anteriormente acabam por garantir margens de lucro baixas.
Por outro lado, a SpaceX, com sua capacidade de integração vertical industrial demonstrada em Memphis e outros locais, está seguindo a rota de "eletricidade esperando por cartões" ------ planejando preparar 20 gigawatts de capacidade elétrica e de refrigeração no próximo ano para corresponder a 10 gigawatts de capacidade de computação. O mais importante é que a SpaceX gera centenas de bilhões de dólares em fluxo de caixa estável e crédito de grau de investimento anualmente através da Starlink e lançamentos de foguetes, não precisando depender de contratos de longo prazo a preços baixos para obter empréstimos bancários. Portanto, quando Musk diz aos concorrentes que têm capacidade de computação encalhada, na verdade está anunciando ao mercado: "Somente aqui temos eletricidade e tomadas disponíveis."
Segundo, guerra psicológica e desmantelamento ------ afastando clientes e credores concorrentes.
Como observadores do mercado apontaram, apesar da alta dívida dos Neocloud, enquanto os clientes continuarem a fazer pedidos e o fluxo de caixa operacional mantiver um alto crescimento, a maioria dos principais jogadores ainda tem a chance de usar o tempo para superar a crise.
A astúcia de Musk está em que, embora ele pareça estar desmerecendo a cadeia de financiamento dos Neocloud, na verdade está intimidando os clientes e credores a montante dos Neocloud. Quando o gigante tecnológico mais influente do mundo afirma publicamente que "mais de 200 novos fornecedores de nuvem vão morrer como guppies" e que "o mercado de dívidas está fechado", qual empresa de modelos grandes ou cliente corporativo ainda se atreveria a confiar seus negócios de capacidade de computação, que são uma questão de vida ou morte, a um novo fornecedor de nuvem que "pode explodir a qualquer momento"? Uma vez que os clientes, por medo, se voltem para a SpaceX, ou que os bancos apertem ainda mais o financiamento, os Neocloud que poderiam sobreviver também se verão forçados a enfrentar a realidade da falta de liquidez.
Terceiro, uma batalha de posições na cadeia industrial ------ Jensen Huang certamente deseja que todos os compradores sobrevivam, mas Musk só quer que os concorrentes morram mais cedo.
Comparando as declarações de Musk com as de Jensen Huang, CEO da Nvidia, alguns dias antes, a sutileza do jogo comercial se torna ainda mais evidente. Justo quando as ações da CoreWeave despencavam em meados de outubro, Huang, que possui cerca de 10% das ações da CoreWeave, imediatamente saiu em defesa, enfatizando que a demanda por Neocloud está explodindo e que os problemas financeiros acabarão sendo resolvidos.
A diferença de atitude entre Musk e Huang é simples. Huang é o "vendedor de pás", ele precisa que todos os Neocloud que compram cartões sobrevivam para manter a alta margem e a ecologia diversificada de compradores da Nvidia; enquanto Musk é tanto um comprador superpoderoso de chips quanto um vendedor direto de capacidade de computação. Se os concorrentes falirem, não apenas a cota de chips de alta qualidade da Nvidia que eles deixarem para trás será absorvida pela SpaceX, mas também os inquilinos de alta capacidade que sobram serão forçados a se voltar para a SpaceX.
Quanto a Chamath, que sempre esteve "cantando em dueto" com Musk, ele também havia declarado publicamente em agosto que ele e seus parceiros já haviam adquirido quase 6 gigawatts de capacidade de energia da rede elétrica e capacidade de geração atrás do medidor, que serão conectados em etapas de agora até 2029. Em outras palavras, Chamath está segurando quase 6 gigawatts de terrenos de data centers energizados à venda ------ quanto mais ele enfatiza o pânico de "cartões esperando por eletricidade" em 2027, mais ele poderá vender sua "terra energizada" a preços exorbitantes.
Preço --
A IA pode não enfrentar um inverno, mas a infraestrutura de capacidade precisa de uma reestruturação
É importante notar que a afirmação de Musk de que "o mercado de dívidas está completamente fechado" ainda tem um certo exagero. Pouco antes de suas declarações, a Nebius havia acabado de garantir um empréstimo de 3,5 bilhões de dólares liderado pelo Citigroup, e a Lambda também obteve um financiamento de grau de investimento de 1 bilhão de dólares no início do mês. O capital não fugiu do campo de infraestrutura de IA, mas a era de despejo indiscriminado de dinheiro realmente chegou ao fim.
Mas é inegável que a tsunami de opiniões provocada por Musk está acelerando a mudança estrutural do mercado de capacidade de IA entre o final de 2026 e 2027.
Nesta reestruturação, os critérios de avaliação do mercado de capitais para empresas de capacidade mudaram silenciosamente, passando de um foco exclusivo no crescimento de pedidos acumulados para uma avaliação brutal da capacidade de pagamento e do prazo de fluxo de caixa. Gigantes multifuncionais com fluxo de caixa independente não relacionado à IA e classificação de grau de investimento ainda podem pegar emprestados centenas de bilhões de dólares a um custo muito baixo, enquanto os Neocloud que dependem apenas de dívidas para comprar cartões e carecem de capacidade de geração de caixa própria, serão forçados a suportar custos de financiamento punitivos de 12% a 15% ou mais, acabando por se tornar presas para fusões ou liquidações por parte dos gigantes.
Ao mesmo tempo, as barreiras de competição da indústria mudaram completamente de "capturar placas gráficas" para "capturar eletricidade e certeza de entrega". 2027 testará implacavelmente a capacidade de entrega de todos os grandes fornecedores de capacidade: quem conseguir resolver direitos de terra, superar a fila de conexão à rede elétrica e entregar rapidamente data centers de alta disponibilidade com eletricidade e refrigeração, colherá os altos prêmios do mercado; ao contrário, acumular muitas placas gráficas de alta qualidade, diante de cláusulas severas de penalidade por inadimplência, se tornará apenas um ativo depreciado.
Sob essa pressão, o grupo de compradores a jusante também está se diversificando; os principais fornecedores de modelos de código fechado estão dispostos a pagar muito para comprar capacidade de computação de alta certeza da SpaceX, enquanto mais empresas tradicionais estão começando a evitar intermediários e construir seus próprios data centers de pequeno e médio porte para operar modelos de código aberto, em busca de segurança de dados e controle de custos.
Em última análise, a "teoria da capacidade encalhada" de Musk não está soando o alarme do inverno para a indústria de IA, mas, ao contrário, anuncia a transição da capacidade de IA de "alavancagem de terrenos de PPT" para um novo ciclo de "competição de balanços patrimoniais e capacidade de entrega de indústria pesada". Nesta reestruturação que explodirá completamente em 2027, a demanda ainda é fervente, mas a maioria das fichas "guppy" na mesa de jogo está destinada a ser absorvida pelos grandes tubarões no topo da pirâmide.
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de

O comércio 24 horas é uma necessidade? Análise do ritmo real de negociação dos contratos perpétuos RWA

Morph e Keytom colaboram para expandir pagamentos transfronteiriços com stablecoins

Ciberataque à GMO no Japão: contas de trading devastadas, GMO Coin diz estar poupada
Mark Cuban compara Bitcoin a ações meme

Empresas de tecnologia como a Anthropic consultam líderes religiosos sobre ética da IA

Aviva Investors lança quotas tokenizadas do fundo de liquidez em libras esterlinas na XRP Ledger

Polda Metro Jaya Interrompe Caso de Fraude em Investimento em Criptomoedas de Timothy Ronald

JUST queima 1,88 mil milhões de JST, 19% do fornecimento total
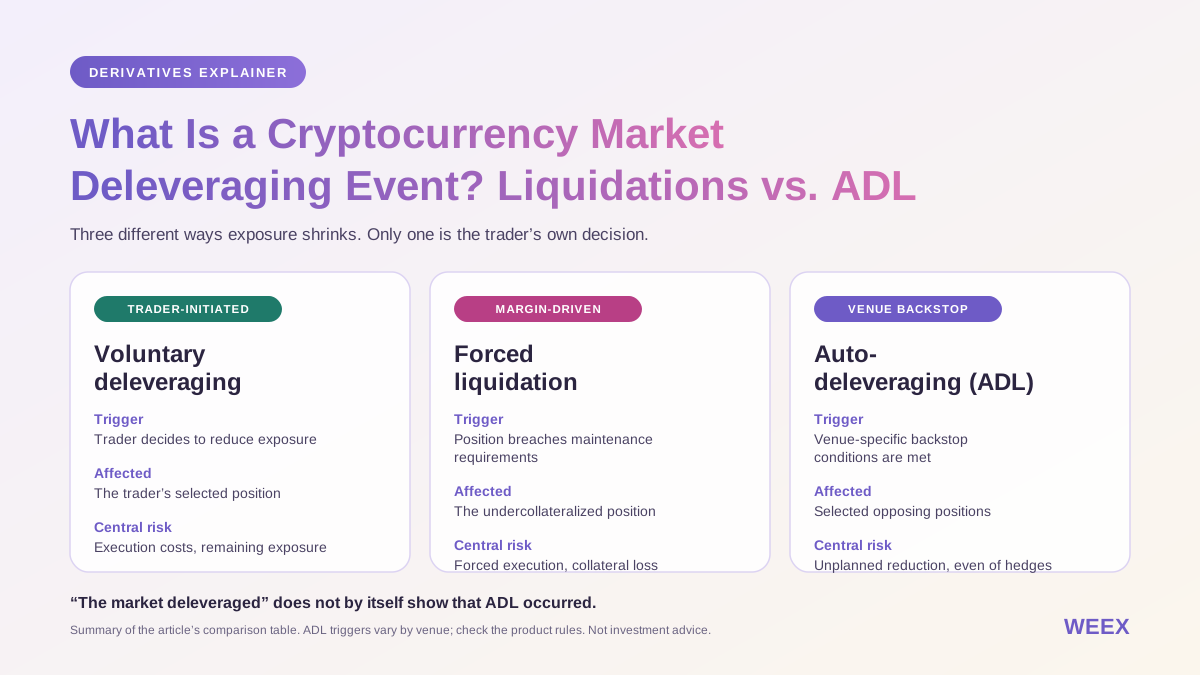
O que é um evento de desalavancagem do mercado de criptomoedas? Liquidações vs. ADL
Compreenda os eventos de desalavancagem no mercado de criptomoedas: liquidação vs. ADL, descidas enganadoras do open interest, riscos de cobertura e verificações a fazer antes de negociar.

Banco Popular da China estabelece facilidade de troca de resgates em grande escala no mercado de dívida não bancária

Consensys alerta sobre riscos de assinatura para operadores de Ethereum eMudhra

A Semana à Frente: 4 momentos importantes para o mercado de criptomoedas

Quem está a deter ações tokenizadas? O número de investidores de retalho é elevado, mas os ativos estão altamente concentrados
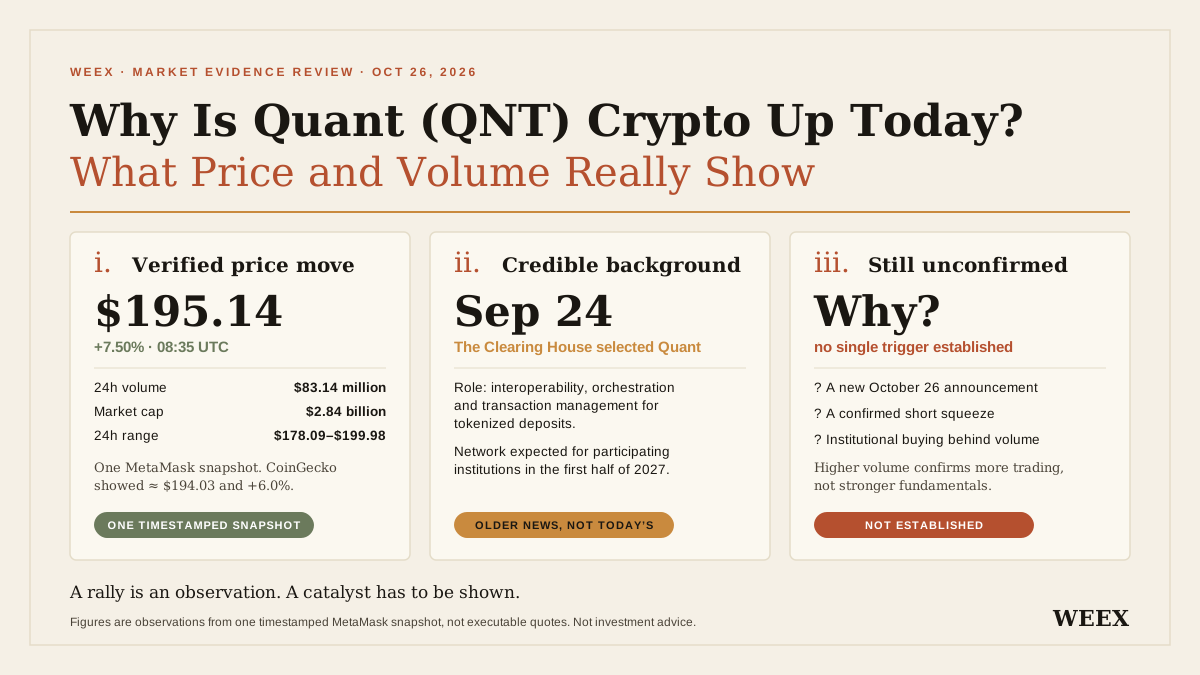
Porque está a criptomoeda Quant (QNT) em alta hoje? O que revelam realmente o preço e o volume
Porque está a Quant (QNT) em alta hoje? Analise os dados de preço e volume, a cronologia da parceria bancária, as premissas sobre a procura do token e os riscos antes de negociar.
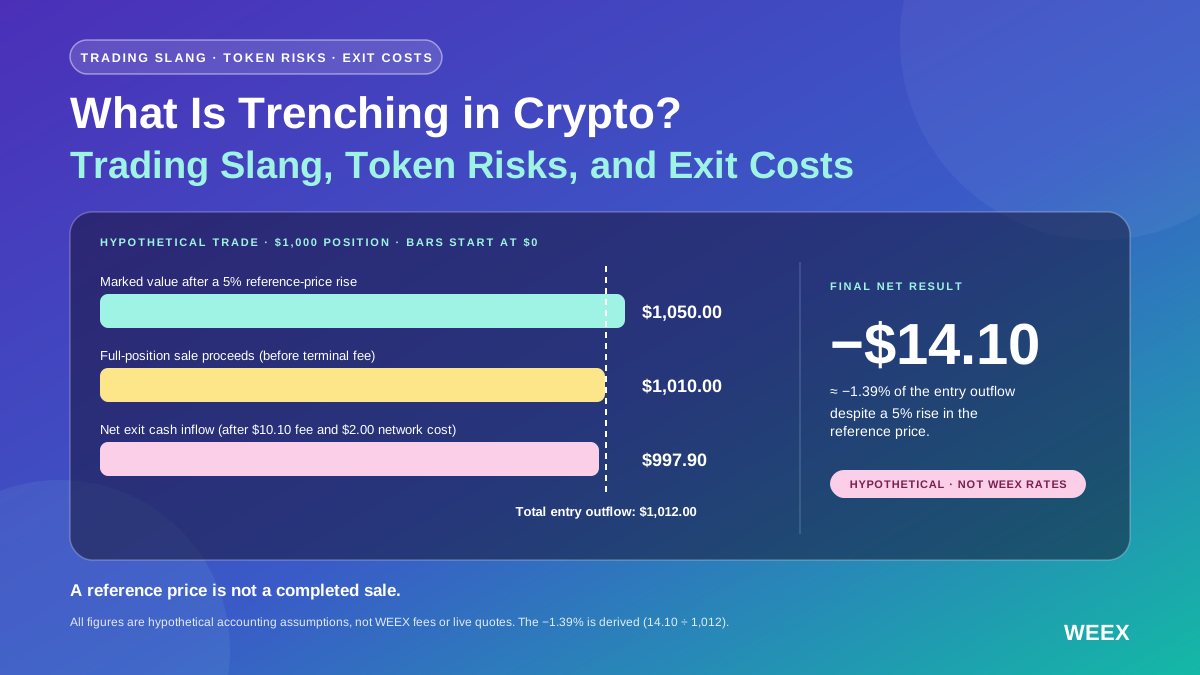
O que é trenching em cripto? Gíria de trading, riscos dos tokens e custos de saída
O que é trenching em cripto? Conheça a gíria, as verificações de tokens, os riscos de liquidez e saiba como um token em alta ainda pode gerar perdas após os custos de trading.

Investigador de segurança usa vulnerabilidade PHP2Shell para invadir site de recompensas, ganhando cerca de 2000 dólares em Bitcoin
Reeleição de Lula provoca pânico no mercado, bolsa brasileira enfrenta risco de circuit breaker

Entidade Alpaca no Médio Oriente recebe aprovação preliminar da FSRA de Abu Dhabi

Soneium lança token nativo SONEIUM, focando na tokenização de IP

Ataque de Governança do X100: O que o roubo revela sobre a indústria?

Uma baleia do ICO move 5 000 ETH para plataformas centralizadas

Lei da Carolina do Norte sobre reembolsos em quiosques de criptomoedas: quem é elegível e quando se aplica?
Saiba mais sobre a lei da Carolina do Norte relativa a reembolsos em quiosques de criptomoedas: a data de entrada em vigor 01/2027, quem é elegível, os prazos para comunicar fraudes e os documentos que as vítimas devem guardar.

AI reduz drasticamente o custo de encontrar vulnerabilidades, dividindo a indústria de criptomoedas em duas facções
55% dos Bitcoins em endereços desconhecidos

FCA propõe verificações aprimoradas para carteiras pessoais na orientação sobre criptomoedas
Ethereum: Glamsterdam adiado após riscos detectados em 13 contratos

Quem está a ganhar dinheiro com o dólar digital? A partilha de lucros entre emissores de stablecoins, distribuidores e prestadores de serviços de pagamento

House of Doge termina autorização do Dogecoin, troca CEO e planeia adquirir a McQueen Labs

Tiger Research pede um quadro regulatório para contratos de emissores de market makers de criptomoedas

Google DeepMind lança XYEval para avaliar a conformidade de agentes com conselhos enganosos
O comércio 24 horas é uma necessidade? Análise do ritmo real de negociação dos contratos perpétuos RWA
Morph e Keytom colaboram para expandir pagamentos transfronteiriços com stablecoins
Ciberataque à GMO no Japão: contas de trading devastadas, GMO Coin diz estar poupada
Mark Cuban compara Bitcoin a ações meme
Empresas de tecnologia como a Anthropic consultam líderes religiosos sobre ética da IA
Aviva Investors lança quotas tokenizadas do fundo de liquidez em libras esterlinas na XRP Ledger
Conteúdos
Últimos artigos


Últimas listagens de moedas na WEEX


