
Qual é o conselho de Warren Buffett para investir no S&P 500? Principais lições para mercados voláteis

 Avaliar no Google


O conselho de Warren Buffett sobre investir no S&P 500 é simples, mas muitas vezes demasiado simplificado: para um investidor de longo prazo que consiga suportar grandes quedas do mercado de ações, a opção é usar um fundo de índice S&P 500 de custos muito baixos, em vez de tentar escolher ações vencedoras ou gestores dispendiosos. Na carta da Berkshire Hathaway de 2013, Buffett instruiu o administrador da herança da mulher a investir 90% num fundo de índice S&P 500 de baixo custo e 10% em obrigações do Tesouro dos EUA de curto prazo.
A importante ressalva editorial é que a divisão 90/10 de Buffett não é uma ordem para todos os investidores copiarem cegamente. Trata-se de um plano com elevada exposição a ações, destinado a dinheiro com um horizonte longo, uma forte tolerância à volatilidade e sem necessidade de ser levantado em breve. A lição duradoura não é «compre o S&P 500 independentemente das suas circunstâncias». É: reduza os custos, detenha participações diversificadas em empresas produtivas e crie um plano que consiga seguir mesmo quando o mercado se torna desconfortável.
Qual é o conselho de Warren Buffett sobre fundos de índice S&P 500?
O conselho mais conhecido de Buffett sobre fundos de índice surgiu na carta aos acionistas da Berkshire Hathaway de 2013, publicada em 02/2014. Escreveu que o administrador responsável pelo dinheiro que tencionava deixar à mulher deveria colocar 10% em obrigações do Estado de curto prazo e 90% num fundo de índice S&P 500 «de custos muito baixos», recomendando especificamente a Vanguard.
A escolha foi deliberada. Buffett entendia que a maioria dos investidores não profissionais não precisa de identificar empresas individuais, prever as condições económicas ou pagar comissões de gestão elevadas para participar no crescimento a longo prazo das empresas dos EUA. Na carta da Berkshire de 2016, reiterou a sua recomendação habitual de um fundo de índice S&P 500 de baixo custo e criticou as frequentes alterações de carteira motivadas por comissões, promovidas por algumas partes do setor de investimento.
Um fundo de índice S&P 500 foi concebido para acompanhar o S&P 500, um índice de 500 empresas líderes dos EUA que, segundo a S&P Dow Jones Indices, abrange aproximadamente 80% da capitalização de mercado disponível nos EUA. Assim, um investidor que compre esse tipo de fundo não está a apostar numa única empresa. Está a obter uma exposição ampla a ações de grande capitalização dos EUA.
A verdadeira lógica por trás do conselho de Warren Buffett sobre fundos de índice
O conselho assenta em quatro ideias interligadas: propriedade, custos, diversificação e comportamento.
| Princípio | O que significa | Por que razão importa em mercados voláteis |
|---|---|---|
| Ser proprietário de empresas, não de manchetes | Um fundo de índice representa participações em muitas empresas em atividade | O foco passa dos preços diários para a propriedade de empresas a longo prazo |
| Manter os custos baixos | As comissões reduzem a parcela dos retornos que o investidor conserva | Os custos são previsíveis, mesmo quando os retornos não são |
| Diversificar de forma eficiente | Um único fundo pode distribuir a exposição por centenas de grandes empresas | A falência de uma única empresa não determina o resultado da carteira |
| Manter o investimento | Um plano só funciona se o investidor o conseguir seguir durante as quedas | Vender em pânico pode transformar volatilidade temporária numa perda permanente |
A parte mais mal compreendida é «manter o investimento». Buffett não quer dizer que os investidores devam ignorar todas as realidades financeiras pessoais. Quer dizer que devem evitar criar um plano de investimento que dependa de prever o próximo movimento do mercado.
Esta distinção é importante. Uma pessoa que esteja a poupar para comprar casa no próximo ano, a pagar propinas ou a viver dos rendimentos de uma carteira não está na mesma situação de alguém que investe parte de cada salário para a reforma, a várias décadas de distância. O Investor.gov também salienta que a alocação de ativos deve refletir o horizonte temporal e a tolerância ao risco do investidor.
A regra 90/10 é uma instrução para um fundo fiduciário, não uma fórmula universal para carteiras
«Invista 90% em ações e 10% em obrigações» dá um título simples, mas o contexto é crucial. Buffett estava a dar instruções para um fundo fiduciário específico, criado para a mulher. Essa carteira tinha um objetivo de longo prazo e não precisava de resolver todos os desafios fiscais, de rendimento, liquidez ou reforma de cada investidor.
Uma alocação de 90% em ações pode sofrer quedas acentuadas. A parcela em obrigações do Estado de curto prazo oferece liquidez e alguma estabilidade, mas não elimina o risco do mercado de ações. Também não substitui um fundo de emergência.
A melhor forma de interpretar a ideia 90/10 é como um princípio de conceção:
| Necessidade do investidor | O que sugere o modelo de Buffett | O que não sugere |
|---|---|---|
| Crescimento a longo prazo | Uma exposição ampla e de baixo custo a ações pode ser útil | Que os retornos serão estáveis ou garantidos |
| Necessidades de despesa a curto prazo | Manter o dinheiro necessário fora da exposição volátil a ações | Que todo o dinheiro deve ser investido em ações |
| Ansiedade em relação ao mercado | Usar um processo simples e definido antecipadamente | Que os investidores devem ignorar a sua tolerância real ao risco |
| Cansaço de tomar decisões | Evitar transações desnecessárias e comissões elevadas | Que uma solução de um único fundo serve para todas as fases da vida |
A alocação 90/10 deve, portanto, ser vista como um ponto de referência para investidores com um horizonte longo, e não como um teste de personalidade. Se a queda de uma carteira levasse um investidor a vender no pior momento, a alocação poderá ser demasiado agressiva para essa pessoa — mesmo que a estratégia pareça atrativa numa folha de cálculo.
Preço --
Devo investir agora no S&P 500?
A versão mais útil de «devo investir agora no S&P 500?» é: Este dinheiro destina-se realmente ao longo prazo e consigo mantê-lo investido se o mercado cair pouco depois de comprar?
Ninguém consegue dizer com fiabilidade se hoje é o melhor momento para entrar. Os mercados podem subir depois de uma compra, cair imediatamente ou andar de lado durante longos períodos. Esperar por um momento «seguro» evidente cria muitas vezes outro risco: manter o dinheiro em numerário enquanto se adia repetidamente um plano que deveria capitalizar ao longo de vários anos.
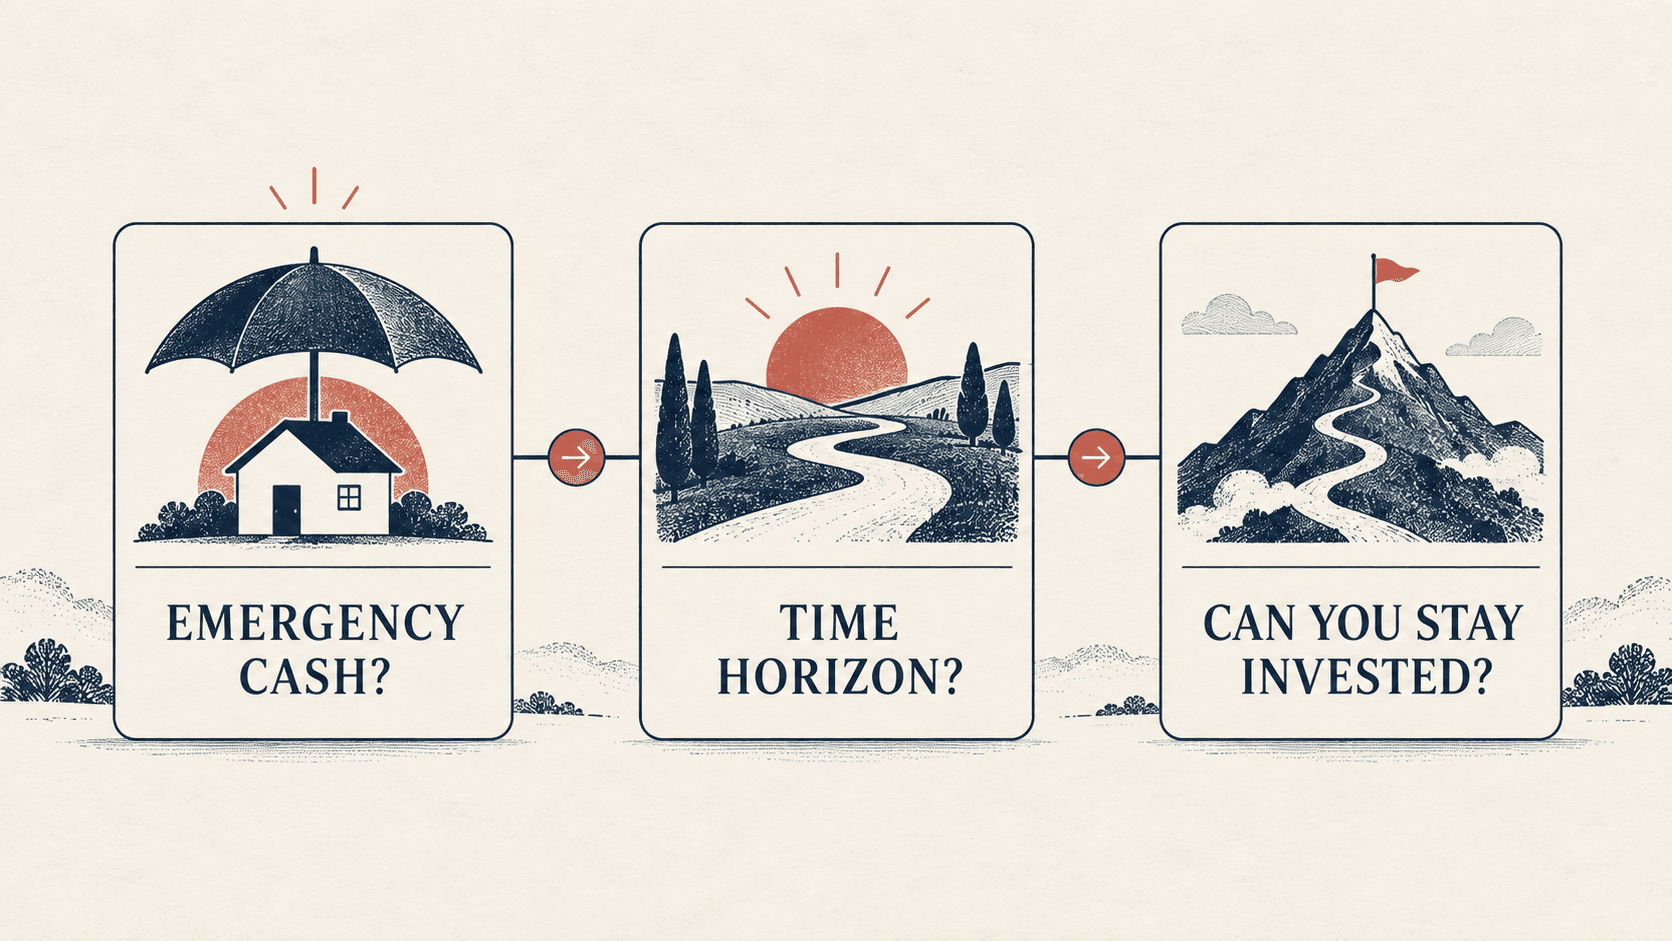
Um quadro prático para tomar decisões é mais útil do que uma previsão do mercado.
| Pergunta | Uma resposta «Sim» aponta para | Uma resposta «Não» pode significar |
|---|---|---|
| Tenho dinheiro de emergência separado deste investimento? | Maior capacidade para suportar a volatilidade do mercado | Criar uma reserva em numerário antes de assumir risco de mercado |
| Este dinheiro destina-se a um objetivo a vários anos de distância? | A exposição a ações poderá adequar-se melhor ao objetivo | Considerar opções menos voláteis para prazos curtos |
| Consigo aceitar uma queda significativa sem vender? | Uma alocação elevada a ações poderá ser viável | Reduzir o risco até o plano se tornar comportável |
| Estou a escolher um fundo diversificado e de baixo custo? | Alinhamento com o princípio central de Buffett | Rever o produto, as comissões e o risco de concentração |
| Tenho uma regra para as contribuições ou o reequilíbrio? | Menor dependência das emoções | Criar um processo antes de a volatilidade regressar |
O essencial é não transformar uma verdadeira questão de planeamento numa falsa escolha entre «investir tudo hoje» e «esperar para sempre». Um investidor com um rendimento regular pode optar por contribuições periódicas. O Investor.gov define o investimento periódico como o investimento de montantes iguais a intervalos regulares, independentemente das subidas e descidas do mercado.
Para um montante único, a ponderação é diferente. A Vanguard refere que, historicamente, investir o montante de uma só vez proporcionou retornos mais elevados a longo prazo em muitos cenários de subida do mercado, porque o dinheiro é investido mais cedo, enquanto o investimento periódico pode reduzir o arrependimento relacionado com o momento de entrada para investidores que, de outro modo, evitariam investir por completo. Muitas vezes, a melhor forma de executar o investimento é aquela que impede o abandono de um plano sensato de longo prazo.
O que o conselho de Buffett acerta sobre os mercados voláteis
A volatilidade leva os investidores a acreditar que agir de imediato é sinal de inteligência. Muitas vezes, não é. Uma queda do mercado dá razões convincentes para esperar; uma subida dá razões convincentes para comprar. Ambas as reações podem transformar a carteira numa sucessão de decisões emocionais.
A abordagem de Buffett aos fundos de índice coloca a ênfase noutro ponto. Pede ao investidor que decida a alocação, os custos e o horizonte temporal antes da chegada do momento de tensão.
Isso traz três vantagens práticas.
Em primeiro lugar, reduz o número de previsões necessárias. O investidor não precisa de identificar a próxima ação vencedora, prever a próxima recessão ou determinar o ponto exato mais baixo do mercado.
Em segundo lugar, mantém as comissões visíveis. A opinião de Buffett sobre fundos de baixo custo não é apenas uma questão estética. Cada euro pago em comissões de gestão é um euro que deixa de estar investido. A Vanguard também salienta que custos de investimento mais baixos deixam mais dinheiro a trabalhar para o crescimento a longo prazo.
Em terceiro lugar, trata o comportamento do investidor como uma variável de investimento. Uma carteira teoricamente ideal não é útil se o seu proprietário a abandonar depois da primeira grande queda. A simplicidade é valiosa porque pode facilitar a disciplina.
O que o conselho de Buffett não resolve
Um fundo de índice S&P 500 de baixo custo está diversificado por muitas empresas, mas não por todas as regiões, classes de ativos ou estilos de mercado. Continua fortemente ligado a ações de grande capitalização dos EUA e é ponderado pela capitalização de mercado, o que significa que as maiores empresas têm a maior influência no desempenho.
Também não resolve:
- a necessidade de poupanças de emergência;
- as decisões relativas à gestão da dívida;
- os levantamentos de rendimentos na reforma;
- o planeamento fiscal;
- as preferências de diversificação internacional;
- a exposição da carteira a obrigações, numerário ou outras classes de ativos;
- a questão de saber se o investidor consegue lidar com quedas do mercado de ações.
Não são notas de rodapé insignificantes. Determinam se uma determinada alocação se adequa à vida de uma pessoa, em vez de simplesmente corresponder a uma citação de um investidor admirado.
Uma pessoa próxima da reforma poderá precisar de um plano mais deliberado para os fluxos de caixa e os levantamentos. Alguém que esteja a investir para um objetivo a alcançar dentro de vários anos poderá não conseguir esperar durante uma queda prolongada das ações. Por outro lado, um investidor jovem, com rendimentos estáveis e um horizonte de várias décadas, poderá estar mais preocupado com o risco de nunca começar do que com as flutuações de curto prazo.
Uma estratégia de investimento de longo prazo melhor do que procurar o momento perfeito para entrar
A lição mais importante da abordagem de Buffett é a disciplina no processo. Uma estratégia de investimento duradoura de longo prazo pode assentar em quatro regras.
1. Separe o dinheiro para despesas do dinheiro para investir
Não use dinheiro necessário para despesas previsíveis a curto prazo como se fosse capital de longo prazo. A capacidade de manter o investimento depende, em parte, de não ser obrigado a vender durante um mercado em queda.
2. Escolha a alocação antes de o mercado a pôr à prova
Registe que parcela da sua carteira deve estar em ações, obrigações e numerário, com base no seu horizonte temporal e na sua capacidade para assumir riscos. Depois, decida o que justificaria uma alteração: um acontecimento da vida, a data de um objetivo ou uma revisão planeada — não uma semana assustadora de manchetes sobre o mercado.
3. Mantenha o produto simples e os custos visíveis
O investidor deve compreender que índice um fundo acompanha, qual é o seu rácio de despesas, se é um ETF ou um fundo de investimento, como trata os dividendos e que regras fiscais ou relativas à conta se aplicam na sua jurisdição. «Fundo de índice» é uma categoria, não uma garantia de que todos os produtos são intercambiáveis.
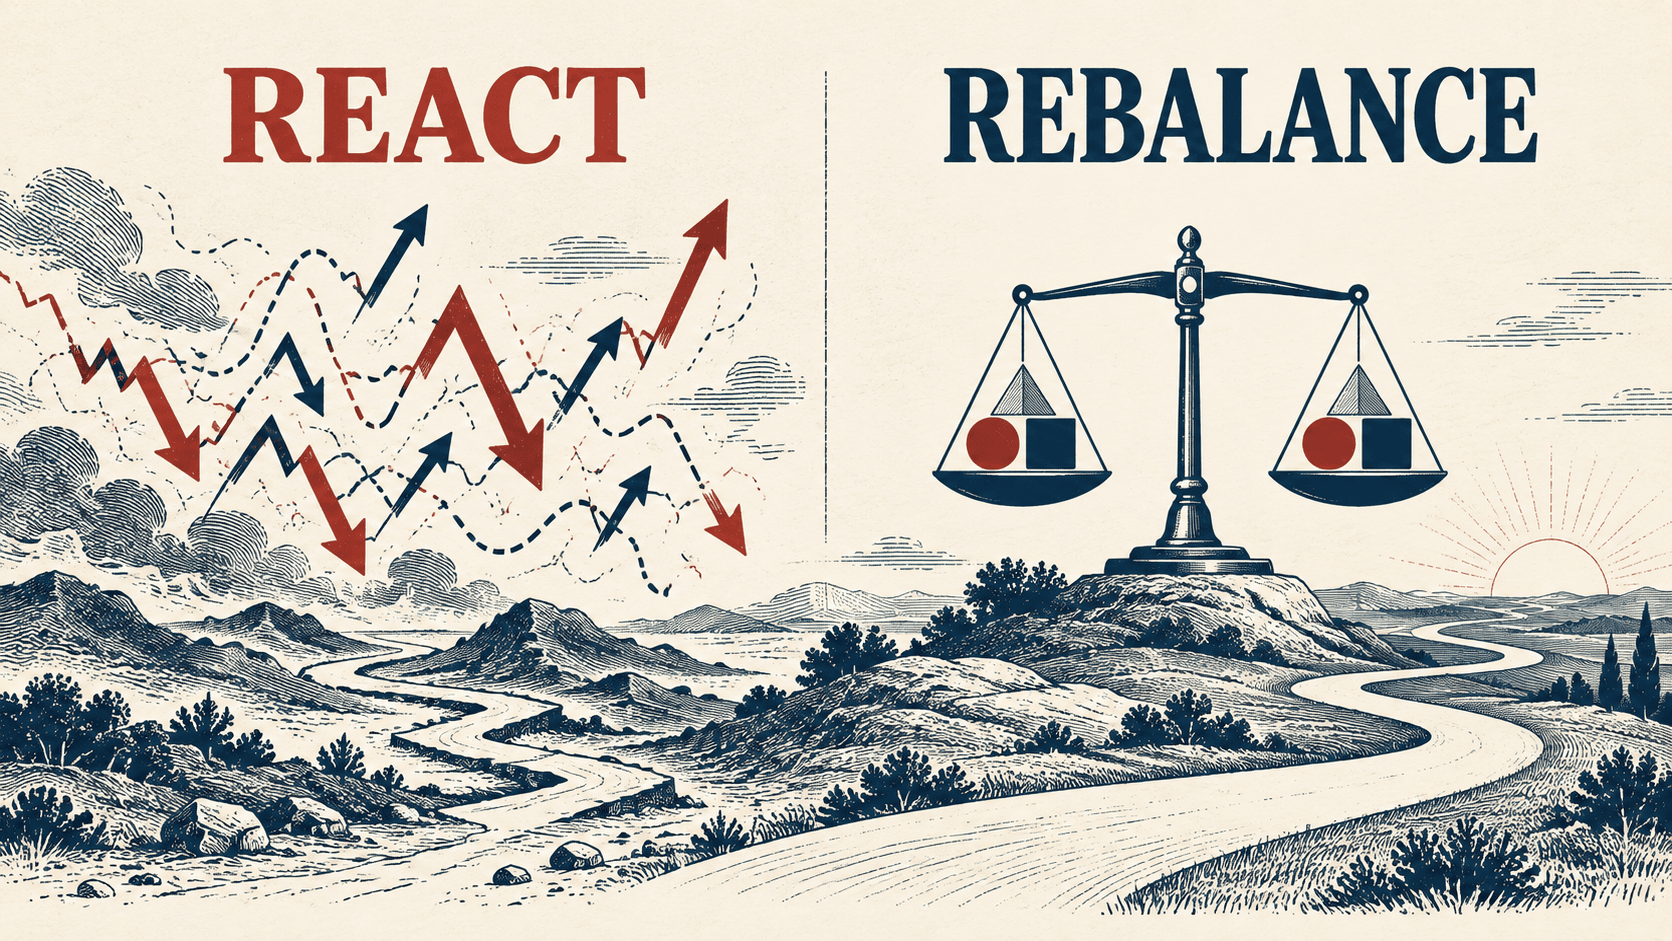
4. Reequilibre em vez de fazer previsões emocionais
Reequilibrar significa aproximar novamente as alocações do objetivo escolhido depois de os movimentos do mercado alterarem a composição da carteira. É diferente de vender por medo. Uma regra de reequilíbrio definida antecipadamente pode levar um investidor a gerir o risco sem fingir que sabe quais serão os preços amanhã.
Por que razão «não fazer nada» é, por vezes, uma decisão ativa
Durante um mercado volátil, «não fazer nada» pode parecer passivo. Numa carteira bem concebida, pode ser o resultado de trabalho ativo feito anteriormente: constituir uma reserva de emergência, escolher uma alocação, selecionar um fundo de baixo custo, definir regras para as contribuições e determinar quando é adequado reequilibrar.
Essa é a vantagem comportamental inerente ao conselho de Buffett. Não se trata de escolher ações secretas. Trata-se de recusar confundir atividade com progresso.
A estratégia perde força quando os investidores a usam como desculpa para não reverem as suas necessidades financeiras. Torna-se sólida quando a usam para impedir que o ruído de curto prazo se sobreponha a um plano concebido para um horizonte longo.
A nossa opinião: a lição valiosa é a disciplina, não a divisão exata 90/10
O conselho de Buffett sobre o S&P 500 é mais forte quando entendido como um argumento contra a complexidade desnecessária, as comissões elevadas e o teatro de tentar antecipar o mercado. É mais fraco quando transformado num slogan que apaga as necessidades de dinheiro, o horizonte temporal e a capacidade de tolerar perdas de um investidor.
Para mercados voláteis, a interpretação ponderada é clara: crie uma alocação com a qual consiga viver, use uma exposição diversificada e de baixo custo quando fizer sentido e deixe que o reequilíbrio — e não o pânico ou a euforia — determine o passo seguinte. Copiar a percentagem exata de Buffett sem copiar a paciência e a preparação que lhe estão subjacentes é não perceber o essencial.
Perguntas frequentes
1. Qual é a regra de investimento 90/10 de Warren Buffett?
A abordagem 90/10 de Buffett refere-se à sua instrução para que 90% do dinheiro no fundo fiduciário da mulher fosse investido num fundo de índice S&P 500 de custos muito baixos e 10% em obrigações do Tesouro dos EUA de curto prazo.
2. Warren Buffett recomenda um fundo de índice S&P 500?
Sim. Buffett recomendou repetidamente um fundo de índice S&P 500 de baixo custo para muitos investidores não profissionais, porque proporciona uma exposição ampla a ações sem exigir a seleção de títulos nem comissões de gestão elevadas.
3. Devo investir agora no S&P 500 ou esperar por uma queda do mercado?
A resposta depende menos de uma previsão de curto prazo e mais de saber se o dinheiro se destina ao longo prazo, está separado das poupanças de emergência e será investido através de um plano que consiga manter durante as quedas. Ninguém consegue identificar com fiabilidade o momento perfeito para entrar.
4. É seguro investir num fundo de índice S&P 500?
Um fundo de índice S&P 500 distribui a exposição por muitas grandes empresas dos EUA, mas ainda pode cair acentuadamente por ser um investimento em ações. A diversificação reduz o risco de uma única empresa; não elimina o risco de mercado.
5. A carteira 90/10 de Buffett é adequada para reformados?
Não automaticamente. Os reformados poderão ter de considerar as necessidades de rendimento, o momento dos levantamentos, os impostos, os custos de saúde e o risco da sequência de retornos. Uma alocação de 90% em ações pode ser demasiado volátil para algumas situações de reforma.
Fontes
- Berkshire Hathaway, Carta aos acionistas de 2013, publicada em 28/02/2014.
- Berkshire Hathaway, Carta aos acionistas de 2016, publicada em 25/02/2017.
- S&P Dow Jones Indices, visão geral do índice S&P 500®, consultada em 07/10/2026.
- Comissão de Valores Mobiliários dos EUA, Investor.gov, Investimento periódico, consultado em 07/10/2026.
- Vanguard, Como investir um montante único, consultado em 07/10/2026.
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de

Michaël van de Poppe vê quatro tendências em criptomoedas: IA, Ethereum, Sui e ativos digitais

Lightning Labs abre Wavelength, agentes de IA podem pagar autonomamente com Bitcoin

Ethereum regista um sinal visto antes do salto de junho; será que a história se repetirá?

Sam Price acompanha os principais eventos económicos desta semana

Chamath Palihapitiya prevê hack de bitcoin e valor a zero

Ripple e Arf lançam financiamento de liquidação RLUSD para pagamentos transfronteiriços

Evernorth segue o exemplo de Michael Saylor com novo plano de financiamento de $80 milhões em XRP

Curva de Coppock e criptotrading: como usar o indicador de reversão de tendência

Teste do Cardano Hydra Mostra Aumento de 1,9x na Capacidade

Bitcoin regista a Constituição dos EUA... Desta vez, uma misteriosa cifra foi gravada

Dados de clientes vazados na fabricante de carteiras de criptomoedas após ataque a loja online

Os fundos de hedge detêm 2 biliões de dólares em dívida dos EUA, mas a sua próxima negociação pode exigir menos obrigações

Cardano Lança Testnet Dijkstra a 21 de Outubro

Semanal: roubo de $68.000 a um ucraniano no Trust Wallet, processo da Circle contra Trump por $2 bilhões nos EAU e atualização histórica da Solana

Galaxy Research revela que inscrições em Bitcoin são testes de script
Tether Ganha Apoio de 15 Participantes da Indústria de Mineração para Ferramenta de Automação Aberta
Plano de financiamento de 40 mil milhões de dólares da SpaceX enfrenta obstáculos, investidores reavaliam riscos
Gestor da Ripple afirma que a filtragem contra fraudes pode prejudicar a liberdade de expressão

Tom Lee alerta que a transformação bancária em criptomoedas pode levar a preconceitos cognitivos
Electrum Lança a Versão 4.8.3 para Corrigir Falha na Carteira de Bitcoin

Cripto: As transferências do Canadá para três países asiáticos disparam 141%

ETH chega ao fim do desleverage, com uma perda de 54 mil milhões de dólares em valor de mercado

A IA não trouxe retorno para empresas não tecnológicas nos EUA

Detectados 28 mensagens poéticas misteriosas na rede Bitcoin em 12 dias
Reino Unido prepara-se para lidar com acidentes graves de AI Agent, que tipo de plano de contingência as empresas precisam?

[Crime de Cripto] A morte súbita do CEO de uma bolsa em ascensão... A chocante verdade revelada em seguida

Yapeswap sofre ataque com perdas de cerca de 21.900 dólares, atacante assume permissões chave

Co-fundador da Solana propõe a construção de um oráculo nativo com distribuição baseada no peso de staking

SemiAnalysis: Desafios no financiamento e na cadeia de suprimentos da infraestrutura de IA

Dessa, a Voz de IA da Block que Ri e Chora como um Humano
Michaël van de Poppe vê quatro tendências em criptomoedas: IA, Ethereum, Sui e ativos digitais
Lightning Labs abre Wavelength, agentes de IA podem pagar autonomamente com Bitcoin
Ethereum regista um sinal visto antes do salto de junho; será que a história se repetirá?
Sam Price acompanha os principais eventos económicos desta semana
Chamath Palihapitiya prevê hack de bitcoin e valor a zero
Ripple e Arf lançam financiamento de liquidação RLUSD para pagamentos transfronteiriços
Conteúdos
Últimos artigos


Últimas listagens de moedas na WEEX


