
Отчет Bitwise: Биткойн может стать самым прибыльным мейнстримным активом следующего десятилетия

 Оценить в Google



Bitwise обновляет долгосрочную целевую цену Биткойна: 1,6 миллиона долларов к 2036 году, с ожидаемой годовой доходностью 34,3%.
Автор: Bitwise
Составил: Лаффи, Foresight News
28 октября инвестиционная компания Bitwise по криптовалютам опубликовала свой отчет о долгосрочных предположениях капитального рынка для Биткойна в этом году, повысив целевую цену Биткойна в 2036 году до 1,6 миллиона долларов, что соответствует ожидаемой годовой доходности 34,3%. В отчете продолжает использоваться модель оценки прошлого года, корректируя цель из-за расширения размера рынка, доступного через хранение ценности и институциональные инвестиции. Несмотря на падение Биткойна более чем на 50% за последний год, учреждения увеличили свои позиции против тренда, а волатильность постепенно сходит на нет, при этом доля Биткойна на рынке хранения ценности продолжает расти. В отчете также отмечается, что этот прогноз является сценарным, и Биткойн по-прежнему сталкивается с множеством рисков, связанных с регулированием и технологиями. Ниже приведен отредактированный обзор содержания отчета (некоторые материалы были опущены):
Биткойн пережил год крайней волатильности. С пика в октябре 2025 года до минимума в июне 2026 года максимальная просадка составила 53%. Тем не менее, эта производительность все еще соответствует нашим ожиданиям по долгосрочным доходам Биткойна; по сравнению со средней максимальной просадкой исторического цикла более 80%, этот раунд падения значительно сократился. Мы считаем, что это свидетельствует о зрелости Биткойна как актива.
Отложив волатильность цен, Биткойн добился стабильного прогресса за последний год: регуляторная среда продолжает улучшаться, учреждения последовательно принимают его, а глобальный размер рынка активов для хранения ценности продолжает расширяться.
Мы ожидаем, что следующее десятилетие станет золотым веком для Биткойна, движимым тремя основными факторами:
- Биткойн продолжает распределяться учреждениями, что приводит к стабильным чистым притокам капитала в долгосрочной перспективе;
- В условиях высокого государственного долга институциональные инвесторы все больше нуждаются в твердых активах для хеджирования рисков инфляции и обесценивания валюты;
- Общий объем предложения Биткойна ограничен, с почти нулевой эластичностью предложения.
Учитывая эти факторы, мы прогнозируем, что Биткойн станет самым прибыльным мейнстримным институциональным активом в следующем десятилетии, с ценой 1,6 миллиона долларов к 2036 году и десятигодовым составным годовым темпом роста 34,3%. По сравнению с отчетом прошлого года, который предсказывал 1,3 миллиона долларов в 2035 году с годовой доходностью 28,3%, этот прогноз был пересмотрен в сторону повышения. Повышение связано с продолжающимся расширением основного целевого рынка Биткойна, и наша уверенность в долгосрочном пути развития Биткойна еще больше укрепилась.
Мы считаем, что Биткойн будет поддерживать низкую или среднюю корреляцию с другими основными классами активов, такими как акции и облигации. Он по-прежнему будет демонстрировать высокую волатильность, но волатильность продолжит тенденцию к снижению, наблюдаемую за последние 15 лет. Хотя эффект традиционного "четырехлетнего цикла сокращения" Биткойна будет постепенно ослабевать по мере расширения базы инвесторов, он все равно останется циклическим активом и будет испытывать значительные просадки.
В этом отчете прогнозируется, что крупнейшими долгосрочными рисками для Биткойна являются технологические разрушения, вызванные квантовыми вычислениями и математическими прорывами в области ИИ, а также риски, связанные с регулированием и государственной политикой.
Макроэкономические предположения
Биткойн по сути является активом, управляемым макроэкономическими факторами, и макроэкономические условия имеют решающее значение для его долгосрочных предположений о капитальном рынке.
Биткойн часто рассматривается как "цифровое золото"; хотя у него есть и другие применения, и ожидается, что сценарии будущих платежей реализуются, хранение ценности является его основной инвестиционной логикой.
Самые важные макроэкономические переменные сосредоточены на долге, фискальных дефицитах, обесценивании валюты и изменениях статуса доллара как глобальной резервной валюты, которые напрямую определяют институциональный спрос на твердые активы, такие как золото.
Мы считаем, что направление макроэкономических трендов относительно ясно: уровень долга основных стран, включая США, будет ускорять накопление, и долговая нагрузка продолжит сжимать экономику. Как сказал инвестиционный стратег Лин Алден: "Этот поезд нельзя остановить."
В 2026 году ожидается значительное повышение доходности глобальных суверенных облигаций, что указывает на то, что тренд может приближаться к критической точке. При отсутствии сильных ужесточающих мер, поддерживаемых политической поддержкой, многие западные демократии достигли точки невозврата: высокий долг приводит к бремени по процентам, создавая неотвратимую долговую спираль.
В следующем десятилетии, столкнувшись с тяжелым долговым давлением, правительства, вероятно, выберут обесценивание своих валют. Легендарный инвестор хедж-фонда Рэй Далио написал в июне 2025 года: "Когда государственный долг высок, политики склонны снижать процентные ставки и обесценивать валюту, используемую для оценки долга. Делать ставку на этот тренд будет выгодным выбором."
В такой среде твердые активы, такие как Биткойн, станут важной частью инвестиционных портфелей.
Быстрое расширение долга США
Этот год отмечает 250-ю годовщину основания Соединенных Штатов, но фискальная реальность не оптимистична. Вот пять шокирующих фактов о долге США:
- С 1776 по 1976 год США накопили 650 миллиардов долларов долга; сегодня федеральный долг достиг 40,2 триллиона долларов.
- Половина федерального долга была накоплена за последнее десятилетие.
- Долг на душу населения превышает 127 000 долларов для каждого гражданина Америки.
- Федеральный долг достиг 121% от ВВП.
- Годовые процентные выплаты по долгу составляют 1,1 триллиона долларов, что делает его третьим по величине статьей расходов в федеральном бюджете США. Если бы все это было рефинансировано по текущим рыночным ставкам, годовые проценты приблизились бы к 1,5 триллиона долларов.
Общий федеральный долг США, 1966-2026, 19,6 триллиона в 2016 году, 40,2 триллиона в сентябре 2026 года, с удвоением долга за последнее десятилетие. Источник данных: Казначейство США, статистический период с 1966-01-01 по 2026-09-30
Ситуация продолжает ухудшаться
В 2026 финансовом году (заканчивающемся в сентябре) фискальный дефицит США достиг 2 триллионов долларов, увеличившись на 218 миллиардов долларов по сравнению с прошлым годом, превысив прогноз Бюджетного управления Конгресса от февраля на 140 миллиардов долларов. Предвыборные обещания текущего правительства включали сокращение фискальных расходов, но реальность не оправдала ожиданий.
В начале 2025 года Трамп создал Департамент эффективности правительства (DOGE) с целью сократить 2 триллиона долларов государственных расходов, но он тихо завершил свою работу менее чем за год, в конечном итоге достигнув лишь 215 миллиардов долларов сокращений, что составляет всего 10% от цели.
В 2026 финансовом году общие расходы правительства США достигли нового рекорда в 7,4 триллиона долларов, при этом фискальный дефицит составил 6,2% от ВВП. Все это происходит в фазе сильного экономического роста; если экономика впадет в рецессию, масштаб дефицита будет еще более устрашающим.
Общие расходы федерального правительства США по годам, финансовые годы 2016-2026, с 2026 финансовым годом в 7,4 триллиона долларов, увеличением на 386 миллиардов долларов по сравнению с предыдущим годом. Примечание: Финансовый год США начинается 1 октября и заканчивается 30 сентября следующего года. Данные на 2026-09-30, источник: Казначейство США.
Не только США
Высокие долговые нагрузки являются глобальным явлением, при этом развитые экономики, имеющие установленные системы социального обеспечения, наблюдают рост уровня долга. В таблице ниже показаны общий долг, долг/ВВП, годовые дефициты, доходности 10-летних государственных облигаций и изменения по сравнению с предыдущим годом для стран G10.
Эта таблица основана на статистике МВФ на конец 2025 года, включая федеральный, государственный и местный долг, исключая внутренний долг; данные Японии являются оценками МВФ.
Растущий спрос на твердые активы
Инвесторы начали замечать макроизменения, все больше выделяя твердые активы в качестве хеджирования. С 2020 года Биткойн и золото стали лучшими классами активов в мире.
Сила твердых активов не требует экстремальных сценариев, таких как гиперинфляция; достаточно лишь продолжения макроэкономической среды постпандемической эпохи. Рынок активно корректирует свой портфель, увеличивая долю твердых активов. Модель этого отчета предполагает лишь продолжение существующих трендов без предположений о гиперинфляции.
Накопленные доходы и годовые доходности основных классов активов с 1 января 2020 года по 30 сентября 2026 года. Источник данных: Bloomberg, PivotalPath
Резервные активы, покупки золота центральными банками и изменения в глобальном денежном порядке
Еще одним ключевым макроэкономическим трендом является ослабление статуса доллара как глобальной доминирующей резервной валюты. Это отражается в снижении доли доллара в глобальных валютных резервах центральных банков, при этом многие центральные банки увеличивают свои золотые запасы.
Доля доллара в глобальных валютных резервах, 71,0% в 1999 году, 56,7% в июне 2026 года, с накопленным снижением на 14,3 процентных пункта; источник данных: МВФ, на 2026-06-30
В 2025 году чистые покупки золота центральными банками мира достигли 96 миллиардов долларов, что является рекордным уровнем, в четыре раза превышающим объем десятилетней давности, и на 14% больше по сравнению с 2024 годом, темп продолжает ускоряться.
В то же время более дюжины стран, включая Соединенные Штаты, уже выделили резервы Биткойна. Хотя прогресс принятия Биткойна на уровне суверенов был медленным за последний год, он действительно происходит:
- В ноябре 2025 года центральный банк Чехии стал первым центральным банком в Европе, который купил Биткойн, выделив 1 миллион долларов. В апреле 2026 года губернатор публично заявил, что внутренние исследования показали, что выделение 1% от общего портфеля в 180 миллиардов долларов на Биткойн может повысить общие ожидаемые доходы без увеличения риска, назвав Биткойн "активом будущего".
- В октябре 2025 года суверенный фонд Люксембурга стал первым суверенным фондом в еврозоне, который выделил Биткойн ETF, с коэффициентом выделения 1%.
- Deutsche Bank выпустил отчет, в котором предполагается, что как золото, так и Биткойн станут компонентами балансовых отчетов центральных банков к 2030 году.
Хотя это все небольшие шаги, они представляют собой то, что Биткойн постепенно входит в нормальное обсуждение резервных активов центральных банков, очень похоже на процесс принятия Биткойна финансовыми учреждениями пять лет назад.
Годовые чистые покупки золота центральными банками мира (в миллиардах долларов), 2010-2025, с 2025 годом на уровне 96 миллиардов долларов, рост за десять лет в 4,4 раза. Источник: Всемирный совет по золоту, Bloomberg, на 2025-12-31.
Предположения о регуляторной среде
Глобальная регуляторная среда для криптовалют продолжает улучшаться. После выборов в США в 2024 году правительство, противостоящее криптовалютам, уйдет в отставку, и произойдут изменения в руководстве SEC, OCC, CFTC и Казначейства. За последний год регуляторные органы представили несколько дружественных политик, усиливающих институциональную поддержку и облегчая выделение криптовалютных активов.
Этот тренд не ограничивается Соединенными Штатами; положительные изменения также происходят на Ближнем Востоке, в Гонконге и Великобритании. Почти все крупные финансовые учреждения в США разработали планы для крипто-связанных бизнесов. BlackRock, JPMorgan и Morgan Stanley активно участвуют, наряду с множеством компаний и десятками миллионов американцев, что делает трудным полное изменение политики.
Тем не менее, прогресс в регулировании в 2026 году не гарантирован. Ожидаемый законопроект о ясности в криптовалюте не смог продвинуться в Конгрессе, в основном из-за опасений демократов по поводу этических положений законопроекта. Этот неудачный шаг указывает на то, что регуляторные риски останутся реальностью в будущем.
Глобальные крупные учреждения в области криптовалютных бизнесов включают Bank of America, BlackRock, BNY Mellon, Charles Schwab, Citigroup, CME, Deutsche Bank, Deutsche Börse, Fidelity, JPMorgan, Goldman Sachs, HSBC, UBS, Visa, Mastercard и др. Источник данных: корпоративные объявления и презентационные материалы, на 2026-09-30.
Предположения о капитальном рынке Биткойна
Предположения о доходах
Мы считаем, что Биткойн станет самым прибыльным классом активов в мире в следующем десятилетии, с составным годовым темпом роста 34,3%. Существует три основных движущих силы:
1) Институциональный спрос
Биткойн является одним из немногих активов, изначально доминирующих среди розничных инвесторов. Традиционные активы, такие как частный капитал и частный кредит, сначала принимались учреждениями, прежде чем розничные инвесторы начали участвовать; Биткойн – это противоположное.
Всего существует 21 миллион Биткойнов, из которых 96% уже в обращении, в основном принадлежат розничным инвесторам; однако подавляющее большинство учреждений в настоящее время имеют 0% выделения.
Согласно данным Boston Consulting, глобальные активы под управлением учреждений составляют примерно 147 триллионов долларов. Мы прогнозируем, что в следующем десятилетии учреждения выделят 1-5% своих портфелей на Биткойн, что соответствует потенциальному спросу на покупку от 1,5 триллиона до 7,4 триллиона долларов. Между тем, годовой новый выпуск Биткойна составляет всего около 14 миллиардов долларов, создавая значительный разрыв между новым предложением и потенциальным спросом, который будет сбалансирован за счет повышения цен.
Институциональные притоки уже начались. Спотовый ETP Биткойна в США работает менее трех лет, с масштабом управления, достигшим 108 миллиардов долларов, значительная часть средств поступает от учреждений. Мы ожидаем, что притоки ускорятся после 2027 года. В 2026 году несколько ведущих платформ управления активами уже запустили продукты Bitcoin spot ETF, что дополнительно увеличит приток капитала.
2) Высокоограниченное и неэластичное предложение
Общее предложение Биткойна ограничено 21 миллионом, из которых 20,1 миллиона уже в обращении (95,7%). Годовая инфляция составляет всего 0,8%; после сокращения в 2028 году она упадет до 0,4%, а к 2032 году составит 0,2%. Для сравнения, годовая новая инфляция предложения золота составляет около 2%.
Ключевой особенностью является то, что предложение полностью неэластично. Независимо от того, насколько высок спрос или насколько высока цена, больше Биткойнов не будет произведено. Товары, такие как золото и сырая нефть, не могут этого достичь. Сочетание огромного институционального спроса и жесткого предложения формирует основную экономическую логику для оптимистичного взгляда на Биткойн.
3) Постоянные опасения по поводу обесценивания фиатной валюты
Опасения по поводу глобального долга, фискальных дефицитов и обесценивания валюты становятся все более распространенными, при этом рынок ищет твердые активы для хеджирования рисков фиатной валюты. Легендарный инвестор Пол Тюдор Джонс заявил в своей статье "Великая денежная инфляция": "Чтобы выделить корзину твердых активов, если бы мне пришлось выбрать одну ставку, я бы выбрал Биткойн."
Федеральный долг США увеличился на 11,7 триллиона долларов за пять лет, достигнув 40,2 триллиона долларов; годовые процентные выплаты составляют 1,1 триллиона долларов, что делает его третьим по величине статьей расходов в федеральном бюджете.
Согласование институционального спроса, жесткого предложения и опасений по поводу обесценивания фиатной валюты приведет к тому, что Биткойн получит двойную выгоду: во-первых, захватив долю рынка в хранении ценности, и, во-вторых, за счет общего расширения самого рынка хранения ценности.
Модель оценки
Модель оценки Биткойна все еще находится в разработке, и в академической среде нет единого стандарта. Bitwise использует модель общего адресуемого рынка (TAM): оценивая будущий масштаб рынков, которые Биткойн может проникнуть, затем оценивая уровень проникновения и комбинируя фиксированное общее предложение Биткойна для получения цены.
Структура оценки Биткойна Bitwise, разделенная на пессимистичные, базовые и оптимистичные сценарии
Наши результаты:
- Пессимистичный сценарий: 130 686 долларов в 2036 году, годовая доходность 4,6%
- Базовый сценарий: 1 599 766 долларов в 2036 году (примерно 1,6 миллиона долларов), годовая доходность 34,3%
- Оптимистичный сценарий: 3 667 911 долларов в 2036 году, годовая доходность 46,0%
Среди них мы считаем, что базовый сценарий наиболее вероятен. По сравнению с другими институциональными прогнозами: Invesco прогнозирует, что он превысит 1 миллион долларов к 2033 году; Standard Chartered прогнозирует, что он превысит 500 000 долларов к 2030 году; оптимистичный сценарий Ark Invest оценивает около 1,2 миллиона долларов к 2030 году; стратегия Майкла Сэйлора прогнозирует 21 миллион долларов к 2046 году.
Предположения о корреляции
За последнее десятилетие Биткойн поддерживал низкую корреляцию с большинством основных классов активов.
Десятилетняя средняя скользящая корреляция Биткойна с другими активами
Рынковые СМИ часто описывают Биткойн как актив с высоким бета-коэффициентом, сильно коррелирующий с фондовым рынком. На самом деле, 90-дневная скользящая корреляция Биткойна с акциями США редко превышала 0,5 исторически, не достигая "высокой корреляции (>0,75)". Впечатление СМИ возникает из краткосрочных корреляций во время обрушений на медвежьем рынке.
Тем не менее, в последние годы корреляция между Биткойном и акциями США медленно увеличивалась, что является естественным явлением по мере созревания активов: участие большего числа традиционных инвесторов приведет к небольшому росту корреляции.
Долгосрочная корреляция между Биткойном и казначейскими облигациями США близка к 0, оставаясь между -0,25 и 0,25 большую часть времени, что имеет значение для диверсификации портфеля. Причины таковы:
Одноразовой структурный сдвиг: Биткойн перешел от нишевого актива к мейнстримному альтернативному активу, с миллионами инвесторов, выделяющих Биткойн впервые, что приводит к асимметричным притокам капитала, которые отличаются от двусторонних потоков капитала зрелых активов. Этот эффект ослабнет в будущем, но все равно будет иметь значение.
Разные движущие факторы: акции и облигации в основном движимы экономическим ростом, налоговыми ставками, геополитикой и технологическими достижениями; Биткойн дополнительно подвержен влиянию темпов принятия, регулирования и опасений по поводу обесценивания фиатной валюты. Различия в логике движущих факторов приводят к различным тенденциям доходности.
С другой стороны, корреляция между Биткойном и золотом продолжает расти, достигая исторического максимума 0,58 11 сентября 2026 года; по мере того как нарратив Биткойна как актива для хранения ценности становится более распространенным, эта тенденция будет продолжать углубляться.
Предположения о волатильности
За последнее десятилетие волатильность Биткойна продолжала снижаться, и амплитуда волатильности также сократилась, что указывает на то, что риск актива снижается, а база инвесторов становится более разнообразной. Пик недавнего цикла показал 53% откат, по сравнению с историческими откатами более 80%, что еще раз подтверждает эту тенденцию.
Мы считаем, что скорость снижения волатильности будет вдвое ниже исторических темпов, поскольку значительные риски, связанные с регулированием, хранением и ликвидностью, в значительной степени были учтены в ценах. Модель принимает среднее значение текущей волатильности и ожидаемой волатильности в 2036 году, установленное на уровне 27,8% как общее предположение на следующее десятилетие; на самом деле начальная волатильность выше, а затем она будет еще больше снижаться по мере созревания актива.
30-дневная скользящая волатильность Биткойна с 2013 по 2025 год, показывающая общую тенденцию к снижению
Предположения о четырехлетнем цикле сокращения
История Биткойна демонстрирует характеристику четырехлетнего цикла: три года значительного роста, за которыми следует один год значительных коррекций. С календарной точки зрения 2025 год, похоже, нарушает цикл, с годовой доходностью -6%. Однако с точки зрения ценовой траектории циклическая логика все еще сохраняется: 6 октября 2025 года пик составил 126 080 долларов, что является увеличением на 696%, за которым последовал минимум в 58 717 долларов 30 июня 2026 года, что составляет 53,4% откат.
Это самый мелкий откат в истории для медвежьего рынка; если низкая точка будет подтверждена, это будет очень важным сигналом для перехода Биткойна к институциональному активу.
Основные силы, движущие четырехлетним циклом, ослабевают, но "четырехлетний цикл" уже глубоко укоренился в психологии инвесторов. Мы считаем, что циклический эффект ослабнет, но не исчезнет полностью.
Логарифмический график доходности Биткойна в каждом бычьем и медвежьем цикле, с максимальными откатами: 86%, 84%, 77% и 53% в этом цикле.
Биткойн против традиционных активов: Сравнение долгосрочных предположений о капитальном рынке
Bitwise интегрирует последние предположения о капитальном рынке от JPMorgan, PGIM, BlackRock и Vanguard, организуя десятилетние ожидания для основных классов активов в качестве сравнительного эталона.
Прогнозы для различных активов на следующее десятилетие (2026-2036)
Цена --
Риски и соображения
У Биткойна относительно короткая история, высокая волатильность, постоянно меняющаяся регуляторная среда, и институциональное принятие все еще находится на ранних стадиях, с основной технологией, возникшей в 2008-2009 годах. Все эти факторы способствуют значительной неопределенности в долгосрочных прогнозах. Основные риски включают:
- Ограниченные исторические образцы. Биткойн начал крупномасштабную публичную торговлю только в 2010 году, институциональные продукты появились в 2014 году, а спотовые ETP не будут запущены до 2024 года. Доступно не так много данных для обратного тестирования. Будущие макроэкономические условия, регулирование и рыночные структуры могут претерпеть значительные изменения, и историческая производительность может быть неповторимой.
- Регуляторные и законодательные риски. Глобальные правила, касающиеся криптовалют, все еще незрелые, и значительные изменения могут произойти в любое время, с возможными как положительными, так и отрицательными последствиями. В настоящее время дружественная регуляторная среда может не сохраняться в будущем.
- Институциональное, корпоративное и суверенное принятие – это новая тенденция. Биткойн изначально доминировал среди розничных инвесторов, и вход учреждений и правительств является относительно новым явлением, что не может гарантировать непрерывность тренда.
- Технологические риски и риски квантовых вычислений. Биткойн зависит от базового кода, который требует постоянной итерации. Прорывы в математике, ускоренные квантовыми вычислениями и ИИ, могут представлять угрозу на криптографическом уровне. В будущем Биткойн может потребовать значительных обновлений для перехода на квантово-устойчивую криптографию; сам процесс обновления несет в себе неопределенности. Даже если протокол завершит обновление, если пользовательские кошельки не перейдут на квантово-устойчивые адреса, активы все равно будут подвержены рискам. Сообщество уже начало соответствующую работу, но многие вопросы остаются нерешенными. Развитие ИИ ускорит риск криптографических прорывов.
Кроме того, макроэкономические условия, механизмы торговли и безопасность самоуправления также представляют собой риски. Этот отчет лишь перечисляет ключевые неопределенности и не представляет собой исчерпывающий список всех рисков.
Заключение
Всего за 17 лет Биткойн вырос с нишевой инвестиции до актива стоимостью 1,7 триллиона долларов, исследуемого и выделяемого ведущими глобальными учреждениями. По мере того как все больше учреждений включают Биткойн в свои портфели, высококачественные прогнозы и предположения становятся особенно важными.
Этот отчет предоставляет наши основные долгосрочные суждения:
- 34,3% Ожидаемая годовая доходность: Биткойн, вероятно, станет самым прибыльным мейнстримным активом в мире в следующем десятилетии.
- Волатильность снижается, но все еще самая высокая: хотя волатильность исторически снизилась, она остается самым волатильным мейнстримным активом.
- Ценность диверсификации портфеля: сохраняет низкую или среднюю корреляцию с большинством активов, с увеличенной корреляцией с золотом, что делает его подходящим для диверсификации институционального портфеля.
- Институциональный приток капитала от 1,5 триллиона до 7,4 триллиона долларов: выделение 1-5% портфелей учреждениями приводит к значительному покупательскому давлению.
- Расширяющийся спрос на хранение ценности: государственный долг, фискальная экспансия и чрезмерное предложение денег продолжают подавлять покупательную способность фиатных валют, увеличивая спрос на твердые активы, такие как золото и Биткойн.
- Регуляторная инерция: Уолл-стрит и общий рынок широко принимают криптовалюту, что делает трудным полное изменение существующих благоприятных регуляторных политик.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

ARK Invest купила акции Robinhood на 9,1 миллиона долларов, достигнув шестимесячного рекорда

Игры NFT на фермах вызывают обвинения в плагиате после распродажи Yield Fields

Кэши Ууд покупает акции Circle и продает биткойн ETF

Количество адресов, владеющих стейблкоинами, впервые превысило 300 миллионов

Финансовый обзор недели | Mural завершила раунд финансирования A на 15 миллионов долларов, Tether выступила ведущим инвестором; стартап в области ИИ Tenstorrent завершил раунд E на 1,5 миллиарда долларов

Раунд Tenstorrent сосредоточил 85,1% венчурного капитала в криптоиндустрии

Биткойн-фонды зафиксировали отток 570 миллионов евро 22 октября

Robinhood Chain обошла Ethereum по доходам: 51 против 41 миллиона в третьем квартале

Отчет ARK Invest за третий квартал: токенизация акций способствует росту объемов торгов на блокчейне до 9%

Tether присоединяется к раунду Tenstorrent на $1,5 млрд на фоне роста инвестиций в ИИ

Tether инвестирует в Tenstorrent 1,5 миллиарда долларов в раунде E
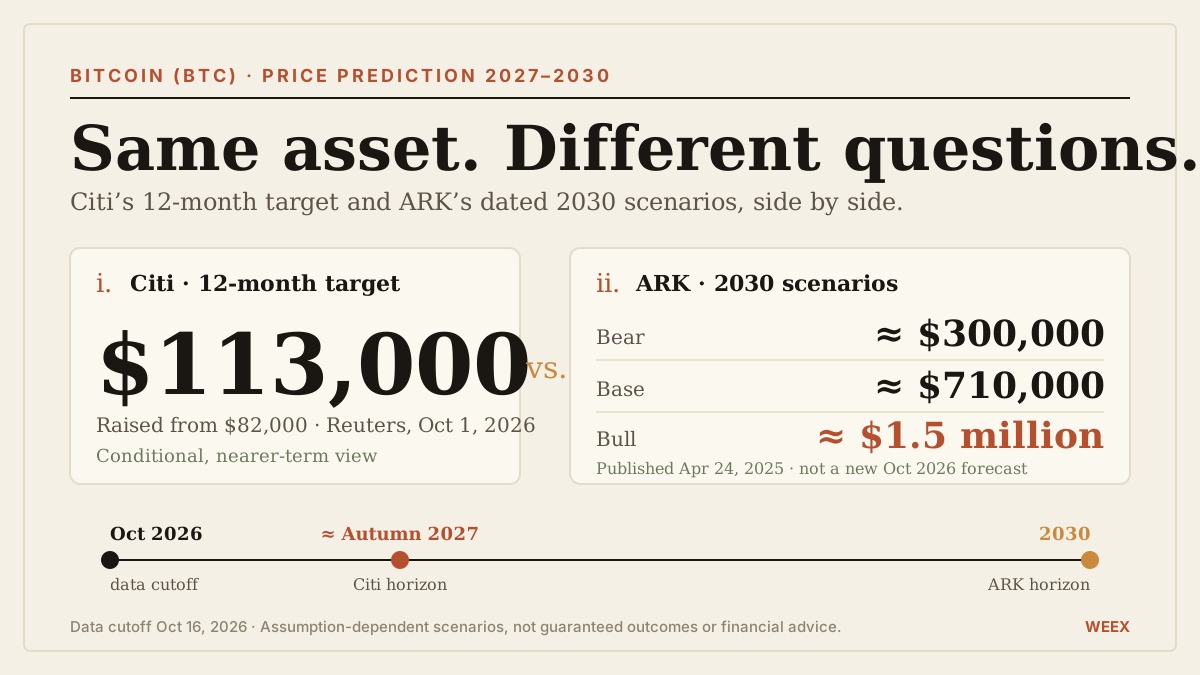
Прогноз цены Биткоина (BTC) на 2027–2030 годы: цель Citi в 113 000 $ и сценарии ARK Кэти Вуд
Прогноз цены Биткоина на 2027–2030 годы: сравниваем цель Citi в 113 000 $ со сценариями ARK с датами публикации, предположениями о спросе, расчетами стоимости и ключевыми рисками.

Кэти Ууд оптимистично смотрит на чипы памяти, Bank of America предупреждает о рисках активов

Кэти Ууд: долгосрочные перспективы роста биткойна несмотря на укрепление доллара
Финансовая неделя | Fission завершила раунд финансирования A на 10 миллионов долларов, Pantera Capital выступила ведущим инвестором; DeepSeek планирует увеличить объем нового финансирования до 100 миллиардов юаней

Потоки биткойнов в США должны стать положительными в 2026 году, сообщает Chainalysis

Сюй Минсин критикует CZ: "Уже подсчитаны убытки от падения 1011?"

Крупные компании хотят ускорить квантовую защиту Биткойна

Объем торгов perpetual контрактов RWA Variational впервые превысил Trade.xyz
ARK Invest сохраняет целевой уровень биткойна в 1 миллион долларов к 2030 году

Лоренцо Валенте из ARK Invest обсуждает пятилетний прогноз для Биткойна

USDe: Почти 70% сокращение от пика через год после 'крушения 1011'

Bitcoin ETF зафиксировали отток в $484,9 миллиона, возглавляемый BlackRock

Джастин Сан анонсирует токенизированные акции на Tron в 2026 году
Second подвергся хакерской атаке, потеряв 0.75 биткойна, средства пользователей не пострадали

USDC: выживание благодаря соответствию, восстановление через листинг

Кэти Ууд: Снижение затрат на ИИ может вызвать благоприятную дефляцию

Кэти Вуд: внимание к потокам средств AI Agent может стать индикатором технологических трендов
Конкуренция в платежных сетях для агентов искусственного интеллекта усиливается

Биткойн по 400 000 долларов: Брайан Армстронг (Coinbase) сохраняет свой курс на 2030 год
ARK Invest купила акции Robinhood на 9,1 миллиона долларов, достигнув шестимесячного рекорда
Игры NFT на фермах вызывают обвинения в плагиате после распродажи Yield Fields
Кэши Ууд покупает акции Circle и продает биткойн ETF
Количество адресов, владеющих стейблкоинами, впервые превысило 300 миллионов
Финансовый обзор недели | Mural завершила раунд финансирования A на 15 миллионов долларов, Tether выступила ведущим инвестором; стартап в области ИИ Tenstorrent завершил раунд E на 1,5 миллиарда долларов
Раунд Tenstorrent сосредоточил 85,1% венчурного капитала в криптоиндустрии


