
Прогноз цены акций SpaceX (SPCX) на 2027 год: насколько рост Starlink компенсирует расходы на ИИ?

 Оценить в Google


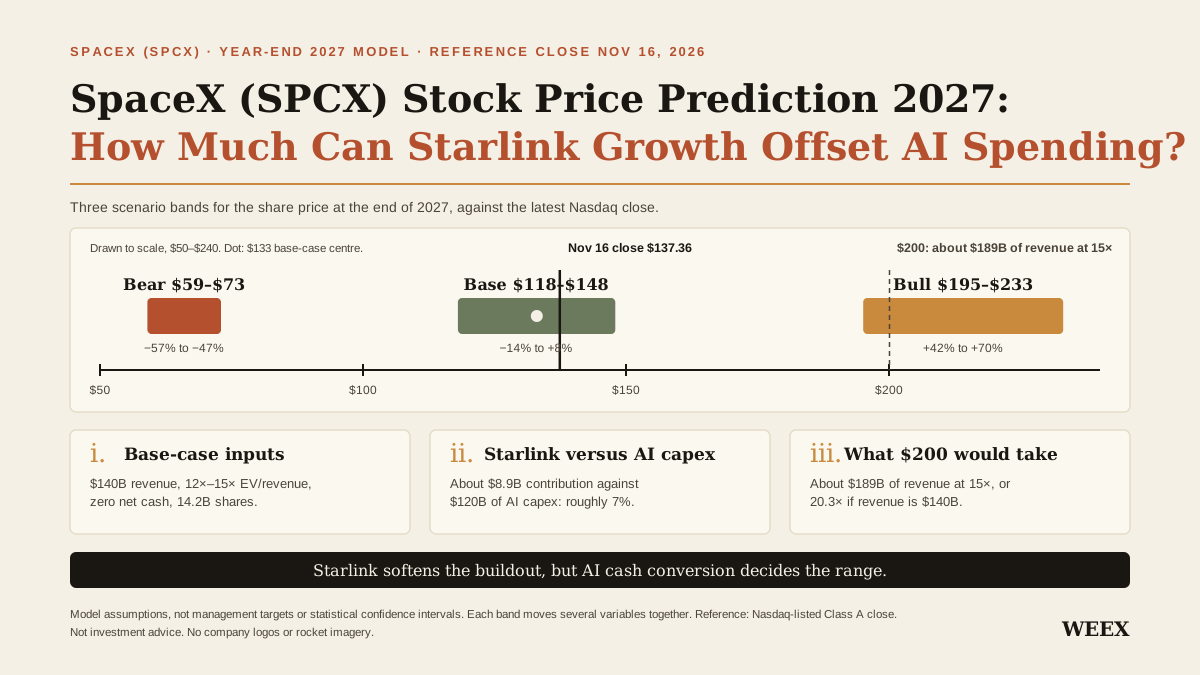
По нашему прогнозу, к концу 2027 года акции SpaceX (SPCX) в базовом сценарии будут стоить 118$–148$, а центральная оценка составляет около 133$ за акцию. Для сравнения: 16.11.2026 бумаги закрылись на Nasdaq на уровне 137,36$. Модель предполагает выручку в 2027 году около 140 млрд$, в том числе 26 млрд$ от направления «Связь», движущей силой которого является Starlink, а также отсутствие существенных чистых денежных средств или чистого долга на конец года. Более слабые операционные и финансовые результаты соответствуют цене 59$–73$; более сильные — 195$–233$.
Starlink — ценный источник прибыли, однако одного его роста, вероятно, недостаточно, чтобы оправдать гораздо более высокую цену акций. SpaceX активно инвестирует в инфраструктуру ИИ, и в текущей цене уже заложен значительный прогресс в превращении этих расходов в выручку. Вопрос в том, какая часть этой выручки станет денежными средствами после оплаты клиентами, замены оборудования и ввода в эксплуатацию новых мощностей. Именно здесь начинается разница между акциями по 133$ и по 200$.
Главные выводы
- Базовый сценарий: 118$–148$ к концу 2027 года. Средняя оценка 133$ примерно на 3% ниже цены закрытия Nasdaq на 16.11, без учета торговых издержек.
- Starlink может смягчить влияние затрат на развитие ИИ. В Q3 2026 года направление «Связь» получило около 1,96 млрд$ скорректированной EBITDA после вычета собственных капитальных затрат — это приблизительный ориентир. Сегмент «Сверхинтеллект», ориентированный на ИИ, потратил на капитальные затраты 16,44 млрд$ за тот же квартал.
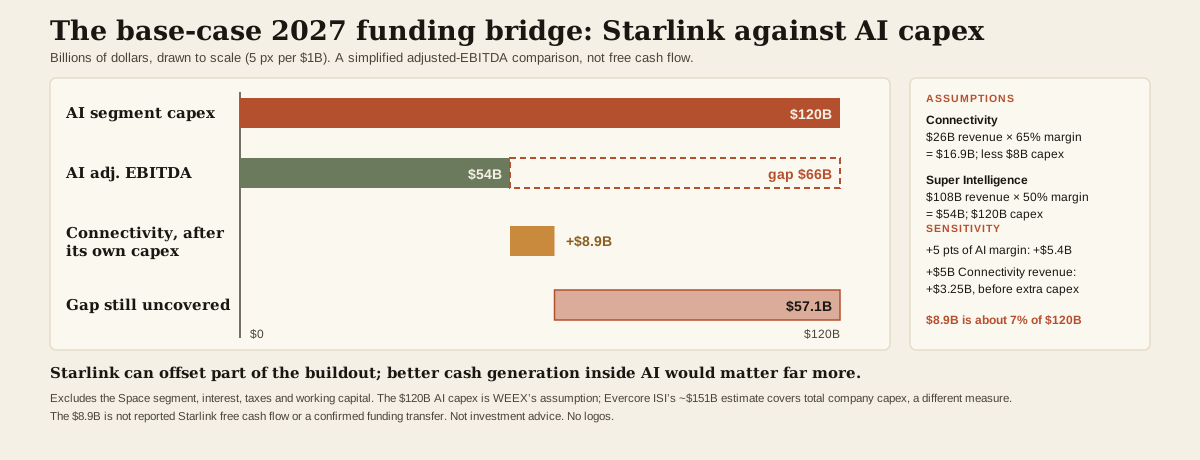
- По базовой модели вклад направления Starlink составит около 8,9 млрд$ в 2027 году против предполагаемых капитальных затрат сегмента ИИ в размере 120 млрд$. Это примерно 7% от валовых капитальных затрат на ИИ, до учета собственной прибыли сегмента.
- Чтобы акции стоили 200$, одного роста числа подписчиков недостаточно. При базовом количестве акций и мультипликаторе выручки 15× в 2027 году потребуется выручка около 189 млрд$, если чистые денежные средства на конец года равны нулю.
С какими показателями акции SpaceX (SPCX) входят в 2027 год
SpaceX закрылась на уровне 137,36$ 16.11.2026, согласно истории котировок акций на Nasdaq. Это примерно на 1,7% выше цены IPO 135$ и на 8,4% ниже цены первой сделки 150$, о которой Nasdaq сообщил в день листинга в июне. Ни одна из этих цен IPO не задает нижнюю границу стоимости акций. Это полезные исторические ориентиры, но для прогноза важнее то, что текущая цена бумаг подразумевает относительно бизнеса.
В отчете Form 10-Q за сентябрьский квартал указано, что на 15.10 в обращении находилось около 13,58млрд акций классов A и B. Если применить котировку акций класса A к их общему количеству, примерная стоимость обыкновенного капитала на момент закрытия 16.11 составит 1,87 трлн$. Это ориентировочная оценка рыночной капитализации, основанная на дате подсчета акций в последней отчетности. Она отличается от стоимости свободно обращающихся на рынке акций — free float — и от полностью разводненного количества акций, включающего возможные будущие выпуски.
Сравнение с июньским IPO также может скрывать изменения в самом бизнесе. В отчетности за Q3 сегмент «Сверхинтеллект» включает Cursor после завершения сделки по его приобретению. Это важно для прогноза акций на 2027 год: у SpaceX появилось больше источников выручки от ИИ, а сделка также влияет на то, как инвесторам следует оценивать выпуск новых акций и стоимость в расчете на одну акцию. Рост операционной стоимости компании не приводит к такому же росту стоимости каждой акции.
Что последние финансовые результаты SpaceX говорят о Starlink и расходах на ИИ
В отчете о доходах за Q3 2026 года видно, почему компанию нельзя рассматривать только как оператора спутникового широкополосного интернета. SpaceX сообщила о квартальной выручке около $14,58млрд, что на 161% больше, чем годом ранее, и операционной прибыли в размере 2,79 млрд$. На сегмент «Сверхинтеллект» (Super Intelligence, или SI) пришлось чуть более половины выручки и примерно 84% отраженных в отчетности капитальных затрат группы за квартал. Направление «Связь», охватывающее не только потребительские подписки Starlink, обеспечило наибольшую операционную прибыль среди сегментов.
| Q3 2026, млрд долларов США | Космос | Связь | Сверхинтеллект | Группа |
|---|---|---|---|---|
| Выручка | 1,77$ | 5,25$ | 7,56$ | 14,58$ |
| Операционная прибыль | Примерно безубыточный уровень | 2,37$ | 0,43$ | 2,79$ |
| Скорректированная EBITDA | 0,36$ | 3,50$ | 4,95$ | 8,81$ |
| Капитальные затраты | 1,61$ | 1,54$ | 16,44$ | 19,59$ |
Разбивка показывает, какое направление приносило прибыль, а какое требовало наибольших инвестиций. Операционная маржа сегмента «Связь» за квартал составила около 45%. Скорректированная EBITDA сегмента SI была значительно выше операционной прибыли, отчасти из-за амортизации и компенсаций акциями, связанных с приобретениями. Для инфраструктурного бизнеса это важно. Амортизация оборудования не требует денежных выплат в том квартале, когда она отражается в отчетности, однако за оборудование все равно пришлось заплатить, и со временем его, возможно, потребуется заменить.
Консолидированный отчет о движении денежных средств дает отдельную возможность проверить эти показатели. За первые девять месяцев 2026 года SpaceX отчиталась об операционном денежном потоке в размере 13,1 млрд$ и расходах на покупку основных средств, зданий и оборудования в размере 48,07 млрд$. Вычитание второй суммы дает простую отрицательную оценку денежных средств в размере 34,97 млрд$ до учета отдельных статей, таких как скидки на продукцию и капитализированные проценты. Здесь эта величина не представлена как официальный показатель свободного денежного потока компании. Она показывает разрыв между денежными средствами, полученными от операционной деятельности, и средствами, направленными на физические активы. Компания также зафиксировала положительный эффект на оборотный капитал от предварительных платежей клиентов; это следует учитывать, прежде чем считать отраженный операционный денежный поток устойчивым уровнем.
Цена --
Какую часть расходов на развитие ИИ может покрыть Starlink?
В Q3 2026 года направление «Связь» получило около 3,5 млрд$ скорректированной EBITDA и потратило 1,54 млрд$ на собственные капитальные проекты. Вычитание второй суммы из первой дает 1,96 млрд$. Это оценка потенциального вклада после инвестиций в оборудование и инфраструктуру сегмента, но до учета таких статей, как налоги, оборотный капитал, проценты и прочие корректировки денежных потоков. SpaceX не отчитывается об этой величине как об отдельном свободном денежном потоке Starlink.
При таком расчете квартальный вклад сегмента «Связь» равен примерно 12% от валовых капитальных затрат SI в размере 16,44 млрд$. Второе сравнение дает больше контекста для оценки совокупной нагрузки на оба направления. Собственная скорректированная EBITDA SI в размере 4,95 млрд$ сокращает примерный разрыв между его капитальными затратами и денежными средствами до 11,49 млрд$. Даже если сопоставить весь условный вклад сегмента «Связь» в размере 1,96 млрд$ с этим разрывом, непокрытыми останутся около 9,54 млрд$. Это сравнение масштабов разных сегментов, а не доказательство того, что SpaceX направляет поступления от Starlink на какой-либо конкретный проект в сфере ИИ.
Почему рост числа подписчиков автоматически не означает больше средств на ИИ
По данным SpaceX, на конец 09.2026 у Starlink было 13,6млн потребительских подписчиков. В отчете указаны рост числа потребительских подписчиков на 88,9% в годовом выражении и снижение среднего дохода на пользователя, или ARPU, на 16,9%. Эти тенденции могут сочетаться: Starlink может охватывать больше домохозяйств, выходя на новые рынки или предлагая более дешевые тарифы, при этом средний клиент будет платить меньше. Число подписчиков становится полезнее, если рассматривать его вместе с ценами, стоимостью оборудования и объемом капитала, необходимым для поддержания качества услуг.
Дополнительный источник роста — услуги для бизнеса и государственных организаций. Согласно отчету, прирост квартальной выручки сегмента «Связь» примерно поровну распределился между потребительскими подписками, принесшими 1,14 млрд$, и корпоративными и государственными клиентами, обеспечившими 1,02 млрд$. Для прогноза важна такая структура выручки. Авиакомпании и другие коммерческие клиенты могут увеличить выручку сегмента без повышения цен на домашние тарифы. Но подключение новых клиентов также может потребовать большего числа терминалов, каналов связи и емкости спутниковой группировки. В модели учитываются обе стороны влияния направления «Связь», развиваемого Starlink: оно увеличивает выручку и продолжает тратить средства на ее получение.
Финансовый мост к 2027 году
В базовом сценарии предполагается выручка сегмента «Связь» в размере 26 млрд$, маржа скорректированной EBITDA на уровне 65% и капитальные затраты этого направления в размере 8 млрд$. Маржа близка к результату Q3 — примерно 67%, — но учитывает менее благоприятную структуру выручки в течение полного года. При таких предположениях скорректированная EBITDA сегмента «Связь» составит 16,9 млрд$, а его вклад после капитальных затрат, рассчитанный тем же упрощенным способом, — 8,9 млрд$.
Для SI базовый сценарий предполагает выручку в размере 108 млрд$, маржу скорректированной EBITDA на уровне 50% и капитальные затраты в размере 120 млрд$. Это дает скорректированную EBITDA в размере 54 млрд$ при расходах в 120 млрд$ и, следовательно, разрыв в 66 млрд$ до учета вклада сегмента «Связь». После вычета условного вклада в размере 8,9 млрд$ разрыв составит около 57,1 млрд$. Оценка капитальных затрат на ИИ — наше предположение. Для сравнения: Reuters сообщило об оценке Evercore ISI совокупных капитальных затрат компании в 2027 году примерно в 151 млрд$; это другой показатель, не совпадающий с используемыми здесь расходами SI.
Эти расчеты не дают прогноза консолидированного свободного денежного потока: в них не учтены экономика космического сегмента, проценты, налоги, оборотный капитал и другие денежные статьи. Они отвечают на более узкий вопрос, сформулированный в заголовке. Starlink может покрыть часть затрат на развитие инфраструктуры, но гораздо сильнее на результаты повлияло бы повышение денежной отдачи самого направления ИИ. Например, увеличение маржи скорректированной EBITDA SI на пять процентных пунктов при выручке 108 млрд$ добавило бы 5,4 млрд$ к вкладу этого сегмента. Для сравнения: дополнительная выручка сегмента «Связь» в размере 5 млрд$ при марже 65% обеспечила бы 3,25 млрд$ до учета дополнительных капитальных затрат.
Прогноз цены акций SpaceX (SPCX): медвежий, базовый и бычий сценарии
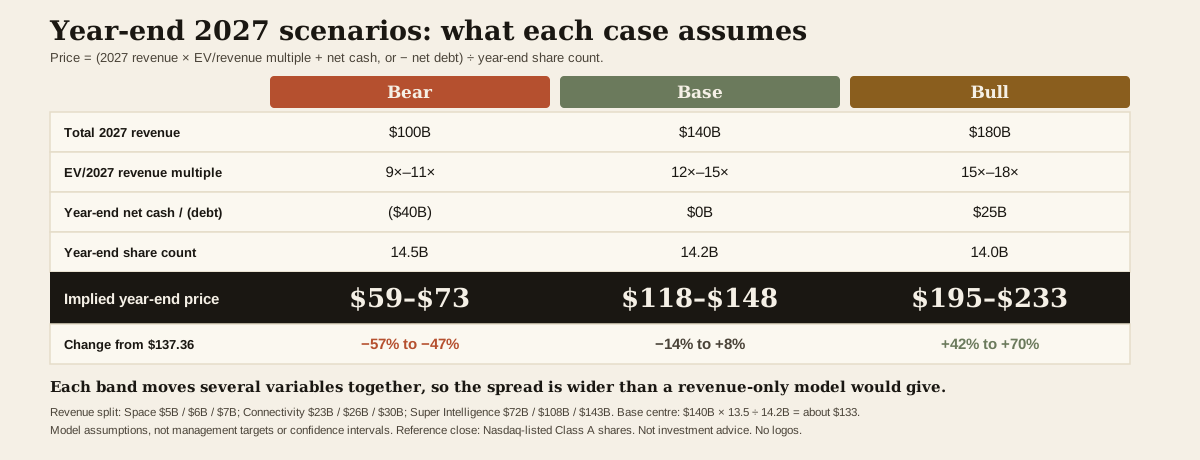
В модели стоимость всего операционного бизнеса оценивается на основе отношения стоимости предприятия к выручке за 2027 год, после чего учитываются чистые денежные средства или долг, а результат делится на предполагаемое число акций на конец года. Выручка служит отправной точкой, поскольку краткосрочная прибыль и свободный денежный поток могут значительно меняться в зависимости от сроков ввода мощностей, амортизации и финансирования. Недостаток такого подхода в том, что мультипликатор выручки напрямую не измеряет прибыльность. Чтобы учесть это, для сценариев используются разные мультипликаторы, зависящие от удержания клиентов, конвертации выручки в денежные средства и финансовых рисков.
Расчетная цена акции = (выручка за 2027 год × мультипликатор EV/выручка + чистые денежные средства на конец года или − чистый долг) ÷ количество акций на конец года.
| Параметр модели на 2027 год | Медвежий сценарий | Базовый сценарий | Бычий сценарий |
|---|---|---|---|
| Выручка космического сегмента | 5 млрд$ | 6 млрд$ | 7 млрд$ |
| Выручка сегмента «Связь» | 23 млрд$ | 26 млрд$ | 30 млрд$ |
| Выручка сегмента «Сверхинтеллект» | 72 млрд$ | 108 млрд$ | 143 млрд$ |
| Общая выручка | 100 млрд$ | 140 млрд$ | 180 млрд$ |
| Мультипликатор EV/выручка за 2027 год | 9×–11× | 12×–15× | 15×–18× |
| Предполагаемые чистые денежные средства/(долг) на конец года | (40 млрд$) | 0$ | 25 млрд$ |
| Предполагаемое количество акций на конец года | 14,5млрд | 14,2млрд | 14млрд |
| Расчетная цена акций на конец года | 59$–73$ | 118$–148$ | 195$–233$ |
| Примерное изменение относительно 137,36$ | −57% to −47% | −14% to +8% | +42% to +70% |
Это предположения, заложенные в модель, а не целевые показатели руководства или статистические доверительные интервалы. В каждом диапазоне также одновременно меняются несколько переменных: более слабый бизнес может получить более низкий мультипликатор и нуждаться в дополнительном финансировании, а более сильный — претендовать на более высокую оценку с меньшим разводнением долей. Поэтому диапазон шире, чем в модели, где меняется только выручка.
Медвежий сценарий: 59$–73$, если рост направления ИИ окажется слабее ожиданий
Медвежий сценарий предполагает, что в 2027 году выручка составит 100 млрд$, поскольку спрос клиентов, сроки подключения энергоснабжения или задержки ввода мощностей будут сдерживать SI. Чтобы оценить масштаб такого отставания, руководство представило прогноз выручки за Q1 2027 в размере $33–$37 billion во время октябрьской телефонной конференции по итогам квартала. Если выручка за Q1 окажется на среднем уровне прогноза — 35 млрд$, — то для оставшихся трех кварталов при годовой выручке 100 млрд$ останется всего 65 млрд$, или около 22 млрд$ за квартал. Этот сценарий предполагает значительное отставание от запланированного темпа роста, резкое замедление после сильного Q1 или сочетание этих факторов. Это стрессовый сценарий.
Концентрация клиентской базы — конкретная причина учитывать такой стрессовый сценарий. В отчете Form 10-Q указано, что на одного неназванного клиента пришлось 34,5% консолидированной выручки за Q3. Также в отчете говорится, что договоры на облачные услуги обычно могут быть расторгнуты любой из сторон с уведомлением за 90 дней. Это общее описание не устанавливает точные условия договора с неназванным клиентом, но объясняет, почему инвесторам следует следить за удержанием клиентов и загрузкой мощностей, а не считать, что вся заявленная емкость гарантирует долгосрочный денежный поток.
Базовый сценарий: 118$–148$ при росте выручки и отстающей конвертации в денежные средства
Базовый сценарий с выручкой 140 млрд$ предполагает, что в 2027 году она будет в среднем составлять 35 млрд$ за квартал — столько же, сколько среднее значение прогноза руководства на Q1. По сути, первоначальный скачок выручки в значительной степени сохраняется в течение года. При этом модель не предполагает такого же быстрого роста в каждом квартале. При среднем мультипликаторе 13.5× расчет выглядит так: 140 млрд$ × 13.5 ÷ 14,2млрд акций = около 133,10$.
На 30.09 SpaceX сообщила примерно о 89,9 млрд$ денежных средств и их эквивалентов, а также краткосрочных рыночных ценных бумаг при долге и финансовой аренде с балансовой стоимостью около 38,8 млрд$. Таким образом, простое сравнение отраженных в отчетности балансовых показателей дает чистые денежные средства примерно в размере 51 млрд$ до учета прочих статей. Нулевые чистые денежные средства на конец 2027 года в базовой модели — это предположение о будущем. Оно учитывает расходование средств на расширение мощностей. В прогнозе также используется 14,2млрд акций на конец года — больше, чем было указано в октябрьской отчетности, — с учетом возможного разводнения долей. Это допущение модели, а не утверждение о запланированном выпуске акций.
Бычий сценарий: 195$–233$, если мощности ИИ обеспечат устойчивую выручку
В бычьем сценарии годовая выручка достигает 180 млрд$, в том числе 143 млрд$ от SI. Если выручка за Q1 составит средние 35 млрд$ согласно прогнозу руководства, за оставшиеся три квартала потребуется получить 145 млрд$, или примерно 48 млрд$ за квартал. Это существенный порог. Для его достижения новые мощности должны быть введены в эксплуатацию и приносить выручку, клиенты — продлевать договоры или увеличивать нагрузку, а маржа — сохраняться по мере расширения деятельности. Успешный год для Starlink поможет, но переход от базового к бычьему сценарию зависит главным образом от выручки ИИ и ее конвертации в денежные средства.
Что потребуется, чтобы акции SpaceX (SPCX) достигли 200$?
При цене 200$ за акцию и базовом количестве 14,2млрд акций расчетная стоимость капитала составит 2,84 трлн$. При нулевых чистых денежных средствах в этом упрощенном сравнении такой же будет расчетная стоимость предприятия. Чтобы получить эту оценку при мультипликаторе 15×, выручка за 2027 год должна составить около 189 млрд$. Если же выручка останется на базовом уровне 140 млрд$, потребуется мультипликатор примерно 20.3×.
У сценария с ценой 200$ есть две отдельные проверки. Первая — операционная: SpaceX значительно превзойдет базовый сценарий по выручке и сохранит достаточно прибыли, чтобы поддерживать премиальный мультипликатор. Вторая связана с оценкой: инвесторы согласятся на гораздо более высокий мультипликатор, поскольку ожидают быстрого роста и улучшения денежного потока после 2027 года. Рост цены акций не показывает, какое из этих объяснений использует рынок. Это станет ясно по последующим показателям прибыли, капитальных затрат и финансирования.
Тот же расчет объясняет, почему текущая цена оставляет меньше потенциала роста, чем можно предположить по новостям о космосе и ИИ. При цене 137,36$ базовое количество акций и нулевые чистые денежные средства подразумевают необходимость мультипликатора около 13.9× к заложенной в модель выручке 140 млрд$. Если выручка достигнет 140 млрд$, но инвесторы оценят ее по мультипликатору 10×, модель дает около 99$ за акцию. Прогноз выручки может оказаться верным, а прогноз цены акций — нет, если рынок оценит эту выручку иначе.
Какие сигналы в 2027 году могут изменить прогноз
Первая проверка — подтвердит ли фактическая выручка за Q1 прогноз в размере $33–$37 billion и обеспечит ли SI устойчивый рост после этого. Важно и качество показателя: увеличение продаж большему числу клиентов будет весомее для позитивного сценария, чем такая же выручка, сосредоточенная у одного крупного заказчика. Следите за тем, становится ли энергетическая и вычислительная инфраструктура доступной и законтрактованной. Установленная инфраструктура, которая еще не приносит выручку, по-прежнему означает капитал, связанный в бизнесе.
Вторая проверка — разрыв между операционным денежным потоком и инвестиционными расходами. Если операционный денежный поток растет, но капитальные затраты увеличиваются еще быстрее, SpaceX все еще может нуждаться в значительном внешнем финансировании. Если конвертация выручки в денежные средства улучшается, а расходы начинают приносить больше выручки на каждый вложенный доллар, диапазон более высокой цены будет легче обосновать. Полезными контрольными показателями станут чистые денежные средства и количество акций в обращении по кварталам. При базовой стоимости предприятия 1,89 трлн$ увеличение числа акций с 14,2млрд до 14,7млрд без компенсирующего изменения чистых денежных средств или операционной стоимости снизит расчетную цену примерно с 133$ до 129$.
Наконец, следите за тем, что могут показать достижения Starship. Успешный полет способен снизить техническую неопределенность и укрепить аргументы в пользу уменьшения стоимости единицы спутниковой емкости. Финансовая отдача зависит от регулярности запусков, затрат на восстановление и объема емкости, которую SpaceX сможет продать. Базовый прогноз не включает отдельную премию за возможное будущее объединение с Tesla или за возможный отдельный листинг Starlink. Каждый из этих вариантов требует самостоятельного анализа на основе подтвержденных условий.
Торговля инструментами, связанными с SpaceX, на WEEX
В этом прогнозе в качестве ориентира используются акции SpaceX класса A, котирующиеся на Nasdaq. Пользователи, которым доступен этот продукт, могут найти бессрочный контракт SPCX/USDT на WEEX Futures для открытия длинной или короткой позиции без владения зарегистрированной на бирже акцией. Перед размещением ордера сравните текущую цену контракта с котировкой на спотовом рынке, затем проверьте доступные настройки маржи, финансирование и условия ликвидации. Разница между ценами может повлиять на результат торговли, даже если долгосрочная идея по акциям верна.
На WEEX также доступен SPCXON/USDT на спотовом рынке — отдельный токенизированный продукт от Ondo. Перед использованием ознакомьтесь с условиями продукта, его доступностью и биржевым стаканом. Котировка бессрочного контракта или токенизированного продукта не должна заменять цену акций на Nasdaq в этом прогнозе.
Редакционное мнение WEEX
При цене 137,36$ акции SpaceX уже находятся внутри нашего базового диапазона 118$–148$. Чтобы повысить этот диапазон, нам потребуется увидеть не просто очередной период быстрого роста числа подписчиков. Starlink облегчает финансирование развития инфраструктуры ИИ, однако главный вопрос оценки — сможет ли направление ИИ превращать большую часть выручки в денежные средства, продолжая расширяться.
К прогнозу в сторону 200$ подтолкнет сочетание трех факторов: выручка SI превышает базовый сценарий, зависимость от одного клиента снижается, а разрыв между операционным денежным потоком группы и капитальными затратами сокращается. Пока эти сигналы не проявятся одновременно, текущая цена акций уже отражает значительную часть роста, на который рассчитывают инвесторы.
Часто задаваемые вопросы
1. Каков прогноз цены акций SpaceX (SPCX) на 2027 год?
Базовый прогноз на конец 2027 года составляет 118$–148$, центральная оценка — около 133$. Он предполагает выручку в 2027 году 140 млрд$, мультипликатор EV/выручка 12×–15×, отсутствие существенных чистых денежных средств или чистого долга на конец года и примерно 14,2млрд акций.
2. Могут ли акции SpaceX (SPCX) достичь 200$ в 2027 году?
Да, если оправдаются более оптимистичные предположения этой модели. При 14,2млрд акциях и нулевых чистых денежных средствах цена 200$ требует годовой выручки около 189 млрд$ при мультипликаторе 15× или мультипликатора примерно 20.3×, если выручка составит 140 млрд$.
3. Может ли Starlink оплачивать расходы SpaceX на ИИ?
Starlink может покрыть часть расходов. По нашему базовому сценарию, вклад сегмента «Связь» после собственных капитальных затрат составит 8,9 млрд$ на основе скорректированной EBITDA; для сравнения, предполагаемые капитальные затраты SI равны 120 млрд$. Сумма 8,9 млрд$ не является отраженным в отчетности свободным денежным потоком Starlink или подтвержденным внутренним переводом средств.
4. Является ли цена IPO 135$ нижней границей цены акций SpaceX (SPCX)?
Нет. Показатель 135$ — это цена размещения акций в рамках IPO. Инвесторы могут торговать акциями как выше, так и ниже этой отметки по мере изменения ожиданий относительно выручки, денежного потока, разводнения долей и мультипликатора оценки.
5. Применим ли этот прогноз к фьючерсам SPCX или токенизированным продуктам SpaceX?
Целевые значения относятся к акциям SpaceX, котирующимся на Nasdaq. Фьючерсы и токенизированные продукты могут быть привязаны к той же компании, но торговаться по другим ценам. На результат могут влиять спецификации контрактов, часы торгов, финансирование, ликвидность и условия продукта.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Прогноз: Rocket Lab утроит свои доходы к 2028 году. Вот что это будет значить для акций.

Мост Gonka и хранилище sBOLD пострадали в результате атак на сумму 4,48 миллиона долларов
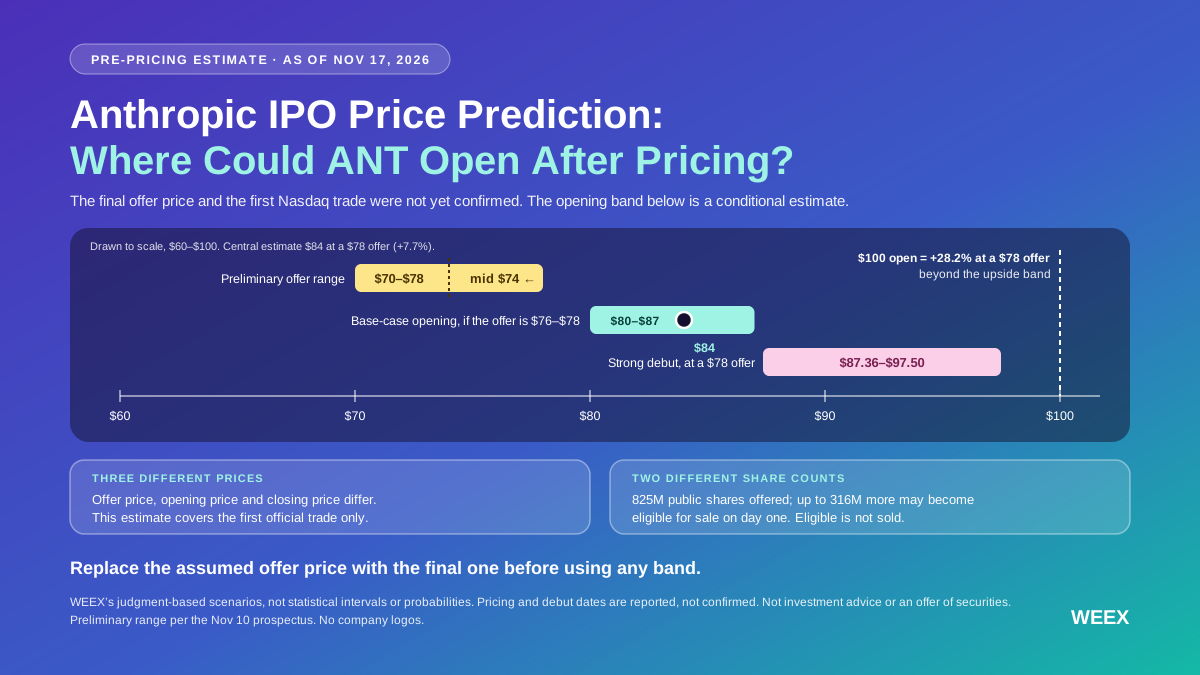
Прогноз цены IPO «Антропик»: по какой цене могут открыться акции ANT после определения цены?
Прогноз цены IPO «Антропик»: узнайте базовый диапазон открытия ANT — 80$–87$, как на него повлияет итоговая цена размещения и что может поднять акции выше 90$.

Вот сколько могут стоить $1,000 в этих трех акциях космической отрасли к 2030 году

В Aave предложили ограничить использование ряда криптоактивов в качестве залога на $1,33 млрд

100-й запуск Rocket Lab: что он означает для RKLB после отчета за Q3
100-й запуск Rocket Lab под названием «Восхождение Горного бога» запланирован не ранее 14.11.2026 для iQPS. Он состоится после публикации результатов за Q3 и резкого роста RKLB, однако подтверждений, что именно запуск вызвал этот рост, нет.

Microsoft, Google и еще 16 компаний выступают против токенизированной торговли акциями на платформе OKXICE TSV

Токенизированные акции: 9 компаний наложили вето на OKX-ICE, Nasdaq выходит
Что означают новые характеристики «Тесла Роудстер» для акций «Тесла» (TSLA)?
Узнайте о характеристиках нового «Тесла Роудстер», суммах резервационных платежей и планах начать производство в 2028 году, а также о том, что презентация может означать для акций «Тесла» и будущей прибыли компании.
Акции TSLA растут после презентации «Родстера»: что важно перед отчетом Tesla за 21.10
Акции TSLA выросли примерно на 4,6% на премаркете 16.10 после того, как Tesla показала Roadster второго поколения. Однако аналитики считают, что автомобиль почти не повлияет на выручку в ближайшей перспективе, а движение на премаркете также связано с разговорами о слиянии со SpaceX. Следующим реальным испытанием станет отчет Tesla о доходах за 21.10.

Утренний обзор Уолл-стрит: инфляция в США возвращается, кредитные риски ИИ распространяются, акции чипов падают шестой день подряд

Meta и Sierra запускают протокол личных интеллектуальных агентов, участвуют Stripe и Walmart

Акции FICO пережили худший день в истории: почему твит регулятора за ночь положил конец ипотечной монополии FICO на 70% рынка
Внутри дня акции FICO рухнули на 29% после 29.09, когда федеральный регулятор жилищного финансирования решил уравнять VantageScore с FICO при выдаче ипотечных кредитов. Это был худший день в истории компании, а переход Rocket Mortgage на VantageScore в тот же день превратил угрозу из теоретической в реальную.
Кэти Вуд снова покупает акции RKLB: что ARK видит в Rocket Lab?

Запрос на 6 миллионов BAL от форка Balancer может снизить стоимость выкупа для держателей

Накануне IPO SpaceX инсайдеры Rocket Lab (RKLB) продали акции на сумму более 18,41 млн $
Астер начинает 7-й раунд Rocket Launch: новый токен SPACE дебютирует сегодня вечером в спотовой и бессрочной торговле

Когда ETF на Эфириум начинает выплачивать доход: это структурный переломный момент?
Прогноз: Rocket Lab утроит свои доходы к 2028 году. Вот что это будет значить для акций.
Мост Gonka и хранилище sBOLD пострадали в результате атак на сумму 4,48 миллиона долларов
Прогноз цены IPO «Антропик»: по какой цене могут открыться акции ANT после определения цены?
Прогноз цены IPO «Антропик»: узнайте базовый диапазон открытия ANT — 80$–87$, как на него повлияет итоговая цена размещения и что может поднять акции выше 90$.
Вот сколько могут стоить $1,000 в этих трех акциях космической отрасли к 2030 году
В Aave предложили ограничить использование ряда криптоактивов в качестве залога на $1,33 млрд
100-й запуск Rocket Lab: что он означает для RKLB после отчета за Q3
100-й запуск Rocket Lab под названием «Восхождение Горного бога» запланирован не ранее 14.11.2026 для iQPS. Он состоится после публикации результатов за Q3 и резкого роста RKLB, однако подтверждений, что именно запуск вызвал этот рост, нет.
Свежие статьи


Свежие листинги на WEEX


