
Почему BlackRock обращает внимание на MEV без вины? Судебный процесс «зажатых между молотом и наковальней»

 Оценить в Google


25 миллионов долларов на блокчейне, в конечном итоге застряли на старом юридическом вопросе: кто кому что пообещал? Поняв это, можно различить, что именно защищает оправдательный приговор и какие действия на блокчейне не освобождаются от ответственности.
Автор: Daii
Представьте, что вы покупаете что-то в маленьком магазине, и кто-то первым видит ваш заказ, покупает товар, а затем продает его вам по более высокой цене. Этот «опережающий» зарабатывает деньги каждый день, наблюдая за заказами других. Однажды он видит знакомый большой заказ и, как обычно, покупает его первым, но обнаруживает, что этот заказ не был выполнен так, как он ожидал; товар остался у него, а деньги забрал другой. Этот спор на Ethereum в 2023 году имеет такую драматичную природу. Но вопрос суда не в том, кто более симпатичен, а в том, было ли это обязательство, подписанное в заказе, юридически ложным. (Приговор суда, стр. 11-16, 34-39)
16 ноября американский федеральный судья объявил братьев Антона и Джеймса Перайр-Буэно невиновными. BlackRock ранее включила их уголовное дело в проспект своего фонда по стейкингу Ethereum: если MEV будет признан незаконным, это может повлиять на операции фонда. Почему спор между торговыми ботами на блокчейне попал в раскрытие рисков Уолл-стрит? Ответ скрыт в предложении блока Ethereum: сеть в настоящее время входит в новый временной интервал каждые 12 секунд, но не каждый временной интервал создает блок. (Приговор суда, стр. 1, 4-5, проспект BlackRock по стейкингу Ethereum, раздел о рисках «MEV», официальное объяснение предложения блока Ethereum)
- Сначала познакомьтесь с тем, кто зарабатывает на «очереди»
Торговля на Ethereum не происходит в порядке нажатия кнопок. Сделки сначала попадают в очередь на обработку, а затем помещаются в блок; порядок имеет значение и может изменить цену на децентрализованных биржах. MEV, или «максимально извлекаемая ценность», относится к дополнительной ценности, получаемой участниками за счет включения, исключения и сортировки сделок. Он имеет различные формы, такие как арбитраж и ликвидация, и не все MEV можно назвать атаками; одна из самых спорных форм — это «сэндвич-атака»: бот видит ваш ордер на покупку, покупает перед вами, поднимает цену, заставляя вашу сделку пройти по менее выгодной цене, а затем продает с прибылью. Обычные трейдеры несут более высокие транзакционные издержки. (Приговор суда, стр. 4-5, 11-12, объяснение MEV от Фонда Ethereum)
Сегодня профессиональные боты обычно передают комбинацию сделок «купить первым — зажать целевую сделку — затем продать» строителям блоков, которые затем передают их через реле MEV-Boost к валидаторам, отвечающим за предложение блока. Это можно представить как запечатанный список выступлений: валидатор сначала видит обложку списка, то есть заголовок блока, подписывает его, и только тогда реле открывает полный контент. Эта конструкция предназначена для того, чтобы заставить строителей конкурировать в ставках, одновременно избегая того, чтобы валидаторы могли украсть чужие схемы сортировки до того, как они заплатят или сделают обязательства. Боты изначально полагали, что, если вся сделка будет выполнена в установленном порядке в одном блоке, купленная ими валюта будет немедленно продана, и им не придется нести риск долгосрочного удержания. (Приговор суда, стр. 7-12, документация Flashbots MEV-Boost)
Чтобы лучше понять повседневные торговые сценарии и механизмы атак MEV, вы можете прочитать мою предыдущую статью об атаках MEV. Здесь важно уловить различие: трое профессиональных трейдеров, называемых «пострадавшими трейдерами» в этом деле, сами управляют ботами, которые ищут возможности для сэндвич-атак; их убытки не означают, что обычные пользователи, которых они зажимали, не понесли издержек. (Приговор суда, стр. 11-13)
- Как братья заставили сэндвич-ботов попасть в свою ловушку
Судебные записи показывают, что братья начали изучать поведение целевых ботов в конце 2022 года, создали 16 валидаторов и многократно тестировали, какие сделки могут их привлечь. 2 апреля 2023 года, когда валидаторы, находившиеся под их контролем, подошли к предложению блока, они разместили 8 «приманочных сделок» в открытой очереди на обработку. Боты восприняли эти сделки как потенциальные сэндвич-ордеры и подали комбинацию, включающую свои покупки, приманочные сделки и свои продажи. Первоначальный обвинительный акт прокуратуры описывал весь процесс как получение около 25 миллионов долларов за примерно 12 секунд; это сумма и повествование обвинения, а не независимая гражданская оценка каждого убытка судьей. (Приговор суда, стр. 12-15, обвинительный акт Министерства юстиции США, стр. 8-11)
Сначала посмотрите, что хранится в реле. Строитель блока предоставляет полный список еще не опубликованных сделок; валидатор изначально может видеть только заголовок блока без сделок, и только после подписания он получает список. В заголовке блока есть два обязательных «отпечатка», которые должны быть правильными: корень родительского блока указывает, к какому старому блоку присоединяется новый блок, а корень состояния отражает текущее состояние на блокчейне. Если заполнить любое из этих полей неправильно, весь блок не будет принят Ethereum. Подпись лишь подтверждает, кто подписал этот заголовок блока, но не подтверждает, что заголовок блока заполнен правильно. Если реле передает список до подтверждения действительности блока, валидатор получает возможность увидеть сделки других и изменить свой блок. (Приговор суда, стр. 7-10, анализ инцидента Flashbots)
Уязвимость как раз застряла в этой двери. Открытое программное обеспечение, используемое реле Ultrasound, в то время проверяло, что подпись исходит от валидатора, который должен был предложить блок, и проверяло наличие полей, но не проверяло, правильны ли значения корня родительского блока и корня состояния. Даже если он пытался опубликовать блок и его отклоняли узлы Ethereum, программа все равно передавала полный контент сделок валидатору. Анализ инцидента Flashbots отнес это к уязвимости реализации реле; публичные данные не объясняют, почему разработчик изначально пропустил проверку действительности, и нельзя произвольно писать, что это было «для ускорения» или «умышленно выпущено». (Приговор суда, стр. 8-10, 14-16, 38-39, анализ инцидента Flashbots)
Братья заполнили эти два поля, которые должны были быть конкретными отпечатками, нулями, а затем подписали своим настоящим ключом. Проверка подписи прошла, потому что подпись действительно соответствует этому «нулевому заголовку блока»; но этот заголовок блока описывает недействительный блок, который настоящие узлы Ethereum не примут. Однако реле сначала передало тот запечатанный список сделок. Первая цель заполнения нулями — получить доступ к конфиденциальному контенту с действительной подписью, одновременно не позволяя оригинальному блоку попасть в цепочку. Здесь не было использования чужого закрытого ключа; так называемая «ложная подпись» относится к подписанию заголовка блока с неправильным содержанием. (Приговор суда, стр. 14-16, 36-39, анализ инцидента Flashbots)
Вторая цель — исключить конкуренцию. Оригинальный блок был отклонен, поэтому он не мог конкурировать с действительным блоком, предложенным братьями в тот же временной интервал. Они уже увидели схемы покупок и продаж ботов, поэтому сохранили покупки ботов и заменили их своими продажами, что в конечном итоге не позволило ботам завершить свои продажи по плану. Валидаторы братьев предложили два блока в одном временном интервале и были оштрафованы на 1 ETH; убытки трейдеров, зафиксированные в судебных записях, составили около 25 миллионов долларов. После этого Flashbots изменили программу реле: если оригинальный блок не был успешно опубликован, он не передавал содержимое сделок валидатору. (Приговор суда, стр. 15-17, анализ и исправление инцидента Flashbots, код исправления Flashbots)
В судебном процессе был поразительный пример: один оператор бота сказал, что его бот был готов обменять около 2,3 миллиона долларов USDC на SHIB, который по тогдашней цене стоил всего около 8,25 долларов, потому что алгоритм ожидал, что он сразу же продаст его по более выгодной цене. Это не инвестиция в SHIB, которую обычный человек захотел бы держать долго, а мгновенная сделка, основанная на предположении, что «последующие два шага будут выполнены полностью». Этот пример показывает, что как только комбинированная сделка разбивается, первоначально кажущаяся небольшой разница в цене может превратиться в огромный риск. (Приговор суда, стр. 12)
В мае 2024 года американская прокуратура предъявила обвинения братьям в мошенничестве с использованием средств связи, заговоре с целью мошенничества с использованием средств связи и заговоре по отмыванию денег, полагая, что приманки, недействительные заголовки блоков и последующий перевод средств составляют мошенничество. Четырехнедельный судебный процесс завершился в 2025 году из-за того, что присяжные не смогли прийти к единогласному решению. 16 ноября 2026 года судья, рассмотрев доказательства судебного разбирательства, одобрил ходатайство об оправдательном приговоре и закрыл дело; это решение судьи было основано на недостаточности доказательств, а не на том, что присяжные голосовали за то, чтобы признать всю стратегию законной. (Объявление о предъявлении обвинений Министерством юстиции США в 2024 году, приговор суда, стр. 1, 45-46)
- Судья спрашивает не «насколько велики убытки», а «где ложь»
Прокуратура выдвинула два основных пути «лжи». Во-первых, приманочные сделки в глазах ботов казались обещанием, что они будут зажаты и включены в окончательный блок. Судья не принял это: появление сделки в открытой очереди просто выражает «я хочу провести эту сделку», не предполагая, что кто-то будет зажимать, и не гарантируя, что какая-либо комбинация обязательно попадет в цепочку. Ожидаемая ботами разница в цене не автоматически превращается в обязательство приманочной стороны перед ними. Особенно в открытой сети без единых условий нельзя интерпретировать ожидания участников рынка как гарантии, высказанные противником. (Приговор суда, стр. 28-35)
Во-вторых, прокуратура утверждала, что подпись на заголовке блока равняется обязательству опубликовать полный блок в том же виде. Судья также не принял это: подпись в текущем механизме идентифицировала, кто именно является валидатором, и могла привести к его наказанию за ненадлежащее поведение; она не гарантирует, что блок обязательно будет действительным и обязательно попадет в цепочку. Более того, реле вообще не проверяло два заполненных нулями поля; поскольку решение о приеме не зависело от того, являются ли поля действительными, прокуратура испытывает трудности с доказательством того, что эти ошибочные поля являются «существенным ложным заявлением», заставившим другую сторону передать содержимое сделок. Уязвимость действительно была использована, 25 миллионов долларов действительно оказались в споре, но для обвинения в мошенничестве с использованием средств связи все еще необходимо доказать конкретные юридические элементы. (Приговор суда, стр. 36-40)
Прокуратура также пыталась объединить ряд скрытых действий, чтобы показать, что в целом это мошенничество. Судья признал, что торговая стратегия может вызывать отвращение, но сказал, что сокрытие стратегии, использование программных уязвимостей и сложные переводы после не могут заменить существенные ложные заявления, необходимые для обвинения в мошенничестве с использованием средств связи. Обвинение в заговоре по отмыванию денег в этом деле также основывается на доходах от мошенничества с использованием средств связи, и если первая часть не состоится, то вторая также рухнет. В начале приговора уже были обозначены границы: он не определяет, является ли поведение этичным, и не рассматривает другие непредъявленные обвинения или гражданские споры. (Приговор суда, стр. 1, 40-46)
Ценность этого оправдательного приговора, прежде всего, заключается в том, что он проводит проверяемую линию в уголовном праве: нельзя просто из-за огромных убытков, вызванных действиями на блокчейне, пропустить доказательства «какие ложные заявления сделал обвиняемый и изменил ли другой участник свое поведение на основе этого». Он также напоминает разработчикам протоколов, что экономические наказания, кодовые практики и юридические обязательства — это три разные вещи. Если ключевой шаг должен быть надежным, программное обеспечение должно проверять его; если действие должно быть обязательным по контракту, условия должны быть написаны так, чтобы их можно было доказать. Оправдание не означает, что «все MEV законно», это просто означает, что эта теория обвинения и эти доказательства не преодолели порог уголовного осуждения. (Приговор суда, стр. 28-46)
- BlackRock интересует, чтобы доходы также проходили через тот же «канал сортировки»
ETF BlackRock iShares Staked Ethereum Trust не передает активы фонда этим братьям. Он позволяет поставщикам использовать ETH фонда для участия в валидации, чтобы получить вознаграждения за протокол, торговые сборы и возможные доходы от MEV. В проспекте указано, что поставщики стейкинга будут включать MEV в источники дохода; если MEV будет признан нарушающим применимое законодательство, программа стейкинга фонда может быть приостановлена, а стоимость долей фонда может пострадать. В проспекте также ожидается, что в обычных условиях будет стейкаться около 70%-95% ETH и раскрываются спонсоры и цепочка услуг, которые в совокупности получают 18% валового дохода от стейкинга, остальное остается в фонде. Доходы не появляются из ниоткуда: сортировка блоков имеет цену, и фонд участвует в распределении этой части цены. (Проспект BlackRock по стейкингу Ethereum, март 2026 года, разделы о «MEV», стейкинге и распределении доходов)
Но здесь нельзя путать концепции. В документах BlackRock речь идет о вознаграждениях, связанных с MEV, получаемых валидаторами, а не о том, что фонд сам управляет сэндвич-ботами, и тем более не о том, что он участвовал в сделках, использующих уязвимость реле в этом деле. MEV может поступать из различных торговых схем; в одном и том же канале доходов могут быть как доходы от открытых торговых предложений, так и доходы от сэндвичей, которые перекладываются на обычных пользователей. Суд не классифицировал их по отдельности и не выдал «лицензию на законность» для всей отрасли. Для фонда этот оправдательный приговор уменьшает угрозу самого широкого уголовного толкования, но не устраняет риски регулирования, контрактов, репутации и конкретных стратегий. (Проспект BlackRock, раздел о рисках «MEV», приговор суда, стр. 1, 45-46)
Еще один шаг BlackRock особенно примечателен: его соглашение о стейкинге требует от Coinbase и валидаторов установить юридически обязательные соглашения и требует от валидаторов обязательств по контролю за отмыванием денег, проверке адресов санкций и регулярному тестированию; в случае нарушения валидатора фонд может потребовать от Coinbase возмещения. Это резко контрастирует с этим делом: прокуратура не смогла доказать, что вовлеченные валидаторы принимали конкретные обязательства «опубликовать в том же виде после подписания», в то время как фонд в своей цепочке бизнеса стремится включить ключевые обязательства в контракт. Контракт также не может гарантировать абсолютную безопасность, в проспекте четко указано, что неисполнение обязательств Coinbase и валидаторов, расходы на возмещение и убытки от стейкинга могут по-прежнему нести фонд и держатели. (Проспект BlackRock, разделы «Дополнение по стейкингу» и «График утвержденных валидаторов»)
- После оправдания действительно стоит задать вопрос, кто несет расходы на сортировку
Это дело оставляет читателям более практическую рамку для оценки. Когда вы видите «доход от стейкинга», сначала спросите, доход исходит от приоритетной платы, выплачиваемой протоколом или добровольно трейдерами, или от более низкой цены, которую несут другие; затем спросите, как доход распределяется между фондом, хранителем и операторами узлов; наконец, спросите, если сортировщик нарушает обязательства, как именно это будет проверяться на блокчейне, программно или по исполнимому контракту. Документы BlackRock по крайней мере фиксируют доходы от MEV, распределение 18% сборов и обязательства поставщиков в письменном виде, но все еще недостаточно, чтобы сообщить инвесторам, откуда именно поступает каждый MEV. (Проспект BlackRock, разделы «MEV», распределение доходов и условия стейкинга)
Для обычных пользователей блокчейна самый прямой урок не в том, чтобы учиться у методов братьев. Перед сделкой смотрите на пределы проскальзывания, влияние на цену и путь исполнения, при необходимости используйте защиту сделок, которая может уменьшить раскрытие в открытой очереди на обработку; но «приватная отправка» по-прежнему зависит от конфиденциальности и обязательств поставщиков, и не может рассматриваться как страхование от нулевого риска. Для протоколов и учреждений более важно проверять полные данные, связанные с подписью, четко определять обязательства строителей блоков и валидаторов, фиксировать, кто принял какие правила. В конечном итоге рынок может выбрать укрепление кодом, дополнение контрактом или установление границ регулированием; этот приговор лишь говорит нам, что нельзя позволить уголовному праву заменить все недостающие элементы проектирования сразу. (Приговор суда, стр. 7-12, 36-46, объяснение MEV от Фонда Ethereum, условия стейкинга в проспекте BlackRock)
Вот почему BlackRock придает этому делу такое значение, и почему оправдательный приговор стоит внимательно изучить всем участникам блокчейна: сделка, которая кажется лишь борьбой за 25 миллионов долларов между ботами, на самом деле поднимает «право на сортировку сделок» с технических деталей на уровень юридических и инвестиционных отчетов. Суд не дает морального прощения MEV, а ставит задачу: убытки не равны мошенничеству; доходы не равны отсутствию издержек. Следующий шаг, который действительно определит направление отрасли, — это возможность четко прописать источники доходов, технические проверки и распределение ответственности.
Цена --
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться

Проблема с неожиданным увеличением эмиссии токенов Cyber на Solana

Gambana запускает платформу крипто-казино и букмекерской конторы

Продажи NFT выросли до 33 миллионов долларов на фоне роста торговли Ethereum на 33%

Виталик критикует сериал Netflix о FTX за расизм

Криптовалютные токены акций Anthropic появились на нескольких блокчейнах в крупнейшем IPO в истории с объемом торгов более 1,5 миллиарда иен

Взлом Fluidkey на 1,6 миллиона долларов выявляет риск безопасности, даже когда приватные ключи никогда не покидают устройства пользователей

Sam Price следит за ценовым диапазоном Ethereum

Fairmint планирует запустить токенизированную торговую площадку акций в Canton с Ethereum

Ripple быстро расширяет потенциальные области применения своей стабильной монеты. Вот почему это негативно для XRP.

Ethereum откладывает обновление из-за резкого роста затрат

Когда аккаунт становится «программируемым»: от EIP-7702, ERC-4337 до Native AA — ограничения и компромиссы

Слепая зона частного кредитования DeFi: реальные риски за стабильными ценами

VanEck прекращает сотрудничество с Gemini, прекращает управление ETF на биткойн, эфир и SOL

Lido выпустил подписчик tee-signer для валидаторов Ethereum

BITCOIN JAPAN 2026 открывается в Belsal Akihabara: обсуждение использования BTC компаниями

«Не только цифровое, но и физическое» — инженер CoinPost рассказывает о привлекательности разработки

ChatGPT Wallet объединяется с Visa: нужна ли стабильная валюта для агентской экономики?

Том Ли: Падение рынка вызвано паническими настроениями, отказ означает продажу на дне

Обновление Ethereum Glamsterdam может быть отложено до мая 2027 года

Кошелек внес 1,49 миллиарда USDC в Aave, рыночные ставки снижаются

XRPL открывает исходный код приложения для кредитования. Как будет работать заимствование?

Chainlink и UBS сотрудничают для продвижения токенизации облигаций на Ethereum

Null завершила финансирование на 1,7 миллиона долларов в раунде Pre-Seed, лидируют cyber•Fund и Nethermind

Стоит ли сейчас покупать Ethereum?

Корейский Toss внедряет криптовалютный кошелек в приложение с 30 миллионами пользователей, доступный без обменного счета
[Эксклюзив] Samsung SDS подала заявку на выпуск стейблкоина в вонах и представила технологию контроля переводов... автоматический отказ при превышении лимита
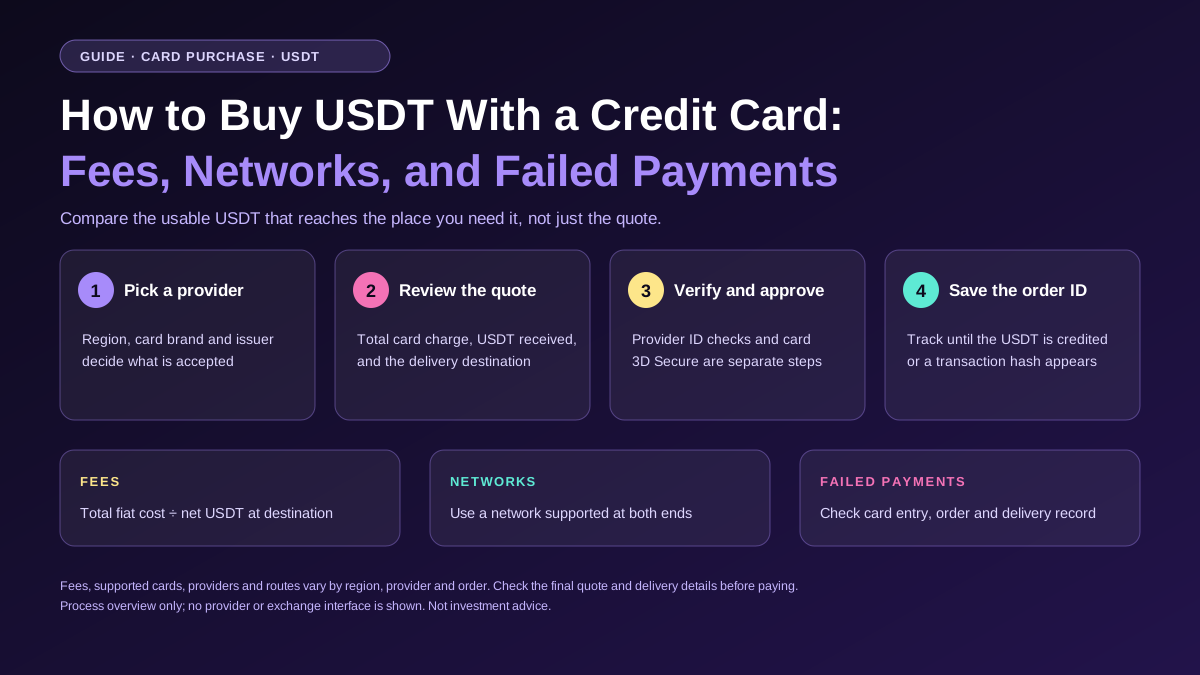
Как купить USDT с кредитной карты: комиссии, сети и отклоненные платежи
Узнайте, как купить USDT с кредитной или дебетовой карты, сравнить полную стоимость, выбрать подходящую сеть и решить проблемы с отклоненными платежами или непоступившими USDT.
Сообщество Ethereum представило проект EIP по динамическому стимулированию объединения

Invesco перемещает резервы стейблкоинов в блокчейн, но скрывает разрыв ликвидности

YC меняет инвестиционную логику: от программного обеспечения к аппаратному, от моделей к физическому миру
Проблема с неожиданным увеличением эмиссии токенов Cyber на Solana
Gambana запускает платформу крипто-казино и букмекерской конторы
Продажи NFT выросли до 33 миллионов долларов на фоне роста торговли Ethereum на 33%
Виталик критикует сериал Netflix о FTX за расизм
Криптовалютные токены акций Anthropic появились на нескольких блокчейнах в крупнейшем IPO в истории с объемом торгов более 1,5 миллиарда иен
Взлом Fluidkey на 1,6 миллиона долларов выявляет риск безопасности, даже когда приватные ключи никогда не покидают устройства пользователей
Свежие статьи


Свежие листинги на WEEX


