
เหตุการณ์ลดเลเวอเรจในตลาดคริปโตคืออะไร? Liquidation กับ ADL ต่างกันอย่างไร

 เลือกเราขึ้น Google
เหตุการณ์ลดเลเวอเรจในตลาดคริปโตคืออะไร? Liquidation กับ ADL ต่างกันอย่างไร
เหตุการณ์ลดเลเวอเรจในตลาด crypto เกิดขึ้นเมื่อเทรดเดอร์ลดความเสี่ยงจากสถานะที่ใช้เลเวอเรจ ไม่ว่าจะเป็นการลดด้วยความสมัครใจหรือการปิดสถานะโดยบังคับ เหตุการณ์นี้อาจเกี่ยวข้องกับ open interest ที่ลดลง การ liquidation จากมาร์จิน และในบางเงื่อนไขเฉพาะของแต่ละ exchange อาจเกิด auto-deleveraging หรือ ADL กลไกเหล่านี้เกี่ยวข้องกันแต่ไม่เหมือนกัน กล่าวคือ liquidation ทั่วไปจะปิดสถานะที่มีหลักประกันไม่เพียงพอ ส่วน ADL อาจลดสถานะที่ทำกำไรของเทรดเดอร์ฝั่งตรงข้าม เมื่อกลไกควบคุมความเสี่ยงตามปกติของแพลตฟอร์มไม่สามารถรองรับความเสี่ยงดังกล่าวได้เพียงพอ
ข้อสรุปแบบง่าย ๆ ที่ทำให้เข้าใจผิดได้มากที่สุดคือ การมองว่าการลดลงของ open interest ที่คิดเป็นมูลค่าเงินดอลลาร์ทุกครั้งหมายความว่ามีเงินทุนที่ใช้เลเวอเรจออกจากตลาดไปในจำนวนเท่ากัน การเปลี่ยนแปลงของราคาอาจทำให้ตัวเลขดังกล่าวลดลงได้โดยไม่มีการปิดสัญญาเลย การวิเคราะห์ที่มีประโยชน์จึงต้องแยกการประเมินมูลค่าตามราคา การลดสถานะจริง และหลักฐานการ liquidation โดยบังคับออกจากกัน ก่อนจะสรุปว่าเลเวอเรจถูก “ล้างออกไป” แล้ว
การลดเลเวอเรจใน crypto หมายถึงอะไร?
การลดเลเวอเรจหมายถึงการลดความเสี่ยงเมื่อเทียบกับ equity ที่รองรับสถานะนั้น เทรดเดอร์ทำได้โดยปิดสถานะบางส่วน เพิ่มหลักประกัน หรือทำทั้งสองอย่างร่วมกัน
สำหรับบัญชีเทรดแบบง่าย:
เทรดเดอร์ที่มีความเสี่ยงจากสถานะ $10,000 โดยมี equity $2,000 รองรับ จะมีเลเวอเรจที่แท้จริง 5× หากลดความเสี่ยงจากสถานะเหลือ $6,000 โดย equity คงเดิม อัตราส่วนดังกล่าวจะลดลงเหลือ 3×
การเพิ่มหลักประกันก็ช่วยลดเลเวอเรจได้โดยไม่ต้องปิดสัญญา ประเด็นนี้สำคัญเพราะ open interest ติดตามสถานะที่ยังคงค้างอยู่ ไม่ใช่หลักประกันที่รองรับสถานะเหล่านั้น CoinGlass นิยาม open interest ว่าเป็นสัญญาที่ยังคงเปิดอยู่และยังไม่ชำระราคา ซึ่งแตกต่างจากปริมาณการเทรด
ดังนั้น ตลาดสองแห่งที่มี open interest เท่ากันจึงอาจมีระดับเลเวอเรจที่แตกต่างกันมาก ตลาดหนึ่งอาจมีสถานะที่มีหลักประกันเพียงพอ ขณะที่อีกตลาดอาจพึ่งพาเงินสำรองมาร์จินที่มีอยู่น้อย
ในทางกลับกัน มูลค่าความเสี่ยงจากสถานะอาจลดลงในขณะที่เลเวอเรจที่แท้จริงกลับเพิ่มขึ้นได้ หาก equity ในบัญชีลดลงเร็วกว่านั้น
พิจารณาสถานะที่เริ่มต้นมีมูลค่า $10,000 เทียบกับ equity $2,000 หลังจากราคาเคลื่อนไหวสวนทาง สมมติว่าความเสี่ยงจากสถานะมีมูลค่า $9,000 และ equity ลดลงเหลือ $1,000 เลเวอเรจที่แท้จริงจะเพิ่มจาก 5× เป็น 9×
มูลค่าสถานะที่ลดลงไม่ได้หมายความว่าสถานะนั้นปลอดภัยขึ้นเสมอไป
การลดเลเวอเรจโดยสมัครใจ, liquidation และ ADL ต่างกันอย่างไร?
ความแตกต่างขึ้นอยู่กับว่าใครเป็นผู้เริ่มลดสถานะ บัญชีใดได้รับผลกระทบ และเหตุใดสถานะจึงถูกปิด
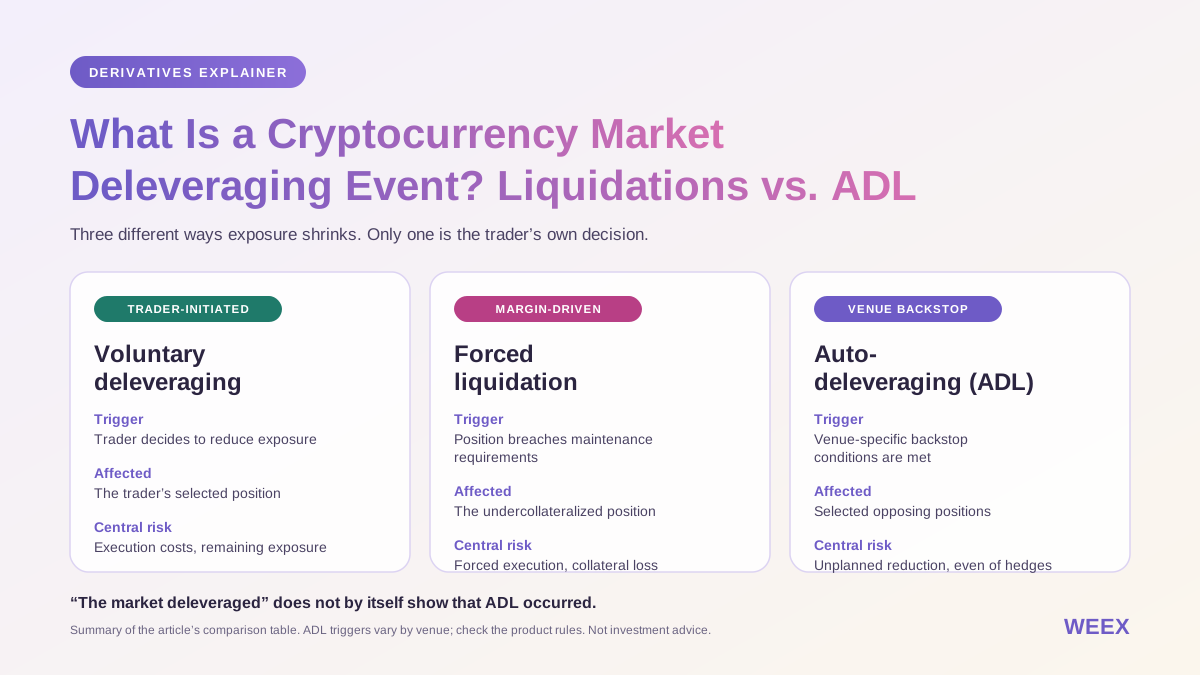
การลดเลเวอเรจโดยสมัครใจเป็นการตัดสินใจของเทรดเดอร์ ส่วน liquidation ทั่วไปเป็นการตอบสนองต่อมาร์จินที่ไม่เพียงพอ ขณะที่ ADL เป็นกลไกควบคุมความเสี่ยงของแพลตฟอร์มที่อาจส่งผลต่อสถานะฝั่งตรงข้าม
| กลไก | เงื่อนไขหลักที่ทำให้เกิด | สถานะที่ได้รับผลกระทบ | ความเสี่ยงสำคัญ |
|---|---|---|---|
| ลดเลเวอเรจโดยสมัครใจ | เทรดเดอร์ตัดสินใจลดความเสี่ยงจากสถานะ | สถานะที่เทรดเดอร์เลือก | ต้นทุนการดำเนินการและความเสี่ยงจากสถานะที่เหลืออยู่ |
| Forced liquidation | บัญชีหรือสถานะละเมิดข้อกำหนดมาร์จินรักษาสถานะ | สถานะที่มีหลักประกันไม่เพียงพอ | การดำเนินการโดยบังคับและการสูญเสียหลักประกัน |
| Auto-deleveraging | เข้าเงื่อนไข backstop เฉพาะของแพลตฟอร์ม | สถานะฝั่งตรงข้ามที่ได้รับเลือก | การลดสถานะที่ไม่ได้วางแผนไว้ รวมถึง hedge ที่กำลังทำกำไร |
เอกสารของ WEEX เกี่ยวกับ ADL อธิบายถึงการลดสถานะของคู่สัญญา เมื่อเงินสำรองความเสี่ยงไม่สามารถรับความเสี่ยงจากสถานะที่ถูก liquidation ได้อย่างเพียงพอ ควรตรวจสอบเงื่อนไขและขั้นตอนที่แน่นอนจากกฎของผลิตภัณฑ์ที่เกี่ยวข้อง (ศูนย์ช่วยเหลือ WEEX)
รายงานข่าวที่ระบุว่า “ตลาดลดเลเวอเรจ” ไม่ได้ยืนยันว่าเกิด ADL หลักฐานการเกิด ADL ในระดับ exchange ต้องมีข้อมูลที่เฉพาะเจาะจงกว่านั้น เช่น ประกาศจากแพลตฟอร์ม บันทึกการดำเนินการ ADL หรือข้อมูลการลดสถานะของคู่สัญญาที่มีการบันทึกไว้
Liquidation cascade เริ่มต้นได้อย่างไร?
Liquidation cascade คือวงจรป้อนกลับที่การปิดสถานะโดยบังคับทำให้เกิดแรงกดดันต่อราคาเพิ่มขึ้น และกระตุ้นให้เกิด liquidation เพิ่มเติม
ในตลาดที่มีสถานะ long มาก การลดลงครั้งแรกของราคาจะทำให้ equity ในบัญชีลดลง สถานะที่เข้าใกล้ข้อกำหนดมาร์จินรักษาสถานะจะมีความเสี่ยง จากนั้นระบบ liquidation จะพยายามลดหรือปิดความเสี่ยงจากสถานะเหล่านั้น
หากมีแรงซื้อที่สามารถดำเนินการได้อย่างจำกัด การปิดสถานะเหล่านั้นอาจกดราคาให้ต่ำลง บัญชีจำนวนมากขึ้นจะละเมิดเกณฑ์มาร์จินและทำให้เกิดการปิดสถานะโดยบังคับอีกรอบ
ลำดับเหตุการณ์จะกลับกันในช่วง short squeeze กล่าวคือ ราคาที่สูงขึ้นส่งผลเสียต่อสถานะ short และการปิดสถานะ short โดยบังคับจะสร้างอุปสงค์ในการซื้อ
ตัวแปรสำคัญคือสภาพคล่องที่สามารถซื้อขายได้จริง ตลาดอาจรายงานปริมาณการเทรดรายวันสูงมาก แต่มีความลึกของตลาดใกล้ราคาปัจจุบันเพียงเล็กน้อยในช่วงที่เกิดแรงกระแทกฉับพลัน
เหตุใดเงินสำรองมาร์จินจึงสำคัญกว่าตัวเลขเลเวอเรจ
สถานะ long แบบง่ายมูลค่า $10,000 ซึ่งมีมาร์จิน $1,000 รองรับ จะเริ่มต้นด้วยเลเวอเรจประมาณ 10× การเคลื่อนไหวสวนทาง 5% จะทำให้ขาดทุนจากการเทรดประมาณ $500 โดยยังไม่รวมค่าธรรมเนียมและ funding
การขาดทุนดังกล่าวใช้มาร์จินเริ่มต้นไปครึ่งหนึ่ง ไม่ใช่ 5% ของมาร์จิน
โดยทั่วไป liquidation จะเกิดขึ้นก่อนที่บัญชีจะใช้เงินทุกดอลลาร์จนหมด เพราะยังมีข้อกำหนดและค่าใช้จ่ายอื่น ๆ ที่เกี่ยวข้อง เอกสาร liquidation ของ WEEX อธิบายถึงเกณฑ์มาร์จินรักษาสถานะและกระบวนการลดความเสี่ยงอย่างค่อยเป็นค่อยไป ไม่ใช่กฎสากลที่ว่า “ต้องขาดทุน 100% ก่อน” (ศูนย์ช่วยเหลือ WEEX)
จุด liquidation ที่แน่นอนขึ้นอยู่กับสัญญา tier ของสถานะ โหมดมาร์จิน หลักประกัน และเงื่อนไขอื่น ๆ ของบัญชี การคำนวณเลเวอเรจแบบง่ายไม่สามารถใช้แทนการคำนวณความเสี่ยงปัจจุบันของแพลตฟอร์มได้
เหตุใด open interest ในรูปดอลลาร์จึงลดลงได้โดยไม่มีการปิดสัญญา?
open interest ที่คิดเป็นมูลค่าเงินดอลลาร์ประกอบด้วยจำนวนสถานะและมูลค่าของสถานะ สำหรับสัญญา linear แบบง่ายที่มีตัวคูณสินทรัพย์ฐานคงที่:
หมายความว่าราคาที่ลดลงจะทำให้ open interest ในรูปดอลลาร์ลดลงโดยกลไก แม้ความเสี่ยงจากสินทรัพย์ฐานจะยังคงเท่าเดิม
ตัวอย่างสมมติต่อไปนี้จะแยกผลกระทบเหล่านั้นออกจากกัน
| การวัด | ก่อน | หลัง |
|---|---|---|
| ราคาอ้างอิง | $100 | $80 |
| ความเสี่ยงจากสินทรัพย์ฐานที่ยังคงค้างอยู่ | 100,000 หน่วย | 90,000 หน่วย |
| Open interest ในรูปดอลลาร์ | $10M | $7.2M |
open interest ในรูปดอลลาร์ลดลง 28% แต่ความเสี่ยงจากสินทรัพย์ฐานที่ยังคงค้างอยู่ลดลง 10%
เมื่อคำนวณโดยพิจารณาราคาก่อน การลดลง $2.8M แบ่งได้ดังนี้:
ส่วนแรกคือการประเมินมูลค่าใหม่ตามราคา ส่วนที่สองคือการลดลงของความเสี่ยงจากสถานะที่ประเมินด้วยราคาปลายทาง
การแยกส่วนนี้เป็นวิธีทางบัญชี หากสลับลำดับ ส่วนของผลกระทบที่เกิดร่วมกันจะถูกจัดสรรแตกต่างออกไป อย่างไรก็ตาม การลดลงของความเสี่ยงจากสินทรัพย์ฐานที่สังเกตได้ยังคงเป็น 10%
การปรับใช้ในทางปฏิบัติ
หากโครงสร้างสัญญารองรับ สามารถคำนวณอัตราส่วนความเสี่ยงจากสถานะได้ดังนี้:
ในที่นี้:
ดังนั้น ความเสี่ยงจากสถานะจึงเหลือ 90% ของระดับเริ่มต้น
วิธีลัดนี้ใช้ไม่ได้กับผลิตภัณฑ์ทุกประเภท สัญญา inverse มูลค่าสัญญาแบบดอลลาร์คงที่ ตัวคูณที่เปลี่ยนแปลง และข้อมูลรวมจากหลายตลาด ล้วนต้องพิจารณาข้อกำหนดเฉพาะของตนเอง
พาดหัวที่มีหลักฐานรองรับควรระบุว่า “Dollar OI ลดลง 28% ขณะที่ความเสี่ยงจากสินทรัพย์ฐานที่เทียบเคียงกันลดลง 10%” ไม่ใช่ “เงินทุนที่ใช้เลเวอเรจออกจากตลาดไป 28%”

open interest ที่ลดลงยืนยันว่ามี forced liquidation หรือไม่?
ไม่ใช่ การลดลงของ open interest ยืนยันได้เพียงว่าจำนวนสัญญาคงค้างลดลง หลังจากพิจารณาหน่วยการวัดและวิธีการแล้ว แต่ไม่ได้บอกว่าสัญญาเหล่านั้นหายไปเพราะเหตุใด
เทรดเดอร์อาจปิดสถานะด้วยความสมัครใจ สัญญาอาจหมดอายุ หรือความเสี่ยงจากสถานะอาจย้ายไประหว่างผลิตภัณฑ์และ exchange
เอกสารให้ความรู้ของ CME แยกความแตกต่างระหว่างการปิดสถานะ futures ที่มีวันหมดอายุ กับการย้ายความเสี่ยงไปยังสัญญาที่หมดอายุภายหลัง ดังนั้น open interest ของสัญญาที่ใกล้หมดอายุอาจลดลง ในขณะที่ความเสี่ยงจากสถานะยังคงอยู่ในผลิตภัณฑ์อื่น
โดยทั่วไป perpetual contracts ไม่มีกลไกหมดอายุตามกำหนดแบบนั้น แต่ข้อมูลรวมอาจนำ perpetuals มารวมกับ futures ที่มีวันหมดอายุ ควรตรวจสอบว่ากราฟครอบคลุมผลิตภัณฑ์ใดบ้าง
ยอด liquidation ไม่ใช่สิ่งเดียวกับการเปลี่ยนแปลงของ OI
ตัวเลข liquidation มักหมายถึงมูลค่า notional ของสถานะที่ถูกปิดโดยบังคับตามรายงานในช่วงเวลาหนึ่ง ส่วนการเปลี่ยนแปลงของ OI คือการเปรียบเทียบความเสี่ยงจากสถานะคงค้าง ณ จุดเริ่มต้นและจุดสิ้นสุดสองช่วงเวลา
สถานะใหม่อาจถูกเปิดขึ้นในช่วงเวลาเดียวกับที่สถานะเก่าถูก liquidation การปิดสถานะโดยสมัครใจก็อาจเกิดขึ้นพร้อมกับการปิดโดยบังคับ และมูลค่าที่คิดเป็นดอลลาร์อาจเปลี่ยนแปลงได้ตลอดช่วงเวลา
ด้วยเหตุนี้ ยอด liquidation ที่รายงานกับการลดลงสุทธิของ open interest จึงไม่จำเป็นต้องเท่ากัน
ตัวเลขทั้งสองไม่ได้เท่ากับหลักประกันที่สูญเสียไป รายได้ของ exchange หรือเงินสดที่ถอนออกจากอุตสาหกรรมโดยอัตโนมัติ
คุณภาพของข้อมูลเป็นข้อจำกัดอีกประการหนึ่ง งานวิจัยของ Giagkiozis และ Said ซึ่งตรวจสอบข้อมูลจาก exchange ในช่วงเวลาสองช่วงของปี 2023 พบความไม่สอดคล้องกันในข้อมูล open interest และข้อความแจ้ง liquidation ที่รายงาน ข้อค้นพบในอดีตนี้ชี้ว่าควรตรวจสอบข้อมูลอย่างรอบคอบ แต่ไม่ได้ยืนยันว่าข้อมูลทุก feed ในปัจจุบันไม่ถูกต้อง
การลดเลเวอเรจในตลาดจะกลายเป็น Auto-Deleveraging เมื่อใด?
ADL จะเกี่ยวข้องเมื่อการจัดการ liquidation ตามปกติและการจัดเตรียมเงินสำรองที่เกี่ยวข้องไม่สามารถรองรับความเสี่ยงจากสถานะที่มีปัญหาได้อย่างเพียงพอภายใต้กฎของแพลตฟอร์ม
ADL ไม่ใช่ stop-loss ที่ทำงานเร็วขึ้นเท่านั้น
stop-loss ทำงานตามคำสั่งของเทรดเดอร์ liquidation ตอบสนองต่อมาร์จินที่ไม่เพียงพอ ส่วน ADL จะลดสถานะฝั่งตรงข้ามที่ได้รับเลือก เพื่อจัดการปัญหาการบริหารความเสี่ยงในภาพรวม
ที่สำคัญ กองทุนสำรองไม่จำเป็นต้องมีเงินเหลือเป็นศูนย์จริง ๆ ก่อนที่ ADL จะเกิดขึ้นได้เสมอไป กฎที่เผยแพร่ของ OKX ระบุถึงเกณฑ์กองทุนประกันที่กำหนดไว้ล่วงหน้าและเงื่อนไขเพิ่มเติมสำหรับผลิตภัณฑ์ pre-market บางประเภท เอกสารยังแยกการจัดการตาม mark price และ bankruptcy price ด้วย
ข้อกำหนดเหล่านี้เป็นกฎเฉพาะของแต่ละแพลตฟอร์ม ไม่ใช่มาตรฐานสากล
ก่อนพึ่งพาสถานะอนุพันธ์ที่กำลังทำกำไรในช่วงตลาดผันผวน ควรทำความเข้าใจวิธีการเลือกสถานะ การชำระราคาที่อาจเกิดขึ้น และกระบวนการแจ้งเตือนที่เกี่ยวข้อง
ADL สามารถลดสถานะ hedge ที่กำลังทำกำไรได้หรือไม่?
ได้ สถานะอนุพันธ์ที่กำลังทำกำไรอาจถูกเลือกตามกฎ ADL ของ exchange แม้ว่าสถานะนั้นจะช่วยป้องกันความเสี่ยงจากอีกสถานะหนึ่งก็ตาม
ผลที่เกิดขึ้นในทางปฏิบัติคือทิศทางของพอร์ตที่เหลืออยู่เปลี่ยนไป
พิจารณาพอร์ตสมมติที่ถือสินทรัพย์ 100 หน่วย และมีสถานะ short ในอนุพันธ์แบบ linear ที่ครอบคลุม 100 หน่วย หากไม่นับ basis, funding และต้นทุน ความเสี่ยงจากสถานะทั้งสองจะหักล้างกันโดยประมาณ
ที่ราคา $80:
| สถานะ | ความเสี่ยงจากสถานะ |
|---|---|
| การถือครอง spot | +100 หน่วย |
| อนุพันธ์ short | −100 หน่วย |
| ความเสี่ยงสุทธิโดยประมาณ | 0 หน่วย |
สมมติว่า ADL ลดสถานะ short ลง 40 หน่วย ขณะนี้พอร์ตถือ spot +100 หน่วย และอนุพันธ์ −60 หน่วย จึงเหลือ ความเสี่ยงสุทธิฝั่ง long 40 หน่วย
หากราคาลดลงต่อจาก $80 เป็น $70 ผลกระทบจากทิศทางราคาที่เพิ่มขึ้นจะอยู่ที่ประมาณ:
การคำนวณนี้แสดงความเสี่ยงจากราคา หลังจาก การลดสถานะ โดยไม่รวมผลลัพธ์ที่รับรู้แล้วและเงื่อนไขการชำระราคาของการดำเนินการ ADL เอง
บทเรียนในทางปฏิบัติตรงไปตรงมา: หลังจากสถานะถูกลดโดยไม่คาดคิด ให้คำนวณความเสี่ยงของพอร์ตทั้งหมดใหม่ กลยุทธ์ที่เคย hedge ไว้ก่อนหน้านี้อาจไม่ได้ hedge อยู่แล้วในตอนนี้
การเปิดสถานะอีกฝั่งที่ขาดไปขึ้นมาใหม่ทันทีก็ถือเป็นการเทรดครั้งใหม่เช่นกัน ส่วนต่างราคา สภาพคล่อง funding และข้อจำกัดของแพลตฟอร์มอาจเปลี่ยนแปลงไปอย่างมาก

เหตุการณ์ลดเลเวอเรจในอดีตแสดงให้เห็นอะไร?
เหตุการณ์ในช่วง 10/10/2025 แสดงให้เห็นว่าควรตรวจสอบยอด liquidation การเปลี่ยนแปลงของ open interest และสภาวะราคาเฉพาะตลาดแยกจากกัน
รายงานย้อนหลังของ CoinDesk Data ระบุว่ามี liquidation ในรูป notional ประมาณ $19B ภายใน มากกว่า 24 ชั่วโมง และ open interest รวมในรูปดอลลาร์ลดลงมากกว่านั้นมาก รายงานยังบันทึกความแตกต่างของราคาในแต่ละแพลตฟอร์มการเทรดด้วย ข้อมูลเหล่านี้เป็นข้อสังเกตในอดีต ไม่ใช่ตัวเลขของ 26/10/2026
ความไม่สอดคล้องกันของตัวเลขมีประโยชน์ในเชิงวิเคราะห์ เพราะแสดงให้เห็นว่าการนำตัวเลขพาดหัวหนึ่งไปลบออกจากอีกตัวเลขหนึ่ง ไม่ได้ให้ค่าประมาณการปิดสถานะโดยสมัครใจที่เชื่อถือได้
เหตุการณ์นี้ยังแสดงให้เห็นว่าเหตุใดราคาอ้างอิงในภาพรวมจึงอาจแตกต่างจากราคาที่ซื้อขายได้จริงบนแพลตฟอร์มใดแพลตฟอร์มหนึ่งในช่วงที่ตลาดผันผวน พอร์ตอาจเผชิญปัญหาสภาพคล่องเฉพาะตลาด แม้ข้อมูลรวมทั่วโลกจะดูไม่รุนแรงเท่าก็ตาม
บทเรียนสำคัญคือควรระบุตลาด ช่วงเวลา และวิธีการวัดให้ชัดเจนก่อนสรุปเกี่ยวกับขนาดของเหตุการณ์ liquidation
จะทราบได้อย่างไรว่าการลดเลเวอเรจกำลังสิ้นสุด?
ไม่มีตัวชี้วัดตัวใดตัวหนึ่งที่ยืนยันได้ว่าเหตุการณ์ลดเลเวอเรจสิ้นสุดลงแล้ว
การลดลงของ open interest ที่ชะลอตัวลงอาจหมายความว่าการปิดสถานะโดยบังคับกำลังเบาบางลง แต่อาจสะท้อนเพียงการหยุดชั่วคราวก่อนที่สถานะใหม่จะเพิ่มขึ้น หรือก่อนที่จะเกิดแรงขายระลอกใหม่
การประเมินที่มีประโยชน์กว่าคือการพิจารณาข้อมูลหลายอย่างร่วมกัน
| สิ่งที่สังเกตได้ | ช่วยประเมินอะไร | สิ่งที่ยืนยันไม่ได้ด้วยตัวมันเอง |
|---|---|---|
| OI ตามจำนวนสัญญาหรือหน่วยสินทรัพย์ฐานทรงตัว | การลดสถานะอาจกำลังชะลอลง | สถานะที่เหลือมีหลักประกันเพียงพอ |
| กิจกรรม liquidation ลดลง | การปิดสถานะโดยบังคับที่รายงานกำลังเบาบางลง | รายงานมีข้อมูลครบถ้วน |
| ส่วนต่างราคาแคบลงและความลึกของตลาดดีขึ้น | สภาพการดำเนินการซื้อขายกำลังฟื้นตัว | ราคาถึงจุดต่ำสุดที่ยั่งยืนแล้ว |
| อุปสงค์ในตลาด spot ดูดซับแรงขาย | ผู้ซื้อกำลังรับอุปทานที่มีอยู่ | อุปสงค์จะดำเนินต่อไป |
| Funding มีความสุดโต่งน้อยลง | แรงกดดันด้านราคาของ perpetual กำลังบรรเทาลง | การกลับทิศทางราคากำลังจะเกิดขึ้น |
ลำดับความสำคัญมีความสำคัญ การทรงตัวที่มาพร้อมกับสภาพการซื้อขายที่ดีขึ้นน่าเชื่อถือกว่าการดีดตัวขึ้นผ่าน order book ที่ว่างเปล่า
ควรพิจารณา funding ในบริบทด้วย อัตราที่เป็นบวกน้อยลงอาจแสดงว่าอุปสงค์ต่อสถานะ long ลดลง ส่วนอัตราติดลบอาจเกิดพร้อมกับการวางสถานะขาลงหรือความต้องการ hedge ทั้งสองกรณีไม่ได้เป็นสัญญาณซื้อโดยอัตโนมัติ
การปรับลดเลเวอเรจอาจลดปัจจัยเปราะบางอย่างหนึ่ง แต่ยังคงมีอุปสงค์ spot ที่อ่อนแอ ปัญหาหลักประกัน หรือแรงกดดันทางเศรษฐกิจในภาพรวมที่ยังไม่ได้รับการแก้ไข
ตลาดอนุพันธ์ที่มีความเสี่ยงลดลงไม่ได้หมายความว่าตลาดยืนยันจุดต่ำสุดแล้ว
เทรดเดอร์ควรตรวจสอบความเสี่ยงจากสถานะบน WEEX อย่างไร?
ขั้นตอนการใช้งาน WEEX ที่เป็นประโยชน์ควรเริ่มจากการตรวจสอบเงื่อนไขความเสี่ยงของสถานะ ไม่ใช่โอกาสในการเพิ่มเลเวอเรจ
ใช้ หน้าตลาด futures ของ WEEX เพื่อค้นหาผลิตภัณฑ์ที่เกี่ยวข้อง จากนั้นตรวจสอบข้อมูลสัญญาปัจจุบันและหน้าซื้อขาย คู่มือเริ่มต้นใช้งาน futures ของ WEEX แนะนำการใช้งานแผงคำสั่งและการควบคุมสถานะ
สำหรับสถานะที่มีอยู่ ให้ตรวจสอบขนาด notional มาร์จินที่รองรับ ระดับ liquidation โดยประมาณ และโหมดมาร์จินที่เลือกไว้ไปพร้อมกัน การลดการตั้งค่าเลเวอเรจไม่ควรถูกเข้าใจว่าเป็นการลดจำนวนสัญญาที่ถืออยู่เสมอไป
ตรวจสอบเงื่อนไขกระตุ้นคำสั่งป้องกันความเสี่ยงด้วย คำสั่งที่ใช้ last price เป็นตัวกระตุ้นอาจทำงานแตกต่างจากการคำนวณความเสี่ยงที่ใช้ mark price ในช่วงที่ราคาเคลื่อนไหวผิดปกติอย่างรวดเร็ว และแม้คำสั่งจะถูกกระตุ้นแล้ว ก็ยังต้องรอให้ดำเนินการได้
เอกสาร กระบวนการ liquidation ของ WEEX และ คำอธิบาย ADL กล่าวถึงขั้นตอนการบริหารความเสี่ยงที่แตกต่างกัน การอ่านทั้งสองส่วนจะช่วยให้แยกได้ว่าการลดสถานะเกิดจากเงื่อนไขมาร์จินของคุณเอง หรือเป็นการลดสถานะของคู่สัญญา
ศูนย์ความน่าเชื่อถือ WEEX ให้ข้อมูลเกี่ยวกับเงินสำรองและกองทุนคุ้มครอง ไม่ควรตีความยอดเงินในกองทุนหรือการเปิดเผยข้อมูลเงินสำรองว่าเป็นคำมั่นว่าสถานะ futures ของผู้ใช้รายใดรายหนึ่งจะไม่ถูก liquidation หรือลดสถานะ หน้าดังกล่าวระบุว่าความคุ้มครองขึ้นอยู่กับข้อกำหนดที่เกี่ยวข้อง เกณฑ์การมีสิทธิ์ และข้อยกเว้น
รายงานการลดเลเวอเรจที่มีประโยชน์ควรระบุอะไรบ้าง?
รายงานที่น่าเชื่อถือควรช่วยให้ผู้อ่านตรวจสอบข้อสรุปหลักของรายงานได้
ประการแรก ระบุช่วงเวลาที่สังเกตและเขตเวลา ยอด liquidation ในช่วงสี่ชั่วโมงไม่ควรถูกนำไปเปรียบเทียบกับการเปลี่ยนแปลงของ open interest ในช่วง 24 ชั่วโมงโดยไม่มีคำอธิบาย
ประการที่สอง ระบุขอบเขตของผลิตภัณฑ์ แยก perpetuals ออกจาก futures ที่มีวันหมดอายุ และแยกสัญญา linear ออกจากผลิตภัณฑ์ inverse เมื่อวิธีการวัดแตกต่างกัน
ประการที่สาม ใช้หน่วยที่เทียบเคียงกัน แสดง open interest ในรูปดอลลาร์ควบคู่กับความเสี่ยงตามจำนวนสัญญาหรือหน่วยสินทรัพย์ฐานเมื่อมีข้อมูล พร้อมบันทึกการเพิ่ม การนำออก หรือช่องว่างในข้อมูลที่ครอบคลุม exchange ต่าง ๆ
ประการที่สี่ แยกข้อสังเกตออกจากการตีความ “ยอด long liquidation ที่รายงานเพิ่มขึ้น” เป็นข้อสังเกต ส่วน “long ที่อ่อนแอทั้งหมดออกจากตลาดแล้ว” เป็นข้อกล่าวอ้างที่หนักแน่นกว่ามาก ซึ่งสถิตินี้ไม่สามารถยืนยันได้
สุดท้าย อธิบายว่าอะไรบ้างที่จะทำให้ข้อสรุปเปลี่ยนแปลง การเติบโตของ OI อีกครั้งโดยที่สภาพคล่องไม่ดีขึ้น แรงขาย spot อย่างต่อเนื่อง หรือความตึงเครียดด้านหลักประกันที่เพิ่มขึ้น อาจทำให้สมมติฐานการทรงตัวในช่วงแรกไม่น่าเชื่อถือ
วินัยในการรายงานเช่นนี้ให้คำตอบที่มีประโยชน์กว่าการยกยอด liquidation ที่หวือหวาแล้วตามด้วยเป้าหมายราคาที่ไม่มีหลักฐานรองรับ
มุมมองจากกองบรรณาธิการ WEEX: วัดความเสี่ยงจากสถานะที่ยังเหลืออยู่
ควรทำความเข้าใจเหตุการณ์ลดเลเวอเรจในตลาด crypto ว่าเป็นการเปลี่ยนแปลงของสถานะ หลักประกัน และเงื่อนไขการดำเนินการซื้อขาย ไม่ใช่เพียงตัวเลขสีแดงขนาดใหญ่บนแดชบอร์ด liquidation
การวิเคราะห์ที่มีน้ำหนักควรแยกคำถามสามข้อ ได้แก่ มีความเสี่ยงจากสถานะปิดไปจริงมากน้อยเพียงใด มูลค่าที่รายงานเปลี่ยนไปเท่าใดเพราะราคาเคลื่อนไหว และสถานะที่เหลืออยู่สามารถทนต่อแรงกดดันเพิ่มเติมได้หรือไม่
ADL เพิ่มอีกมิติหนึ่ง การคาดการณ์ทิศทางได้ถูกต้องไม่ได้รับประกันว่าสถานะอนุพันธ์ที่กำลังทำกำไรจะยังคงอยู่ครบถ้วน และการลดสถานะที่เกิดขึ้นโดยไม่คาดคิดอาจทำให้พอร์ตที่เคย hedge ไว้ต้องเผชิญความเสี่ยง
มุมมองของเราคือควรมองคำกล่าวว่า “เลเวอเรจถูกล้างออกไปแล้ว” เป็นสมมติฐานที่ต้องมีหลักฐานรองรับ หากยังไม่มีข้อมูลความเสี่ยงตามจำนวนสัญญา ความแข็งแกร่งของมาร์จิน และสภาพคล่องที่ซื้อขายได้จริงมาสนับสนุน ข้อกล่าวอ้างดังกล่าวก็ยังเร็วเกินไป
คำถามที่พบบ่อย
1. เหตุการณ์ลดเลเวอเรจในตลาดคริปโตคืออะไร?
คือช่วงเวลาที่ความเสี่ยงจากสถานะที่ใช้เลเวอเรจลดลงผ่านการเปลี่ยนแปลงสถานะโดยสมัครใจ การ liquidation โดยบังคับ หรือการดำเนินการด้านการบริหารความเสี่ยงรูปแบบอื่น การลดลงของ open interest ในรูปดอลลาร์เพียงอย่างเดียวไม่เพียงพอที่จะใช้วัดปริมาณการลดสถานะจริง
2. การลดเลเวอเรจเหมือนกับ liquidation หรือไม่?
ไม่เหมือนกัน liquidation เป็นรูปแบบหนึ่งของการลดความเสี่ยงจากสถานะโดยบังคับ เทรดเดอร์ยังลดเลเวอเรจได้ด้วยความสมัครใจ โดยปิดสถานะหรือเพิ่มหลักประกันโดยไม่ละเมิดข้อกำหนดมาร์จินรักษาสถานะ
3. สถานะของคุณจะถูก Auto-Deleveraging ขณะกำลังทำกำไรได้หรือไม่?
ได้ ขึ้นอยู่กับกฎของแพลตฟอร์ม ADL อาจลดสถานะฝั่งตรงข้ามที่กำลังทำกำไร เมื่อการจัดการ liquidation ตามปกติและการจัดเตรียมเงินสำรองไม่สามารถรองรับความเสี่ยงจากสถานะที่มีปัญหาได้อย่างเพียงพอ
4. open interest ที่ลดลงหมายความว่าตลาดผ่านจุดต่ำสุดแล้วหรือไม่?
ไม่ใช่ เพราะอาจบ่งชี้ว่ามีสถานะคงค้างน้อยลง แต่การประเมินมูลค่าใหม่ตามราคา การหมดอายุ และการย้ายผลิตภัณฑ์ก็อาจส่งผลต่อการอ่านค่าได้ การฟื้นตัวที่ยั่งยืนยังขึ้นอยู่กับอุปสงค์ สภาวะหลักประกัน และสภาพคล่อง
5. จะตรวจสอบได้อย่างไรว่าการปิดสถานะเกิดจาก liquidation หรือ ADL?
ตรวจสอบป้ายกำกับการดำเนินการ ประวัติสถานะ การแจ้งเตือน และกฎของ exchange ที่เกี่ยวข้อง โดยปกติ liquidation เกี่ยวข้องกับเงื่อนไขมาร์จินของคุณเอง ส่วน ADL เป็นการดำเนินการควบคุมความเสี่ยงของคู่สัญญา หากบันทึกไม่ได้ระบุกลไกที่ใช้ ให้ติดต่อฝ่ายสนับสนุนเพื่อขอคำชี้แจง
แหล่งข้อมูล
| แหล่งข้อมูล | เนื้อหาที่ตรวจสอบ |
|---|---|
| CoinGlass | คำจำกัดความของ open interest และแนวคิดการคำนวณ |
| CME Group | การหมดอายุ futures การหักล้างสถานะ และการ rollover |
| Giagkiozis และ Said | Reconciling Open Interest with Traded Volume in Perpetual Swaps, แก้ไขเมื่อ 04/04/2024 |
| CoinDesk Data | การทบทวนเหตุการณ์ตลาดใน 10/10/2025 เผยแพร่เมื่อ 28/10/2025 |
| OKX | เงื่อนไข ADL และการจัดการสถานะ อัปเดตเมื่อ 11/08/2026 |
| กระบวนการ Liquidation ของ WEEX | มาร์จินรักษาสถานะและขั้นตอนการลดความเสี่ยง |
| คู่มือ ADL ของ WEEX | กลไก auto-deleveraging ของคู่สัญญา |
| ศูนย์ความน่าเชื่อถือ WEEX | ข้อมูลเงินสำรองและความคุ้มครองตามเงื่อนไข |
เข้าถึงแหล่งข้อมูลเมื่อ 26/10/2026 ตัวอย่างการเทรดเชิงตัวเลขเป็นการคำนวณสมมติ
เนื้อหานี้จัดทำขึ้นเพื่อวัตถุประสงค์ด้านการให้ข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำด้านการเงิน การลงทุน กฎหมาย หรือภาษี อีเวนต์ รีวอร์ด โปรโมชันออนไลน์ หรือข้อมูลที่เกี่ยวข้องใดๆ ที่กล่าวถึงในที่นี้ ไม่ควรถือเป็นคำแนะนำ การชักชวน หรือคำเชิญชวนให้ซื้อ ขาย เทรด หรือดำเนินการอื่นใดเกี่ยวกับสินทรัพย์คริปโต สินทรัพย์คริปโตมีความผันผวนสูงและอาจส่งผลให้เกิดการขาดทุน ความพร้อมให้บริการของบริการ ผลิตภัณฑ์ และอีเวนต์ที่เกี่ยวข้องของ WEEX อาจแตกต่างกันไปตามภูมิภาค คุณมีหน้าที่ตรวจสอบให้แน่ใจว่าการเข้าร่วมของคุณเป็นไปตามกฎหมายและข้อบังคับท้องถิ่นที่ใช้บังคับ
คุณอาจสนใจ
ทำไมคริปโต Quant (QNT) ถึงขึ้นวันนี้? ราคาและปริมาณซื้อขายบอกอะไรได้บ้าง
ทำไม Quant (QNT) ถึงขึ้นวันนี้? ตรวจสอบหลักฐานด้านราคาและปริมาณซื้อขาย ไทม์ไลน์ความร่วมมือกับธนาคาร สมมติฐานเรื่องอุปสงค์โทเคน และความเสี่ยงก่อนเทรด
Trenching ในคริปโตคืออะไร? ศัพท์สแลงการเทรด ความเสี่ยงของโทเค็น และต้นทุนการออกจากสถานะ
Trenching ในคริปโตคืออะไร? เรียนรู้ศัพท์สแลง วิธีตรวจสอบโทเค็น ความเสี่ยงด้านสภาพคล่อง และเหตุใดโทเค็นที่ราคาสูงขึ้นจึงยังทำให้ขาดทุนได้หลังหักต้นทุนการเทรด

กฎหมายคืนเงินจากตู้คีออสก์คริปโตในนอร์ทแคโรไลนา: ใครบ้างมีสิทธิ์ และเริ่มใช้เมื่อใด?
ทำความเข้าใจกฎหมายคืนเงินจากตู้คีออสก์คริปโตในนอร์ทแคโรไลนา: วันเริ่มมีผล 01/2027 ผู้มีสิทธิ์ กำหนดเวลารายงาน และเอกสารที่ผู้เสียหายควรเก็บไว้
ใครคือเทรดเดอร์คริปโต Kimchi? อายุ ชื่อจริง และประวัติการเทรด
เทรดเดอร์คริปโต Kimchi คือใคร? ตรวจสอบข้อมูลที่ทราบเกี่ยวกับอายุ ชื่อ Clayton Kim ประวัติการเทรด คำกล่าวอ้างเรื่องกำไร และความร่วมมือกับ Pump.fun
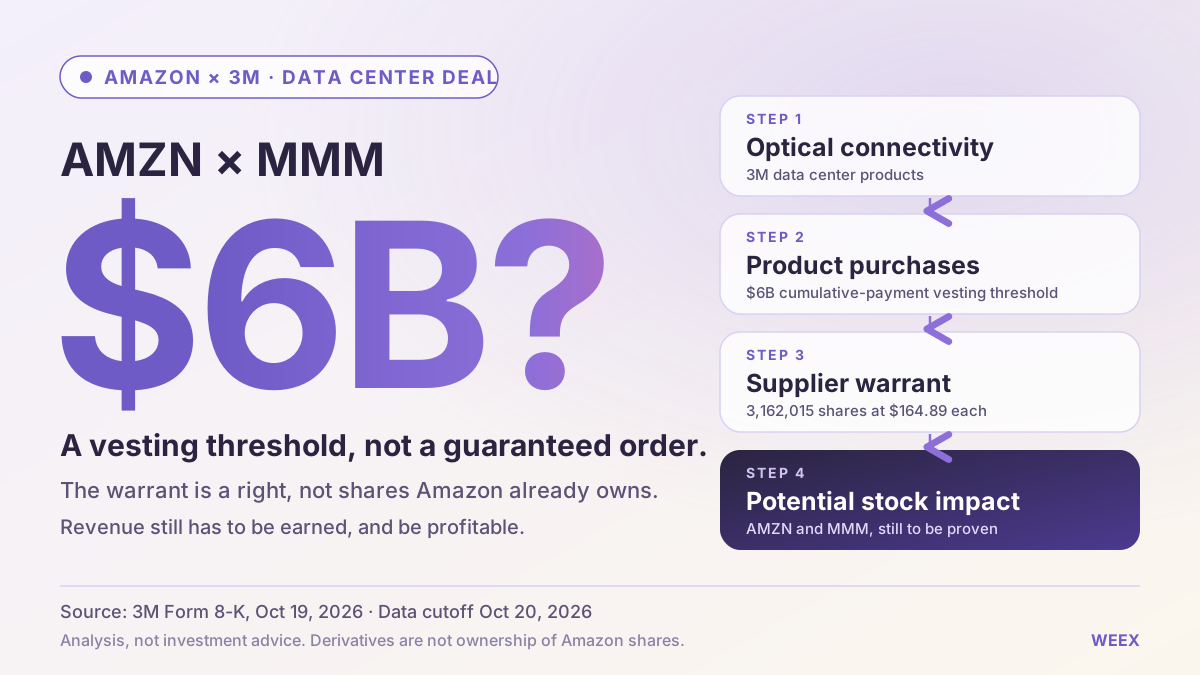
ดีลศูนย์ข้อมูลของ Amazon กับ 3M: มีความหมายอย่างไรต่อหุ้น Amazon (AMZN) และ 3M (MMM)
ประเมินดีลศูนย์ข้อมูลระหว่าง Amazon กับ 3M เกณฑ์การได้รับสิทธิ warrant ที่ $6B ความเสี่ยงจากการลดสัดส่วนการถือหุ้น และความหมายของข้อตกลงต่อหุ้น AMZN และ MMM
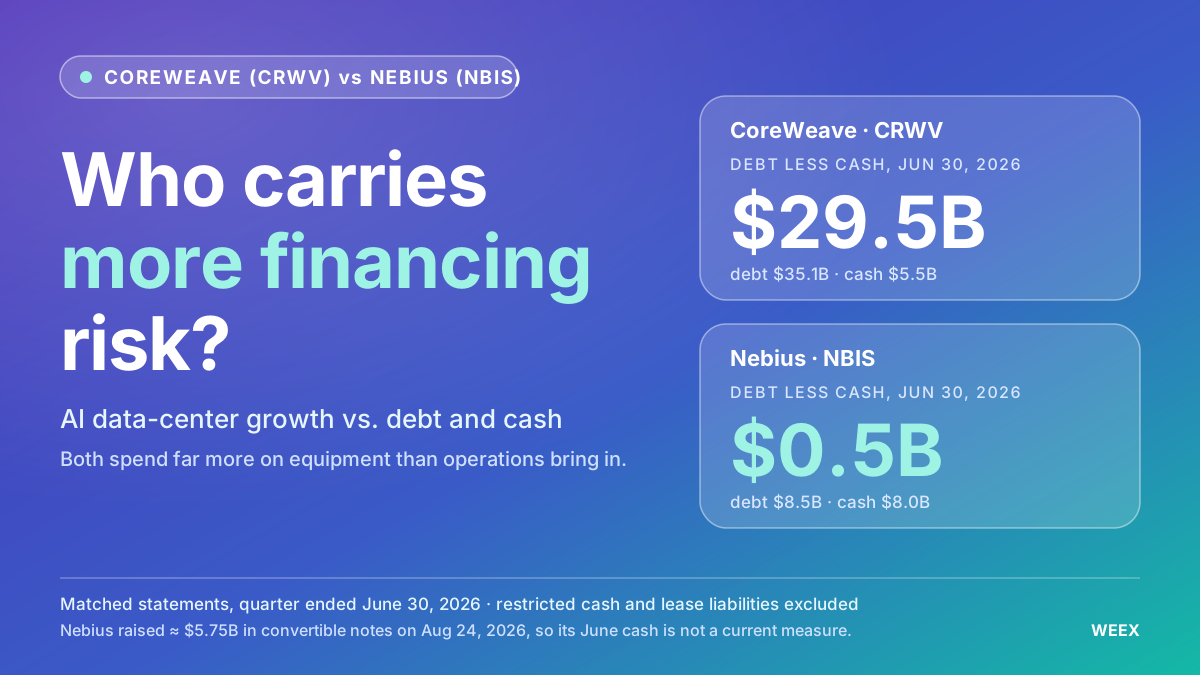
หุ้น CoreWeave เทียบกับ Nebius: ธุรกิจ AI Cloud รายใดเผชิญความเสี่ยงด้านการจัดหาเงินทุนมากกว่า?
เปรียบเทียบหุ้น CoreWeave และ Nebius ผ่านหนี้สิน กระแสเงินสด การชำระเงินล่วงหน้าจากลูกค้า และการลดสัดส่วนการถือหุ้น เพื่อประเมินว่าธุรกิจ AI Cloud รายใดเผชิญความเสี่ยงด้านการจัดหาเงินทุนมากกว่า

Messari คืออะไร? งานวิจัย crypto การผสานรวมกับ Blockworks และเครื่องมือสำหรับนักลงทุน

ไมเออร์ คริปกีลงทุนกับวอร์เรน บัฟเฟตต์ได้อย่างไร? บทเรียนการลงทุนระยะยาว

ความสามารถในการทำกำไรจากการขุดบิทคอยน์ (BTC): ความยากที่สูงขึ้นจะกระตุ้นให้นักขุดขายหรือไม่?
ทำไม Ethena (ENA) ถึงปรับขึ้น? การฟื้นตัวของราคา การเติบโตของ USDe และความเสี่ยงของโทเคน

ทำไมบริษัทต่าง ๆ จึงลดการใช้จ่ายด้าน AI? เรื่องนี้หมายความว่าอย่างไรต่อหุ้น AI
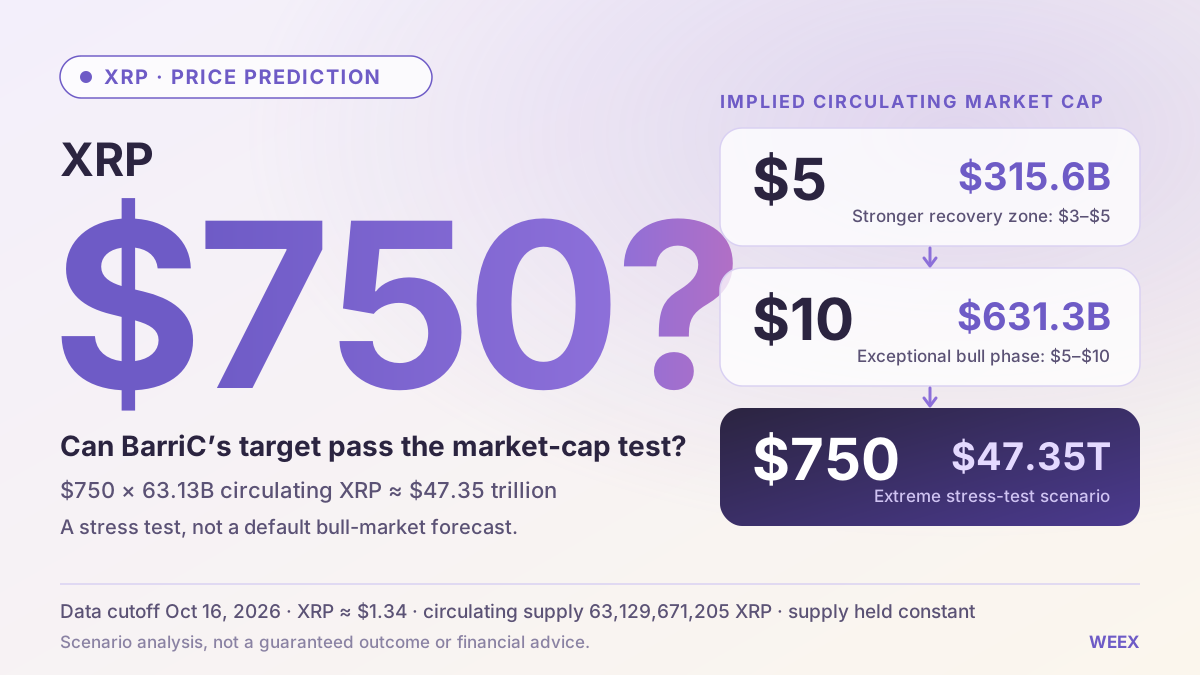
คาดการณ์ราคา XRP (XRP): เป้าหมาย $750 ของ BarriC จะผ่านบททดสอบมูลค่าตลาดหรือไม่?
คาดการณ์ราคา XRP: วิเคราะห์เป้าหมาย $750 ของ BarriC คำนวณมูลค่าตลาด ประเมินสถานการณ์ช่วง bull run ครั้งถัดไป ความต้องการ token และปัจจัยที่อาจหนุนให้ราคาฟื้นตัวสู่ $5
สเปก Tesla Roadster รุ่นใหม่หมายถึงอะไรต่อหุ้น Tesla (TSLA)?
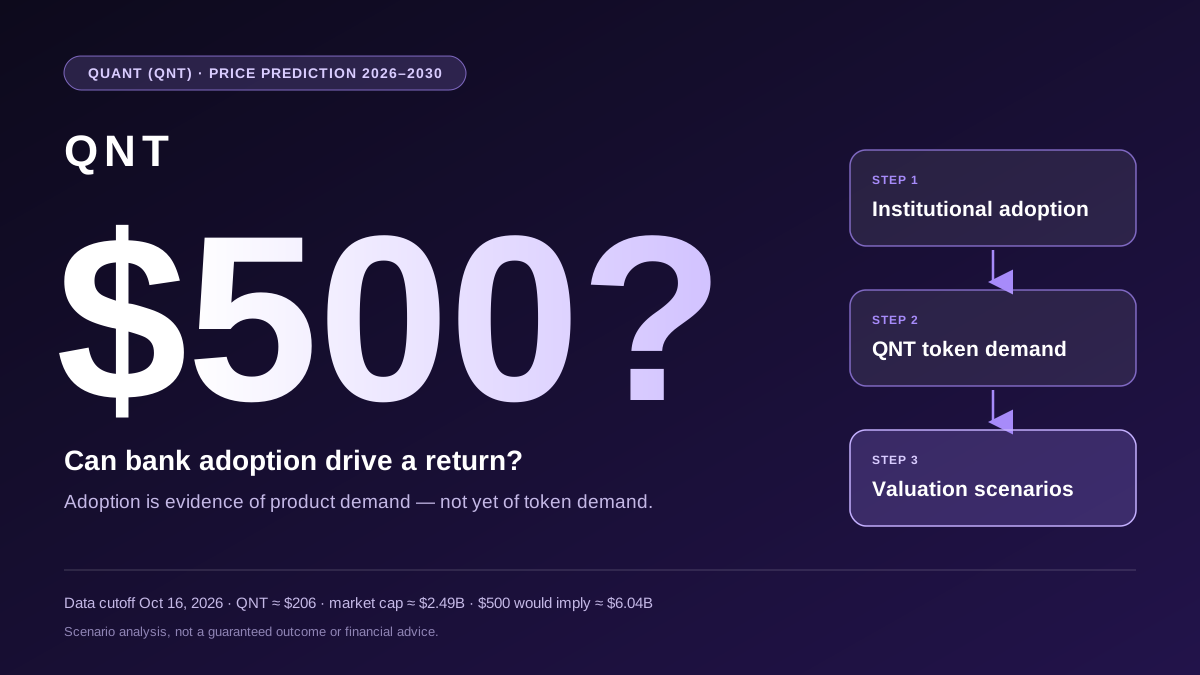
คาดการณ์ราคา Quant (QNT) ปี 2026–2030: การยอมรับจากธนาคารจะผลักดันให้ราคากลับไปที่ $500 ได้หรือไม่?
รีวิว TradFi รายสัปดาห์ของ WEEX: สัญญาหุ้นเซมิคอนดักเตอร์ร่วง ขณะที่ Apple และ Coinbase ปรับขึ้น
รีวิว TradFi รายสัปดาห์ของ WEEX: สัญญาชิปทำผลงานด้อยกว่า SPY ขณะที่ Apple และ Coinbase ปรับขึ้น เปรียบเทียบผลตอบแทน กิจกรรมการซื้อ และความเสี่ยงของผลิตภัณฑ์ ETF แบบใช้ leverage
Altcoin Season? ทำไม 63% จึงทำผลงานเหนือกว่าบิทคอยน์ (BTC) ขณะที่ผลตอบแทนมัธยฐานของ WEEX ทรงตัว
สรุป altcoin รายสัปดาห์ของ WEEX: 63% ทำผลงานเหนือกว่าบิทคอยน์ ขณะที่ผลตอบแทนมัธยฐานทรงตัว สำรวจความแข็งแกร่งเชิงเปรียบเทียบ ข้อจำกัดของตารางจัดอันดับ และสัญญาณบ่งชี้ altcoin season
มุมมองรายสัปดาห์บิทคอยน์ (BTC): ราคาปรับลด ขณะที่ข้อมูลการซื้อในตลาด spot และ futures ของ WEEX แตกต่างกัน
มุมมองรายสัปดาห์ของบิทคอยน์จากข้อมูล WEEX: เปรียบเทียบสัปดาห์ที่สิ้นสุดแล้วกับสัปดาห์ที่ยังไม่จบ ข้อมูลการซื้อในตลาด spot และ futures ตลอดจนข้อจำกัดของข้อมูลสถานะเทรดเดอร์
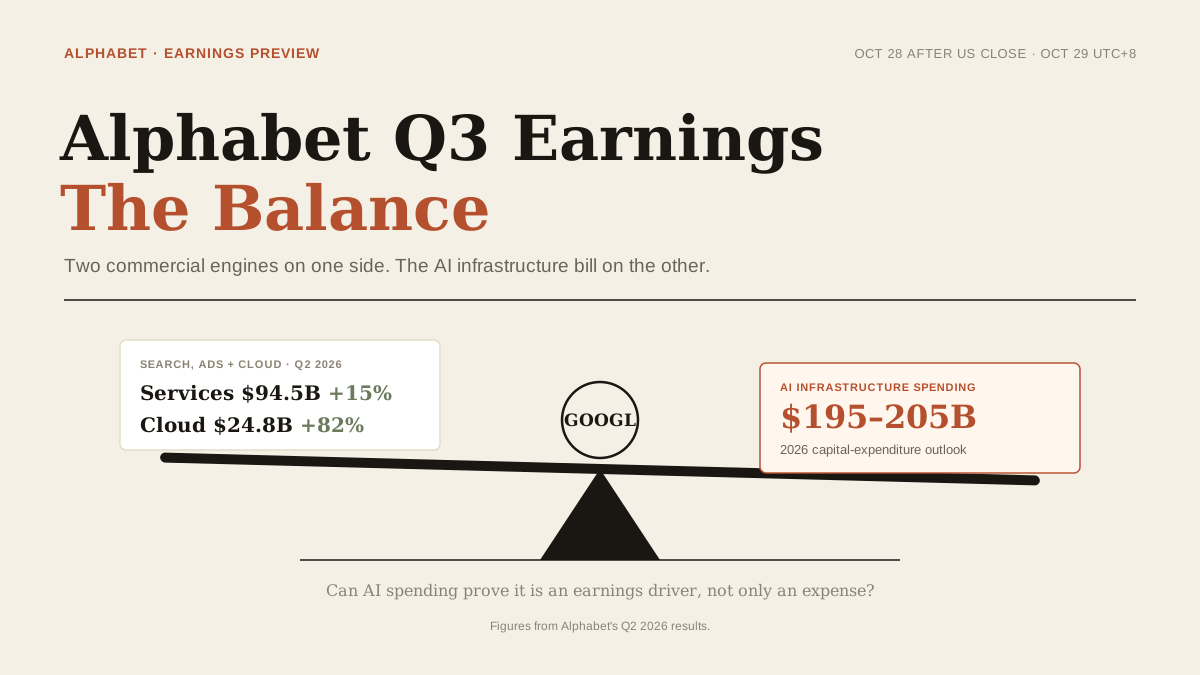
หุ้น Google ก่อนประกาศผลประกอบการ Alphabet: การใช้จ่ายด้าน AI และการเติบโตของ Search จะหนุน GOOGL ได้หรือไม่?
Alphabet รายงานผลประกอบการไตรมาส 3 ปี 2026 ในวันที่ 28/10 ดูสัญญาณจาก Search, Google Cloud, การใช้จ่ายด้าน AI และแนวโน้มธุรกิจที่ส่งผลต่อหุ้น GOOGL
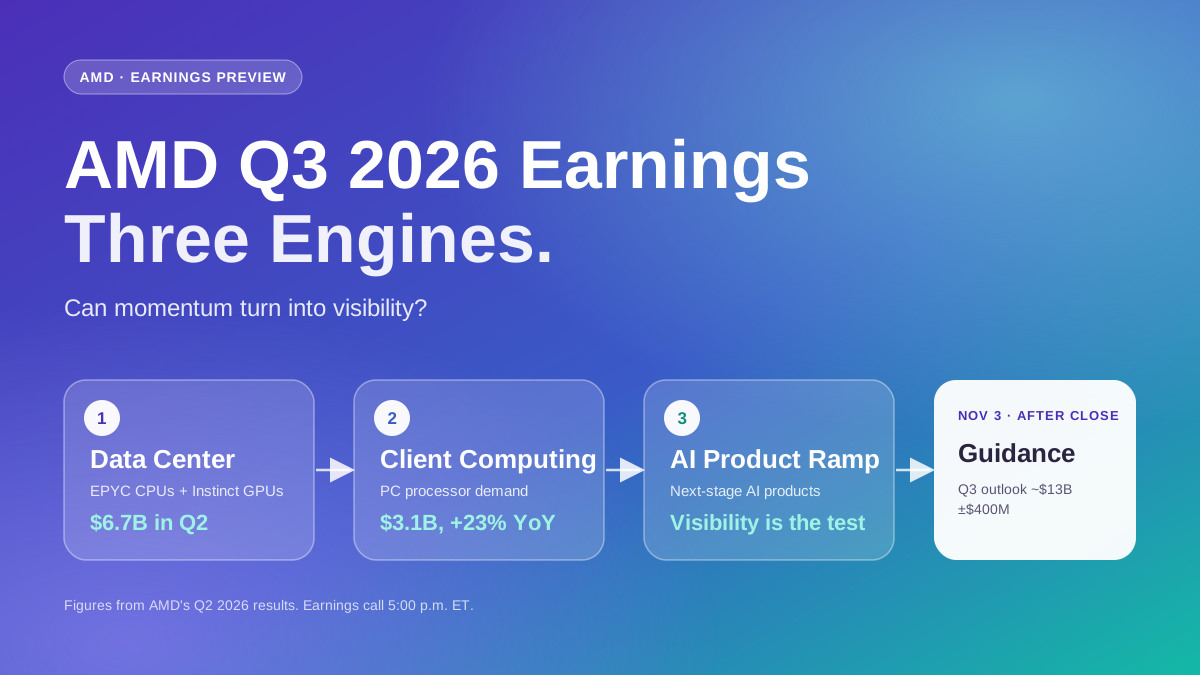
หุ้น AMD ก่อนประกาศผลประกอบการ Q3 ปี 2026: รายได้ ความต้องการ AI และความเสี่ยงสำคัญที่ควรจับตา
AMD จะรายงานผลประกอบการ Q3 ปี 2026 ในวันที่ 03/11 ดูสัญญาณจากธุรกิจศูนย์ข้อมูล ความต้องการ AI อัตรากำไร และแนวโน้มผลประกอบการที่อาจส่งผลต่อหุ้น AMD
ทำไมคริปโต DIMO (DIMO) ถึงปรับขึ้น? อธิบายประโยชน์ใช้สอยข้อมูลยานยนต์ อุปทานโทเคน และความเสี่ยงด้านสภาพคล่อง
ทำไม DIMO ถึงปรับขึ้น? เจาะลึกประโยชน์ใช้สอยของข้อมูลยานยนต์ การเปลี่ยนแปลงรางวัล DIMO อุปทานโทเคน FDV ความเสี่ยงด้านสภาพคล่อง และหลักฐานที่จำเป็นต่อการยอมรับใช้งานจริง
ทำไมคริปโต Monad (MON) กำลังเป็นกระแสวันนี้? ความคาดหวังอัปเดตด้านความเป็นส่วนตัวและการปลดล็อกโทเคนเดือนพฤศจิกายน
ทำไม Monad MON ถึงเป็นกระแสวันนี้? วิเคราะห์ความคาดหวังด้านการอัปเดตความเป็นส่วนตัว กระแสการเติบโตของระบบนิเวศ Open การปลดล็อกวันที่ 24/11 ความเสี่ยงด้านอุปทาน และ futures ของ MON
ทำไม iExec RLC (RLC) คริปโตจึงพุ่งขึ้นวันนี้? ความต้องการด้านความเป็นส่วนตัว การย้ายข้ามเชน และบททดสอบปริมาณการซื้อขาย
ทำไม iExec RLC ถึงพุ่งขึ้นวันนี้? สำรวจปริมาณการซื้อขาย RLC ประโยชน์ของการประมวลผลแบบรักษาความลับ อุปทานโทเคน การย้ายผ่านบริดจ์ และหลักฐานการยอมรับใช้งานที่ควรติดตาม
บิทคอยน์ (BTC) จะกลับขึ้นมาในปี 2026 ไหม? วิธีแยกการฟื้นตัวจริงออกจากการดีดตัวจากการปิด short
บิทคอยน์จะกลับขึ้นมาในปี 2026 ไหม? เรียนรู้ว่าแรงซื้อ spot กระแสเงินทุน ETF สภาพคล่อง crypto สถานะในตลาด futures และภาวะเศรษฐกิจมหภาคส่งผลต่อการฟื้นตัวของ BTC อย่างไร
ทำไมบิทคอยน์ (BTC) ถึงร่วง? อ่านฮีตแมป liquidation ของ BTC อย่างไรโดยไม่เดาจุดต่ำสุด
ทำไมบิทคอยน์ถึงร่วง? เรียนรู้ว่า heatmap liquidation ของ BTC, crypto OI, funding, leverage และความลึกของตลาดช่วยอธิบายแรงเทขายและจุดต่ำสุดลวงได้อย่างไร
ทำไมราคา Quant (QNT) จึงปรับขึ้น? อธิบายดีลเงินฝากแบบโทเคนของ The Clearing House
ทำไม Quant (QNT) จึงปรับขึ้น? เจาะลึกดีลเงินฝากแบบโทเคนของ The Clearing House ประโยชน์ใช้สอยของ QNT ความเสี่ยงด้านราคา และวิธีเทรด QNT บน WEEX
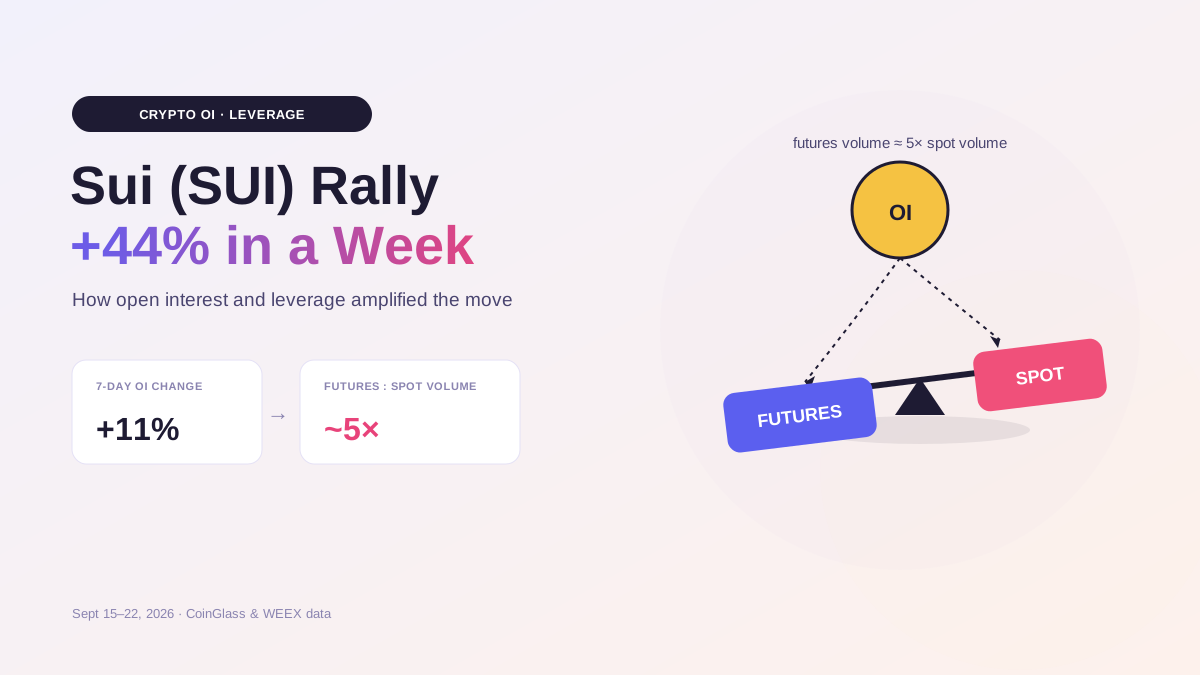
ทำไมราคา crypto ของ Sui (SUI) พุ่งขึ้น 44%? OI ของ crypto และ leverage อธิบายการพุ่งขึ้น
ดูว่าเหตุใด Sui (SUI) จึงพุ่งขึ้น 44%, OI ของ crypto และ leverage ช่วยเร่งการปรับขึ้นอย่างไร การย่อตัวหมายถึงอะไร และเทรด SUI บน WEEX ได้อย่างไร
แฮกเกอร์สร้างบิทคอยน์ปลอม 46 พันล้านได้อย่างไรในการโจมตี Symbiosis? ถอดรหัสแฮกเกอร์บิทคอยน์กับ WEEX ตอนนี้
ช่องโหว่ 2 จุดในบริดจ์ของ Symbiosis เปิดทางให้แฮกเกอร์สร้าง syBTC ที่ไม่มีสินทรัพย์หนุนหลัง 46.1 พันล้านโทเคน ดูดสินทรัพย์จากพูลบิทคอยน์ และเผยความเสี่ยงร้ายแรงของบริดจ์
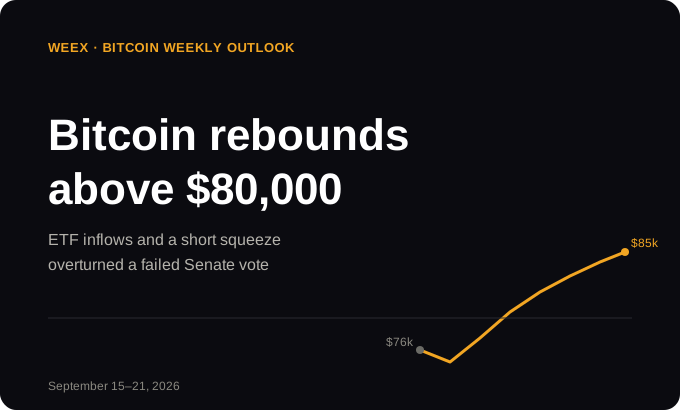
มุมมองรายสัปดาห์บิทคอยน์จาก WEEX: ทำไมบิทคอยน์จึงดีดกลับขึ้นเหนือ $80,000 หลังการลงมติร่างกฎหมาย CLARITY Act?
บิทคอยน์ดีดกลับขึ้นเหนือ $80,000 หลังการดำเนินงานของ SEC และ CFTC กระแสเงินไหลเข้า ETF ที่กลับมา และการบีบสถานะ short มีน้ำหนักมากกว่าผลการลงมติร่างกฎหมาย CLARITY Act ที่ไม่ผ่าน

ทรัมป์ตกลงจำกัดรายได้จากคริปโต — เพียงพอจะช่วยให้ CLARITY Act ผ่านวันนี้หรือไม่?
ทรัมป์ตกลงรับข้อจำกัดด้านจริยธรรมเกี่ยวกับคริปโตใน CLARITY Act แต่รายได้จากคริปโตที่เขามีอยู่เดิมจำนวน $1.4B ได้รับการยกเว้นย้อนหลัง ดูรายละเอียดทั้งหมดได้ที่นี่

โอกาสผ่านกฎหมาย CLARITY Act ร่วงเหลือ 16% ก่อนฟื้นกลับมาที่ 31%: เจาะลึกศึกจริยธรรมที่ยังหาข้อยุติไม่ได้
โอกาสผ่านกฎหมาย CLARITY Act ร่วงเหลือ 16% ก่อนฟื้นตัวจากข้อตกลงประนีประนอมด้านจริยธรรมของ Trump แต่กลับมีเสียงคัดค้านใหม่เกิดขึ้น นี่คือไทม์ไลน์โอกาสผ่านกฎหมายฉบับเต็ม
ทำไมคริปโต Quant (QNT) ถึงขึ้นวันนี้? ราคาและปริมาณซื้อขายบอกอะไรได้บ้าง
ทำไม Quant (QNT) ถึงขึ้นวันนี้? ตรวจสอบหลักฐานด้านราคาและปริมาณซื้อขาย ไทม์ไลน์ความร่วมมือกับธนาคาร สมมติฐานเรื่องอุปสงค์โทเคน และความเสี่ยงก่อนเทรด
Trenching ในคริปโตคืออะไร? ศัพท์สแลงการเทรด ความเสี่ยงของโทเค็น และต้นทุนการออกจากสถานะ
Trenching ในคริปโตคืออะไร? เรียนรู้ศัพท์สแลง วิธีตรวจสอบโทเค็น ความเสี่ยงด้านสภาพคล่อง และเหตุใดโทเค็นที่ราคาสูงขึ้นจึงยังทำให้ขาดทุนได้หลังหักต้นทุนการเทรด
กฎหมายคืนเงินจากตู้คีออสก์คริปโตในนอร์ทแคโรไลนา: ใครบ้างมีสิทธิ์ และเริ่มใช้เมื่อใด?
ทำความเข้าใจกฎหมายคืนเงินจากตู้คีออสก์คริปโตในนอร์ทแคโรไลนา: วันเริ่มมีผล 01/2027 ผู้มีสิทธิ์ กำหนดเวลารายงาน และเอกสารที่ผู้เสียหายควรเก็บไว้
ใครคือเทรดเดอร์คริปโต Kimchi? อายุ ชื่อจริง และประวัติการเทรด
เทรดเดอร์คริปโต Kimchi คือใคร? ตรวจสอบข้อมูลที่ทราบเกี่ยวกับอายุ ชื่อ Clayton Kim ประวัติการเทรด คำกล่าวอ้างเรื่องกำไร และความร่วมมือกับ Pump.fun
ดีลศูนย์ข้อมูลของ Amazon กับ 3M: มีความหมายอย่างไรต่อหุ้น Amazon (AMZN) และ 3M (MMM)
ประเมินดีลศูนย์ข้อมูลระหว่าง Amazon กับ 3M เกณฑ์การได้รับสิทธิ warrant ที่ $6B ความเสี่ยงจากการลดสัดส่วนการถือหุ้น และความหมายของข้อตกลงต่อหุ้น AMZN และ MMM
หุ้น CoreWeave เทียบกับ Nebius: ธุรกิจ AI Cloud รายใดเผชิญความเสี่ยงด้านการจัดหาเงินทุนมากกว่า?
เปรียบเทียบหุ้น CoreWeave และ Nebius ผ่านหนี้สิน กระแสเงินสด การชำระเงินล่วงหน้าจากลูกค้า และการลดสัดส่วนการถือหุ้น เพื่อประเมินว่าธุรกิจ AI Cloud รายใดเผชิญความเสี่ยงด้านการจัดหาเงินทุนมากกว่า


