
Ціна IPO Anthropic становить 83 $: чому оцінки ринкової капіталізації — 1,1 трлн $ та 1,5 трлн $?

 Оцінити в Google


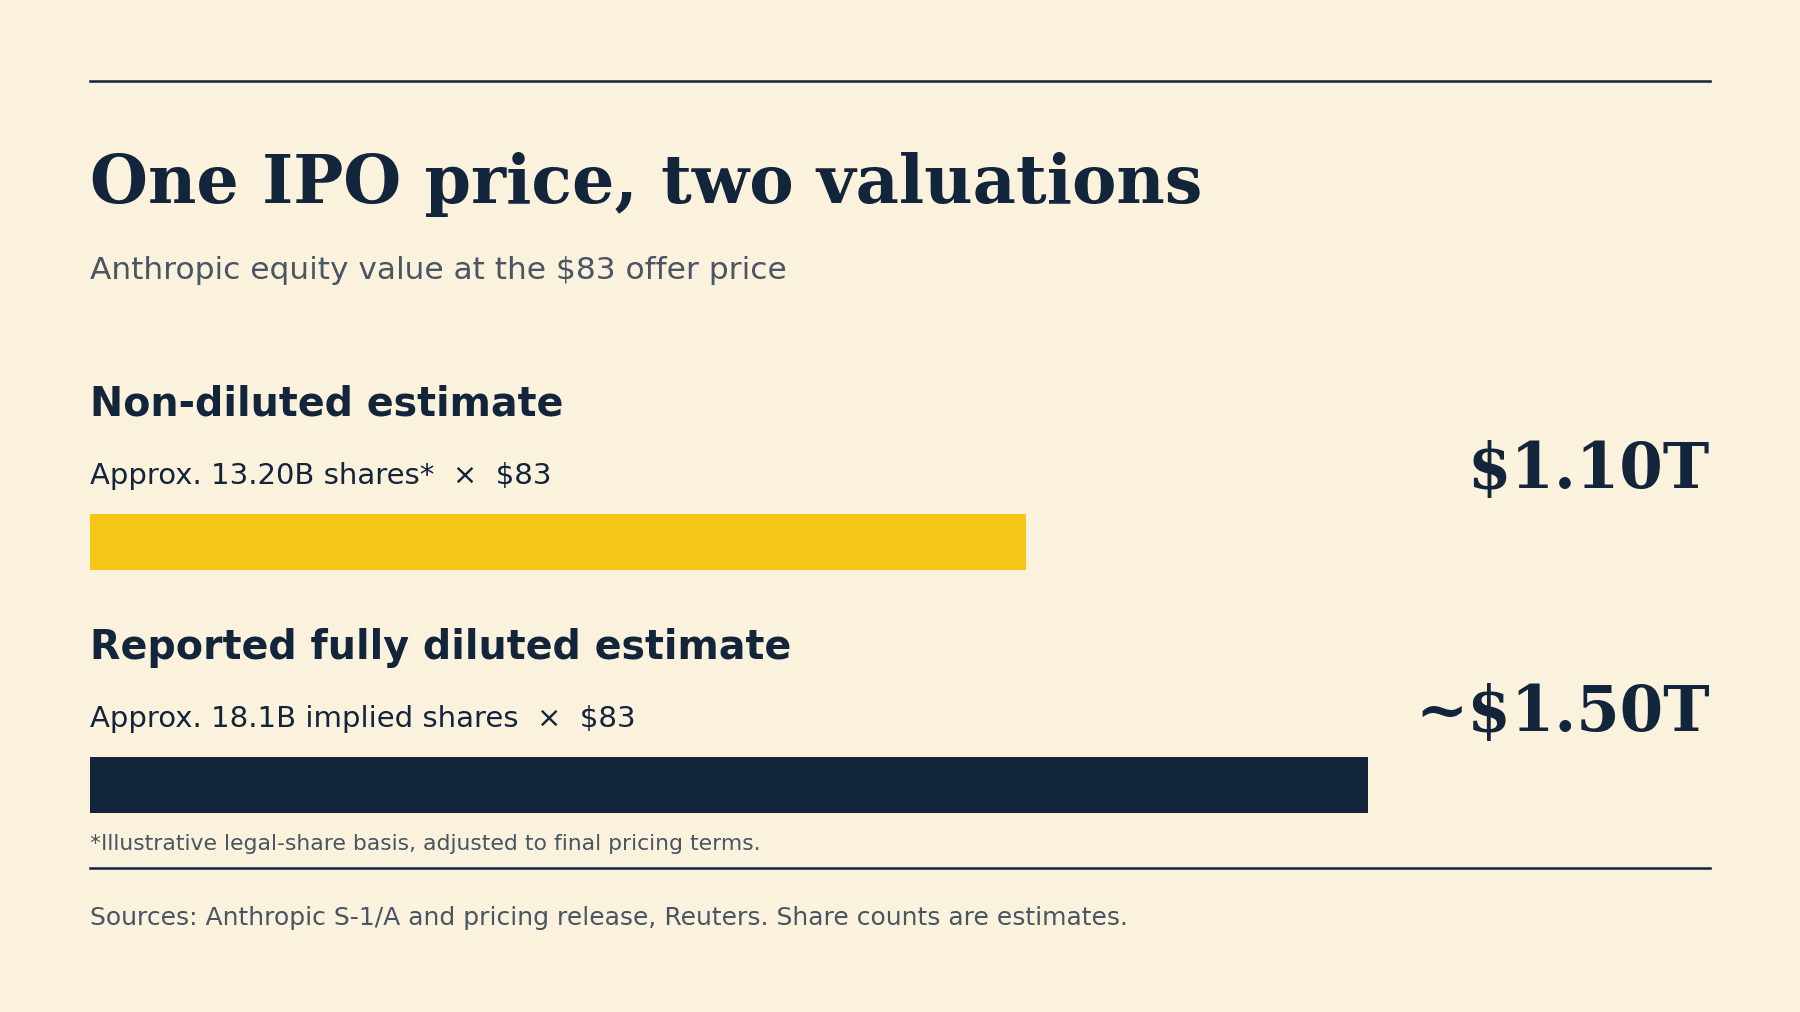
Anthropic встановила ціну первинного публічного розміщення акцій на рівні 83 $ за акцію класу A 18.11.2026. За цією ціною Reuters повідомило про недилютовану оцінку акціонерного капіталу приблизно в 1,1 трлн $ і повністю розводнену оцінку приблизно в 1,5 трлн $. Ці два показники розраховано з використанням різної кількості акцій. Більша оцінка враховує потенційні акції, пов'язані з такими цінними паперами, як опціони на акції та акції з обмеженим доступом. Показник публічної пропозиції на 81,34 млрд $ відповідає на інше запитання: скільки покупці погодилися заплатити за 980млн акцій у базовому IPO.
Для порівняння Anthropic за ринковою капіталізацією я б використовував приблизну недилютовану оцінку 1,1 трлн $, чітко вказавши методику та дату ціноутворення. Показник 1,5 трлн $ варто наводити поруч, оскільки потенційне розводнення має значення для акціонерів. Якщо використовувати лише більшу оцінку, компанія за тієї самої ціни 83 $ виглядатиме приблизно на 400 млрд $ дорожчою, але читач не дізнається, що саме змінилося. Різниця залежить від того, які акції включено до розрахунку.
Для читачів, які стежать за дебютом на різних ринках, безстрокові ф'ючерси WEEX ANTUSDT TradFi дають окрему котировку контракту. Контракт із маржею в USDT забезпечує цінову експозицію до Anthropic. Володіння акціями класу A, що котируються на Nasdaq, передбачає купівлю акцій.
Автор — команда WEEX SEO
Опубліковано — 19.11.2026
Оновлено — 19.11.2026
Data: дані станом на 19.11.2026 06:00 a.m. ET, до початку регулярної сесії Nasdaq
Коротко
- 83 $ за акцію — остаточна ціна пропозиції IPO, підвищена порівняно з початковим діапазоном 70 $–78 $.
- Приблизно 1,1 трлн $ — недилютована оцінка акціонерного капіталу. Реконструкція на основі приблизно 13,2млрд акцій класів A і N за юридичною кількістю дає близько 1,096 трлн $.
- Приблизно 1,5 трлн $ — оприлюднена повністю розводнена оцінка. За ціни 83 $ цей округлений показник передбачає приблизно 18,1млрд акцій за ширшою методикою підрахунку.
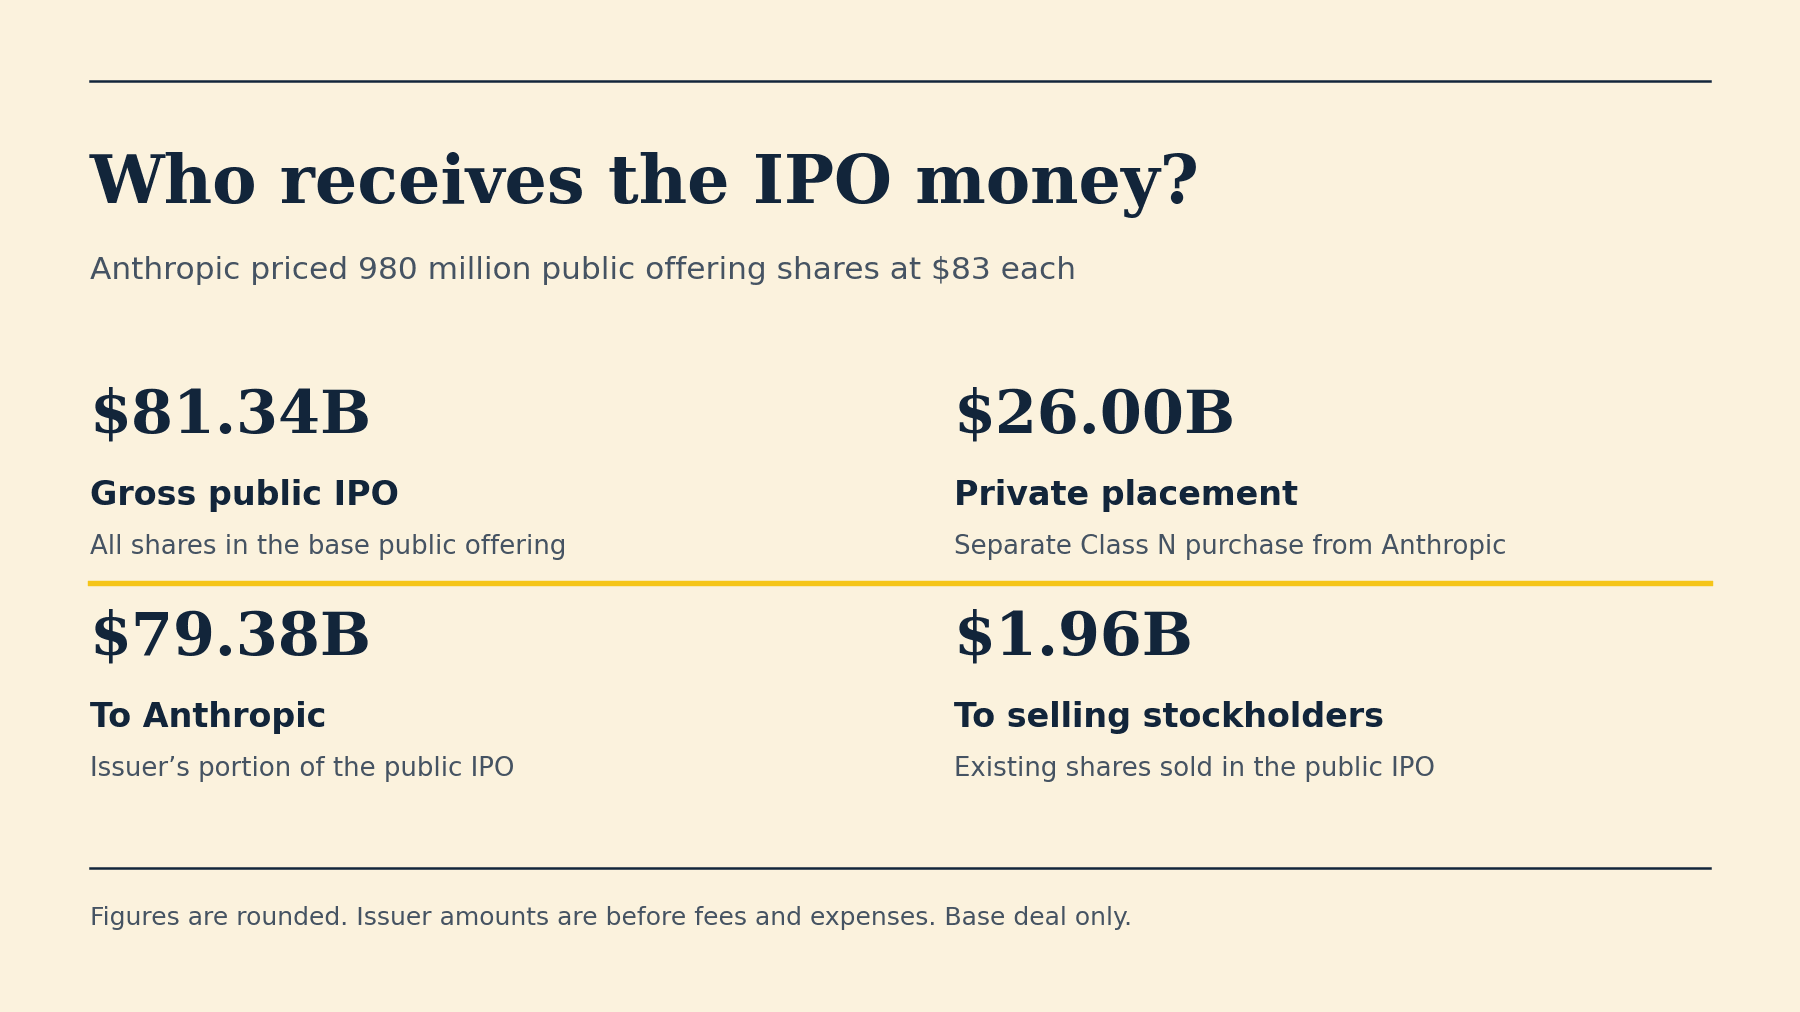
- 81,34 млрд $ — валова сума базової публічної пропозиції. Близько 79,38 млрд $ припадало на акції, продані Anthropic, до вирахування комісій і витрат. Окреме приватне розміщення на 26 млрд $ було прив'язане до закриття IPO.
На які акції поширювалася ціна IPO Anthropic у 83 $?
Ціна 83 $ стосувалася акцій класу A, проданих у межах публічної пропозиції. Anthropic встановила її 18.11, за день до очікуваного початку торгів акціями на Nasdaq Global Select Market під тикером ANT. Компанія очікувала завершити пропозицію 20.11 за умови виконання стандартних вимог для закриття угоди. Ціна пропозиції визначає суму, яку мають сплатити покупці, що отримали розподіл акцій. Ціна першої угоди з акціями на Nasdaq встановлюється окремо, коли відкриваються публічні торги.
| Умови IPO | План роудшоу 10.11 | Остаточна ціна 18.11 |
|---|---|---|
| Ціна за акцію класу A | 70 $–78 $ | 83 $ |
| Кількість акцій у базовій публічній пропозиції | 825млн | 980млн |
| Акції, продані Anthropic | 801,351,354 | 956,351,354 |
| Акції, продані чинними власниками | 23,648,646 | 23,648,646 |
| Валова сума базової публічної пропозиції | 57,75 млрд $–64,35 млрд $ | 81,34 млрд $ |
| Опціон андеррайтерів на додаткові акції | До 123,75млн акцій | До 147млн акцій |
Остаточна ціна була на 6,4% вищою за верхню межу діапазону роудшоу, а базова угода передбачала на 18,8% більше акцій, ніж пропонувалося спочатку. Разом ці зміни збільшили валову суму пропозиції на 26,4% порівняно з 64,35 млрд $, які передбачалися за початкової кількості акцій і ціни 78 $. Усі 155млн додаткових акцій базової пропозиції надійшли від Anthropic. Кількість акцій, що продавалися акціонерами, не змінилася, тож їхня валова виручка зросла лише завдяки вищій ціні.
Розширення угоди має значення, адже одночасно змінилися обидві змінні. Якби акції розмістили за ціною 83 $, але зберегли початкову загальну кількість у 825млн акцій, базова публічна пропозиція становила б 68,48 млрд $. Якби Anthropic збільшила кількість акцій до 980млн, але встановила ціну 78 $, сума пропозиції дорівнювала б 76,44 млрд $. Остаточний показник 81,34 млрд $ відображає обидва рішення.
Як однакова ціна 83 $ дає дві оцінки
Вартість акціонерного капіталу — це ціна акції, помножена на відповідну кількість акцій. 980млн акцій у публічній пропозиції достатньо, щоб обчислити валовий розмір угоди. Для оцінки всієї компанії також потрібно врахувати акції, які вже належать іншим акціонерам. Повністю розводнена оцінка додатково застосовує методику обліку потенційних акцій.
| Показник | Кількість акцій або база розрахунку | Результат за ціни 83 $ |
|---|---|---|
| Базове публічне IPO | 980млн запропонованих акцій класу A | Валова сума пропозиції 81,34 млрд $ |
| Реконструйована недилютована оцінка акціонерного капіталу | Приблизно 13,2млрд акцій класів A і N на ілюстративній основі юридичної кількості акцій | Приблизно 1,096 трлн $ |
| Оприлюднена повністю розводнена оцінка акціонерного капіталу | Приблизно 18,1млрд акцій, що випливають із ділення округленої оцінки 1,5 трлн $ на 83 $ | Приблизно 1,5 трлн $ |
Різниця приблизно в 4,9млрд акцій між двома оцінками дає корисне уявлення про масштаб. Вона поєднує реконструйовану кількість із кількістю, виведеною з округленого заголовкового показника. Тому її не можна вважати детальним підрахунком невипущених акцій або графіком акцій, які мають надійти на ринок.
Як відтворити показник 1,1 трлн $
Форма S-1/A від 17.11 дає відправну точку. Її припущення pro forma передбачають приблизно 6,627млрд акцій класу A та 5,307млрд акцій класу N, перш ніж додати заплановані акції, які Anthropic продала в межах IPO та одночасного приватного розміщення. Початкові залишки вже враховують зазначені коригування, зокрема конвертацію певних привілейованих акцій і конвертованих облігацій, а також розрахунки за акціями з обмеженим доступом. Далі у звіті моделюються угоди за попередньою ціною 74 $.
Щоб наближено застосувати той самий підхід на основі юридичної кількості акцій до остаточних умов, додайте 956,35млн нових акцій класу A, проданих Anthropic, і приблизно 313,25млн акцій класу N, які відповідають окремому розміщенню на 26 млрд $ за ціною 83 $. 23,65млн акцій, проданих чинними власниками, уже входять до бази акціонерного капіталу. Їхній продаж передає право власності. Повторне додавання цих акцій призвело б до подвійного підрахунку. За використання неокруглених даних результат становить близько 13,204млрд акцій, або 1,096 трлн $ за ціни 83 $. Цей розрахунок оновлює вихідні дані попередньої звітності відповідно до остаточних умов ціноутворення та передбачає закриття базових угод, як описано.
Акції класу N важливі, хоча на Nasdaq котируються акції класу A. У звіті сказано, що клас N загалом не має права голосу, але має пропорційні економічні права нарівні з класом A щодо дивідендів і розподілів. Застосування ціни пропозиції для класу A до обох класів дає практичну оцінку сукупного звичайного акціонерного капіталу. Водночас класи мають різні права голосу та передачі. У звіті також розрізняються акції класу N, що юридично перебувають в обігу, та акції, які обліковуються як такі, що перебувають в обігу, поки певні акції належать дочірній компанії, що повністю перебуває у власності. Це примітка допомагає зрозуміти, чому кількість акцій у бухгалтерському обліку може відрізнятися від реконструкції за юридичною кількістю.
Що враховує повністю розводнена оцінка 1,5 трлн $
Reuters описало вищу оцінку як повністю розводнену, що враховує такі інструменти, як опціони та акції з обмеженим доступом. Однією з причин значного коригування є масштаб компенсацій Anthropic у формі акцій. Попередні дані про структуру капіталу вказують приблизно на 1,77млрд акцій за опціонами, що перебували в обігу станом на 30.09, і приблизно 1,03млрд додаткових акцій, пов'язаних із паєм в обмежених акціях, умова набуття прав на які, залежна від строку роботи, залишалася невиконаною станом на 19.11. У звіті також зазначено новіші надання акцій і резерви для майбутнього випуску. Ці категорії мають різні умови, тому їх слід розглядати окремо.
Зазвичай опціон потрібно виконати, а пай в обмежених акціях може залежати від умов набуття прав або розрахунку. Резерв плану — це можливість випуску акцій у майбутньому. У деяких методиках розводнення прийнятні винагороди враховуються за валовою кількістю, тоді як в інших розрахунках беруть до уваги надходження від виконання опціонів або застосовують іншу звітну конвенцію. Округлений заголовковий показник 1,5 трлн $ відповідає приблизно 18,1млрд розрахункових акцій. Такий підрахунок не дає змоги точно визначити, які цінні папери чи припущення використано в оприлюдненій оцінці.
Кількість акцій у майбутньому звіті про прибутки може відповідати на інше запитання. Квартальний показник розводненого прибутку на акцію використовує середньозважену кількість за звітний період і застосовує правила бухгалтерського обліку до потенційних акцій. Для оцінки на певний момент часу на основі котирування ANT використовуйте кількість акцій на той самий момент часу, визначену за послідовною методикою.
Скільки грошей Anthropic насправді залучила?
Щоб правильно прочитати заголовки про фінансування, найкорисніше визначити одержувача кожного платежу. Покупці акцій в межах публічного IPO сплачують однакову ціну 83 $ за первинні та вторинні акції, але кошти від продажу цих двох груп отримують різні продавці. Одночасне приватне розміщення — це окрема купівля звичайних акцій класу N у Anthropic.
| Компонент фінансування | Розрахунок | Валова сума | Одержувач або призначення |
|---|---|---|---|
| Первинні акції в публічному IPO | 956,351,354 × 83 $ | 79,38 млрд $ | Anthropic, до вирахування комісій і витрат |
| Вторинні акції в публічному IPO | 23,648,646 × 83 $ | 1,96 млрд $ | Акціонери-продавці, до вирахування відповідних витрат |
| Разом за базовим публічним IPO | 980,000,000 × 83 $ | 81,34 млрд $ | Anthropic і акціонери-продавці разом |
| Одночасне приватне розміщення | Узгоджена купівля акцій класу N за ціною 83 $ | 26 млрд $ | Anthropic, за умови виконання вимог для закриття |
| Публічне IPO та приватне розміщення | 81,34 млрд $+ 26 млрд $ | 107,34 млрд $ | Сукупний валовий розмір угоди |
| Валова виручка Anthropic від обох угод | 79,38 млрд $+ 26 млрд $ | 105,38 млрд $ | Anthropic, до комісій і витрат, за умови закриття обох угод |
Заголовковий показник 107,34 млрд $ охоплює всю базову публічну пропозицію та окреме розміщення. З погляду Anthropic, порівнянним валовим показником є приблизно 105,38 млрд $, оскільки 1,96 млрд $ коштів від публічної угоди отримують акціонери-продавці. Для визначення чистої виручки емітента потрібно врахувати відповідні знижки андеррайтерів і витрати на пропозицію. У попередній формі S-1/A чисту виручку було розраховано на основі припущення про ціну 74 $ та ранішої кількості акцій, тож для остаточного показника чистої виручки слід використовувати дані, оприлюднені на етапі ціноутворення.
Що зміниться, якщо андеррайтери скористаються своїм опціоном?
Anthropic надала андеррайтерам опціон строком на 30 днів на купівлю до 147млн додаткових акцій класу A. За ціною пропозиції 83 $ повне виконання опціону збільшить валову суму публічної угоди на 12,2 млрд $, довівши її приблизно до 93,54 млрд $. Це умовні показники. Базову угоду й опціон можна відстежувати окремо, доки виконання опціону не буде підтверджено.
Також важливо розрізняти час надходження валових зобов'язаних коштів, чистої виручки під час закриття угоди та коштів, доступних після цього. У попередньому документі описано використання коштів, пов'язане з утриманням і перерахуванням податків під час розрахунків за паями в обмежених акціях. Це одна з причин, чому заголовкова сума фінансування та подальша зміна грошового балансу Anthropic можуть відрізнятися навіть після врахування витрат на андеррайтинг.
Ціна --
Що означає ціна акцій ANT для ринкової капіталізації після IPO
Ціна пропозиції 83 $ залишається історичною точкою відліку після початку торгів ANT. Щоб оцінити вартість акціонерного капіталу на основі ціни відкриття чи пізнішої ціни акцій, змініть ціну, залишивши незмінною базу кількості акцій для порівняння. Наведений нижче приклад використовує приблизно 13,204млрд акцій на основі юридичної кількості для недилютованої колонки та приблизно 18,1млрд акцій, розрахованих на основі округленого повністю розводненого показника. Усі ціни, крім ціни пропозиції 83 $, є гіпотетичними.
| Ціна акції ANT | Зміна порівняно з 83 $ | Ілюстративна недилютована вартість акціонерного капіталу | Ілюстративна повністю розводнена вартість акціонерного капіталу |
|---|---|---|---|
| 75 $ | −9,6% | 990 млрд $ | 1,36 трлн $ |
| 83 $ | 0,0% | 1,1 трлн $ | 1,5 трлн $ |
| 90 $ | +8,4% | 1,19 трлн $ | 1,63 трлн $ |
| 100 $ | +20,5% | 1,32 трлн $ | 1,81 трлн $ |
| 110 $ | +32,5% | 1,45 трлн $ | 1,99 трлн $ |
За цих припущень зміна ціни на 1 $ за акцію змінює недилютовану оцінку приблизно на 13,2 млрд $, а повністю розводнену — приблизно на 18,1 млрд $. Отже, якщо на Nasdaq акції ANT торгуватимуться за 100 $, порівняно з 83 $ це збільшить розрахункову недилютовану вартість акціонерного капіталу приблизно на 224 млрд $. Кошти IPO, пов'язані з базовою пропозицією, однаково розраховуватимуться за початковими умовами 83 $. Після лістингу торгівля акціями передає право власності між покупцями та продавцями.
Котирування безстрокового контракту до дебюту — окремий показник. WEEX зафіксувала 100.06 USDT для контракту ANTUSDT о 06:14 UTC 19.11. Це приблизно на 20,6% вище за числовий рівень ціни пропозиції 83 $. Показник відображає стан ринку деривативів на той момент, з його власними умовами ліквідності та фінансування. Щоб дізнатися про час і підтвердження публічної угоди з акціями, дивіться матеріал коли акції ANT почнуть торгуватися на Nasdaq.
Що оцінка Anthropic говорить про бізнес
Наступне логічне порівняння — скільки операційних результатів купує оцінка в 1,1 трлн $ або 1,5 трлн $. Reuters повідомило, що річний темп виручки Anthropic досяг 81 млрд $ станом на 31.10, порівняно з 71 млрд $ місяцем раніше. Також повідомлялося про 16,96 млрд $ виручки за третій квартал та 567 млн $ операційного збитку за квартал, що відповідає операційній маржі приблизно −3,3% за цей квартал. Річний темп екстраполює недавні показники на рік. Квартальна виручка відображає дохід компанії за звітний період, а операційна маржа показує, яка частина цієї виручки залишилася після операційних витрат.
Якщо використати жовтневий річний темп як знаменник, отримаємо приблизно 13.5 раза за реконструйованої недилютованої вартості акціонерного капіталу та 18.5 раза за заголовкової повністю розводненої вартості акціонерного капіталу. Називайте це співвідношенням вартості акціонерного капіталу до річного темпу виручки. Для розрахунку мультиплікатора ціна/виручка за минулі періоди потрібна виручка за звітні періоди, що вже минули. Для порівняння вартості підприємства потрібна узгоджена оцінка грошових коштів після закриття, боргу та будь-які коригування на конвертовані цінні папери.
Для порівняння з аналогічними компаніями ця різниця має значення. Якщо одну компанію оцінюють за базовою ринковою капіталізацією та продажами за останні чотири звітні квартали, а Anthropic — за повністю розводненою вартістю акціонерного капіталу та жовтневим річним темпом виручки, обидві частини порівняння відрізняються. Узгоджена база оцінки та період виручки дають змогу зрозуміти, яка частка уявної премії зумовлена самими компаніями.
Перші результати Anthropic після лістингу також дадуть змогу порівняти зростання виручки з витратами на її отримання. Операційний збиток за третій квартал пояснює, чому попит клієнтів і операційний важіль потрібно розглядати разом. Зростання продажів може виправдати вищу оцінку, якщо валовий прибуток збільшується не повільніше, а додаткові операційні витрати зростають повільніше. Якщо витрати на обчислення та інфраструктуру поглинають більшу частину додаткової виручки, та сама динаміка продажів означатиме менш сприятливі перспективи грошового потоку.
Редакційна думка WEEX
Для порівняння оцінки пропозиції Anthropic зі звичайною ринковою капіталізацією використовуйте недилютований показник — близько 1,1 трлн $. Наводьте поруч приблизно 1,5 трлн $ за повністю розводненою оцінкою, якщо йдеться про те, як потенційний випуск акцій змінює оцінку. А щоб зрозуміти, скільки грошей могла залучити саме Anthropic, відштовхуйтеся від 79,38 млрд $ валових надходжень публічної пропозиції, що припадають на емітента, і додавайте приватне розміщення на 26 млрд $ лише тоді, коли порівняння охоплює це окреме фінансування.
Перша угода на Nasdaq дасть ринку нову ціну ANT. Перші фінансові звіти після лістингу дадуть інвесторам змогу краще оцінити кількість акцій, грошовий баланс і витрати, що лежать в основі ціни. На мою думку, під час оцінювання вартості Anthropic цим документам слід надавати більшої ваги, ніж масштабові будь-якого руху ціни в перший день.
Поширені запитання
1. Чи є 83 $ поточною ціною акцій ANT?
83 $ — фіксована ціна пропозиції IPO для акцій, розподілених покупцям. Після початку торгів на Nasdaq у ANT з'явиться окрема ринкова ціна, яка може змінюватися з кожною угодою. У цій статті використано дані до дебюту.
2. Чи є 980млн акцій IPO загальною кількістю акцій Anthropic в обігу?
Показник 980млн охоплює лише акції класу A, продані в межах базової публічної пропозиції. Для розрахунків вартості всієї компанії також враховують акції, що вже належать власникам, зокрема акції класу N з економічними правами, і застосовують додаткові припущення для повністю розводненої оцінки.
3. Чи отримує Anthropic гроші, коли ANT торгується вище 83 $?
Виручка емітента від базового IPO розраховується на основі акцій, проданих за ціною 83 $, з урахуванням комісій, витрат і закриття угоди. Вища ціна на Nasdaq збільшує ринкову вартість акцій в обігу. Якщо Anthropic випустить акції пізніше, це буде окрема подія.
4. Чому постачальники даних показують різну ринкову капіталізацію Anthropic?
Постачальники можуть використовувати різну кількість акцій, час оновлення даних або підходи до класів акцій, що не котируються на біржі. Перш ніж порівнювати підсумкові показники, перевірте час котирування ANT і визначення кількості акцій в обігу. У попередньому документі Anthropic окремо розрізняє юридичний та бухгалтерський облік певних акцій класу N.
Джерела
- Anthropic, 18.11.2026. Anthropic встановлює ціну первинного публічного розміщення акцій.
- Anthropic, 10.11.2026. Anthropic розпочинає роудшоу щодо запланованого первинного публічного розміщення акцій.
- SEC EDGAR, 17.11.2026. Anthropic, PBC, форма S-1/A, поправка № 3.
- Reuters, 18.11.2026. Anthropic залучає рекордні 81 млрд $ в IPO за оцінки 1,5 трлн $.
- Associated Press, 18.11.2026 ET. Anthropic готується розпочати торги після встановлення ціни акцій на рівні 83 $ за акцію.
- WEEX Learn, 19.11.2026. IPO Anthropic за ціною 83 $: безстрокові контракти ANT торгуються поблизу 100 $ до дебюту.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися
Ціна срібла сьогодні: чому спотове срібло (XAG) і ф'ючерси COMEX мають різні ціни
Срібло торгувалося поблизу 47 $–48 $ 16.11. Порівнюємо спотову ціну XAG/USD, ф'ючерси на срібло COMEX і безстрокові контракти XAG/USDT та пояснюємо, чому їхні ціни відрізняються.

Американська інфляція "палаюча гаряча": експерти попереджають

Grayscale: Cheaper AI Could Increase Demand for Computing Power

Дохідність 10-річних казначейських облігацій сягнула максимуму за 24 роки на рівні 5,3%: що це означає для QQQ
Наприкінці вересня дохідність 10-річних казначейських облігацій зросла приблизно до 5,3% — найвищого рівня з 2002 року, хоча прохолодніші дані про інфляцію знизили ймовірність підвищення ставки в жовтні приблизно до 36%. Для QQQ та акцій компаній зростання в його складі головну роль тепер відіграє довгий кінець кривої дохідності, а не наступний крок ФРС.

CEO GameStop щойно придбав акції ще на $26 млн: його частка перевищила 40 млн
CEO GameStop щойно витратив $26,4 млн на купівлю додаткових акцій, збільшивши свою частку до понад 40 млн. Розповідаємо, чому час купівлі та структура його винагороди роблять цю покупку важливішою за звичайний заголовок.

Ціна акцій AMD: чому вони дорожчі за Nvidia, попри повільніше зростання
Акції AMD торгуються з форвардним мультиплікатором прибутку приблизно у 2.5–3 рази вищим, ніж у Nvidia, хоча Nvidia — більша, прибутковіша компанія, що часто зростає такими ж темпами.

Anthropic виходить на Nasdaq, Біткоїн опускається до тижневого мінімуму | Щоденний огляд ринку WEEX (20.11.2026)
На закритті торгів 19.11 усі три основні індекси впали більш ніж на 2%. Волатильність у секторах, пов’язаних зі штучним інтелектом, зросла. Біткоїн ненадовго опустився нижче тижневого мінімуму, а потім відновився. Anthropic вийшла на Nasdaq. Дорогоцінні метали опинилися під тиском.

Рекордне IPO ANT не врятувало акції ШІ, а Біткоїн опустився нижче 62 тис. $ | Щотижневий огляд WEEX (16.11.2026–11.20)
У щотижневому огляді WEEX — ризики корпоративного управління у сфері ШІ, звітність NVDA, жорсткі протоколи FOMC, рекордне IPO Anthropic і ключова зона підтримки BTC. Тиждень був присвячений не лише звітності: ринки переоцінили ризики лідерства у сфері ШІ, очікування вищих ставок, поглинання ліквідності IPO та слабшу ліквідність крипторинку. Сильна звітність NVDA не змогла поліпшити настрої щодо ШІ, рекордне IPO ANT втратило імпульс після раннього зростання, а BTC увійшов у ключову перевірку підтримки після падіння нижче зони 62 000 $.
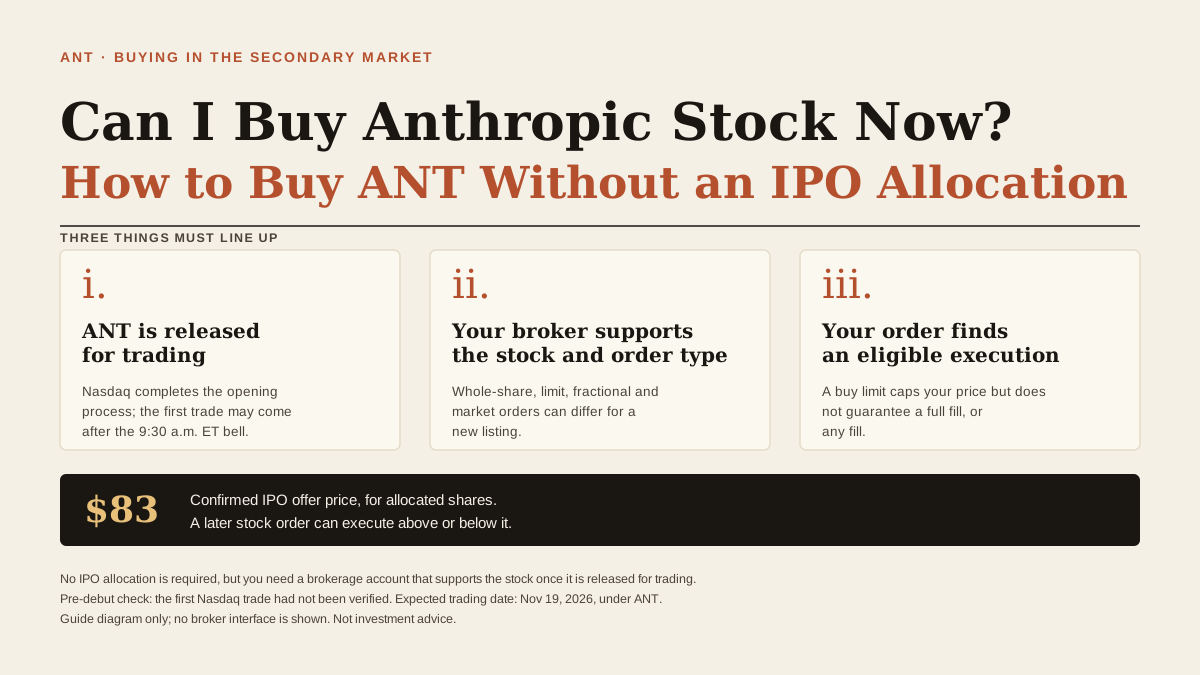
Чи можна зараз купити акції «Антропік»? Як купити ANT без алокації на IPO
Чи можна купити акції «Антропік» без алокації на IPO? Дізнайтеся, коли можуть виконатися ордери на ANT, що означає 83 $ і як діяти в разі нульової або часткової алокації.
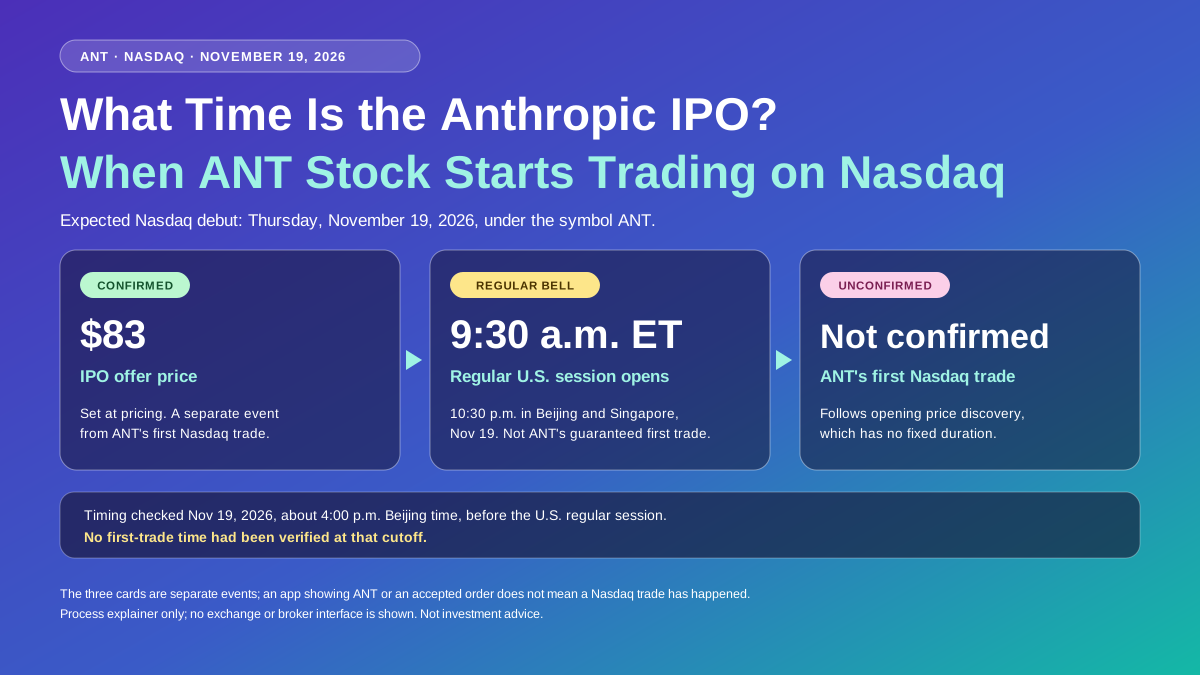
О котрій IPO Anthropic? Коли акції ANT почнуть торгуватися на Nasdaq
О котрій відбудеться IPO Anthropic? Дізнайтеся про дебют ANT на Nasdaq 19.11, час відкриття торгів у різних часових поясах, ціну пропозиції 83 $ і причини, через які ордери можуть залишатися невиконаними.

Основні індекси різноспрямовані, сьогодні очікується лістинг Anthropic | Щоденний огляд ринку WEEX (19.11.2026)
На закритті 18.11 три основні індекси продемонстрували різноспрямовану динаміку. Акції виробників оптичних модулів і високошвидкісних міжз’єднань загалом зросли, тоді як NVIDIA впала майже на 3%. Представник Федеральної резервної системи Воллер заявив, що в грудні можна розглянути одноразове підвищення ставки на 50 базисних пунктів; золото та Біткоїн у короткостроковій перспективі подешевшали. IPO Anthropic оцінили в 83 $. 19.11 стежте за звітами Intuit, Walmart, Alibaba та Pinduoduo.

Звітність NVIDIA перевершила очікування; Біткоїн утримує діапазон | Щоденний огляд ринку WEEX (18.11.2026)
Після закриття торгів звітність NVIDIA перевершила очікування, а акції компаній сектору ШІ відновилися. Біткоїн знайшов підтримку в діапазоні від 62 000 $ до 64 000 $, а реалізовані збитки зросли до рівнів, близьких до локальних мінімумів. NEAR і сектор ШІ стали лідерами зростання. 18.11 стежте за протоколом засідання FOMC і звітністю Palo Alto Networks та Tencent Holdings.
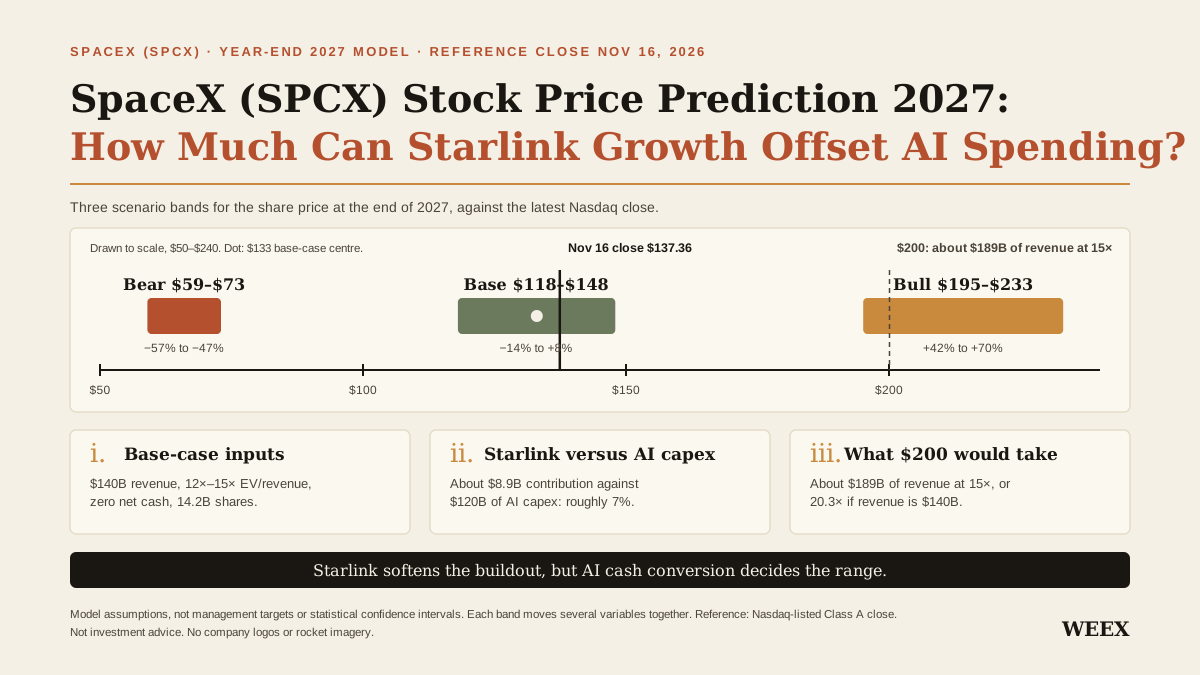
Прогноз ціни акцій SpaceX (SPCX) на 2027 рік: наскільки зростання Starlink компенсує витрати на ШІ?
Прогноз ціни акцій SpaceX на 2027 рік: базовий сценарій 118 $–148 $, потенціал Starlink компенсувати витрати на ШІ та умови для досягнення 200 $.
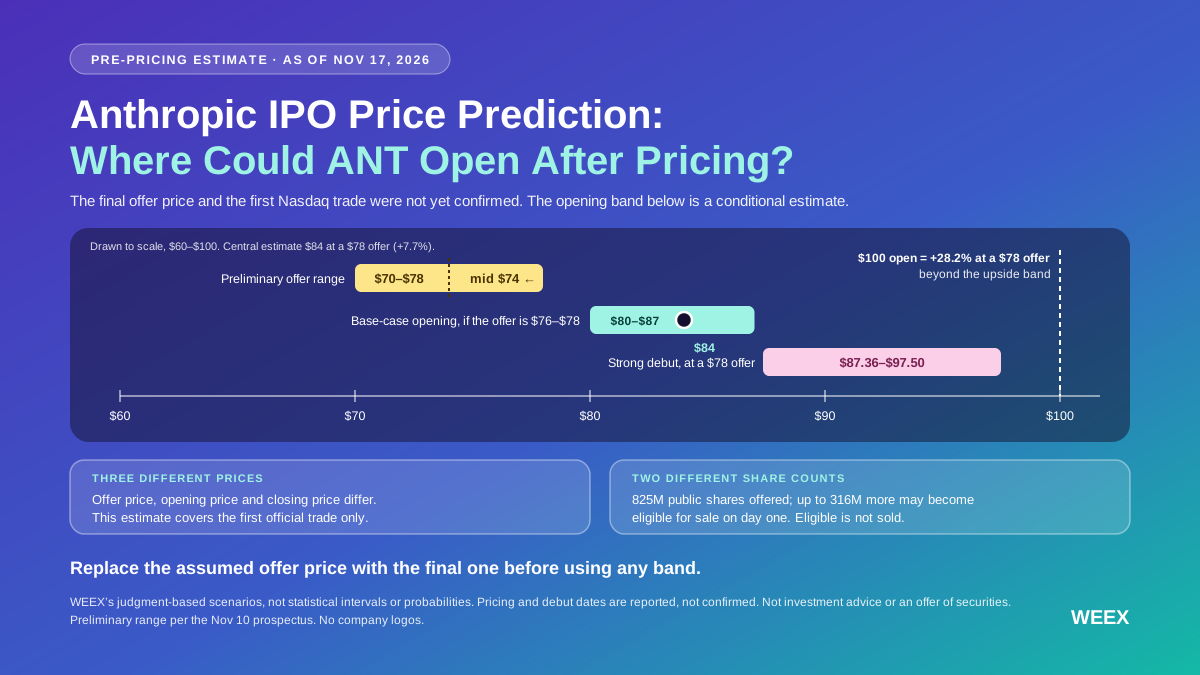
Прогноз ціни IPO Антропік: за якою ціною можуть відкритися акції ANT після встановлення ціни?
Прогноз ціни IPO Антропік: дізнайтеся про базовий діапазон відкриття ANT 80 $–87 $, як остаточна ціна розміщення змінить його та що може підняти акції вище 90 $.

Основні індекси закрилися зі зниженням, звіт Nvidia про прибутки вже незабаром | Щоденний огляд ринку WEEX (17.11.2026)
На закритті 16.11 три основні індекси завершили торги зі зниженням. Продажі технологічних акцій тривали, а сектор напівпровідників очолив падіння. Розпродаж Біткоїна на вихідних мав ознаки полювання за стоп-лосами; зараз його ціна становить близько 64 000 $. Backpack отримала схвалення регулятора. 17.11 стежте за даними про роздрібні продажі за жовтень і звітами про прибутки Nvidia, Home Depot, Disney та JD.com.

Біткоїн падає до 62 000 $ за вихідні; чутки про повернення колишнього CEO Nvidia | Щоденний огляд ринку WEEX (16.11.2026)
Криптовалютні ринки продовжили зниження на тлі низької ліквідності у вихідні, а Біткоїн тестував нижчі рівні. Першим відновився сектор DeFi. Минулого тижня фондові індекси демонстрували різноспрямовану динаміку, а в секторі ШІ спостерігалася значна волатильність. Очікується, що Anthropic проведе лістинг цього четверга. 16.11 стежте за звітами Baidu і Trip.com, а також за періодом виконання плану продажу акцій генеральним директором Coinbase.

Фінансові результати NVDA, роздрібні продажі та протокол FOMC | Щотижневий огляд ключових ринкових подій WEEX (16.11.2026-11.20)
У щотижневому огляді ключових ринкових подій WEEX — роздрібні продажі, Microsoft Ignite, фінансові результати NVDA, протокол FOMC, звітність WMT і PANW, підсумковий індекс споживчих настроїв та розблокування ZRO. Після чергового періоду волатильності в угодах на ШІ ринки переоцінюватимуть попит на ШІ, стійкість споживачів, очікування щодо ставок і схильність до ризику на крипторинку, тож у фокусі будуть QQQ, BTC, ETH, NVDA, MSFT, HD, WMT, PANW і ZRO.
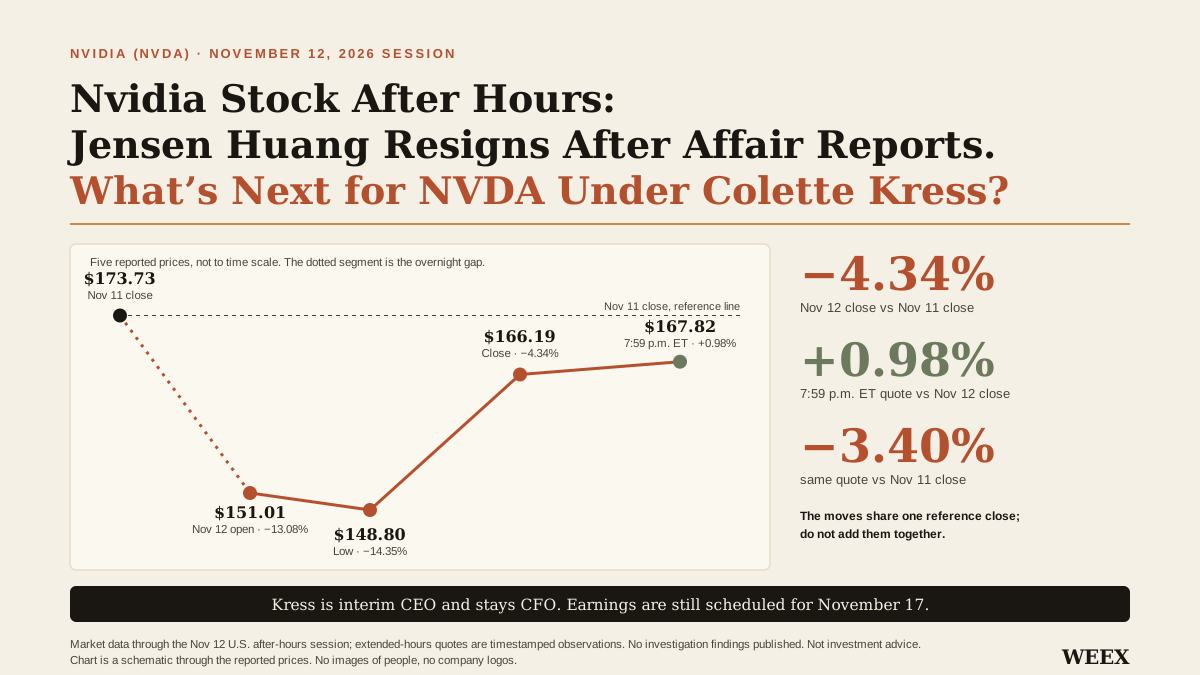
Акції Nvidia після закриття торгів: Дженсен Хуанг іде у відставку після повідомлень про роман. Що чекає на NVDA під керівництвом Колетт Кресс?
Акції Nvidia впали на 4,34% після відставки Дженсена Хуанга, а після закриття торгів зросли на 0,98%. Дізнайтеся, що призначення Колетт Кресс означає для NVDA та звіту про прибутки 17.11.

Відставка CEO Nvidia впливає на технологічні акції; Біткоїн падає до рівня підтримки 70 000 $ | Щоденний огляд ринку WEEX (13.11.2026)
Продажі технологічних акцій опустили Біткоїн до рівня підтримки 70 000 $, тоді як Ефіріум ненадовго впав нижче 2000 $. Спотові ETF на Біткоїн фіксували чистий відтік коштів п’ятий торговий день поспіль. Відставка CEO Nvidia спричинила різкі коливання ціни акцій. Річний прогноз Nebius не виправдав очікувань. Жовтневий PPI — ключова публікація, за якою варто стежити 13.11.

Звітність CoreWeave спричинила відновлення акцій ШІ, Біткоїн торгується у вузькому діапазоні | Щоденний огляд ринку WEEX (12.11.2026)
На закритті 11.11 усі три основні індекси завершили торги зростанням. Сильні фінансові результати CoreWeave спричинили відновлення акцій технологічних компаній. Співвідношення купівель до продажів компаній із резервами в Біткоїні впало нижче 90%. ZEC втратив рівень 1000 $. GRAM відновився в короткостроковій перспективі. 12.11 стежте за звітами Nebius і Ondas до відкриття торгів, а також Cerebras, Applied Materials і Cisco після закриття ринку.

CPI перевищив очікування, три основні індекси та Біткоїн знизилися | Щоденний огляд ринку WEEX (11.11.2026)
Жовтневий CPI зріс на 0,4% у місячному обчисленні, перевищивши очікування. Дохідність облігацій піднялася, а всі три основні індекси завершили торги зниженням. Біткоїн ненадовго опустився нижче 73 000 $. Дохід CoreWeave за третій квартал перевищив очікування. Жовтневий дохід TSMC був високим. 11.11 ринок облігацій не працюватиме; стежте за звітом Rumble про прибутки.

Очікування деескалації на Близькому Сході підштовхують акції вгору | Щоденний огляд WEEX (10.11.2026)
За підсумками торгів 09.11 індекси S&P 500 і Dow зросли більш ніж на 2%. Очікування деескалації на Близькому Сході спричинили зниження цін на нафту. Минулого тижня спотові ETF на Біткоїн та Ефіріум зафіксували чистий відтік коштів. AVAX зріс на тлі повідомлень про кліринг токенізованих акцій. PIEVERSE різко подорожчав у короткостроковій перспективі. У фокусі 10.11 — жовтневий CPI, щомісячні дані про продажі TSMC, звіт CoreWeave про прибутки та інші події.

CPI, PPI та звітність компаній інфраструктури ШІ | Щотижневий огляд головних ринкових подій WEEX (09.11.2026-11.13)
У щотижневому огляді головних ринкових подій WEEX — CPI, PPI, звітність компаній інфраструктури ШІ та перегляд індексів MSCI. Після різких коливань технологічних акцій минулого тижня ринки переоцінюватимуть інфляційний тиск, прибутковість капітальних витрат на ШІ та схильність до ризику. У центрі уваги — QQQ, BTC, ETH, CRWV, CSCO, AMAT, NBIS і CBRS.

Біткоїн падає п’ятий тиждень поспіль, грошові резерви Berkshire — на новому максимумі, увага до звітів RKLB і CEG | Щоденний ринковий огляд WEEX (09.11.2026)
Минулого тижня зі спотових ETF на Біткоїн та Ефіріум зафіксували чистий відтік коштів. Аналітики обговорюють позиціювання в циклі. PEPE короткостроково відновився. Акції Nvidia знизилися до відкриття торгів. Грошові активи Berkshire за третій квартал сягнули нового максимуму. Anthropic планує провести IPO. 09.11 у центрі уваги — CEG і KKR до відкриття торгів, а також OXY, RKLB та інші компанії після закриття.
Акції обвалилися; Біткоїн стрімко падає до рівня підтримки 76 тис. $ | Щоденний огляд WEEX TradFi (06.11.2026)

Ризик політики щодо ШІ спричинив розпродаж, BTC пробив рівень 76 тис. $ | Щотижневий огляд WEEX (02.11.2026-11.06)
Ринок швидко перейшов від відновлення після виборчого ризику до врахування ризику політики щодо ШІ та обмежень для центрів обробки даних. Після того як демократи отримали очевидну перевагу за кількістю місць на проміжних виборах, спочатку ризикові активи торгувалися з урахуванням меншої невизначеності, але новими тригерами розпродажу стали обмеження для центрів обробки даних, ризик жорсткішого регулювання ШІ та тиск на оцінки технологічних компаній. У четвер падіння технологічних акцій і пов’язаних із ШІ активів опустило BTC нижче 76 000 $, перевівши ринок від торгів на основі звітності до другого етапу підвищеної волатильності.
Основні індекси зростають після прояснення ситуації з виборами, нафта різко дешевшає | Щоденний огляд ринку WEEX (05.11.2026)
На закритті торгів 04.11 усі три основні індекси зросли. Після прояснення ситуації з виборами ризикові активи відновилися, однак акції компаній, пов’язаних зі штучним інтелектом, загалом знизилися. Нафта Brent і WTI подешевшала більш ніж на 9% за понад 24 годин. Біткоїн ненадовго піднявся вище 80 000 $, а крипторинок пожвавився. Токен TRUMP різко впав. У центрі уваги 05.11 — звіти Moderna, Sony, ConocoPhillips та інших компаній.

Технологічні акції відновлюються, увага до звіту ARM | Щоденний огляд ринку WEEX (04.11.2026)
На закритті 03.11 індекси акцій показали різноспрямовану динаміку, тоді як технологічний і напівпровідниковий сектори відновилися. Nvidia зросла приблизно на 2,29%, а ринкова капіталізація знову перевищила 5 трлн $. AMD і Super Micro Computer різко зросли після закриття торгів. У центрі уваги Біткоїн — діапазон 76 000 $–77 000 $. 04.11 увага буде прикута до звітів Uber, McDonald’s та інших компаній до відкриття ринку, а також до результатів Arm, MercadoLibre та інших після закриття торгів.

Біткоїн падає до 77 000 $, Nasdaq входить у фазу технічної корекції | Щоденний огляд ринку WEEX (03.11.2026)
Біткоїн падає вже чотири тижні поспіль. Nasdaq-100 увійшов у фазу технічної корекції: акції виробників напівпровідників і компаній у сфері оптичного зв’язку опинилися під тиском. Після закриття торгів Apple продовжила падіння, попри результати вище за очікування, а акції Palantir знизилися після публікації сильних результатів. Контракти Anthropic до відкриття ринку подешевшали. На тлі сигналів про переговори ціни на нафту впали більш ніж на 4%. 03.11 у центрі уваги будуть звіти AMD, Shopify та інших компаній.
Проміжні вибори, звіт про зайнятість і звітність AI | Щотижневий огляд ключових ринкових подій WEEX (02.11.2026-11.06)
У щотижневому огляді ринку WEEX — проміжні вибори, індекси PMI для виробничого сектору й сфери послуг, вакансії JOLTS, звіт про зайнятість і звітність AAPL, PLTR, AMD, SMCI, ARM, QCOM, UBER та NET. Після тиску на технологічні акції минулого тижня ринки уважніше реагуватимуть на невизначеність щодо політики, віддачу від інвестицій в AI, дані про ринок праці та апетит до ризику на крипторинку. На QQQ, BTC, ETH, AAPL, PLTR, AMD, SMCI, ARM, QCOM, NET і ZEC очікується підвищена волатильність.
Ціна срібла сьогодні: чому спотове срібло (XAG) і ф'ючерси COMEX мають різні ціни
Срібло торгувалося поблизу 47 $–48 $ 16.11. Порівнюємо спотову ціну XAG/USD, ф'ючерси на срібло COMEX і безстрокові контракти XAG/USDT та пояснюємо, чому їхні ціни відрізняються.
Американська інфляція "палаюча гаряча": експерти попереджають
Grayscale: Cheaper AI Could Increase Demand for Computing Power
Дохідність 10-річних казначейських облігацій сягнула максимуму за 24 роки на рівні 5,3%: що це означає для QQQ
Наприкінці вересня дохідність 10-річних казначейських облігацій зросла приблизно до 5,3% — найвищого рівня з 2002 року, хоча прохолодніші дані про інфляцію знизили ймовірність підвищення ставки в жовтні приблизно до 36%. Для QQQ та акцій компаній зростання в його складі головну роль тепер відіграє довгий кінець кривої дохідності, а не наступний крок ФРС.
CEO GameStop щойно придбав акції ще на $26 млн: його частка перевищила 40 млн
CEO GameStop щойно витратив $26,4 млн на купівлю додаткових акцій, збільшивши свою частку до понад 40 млн. Розповідаємо, чому час купівлі та структура його винагороди роблять цю покупку важливішою за звичайний заголовок.
Ціна акцій AMD: чому вони дорожчі за Nvidia, попри повільніше зростання
Акції AMD торгуються з форвардним мультиплікатором прибутку приблизно у 2.5–3 рази вищим, ніж у Nvidia, хоча Nvidia — більша, прибутковіша компанія, що часто зростає такими ж темпами.
Найновіші статті


Нещодавні лістинги монет на WEEX


