
Прогноз ціни акцій SpaceX (SPCX) на 2027 рік: наскільки зростання Starlink компенсує витрати на ШІ?

 Оцінити в Google


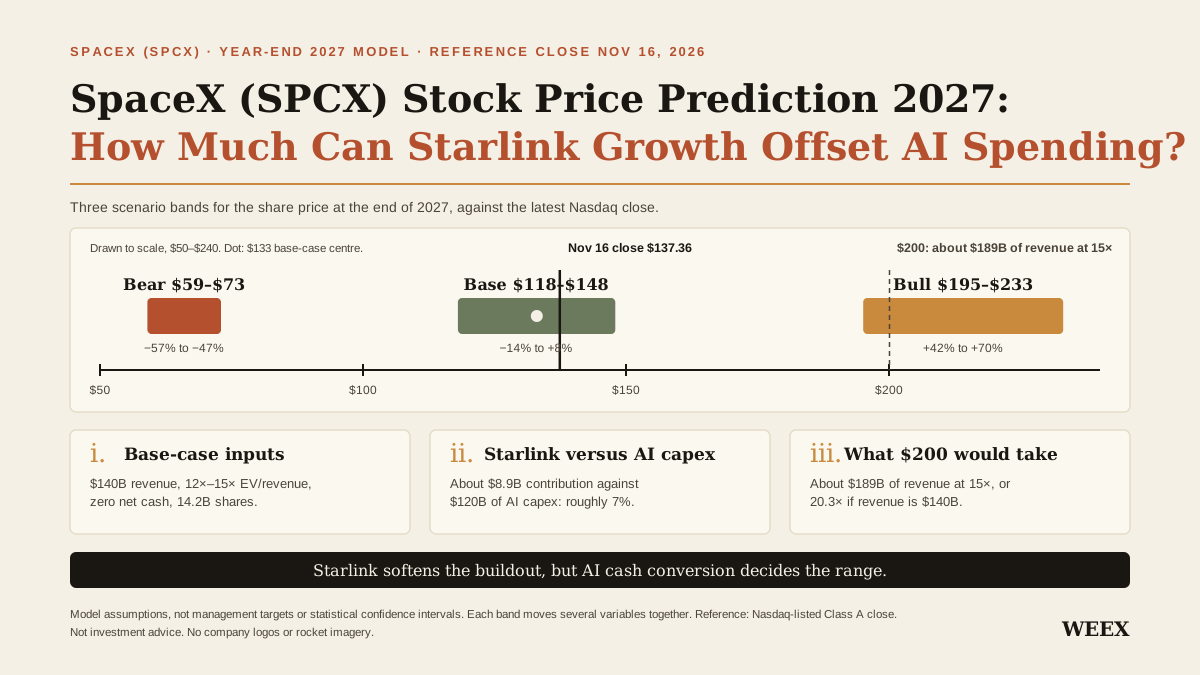
За нашим прогнозом ціни акцій SpaceX (SPCX) на кінець 2027 року базовий сценарій становить 118 $–148 $, а центральна оцінка — близько 133 $ за акцію. Для порівняння, 16.11.2026 акції закрилися на Nasdaq на рівні 137,36 $. Модель передбачає близько 140 млрд $ доходу у 2027 році, зокрема 26 млрд $ від Connectivity, очолюваного Starlink, а також відсутність суттєвих чистих грошових коштів чи чистого боргу на кінець року. Слабші операційні та фінансові результати вказують на 59 $–73 $, а сильніші — на 195 $–233 $.
Starlink є цінним джерелом прибутку, але одного його зростання навряд чи буде достатньо, щоб обґрунтувати значно вищу ціну акцій. SpaceX активно витрачає кошти на інфраструктуру ШІ, а ціна акцій уже враховує значний прогрес у перетворенні цих витрат на дохід. Питання полягає в тому, яка частина цього доходу стане грошовими коштами після оплати клієнтами, заміни обладнання та введення в експлуатацію наступних потужностей. Саме тут починається різниця між акцією за 133 $ та акцією за 200 $.
Ключові висновки
- Базовий сценарій: 118 $–148 $ на кінець 2027 року. Середня оцінка 133 $ приблизно на 3% нижча за ціну закриття Nasdaq на 16.11 — без урахування торгових витрат.
- Starlink може пом'якшити витрати на розбудову ШІ. У Q3 2026 року Connectivity згенерував близько 1,96 млрд $ скоригованої EBITDA після вирахування власних капітальних витрат — як приблизний орієнтир. Сегмент Super Intelligence, орієнтований на ШІ, витратив на капітальні витрати 16,44 млрд $ за той самий квартал.
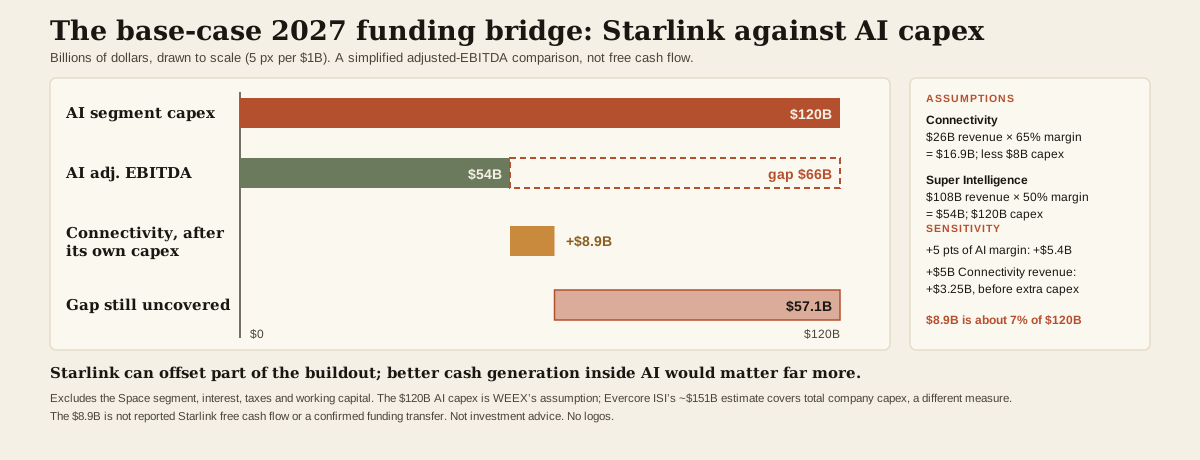
- За базовою моделлю, внесок Starlink-led Connectivity у 2027 році становитиме близько 8,9 млрд $ проти передбачених 120 млрд $ капітальних витрат сегмента ШІ. Це приблизно 7% валових капітальних витрат на ШІ — без урахування прибутку самого сегмента ШІ.
- Для акцій за 200 $ недостатньо лише зростання кількості підписників. За базової кількості акцій і мультиплікатора доходу 15× компанії знадобиться близько 189 млрд $ доходу у 2027 році, якщо на кінець року чисті грошові кошти дорівнюватимуть нулю.
Позиції акцій SpaceX (SPCX) напередодні 2027 року
За даними історії ціни акцій Nasdaq, SpaceX закрилася на рівні 137,36 $ 16.11.2026. Це було приблизно на 1,7% вище за ціну IPO 135 $ та на 8,4% нижче за ціну першої угоди 150 $, про яку повідомила Nasdaq у день лістингу в червні. Жоден із цих показників IPO не встановлює нижню межу ціни акцій. Вони корисні як історичні орієнтири, але важливіше для прогнозу — що поточна ціна акцій говорить про бізнес.
У формі 10-Q за квартал, що завершився у вересні зазначено, що станом на 15.10 в обігу було близько 13,58млрд акцій класу A та класу B. Застосування біржової ціни акцій класу A до їхньої сукупної кількості дає приблизну вартість звичайного акціонерного капіталу 1,87 трлн $ за ціною закриття на 16.11. Це орієнтовна оцінка ринкової капіталізації, розрахована за кількістю акцій із найновішої звітності та датою її підрахунку. Вона відрізняється від вартості вільно торгованих на ринку акцій (free float) і від повністю розбавленої кількості акцій, яка враховує потенційний випуск у майбутньому.
Порівняння з червневим IPO також може приховувати зміни в самому бізнесі. У звітності за Q3 до сегмента Super Intelligence включено Cursor після завершення придбання. Це важливо для прогнозу акцій на 2027 рік: тепер у SpaceX більше джерел доходу від ШІ, а угода також впливає на оцінку інвесторами випуску акцій і вартості в розрахунку на одну акцію. Зростання операційної вартості компанії не означає такого самого зростання вартості однієї акції.
Що остання фінансова звітність SpaceX говорить про Starlink і витрати на ШІ
Звіт про прибутки за Q3 2026 року, опублікований у релізі фінансових результатів, пояснює, чому компанію не можна моделювати лише як оператора супутникового широкосмугового зв'язку. SpaceX повідомила про квартальний дохід близько $14,58млрд, що на 161% більше в річному вимірі, та операційний прибуток 2,79 млрд $. На Super Intelligence (SI) припало трохи більше половини доходу та близько 84% зазначених капітальних витрат групи за квартал. Найбільший операційний прибуток серед сегментів отримав Connectivity, який охоплює не лише споживчі підписки Starlink.
| Q3 2026, млрд доларів США | Космос | Connectivity | Super Intelligence | Група |
|---|---|---|---|---|
| Дохід | 1,77 $ | 5,25 $ | 7,56 $ | 14,58 $ |
| Операційний прибуток | Приблизно беззбитковий | 2,37 $ | 0,43 $ | 2,79 $ |
| Скоригована EBITDA | 0,36 $ | 3,50 $ | 4,95 $ | 8,81 $ |
| Капітальні витрати | 1,61 $ | 1,54 $ | 16,44 $ | 19,59 $ |
Розподіл показує, який бізнес заробляв гроші, а який поглинав найбільше інвестицій. Операційна маржа Connectivity за квартал становила близько 45%. Показник скоригованої EBITDA у SI був набагато вищим за операційний прибуток, частково через амортизацію та компенсації акціями, пов'язані з придбаннями. Для інфраструктурного бізнесу ці відмінності важливі. Амортизація обладнання не є грошовими витратами в кварталі її нарахування, але за обладнання все одно потрібно було заплатити, і з часом його, можливо, доведеться замінити.
Окрему перевірку дає консолідований звіт про рух грошових коштів. За перші дев'ять місяців 2026 року SpaceX повідомила про 13,1 млрд $ операційного грошового потоку та 48,07 млрд $ витрат на придбання основних засобів, виробничих потужностей і обладнання. Вирахування останньої суми дає простий показник від'ємного грошового потоку 34,97 млрд $ до врахування окремих статей, як-от знижки на продукти та капіталізовані відсотки. Тут він не подається як офіційний показник вільного грошового потоку компанії. Його мета — показати розрив між коштами, отриманими від операційної діяльності, та коштами, вкладеними у фізичні активи. Компанія також зафіксувала позитивний ефект для оборотного капіталу завдяки передоплатам клієнтів; читачам варто врахувати це, перш ніж вважати оприлюднений операційний грошовий потік стабільним рівнем.
Ціна --
Яку частину розбудови ШІ може профінансувати Starlink?
У Q3 2026 року Connectivity отримав близько 3,5 млрд $ скоригованої EBITDA та витратив 1,54 млрд $ на власні капітальні проєкти. Віднімання одного показника від іншого дає 1,96 млрд $. Це вимірює потенційний внесок після інвестицій сегмента у власне обладнання та інфраструктуру, до врахування таких статей, як податки, оборотний капітал, відсотки та інші коригування грошових потоків. SpaceX не звітує про цей показник як про окремий вільний грошовий потік Starlink.
За цією оцінкою, квартальний внесок Connectivity становив близько 12% від валових капітальних витрат SI у розмірі 16,44 млрд $. Інше порівняння дає змогу краще оцінити сукупне навантаження на обидва бізнеси. Скоригована EBITDA самого SI у розмірі 4,95 млрд $ скорочує розрахунковий розрив між його капітальними витратами та прибутком до 11,49 млрд $. Навіть якщо використати весь орієнтовний внесок Connectivity у розмірі 1,96 млрд $ для покриття цього розриву, непокритими залишаться близько 9,54 млрд $. Це порівняння масштабів різних сегментів, а не доказ того, що SpaceX виділила надходження від Starlink на конкретний проєкт у сфері ШІ.
Чому збільшення кількості підписників не означає автоматичного зростання коштів на ШІ
Наприкінці 09.2026 у Starlink було 13,6млн споживчих підписників, повідомила SpaceX. Згідно зі звітністю, кількість споживчих підписників зросла на 88,9% у річному вимірі, а середній дохід на одного користувача (ARPU) знизився на 16,9%. Ці дві тенденції можуть існувати одночасно: Starlink може охоплювати більше домогосподарств, виходячи на нові ринки або пропонуючи дешевші тарифні плани, тоді як середній клієнт платить менше. Кількість підписників стає інформативнішою, якщо розглядати її разом із цінами, вартістю обладнання та капіталом, потрібним для підтримання якості послуг.
Послуги для підприємств і державних установ є ще одним джерелом зростання. У звітності зазначено, що приріст квартального доходу Connectivity розподілився між споживчими підписниками, які принесли близько 1,14 млрд $, і підприємствами та державними замовниками, які принесли 1,02 млрд $. Така структура важлива для прогнозу. Авіакомпанії та інші комерційні клієнти можуть збільшити дохід сегмента без підвищення цін на домашні тарифні плани. Водночас підключення більшої кількості клієнтів може потребувати додаткових терміналів, каналів зв'язку та потужностей супутникового угруповання. Модель враховує обидві сторони рівняння для Connectivity, очолюваного Starlink: зростання доходу та подальші витрати на забезпечення послуг.
Фінансова модель на 2027 рік
Наш базовий сценарій передбачає дохід Connectivity у розмірі 26 млрд $, маржу скоригованої EBITDA 65% і капітальні витрати Connectivity на рівні 8 млрд $. Маржа близька до результату Q3, який становив приблизно 67%, із поправкою на менш сприятливу структуру доходу протягом повного року. За цих припущень скоригована EBITDA Connectivity становить 16,9 млрд $, а внесок після капітальних витрат сегмента — 8,9 млрд $ за тією самою спрощеною методикою.
Для SI базовий сценарій передбачає дохід 108 млрд $, маржу скоригованої EBITDA 50% та капітальні витрати 120 млрд $. Це дає 54 млрд $ скоригованої EBITDA проти витрат у розмірі 120 млрд $, залишаючи розрив 66 млрд $ до врахування будь-якого внеску Connectivity. Після зарахування орієнтовного внеску 8,9 млрд $ розрив становить близько 57,1 млрд $. Припущення щодо капітальних витрат на ШІ є нашим. Для контексту, Reuters повідомило про оцінку Evercore ISI загальних капітальних витрат компанії у 2027 році на рівні близько 151 млрд $. Це інший показник, ніж витрати SI, використані тут.
Ці розрахунки не є прогнозом консолідованого вільного грошового потоку: у них не враховано економіку сегмента Space, відсотки, податки, оборотний капітал та інші грошові статті. Вони призначені для відповіді на вужче запитання із заголовка. Starlink може компенсувати частину витрат на розбудову, але значно сильніше вплине здатність самого бізнесу ШІ генерувати більше коштів. Наприклад, збільшення маржі скоригованої EBITDA SI на п'ять пунктів за доходу 108 млрд $ додало б 5,4 млрд $ до внеску цього сегмента. Для порівняння, ще 5 млрд $ доходу Connectivity за маржі 65% збільшили б його на 3,25 млрд $ до додаткових капітальних витрат.
Прогноз ціни акцій SpaceX (SPCX): негативний, базовий і позитивний сценарії
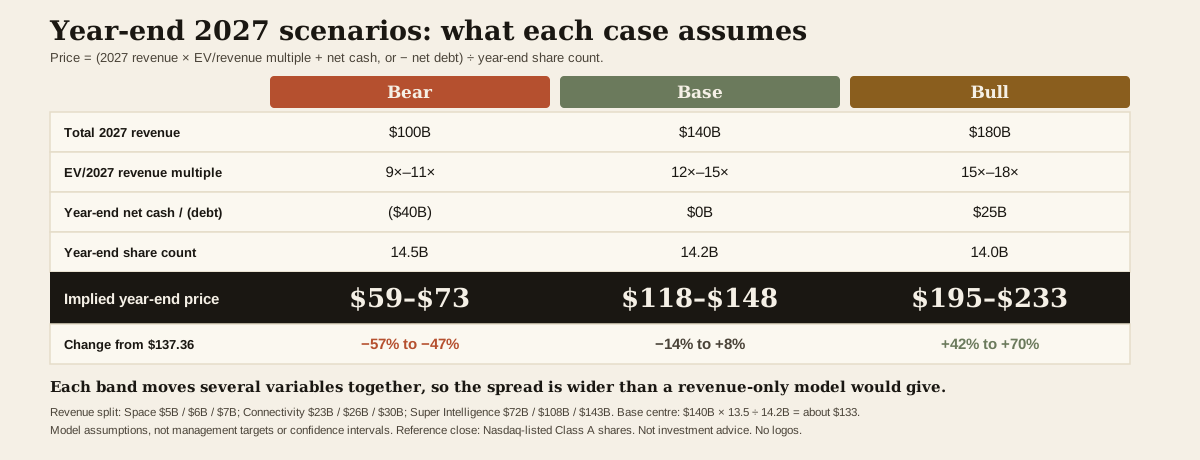
Модель оцінює весь операційний бізнес за допомогою показника вартості підприємства до доходу у 2027 році, а потім коригує оцінку на чисті грошові кошти або борг і ділить її на прогнозовану кількість акцій на кінець року. Дохід є відправною точкою, оскільки короткострокові прибуток і вільний грошовий потік можуть суттєво коливатися залежно від строків запуску потужностей, амортизації та фінансування. Недолік цього підходу полягає в тому, що мультиплікатор доходу безпосередньо не вимірює прибутковість. Щоб це врахувати, сценаріям присвоєно різні мультиплікатори залежно від утримання клієнтів, конвертації доходу в грошові кошти та фінансових ризиків.
Розрахункова ціна акції = (дохід у 2027 році × мультиплікатор EV/дохід + чисті грошові кошти на кінець року або − чистий борг) ÷ кількість акцій на кінець року.
| Вхідні дані моделі на 2027 рік | Негативний сценарій | Базовий сценарій | Позитивний сценарій |
|---|---|---|---|
| Дохід сегмента Space | 5 млрд $ | 6 млрд $ | 7 млрд $ |
| Дохід Connectivity | 23 млрд $ | 26 млрд $ | 30 млрд $ |
| Дохід Super Intelligence | 72 млрд $ | 108 млрд $ | 143 млрд $ |
| Загальний дохід | 100 млрд $ | 140 млрд $ | 180 млрд $ |
| Мультиплікатор EV/доходу у 2027 році | 9×–11× | 12×–15× | 15×–18× |
| Припущення щодо чистих грошових коштів/(боргу) на кінець року | (40 млрд $) | 0 $ | 25 млрд $ |
| Припущення щодо кількості акцій на кінець року | 14,5млрд | 14,2млрд | 14млрд |
| Розрахункова ціна акцій на кінець року | 59 $–73 $ | 118 $–148 $ | 195 $–233 $ |
| Приблизна зміна від 137,36 $ | −57% до −47% | −14% до +8% | +42% до +70% |
Це припущення моделі, а не цілі керівництва чи статистичні довірчі інтервали. Діапазони також враховують одночасні зміни кількох змінних: слабший бізнес може отримати нижчий мультиплікатор і потребувати більшого фінансування, тоді як сильніший бізнес може мати вищу оцінку з меншим розмиванням часток. Саме тому діапазон ширший, ніж у моделі, де змінюється лише дохід.
Негативний сценарій: 59 $–73 $, якщо зростання ШІ не виправдає очікувань
За негативним сценарієм, дохід у 2027 році становитиме 100 млрд $, оскільки попит клієнтів, строки введення в експлуатацію або затримки розгортання стримуватимуть SI. Щоб оцінити масштаб недосягнення цілі, варто врахувати, що керівництво надало прогноз доходу за Q1 2027 року в розмірі $33–$37 billion під час жовтневого дзвінка щодо фінансових результатів. Якщо дохід за Q1 опиниться на середньому рівні прогнозу 35 млрд $, то за річного доходу 100 млрд $ на решту трьох кварталів залишиться лише 65 млрд $, або близько 22 млрд $ за квартал. Цей сценарій передбачає значне відставання від запланованого розгортання, різке уповільнення після сильного Q1 або поєднання обох чинників. Це сценарій стресу.
Концентрація клієнтів — конкретна причина зберігати такий стрес-сценарій. У формі 10-Q зазначено, що на одного неназваного клієнта припало 34,5% консолідованого доходу за Q3. У звітності також сказано, що договори на хмарні послуги зазвичай можуть бути розірвані будь-якою зі сторін із попередженням за 90 днів. Цей загальний опис не встановлює точних умов договору неназваного клієнта, але пояснює, чому інвесторам варто стежити за утриманням клієнтів і використанням потужностей, а не вважати, що всі оголошені потужності гарантовано забезпечать довгостроковий грошовий потік.
Базовий сценарій: 118 $–148 $ у разі зростання доходу та повільної конвертації в грошові кошти
Базовий сценарій із доходом 140 млрд $ відповідає середньому квартальному показнику 35 млрд $ у 2027 році — середині прогнозного діапазону керівництва на Q1. Він фактично передбачає, що початковий стрибок доходу здебільшого збережеться протягом року. Водночас модель не передбачає такого самого швидкого зростання в кожному кварталі. За середнього мультиплікатора 13.5× розрахунок такий: 140 млрд $ × 13.5 ÷ 14,2млрд акцій = близько 133,10 $.
Станом на 30.09 SpaceX повідомила приблизно про 89,9 млрд $ грошових коштів і їхніх еквівалентів та короткострокових ринкових цінних паперів, а також близько 38,8 млрд $ боргу й фінансової оренди за балансовою вартістю. Просте порівняння оприлюднених балансових показників дає чисті грошові кошти на рівні близько 51 млрд $ до врахування інших статей. Нульові чисті грошові кошти на кінець 2027 року в базовій моделі — це прогнозне припущення. Воно враховує використання коштів під час нарощування потужностей компанією. Прогноз також передбачає 14,2млрд акцій на кінець року — більше, ніж у звітності за жовтень, — з урахуванням потенційного розмивання. Це припущення моделі, а не твердження про оголошений випуск акцій.
Позитивний сценарій: 195 $–233 $, якщо потужності ШІ забезпечать стабільний дохід
За позитивним сценарієм, річний дохід сягне 180 млрд $, зокрема 143 млрд $ від SI. Якщо взяти середній рівень прогнозу доходу на Q1 35 млрд $, то впродовж решти трьох кварталів потрібно буде отримати 145 млрд $, або приблизно 48 млрд $ за квартал. Це суттєва планка. Для її досягнення мають запрацювати нові потужності й почати приносити дохід, клієнти мають продовжити або розширити обсяги навантажень, а маржа — зберегтися під час масштабування. Сильний рік для Starlink допоможе, але перехід від базового до позитивного сценарію насамперед залежить від доходу від ШІ та конвертації його в грошові кошти.
Що потрібно, щоб акції SpaceX (SPCX) досягли 200 $?
За ціни 200 $ за акцію та базової кількості 14,2млрд акцій розрахункова вартість акціонерного капіталу становила б 2,84 трлн $. За нульових чистих грошових коштів це також буде розрахункова вартість підприємства в межах цього спрощеного порівняння. Для цього потрібен дохід у 2027 році близько 189 млрд $ за мультиплікатора 15× або приблизно 20.3× доходу, якщо дохід становитиме базові 140 млрд $.
Отже, у тези про 200 $ є два окремі випробування. Перше — операційне: SpaceX отримує значно більший дохід, ніж у базовому сценарії, і зберігає достатню частину економічної вигоди, щоб підтримати преміальний мультиплікатор. Друге стосується оцінки: інвестори погоджуються на значно вищий мультиплікатор, оскільки очікують сильного зростання та поліпшення грошового потоку після 2027 року. Зростання ціни акцій саме по собі не показує, яке пояснення використовує ринок. Це можна визначити за подальшими показниками прибутку, капітальних витрат і фінансування.
Цей самий розрахунок пояснює, чому поточна ціна залишає менше потенціалу зростання, ніж можна припустити із заголовків про космос або ШІ. За ціни 137,36 $ базова кількість акцій і нульові чисті грошові кошти означають поріг приблизно 13.9× від закладеного в модель доходу 140 млрд $. Якщо дохід становитиме 140 млрд $, але інвестори оцінять його в 10×, модель дає близько 99 $ за акцію. Прогноз доходу може справдитися, а прогноз ціни акцій — ні, якщо ринок надасть цьому доходу іншу оцінку.
Сигнали 2027 року, які можуть змінити прогноз
Перша перевірка — чи підтвердить звітний дохід за Q1 прогноз $33–$37 billion і чи забезпечить SI стале зростання після цього. Важливе й те, наскільки якісним буде цей показник: вищі продажі ширшому колу клієнтів посилять аргументи на користь зростання більше, ніж такий самий дохід, зосереджений на одному великому клієнті. Варто стежити за тим, чи перетворяться потужності енергопостачання та обчислень на доступну й законтрактовану інфраструктуру. Інфраструктура, яка вже встановлена, але ще не генерує дохід, однаково означає капітал, вкладений у бізнес.
Друга перевірка — розрив між операційним грошовим потоком та інвестиційними витратами. Якщо операційний грошовий потік поліпшується, але капітальні витрати зростають ще швидше, SpaceX усе одно може потребувати значного зовнішнього фінансування. Якщо конвертація доходу в грошові кошти посилиться, а витрати почнуть приносити більше доходу на кожен вкладений долар, обґрунтувати вищий ціновий діапазон буде легше. Квартальні показники чистих грошових коштів і кількості акцій в обігу — корисні додаткові орієнтири. За базової вартості підприємства 1,89 трлн $ збільшення кількості акцій із 14,2млрд до 14,7млрд за відсутності компенсаційних змін чистих грошових коштів або операційної вартості знижує розрахункову ціну з близько 133 $ до 129 $.
Нарешті, важливо стежити за тим, що можуть підтвердити етапи програми Starship. Успішний політ може знизити технічну невизначеність і посилити аргументи на користь меншої собівартості одиниці супутникової потужності. Фінансовий ефект залежить від регулярності запусків, витрат на відновлення та обсягу потужностей, які SpaceX зможе продавати. Базовий прогноз не передбачає окремої премії за майбутнє об'єднання з Tesla чи за можливий окремий лістинг Starlink. Кожен із цих варіантів потребував би окремого аналізу на основі підтверджених умов.
Торгівля активами, пов'язаними з SpaceX, на WEEX
У цьому прогнозі за орієнтир взято акції SpaceX класу A, що котируються на Nasdaq. Користувачі, які відповідають вимогам, можуть знайти безстроковий контракт SPCX/USDT на WEEX Futures, щоб відкрити довгу чи коротку позицію без володіння акціями на біржі. Перед розміщенням ордера порівняйте поточну ціну контракту з котируванням на спотовому ринку, а потім ознайомтеся з доступними налаштуваннями маржі, умовами фінансування та ліквідації. Розбіжність між цінами може вплинути на результат торгівлі, навіть якщо довгострокова теза щодо акцій правильна.
На WEEX також доступний SPCXON/USDT на спотовому ринку — окремий токенізований продукт від Ondo. Перед використанням ознайомтеся з умовами продукту, доступністю та книгою ордерів. Котирування безстрокового контракту чи токенізованого продукту не варто використовувати замість ціни акцій SpaceX на Nasdaq у цьому прогнозі.
Редакційна думка WEEX
За ціни 137,36 $ акції SpaceX уже торгуються в межах нашого базового діапазону 118 $–148 $. Щоб підвищити цей діапазон, нам потрібно побачити не лише ще один період швидкого зростання кількості підписників. Starlink полегшує фінансування розбудови ШІ, але важливіше питання оцінки — чи зможе бізнес ШІ перетворювати більшу частину продажів на грошові кошти, продовжуючи розширюватися.
До 200 $ прогноз підштовхнуло б поєднання таких чинників: дохід SI перевищує базовий сценарій, залежність від одного клієнта зменшується, а розрив між операційним грошовим потоком групи та капітальними витратами скорочується. Поки ці сигнали не з'являться разом, поточна ціна акцій уже враховує значну частину зростання, на яке розраховують інвестори.
FAQ
1. Який прогноз ціни акцій SpaceX (SPCX) на 2027 рік?
Базовий прогноз на кінець 2027 року становить 118 $–148 $, а центральна оцінка — близько 133 $. Він передбачає дохід 140 млрд $ у 2027 році, мультиплікатор EV/доходу 12×–15×, відсутність суттєвих чистих грошових коштів чи чистого боргу на кінець року та приблизно 14,2млрд акцій.
2. Чи можуть акції SpaceX (SPCX) досягти 200 $ у 2027 році?
Так, за сильніших припущень цієї моделі. За кількості 14,2млрд акцій і нульових чистих грошових коштів ціна 200 $ потребує близько 189 млрд $ річного доходу за мультиплікатора 15× або мультиплікатора близько 20.3×, якщо дохід становитиме 140 млрд $.
3. Чи може Starlink оплачувати витрати SpaceX на ШІ?
Він може компенсувати частину цих витрат. За нашим базовим сценарієм, внесок Connectivity після власних капітальних витрат на основі скоригованої EBITDA становить 8,9 млрд $ проти змодельованих капітальних витрат SI у розмірі 120 млрд $. 8,9 млрд $ — це не оприлюднений вільний грошовий потік Starlink і не підтверджене внутрішнє перерахування коштів.
4. Чи є ціна IPO 135 $ нижньою межею для акцій SpaceX (SPCX)?
Ні. Показник 135 $ був ціною розміщення IPO. Інвестори можуть торгувати акціями вище або нижче цього рівня, коли змінюються очікування щодо доходу, грошового потоку, розмивання часток та мультиплікатора оцінки.
5. Чи стосується цей прогноз ф'ючерсів SPCX або токенізованих продуктів SpaceX?
Цільові показники стосуються акцій SpaceX, що котируються на Nasdaq. Ф'ючерси й токенізовані продукти можуть відстежувати ціну акцій тієї самої компанії, але торгуватися за іншими цінами. На результат можуть вплинути специфікації контракту, години торгівлі, фінансування, ліквідність та умови продукту.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Прогноз: Rocket Lab потроїть свій дохід до 2028 року. Що це означатиме для акцій.

Міст Гонка та сховище sBOLD постраждали внаслідок експлойтів на $4,48 млн
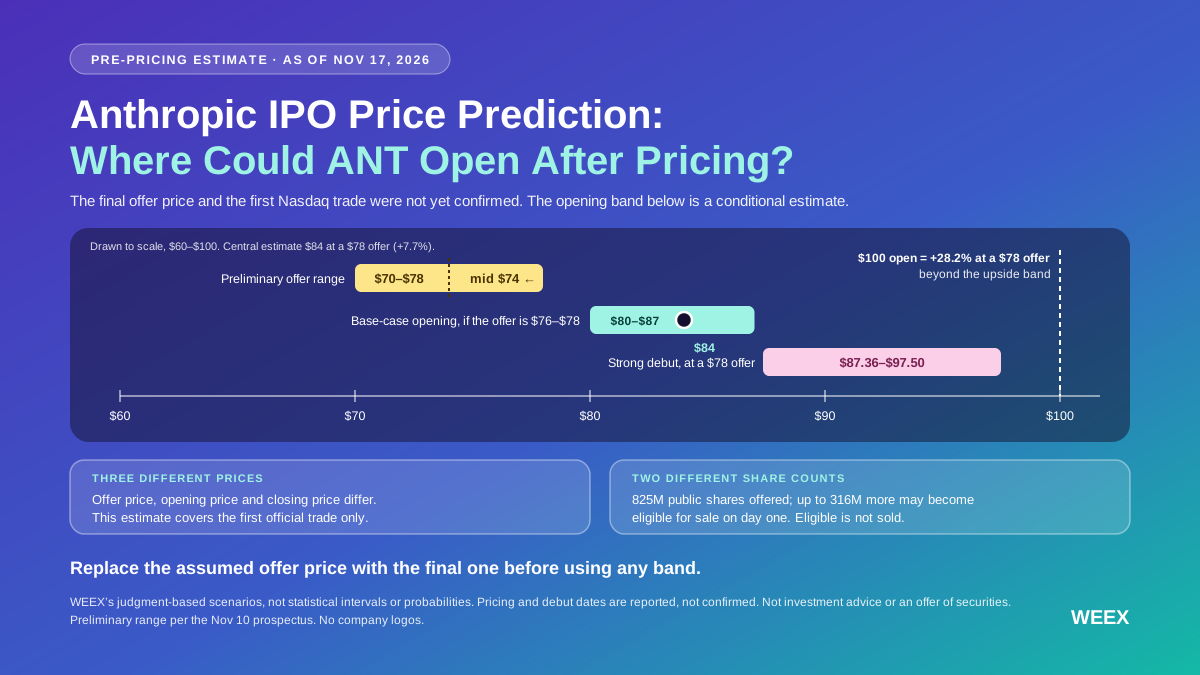
Прогноз ціни IPO Антропік: за якою ціною можуть відкритися акції ANT після встановлення ціни?
Прогноз ціни IPO Антропік: дізнайтеся про базовий діапазон відкриття ANT 80 $–87 $, як остаточна ціна розміщення змінить його та що може підняти акції вище 90 $.

Ось скільки може коштувати $1,000 в кожній з цих 3 акцій космічної галузі до 2030 року

В Aave запропонували обмежити використання низки криптоактивів як застави на $1,33 млрд

100-й запуск Рокет Лаб: що він означає для RKLB після звіту про прибутки за Q3
100-й запуск Рокет Лаб — «Піднесення гірського бога» — для iQPS запланований не раніше ніж на 14.11.2026. Він відбудеться після звіту про прибутки за Q3 і різкого ралі RKLB, але немає підтверджень, що саме запуск спричинив зростання.

Microsoft, Google та ще 14 компаній виступили проти торгівлі токенізованими акціями на платформі OKXICE TSV

Токенізовані акції: 9 компаній наклали вето на OKX-ICE, Nasdaq виходить
Що означають нові характеристики Tesla Roadster для акцій Tesla (TSLA)?
Дізнайтеся про характеристики нового Tesla Roadster, платежі за бронювання та план початку виробництва у 2028 році, а також про те, що презентація може означати для акцій Tesla та майбутнього прибутку.
Акції TSLA зростають після презентації «Роудстера»: що важливо перед звітом Тесли за 21.10
Акції TSLA зросли приблизно на 4,6% під час передторгової сесії 16.10 після презентації Tesla другого покоління Roadster, але аналітики кажуть, що автомобіль мало вплине на доходи найближчим часом, а рух перед відкриттям ринку також пов’язаний із розмовами про злиття зі SpaceX. Наступним справжнім випробуванням стане звіт Tesla за 21.10.

Ранковий звіт Уолл-стріт: інфляція в США повертається, ризики кредитування в AI розширюються, акції чіпів падають шостий день поспіль

Meta та Sierra запустили протокол особистих інтелектуальних агентів за участю Stripe та Walmart

Акції FICO пережили найгірший день в історії: чому твіт регулятора за одну ніч поклав край іпотечній монополії 70%
Акції FICO впали протягом дня на 29% 29.09 після того, як федеральний регулятор житлового фінансування вирішив зрівняти VantageScore із FICO в іпотечному кредитуванні. Це був найгірший день в історії компанії, а перехід Rocket Mortgage на VantageScore того ж дня зробив загрозу негайною, а не теоретичною.
Кеті Вуд знову купує акції RKLB: що ARK бачить у Rocket Lab?

Запит на 6 мільйонів BAL від форку Balancer може зменшити цінність викупу для тримачів

Напередодні IPO SpaceX інсайдери Rocket Lab (RKLB) продали акції на суму понад 18,41 млн $
Aster запускає 7-й раунд Rocket Launch: нова монета SPACE дебютує сьогодні ввечері у спотовій торгівлі та торгівлі безстроковими контрактами

Коли ETF на Ефіріум почне виплачувати дохід, чи стане це структурним переломним моментом?

Прогноз: Rocket Lab потроїть свій дохід до 2028 року. Що це означатиме для акцій.
Міст Гонка та сховище sBOLD постраждали внаслідок експлойтів на $4,48 млн
Прогноз ціни IPO Антропік: за якою ціною можуть відкритися акції ANT після встановлення ціни?
Прогноз ціни IPO Антропік: дізнайтеся про базовий діапазон відкриття ANT 80 $–87 $, як остаточна ціна розміщення змінить його та що може підняти акції вище 90 $.
Ось скільки може коштувати $1,000 в кожній з цих 3 акцій космічної галузі до 2030 року
В Aave запропонували обмежити використання низки криптоактивів як застави на $1,33 млрд
100-й запуск Рокет Лаб: що він означає для RKLB після звіту про прибутки за Q3
100-й запуск Рокет Лаб — «Піднесення гірського бога» — для iQPS запланований не раніше ніж на 14.11.2026. Він відбудеться після звіту про прибутки за Q3 і різкого ралі RKLB, але немає підтверджень, що саме запуск спричинив зростання.
Найновіші статті


Нещодавні лістинги монет на WEEX


