
Ліквідація позики під заставу криптовалюти: погасити борг чи додати заставу?

 Оцінити в Google


Ліквідація позики під заставу криптовалюти: погасити борг чи додати заставу?
Часткове погашення позики під заставу криптовалюти зазвичай ефективніше знижує співвідношення позики до вартості застави (LTV) на кожен долар, ніж додавання застави такої самої вартості. Збільшення застави все ж може бути доцільним, якщо прийнятні активи вже є в наявності, а збереження позикових коштів має значення. Однак рішення залежить від джерела коштів для погашення, правил оцінки кредитора, умов нарахування відсотків і того, чи встигне операція завершитися до того, як стане можливою ліквідація.
На нашу думку, позичальникам варто порівнювати борг, заставу й доступні резерви, що залишаться після кожної дії, а не просто обирати варіант, який покращує показник здоров’я позики. Додавання застави може дати змогу виграти час, залишивши весь борг непогашеним. Якщо знову й знову закладати більше активів, щоб зберегти надмірно велику позику, кероване рішення про запозичення може перетворитися на значно більший ризик.
Що спричиняє ліквідацію позики під заставу криптовалюти?
Ліквідація позики під заставу криптовалюти стає можливою, коли позикова позиція порушує відповідний поріг ризику. Після цього кредитор або протокол може використати заставу для погашення боргу згідно зі своїми правилами.
Базовий розрахунок такий:
LTV = непогашений борг / визнана вартість застави
Наприклад:
40 000 $ / 60 000 $ = 66,67% LTV
Непогашений борг може включати нараховані відсотки. Визнана вартість застави — це вартість, яку враховують у розрахунку ризику позики, а не обов’язково цифра, показана на сторонній криптобіржі.
У рекомендаціях Coinbase щодо стану позики до непогашеного боргу включено несплачені відсотки; також зазначено, що пороги ліквідації різняться залежно від ринку застави. Позичальникам слід орієнтуватися на поріг, показаний для їхньої конкретної позики.
Порогове значення для попередження також відрізняється від порогу ліквідації. Отримання сповіщення не гарантує певного часу на реакцію.
У разі позик на основі протоколів перетин порогу може зробити позицію доступною для дій сторонніх ліквідаторів. У документації Morpho описано як часткову, так і повну ліквідацію — залежно від позиції та операції.
Практична мета — відновити значущий запас міцності до досягнення цієї межі.
Почніть з однієї позики та чіткої цілі
Розгляньмо гіпотетичну позику з такими поточними залишками.
| Показник | Припустиме значення |
|---|---|
| Непогашений борг | 40 000 $ |
| Визнана вартість застави | 60 000 $ |
| Поточний LTV | 66,67% |
| Умовний поріг ліквідації | 80% |
| Обраний позичальником цільовий LTV | 60% |
Це навчальні припущення, а не умови, запропоновані кредитором, і не рекомендований рівень LTV.
Для наведених нижче розрахунків припустімо, що є один волатильний заставний актив, борг номінований у стабільній доларовій валюті, дисконт на заставу відсутній, а транзакційні витрати дорівнюють нулю. Спочатку залишимо відсотки незмінними, щоб можна було коректно порівняти два варіанти дій.
Без втручання застава вартістю 60 000 $ досягне умовної межі 80%, якщо її вартість знизиться до 50 000 $:
Вартість застави на момент ліквідації = непогашений борг / LTV ліквідації
40 000 $ / 80% = 50 000 $
Це означає падіння на 16,67% від поточної вартості:
Падіння ціни до межі = 1 - (вартість застави на момент ліквідації / поточна вартість застави)
1 - (50 000 $ / 60 000 $) = 16,67%
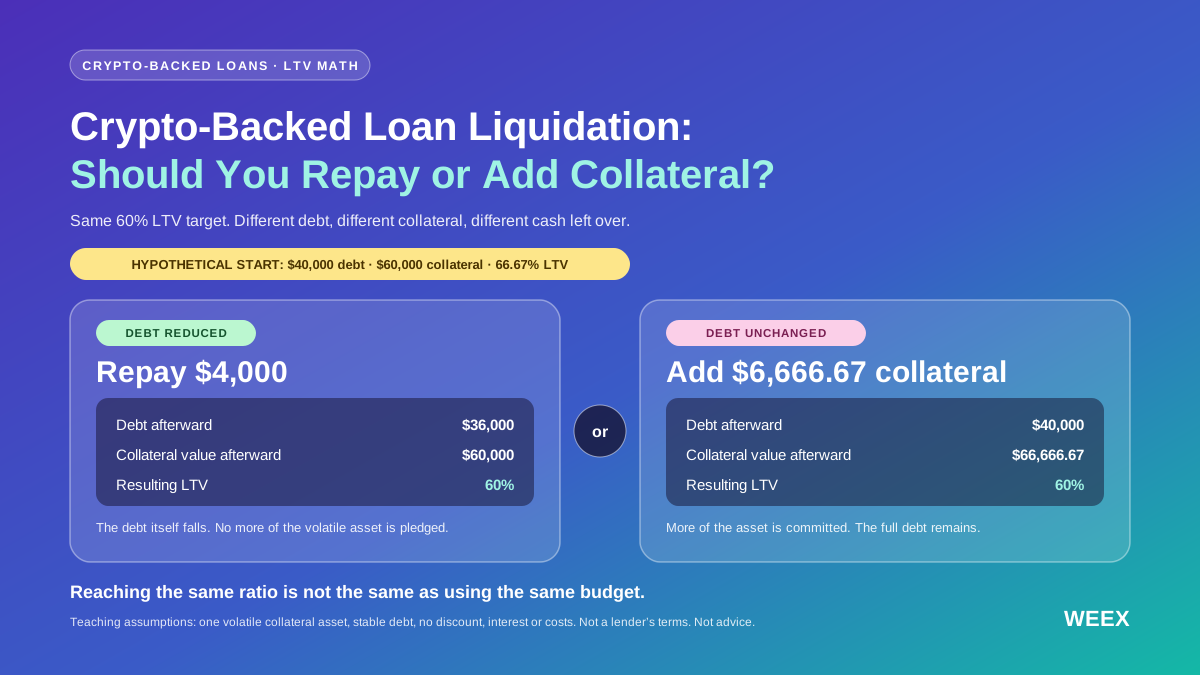
Тепер позичальник може досягти LTV 60% двома способами: зменшити борг, погасивши його частину, або збільшити заставу, що його забезпечує.
У наведених прикладах відсотки можна вводити в калькулятор як десяткові дроби: 60% дорівнює 0.60, а 80% — 0.80.
Скільки потрібно погасити, щоб досягти цільового LTV?
Якщо для погашення використовуються кошти поза заставою, потрібна сума розраховується так:
Необхідна сума погашення = поточний борг - (цільовий LTV × поточна вартість застави)
Для нашого прикладу:
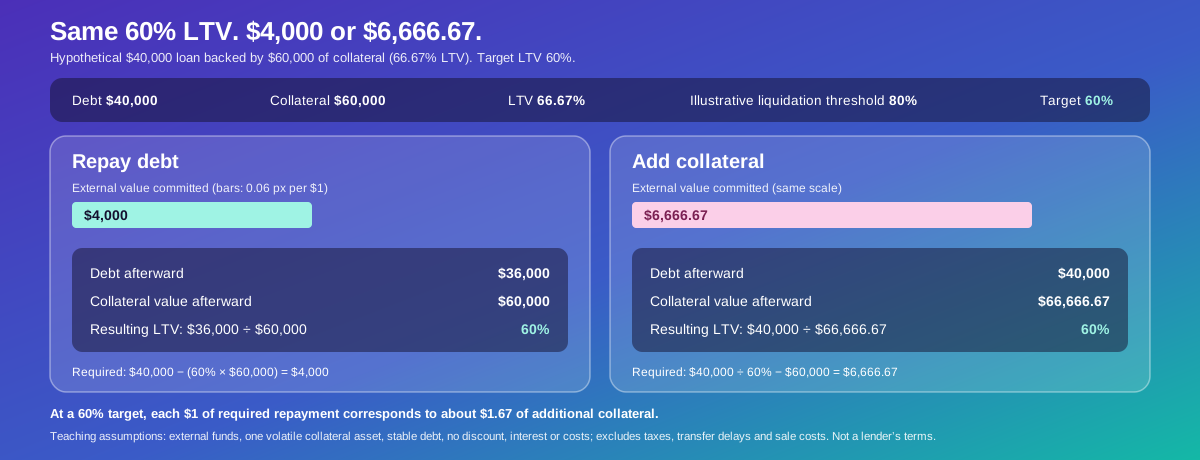
40 000 $ - (60% × 60 000 $) = 4000 $
Після погашення 4000 $ борг зменшиться до 36 000 $, а вартість застави залишиться на рівні 60 000 $.
LTV після погашення = 36 000 $ / 60 000 $ = 60%
Ця дія зменшує саме зобов’язання. Для неї не потрібно закладати додаткові одиниці волатильного активу.
Однак погашення має фактично завершитися й бути зараховане. Купівля активу для погашення, надсилання переказу або подання транзакції не обов’язково означає, що залишок позики вже змінився.
Ціна --
Скільки застави потрібно додати натомість?
Якщо додатково вноситься той самий заставний актив і до нього застосовується такий самий підхід до оцінки:
Необхідна додаткова вартість застави = (поточний борг / цільовий LTV) - поточна вартість застави
Для прикладу потрібно:
(40 000 $ / 60%) - 60 000 $ = 6666,67 $
Борг залишиться на рівні 40 000 $, а визнана вартість застави зросте приблизно до 66 666,67 $.
| Результат | Погасити борг | Додати заставу |
|---|---|---|
| Зовнішні кошти, що вкладаються | 4000 $ | 6666,67 $ |
| Борг після операції | 36 000 $ | 40 000 $ |
| Вартість застави після операції | 60 000 $ | 66 666,67 $ |
| Отриманий LTV | 60% | 60% |
Щоб досягти тієї самої цілі, через заставу потрібно внести більшу вартість.
У цій спрощеній моделі:
Необхідне збільшення застави = необхідне зовнішнє погашення / цільовий LTV
4000 $ / 60% = 6666,67 $
За цільового LTV 60% на кожен долар необхідного погашення припадає приблизно 1,67 $ додаткової застави.
Це порівняння впливу на баланс. Воно ще не враховує витрати на продаж активів, податки, затримки переказів або те, чи має позичальник прийнятну заставу.
Чи забезпечує однаковий цільовий LTV однаковий запас міцності на випадок падіння ціни?
За вказаних припущень — так. Якщо борг залишається незмінним, а вартість усієї застави змінюється на однаковий відсоток, обидві позиції з початковим LTV 60% досягнуть межі 80% після падіння вартості застави на 25%.
Залежність така:
Падіння ціни до межі = 1 - (поточний LTV / LTV ліквідації)
Отже:
1 - (60% / 80%) = 25%
Наведений нижче стрес-тест застосовується до обох варіантів досягнення цільового LTV.
| Подальше падіння вартості застави | Отриманий LTV |
|---|---|
| 0% | 60,00% |
| 10% | 66,67% |
| 20% | 75,00% |
| 25% | 80,00% |
Значення 25% позначає математичну межу, а не величину падіння, на яку позичальник може безпечно очікувати. Відсотки, затримки виконання та відмінності в оцінці можуть зменшити доступний запас міцності.
Це також допомагає уникнути поширеного хибного висновку: у цьому прикладі шлях погашення дешевший, але він не створює більшого негайного відсоткового запасу міцності, якщо обидва варіанти завершуються на однаковому рівні LTV.
Залишок боргу та обсяг активів, які потрібно залучити, відрізняються — і це важливо для подальших рішень.
Що, якщо для будь-якої дії у вас є однакові 10 000 $?
Порівняння за однакового бюджету дає відповідь на інше запитання.
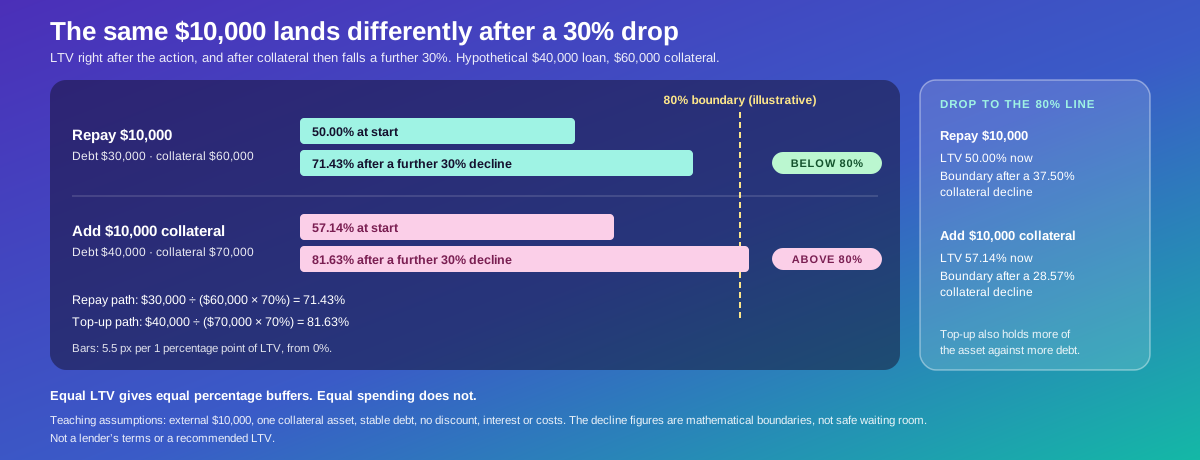
Припустімо, що позичальник має 10 000 $ зовнішніх коштів і або повністю використає їх для погашення боргу, або купить і закладе додаткову заставу на 10 000 $.
| Показник | Погасити 10 000 $ | Додати заставу на 10 000 $ |
|---|---|---|
| Залишок боргу | 30 000 $ | 40 000 $ |
| Вартість застави | 60 000 $ | 70 000 $ |
| LTV | 50,00% | 57,14% |
| Падіння до умовної межі 80% | 37,50% | 28,57% |
За однакового обсягу зовнішніх коштів погашення забезпечує нижчий LTV і більший початковий запас міцності на випадок падіння ціни.
Різниця стає помітною після подальшого падіння вартості застави на 30%.
Для варіанту з погашенням:
LTV після падіння = залишок боргу / вартість застави після падіння
30 000 $ / (60 000 $ × 70%) = 71,43%
Для варіанту зі збільшенням застави:
40 000 $ / (70 000 $ × 70%) = 81,63%
У варіанті зі збільшенням застави умовну межу буде перетнуто, тоді як у варіанті з погашенням показник залишиться нижче неї.
Є й економічний компроміс: купівля додаткової застави також збільшує участь у можливому відновленні ціни. Тож варіант зі збільшенням застави — це рішення зберегти більший борг і більше активу, а не просто альтернативний адміністративний спосіб.
Якщо позичальник уже мав заставу в іншій частині свого портфеля, її внесення саме по собі не збільшує загальний ринковий ризик. Однак воно збільшує суму активів, залучених для позики, і зменшує резерви, до яких можна вільно отримати доступ.
Що зміниться, якщо продати заставу, щоб погасити борг?
Погашення зовнішніми коштами та погашення за рахунок продажу наявної застави — це різні розрахунки.
Продаж застави зменшує і борг, і активи, що його забезпечують. Тому суму погашення 4000 $, наведену вище, не можна просто використати повторно.
Необхідну суму продажу розраховують так:
Необхідний продаж застави = [поточний борг - (цільовий LTV × поточна вартість застави)] / (1 - цільовий LTV)
Для прикладу:
[40 000 $ - (60% × 60 000 $)] / (1 - 60%) = 10 000 $
Після операції борг становитиме 30 000 $, а вартість застави — 50 000 $, що дасть LTV 60%.
Натомість продаж лише на 4000 $ залишить такий показник:
LTV після продажу = (40 000 $ - 4000 $) / (60 000 $ - 4000 $)
36 000 $ / 56 000 $ = 64,29%
Це покращить позицію, але не дасть досягти цільового показника.
Формула передбачає, що така дія дозволена, виручка дорівнює визнаній вартості проданого активу, а витрати відсутні. На реальній платформі може бути доступна операція погашення за рахунок застави, можуть діяти обмеження або вимагатися інша послідовність дій.
Не припускайте, що заставу можна спочатку безпечно вивести. Якщо вилучити її до зменшення боргу, стан позики може погіршитися.
Чи завжди погашення зменшує витрати на відсотки?
Ні. Економія на відсотках залежить від кредитної угоди.
Якщо відсотки за позикою нараховуються на залишок боргу, зменшення боргу зазвичай скорочує майбутні відсотки за умови, що ставка та інші умови залишаються незмінними.
Для прикладу припустімо, що протягом наступного місяця борг зросте на 1%:
| Варіант з однаковим бюджетом | Початковий борг | Припустиме нарахування відсотків |
|---|---|---|
| Погасити 10 000 $ | 30 000 $ | 300 $ |
| Додати заставу на 10 000 $ | 40 000 $ | 400 $ |
Це гіпотетичне припущення про зростання, а не запропонована ставка.
Умови з фіксованими відсотками можуть працювати інакше. У своїх актуальних рекомендаціях щодо платежів Coinbase розрізняє позики зі змінною ставкою та позики з фіксованою ставкою і зазначає, що дострокове погашення позик із фіксованою ставкою не зменшує суму належних відсотків.
Розділіть два запитання: наскільки погашення покращить стан позики та скільки відсотків воно фактично заощадить?
Відповіді не обов’язково будуть пропорційними.
Як обрати запас міцності на випадок подальшого падіння ціни?
Цільовий LTV має відповідати сценарію стресу, а не просто збігатися з кольором, який платформа вважає бажаним.
У межах спрощеної моделі:
LTV у стрес-сценарії = початковий LTV × (1 + темп зростання боргу) / (1 - темп падіння вартості застави)
Щоб LTV у стрес-сценарії залишався нижче порогу ліквідації:
Початковий LTV < LTV ліквідації × (1 - темп падіння вартості застави) / (1 + темп зростання боргу)
Якщо поріг ліквідації становить 80%, вартість застави падає на 30%, а борг зростає на 1%:
Початковий LTV < 80% × (1 - 30%) / (1 + 1%)
Початковий LTV < 55,45%
Початковий LTV 60% не відповідав би цьому сценарію.
Це розрахунок для планування, а не прогноз або універсально безпечний рівень. Він не враховує дисконти оцінки, зміну параметрів, комісії та невдалі транзакції. Позичальнику потрібен додатковий запас міцності, а не цільове значення, що точно дорівнює розрахованій межі.
Чому автоматичний захист позики все одно може не спрацювати?
Автоматизація може зменшити потребу в ручному втручанні, але її ефективність залежить від відповідності умовам, наявності коштів і успішного виконання операції.
Coinbase зазначає, що для роботи функції захисту потрібна доступна застава; її застосовують один раз, після чого функцію потрібно активувати знову, а сама вона припиняє діяти через рік. Якщо коштів недостатньо, функція може застосуватися частково або не застосуватися взагалі. У рекомендаціях прямо сказано, що ринкова волатильність і технічні проблеми можуть перешкодити виконанню.
Ці умови стосуються конкретного продукту, але вони показують, які операційні питання варто поставити.
Чи використовує захист активи, які вже є на прийнятному балансі? Чи залишається він увімкненим після попереднього втручання? Чи встигне спрацювати під час різкого руху ринку? Що станеться, якщо повної суми для збільшення застави не буде?
Сповіщення — це не погашення. Увімкнена функція — це ще не зараховане поповнення застави.
Підтвердженням є оновлений залишок позики та показник її стану після завершення операції.
Коли додавання застави може бути практично кращим вибором?
Збільшення застави може бути доречним, якщо прийнятна застава вже доступна, активи для погашення було б довше отримувати, а підсумковий ризик залишається прийнятним.
Поблизу межі ліквідації важливий час виконання. Невелике покращення, яке можна швидко реалізувати, може бути кориснішим за теоретично ефективнішу операцію, для якої потрібно виконати кілька переказів.
Також може бути важливо зберегти ліквідність. Позикові кошти вже можуть бути спрямовані на певне зобов’язання, а погашення залишить надто мало доступних коштів на необхідні витрати.
Водночас додавання застави все одно має альтернативну вартість. Закладений актив стає менш доступним і може бути проданий згідно з правилами ліквідації.
Корисно запитати себе: якби позичальник починав сьогодні з нуля, чи захотів би він тримати збільшену позицію в заставі разом із непогашеним боргом? Якщо ні, поповнення застави може лише відкладати необхідне скорочення позиції.
Коли погашення має бути пріоритетом?
Погашення особливо доречне, якщо мета позичальника — зменшити борг, зберегти наявні одиниці заставного активу й не збільшувати ризик.
Приклад з однаковим бюджетом демонструє математичну перевагу погашення, коли доступні зовнішні кошти для цього, а активи оцінюються однаково в доларовому еквіваленті.
Але використання кожного доступного долара може зробити домогосподарство або бізнес вразливими з іншої причини. Позика з добрим показником у панелі керування не відображає орендну плату, зарплати, податки чи інші короткострокові зобов’язання.
Порівняйте стан позики після погашення із залишком коштів поза нею. Якщо обидва показники недостатні, варто розглянути повне погашення або масштабнішу реструктуризацію, а не знову й знову вдаватися до невеликих втручань.
Погашення також залежить від доступу до прийнятного активу. Баланс на рахунку, щодо якого діють обмеження, може бути недоступним одразу; Coinbase окремо попереджає, що на внесені кошти можуть тимчасово накладатися обмеження, які впливають на платежі.
Як позики з кількома активами змінюють порівняння?
Проста модель доларового LTV може бути недостатньою, якщо в одній позиції задіяні кілька заставних активів і активів боргу.
Для різних заставних активів можуть застосовуватися різні пороги ліквідації або правила оцінки. Їхні ціни також можуть падати одночасно, а вартість самого активу боргу — змінюватися.
Aave використовує коефіцієнт здоров’я, який базується на загальній вартості застави, зваженому порозі ліквідації та загальній вартості позики. У документації зазначено, що на стан позики впливають зміни як застави, так і позиченого активу, а універсально безпечного коефіцієнта здоров’я не існує.
Отже, додавання активу вартістю 1000 $ може покращити стан позики інакше, ніж додавання іншого активу вартістю 1000 $.
Так само в документації Morpho зазначено, що застава прив’язана до конкретного ринку. Активи в інших місцях облікового запису не слід автоматично вважати забезпеченням цієї позиції.
Перш ніж застосовувати спрощені формули, використовуйте фактичний розподіл активів і показник ризику.
Як WEEX Convert допомагає підготувати кошти для погашення?
Якщо ви тримаєте активи на WEEX, сервіс WEEX Convert може допомогти порівняти варіант обміну на підтримуваний актив, необхідний для погашення позики на іншій платформі. Потрібно перевірити доступність обраних активів і функцій для вашого облікового запису.
Для цього виберіть активи From і To, введіть суму та перевірте приблизну суму отримання перед підтвердженням. В офіційному посібнику WEEX Convert описано цей процес перегляду котирування та зазначено, що курси обміну можуть відрізнятися від спотових цін.
На сторінці вказано, що комісії за конвертацію немає, але в остаточному порівнянні все одно слід враховувати чисту суму доступних коштів. Комісії за виведення, витрати на мережу, мінімальні суми й тривалість переказу можуть вплинути на суму, яка надійде кредитору.
Перед переказом перевірте точну назву прийнятного токена й мережу. Однакова доларова вартість не означає, що різні активи можна взаємозамінно використати для погашення.
Завершена конвертація також не погашає зовнішню позику автоматично. Кошти для погашення мають надійти на правильну адресу й бути зараховані в рахунок боргу. Якщо ліквідація близько, переказ між платформами може тривати надто довго.
Що потрібно перевірити після виконання дії?
Операцію завершено лише тоді, коли її результат відображається в позиковій позиції.
Після погашення перевірте, чи зменшився непогашений борг на зараховану суму. Після поповнення застави перевірте, чи її зараховано до правильної позики та чи визнано за очікуваною вартістю.
Потім перерахуйте запас міцності за новими значеннями боргу й застави, врахувавши відсотки, нараховані під час операції.
В інструкціях Aave щодо погашення розрізняються надання дозволу на переказ токена, підтвердження погашення та перевірка підсумкового коефіцієнта здоров’я. Ця різниця важлива: самого дозволу недостатньо для зменшення боргу.
Збережіть запис транзакції та перевірте, чи потрібно знову ввімкнути автоматичний захист. Перш ніж вважати питання вирішеним, перегляньте резерви, що залишилися поза позикою.
Редакційна думка WEEX: покращення LTV — лише частина рішення
У спрощеному порівнянні за однакового бюджету погашення зазвичай ефективніше на кожен долар. Тому це хороший початковий варіант, якщо мета — зменшити борг і зовнішні кошти для погашення легко доступні.
Збільшення застави також може бути корисним, особливо якщо прийнятні активи доступні, а швидкість виконання має значення. Але його слід оцінювати як вкладення активів під борг, що продовжує існувати.
Ключова різниця — між досягненням однакового співвідношення та використанням однакового бюджету. За однакового LTV негайний відсотковий запас міцності буде однаковим за однакових припущень; однакові зовнішні витрати дають різні результати.
На нашу думку, позичальникам варто прагнути до позиції, яку можна витримати навіть за подальшого падіння, з урахуванням коштів, що залишаються поза нею. Покращення співвідношення має цінність лише тоді, коли воно робить загальний баланс стійкішим.
Поширені запитання
1. Що краще: погасити позику під заставу криптовалюти чи додати заставу?
За наявності зовнішніх коштів і однакового підходу до оцінки погашення сильніше знижує LTV на кожен долар. Практичний вибір також залежить від часу виконання операції, залишку резервів, умов позики та наявності прийнятної застави.
2. Скільки потрібно погасити, щоб досягти цільового LTV?
У спрощеній моделі від непогашеного боргу потрібно відняти добуток цільового LTV і поточної вартості застави. Для боргу 40 000 $, забезпеченого заставою вартістю 60 000 $, потрібне зовнішнє погашення на 4000 $, щоб досягти LTV 60%.
3. Чи зменшує додавання застави мій борг?
Ні. Воно збільшує обсяг активів, що забезпечують борг. Відсотки й зобов’язання з погашення продовжують діяти згідно з умовами угоди.
4. Чи може автоматичний захист гарантувати, що мене не ліквідують?
Ні. Ефективність залежить від умов продукту, наявності активів і успішного виконання. Перевірте, чи функцію все ще ввімкнено, і перевірте позицію після будь-якого втручання.
5. Чи можу я продати заставу, щоб погасити позику?
Деякі продукти це дозволяють, але продаж застави зменшує і борг, і активи, що його забезпечують. Тому для досягнення такого самого цільового LTV може знадобитися продати більший обсяг активів, ніж сума зовнішнього погашення. Перш ніж діяти, перевірте, чи дозволена така операція.
Джерела
| Джерело | Опрацьовані матеріали |
|---|---|
| Стан позики Coinbase | LTV, специфічні для ринку пороги та обмеження захисту |
| Платежі за позиками Coinbase | Умови погашення, особливості нарахування відсотків і тимчасові обмеження |
| Документація Morpho щодо ліквідації | Умови ліквідації та стягнення застави |
| Застава та стан позики Morpho | Розподіл застави з урахуванням конкретного ринку |
| Коефіцієнт здоров’я та ліквідації Aave | Розрахунки стану позики з кількома активами та ризик ліквідації |
| Посібник Aave з погашення | Надання дозволу, погашення та підтвердження операції |
| WEEX Convert | Попередній перегляд конвертації та доступ до продукту |
| Посібник WEEX Convert | Перегляд котирування, підтримувані ліміти та записи конвертацій |
Джерела перевірено 27.10.2026. Усі суми позик, пороги й стрес-сценарії, використані в розрахунках, є гіпотетичними.
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Хто володіє токенізованими акціями? Величезна кількість роздрібних інвесторів, але активи сильно сконцентровані

Депозити стейблкоїнів у DeFi зросли до 24 мільярдів доларів

П’ять проектів DeFi в списку спостереження: від багаторівневих сховищ до безстрокових ордерів на блокчейні

[Колонка] Robinhood Chain: Хоча бум мемкоінів закінчився, зростання триває

Тижневий огляд: Золото впало нижче 4000 доларів, a16z Crypto змінило назву на a16z Frontier

Lido представляє механізм Turbulence Controls для реагування на екстремальні події

5 днів, 1,2 мільярда доларів обсягу торгів, TVL лише 11 мільйонів: чому Metric варто звернути увагу?

Токени акцій Robinhood тепер доступні на ринку кредитування Morpho

Посібник по DeFi: 5 потенційних проектів, на які варто звернути увагу

Ledger Wallet запустив функцію крипто-кредитування, підтримуючи заставу cbBTC та wBTC для отримання USDC та USDT

Функція P2P замовлень Morpho підтримує будь-які активи для позики

Запропоновані виходи Lido виплатять кредиторам за рахунок застави позичальників

П’ять проектів DeFi в списку спостереження: від структурованих сховищ до безперервних ордерних книг на блокчейні
DefiLlama та Trueo запускають ринок доходів протоколів та ймовірності вразливостей

3 тижні залучення 800 мільйонів доларів, але 80% коштів просто «лежать»: скільки справжнього попиту у «гігантській схемі» OUSD?

Чи витримає оцінка UNI після запуску комісійного перемикача?

Власники біткоїнів встановили історичний рекорд за обсягом кредитування на Base

Чому важко витрачати гроші на AI Agent в блокчейні?

Зниження популярності Meme-токенів на Robinhood Chain, стабільність потоків капіталу в кредитуванні стейблів

Lido запроваджує механізм Fallback Exits для підтримки кредиторів у вилученні застави
Криптогаманці розширюються в DeFi-центри, оскільки обміни та доходи переходять в додатки
Від інституційних розрахунків до відкритої екосистеми: чи зможе Canton повторити шлях розвитку Robinhood Chain?

Ми переоцінили цінність випуску стейблкоїнів, але недооцінили силу локалізованих фінансових послуг

10 новин, які ви повинні знати сьогодні: Великобританія зберігатиме конфіскований BTC, фінансова конфіденційність та новий ШІ ...

Morpho призначила Брайана Фостера відповідальним за розширення ринку

Більше половини резервів USDe Ethena виділено на кредитування

a16z переосмислює KYC: установи приймають блокчейн, не застрягаючи в традиційних рамках KYC
Розмова з партнером Dragonfly Хасібом: Агенти не потребують криптовалюти, людина потребує!

CoinShares приносить дохід від стейблкоїнів до Safe-гаманець
Десятки мільярдів доларів криптоактивів під загрозою: хто їх застрахує?
Хто володіє токенізованими акціями? Величезна кількість роздрібних інвесторів, але активи сильно сконцентровані
Депозити стейблкоїнів у DeFi зросли до 24 мільярдів доларів
П’ять проектів DeFi в списку спостереження: від багаторівневих сховищ до безстрокових ордерів на блокчейні
[Колонка] Robinhood Chain: Хоча бум мемкоінів закінчився, зростання триває
Тижневий огляд: Золото впало нижче 4000 доларів, a16z Crypto змінило назву на a16z Frontier
Lido представляє механізм Turbulence Controls для реагування на екстремальні події
Вміст
Найновіші статті


Нещодавні лістинги монет на WEEX


