
معدل تمويل بيتكوين بعد ضغط بيع قصير بقيمة 648 مليون دولار: ماذا يدفع أصحاب مراكز الشراء؟

 فضّلنا على Google


معدل تمويل بيتكوين هو دفعة دورية يتم تبادلها بين حاملي العقود الآجلة الدائمة في مراكز الشراء والبيع، بهدف إبقاء سعر العقد مرتبطاً بالسعر الفوري. في 21 سبتمبر 2026، تحول المعدل من تكلفة بسيطة يتحملها أصحاب مراكز البيع إلى تكلفة فعلية يتحملها أصحاب مراكز الشراء. اخترقت بيتكوين قمة 4 سبتمبر البالغة 82,284 دولاراً، وسجلت 84,984 دولاراً خلال الجلسة الأمريكية، وتداولت فوق 86,000 دولار في وقت متأخر من المساء بتوقيت UTC، ما أجبر مراكز بيع بقيمة 647.9 مليون دولار على الإغلاق خلال 24 ساعة، وفق بيانات Coinglass التي نقلتها CoinDesk. وارتفع التمويل الدائم لبعض الرموز إلى نحو 60% سنوياً. يشرح هذا المقال ما يعنيه هذا الرقم بالدولار لمركز شراء BTC، ولماذا يخبرك التمويل والفائدة المفتوحة معاً ما إذا كان الضغط يمكن أن يستمر، وكيف تُقرأ وتُستخدم عملياً نسبة تمويل عقد BTC الدائم.
ماذا حدث لبيتكوين في 21 سبتمبر 2026؟
كانت الحركة ضغطاً على مراكز البيع، وليست صعوداً بطيئاً. كانت بيتكوين قد استوعبت في الأسابيع السابقة رفعاً للفائدة من الاحتياطي الفيدرالي، ورفعاً للفائدة من بنك اليابان، ورفض مجلس الشيوخ لقانون CLARITY Act، بينما تراكمت مراكز البيع مع كل محاولة فاشلة عند 82,000 دولار. وعندما تجاوز السعر هذا المستوى أخيراً، أكمل الشراء القسري الناتج عن مراكز البيع التي تمت تصفيتها بقية الحركة.
أرقام 24 ساعة في 21 سبتمبر، وفق Coinglass عبر CoinDesk:
- بلغ إجمالي التصفية 746.6 مليون دولار، منها 647.9 مليون دولار (86.7%) لمراكز البيع.
- مثلت مراكز بيع بيتكوين وحدها 277.5 مليون دولار، بينما مثلت مراكز بيع ether مبلغ 122.8 مليون دولار.
- في أكثر الساعات عنفاً، تمت تصفية 159.9 مليون دولار، وكان 95% منها مراكز بيع.
- ارتفعت الفائدة المفتوحة لعقود crypto الآجلة 7.59% إلى 156 مليار دولار، وتجاوزت الفائدة المفتوحة لعقود بيتكوين الآجلة 700,000 BTC للمرة الأولى منذ أسابيع.
- ارتفع حجم تداول العقود الآجلة خلال 24 ساعة 39% إلى 224 مليار دولار.
أضافت Strategy مقدار 950 BTC بقيمة 75.7 مليون دولار في اليوم نفسه، وسجل ملخص نهاية اليوم من Investing News Network سعر BTC عند 86,603 دولارات، بارتفاع 6.9% خلال اليوم، مع XRP عند 1.50 دولار وSOL عند 118 دولاراً.
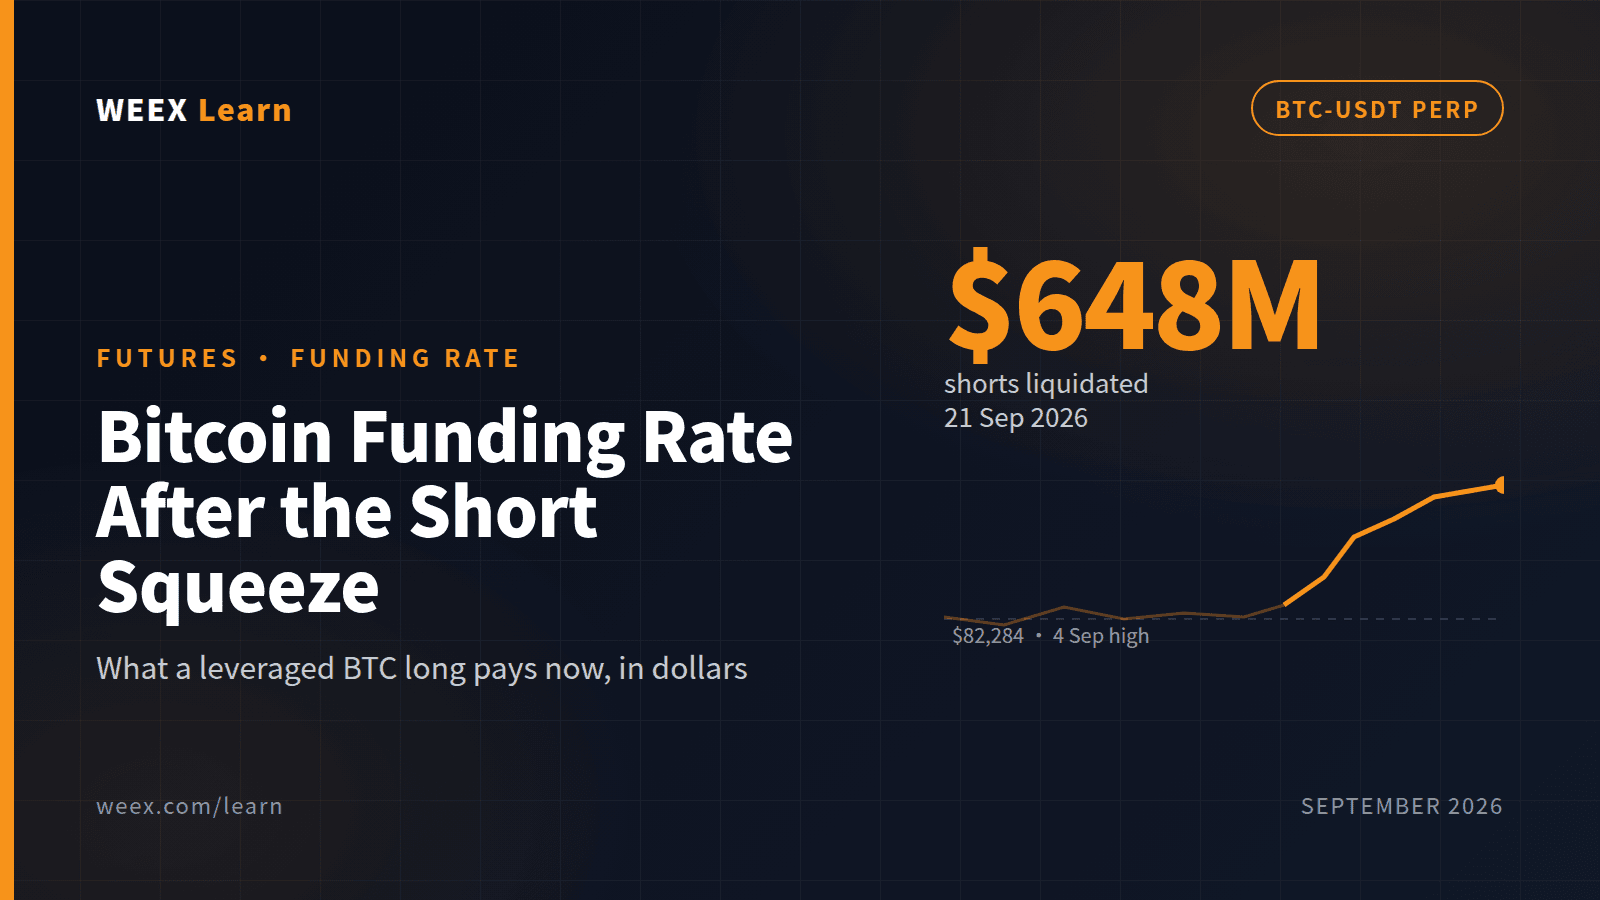
التفصيل المهم عند مناقشة التمويل هو البند الأخير. عادةً ما تؤدي التصفية إلى خفض الفائدة المفتوحة لأن المراكز تُغلق قسراً. لكن الفائدة المفتوحة ارتفعت هنا رغم ذلك، ما يعني أن المراكز الجديدة — وهي في الغالب مراكز شراء، بالنظر إلى أن نسبة شراء/بيع المتداولين الآخذين كانت قريبة من 53% — فُتحت أسرع من تصفية مراكز البيع. وهذا هو تحديداً الشرط الذي يدفع التمويل إلى الارتفاع بقوة نحو المنطقة الإيجابية.
كيف يعمل معدل تمويل بيتكوين فعلياً؟
لا يملك العقد الدائم تاريخ انتهاء، لذلك لا يوجد ما يجبر سعره على العودة إلى السعر الفوري كما يحدث مع تاريخ التسليم. والتمويل هو البديل. في كل وقت تمويل، تحسب المنصة المعدل من الفجوة بين سعر العقد الدائم ومؤشر السعر الفوري (العلاوة)، إضافة إلى مكوّن فائدة ثابت صغير. إذا كان المعدل إيجابياً، يدفع كل صاحب مركز شراء لكل صاحب مركز بيع ذلك المعدل مضروباً في القيمة الاسمية لمركزه. وإذا كان سلبياً، يدفع أصحاب مراكز البيع لأصحاب مراكز الشراء.
تربك ثلاث خصائص القادمين الجدد:
- التمويل تحويل بين المتداولين، وليس رسماً للمنصة. المنصة تحدد المعدل وتنقل الأموال فقط.
- يُفرض على القيمة الاسمية، وليس على الهامش. فمركز بقيمة 10,000 دولار فُتح بهامش 500 دولار وبرافعة 20× يدفع التمويل على كامل مبلغ 10,000 دولار.
- لا تدفع أو تستلم التمويل إلا إذا كنت محتفظاً بالمركز عند وقت التمويل. أغلق قبل دقيقة فلا تدين بشيء؛ افتح قبل دقيقة فتدين بالمبلغ كاملاً.
تسوي معظم المنصات التمويل كل ثماني ساعات؛ وتعرض صفحة عقد WEEX BTC-USDT المعدل الحالي والعد التنازلي حتى التسوية التالية، لذلك لا حاجة إلى حفظ جدول زمني. يُسعّر المعدل لكل فترة — عرض 0.01% يعني 0.01% من القيمة الاسمية لكل تسوية، وهو ما يعادل نحو 10.95% سنوياً إذا استمر لعام مع ثلاث تسويات يومياً.
تكلفة تمويل سنوية بنسبة 60% لمركز شراء BTC
تبدو نسبة 60% سنوياً مجردة إلى أن تُحوّل إلى رسم لكل فترة. ومع ثلاث تسويات يومياً، تعادل 60% سنوياً نحو 0.055% لكل فترة مدتها ثماني ساعات.
لنفترض متداولاً فتح مركز شراء بقيمة اسمية 50,000 دولار من BTC-USDT عند سعر 84,000 دولار، باستخدام هامش قدره 2,500 دولار (20×). تكلف كل تسوية عند 0.055% مبلغ 27.50 دولار. وعلى مدار يوم، يصبح المبلغ 82.50 دولار، أو 3.3% من الهامش المودع. وخلال أسبوع، إذا ظل المعدل ثابتاً، سيستهلك التمويل وحده نحو 23% من الهامش الأولي قبل أن يتحرك السعر دولاراً واحداً.
قارن المركز نفسه عندما يكون التمويل عند 0.01% المعتادة: 5 دولارات لكل فترة، و15 دولاراً يومياً، أو 0.6% من الهامش. الفرق بين التمويل الطبيعي وتمويل فترة الضغط ليس هامشياً؛ فهو يغير ما إذا كان من العملي الاحتفاظ بمركز شراء برافعة لأكثر من يومين تقريباً.
نادراً ما تستمر القفزات إلى 60%. يجذب التمويل المرتفع جداً ممارسي المراجحة الذين يبيعون العقد الدائم ويشترون السعر الفوري لتحصيل الدفعة، ما يؤدي إلى ضغط العلاوة. الخطر الواقعي على صاحب مركز الشراء المتأخر ليس دفع تمويل بنسبة 60% لمدة شهر، بل دفع تمويل مرتفع لمدة يومين أو ثلاثة بينما يتحرك السوق جانبياً بعد الضغط، ثم تصفيته في تراجع عادي لأن التمويل استهلك بالفعل الهامش الاحتياطي.
سعر --
قراءة التمويل والفائدة المفتوحة معاً
التمويل وحده إشارة فظة. لكنه يصبح مفيداً عند دمجه مع الفائدة المفتوحة، وتقدم حركة 21 سبتمبر مثالاً واضحاً.
ارتفاع السعر وارتفاع الفائدة المفتوحة وتمويل إيجابي بشدة: مراكز شراء جديدة تتراكم برافعة وتدفع مقابل هذه الأفضلية. قد يستمر الزخم، لكن السوق أصبح عرضة لضغط على مراكز الشراء، وهو الصورة المعاكسة لما حدث للتو لمراكز البيع. كان هذا هو وضع بيتكوين مساء 21 سبتمبر.
ارتفاع السعر وانخفاض الفائدة المفتوحة وتمويل إيجابي: الحركة في معظمها تغطية لمراكز البيع، وبمجرد اختفاء هذه المراكز تضعف طلبات الشراء. غالباً ما تتوقف الارتفاعات من هذا النوع خلال أيام.
انخفاض السعر وارتفاع الفائدة المفتوحة وتمويل سلبي: مراكز البيع تتراكم. إذا صمد المستوى، فهذا هو الإعداد الذي أنتج ضغط 21 سبتمبر في الأصل — فقد وصف تقرير CoinDesk نفسه بتاريخ 25 أغسطس ضغطاً سابقاً انهارت خلاله الفائدة المفتوحة مع تصفية مراكز البيع.
سعر ثابت مع عودة التمويل تدريجياً نحو الصفر: تمت موازنة العلاوة عبر المراجحة، والسوق ينتظر المحفز التالي. التموضع أنظف وتكاليف الاحتفاظ منخفضة.
القراءة العملية للأيام التي تلت 21 سبتمبر هي أن مركز شراء دخل فوق 85,000 دولار يدفع تمويلاً مرتفعاً في سوق استُهلك فيه إلى حد كبير الوقود السهل لتغطية مراكز البيع. لا يعني ذلك أن السعر يجب أن ينخفض؛ بل يعني أن تكلفة الخطأ وتكلفة الانتظار فقط ارتفعتا معاً.
تداول عقود بيتكوين الدائمة حول التمويل المرتفع
هناك ثلاث استجابات قابلة للتنفيذ لنظام التمويل الحالي، وكل منها تناسب قارئاً مختلفاً.
احتفظ بمركز الشراء لكن خفّض الرافعة. يُفرض التمويل على القيمة الاسمية، لذلك يؤدي خفض حجم المركز إلى النصف إلى خفض فاتورة التمويل إلى النصف مع الإبقاء على الرؤية الاتجاهية. يمكن للمتداول الذي يريد التعرض لاستمرار الحركة فوق 86,000 دولار أن يخفض الرافعة من 20× إلى 5× باستخدام الهامش نفسه، فيقل التمويل اليومي من 3.3% من الهامش إلى أقل من 1%، ويبتعد سعر التصفية بما يكفي كي لا ينهي تراجع عادي بنسبة 5% الصفقة.
نسّق الدخول مع ساعة التسوية. بما أن التمويل يؤثر فقط في المراكز المفتوحة عند وقت التسوية، يمكن للمتداول الذي يتوقع حركة قصيرة خلال اليوم الدخول بعد التسوية مباشرة والخروج قبل التالية. هذا ليس مالاً مجانياً — إذ يفرض اتخاذ قرار كل ثماني ساعات — لكنه يتجنب دفع تمويل الذروة لمركز كان من المفترض أن يستمر بضع ساعات فقط.
اجمع التمويل بدلاً من دفعه. تتضمن صفقة cash-and-carry بيع العقد الدائم والاحتفاظ بكمية مساوية من BTC الفوري. تُلغى مخاطر السعر، ويكسب المركز دفعة التمويل في كل فترة. وعند 0.055% لكل فترة، يكون ذلك مهماً، لكنه يتطلب رأس مال على جانبي الصفقة، وينطوي على مخاطر الطرف المقابل للمنصة في جانب السعر الفوري، وقد يتحول إلى خسارة إذا أصبح التمويل سلبياً لفترة طويلة. هذه هي الصفقة التي تضغط المعدل في النهاية، وهي سبب كون التمويل السنوي بنسبة 60% حالة مؤقتة.
أياً كان المسار الذي تختاره، تعرض صفحة عقد BTC-USDT الدائم في WEEX المعدل المباشر والعد التنازلي، وتدعم رافعة تصل إلى 400× — وهو رقم ينبغي قراءته كسقف تسمح به المنصة، لا كتوصية. عند 400×، يكون هامش الصيانة الاحتياطي جزءاً صغيراً من واحد بالمئة، وقد تكون تسوية تمويل مرتفعة واحدة هي الفارق بين بقاء المركز وتصفية المركز.
ما الذي يراقبه المتداولون ذوو الخبرة بعد الضغط؟
هناك أمران يميزان المتداولين الذين ينجون من الأسبوع التالي للضغط عن أولئك الذين يصبحون إحصائية التصفية التالية.
الأول هو اتجاه التمويل، لا مستوى التمويل. المعدل الذي يقفز إلى 0.055% ثم يسجل 0.04% و0.03% و0.02% في تسويات متعاقبة يتجه إلى الوضع الطبيعي؛ إذ يجري بيع العلاوة ويستوعب السوق الحركة. أما المعدل الذي يبقى عند 0.05% أو يرتفع بينما يتوقف السعر، فيعني أن مراكز الشراء تواصل الدفع للاحتفاظ بمركز لا يتحرك، وهذه صورة سوق على وشك اختبار عدد مراكز الشراء ذات الهامش الضعيف.
الثاني هو موقع تجمعات التصفية. بعد ضغط صاعد، تمتلك مراكز الشراء الجديدة ذات الرافعة أسعار دخول ورافعات متشابهة، فتتجمع أسعار تصفيتها على بعد بضع نقاط مئوية أسفل السعر الحالي. وتجعل الخرائط الحرارية على نمط Coinglass هذه المناطق واضحة. لا تحتاج الحركة التصحيحية إلى هذه المنطقة إلى محفز إخباري؛ فالتجمع نفسه يوفر ضغط البيع. إن وضع أمر إيقاف الخسارة فوق التجمع، لا داخله، هو الفارق بين خروج منضبط والوقوع في سلسلة التصفية. ويشرح دليل أوامر جني الأرباح وإيقاف الخسارة من WEEX كيف تساعد محفزات سعر العلامة على تجنب التوقف بسبب فتيل واحد خلال تلك السلاسل.
الأسئلة الشائعة
1. ما معدل التمويل الطبيعي لبيتكوين؟
في الأسواق الهادئة، يتراوح المعدل عادةً بين 0.005% و0.01% لكل فترة مدتها ثماني ساعات، أو نحو 5% إلى 11% سنوياً، ويكون إيجابياً قليلاً لأن مراكز الشراء ذات الرافعة تفوق عادةً مراكز البيع. وتشير القراءات فوق 0.03% لكل فترة إلى ازدحام مراكز الشراء، بينما تشير القراءات السلبية المستمرة إلى ازدحام مراكز البيع.
2. هل يعني معدل التمويل الإيجابي أن بيتكوين سترتفع؟
لا. التمويل الإيجابي يعني أن أصحاب مراكز الشراء يدفعون، وهو يخبرك بأن التموضع يميل إلى الشراء لا إلى اتجاه السعر التالي. وغالباً ما يكون التمويل الإيجابي للغاية تحذيراً من احتمال ضغط مراكز الشراء أكثر من كونه تأكيداً للاتجاه.
3. هل أدفع التمويل إذا أغلقت قبل وقت التسوية؟
لا. يتم تبادل التمويل فقط على المراكز المفتوحة عند وقت التسوية بالضبط. ويؤدي الإغلاق قبل ذلك أو الفتح بعده إلى تجنب دفعة تلك الفترة بالكامل.
4. كيف يختلف التمويل عن رسوم التداول؟
تُدفع رسوم التداول إلى المنصة عند كل أمر. أما التمويل فيُدفع بين المتداولين، وفقط عند التسوية، وفقط على المراكز المفتوحة، ويمكن استلامه بدلاً من دفعه بحسب إشارة المعدل.
5. هل يمكن للتمويل وحده تصفية مركز؟
نعم، عند استخدام رافعة مرتفعة. يُخصم التمويل من الهامش، ولذلك يمكن لمركز شديد الرافعة ذي هامش صيانة ضئيل أن يُدفع إلى ما دون هامش الصيانة عبر دفعة تمويل كبيرة حتى لو لم يتحرك السعر ضده.
تحذير من المخاطر
العقود الآجلة الدائمة لبيتكوين أدوات ذات رافعة وقد تؤدي إلى خسائر تتجاوز الهامش المودع. يتغير معدل التمويل عند كل تسوية، وقد يظل مرتفعاً مدة أطول من المتوقع، ويُخصم من الهامش سواء تحرك السعر لصالحك أم لا؛ وعند الرافعة العالية قد يساهم وحده في التصفية. تعقب ضغوط البيع القصيرة مثل ضغط 21 سبتمبر 2026 فترات من التقلب غير المعتاد، حيث تكون سلاسل التصفية في كلا الاتجاهين شائعة، وقد تُنفذ أوامر إيقاف الخسارة بأسعار أسوأ من سعر تفعيلها. تنطوي مراكز cash-and-carry على مخاطر الطرف المقابل للمنصة ومخاطر الأساس. الأصول المشفرة متقلبة وقد تفقد جزءاً من قيمتها أو قيمتها كلها. لا يُعد أي مما سبق نصيحة استثمارية؛ حدّد أحجام المراكز بحيث لا تهدد حركة سلبية عادية حسابك.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
ظهور Evernorth (XRPN) لأول مرة في ناسداك: ما الذي تحتفظ به أكبر خزينة عامة لـ XRP وما دلالته على سعر XRP
عقود بيتكوين الآجلة عند $83K: الأرباح والخسائر وتحديد حجم المراكز خلال أسبوع بيانات الوظائف
تحديث ترقية XRP: تأجيل Batch على XRPL إلى 9 أكتوبر وما الذي سيتغير
نزاع THORChain وBitget: من يستطيع فعليًا تجميد العملات المشفرة المسروقة؟
العملات المشفرة التي يمكن للمبتدئين شراؤها: خطة بداية بسيطة من 3 مستويات
كيفية الحصول على محفظة للعملات المشفرة: اخترها وأعدّها ومولها بأمان
شرح تصفية العملات الرقمية: لماذا تمت تصفية مراكز شراء بقيمة 300 مليون دولار؟
لماذا تعثر قانون CLARITY في مجلس الشيوخ؟ (سبتمبر 2026)

إيردروبات WEEX لهذا الأسبوع: القواعد وعمليات التحقق (17 09/2026)

إيردروبات هذا الأسبوع (17/09/2026-23/09/2026): الشروط الرسمية وفحوصات الأمان
العقود الآجلة الدائمة لـ Lumentum (LITE): لماذا يُعد الرافعة 25x الحد الأقصى
عقود XRP الآجلة: كيف تفتح صفقة شراء أو بيع على XRP بعد تصويت Clarity Act
هل SafePal آمنة؟ نظرة على ميزات الأمان فيها

ما هي محفظة سيف بال؟ دليل شامل للمبتدئين
هل تتحول الولايات المتحدة إلى عاصمة العملات الرقمية؟ شرح توقعات براد غارلينغهاوس الجريئة
سعر بيتكوين يتجاوز 76,000 دولار: ماذا يحدث بعد أقوى أسبوع لبيتكوين منذ يناير؟
صناديق XRP المتداولة سحبت نحو مليار رمز من السوق: فلماذا يواصل السعر الانخفاض رغم ذلك؟
بيتكوين عند 75,000 دولار: تشريح لعملية تصفية مراكز البيع المكشوف (Short Squeeze) بقيمة 3 مليارات دولار
توقعات سعر XRP لعامي 2026-2027: هل يمكن لـ XRP التعافي بعد انخفاضه بنسبة 65% عن ذروة يناير؟
ارتفاع سعر XRP بالتزامن مع بيتكوين وإيثيريوم: ما الذي يحرك رالي العملات المشفرة في 20 أغسطس
سعر XRP يخترق مقاومة $1.18 مع تجميع الحيتان 190 مليون توكن: ما الذي يشير إليه الاختراق فعليًا؟
سهم HOOD عند ۹۴ دولاراً: إيرادات قياسية، تراجع الكريبتو، وصول على مدار الساعة
أخبار XRP: أي عناوين في أغسطس 2026 تحرك السعر فعلياً
ما العملات الرقمية الرئيسية التي تواجه عمليات فتح ضخمة غدًا؟ تأثير السوق وتوقعات الأسعار
ما هي عملة ريبل الرقمية خارج البورصة وكيفية تداول XRP خارج البورصة باستخدام Google Pay على منصة WEEX؟
ما هي عملة ريبل المشفرة خارج البورصة وكيفية تداول XRP خارج البورصة باستخدام ماستركارد على منصة WEEX؟
ما هي عملة الريبل (XRP) الرقمية المتداولة خارج البورصة، وكيف يتم تداولها مقابل الين الياباني على منصة WEEX؟
ما هو تداول العملات المشفرة خارج البورصة (OTC) لـ Ripple (XRP) وكيفية تداول XRP خارج البورصة باستخدام بطاقة الائتمان على منصة WEEX؟
ما هو تداول العملات المشفرة خارج البورصة (OTC) لـ Ripple (XRP) وكيفية تداول XRP خارج البورصة باستخدام بطاقة الخصم على منصة WEEX؟
مختبرات WEEX: أبرز ملامح انتعاش السوق هذا
ظهور Evernorth (XRPN) لأول مرة في ناسداك: ما الذي تحتفظ به أكبر خزينة عامة لـ XRP وما دلالته على سعر XRP
عقود بيتكوين الآجلة عند $83K: الأرباح والخسائر وتحديد حجم المراكز خلال أسبوع بيانات الوظائف
تحديث ترقية XRP: تأجيل Batch على XRPL إلى 9 أكتوبر وما الذي سيتغير
نزاع THORChain وBitget: من يستطيع فعليًا تجميد العملات المشفرة المسروقة؟
العملات المشفرة التي يمكن للمبتدئين شراؤها: خطة بداية بسيطة من 3 مستويات
كيفية الحصول على محفظة للعملات المشفرة: اخترها وأعدّها ومولها بأمان


