
سهم MU بعد نتائج قياسية للربع الرابع: لماذا تراجعت ميكرون رغم التفوق الكبير؟

 فضّلنا على Google

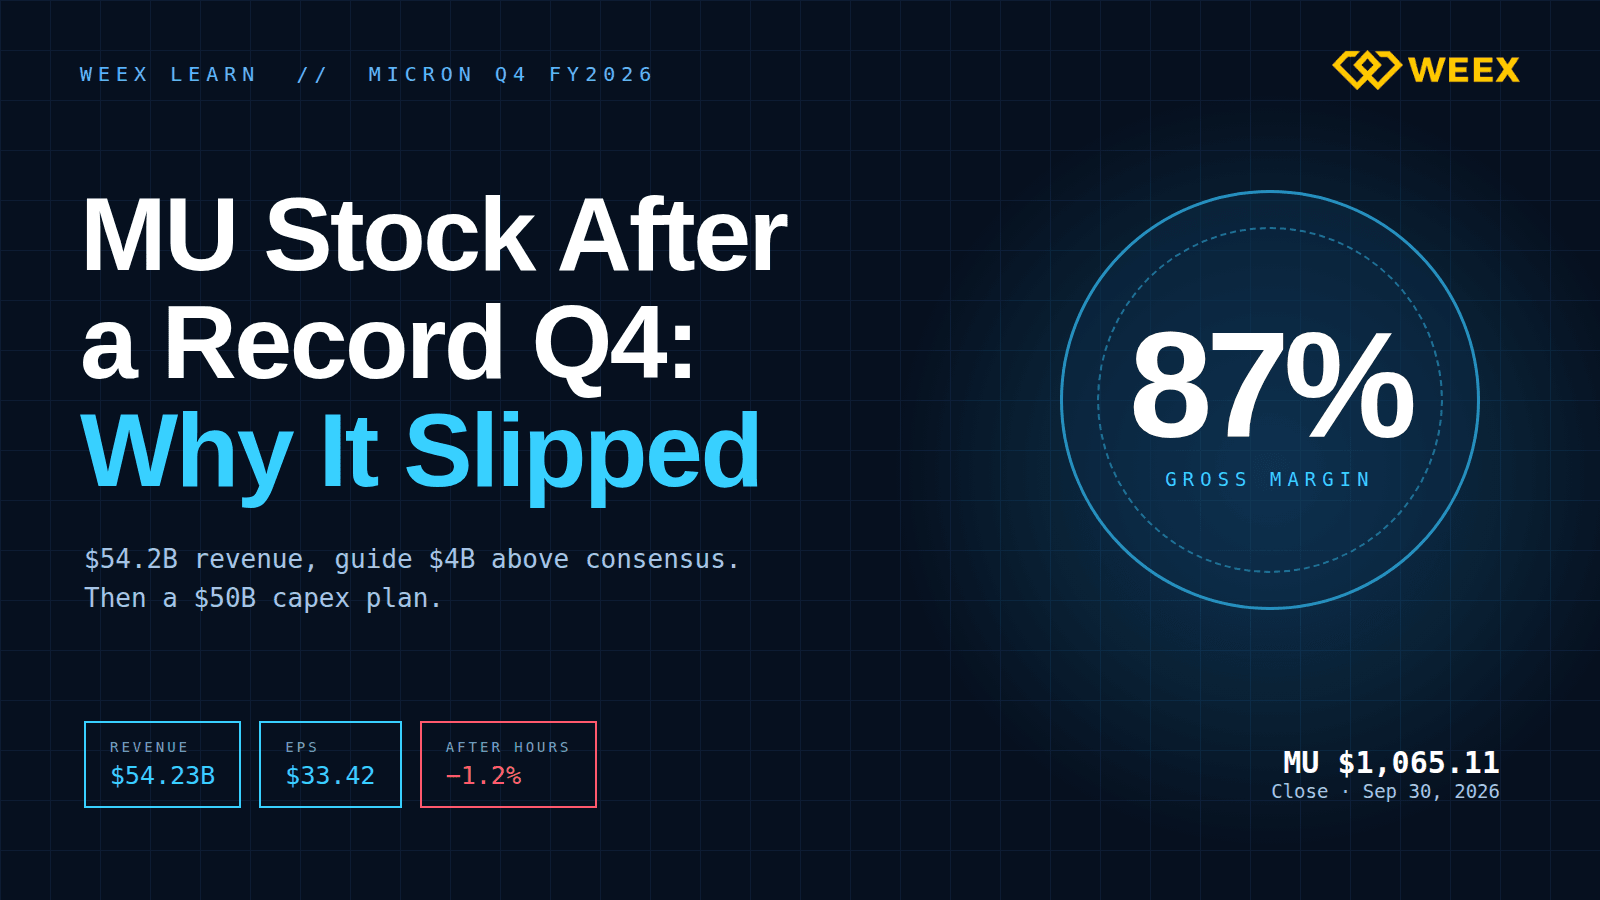
أغلق سهم MU عند $1,065.11 في 30/09/2026، وتداول منخفضًا بنحو %1.2 بعد ساعات التداول، قرب $1,056، رغم أن ميكرون أعلنت للتو أفضل ربع في تاريخها: إيرادات بلغت $54.23B، وهامشًا إجماليًا قدره %87، وتوقعات أعلى بكثير من إجماع المحللين. ارتفع السهم بنحو %260 هذا العام، وتبلغ قيمته السوقية نحو $1.2T، لذا لم يكن المعيار هو «تجاوز التقديرات»، بل «تجاوز ما افترضه بالفعل ارتفاع بنسبة %260». تتناول هذه المقالة الأرقام المعلنة، وسبب قدرة الشركة على رفع توقعاتها بمقدار $4B مع استمرار تراجع أسهمها، ومدى رخص أو ارتفاع سعر سهم MU وفق الأرقام الجديدة، والعوامل المحددة التي قد تقوض هذه الرواية.
سعر سهم MU وأهم الأرقام حتى 30/09/2026
بيانات السوق من TradingView عند إغلاق 30/09؛ وأرقام الشركة من البيان الصحفي لميكرون الصادر في التاريخ نفسه.
- الإغلاق: $1,065.11، دون تغير يُذكر خلال اليوم؛ ونحو $1,056 في التداول بعد ساعات السوق
- القيمة السوقية: نحو $1.2T
- نطاق 52 أسبوعًا: من $179.61 إلى $1,255.00. ويتداول السهم دون أعلى مستوى له بنسبة %15.
- الأداء: نحو +%261 منذ بداية العام، و+%14.4 خلال شهر، و-%3.2 خلال الأسبوع الماضي
- كانت عقود الخيارات تشير إلى تحرك محتمل صعودًا أو هبوطًا بنسبة %6.5 عند إعلان الأرباح؛ لكن رد الفعل الأولي لم يبلغ سوى جزء صغير من ذلك
السطر الأخير دالّ. فعندما يتحرك سهم بنسبة %1 في حين سعّر السوق تحركًا بنسبة %6.5، فهذا يشير إلى أن النتائج جاءت قريبة مما توقعه كبار المستثمرين، سواء كانت قياسية أم لا.
أرباح ميكرون: ماذا أظهرت نتائج الربع الرابع من السنة المالية 2026؟
انتهى الربع الرابع من السنة المالية لميكرون في 03/09/2026.
- الإيرادات: $54.23B، مقابل إجماع بلغ نحو $51.07B. ويُقارن ذلك بـ$41.46B في الربع السابق و$11.32B قبل عام.
- ربحية السهم وفق non-GAAP: $33.42، مقابل إجماع عند $31.61. وبلغت ربحية السهم وفق GAAP مقدار $32.87.
- الهامش الإجمالي: %87.0 وفق non-GAAP، أي أعلى بنقطة من توقعات الشركة نفسها
- التدفق النقدي التشغيلي: $43.97B خلال ربع واحد
- السنة المالية 2026 كاملة: إيرادات قدرها $133.19B مقابل $37.38B في السنة المالية 2025، وربحية سهم وفق non-GAAP بلغت $75.52
حسب وحدات الأعمال، حقق قطاع مراكز البيانات الأساسية $18B، وقطاع ذاكرة السحابة $16.28B، وقطاع الأجهزة المحمولة والعملاء $13.11B، وقطاع السيارات والأنظمة المدمجة $6.82B. واقتربت إيرادات وحدات SSD لمراكز البيانات وحدها من $10B، أي أكثر من عشرة أضعاف الرقم المسجل قبل عام.
كان التسعير العامل الأهم. وقالت الإدارة خلال المكالمة إن أسعار DRAM ارتفعت بنسبة تقع في خانة العشرات العليا مقارنة بالربع السابق، وإن أسعار NAND ارتفعت بنحو %30. عندما ترتفع الأسعار بهذه السرعة مع بقاء قاعدة التكاليف ثابتة إلى حد كبير، يذهب معظم الارتفاع تقريبًا إلى الأرباح الإجمالية، وهو ما يمنح صانع الذاكرة هامشًا يشبه هوامش شركات البرمجيات.
لماذا تراجع سهم MU بعد تجاوز التوقعات ورفعها؟
كانت التوقعات قوية. تتوقع ميكرون للربع الأول من السنة المالية 2027 إيرادات قدرها $61.5B، زائدًا أو ناقصًا $1.5B، مقابل إجماع بلغ نحو $57B، مع ربحية سهم وفق non-GAAP تبلغ $38.15 مقابل توقعات عند $35.14. وقالت الإدارة أيضًا إن الإيرادات ستواصل النمو على أساس فصلي في كل ربع من السنة المالية 2027.
تفسر ثلاثة أمور في التقرير محدودية رد فعل السوق.
توقف اتساع الهامش. تبلغ توقعات الهامش الإجمالي للربع الأول نحو %86.25، أي أقل قليلًا من %87.0 المسجلة في الربع الرابع. وعزت الإدارة نحو $1B من التكاليف الإضافية إلى الحوافز ومصاريف بدء تشغيل المصانع. هامش بنسبة %86 استثنائي، لكن السهم كان قد ارتفع على أساس توقع استمرار تحسن الهوامش، وهذا أول ربع خلال هذه السلسلة تشير فيه التوقعات إلى استقرارها.
الإنفاق الرأسمالي يرتفع بشدة. أنفقت ميكرون $27.37B على النفقات الرأسمالية في السنة المالية 2026. وتتوقع الآن نحو $50B أو أكثر للسنة المالية 2027، منها $11.5B في الربع الأول وحده، على أن يكون الإنفاق في النصف الثاني أعلى من النصف الأول. ومن المقرر إضافة طاقة إنتاجية جديدة في أيداهو خلال منتصف 2027 ونهاية 2028، وفي سنغافورة خلال 2027 و2028، وفي نيويورك خلال 2030. انتهت كل دورة ذاكرة في التاريخ بالطريقة نفسها: تمول الأسعار المرتفعة إنشاء مصانع جديدة، ثم تبدأ المصانع العمل في الوقت نفسه، فتنخفض الأسعار. يعرف المستثمرون هذا النمط، ومضاعفة الإنفاق الرأسمالي هي الخطوة الأولى فيه.
ارتفع المخزون قليلًا. زادت أيام المخزون 9 أيام لتصل إلى 129. وفي سوق توصف بأنها تعاني نقصًا في المعروض، ستكون زيادة أيام المخزون رقمًا سيسأل المحللون عنه خلال الأشهر الثلاثة المقبلة.
لا يشكل أي من هذه العوامل بمفرده إشارة تحذير. لكنها مجتمعة تنقل السؤال من «ما مدى قوة الطلب؟» إلى «إلى متى سيستمر هذا التسعير؟»، وهو سؤال أصعب في الإجابة عنه بالاستناد إلى ربع واحد فقط.
سعر --
هل سهم MU مرتفع السعر؟ حسابات التقييم
الأرقام هنا أفضل مما يوحي به سعر السهم.
- بحساب الأرباح السابقة: $1,065 مقسومًا على ربحية السهم وفق non-GAAP للسنة المالية 2026 البالغة $75.52 يعادل نحو 14 مرة.
- بحساب معدل الأرباح الحالي: تبلغ توقعات الربع الأول $38.15، ما يعادل نحو $153 للسهم عند احتسابها على أساس سنوي. ووفق هذا الأساس، يتداول السهم عند نحو 7 مرات الأرباح.
إن تداول شركة تبلغ إيراداتها الفصلية قرابة خمسة أضعاف ما كانت عليه قبل عام عند مضاعف 7 لا يعني أن السوق يتصرف بإهمال. بل يعني أن السوق لا يعتقد أن $153 مستوى أرباح مستدام. وغالبًا ما تبدو الأسهم الدورية الأرخص عند ذروة دورتها، لأن مضاعف التقييم ينكمش تحسبًا لانخفاض الأرباح.
لذا، لا يتمثل سؤال الاستثمار في ما إذا كانت ميكرون رخيصة وفق أرقام هذا العام؛ فهي كذلك بوضوح. بل في ما إذا كانت هذه الدورة أطول هيكليًا من الدورات السابقة. وتستند حجة ميكرون على ذلك إلى ثلاث حقائق معلنة: وقّعت الشركة 26 اتفاقية استراتيجية مع عملاء، ارتفاعًا من 16 قبل ربع، مدعومة بالتزامات مالية من العملاء تبلغ $32B، معظمها ودائع نقدية؛ وقد جرى الالتزام مسبقًا بنحو %75 من إنتاج السنة التقويمية 2027؛ كما تم تسعير معظم إمدادات HBM لعام 2027 بأسعار أعلى من مستويات 2026. فالعملاء الذين يدفعون مليارات مقدمًا لضمان الإمدادات لا يتصرفون كما لو أن فائض المعروض وشيك.
والقراءة الأفضل هي أن سيناريو الهبوط تأجل، لا أنه اختفى. فالكميات المتعاقد عليها تحمي عام 2027، لكنها لا تقول الكثير عن عام 2029، حين تكون المصانع الجديدة قيد التشغيل.
ما الذي قد يغير مسار قصة سهم ميكرون؟
فيما يلي النقاط التي سيراقبها مستثمرو أشباه الموصلات ذوو الخبرة من الآن فصاعدًا:
- اتجاه أسعار العقود. سيكون لربع واحد من استقرار أسعار DRAM أهمية أكبر من أي تجاوز للإيرادات.
- الإنفاق الرأسمالي لمزودي الخدمات السحابية فائقة النطاق. فالطلب على منتجات ميكرون مشتق من ميزانيات مراكز البيانات والذكاء الاصطناعي لدى عدد محدود من المشترين.
- الطاقة الإنتاجية للمنافسين. تعمل Samsung وSK Hynix أيضًا على التوسع. ومن المتوقع أن يتراوح نمو البتات في القطاع بين أوائل ومنتصف العشرينات بالمئة خلال 2027 و2028؛ أما نمو المعروض بوتيرة أسرع من ذلك فهو التحذير التقليدي.
- ارتفاع أيام المخزون أكثر من 129.
- إعادة رأس المال إلى المساهمين. تتوقع الإدارة بلوغ المستوى المستهدف للنقد بنهاية الربع الأول من السنة المالية، وزيادة عمليات إعادة شراء الأسهم ابتداءً من 09/12/2026. ويبلغ التفويض الحالي $2.2B فقط، مع توقع تفويض أكبر. ويكشف حجم التفويض الجديد عن نظرة الإدارة إلى دورتها الخاصة.
ثمة ملاحظة عملية أخرى. أصبحت تكاليف الذاكرة عند هذه الأسعار مشكلة لعملاء ميكرون. وقد سمّى مصنّعو الخوادم توفر DRAM وNAND القيد الرئيسي على الإمدادات. فالمورد الذي يحقق هامشًا بنسبة %87 يدفع مشترِيه إلى إعادة تصميم منتجاتهم لتقليل الاعتماد عليه، أو تنويع مصادر الشراء بقوة أكبر، أو الانتظار. يتصاعد هذا الضغط ببطء ولا يظهر أثره إلا لاحقًا.
كيفية تداول الانكشاف على سهم MU عبر WEEX
إلى جانب حسابات الوساطة، يتوفر الانكشاف على MU عبر عقد دائم بهامش USDT. ويتيح العقد الدائم MU/USDT على WEEX رافعة مالية تصل إلى 100x اعتبارًا من 01/10/2026.
- افتح عقد MU/USDT وتحقق من حالة جلسة التداول. تخضع العقود المرتبطة بالأسهم لقواعد تختلف عن أزواج العملات المشفرة، وهي موضحة في دليل عقود TradFi الآجلة من WEEX.
- اختر الهامش المعزول كي لا تتمكن صفقة واحدة من استخدام بقية رصيد الحساب.
- استخدم رافعة مالية منخفضة. تحرك MU بين $179 و$1,255 خلال اثني عشر شهرًا؛ وعند رافعة 10x، تعني حركة معاكسة بنسبة %10 خسارة الهامش بالكامل.
- ضع أمر وقف الخسارة عند فتح الصفقة، لا بعد ذلك.
- تذكر طبيعة العقد: إنه مشتق يتتبع سعر السهم وتتم تسويته بـUSDT. ولا يمنحك أرباحًا موزعة أو حق التصويت أو ملكية في ميكرون.
الخلاصة بشأن سهم MU
حقق سهم MU ربعًا قياسيًا وتوقعات أعلى من إجماع المحللين بمقدار $4B، لكن السوق لم يبدِ اكتراثًا، لأن السهم كان قد سعّر الأداء الممتاز مسبقًا، ولأن التقرير حمل أولى الإشارات إلى نضج الدورة: استقرار الهوامش، ومضاعفة الإنفاق الرأسمالي، وارتفاع المخزون قليلًا. تبدو الأسهم رخيصة على أساس الأرباح، لكنها ليست رخيصة بوضوح عند احتساب مخاطر الدورة. تجعل العقود والمدفوعات المسبقة عام 2027 يبدو مضمونًا. أما ما سيحدث عند دخول $50B من الطاقة الإنتاجية الجديدة إلى السوق خلال عام، فهو السؤال المفتوح، وستجيب عنه بيانات الأسعار قبل وقت طويل من ظهور أثره في الإيرادات.
الأسئلة الشائعة
1. لماذا تراجع سهم MU بعد إعلان الأرباح؟
تجاوزت ميكرون التوقعات في الإيرادات وربحية السهم، وقدمت توقعات أعلى من إجماع المحللين، لكن توقعات الهامش الإجمالي كانت أقل قليلًا من هامش الربع المعلن للتو، وحددت النفقات الرأسمالية للسنة المالية 2027 عند نحو $50B أو أكثر، كما ارتفعت أيام المخزون. وبعد مكاسب بلغت %260 هذا العام، كان ذلك كافيًا لتراجع طفيف بنحو %1.2 بعد ساعات التداول.
2. ما نتائج ميكرون للربع الرابع من 2026؟
بلغت الإيرادات $54.23B، وربحية السهم وفق non-GAAP $33.42، والهامش الإجمالي وفق non-GAAP %87.0، وذلك للربع المنتهي في 03/09/2026. وبلغت إيرادات السنة المالية كاملة $133.19B.
3. ما توقعات ميكرون للربع المقبل؟
للربع الأول من السنة المالية 2027: إيرادات قدرها $61.5B، زائدًا أو ناقصًا $1.5B، وهامش إجمالي وفق non-GAAP يبلغ نحو %86.25، وربحية سهم وفق non-GAAP قدرها $38.15، زائدًا أو ناقصًا $1.00.
4. هل سهم MU مبالغ في تقييمه عند $1,065؟
يتداول السهم عند نحو 14 مرة أرباح السنة المالية 2026 السابقة، ونحو 7 مرات توقعات الربع الأول المحسوبة على أساس سنوي. وهذا منخفض وفق أي مقياس اعتيادي. ويعكس هذا المضاعف المنخفض الشك في استمرار أسعار الذاكرة الحالية بعد دخول الطاقة الإنتاجية الجديدة إلى السوق، وهو الخطر الحقيقي الذي ينبغي أخذه في الحسبان.
5. هل تدفع ميكرون توزيعات أرباح؟
نعم. أعلن مجلس الإدارة توزيعًا ربع سنويًا قدره $0.15 للسهم في 30/09/2026. وقالت الإدارة إن إعادة رأس المال إلى المساهمين ستزداد اعتبارًا من 12/2026، بشكل أساسي عبر إعادة شراء الأسهم.
تحذير من المخاطر
ينطوي تداول الأسهم ومشتقاتها والأصول المشفرة على مخاطر كبيرة، وقد يؤدي إلى خسارة جزء من الأموال المستثمرة أو كلها. ميكرون شركة دورية في قطاع أشباه الموصلات، وتعتمد أرباحها على أسعار الذاكرة التي انخفضت تاريخيًا بشدة عند دخول طاقة إنتاجية جديدة إلى السوق؛ وقد تراوح سعر السهم بين $179 و$1,255 خلال العام الماضي. وتضيف العقود الآجلة الدائمة مخاطر الرافعة المالية: فقد تتم تصفية المراكز بسبب تحركات معتادة لهذا السهم، كما قد تشهد العقود المرتبطة بالأسهم فجوات سعرية عند إعادة فتح السوق الأساسي. هذه المقالة ليست نصيحة استثمارية.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
مخاطر رمز Cyberleek: عملات الميم المرتبطة بالتسريبات والمحافظ المجهولة ولماذا يهم التحقق
عائد التخزين السنوي (APR) مقابل التضخم: ما مقدار العائد الحقيقي من عملاتك الرقمية؟
تصويت Starknet المستقل بشأن L1: ماذا يعني حقًا لـ STRK؟
سهم CRWV يتأرجح من -%9.5 إلى +%5.9: لماذا عكس CoreWeave مساره
رسوم WEEX Convert: ما التكلفة الحقيقية للتحويل بلا رسوم؟
عرض سعر WEEX Convert: كيف يعمل تثبيت السعر لمدة 8 ثوانٍ فعليًا
حدود التحويل عبر WEEX: شرح الحدين الأدنى والأقصى للمبالغ
كيفية التحقق من طلب WEEX Convert: السجل والسعر والحالة
ما هي عملة Walrus (WAL)؟ لماذا ترتفع وما الذي لا يزال غير مؤكد؟
APR مقابل APY في العملات المشفرة: لماذا قد يضللك الرقم الأكبر
ارتفاع Walrus (WAL) بنسبة %30: صعود رمز تخزين Sui على خلفية بيانات الذكاء الاصطناعي
سعر بيتكوين بعد تضخم CPI الأعلى من المتوقع: لماذا يظل BTC عالقًا قرب $82,000
سهم Sandisk بعد ارتفاع بنسبة %524: لماذا يواصل SNDK التراجع الآن
سهم CoreWeave يهبط %15: لماذا أثار عائد السند قلق CRWV
دليل المستخدمين الجدد إلى WEEX لعام 2026: التسجيل وإكمال KYC واستلام مكافأة الترحيب (خطوة بخطوة)

دليل WEEX Convert: كيفية مبادلة العملات المشفرة عبر الويب والتطبيق، وما الذي يعنيه عرض السعر فعليًا
سهم ASML يتراجع رغم تسجيل نتائج قياسية للربع الثالث ورفع التوقعات: هل أصبحت طفرة معدات رقائق الذكاء الاصطناعي محسوبة بالفعل في السعر؟
سهم SKHY يتراجع مجددًا: هل يعود هبوط SK Hynix إلى CXMT وYMTC الصينيتين أم إلى جني الأرباح من طفرة الذكاء الاصطناعي؟
ما هو الأمر المحدد؟ كيف يعمل في العملات المشفرة، ولماذا قد لا يُنفذ، ومتى يُستخدم؟
أفضل جهاز تعدين للعملات الرقمية للمبتدئين: ما يجب التحقق منه بشأن التكلفة والكهرباء وسعر الهاش والربح قبل الشراء
أمر شراء محدد: كيفية شراء العملات المشفرة بسعر أقل من سعر السوق
أمر البيع المحدد: كيفية تحديد سعر جني الأرباح في العملات الرقمية
الأمر المحدد مقابل أمر السوق: أيهما تستخدم عند تداول العملات المشفرة
ما هو الأمر المحدد؟ كيف يعمل في العملات الرقمية مع أمثلة على BTC

سهم SpaceX (SPCX) يقترب من $163: هل يستطيع استعادة $176 بعد رفع Pivotal Research السعر المستهدف إلى $230؟
سهم MSFT قرب $542: ما الذي تدّعيه Azure Maia 300 فعلًا، وما الذي لا يزال بحاجة إلى إثبات؟
سهم MU يهبط دون $1,000: هل تهديد CXMT حقيقي أم مجرد ذريعة لجني الأرباح؟
هل يمكن لسهم META الوصول إلى $1,000؟ ماذا تقول أهداف Wells Fargo وJefferies وBernstein عن سهم ميتا
ارتفاع سهم ميتا مع صدور بيانات الاحتفاظ بمستخدمي Muse AI: هل يسعّر META نجاحًا لوكلاء الذكاء الاصطناعي؟
أمر الإيقاف المحدد: كيف يعمل ولماذا قد لا يُنفّذ
مخاطر رمز Cyberleek: عملات الميم المرتبطة بالتسريبات والمحافظ المجهولة ولماذا يهم التحقق
عائد التخزين السنوي (APR) مقابل التضخم: ما مقدار العائد الحقيقي من عملاتك الرقمية؟
تصويت Starknet المستقل بشأن L1: ماذا يعني حقًا لـ STRK؟
سهم CRWV يتأرجح من -%9.5 إلى +%5.9: لماذا عكس CoreWeave مساره
رسوم WEEX Convert: ما التكلفة الحقيقية للتحويل بلا رسوم؟
عرض سعر WEEX Convert: كيف يعمل تثبيت السعر لمدة 8 ثوانٍ فعليًا


