
1kx blokçeyn sənayesi dərin araşdırma hesabatı: Həqiqətən kim qazanır?

 Google-da bizi seçin


Müəllif: 1kx Capital tədqiqat qrupu
Tərcümə: Shenchao TechFlow
Shenchao rəhbərliyi: 2024-2025-ci illərdəki çılğın boğa bazarının zirvəsindən sonra, blokçeyn sənayesi dərin bir dəyər yenidənqurması yaşayır. Avropanın tanınmış kripto investisiya müəssisəsi 1kx Capital, 2600-dən çox onlayn protokol və 100-dən çox kotirovka olunan şirkətin real maliyyə məlumatlarını əhatə edən panoramik bir araşdırma aparıb. Baxmayaraq ki, onlayn ümumi gəlir kripto valyutalarının qiymətinin düşməsi ilə illik 28% azalıb, lakin bütün sənayenin illik ümumi gəlirinin $100 milyard ABŞ dolları səviyyəsində sabit qalması gözlənilir.
Daha fundamental struktur dəyişiklikləri suyun altında səssizcə baş verir: tokenləşdirilmiş real dünya aktivləri (RWA), proqnoz bazarları, kripto ödəniş kartları və institusional onlayn biznes kimi real iqtisadi istifadə halları, 2026-cı ildə sənayenin 30%-ni təşkil edəcək gəlir payını əhəmiyyətli dərəcədə artırır və üçüncü rübdə tarixdə ilk dəfə blokçeyn əsas infrastrukturunun gəlirini üstələyir. Onlayn iqtisadiyyat, yalnız spekulyativ qaz xərclərinə asılılıqdan sürətlə qurtulmaqdadır.
Kapital bazarının qiymətləndirmə səviyyəsində, sənaye milad məntiqi inqilabını yaşayır: token sahiblərinə real dəyər paylanması (dividend və geri alım) 2026-cı ildə Bitcoin-dən daha yaxşı performans göstərmək üçün yeganə əsas alfa halına gəlir, dividend token indeksi bu il 82% qazanc əldə edir. Tətbiq qatının protokollarının qiymətləndirməsi tədricən ənənəvi kotirovka olunan şirkətlərin satış qiymətinə yaxınlaşdıqca, blokçeyn, köpük çılğınlığından nağd pul axını yetkinliyinə keçidini tamamlayır.
Blokçeyn sənayesinin ümumi gəliri, əsas sürücüləri və gəlir mənbələri, seqmentlər üzrə dəyişiklik tendensiyaları və aktivlərin qiymətləndirilməsinə dərin təsirləri.
Əsas məqamlar
Blokçeyn sənayesinin ümumi gəliri illik 28% azalıb, bu da kripto valyutalarının ikinci bazarının 30% düşməsi ilə əsasən üst-üstə düşür, lakin 2026-cı ildə ümumi gəlirin $100 milyard ABŞ dolları səviyyəsinə doğru sabit şəkildə irəliləməsi gözlənilir.
Ümumi bazarın düzəlişinə tamamilə əks olaraq, institusional qəbul və real iqtisadi istifadə halları 2026-cı ildə sənayenin ümumi gəlirinin 30%-ni təşkil edir; üçüncü rübdə, real iqtisadi istifadə halları tarixdə ilk dəfə blokçeyn əsas infrastrukturunun gəlirini üstələyir.
Kotirovka olunan şirkətlər hazırda sənayenin 16%-ni blokçeyn gəlirini ələ keçirir, bu da 2022-ci ilin 7%-dən xeyli yüksəkdir; sənaye gəlirinin konsentrasiyası çox yüksəkdir, lakin onlayn protokollar üçün, hər seqmentin gəlir lideri dinamik dövriyyədədir.
Token sahiblərinə dividend ödənişlərinin həyata keçirilməsi 2026-cı ildə ikinci bazar mükafatlarının əsas xəttinə çevrilir: dividend token indeksi bu il 82% artıq gəlir əldə edir. Dividend verən tətbiq qatının protokollarının qiymətləndirmə nisbəti artıq ənənəvi kotirovka olunan şirkətlərlə eynidir, yalnız açıq blok infrastruktur hələ də yüksək qiymət nisbətini qoruyur.
Yuxarıda qeyd olunan struktur tendensiyaların davam etməsi ilə, sənaye gəlirinin tədricən bərpa olunması gözlənilir; gələcəkdə diqqət yetirilməli üç əsas mövzu bunlardır: onlayn məlumat dəyərinin artan əhəmiyyəti, süni intellektin onlayn gəlirə təsirinin potensial qeyri-müəyyənliyi və token ilə ənənəvi səhmlərin xüsusiyyətlərinin dərin inteqrasiyası.
Şəkil: Blokçeyn illik ümumi gəlir tendensiyası və 2026-cı il üçün $100 milyardlıq proqnoz diaqramı
Şəkil: İnstitusional qəbul və real iqtisadi gəlirin 30%-ə yüksəlməsi struktur diaqramı
Şəkil: Dividend ödənişləri olan token indeksi Bitcoin və əsas aktivlərin performansını əhəmiyyətli dərəcədə üstələyir
Çılğınlıq, yetkinlik və daha geniş yayılma
2025-ci ildə dərc etdiyimiz sənaye gəlir hesabatında "Çılğınlıqdan yetkinliyə" başlıqlı yazıda, əsas əməliyyat xərclərinin kəskin azalmasının üst səviyyə tətbiqlərin istifadəçi ödənişlərini genişləndirməyə imkan verdiyini, eyni zamanda əsas açıq blokların sənaye gəlirinin nisbətinin davamlı olaraq azaldığını qeyd etmişdik.
2026-cı ilə daxil olarkən, blokçeyn sənayesinin ümumi gəliri kripto valyutalarının qiymətinin düşməsi ilə azalmış olsa da, bu iki dərin tendensiya hələ də davam edir.
Sənayenin gəlirinin azalması görünüşünün arxasında, dərin gəlir tərkibi tarixi bir yenidənqurma yaşayır: ənənəvi institusional qəbul və daha geniş real iqtisadi istifadə halları 2026-cı ildə sənayenin 30%-ni yaradır.
Bunlardan, institusional müştərilər və institusional token sahibləri 12% pay verir, tokenləşdirilmiş real dünya aktivləri (RWA), kripto ödənişləri və proqnoz bazarları isə 18% töhfə verir. 2026-cı ilin üçüncü rübündə, sonuncunun gəliri tarixdə ilk dəfə açıq blok infrastrukturunun ümumi gəlirini üstələyir.
Həqiqi biznes qəbulunun ənənəvi maliyyə strukturlarının qarşılamadığı mavi okean sahələrinə (məsələn, 24/7 tokenləşdirilmiş ABŞ səhmlərinin ticarəti, Pre-IPO qiymət aşkar edilməsi) və texnologiyanın asanlıqla sıxışdırdığı ənənəvi sahələrə (məsələn, bank kartı hesablaşma şəbəkəsi və ənənəvi qumar sektoru) yüksək dərəcədə konsentrasiya olunduğu görünür.
Eyni zamanda, ənənəvi kotirovka olunan şirkətlər blokçeyn ekosisteminə strateji inteqrasiyanı tamamilə dərinləşdirir, onların 2026-cı ildə ələ keçirdiyi sənaye gəlirinin payı tədricən 16%-ə yüksəlir.
İllik blokçeyn ümumi gəliri və Bitcoin qiymətinin tendensiyası
Bu hesabat, 2026-cı ilin üçüncü rübünə qədər 2600-dən çox onlayn protokolun real vaxtda işləmə məlumatlarını, 100-dən çox açıq kotirovka olunan şirkətin maliyyə hesabatı açıqlamalarını və qeyri-kotirovka olunan özəl subyektlərə dair ətraflı tədqiqat məlumatlarını sistematik şəkildə birləşdirir.
Hesabat, qlobal blokçeyn iqtisadiyyatının panoramik mənzərəsini çəkmək məqsədini güdür: onun artım sürücülərini və gəlir mənbələrini dərin şəkildə analiz etmək, müxtəlif seqmentlərin qabaqcıl inkişafını qiymətləndirmək və onun rəqəmsal aktivlərin qiymətləndirmə sisteminə gətirdiyi dərin yenidənqurma məsələlərini müzakirə etmək.
-- qiyməti
Blokçeyn gəliri nədir, onun həqiqi həcmi nə qədərdir?
Şəkil: Blokçeyn sənayesinin gəlirinin mənası, hesablanma sahəsi və qlobal miqyasın ümumi görünüşü
Kripto valyutalarının ikinci bazarının 30% düşməsi təsirindən, 2026-cı ildə blokçeyn sənayesinin ümumi gəliri illik 28% azalıb, lakin illik ümumi gəlirin $100 milyard ABŞ dolları səviyyəsində sabit qalması gözlənilir.
Sənayenin illik ümumi gəliri $100 milyard ABŞ dollarına çatması gözlənilir
2025-ci ildə blokçeyn sənayesinin ümumi gəliri təxminən $140 milyard ABŞ dollarına yüksəlib, 2021-ci ilin tarixi boğa bazarının zirvəsinə yaxınlaşmışdır. Sənayenin əksər gəliri hələ də kripto aktivlərin ikinci bazar qiymət dəyişikliklərinə yüksək dərəcədə bağlıdır.
2026-cı ildə blokçeyn ümumi gəliri illik 28% azalıb, bu da Bitcoin-in orta qiymətinin düşməsi ilə əsasən üst-üstə düşür. Kripto bazarının ümumi bazar dəyərinə nisbətdə, sənaye ümumi gəliri illik baxımdan faktiki olaraq sabit qalır.
2026-cı ilin ilk üç rübünün toplanmış məlumatlarının illik hesablamasına əsasən, sənayenin 2026-cı ildə gəlirinin $100 milyard ABŞ dolları səviyyəsinə tədricən çatması gözlənilir.
Blokçeyn gəlirinin tərkibi: təxminən beşdən altısı istifadəçi ödənişləri, dörd-beşisi isə digər gəlirlərdir
2021-ci ildən bəri tarixi inkişafı nəzərdən keçirərkən, blokçeyn sənayesinin ümumi gəliri əsasən üç əsas mənbəyə toplanır:
Birinci növ, onlayn istifadəçilərin birbaşa ödədiyi əməliyyat haqqıdır, məsələn, Uniswap-da mərkəzləşdirilməmiş token mübadiləsi üçün ödənilən haqq, bu məlumat açıqdır və onlayn məlumatlar vasitəsilə real vaxtda əldə edilə bilər.
İkinci növ, onlayn olmayan istifadəçilərin ödədiyi xidmət haqqıdır, məsələn, Binance kimi mərkəzləşdirilmiş birja tərəfindən alınan ticarət komissiyaları, bu məlumat birbaşa onlayn köçürmə axınları vasitəsilə əldə edilə bilmir.
Üçüncü növ, digər törəmə gəlirlərdir, məsələn, Bitcoin PoW mədənçilik nəticəsində əldə edilən gəlirlər (əsasən token sahiblərinin inflyasiya ilə seyreltilməsi vasitəsilə dolayısı ilə ödənilir) və ya Circle kimi təşkilatların stabil valyuta ehtiyatlarını ABŞ dövlət istiqrazlarına yerləşdirərək əldə etdiyi faiz gəlirləri. Bu hissənin əksəriyyəti onlayn aktivlərin miqyasına əsaslanaraq proqnozlaşdırıla bilər.
Son bir neçə il ərzində, istifadəçilərin birbaşa ödəmələri ilə törəmə gəlirlər arasındakı nisbət nisbətən sabit qalmışdır. Lakin ikisi arasında əsas fərq var: törəmə gəlirlər əsasən aktivlərin ikinci bazar qiymətinə (bunların yarıdan çoxu mədənçilik və stake mükafatlarıdır) və xarici ənənəvi makro faiz mühitinə yüksək dərəcədə asılıdır.
DeFi və maliyyə dominantdır, blokçeyn infrastrukturunun gəlir payı tədricən azalır
Şəkil: DeFi və maliyyə seqmentlərinin gəlir payının davamlı genişlənməsi və blokçeyn infrastrukturunun payının dəyişməsi
2022-ci ildən bəri, DeFi və geniş maliyyə fəaliyyəti sənayenin gəlir payını davamlı olaraq artırmışdır və 2026-cı ildə rəsmi olaraq üçdə iki mütləq dominantlıq əldə edir.
Buna qarşı, açıq blok infrastrukturunun gəlir payı isə davamlı olaraq azalır. Ethereum L2 genişlənməsi və yüksək performanslı açıq blokların geniş yayılması ilə, aşağıdakı onlayn əməliyyatların birbaşa ödənilən əməliyyat haqları 2021-ci ildən bəri əhəmiyyətli dərəcədə azalmışdır.
Seqmentlər üzrə gəlir bölgüsü: DeFi və maliyyə 66%-ı, infrastruktur 22%-i
2026-cı ildə DeFi və maliyyə seqmentləri təxminən $650 milyard ABŞ dolları gəlir yaradır, bunun əksəriyyəti onlayn olmayan istifadəçilərin ödəmələri ilə idarə olunur.
Bu $650 milyard ABŞ dollarının 42%-ni mərkəzləşdirilmiş birjalar və törəmə ticarət platformaları, 7%-ni aktiv idarəetmə və ETF ilə bağlı xidmətlər, 6%-nı proqnoz bazarları, 13%-nü onlayn istifadəçilərin ödədiyi əməliyyat haqları, 29%-ni stabil valyuta dövlət istiqrazı ehtiyatlarının faiz gəlirləri təşkil edir.
Blokçeyn əsas infrastrukturunun gəliri 2026-cı ildə təxminən $220 milyard ABŞ dolları olacaq, 2020-ci ildən bəri tarixən ən aşağı səviyyəyə düşəcək. İstifadəçilərin onlayn birjalara ödədiyi aşağıdakı qaz xərcləri, hazırda sənayenin ümumi gəlirinin 3%-dən azını təşkil edir.
Qalan seqmentlər təxminən $120 milyard ABŞ dolları gəlir yaradır, bunun içində istehlakçı tətbiqləri ən böyük miqyasda olub, təxminən 9%-ni təşkil edir.
DeFi və maliyyə illik 16% azalma: mərkəzləşdirilmiş birjalar və onlayn xərclərin düşməsi ön plandadır
Şəkil: Mərkəzləşdirilmiş birjalar və onlayn əməliyyat haqlarının illik dəyişməsi və hər bir seqmentin gəlir azalması
DeFi və maliyyə seqmentində, ikinci bazar likvidliyinin azalması təsirindən, ümumi gəlir illik 16% azalmışdır, müxtəlif iş xətləri arasında açıq fərqliliklər müşahidə olunur.
Zəncirdən kənar istifadəçilərin ödəmə xərcləri ümumilikdə 18% azalıb, bunun içində qiymətə həssas olan ənənəvi sahələrdə düşüş daha kəskin olub: mərkəzləşdirilmiş birja komissiyaları 25% azalıb (zəncirdən kənar ödəmələrdə təxminən 65% paya malikdir), aktiv idarəetmə və saxlama xərcləri 34% azalıb, broker xidmətləri 34% azalıb, ETF tarif gəlirləri 20% azalıb.
Lakin, institusional mərkəzləşdirilmiş maliyyə (CeFi) xidmətləri gəlirləri əksinə 12% artıb; proqnoz bazarları daha da partlayış yaşayıb, Kalshi və Polymarket-in birinci yarımillik gəlirləri 500 milyon ABŞ dollarından birbaşa 1.5 milyard ABŞ dollarını keçib.
Törəmə gəlirlər ümumilikdə 2% azalıb. Tether və Circle kimi sabit valyuta emissiyaçıların dövlət istiqrazı ehtiyatlarının faiz gəlirləri əksinə 10% artıb; mədənçilər, zəncirdə aktiv idarəetmə və stake xidmətlərinin gəlir mükafatları isə 9% azalıb.
Zəncirdə istifadəçilərin ödəmələri ümumilikdə 31% azalıb. Bunun içində DEX mərkəzləşdirilməmiş birja komissiyaları illik müqayisədə yarıya enib (50% azalma); davamlı müqavilə DEX RWA aktivlərinə əsaslanaraq gəlirlərini əksinə 14% artırıb; borc protokolu birinci yarımillikdə sabit qalıb, lakin üçüncü rübdə illik müqayisədə 46% azalıb.
Zəncirdəki ticarət sayı davamlı artmaqdadır, lakin ümumi ticarət komissiyaları illik müqayisədə yarıya enib
Şəkil: Blokçeyn zəncirdəki ticarət sayı yeni rekord qırır, lakin komissiyaların ümumi məbləği kəskin şəkildə yarıya enir.
Blokçeyn əsas infrastrukturunun bütün sektorda gəlirləri illik müqayisədə 39% azalıb, onun daxili strukturu köklü dəyişikliklər yaşayır.
Qiymətlərin zəifləməsi səbəbindən, stake və PoW mədənçilik mükafatları kəskin şəkildə azalıb, hazırda infrastrukturun ümumi gəlirlərinin təxminən 90%-ni təşkil edir (bunlardan Bitcoin blok mükafatı təxminən yarısını təşkil edir).
Eyni zamanda, ictimai zəncirin əsas ticarət komissiyaları illik müqayisədə birbaşa yarıya enib. Lakin, ticarət xərclərinin yarıya enməsinin arxasında, zəncirdə faktiki baş verən ümumi ticarət sayı tarixən rekord qıracağı gözlənilir, illik müqayisədə əksinə 18% artım gözlənilir.
Bütün şəbəkə üzrə aylıq aktiv istifadəçi sayı (MAU) təxminən 200 milyon civarında sabit qalıb, bu yalnız 2024-cü ilin yüksəlişindən əvvəlki səviyyəni aşmır, həm də 2025-ci il tədqiqatımızda və "etibar xərcləri nəzəriyyəsi"ndə izah etdiyimiz qaçılmaz qanunu təsdiqləyir: əsas infrastruktur nə qədər ucuz və effektivdirsə, üst səviyyə tətbiqləri o qədər inkişaf edə bilər.
Cüzdan gəlirləri yarıya enib, istehlak səviyyəsində tətbiqlər sabit qalıb, DePIN zəncirdəki xərcləri artırır, lakin ümumilikdə azalma var
Şəkil: Cüzdan, istehlak səviyyəsində tətbiqlər və DePIN sektoru gəlir ölçüsü və artım sürətinin parçalanması.
Qalan ekosistem sahələrində istehlak səviyyəsində tətbiqlərin gəlirləri ümumilikdə sabit qalıb. Bunun içində ən böyük ölçüdə olan qumar və zəncirdəki oyun kateqoriyası əksinə 8% artıb, əsasən Stake.com kimi onlayn kripto platformalarının sabit axını ilə bağlıdır.
Kiçik investorların ticarət həvəsinin azalması və token qiymətlərinin düşməsi səbəbindən, cüzdan və ön tərəf interfeysinin daxili mübadilə komissiyaları 60%-dən çox azalıb.
Mərkəzləşdirilməmiş fiziki infrastruktur (DePIN) ümumi gəlirləri illik müqayisədə 10% azalıb. İdarəetmə tokenlərinin qiymətinin düşməsi ilə, avadanlıq düyün operatorlarına verilən tokenlərin dəyəri təxminən 100 milyon ABŞ dolları azalıb (65% azalma); lakin diqqətəlayiqdir ki, son istifadəçilərin faktiki ödədiyi zəncirdəki real istifadə xərcləri isə illik müqayisədə iki dəfə artaraq 170 milyon ABŞ dollarına yüksəlib.
Blokçeyn sektorunun gəlir inkişafının əsas tendensiyası nədir?
Şəkil: Blokçeyn sektorunun əsas gəlir strukturu dəyişiklikləri və əsas güclərin təhlili.
Bütün sektorun gəlirlərinin geniş düşməsi ilə kəskin ziddiyyət təşkil edən, institusional səviyyədə qəbul və real iqtisadi istifadə hallarına dərin bağlı olan gəlirlər 2026-cı ildə əksinə sürətlə artaraq, bütün sektorun ümumi gəlirlərinin 30%-ni təşkil etməyə başlayıb.
2026-cı ilin üçüncü rübündə, real iqtisadi istifadə hallarının yaratdığı gəlirlər tarixdə ilk dəfə olaraq ictimai zəncirin infrastrukturunun ümumi gəlirlərini aşmışdır.
İnstitusional və real iqtisadi istifadə hallarının gəlir nisbəti 2026-cı ildə 30%-ə çatmağı gözlənilir
Ənənəvi institusional biznes gəlirləri son üç il ərzində iki dəfə artıb, yalnız 2026-cı ilin birinci yarısında 6 milyard ABŞ dollarını keçib, bütün sektorun ümumi gəlirlərinin 12%-ni təşkil edir.
Real iqtisadi istifadə hallarının gəlirləri illik müqayisədə 58% artıb, proqnoz bazarları və RWA aktiv ticarət komissiyaları ilə güclü liderlik edir. Üçüncü rübdə, real iqtisadi istifadə hallarının gəlirləri təxminən 5.3 milyard ABŞ dollarına çatıb, rəsmi olaraq eyni dövrdə blokçeyn infrastrukturunun təxminən 5.1 milyard ABŞ dolları olan gəlirlərini aşmışdır.
Üçüncü rübdə 33%-ə qədər olan bir dövr nisbətinə əsaslanaraq, institusional və real iqtisadi ilə bağlı gəlirlər 2026-cı ildə bütün il ərzində sektorda ümumi gəlirlərin üçdə birini təşkil edəcəkdir.
İnstitusional qəbul 2026-cı ilin birinci yarısında sektora təxminən 6 milyard ABŞ dolları gəlir gətirəcək
Şəkil: İnstitusional qəbul 2026-cı ilin birinci yarısında sektora təxminən 6 milyard ABŞ dolları gəlir gətirəcək.
2026-cı ilin birinci yarısında, institusional əlaqəli biznes gəlirləri 6.1 milyard ABŞ dolları olub, illik müqayisədə 700 milyon ABŞ dolları azalıb, bu azalma tamamilə qiymətlərin düşməsi səbəbindən aktiv idarəetmə həcminin azalması və stake gəlirlərinin azalması ilə bağlıdır.
Bunun içində, institusional sahiblər 1.7 milyard ABŞ dolları gəlir gətirib, illik müqayisədə əksinə 10% artıb. Fintech brokerlərinin gəlirləri 400 milyon ABŞ dolları azalsa da, ənənəvi banklar və Uoll-street institusiyalarının gəlirləri 200 milyon ABŞ dolları artaraq 600 milyon ABŞ dollarına çatıb (üç il əvvəl bu məbləğ sıfır idi), bunun üçdə biri aktiv idarəetmə nəhənglərinin ETF idarəetmə haqqıdır.
Eyni zamanda, institusional xüsusi blokçeyn (məsələn, Canton, Robinhood Chain, Arc, Soneium və s.) təxminən 350 milyon ABŞ dolları gəlir gətirib, sıfırdan birə keçid etmişdir.
İnstitusional müştəri səviyyəsində, birinci yarımil 4.4 milyard ABŞ dolları gəlir gətirib. Aktiv idarəetmə, saxlama və stake xidmətləri qiymətlərin düşməsi səbəbindən 34% azalıb; lakin institusional müştərilərin mərkəzləşdirilmiş birjalarda və törəmə ticarətdəki payı əksinə 10% artıb.
Məsələn, Coinbase üçün 2026-cı ilin birinci yarısında institusional ticarətdən əldə etdiyi gəlir 236 milyon ABŞ dolları olub, ümumi gəlirin 9%-ni təşkil edir, institusional ticarət nisbəti illik müqayisədə iki dəfə artıb, 2023-cü ilin birinci yarısı ilə müqayisədə altı dəfə artıb.
Proqnoz bazarları və RWA ticarətinin təsiri ilə real iqtisadi istifadə hallarının gəlirləri illik müqayisədə 58% artıb
Şəkil: Proqnoz bazarlarının partlayışı və RWA ticarəti real iqtisadi istifadə hallarının gəlirlərini illik müqayisədə 58% artırır.
2026-cı ilin birinci yarısında, real iqtisadi istifadə halları bütün sektora 2.9 milyard ABŞ dolları illik artım gətirib, bunun əsas sürücü mühərrikləri bunlardır:
Sabit valyuta istehsalı və dövlət istiqrazı ehtiyatlarının faiz gəlirləri 250 milyon ABŞ dolları illik artım gətirib, ABŞ Federal Ehtiyatı 2022-ci ildən faiz artırmağa başladıqdan bəri, dövlət istiqrazı faiz gəlirləri bu sahənin ən güclü əsasını təşkil edir.
Reallıq dünyası aktivlərinin (RWA) əsas aktivlər olaraq zəncirdəki emissiyası, borc verilməsi və ticarət komissiyaları 1.1 milyard ABŞ dolları artım gətirib.
Hər cür real istifadə alətləri 1.6 milyard ABŞ dolları artım gətirib: bunun içində proqnoz bazarları tarixən partlayış yaşayıb, Kalshi və Polymarket birinci yarımildə təxminən 1.4 milyard ABŞ dolları komissiya gətirib, ilin sonunda 4 milyard ABŞ dollarını keçməsi gözlənilir.
Bundan əlavə, kripto kredit kartı hesablamaları, xarici ticarət maliyyələşdirməsi və sərhəd ödənişləri də 200 milyon ABŞ dolları artım gətirib. Boston Konsaltinq (BCG) araşdırması göstərir ki, 2025-ci ildə dünya üzrə 60%-dən çox sabit valyuta köçürmələri real ticarətlə birbaşa bağlıdır, zəncirdəki ticarət hesablamalarının ümumi həcmi tarixən rekord qırır.
RWA davamlı müqavilələrinin ticarət həcmi illik müqayisədə yüz dəfədən çox artıb, ticarət komissiyalarını güclü şəkildə artırır
Şəkil: Reallıq dünyası aktivlərinin davamlı müqavilələrinin ticarət həcmi yüz dəfədən çox artıb və ticarət komissiyalarına təsir edir.
Reallıq dünyası aktivlərinin (RWA) ticarəti bu il çox güclü partlayış göstərib. 2026-cı ilin üçüncü rübündə, RWA müqavilələri bütün dünyada ən iri törəmə ticarət birjalarının bütün davamlı müqavilə ticarət həcminin 18%-ni təşkil edir.
Aktivlərin strukturu üzrə, tokenləşdirilmiş ABŞ səhmləri müqavilə ticarət həcminin 55%-ni təşkil edir (keçən il isə qızıl əsas idi), xam neft davamlı müqavilələri isə əmtəə sahəsində liderlik edir.
SpaceX kimi tanınmış unikal şirkətlərin Pre-IPO səhmləri ən dinamik yeni ticarət növü olub. Yalnız 2026-cı ilin birinci yarısında, RWA ilə bağlı törəmə ticarət müxtəlif platformalara təxminən 1 milyard ABŞ dolları komissiya gətirib.
Real aktivlərin zəncirdəki tətbiqi sürətlə baş verir və ənənəvi maliyyə və tənzimləmə orqanlarının aktiv dəstəyi ilə qarşılanır. Robinhood xüsusi zəncirində tokenləşdirilmiş səhmlərin ticarət həcmi üçüncü rübdə 13 milyard ABŞ dollarını keçib, bunun 70%-dən çoxu ABŞ səhmlərinin adi bağlanma vaxtında baş verir; bütün şəbəkə üzrə spot ticarət həcmi təxminən 50 milyard ABŞ dollarıdır.
Zəncirdə 24/7 ticarət imkanlarının artması ilə, Nasdaq rəsmi olaraq dekabr ayında hər həftə beş gün, gündə 23 saat davamlı ticarət mexanizmini tətbiq edəcəyini elan etdi; ABŞ Securities and Exchange Commission (SEC) tokenləşdirmə səbəbindən 40 il ərzində ilk dəfə olaraq mülkiyyət agentləri sisteminin islahatını başlatdı; Coinbase də SEC-ə 24/7 səhmlərin davamlı müqavilə lisenziyasını aktiv şəkildə müraciət etdi.
Proqnoz bazarlarının komissiya gəlirləri illik müqayisədə 19 dəfə artıb
Şəkil: Proqnoz bazarları protokollarının komissiya gəlirləri 19 dəfə partlayış yaşayıb.
Proqnoz bazarları 2024-cü ilin ABŞ seçkiləri zamanı əsas diqqəti cəlb etdi və 2026-cı ilin üçüncü rübündə 55 milyard ABŞ dolları ticarət həcminə çataraq super sektor halına gəldi.
Hazırda ticarət həcminin tərkibində idman tədbirləri və mədəniyyət hadisələri əksərini təşkil edir, yalnız kripto aktiv qiymətləri ilə bağlı müqavilələrin nisbəti 15%-dən azdır.
Sektor bir neçə yüz yeni platforma ilə dolub, lakin ticarət həcmi hələ də Kalshi və Polymarket iki oligopol arasında yüksək dərəcədə mərkəzləşib. Ənənəvi maliyyə və internet nəhəngləri xarici əməkdaşlıq və strateji birləşmələr vasitəsilə sürətlə bazara daxil olurlar.
Coinbase və Robinhood, Kalshi ilə distribyutor əməkdaşlığı sayəsində yalnız ikinci rübdə təxminən 2 milyard dollar proqnoz bazarı gəliri əldə etdi; Robinhood, Rothera-nı özündə inkişaf etdirdi, DraftKings DKeX-i təqdim etdi, Meta Arena-nı işə saldı, Interactive Brokers ForecastEx-i təqdim etdi, Kraken isə birbaşa uyğunluq tələblərinə cavab verən Bitnomial ticarət mübadiləsini satın aldı.
Proqnoz bazarından əldə edilən komissiya gəlirləri 2026-cı ilin ikinci rübündə 1 milyard dolları keçəcək, üçüncü rübdə isə 1.5 milyard dolları aşacağı gözlənilir. Platforma, yüksək qələbə nisbətinə malik kombinasiyalar və müəssisə səviyyəsində hedging məhsulları təqdim etməyə davam etdikcə, bazar tələbi eksponensial şəkildə genişlənir.
Kripto ödəmə kartları ilə istehlak xərcləri illik üç dəfə artdı, üçüncü rübdə 3.4 milyard dolları keçdi
Şəkil: Kripto ödəmə kartları ilə istehlak xərcləri üç dəfə artaraq 3.4 milyard dollar yeni rübdə rekord qırdı.
2026-cı ilin birinci yarısında, bank kartı ilə ödənişlər, beynəlxalq pul köçürmələri və fiat valyutası ilə daxil-çıxış kanalları daxil olmaqla, qlobal kripto ödəmə sektoru 500 milyon dollardan çox ümumi gəlir yaratdı. Burada kripto kredit kartı biznesinin artım tempi ən diqqət çəkici oldu.
2026-cı ilin üçüncü rübündə, kart sahiblərinin faktiki ödəniş xərcləri illik üç dəfə artdı və müvafiq hesablaşma gəlirləri illik 100%-dən çox artdı. On-chain ödəniş xərcləri, 11 dəfə artan ticarət həcminin təsiri ilə 8 dəfə artdı; bu müddətdə ümumi komissiya dərəcəsi 25%-dən çox azaldı ki, bu da bazar rəqabətinin tam və yetkin olduğunu göstərir.
Ticarət ekosistemində, əksər ödənişlər Visa şəbəkəsi vasitəsilə həyata keçirilir, Visa isə yüngül aktiv strategiyası ilə qlobal standartın mütləq hökmranlığını təmin etdi.
Rəqib Mastercard isə bu il kripto ödəmə qapısı BVNK-nı tamamilə 1.8 milyard dollar dəyərində satın alaraq, təxminən 30 milyard dollar dəyərində stabil valyuta illik emal həcmini və 100-dən çox fiat valyuta hesablaşma lisenziyasını əldə etdi.
Bu tam sənaye zənciri vertikal inteqrasiya, Mastercard-a B2B beynəlxalq ticarət hesablaşma həcmini dərin şəkildə ələ keçirmək imkanı verdi, gələcək stabil valyuta yerli hesablaşma dövründə komissiya bölüşdürmə mübarizəsində əsas mövqeyini təmin etdi.
Bu gəlirləri kim ələ keçirir, kim isə son qalibdir?
Şəkil: Blokçeyn gəlirlərinin ələ keçirilməsi və sənaye liderlərinin bazar payı dəyişiklikləri
İctimai şirkətlərin bütün sənaye blokçeyn gəlirlərindəki payı 2022-ci ildən 7%-dən 2026-cı ilə 16%-ə qədər artdı.
Baxmayaraq ki, sənaye üzrə ümumi gəlirlər yüksək mərkəzləşmiş başlıqların toplanma xüsusiyyətini göstərir, lakin mərkəzləşdirilməmiş protokollar sahəsində, müxtəlif seqmentlərdə gəlir liderlərinin sıralaması hələ də kəskin dövri dəyişikliklər yaşayır.
İctimai şirkətlərin gəlir payı 2022-ci ildən 7%-dən 2026-cı ilə 16%-ə yüksəldi
Şəkil: İctimai şirkətlərin bütün sənaye blokçeyn gəlirlərindəki payı 7%-dən 16%-ə qədər artım
Getdikcə daha çox açıq ictimai şirkət əhəmiyyətli blokçeyn biznes gəlirləri əldə edir, bu da ictimai şirkətlərin bazardakı payının davamlı olaraq genişlənməsinə səbəb olur.
Bu artım bir tərəfdən müəssisələrin əsas işlərinin daxili miqyas artımından, digər tərəfdən isə ağırlıqlı kripto unikal IPO dalğasının (məsələn, Circle 2025-ci ildə ABŞ bazarına uğurla daxil oldu) birbaşa təsirindən irəliləyir.
Sənaye gəlirləri başlıca olaraq başlıqların Matushka effekti ilə xarakterizə olunur: ictimai şirkətlərin arasında, ilk altı nəhəng bütün seqmentin təxminən 60%-ni ələ keçirir; qeyri-ictimai özəl şirkətlər arasında isə, ilk bir neçə nəhəngin konsentrasiyası da 50%-i aşır.
Görünüşdə, token buraxılış protokollarının sənaye üzrə ümumi gəlirlərdəki payı 26%-ə düşüb, bu da 2020-ci ildən bəri tarixən ən aşağı səviyyədir. Lakin token satışlarının azalması və ictimai zəncirin qaz xərclərinin əhəmiyyətli dərəcədə azalması kimi təsirləri istisna etdikdə, on-chain protokolların real istifadəçilərin birbaşa ödənişlərində ələ keçirdiyi pay əslində tarixən ən yüksək səviyyədədir.
İctimai şirkətlərin gəlir payının davamlı artımını nə təşviq edir?
Şəkil: İctimai şirkətlərin blokçeyn gəlir payının artımını təşviq edən əsas katalizatorların analizi
İctimai şirkətlərin gəlir xəritəsinin genişlənməsinin motivasiyası əsasən üç əsas sütundan gəlir:
Birincisi, üç əsas ictimai şirkət qruplarının aydın şəkildə irəliləməsidir. 2025-ci ildə 30 kripto şirkətinin sıx bir şəkildə IPO-nu gözləyir, Circle isə flaqman lideri olaraq (2025-ci ildə 1.7 milyard dollar gəlir, 2026-cı ildə 2.7 milyard dolları keçməsi gözlənilir); 2020-ci ildə bazara daxil olan köhnə ənənəvi maliyyə nəhəngləri, ümumi payı az olsa da (təxminən 10%), lakin mütləq gəlir artımını təmin edən yeganə qrupdur; 2021-ci ildə IPO olan qrupda, Coinbase illik olaraq 70%-dən 90%-ə qədər əhəmiyyətli bir hissə təmin etdi.
İkincisi, mövcud ictimai şirkətlərin daxili artımı və geniş miqyasda birləşmələrdir. Son üç ildə ilk on nəhəng ictimai şirkət gəlirlərini ikiqat artırdı; eyni zamanda, nəhənglər aktiv bir şəkildə birləşmələr edərək uğurlarını genişləndirdilər: Mastercard BVNK-nı satın aldı, S&P Global OpenZeppelin-i satın aldı, SBI bitbank-ı satın aldı, Standard Chartered Zodia Custody-ni satın aldı və Circle Axelar-ı birləşdirdi.
Üçüncü diqqətəlayiq gizli inkişaf, Uoll Strit-in ən yüksək aktiv idarəetmə təşkilatlarının əsas protokol tokenləri və ekosistem aktivlərinə birbaşa sahib olmalarıdır.
Apollo Global Management 90 milyon MORPHO tokenini satın aldı və öz tokenləşdirilmiş özəl fondunu Morpho ilə borc təminatı olaraq tamamilə bağladı; BlackRock Uniswap ekosisteminə strateji investisiya etdi və UNI-ni yerləşdirdi, eyni zamanda UniswapX vasitəsilə BUIDL tokenləşdirilmiş fondunun on-chain uyğunluğunu təmin etdi; BlackRock, Apollo, Standard Chartered və SBI kimi daha dərin iştirak edənlər Circle-ın xüsusi zənciri Arc-da 740 milyon tokenin institusional satışını həyata keçirdilər.
Sənaye gəlirləri yüksək dərəcədə mərkəzləşmişdir: altı nəhəng lider spesifik seqmentlərin yarısını ələ keçirir
Şəkil: Bütün sənaye üzrə altı nəhəng lider spesifik seqmentlərin 50%-dən 60%-ə qədər yüksək mərkəzləşmə dərəcəsi
Bütün sənaye üzrə gəlir axını yüksək dərəcədə mərkəzləşmişdir.
İctimai şirkətlər arasında, Coinbase və Circle-in birgə 3.3 milyard dollar gəlir əldə etməsindən başqa, qalan gəlirlər üç əsas sənaye qrupuna yüksək dərəcədə mərkəzləşmişdir:
Birincisi, 20 milyard dollar dəyərində olan Bitcoin mədən şirkətləri. 2026-cı ilin birinci yarısında Bitcoin şəbəkəsi ümumilikdə 60 milyard dollar dəyərində blok mükafatları təqdim etdi, ictimai mədən şirkətləri bunun təxminən üçdə birini ələ keçirdi; ikincisi, təxminən 11 milyard dollar gəlir əldə edən ənənəvi maliyyə nəhəngləri, o cümlədən JPMorgan, BlackRock, CME, S&P Global, Visa və Robinhood; üçüncüsü, 6 milyard dollar gəlir yaradan ictimai mübadilə və market maker-lar, məsələn, Bullish, Gemini və Amber ilə SBI-nin Web3 biznes seqmenti.
Qeyri-ictimai özəl subyektlər arasında, gəlir də bir neçə əsas subyekt arasında bölüşdürülür:
Mərkəzləşdirilmiş mübadilələr və ticarət infrastrukturu, onların ümumi gəlirlərinin təxminən 40%-ni təşkil edir, 10-dan az başlıca CEX, özəl sektorda 30%-dən çox gəlir əldə etdi, Binance isə CEX-in ümumi komissiyalarının demək olar ki, yarısını ələ keçirdi. Market maker-ların öz ticarət gəlirlərini də hesaba alsaq, bu seqment 2026-cı ilin birinci yarısında 130 milyarddan 140 milyard dollar arasında inanılmaz nağd axın yaratdı.
Bundan əlavə, on-chain əyləncə qumar (məsələn, Stake.com) 9%-ni, aktiv idarəetmə, institusional broker və ETF xidmətləri 7%-ni, proqnoz bazarları 5%-ni, qeyri-ictimai PoW mədən və staking şəbəkələri təxminən 30% gəlir yaradır; token buraxılmamış protokollarda isə Telegram-a aid Fragment (birinci yarıda 180 milyon dollar gəlir) və Axiom (125 milyon dollar) on-chain ödəniş axınlarını idarə edir.
Xüsusi infrastruktur istisna edildikdə, token protokolları istifadəçi ödənişlərinin yüksək nisbətini ələ keçirir
Şəkil: İnfrastruktur istisna edildikdə, token protokollarının istifadəçi ödəniş gəlirlərindəki real ələ keçirdiyi pay
2026-cı ilin ilk üç rübündə, buraxılmış token protokollarının bütün sənaye üzrə ümumi gəlirlərdəki hesablanmış payı 26%-ə düşdü, bu da 2020-ci ildən bəri ən aşağı səviyyədir. Bu fenomeni başa düşmək üçün arxasındakı üç əsas məntiqi anlamaq lazımdır:
Birincisi, ənənəvi subyektlər və mərkəzləşdirilmiş nəhənglər daha çox stabil valyuta dövlət borc faizləri, mədən və staking kimi "törəmə digər gəlirlər" əldə edərək token protokollarının hesablanmış payını seyreltmişdir; ikincisi, istifadəçilərin birbaşa ödənişlərində, ictimai zəncirin ticarət qaz xərcləri 2021-ci ilin zirvəsindən 9%-dən indiki 3%-ə kəskin şəkildə düşmüşdür; üçüncüsü, bazar dalğalanma dövründə, müsbət nağd axın yarada bilən yeni protokolların token buraxma istəyi əhəmiyyətli dərəcədə azalmışdır, bir çox keyfiyyətli buraxılmamış protokollar gəliri bölüşdürmüşdür.
Əgər ictimai zəncirin qaz xərclərini və törəmə faizləri istisna etsək, yalnız istifadəçilərin birbaşa ödənişlərinə yönəlmiş saf tətbiq qat protokollarını analiz etsək, buraxılmış və ya buraxılmamış protokolların ələ keçirdiyi real gəlir payı əslində tarixən ən yüksək səviyyədədir.
Protokol komissiyaları qalibin hər şeyi ələ keçirməsi formasını alır, lakin başlıca sıralama davamlı dövr edir
Şəkil: Başlıca protokolların qalibin hər şeyi ələ keçirməsi effekti və illər üzrə sənaye gəlir liderlərinin dövri dəyişiklikləri
Mərkəzləşdirilməmiş protokollar sahəsində, Matushka effekti çox nəzərəçarpandır: ilk 20 protokol bütün şəbəkə üzrə istifadəçilərin birbaşa ödənişlərinin 60%-ni ələ keçirir.
Hazırkı fəaliyyət sürətinə əsasən, 2026-cı ildə 30 on-chain protokolunun illik komissiya gəlirləri 100 milyon dollar klubuna daxil olacaq.
Başlıq protokolunun biznes genişlənməsi əsasən iki əsas istiqamətdə irəliləyir: üfüqi ekosistem genişlənməsi (məsələn, Uniswap əsas böyümə mühərrikini Robinhood-a məxsus zəncirə yatırır, bu da ona üçdə iki komissiya gəliri gətirib); şaquli dərin dəyər qazma (məsələn, Jupiter DEX, müqavilə və kreditləşmə üçün bir pəncərə bağlamasını həyata keçirib, Polymarket müqavilə ticarətini və yerli sabit valyutanı genişləndirib, Pump.fun isə ticarət ön hissəsinə və cüzdanlara tamamilə uzanıb).
İlk iyirmilik siyahısında, Canton, Polymarket, Pons, edgeX, Titan Builder və Morpho güclü bir sonrakı impuls nümayiş etdirir; əvvəllər birinci yerdə olan, ildə 10 milyard ABŞ dollarından çox komissiya toplayan Meteora, hazırda doqquzuncu yerə düşüb.
Robinhood Zəncirinin İstifadəyə Verilməsi İlə Ekosistem Üzrə Üçüncü Yerdədir
Şəkil: Robinhood zəncirinin istifadəyə verilməsi ilə ekosistem üzrə komissiya paylarının üçdə biri.
Bir blok zəncirinin ümumi ekosistem dəyəri, həmin public zəncirin əsas ticarət qaz xərcləri ilə, onun üzərində yerləşdirilən bütün üst səviyyə mərkəzləşdirilməmiş tətbiqlərin yaratdığı komissiya cəminə bərabərdir.
2026-cı ilin üçüncü rübündə, Ethereum və Solana iki public zəncir ekosisteminin komissiya gəlirləri tarixdə ilk dəfə 50%-lik psixoloji həddi aşdı, public zəncir ekosisteminin çoxqütblü dövrünün tam gəlməsini elan etdi.
Robinhood 2023-cü ilin iyul ayında rəsmi olaraq istifadəyə verdiyi xüsusi maliyyə public zənciri (Robinhood Chain) güclü bir impuls nümayiş etdirir, yalnız bir neçə ay ərzində üçüncü rübdə bütün ekosistem komissiya payının 14%-ni ələ keçirərək Hyperliquid-i geridə qoyaraq bütün sektorda üçüncü ən böyük ekosistem qrupuna çevrildi.
Hyperliquid, Müqavilə Ticarətinin Liderinin Dövri Dönüşünü Bitirəcəkmi?
Şəkil: Hyperliquid müqavilə ticarətinin lider statusunun dövri dönüşü formalaşdırması.
Hyperliquid hazırda dünya üzrə ticarət həcmi və komissiya gəliri baxımından ən böyük onlayn müqavilə platformasıdır, həmçinin dYdX, Synthetix, GMX və Jupiter-dən sonra bu sahənin tarixində beşinci nəsil lideridir.
Ötən dövrün liderləri ilə müqayisədə, Hyperliquid daha dərin bir əməkdaşlıq maneəsi qurub: İnnovativ inkişafçı kodları (Builder Codes) və üçüncü tərəf əməliyyat bazarları (HIP-3 təklifi) vasitəsilə mənfəət paylaşımını həyata keçirərək, geniş miqyasda üçüncü tərəf ön hissələrinin daxil olmasına nail olub və xam neft, ABŞ səhmləri daxil olmaqla RWA aktivlərinin əhatə dairəsini əhəmiyyətli dərəcədə sürətləndirib.
Hal-hazırda, müstəqil üçüncü tərəf inkişafçıları və bazar komandalarının bölüşdürülməsi Hyperliquid platformasının ümumi komissiyasının 16%-ni təşkil edir və bu nisbət hələ də davamlı olaraq artır.
Hyperliquid, 2026-cı ildə davamlı iki il ərzində müqavilə DEX komissiya lideri statusunu qorumaq üzrə sənaye rekordunu qırmağa hazırlaşır, bazar payı isə azalmır, əksinə artır. Bu, sektorda dərin düşüncələrə səbəb olub: Hyperliquid, keçmişdə hər dövrün liderinin dəyişməsi dövrünü qırırmı?
Morpho, Sektorun Kreditləşmə Dibi İlə Güclü Dayanıqlılıq Göstərir
Şəkil: Morpho-nun kreditləşmə bazarında ümumi kreditləşmə dövründəki dayanıqlığı.
Mərkəzləşdirilməmiş kreditləşmə sahəsində, lider protokol Aave-in işinin daralması ilə bütün sektorun istifadəçiləri tərəfindən ödənilən kreditləşmə komissiyaları illik olaraq kəskin şəkildə yarıya enib.
Ancaq, kreditləşmə sahəsində ikinci yerdə olan Morpho, dövri dayanıqlılıq nümayiş etdirir, üçüncü rübdə komissiya gəliri 62 milyon ABŞ dollarına yüksəlib. Bu gəlirin əksəriyyəti Morpho platformasına daxil olan peşəkar risk kuratorları (məsələn, Steakhouse Financial və Gauntlet) tərəfindən incə maliyyə idarəçiliyi ilə ələ keçirilib.
Bununla yanaşı, Aave, ikinci rübdə baş verən ciddi təhlükəsizlik likvidlik şokundan sonra maliyyə cəlb etmədə əhəmiyyətli çətinliklərlə üzləşib, hazırda yavaş bir etimad bərpa mərhələsindədir. İki başlı kreditləşmə protokolu, tokenləşdirilmiş ABŞ dövlət borcu və kreditə bağlı RWA aktivlərinin girov hüququ ətrafında tam mübarizə aparır.
Kapital Bazarı Gəlir Yaranan Layihələri Necə Qiymətləndirir?
Şəkil: İkinci dərəcəli kapital bazarının müxtəlif blok zənciri gəlir yaradan subyektlərin qiymətləndirmə çərçivəsi.
Bütün sektorda yaranan blok zənciri gəlirlərinin təxminən 40%-i ikinci dərəcəli bazarda dövriyyə edən tokenlər və ya siyahıya alınmış səhmlər vasitəsilə açıq investorlar tərəfindən ələ keçirilə və investisiya edilə bilər.
Token investisiya sahəsində, token sahiblərinə real dəyər paylanması (istər onlayn dividendlər, istərsə də komissiya geri alım və məhv etmə yolu ilə) 2026-cı ildə aktivlərin gəlir dərəcəsi və qiymətləndirmə nisbətini müəyyən edən ən vacib amil halına gəlib.
Dividendlə token indeksləri il ərzində Bitcoin-dan 82% daha yaxşı performans göstərib, eyni zamanda tətbiq qatının protokollarının icma ilə bölüşdüyü komissiyaların ümumi məbləği tarixən ən yüksək səviyyəyə çatıb.
Qiymətləndirmə nisbətləri baxımından, açıq şəkildə siyahıya alınmış birja və internet brokerlərinin satış nisbəti, dividendlə DeFi protokolları və istehlak səviyyəsində protokollar arasında yerləşir; public zəncir infrastrukturu isə hələ də çox yüksək qiymətləndirmə üstünlüyünə malikdir, satış nisbətləri ümumiyyətlə 2000 dəfə civarında astronomik rəqəmlərdə qalır.
Siyahıya alınmış şirkətlər arasında, müxtəlif stabil nağd axınlarına malik olan müəssisələr uzunmüddətli qaliblərdir. Robinhood ən parlaq ulduz səhmi halına gəlib, 2025-ci ilin birinci rübündən etibarən blok zənciri gəlirinin payı 20%-30% arasında davamlı olaraq qalır; siyahıya alınmış mədən şirkətləri isə yüksək performanslı AI hesablama mərkəzlərinə sürətli keçid edərək, ardıcıl illərdə iki rəqəmli yüksək gəlir əldə ediblər.
Dividendlə Paylanma İcra Edən Token Protokolları 2026-cı İldə Bitcoin-dan Xeyli Yüksək Performans Göstərir
Şəkil: Token sahiblərinə dividendlə paylanma həyata keçirən protokolların aktivləri Bitcoin-in qiymətindən əhəmiyyətli dərəcədə daha yaxşı performans göstərir.
Biz 2021-dən 2026-ya qədər tokenlərin ikinci dərəcəli bazar performansına təsir edən 60-dan çox potensial amili sistematik olaraq geri test etdik və kəmiyyət analizini apardıq.
Empirik məlumatlar açıq şəkildə göstərir ki, sahiblərə real dəyər paylanması (dividend paylanması) blok zəncirində tokenlərin bütün sektorda əhəmiyyətli dərəcədə daha yaxşı performans göstərməsinin ən əsas statistik əhəmiyyətli amilidir.
Son bir neçə il ərzində tokenlərin Bitcoin-dan daha yaxşı performans göstərməsi nadir hallarda baş verib; lakin 2026-cı ildə, istər bazar dəyərinə görə, istərsə də bərabər çəkili "dividend token indeksi" əhəmiyyətli dərəcədə Bitcoin-dan daha yaxşı bir bazar performansı nümayiş etdirir.
Qalan adi amillər ya "dəyər paylanması"nın törəmə alt qruplarıdır (məsələn, token geri alım və məhv etmə mexanizmi və ya protokol komissiya yaratma qabiliyyəti), ya da statistik testlərdə sıfır əlaqəlilik göstərir.
2026-cı ilin üçüncü rübünə qədər, token sahiblərinə nağd axın dividendləri həyata keçirən protokolların sayı rekord 283-ə çatıb, onların dividendləri protokolun ümumi komissiyasının nisbəti də tarixən ən yüksək səviyyəyə çatıb.
Siyahıya Alınmış Birjalar və Brokerlərin Qiymətləndirmə Nisbətləri Dividendlə DeFi və İstehlak Protokolları Arasında Yer Alır
Şəkil: Siyahıya alınmış birjalar və brokerlərin satış nisbətinin DeFi və istehlak protokollarının qiymətləndirmə nisbətləri ilə müqayisəsi.
Kapital bazarı müxtəlif aktiv formalarına tamamilə fərqli qiymətləndirmə nisbətləri verir:
Siyahıya alınmış şirkətlər arasında, Coinbase-in satış nisbəti təxminən 8 dəfə, Robinhood 17 dəfə, Gemini və eToro isə daha aşağı, təxminən 3 dəfədir.
İstehlak səviyyəsində zəncir protokollarının qiymətləndirmə nisbətləri ümumiyyətlə 6-10 dəfə arasında olur, bu da onların ələ keçirilən komissiyaların əksər hissəsini sahiblərə birbaşa paylama xüsusiyyətini açıq şəkildə əks etdirir.
DeFi sahəsində, dəyər dividendi həyata keçirən protokolların qiymətləndirmə nisbətləri nisbətən daha aşağıdır; burada mərkəzləşdirilməmiş spot birjalar (DEX) və mərkəzləşdirilməmiş kreditləşmə protokollarının satış nisbətləri ən aşağı səviyyədədir.
Public zəncir infrastrukturu isə ekstremal qiymətləndirmə xüsusiyyətləri nümayiş etdirir: əgər birbaşa ticarət xərcləri ilə hesablanırsa, qiymətləndirmə nisbəti 2000 dəfə qədər yüksəlir; əgər sahiblərə paylanan dəyər əsasında qiymətləndirilirsə, qiymətləndirmə səviyyəsi tədricən adi tətbiq qatları ilə bərabərləşir.
Maliyyə Məlumatlarının Miqdarına Nisbətən, Lider Protokollar Siyahıya Alınmış Şirkətlərin Xidmət Gəlirlərini Üstələyir
Şəkil: Maliyyə məlumatlarının miqdarına nisbətən lider protokolların xidmət gəlirlərini üstələməsi.
Açıq mənbə kodu və əsas blok zəncir infrastrukturu ilə yüksək maliyyə dövriyyəsi effektivliyi, qabaqcıl mərkəzləşdirilməmiş protokolların çox aşağı kapital xərcləri ilə inanılmaz komissiya gəlirləri əldə etməsini nümayiş etdirir.
Bəzi yüksək gəlirli protokollar heç vaxt xarici səhmdar maliyyəsi həyata keçirməyib, lakin heyrətamiz nağd axınları yaradıblar: Hyperliquid son 12 ayda (TTM) 939 milyon ABŞ dolları komissiya ələ keçirib, Fragment isə 378 milyon ABŞ dolları.
Ənənəvi açıq siyahıya alınmış şirkətlər arasında, birjalar, brokerlər, aktiv idarəetmə müəssisələri və sabit valyuta buraxanlar hər bir dollar maliyyə cəlb etdikdə, illik gəlir orta hesabla 1.1 dəfədir; lakin kapital xərcləri yüksək olan Bitcoin mədənçiləri yalnız 0.4 dəfədir (ənənəvi məlumat aktivləri şirkətləri arasında orta isə 0.07 dəfədir).
Bununla yanaşı, qeyri-siyahıya alınmış mərkəzləşdirilmiş nəhənglər (məsələn, Binance) bu nisbətin 2.3 dəfə olacağı gözlənilir; public zəncir infrastrukturu isə geniş token dövriyyə dəyəri səbəbindən, kapital effektivliyi göstəriciləri tətbiq qatları və müəssisə varlıqlarından xeyli aşağıdır.
Gələcək Sektor Gözləntiləri: Nələri Gözləyə Bilərik?
Şəkil: 2027-ci ildə blok zənciri sektorunun gəlir bərpa yolu və proqnoz əsas müşahidə mövzuları.
Blokçeyn alt quruluşlarının performansının geniş miqyasda artması, tənzimləmə uyğunluğu ilə bağlı qeyri-müəyyənliyin tədricən azalması və ənənəvi nəhənglərin sürətlə bazara daxil olması ilə birlikdə, bütün sektorun gəlirləri bu dövrün de-leveragingindən sonra 2027-ci ildə yenidən yüksəliş yoluna qayıtmağı gözləyir.
Köhnə Tendensiyaların Davamı: Gələcəkdə Diqqət Yetirilməli Üç Əsas İnkişaf Teması
Biz gözləyirik ki, bu hesabatda izah olunan əsas tendensiyalar gələcək bir neçə rüb ərzində dərinləşməyə davam edəcək:
Blokçeyn alt infrastrukturunun daha da genişlənməsi, daha çox üst səviyyə tətbiqlərin kommersiyalaşma döngəsini tamamlamağa imkan verəcək, lakin infrastrukturun öz gəlir nisbəti struktural azalma tendensiyasını davam etdirəcək.
Aydın qlobal tənzimləmə qanunlarının dəstəyi və aktiv tokenləşdirmə dalğasının təsiri ilə, institusional qəbul və real iqtisadi istifadə halları üzrə gəlir nisbəti sabit şəkildə artacaq.
Ənənəvi açıq səhmdar nəhənglər lisenziya və uyğunluq üstünlüklərindən istifadə edərək, qlobal on-chain gəlirlərini strateji şəkildə artırmağa davam edəcəklər.
Bu əsasda, gələcəkdə üç əsas sərhəd mövzusu böyük partlayış potensialı və strateji müşahidə dəyəri daşıyır:
Birincisi, artıq müəyyənləşmiş inkişaf xəttidir: on-chain real vaxt məlumatları, ənənəvi hedge fondların artıq Alpha əldə etməsi üçün yeni bir müqəddəs çəllək halına gəlir.
İkincisi, kəskin müzakirələrə açıq sərhəd araşdırmadır: müstəqil AI ağıllı varlıqların idarə etdiyi "maşın mənşəli iqtisadiyyat", həqiqətən də trilyon dollarlıq on-chain real gəliri partlada bilərmi?
Üçüncüsü isə, dərin sənaye yenidənqurmasıdır: token forması getdikcə ənənəvi səhmlərin qanuni hüquq xüsusiyyətlərini daşıyır, ənənəvi səhmlər isə tədricən tokenlərin on-chain 24/7 dövriyyə xüsusiyyətlərinə daxil olur.
On-Chain Məlumatlar Yeni Alpha Olur: ABŞ Səhmləri Bağlı İkən RWA Davamlı Müqavilələri İlk Qiymət Siqnalları Təqdim Edir
Şəkil: Gələcəkdə blokçeyn gəlirlərinin inkişafını sürətləndirən üç əsas sərhəd mövzusu
Şəkil: ABŞ səhmləri bağlı ikən on-chain RWA davamlı müqavilələrinin ənənəvi xam neft müqavilələrinin qiymət siqnalları
Şəkil: Həftə sonu bağlı ikən Hyperliquid on-chain xam neft davamlı müqavilələrinin CME açılış boşluğuna dəqiq qiymətləndirməsi
Hər zaman fəaliyyət göstərən RWA davamlı müqavilələri və mərkəzləşdirilməmiş proqnoz bazarları, qlobal kapital bazarlarına bənzərsiz qeyri-ticarət dövrü və Pre-IPO ön qiymət siqnalları təqdim edir.
Həftə sonu ənənəvi ticarət mərkəzləri bağlı ikən, Hyperliquid-dəki xam neft davamlı müqavilələri, Orta Şərqdə baş verən geosiyasi münaqişələrə sürətlə reaksiya verərək, CME-nin bazar açılış boşluğunun 87% -dən 97%-ə qədər dəqiq şəkildə yerinə yetirildi.
Pre-IPO qiymətləndirmə sahəsində, SpaceX-in on-chain tokenləşdirilmiş səhmləri ABŞ səhmləri üçün rəsmi IPO müraciətindən 7 ay əvvəl on-chain-da son dərəcə aktiv ticarət ədalətli qiymətini formalaşdırdı.
Wall Street-in sərt likvidlik standartlarına görə, bu on-chain bazarlar hələ də gənc görünür, lakin onların yaydığı ilkin siqnallar ənənəvi maliyyə tərəfindən ciddi şəkildə diqqət çəkdi: Bloomberg artıq Hyperliquid-in RWA müqavilələrinin qiymətləri və stabilcoin məlumatlarını tamamilə Bloomberg terminalına inteqrasiya etdi.
On-Chain Məlumatlar İctimai Kripto Şirkətlərin Maliyyə Hesabatlarının Proqnozlaşdırılmasında Güc Verir
Şəkil: On-chain istifadəçi ödəniş məlumatlarının ictimai kripto şirkətlərin rüblük maliyyə hesabatlarının proqnozlaşdırma qabiliyyəti
Blokçeyn ekosisteminə yüksək dərəcədə asılı olan ictimai şirkətlər üçün, açıq və şəffaf on-chain məlumatlar, analitiklərin onların rüblük maliyyə nəticələrini proqnozlaşdırması üçün demək olar ki, mükəmməl bir ilkin vasitə təqdim edir və tez bir zamanda Wall Street tədqiqat hesabatlarının standart analiz alətinə çevrilir.
Coinbase üçün, on-chain istifadəçilərin birbaşa ödəniş məlumatlarına əsaslanan sadə regresiya modeli, 2025-ci ildən etibarən onun rəsmi gəlir proqnozunun səhvini orta hesabla 2%-dən azdır; CoinMetrics və Messari tərəfindən yayımlanan qiymətləndirmə səhvləri illərlə aşağı bir rəqəm səviyyəsində saxlanılır.
Circle üçün, onun USDC-nin on-chain real vaxtda buraxılması və məhv edilməsi tamamilə açıq və şəffafdır, bu da tədqiqat institutlarının onun dövlət istiqrazı rezervlərinin faiz gəlirlərini proqnozlaşdırma səhvini 1%-dən aşağı saxlayır.
Bitcoin mədənçiləri üçün, bütün şəbəkə mədən çətinliyi, blok mükafatı, əməliyyat haqqı və mədən hovuzu ünvanları real vaxtda on-chain-a yerləşdirildiyi üçün, analitiklər mədən şirkətlərinin aylıq fəaliyyət hesabatları açıqlanmadan əvvəl, güc qiyməti və real güc vasitəsilə onların rüblük mədən xalis gəlirlərini dəqiq şəkildə geri çıxara bilirlər.
Proqnoz bazarları daha da irəliləyərək, birbaşa ictimai şirkətlərin rüblük əsas maliyyə göstəriciləri ətrafında törəmə müqavilələr açmışdır, Chicago Options Exchange (CBOE) və Robinhood artıq SEC tərəfindən tənzimlənən şirkət maliyyə hesabatı proqnoz müqavilələrini təqdim etdiklərini elan ediblər.
Maşın Mənşəli İqtisadiyyat On-Chain Gəlirlərinin Yeni İdarəetmə Motoru Olacaqmı?
Şəkil: Müstəqil AI ağıllı varlıqlar və maşın mənşəli iqtisadiyyatın on-chain gəlir potensialı və çətinlikləri
BlackRock "Maşın Mənşəli İqtisadiyyat" hesabatında qeyd edir ki, süni intellekt (AI) rəqəmsal aktivlərin ən böyük potensial tələbatçısı halına gəlir, əsasən ağıllı varlıqlar arasında müstəqil mikro ödənişlər və mərkəzləşdirilməmiş hesablama ticarət şəbəkələrinə əsaslanır.
Lakin indiyə qədər, AI-nin blokçeyn infrastrukturundakı real kommersiya çevrilmə miqyası hələ də çox məhduddur: 2026-cı ilin ilk üç rübündə, AI konsepsiyasına aid on-chain istifadəçilərin birbaşa ödənişləri yalnız təxminən 200 milyon dollar təşkil edir, ümumi hələ də başlanğıc araşdırma mərhələsindədir.
Bizim "İnam Xərcləri Teoriyası 2.0"-da vurğuladığımız kimi: maşın intellektinin xərcləri sıfıra yaxınlaşdıqca, bütün iqtisadi sistemin boğulma nöqtəsi "etibarlı yerləşdirmə kanalları" (şəxsiyyət sübutları, məlumat hüquqları, icra strategiyaları və on-chain dərhal hesablaşma daxil olmaqla) istiqamətinə keçir.
Ağıllı varlıqların mikro ödəniş kanalları 2026-cı ildə yüksək tezlikli kiçik ödənişlərin alt texnologiya təsdiqini həyata keçirdi, lakin əsas ticarət ssenarilərində, əsas ağıllı varlıq çərçivələri artıq ənənəvi kredit kartı şəbəkələrinə sürətlə inteqrasiya olunub; blokçeyn hesablaşma kanalları, ənənəvi ödənişlərin əhatə edə bilmədiyi yüksək uyğunluq sürtünmə sahələrinə (məsələn, beynəlxalq böyük məbləğli hesablaşma və bank xidmətindən istifadə etməyən kənar bazarlar) geri çəkilə bilər.
Mərkəzləşdirilməmiş hesablama və törəmə məhsul sahəsində, mərkəzləşdirilməmiş AI hesablama və mühakimə şəbəkələri bu il təxminən 7 milyon dollar müqavilə haqqı gəliri yaratdı (məsələn, USD.AI 300 milyon dollardan çox hesablama kredit axını topladı); CME oktyabr ayında NVIDIA H100 və B200 hesablama müqavilələrini təqdim etdi, Kalshi-nin baş icraçı direktoru daha cəsarətli proqnoz edir ki, hesablama törəmə məhsul bazarının miqyası 2030-cu ildə 100 trilyon dolları aşacaq.
Tokenlər Getdikcə Səhmlərin Xüsusiyyətlərini Daşıyır, Ənənəvi Səhmlər isə Token Xüsusiyyətlərinə Daxil Olur
Biz hesab edirik ki, on-chain kapital formalaşdırma mexanizmi tamamilə yetkin bazara doğru tarixi bir dönüş nöqtəsindədir, iki qarşılıqlı əlaqəli inkişaf tendensiyası tokenlər və ənənəvi səhmlərin sərhədini birləşdirməkdə sürətlə irəliləyir:
Bir tərəfdən, tokenlərin səhmləşməsi: daha çox token protokolu boş iqtisadiyyat vədindən çıxaraq, token sahiblərinə ənənəvi səhmlərlə bənzər əhəmiyyətli qanuni hüquq təminatları təqdim etməyə başlayır (məsələn, yuxarıda qeyd olunan ikinci dərəcəli bazarda geniş şəkildə tələbat görən on-chain real pul axını dividendləri və geri alım mexanizmləri).
Digər tərəfdən, ənənəvi səhmlərin tokenləşdirilməsi: ənənəvi səhmlər bazarı, kripto mənşəli tokenlərin texnoloji xüsusiyyətlərini sürətlə qəbul edir, 24/7 on-chain dərhal hesablaşma, proqramlaşdırıla bilən avtomatlaşdırılmış dividendlər və problemsiz sərhəd keçid uyğunluğu üzrə tam araşdırma aparır.
Nəticə və Gözləntilər
2025-ci ilin boğa bazarının sona çatması, eyni zamanda blokçeyn sektorunun hesablanan ümumi gəlirlərinin tarixi yüksək nöqtəsini təşkil edir. Lakin dərin dövr de-leveragingindən sonra, bütün sektorun ümumi gəlirləri 2026-cı ilin üçüncü rübündə əvvəlki dövrlərlə müqayisədə sabit bir artım yaşayacaq, il ərzində 100 milyard dollar həddinə çatacaq.
Sektorun geniş miqyasda geri çəkilməsi görünüşünün arxasında, institusional qəbul və real iqtisadi istifadə halları üzrə dərin şəkildə bağlı olan real gəlirlər sürətlə yüksəlir və 2026-cı ildə bütün sektorun 30% gəlir payını ələ keçirir. Bu tarixi dönüş, ənənəvi Wall Street maliyyə institutlarının alt infrastrukturdan, aralıq proqramlardan tətbiq qatına qədər tam spektrli nüfuzunu və səhmlərini əhatə edir.
Müsbət kommersiya dönüşümünü həyata keçirən protokolların sayı artmaqdadır, daha da vacib olanı, sahiblərə real pul axını dividendləri təqdim edən protokolların sayı tarixən rekord qırır; 2026-cı ildə, bu cür dividendləri olan aktivlərin təyini, Bitcoin və əsas bazarları əhəmiyyətli dərəcədə üstələmək üçün yeganə müvəffəqiyyət açarıdır.
Gələcəyə baxdıqda, aydın qlobal tənzimləmə mühiti, kütləvi tokenləşdirilmiş keyfiyyətli aktivlər və ikinci bazar qiymətləndirmə alt səviyyələrinin birgə rezonansı ilə, blokçeyn sektorunun gəlirləri gələcək bir neçə rübdə struktural güclü bir sıçrayış yaşayacaq.
Bu, ənənəvi maliyyə ilə kripto dünyasının tamamilə sürətlə birləşməsinin ən canlı təsviridir: on-chain real vaxt məlumat analizi artıq bir lüks deyil, bu yeni kapital dövründə hər bir ciddi investorun mütləq yaşama bacarığıdır.
Biz Blokçeyn Sektorunun Gəlirlərini Necə Hesablayırıq
Statistika Standartları və Hesablama Sahəsi
Bu hesabat, blokçeyn alt infrastrukturuna əsaslanan işlərə və davamlı kommersiya gəliri əldə edən müəssisələrə və mərkəzləşdirilməmiş protokollara ciddi şəkildə fokuslanır:
Hesablama sahəsi ilk növbədə istifadəçilərin birbaşa ödədiyi xidmət haqqını əhatə edir: on-chain-da baş verən əməliyyat və mübadilə haqqını (məsələn, Uniswap-da token mübadiləsi və ya Ethereum əsas şəbəkəsində köçürmə) və mərkəzləşdirilmiş xidmət təminatçılarına ödənilən haqları (məsələn, mərkəzləşdirilmiş ticarət mərkəzlərinin ticarət komissiyaları və ya institusiyaların təhlükəsiz mühafizə haqqı) əhatə edir.
İkincisi, blokçeyn ekosisteminə sıx bağlı digər törəmə gəlirləri əhatə edir: PoW blok mükafatı, PoS doğrulayıcı düyünlərinin staking gəlirləri və institusiyaların stabilcoin qanuni rezervlərini ABŞ dövlət istiqrazlarına yerləşdirərək əldə etdiyi faiz gəlirləri.
Bu hesabatın əsas diqqəti makro qlobal ölçü, əsas struktur inkişaf tendensiyaları və alt əsas güc amillərinə yönəlib. Token sahiblərinin və ya dövlət xəzinələrinin dəyər tutumu yalnız zəruri şəkildə nəzərdən keçirilir, spesifik müəssisə mikro xərcləri və xalis mənfəət marjaları bu hesabatın hesablanma sahəsinə daxil deyil.
Kateqoriya Çərçivəsi və Əsas Təriflər
Bu hesabatın kateqoriya standartları DeFiLlama, TokenTerminal, CoinGecko və Messari kimi beynəlxalq əsas məlumat analizi platformalarının sənaye kateqoriyaları ilə birləşdirilmişdir, bütün ekosistemi altı əsas sektora dərinləşdirir: blokçeyn alt infrastruktur, aralıq proqramlar, mərkəzləşdirilməmiş fiziki infrastruktur (DePIN), DeFi və maliyyə, cüzdan qarşılıqlı əlaqə və istehlakçı tətbiqləri.
Gəlirlərin toplanması səviyyəsində, hesabat iqtisadi istifadə hallarının real mənbələrinə görə dörd əsas ölçüyə uyğun olaraq xəritələnir: ənənəvi institusional qəbul, real iqtisadi istifadə halları, blokçeyn mənşəli tətbiqlər və alt infrastruktur.
Müxtəlif sahələrdəki təkrarlanan gəlirlərin dəqiq aradan qaldırılması həyata keçirilib: məsələn, Apollo özəl investisiya fondunun blokçeyn tokenləşdirilmiş kredit fondlarında qazandığı gəlir, müəssisələrin qəbul etdiyi ölçü kimi hesablanır, real iqtisadiyyat ölçüsünə daxil edilmir; eyni şəkildə, Visa-nın sabit valyuta kredit kartı şəbəkəsində əldə etdiyi hesablaşma gəlirləri yalnız müəssisə ölçüsünə daxil edilir ki, bu da məlumatların şişirdilməsinin qarşısını alır.
Məlumat mənbələri və tədqiqat metodları
Bu hesabatın məlumat monitorinq şəbəkəsi 2020-ci ildən 2026-cı ilin üçüncü rübünə qədər aktiv olan 2621 mərkəzləşdirilməmiş protokolu və dünya üzrə 104 açıq səhmdar şirkətin rəsmi audit edilmiş rüblük maliyyə hesabatı açıqlama məlumatlarını əhatə edir.
Tədqiqat qrupu blokçeyn üzərindəki ikili hesablamalar problemini (məsələn, Layer 2-nin Layer 1 açıq blokçeynə hesablaşma zamanı baş verən təkrarlanan ödənişlərin çıxarılması) həll etməyə diqqət yetirib və market maker-lərin özləri tərəfindən əldə edilən gəlirləri mərkəzləşdirilmiş ticarət mübadiləsi istifadəçilərinin ticarət komissiyalarından ciddi şəkildə ayırıb təmizləyib.
Köhnə məlumat mənbələri Allium, DeFiLlama, Dune, TokenTerminal kimi əsas blokçeyn analiz platformalarını əhatə edir və şirkətlərin audit edilmiş tənzimləmə bəyanatları ilə sistematik şəkildə kəsişmə kalibrlənməsi aparılır ki, bu da qlobal məlumatların obyektivliyini, dəqiqliyini və etibarlılığını təmin edir.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Spark üçüncü çeyrekte kredit bazar payını 13.2%-ə qaldırdı, xalis gəlir 30% azaldı

USDD Güclü Xəzinə Performansı, Əsas Göstəricilərdə Artım və Ekosistem Genişlənməsi Hesabat Verir

Morpho RWA depozitləri 2 milyard dolları keçdi, kreditlər 900 milyon dollara yaxınlaşır

Birch Hill 400 min ABŞ dolları dəyərində toxum mərhələsi maliyyələşdirməsini tamamladı, Multicoin Capital liderlik etdi

Yeni TGE dalğası gəlir? 19 layihə dördüncü rübdə sıx şəkildə təqdim oluna bilər
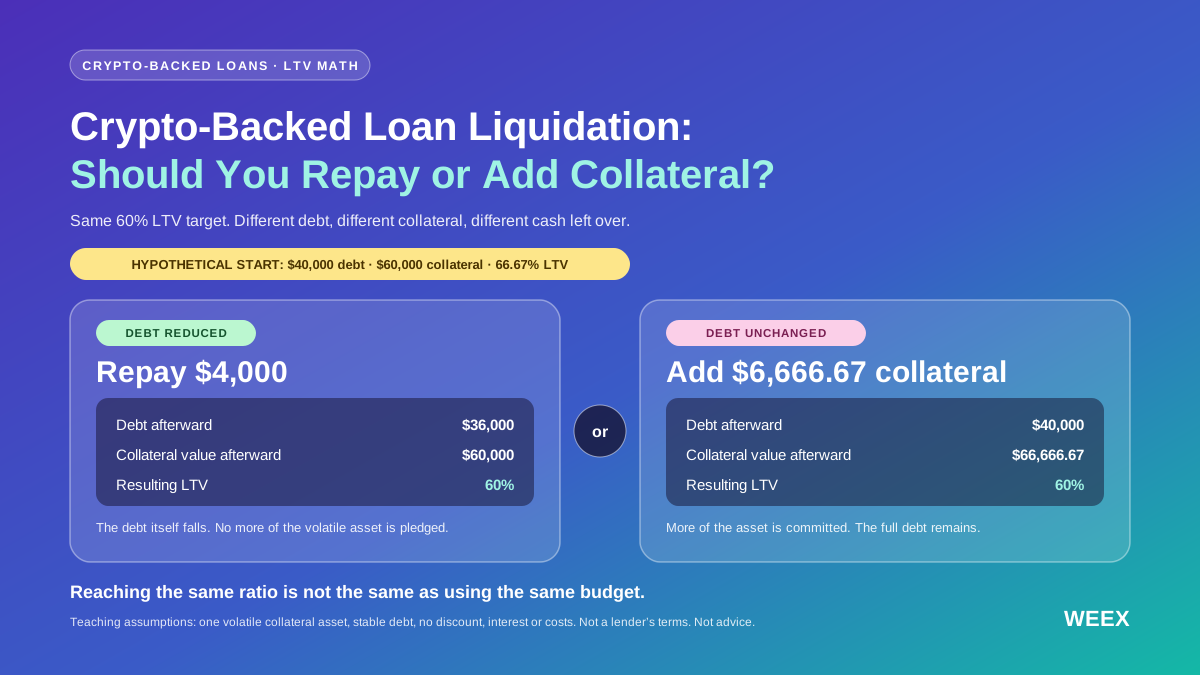
Kripto ilə təmin edilmiş kreditin likvidasiyası: borcu ödəməli, yoxsa girovu artırmalı?
Kripto ilə təmin edilmiş kreditin likvidasiyası ilə üzləşmisiniz? Eyni büdcə, LTV hesablamaları, stress-testlər və qorunma limitləri ilə borcun ödənilməsini girovun artırılması ilə müqayisə edin.

Kim tokenləşdirilmiş səhmləri saxlayır? Kiçik investorların sayı çoxdur, amma aktivlər yüksək dərəcədə mərkəzləşib

DeFi-də stabilcoin depozitləri 24 milyard dollara çatdı

Beş DeFi layihəsi izləmə siyahısına daxil edildi: Sıralı xəzinələrdən onlayn daimi sifariş kitabına

[Məqalə] Robinhood Chain, meme coin dalğası bitdi, amma inkişaf davam edir

Həftəlik Xülasələr | Qızıl 4000 dolların altına düşdü, a16z Crypto a16z Frontier adlandırıldı

Lido, Turbulence Controls mexanizmini ekstrem hadisələrə qarşı təqdim edir

Robinhood səhmlərinin tokenləri Morpho kredit bazarına daxil oldu

DeFi Qazanc Bələdçisi: Diqqətəlayiq 5 Potensial Layihə

Ledger Wallet kriptovalyuta kredit funksiyasını təqdim edir, cbBTC və wBTC ilə USDC, USDT borc almağa imkan tanıyır

Morpho P2P sifariş funksiyası istənilən borc aktivini dəstəkləyir
Lido-nun təklif etdiyi çıxışlar borcalanların girovları ilə kredit verənləri ödəyəcək

Beş DeFi layihəsi izləmə siyahısına daxil edildi: Sıralı xəzinələrdən zəncir üzərindəki daimi sifariş kitabına
DefiLlama və Trueo Protokol Gəlirləri və Zəiflik Ehtimalı Bazarını İstifadəyə Verdi

3 həftədə 800 milyon dollar cəlb edildi, lakin vəsaitin 80%-i "dincəlir": OUSD-nin "nəhənglər oyunu" nə qədər real tələbat var?

Ödəniş açarı istifadəyə verildikdən sonra UNI-nin dəyər artımı hələ də davam edəcəkmi?

Bitcoin Sahibləri Base-də Kredit Həcmini Tarixən Yüksək Səviyyəyə Qaldırdı

AI Agent-lərin onlayn xərcləməsi nədə çətindir?

Robinhood Chain Meme valyutası ticarətinin populyarlığı azalır, zəncirdəki vəsaitlər stabil valyuta kreditlərinə yönəlir

Lido Fallback Exits mexanizmini təqdim edir, borc verənlərin girovları çıxarmasına dəstək verir
Kripto cüzdanları DeFi mərkəzlərinə genişlənir, mübadilələr və gəlirlər tətbiqdə həyata keçirilir
Təşkilat hesablamasından açıq ekosistemə: Canton, Robinhood Chain-in inkişaf yolunu təkrarlaya biləcəkmi?

Stabil kriptovalyutaların buraxılış dəyərini şişirdirik, lakin yerli maliyyə xidmətlərinin gücünü kiçildirik
Morpho Brian Foster-i bazar genişləndirilməsi üzrə rəhbər təyin etdi

Ethena-nın USDe dəstəyi 51.2% kreditləşməyə ayrılıb
Spark üçüncü çeyrekte kredit bazar payını 13.2%-ə qaldırdı, xalis gəlir 30% azaldı
USDD Güclü Xəzinə Performansı, Əsas Göstəricilərdə Artım və Ekosistem Genişlənməsi Hesabat Verir
Morpho RWA depozitləri 2 milyard dolları keçdi, kreditlər 900 milyon dollara yaxınlaşır
Birch Hill 400 min ABŞ dolları dəyərində toxum mərhələsi maliyyələşdirməsini tamamladı, Multicoin Capital liderlik etdi
Yeni TGE dalğası gəlir? 19 layihə dördüncü rübdə sıx şəkildə təqdim oluna bilər
Kripto ilə təmin edilmiş kreditin likvidasiyası: borcu ödəməli, yoxsa girovu artırmalı?
Kripto ilə təmin edilmiş kreditin likvidasiyası ilə üzləşmisiniz? Eyni büdcə, LTV hesablamaları, stress-testlər və qorunma limitləri ilə borcun ödənilməsini girovun artırılması ilə müqayisə edin.
Mündəricat
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


