
Kripto ilə təmin edilmiş kreditin likvidasiyası: borcu ödəməli, yoxsa girovu artırmalı?

 Google-da bizi seçin


Kripto ilə təmin edilmiş kreditin likvidasiyası: ödəməli, yoxsa girovu artırmalı?
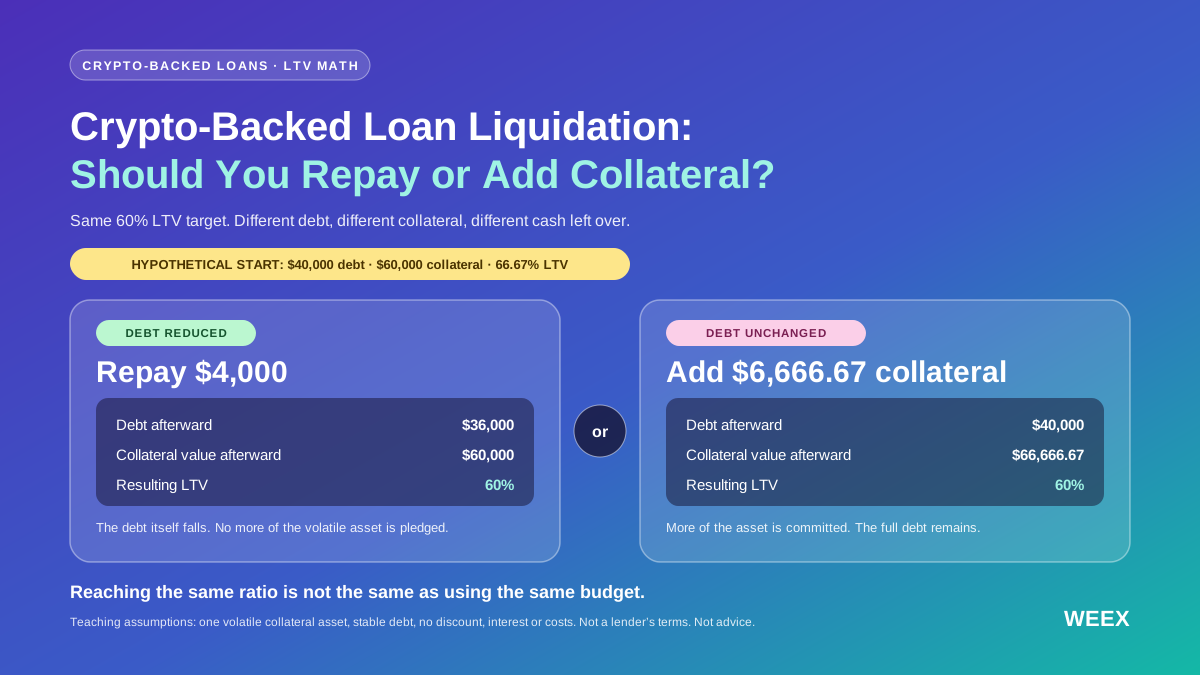
Kripto ilə təmin edilmiş kreditin bir hissəsini ödəmək, adətən, hər dollar üçün kreditin dəyərə nisbətini (LTV) eyni dəyərdə girov əlavə etməkdən daha səmərəli şəkildə azaldır. Lakin uyğun aktivlər artıq mövcuddursa və borc götürülmüş vəsaitləri qoruyub saxlamaq vacibdirsə, girov əlavə etmək də məntiqli ola bilər. Bununla belə, qərar ödəniş vəsaitinin haradan əldə edilməsindən, kreditorun qiymətləndirmə qaydalarından, faiz şərtlərindən və likvidasiya mümkün olana qədər əməliyyatın tamamlanıb-tamamlanmayacağından asılıdır.
Bizim fikrimizcə, borcalanlar sadəcə ekranda göstərilən sağlamlıq göstəricisini yaxşılaşdıran düyməni seçmək əvəzinə, hər addımdan sonra qalan borcu, girovu və əlçatan ehtiyatları müqayisə etməlidirlər. Girova əlavə etmək borcun tam məbləğini dəyişmədən möhlət yarada bilər. Həddindən artıq böyük krediti qoruyub saxlamaq üçün dəfələrlə daha çox aktiv girov qoymaq idarəolunan borclanma qərarını xeyli böyük riskə çevirə bilər.
Kripto ilə təmin edilmiş kreditin likvidasiyasına nə səbəb olur?
Kripto ilə təmin edilmiş kreditin likvidasiyası borclanma mövqeyi tətbiq olunan risk həddini keçdikdə mümkün olur. Bundan sonra kreditor və ya protokol öz qaydalarına uyğun olaraq borcu qaytarmaq üçün girovdan istifadə edə bilər.
Əsas hesablama belədir:
LTV = Ödənilməmiş borc / Tanınan girov dəyəri
Məsələn:
40 000 $ / 60 000 $ = 66,67% LTV
Ödənilməmiş borca yığılmış faizlər daxil ola bilər. Tanınan girov dəyəri kreditin risk hesablamasında qəbul edilən dəyərdir — bu, mütləq başqa bir birjada göstərilən qiymətlə eyni olmaya bilər.
Coinbase-in kredit sağlamlığı ilə bağlı təlimatında ödənilməmiş faizin ödənilməmiş borca daxil olduğu bildirilir və likvidasiya hədlərinin girov bazarına görə dəyişdiyi qeyd edilir. Borcalanlar faktiki kreditləri üçün göstərilən həddən istifadə etməlidirlər.
Xəbərdarlıq həddi ilə likvidasiya həddi də fərqlidir. Bildiriş almaq, cavab vermək üçün zəmanətli müddətin olduğunu göstərmir.
Protokol əsaslı borclanmada həddin keçilməsi mövqeni üçüncü tərəf likvidatorların müdaxiləsi üçün əlçatan edə bilər. Morpho mövqedən və əməliyyatdan asılı olaraq həm qismən, həm də tam likvidasiyanı sənədləşdirir.
Praktik məqsəd bu sərhədə çatmazdan əvvəl əhəmiyyətli ehtiyat buferini bərpa etməkdir.
Bir kredit və aydın hədəflə başlayın
Mövcud qalıqları aşağıdakı kimi olan hipotetik krediti nəzərdən keçirək.
| Göstərici | Fərz edilən dəyər |
|---|---|
| Ödənilməmiş borc | 40 000 $ |
| Tanınan girov dəyəri | 60 000 $ |
| Mövcud LTV | 66,67% |
| Nümunəvi likvidasiya həddi | 80% |
| Borcalanın seçdiyi hədəf LTV | 60% |
Bunlar izah məqsədli fərziyyələrdir, kreditorun təklif etdiyi şərtlər və ya tövsiyə edilən LTV deyil.
Aşağıdakı hesablamalar üçün dəyişkən qiymətli bir girov aktivi, dollarla ifadə olunan sabit borc, girov endiriminin və əməliyyat xərclərinin olmadığını fərz edək. İki addımı aydın müqayisə etmək üçün faiz ilkin mərhələdə sabit saxlanılır.
Müdaxilə edilməzsə, 60 000 $ dəyərində girov qiyməti 50 000 $-ə düşdükdən sonra nümunəvi 80% sərhədinə çatacaq:
Likvidasiyadakı girov dəyəri = Ödənilməmiş borc / Likvidasiya LTV-si
40 000 $ / 80% = 50 000 $
Bu, mövcud dəyərdən 16,67% eniş deməkdir:
Sərhədə qədər qiymət enişi = 1 - (Likvidasiyadakı girov dəyəri / Mövcud girov dəyəri)
1 - (50 000 $ / 60 000 $) = 16,67%
Borcalanın indi 60% LTV-yə çatmaq üçün iki yolu var: ödəniş etməklə borcu azaltmaq və ya borcu təmin edən girovu artırmaq.
Nümunələr boyunca faizləri kalkulyatora onluq kəsr kimi daxil etmək olar: 60% 0.60-a, 80% isə 0.80-ə bərabərdir.
Hədəf LTV-yə çatmaq üçün nə qədər ödəməlisiniz?
Ödəniş girov qoyulmuş aktivlərdən kənar vəsaitlə edilirsə, tələb olunan məbləğ belə hesablanır:
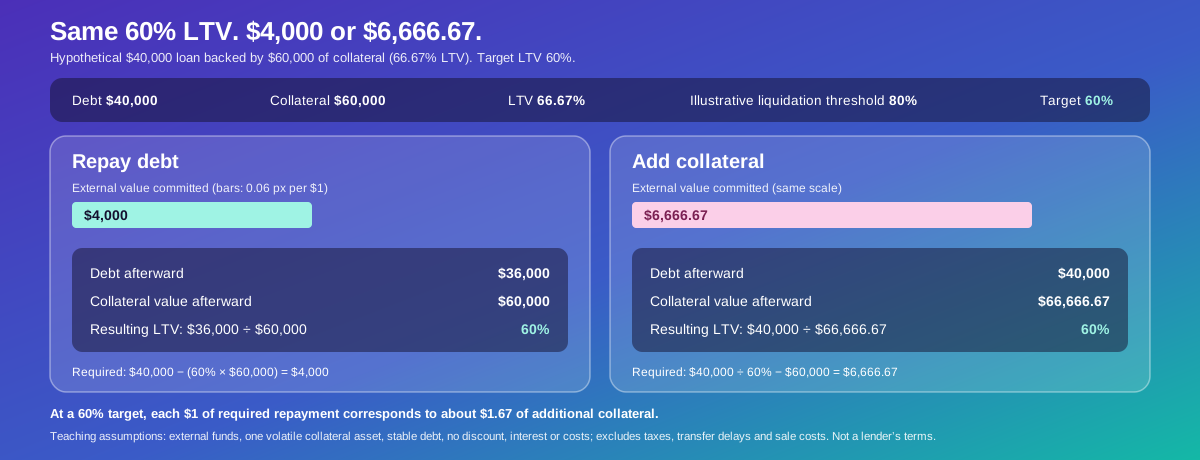
Tələb olunan ödəniş = Mövcud borc - (Hədəf LTV × Mövcud girov dəyəri)
Nümunə üçün:
40 000 $ - (60% × 60 000 $) = 4000 $
4000 $ məbləğində ödənişdən sonra borc 36 000 $-ə enir, girovun dəyəri isə 60 000 $ olaraq qalır.
Ödənişdən sonrakı LTV = 36 000 $ / 60 000 $ = 60%
Bu addım öhdəliyin özünü azaldır. Dəyişkən qiymətli aktivin əlavə vahidlərini girov qoymağı tələb etmir.
Lakin ödəniş faktiki olaraq tamamlanmalı və hesaba daxil edilməlidir. Ödəniş aktivini almaq, köçürmə göndərmək və ya əməliyyat təqdim etmək kredit qalığının artıq dəyişdiyi demək deyil.
-- qiyməti
Əvəzində nə qədər girov əlavə etməlisiniz?
Eyni girov aktivi və eyni qiymətləndirmə qaydası ilə əlavə girov qoyulduqda:
Tələb olunan əlavə girov dəyəri = (Mövcud borc / Hədəf LTV) - Mövcud girov dəyəri
Nümunə üzrə tələb olunan məbləğ:
(40 000 $ / 60%) - 60 000 $ = 6666,67 $
Borc 40 000 $ səviyyəsində qalır, tanınan girov isə təxminən 66 666,67 $-ə yüksəlir.
| Nəticə | Borcu ödəmək | Girov əlavə etmək |
|---|---|---|
| Kənardan ayrılan dəyər | 4000 $ | 6666,67 $ |
| Sonrakı borc | 36 000 $ | 40 000 $ |
| Sonrakı girov dəyəri | 60 000 $ | 66 666,67 $ |
| Yaranan LTV | 60% | 60% |
Eyni hədəfə çatmaq üçün girov yolu ilə daha çox dəyər tələb olunur.
Bu sadələşdirilmiş modeldə:
Tələb olunan girov əlavəsi = Tələb olunan kənar ödəniş / Hədəf LTV
4000 $ / 60% = 6666,67 $
60% х লক্ষ্য LTV-də tələb olunan hər dollar ödəniş təxminən 1,67 $ əlavə girova uyğun gəlir.
Bu, balansdakı təsirlərin müqayisəsidir. Burada hələ aktiv satışı xərcləri, vergilər, köçürmə gecikmələri və borcalanın uyğun girova artıq sahib olub-olmaması nəzərə alınmır.
Eyni hədəf LTV eyni qiymət buferini təmin edirmi?
Göstərilən fərziyyələrə əsasən, bəli. Borc sabit qalarsa və bütün girovun dəyəri eyni faizlə dəyişərsə, 60% LTV-dən başlayan hər iki mövqe girov 25% ucuzlaşdıqdan sonra 80% sərhədinə çatır.
Əlaqə belədir:
Sərhədə qədər qiymət enişi = 1 - (Mövcud LTV / Likvidasiya LTV-si)
Beləliklə:
1 - (60% / 80%) = 25%
Aşağıdakı stress-testi hər iki hədəf-LTV yoluna tətbiq etmək olar.
| Girovun əlavə ucuzlaşması | Yaranan LTV |
|---|---|
| 0% | 60,00% |
| 10% | 66,67% |
| 20% | 75,00% |
| 25% | 80,00% |
25% göstəricisi riyazi sərhədi ifadə edir, borcalanın təhlükəsiz şəkildə gözləyə biləcəyi zərər miqdarını yox. Faizlər, əməliyyat gecikmələri və qiymətləndirmə fərqləri istifadə edilə bilən ehtiyatı azalda bilər.
Bu, həmçinin tez-tez rast gəlinən bir yanlış anlamanın qarşısını alır: burada ödəniş yolu daha ucuz başa gəlir, lakin hər iki yol eyni LTV ilə başa çatdıqda dərhal yaranan faiz buferini artırmır.
Onların qalan borcu və aktiv öhdəlikləri fərqlidir və bu, sonrakı qərarlar üçün əhəmiyyət daşıyır.
Hər iki addım üçün eyni 10 000 $ məbləğiniz varsa, nə baş verir?
Eyni büdcə ilə müqayisə başqa suala cavab verir.
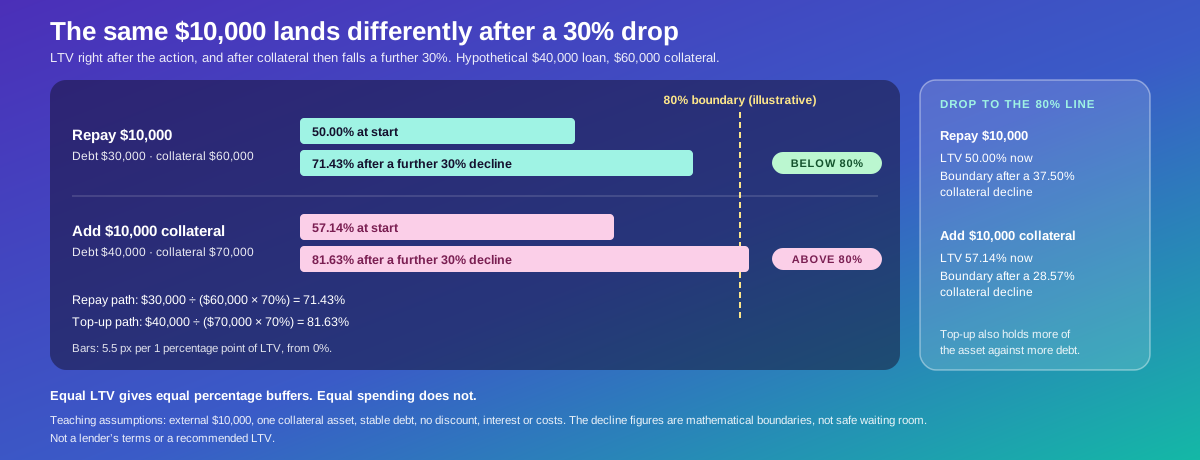
Tutaq ki, borcalanın kənar mənbədən 10 000 $ vəsaiti var və o, bu məbləğin hamısını borcu ödəmək üçün istifadə edə və ya 10 000 $ dəyərində əlavə girov alıb girov qoya bilər.
| Göstərici | 10 000 $ ödəmək | 10 000 $ girov əlavə etmək |
|---|---|---|
| Qalan borc | 30 000 $ | 40 000 $ |
| Girov dəyəri | 60 000 $ | 70 000 $ |
| LTV | 50,00% | 57,14% |
| Fərz edilən 80% sərhədinə qədər eniş | 37,50% | 28,57% |
Eyni məbləğdə kənar vəsait ayrıldıqda, borcun ödənilməsi LTV-ni daha çox azaldır və başlanğıcda daha böyük qiymət buferi yaradır.
Girovun əlavə 30% ucuzlaşması fərqi aydın göstərir.
Ödəniş yolu üçün:
Enişdən sonrakı LTV = Qalan borc / Enişdən sonrakı girov dəyəri
30 000 $ / (60 000 $ × 70%) = 71,43%
Girova əlavə etmə yolu üçün:
40 000 $ / (70 000 $ × 70%) = 81,63%
Ödəniş yolu bu sərhəddən aşağıda qaldığı halda, girova əlavə etmə yolu nümunəvi sərhədi keçir.
Burada iqtisadi güzəşt var: əlavə girov almaq qiymətlərin bərpasına qarşı daha böyük risk də yaradır. Buna görə girova əlavə etmək sadəcə başqa inzibati üsul deyil; bu, daha çox borcu saxlamaq və aktivdən daha çoxunu əldə tutmaq qərarıdır.
Girov borcalanın portfelində başqa yerdə artıq mövcud idisə, onu girov qoymaq ümumi bazar riskini özlüyündə artırmır. Lakin bu, kreditə ayrılan məbləği artırır və sərbəst əlçatan ehtiyatları azaldır.
Ödəniş etmək üçün girov qoyulmuş aktivi satsanız, nə dəyişir?
Kənar vəsaitlə ödəniş etmək və mövcud girovu sataraq ödəniş etmək fərqli hesablamalardır.
Girovun satılması həm borcu, həm də onu təmin edən aktivləri azaldır. Yuxarıdakı 4000 $ ödəniş rəqəmini sadəcə yenidən istifadə etmək olmaz.
Tələb olunan satış məbləği belə hesablanır:
Tələb olunan girov satışı = [Mövcud borc - (Hədəf LTV × Mövcud girov dəyəri)] / (1 - Hədəf LTV)
Nümunə üçün:
[40 000 $ - (60% × 60 000 $)] / (1 - 60%) = 10 000 $
Satışdan sonra borc 30 000 $, girov isə 50 000 $ olacaq və nəticədə LTV 60% təşkil edəcək.
Əksinə, yalnız 4000 $ dəyərində aktiv satmaq aşağıdakı nəticəni verər:
Satışdan sonrakı LTV = (40 000 $ - 4000 $) / (60 000 $ - 4000 $)
36 000 $ / 56 000 $ = 64,29%
Bu, mövqeni yaxşılaşdırır, lakin hədəfə çatmır.
Bu düstur əməliyyata icazə verildiyini, satışdan əldə olunan məbləğin satılan aktivin tanınan dəyərinə bərabər olduğunu və xərclərin sıfır olduğunu fərz edir. Aktiv platforma girovla ödəniş əməliyyatı təklif edə, məhdudiyyətlər tətbiq edə və ya fərqli ardıcıllıq tələb edə bilər.
Girovun əvvəlcə təhlükəsiz şəkildə çıxarıla biləcəyini fərz etməyin. Borc azaldılmadan əvvəl girovun çıxarılması kreditin sağlamlığını pisləşdirə bilər.
Ödəniş həmişə faiz xərclərini azaldırmı?
Xeyr. Faiz qənaəti kredit müqaviləsindən asılıdır.
Gələcək faiz qalan borc qalığına hesablanan kreditdə borcun azaldılması, dərəcə və digər şərtlər dəyişmədiyi halda, adətən sonrakı faiz məbləğini aşağı salır.
İzah üçün borcun növbəti ay ərzində 1% artacağını fərz edək:
| Eyni büdcəli yol | İlkin borc | Fərz edilən faiz artımı |
|---|---|---|
| 10 000 $ ödəmək | 30 000 $ | 300 $ |
| 10 000 $ girov əlavə etmək | 40 000 $ | 400 $ |
Bu, hipotetik artım fərziyyəsidir, təklif edilən faiz dərəcəsi deyil.
Sabit faizli öhdəliklər fərqli işləyə bilər. Coinbase-in mövcud ödəniş təlimatında dəyişkən faizli borclanma ilə sabit faizli kreditlər fərqləndirilir və sabit faizli kreditlərin vaxtından əvvəl ödənilməsinin ödənilməli faizi azaltmadığı bildirilir.
İki sualı ayrı nəzərdən keçirin: ödəniş kreditin sağlamlığını nə qədər yaxşılaşdırır və faktiki olaraq nə qədər faiz qənaəti yaradır?
Cavablar bir-biri ilə mütənasib olmaya bilər.
Növbəti qiymət enişi üçün buferi necə seçməlisiniz?
Hədəf LTV sadəcə paneldəki arzuolunan rəngə uyğunlaşdırılmamalı, stress ssenarisini əks etdirməlidir.
Sadələşdirilmiş modelə əsasən:
Stress şəraitində LTV = Başlanğıc LTV × (1 + Borc artım tempi) / (1 - Girovun ucuzlaşma tempi)
Stress şəraitində LTV-nin likvidasiya həddindən aşağı qalması üçün:
Başlanğıc LTV < Likvidasiya LTV-si × (1 - Girovun ucuzlaşma tempi) / (1 + Borc artım tempi)
80% likvidasiya həddi, girovun 30% ucuzlaşması və borcun 1% artması fərziyyəsi ilə:
Başlanğıc LTV < 80% × (1 - 30%) / (1 + 1%)
Başlanğıc LTV < 55,45%
60% başlanğıc LTV-si bu ssenariyə uyğun olmaz.
Bu, planlaşdırma hesablamasıdır, proqnoz və ya hamı üçün təhlükəsiz səviyyə deyil. Hesablamada qiymətləndirmə endirimləri, dəyişən parametrlər, haqlar və uğursuz əməliyyatlar nəzərə alınmır. Borcalan hesablanmış dəqiq sərhəfi hədəfləməkdənsə, əlavə ehtiyat buferi saxlamalıdır.
Avtomatik kredit qorunması niyə yenə də uğursuz ola bilər?
Avtomatlaşdırma əl ilə müdaxilə ehtiyacını azalda bilər, lakin yenə də uyğunluqdan, mövcud vəsaitlərdən və əməliyyatın uğurla yerinə yetirilməsindən asılıdır.
Coinbase bildirir ki, onun qorunma funksiyası əlçatan girov tələb edir, yenidən aktivləşdirilməzdən əvvəl bir dəfə tətbiq olunur və bir ildən sonra müddəti bitir. Vəsait kifayət etmədikdə, funksiya qismən tətbiq oluna və ya ümumiyyətlə tətbiq edilməyə bilər. Təlimatda bazar dəyişkənliyi və texniki problemlərin əməliyyatın icrasına mane ola biləcəyi açıq şəkildə qeyd olunur.
Bu şərtlər konkret məhsula aiddir, lakin nəzərə alınmalı əməliyyat suallarını göstərir.
Qorunma uyğun balansda olan aktivlərdən istifadə edirmi? Əvvəlki müdaxilədən sonra hələ də aktivdir? Kəskin qiymət hərəkəti zamanı kifayət qədər tez ажилlaya bilərmi? Tamamlama üçün tələb olunan mə хэмжээ байхгүй бол юу болох вэ?
Мэдэгдэл нь мөн төлбөр биш. Идэвхжүүлсэн функц нь барьцааг бодитоор нэмсэн гэсэн үг биш.
Үйлдэл хийгдсэний дараа зээлийн үлдэгдэл болон эрүүл мэндийн үзүүлэлт шинэчлэгдсэн эсэх нь бодит баталгаажуулалт юм.
Барьцаа нэмэх нь хэзээ практик талаасаа илүү зөв сонголт байж болох вэ?
Тохирох барьцаа аль хэдийн бэлэн, төлбөрийн хөрөнгө олж авахад илүү их хугацаа шаардагдах бөгөөд үүсэх эрсдэл хүлээн зөвшөөрөхүйц хэвээр байвал барьцаа нэмэх нь үндэслэлтэй байж болно.
Ликвидацийн заагт ойр үед гүйцэтгэлийн хугацаа чухал. Шуурхай дуусгаж болох багахан сайжруулалт нь олон шилжүүлэг шаарддаг онолын хувьд үр ашигтай үйлдлээс илүү хэрэгтэй байж болно.
Хөрвөх чадварыг хадгалах нь бас чухал. Зээлсэн хөрөнгийг аль хэдийн тодорхой үүрэгт зориулсан байж болох бөгөөд төлбөр хийвэл зайлшгүй зардалд хүрэлцэхүйц бэлэн мөнгө үлдэхгүй байж болно.
Гэхдээ барьцаа нэмэхэд боломжийн өртөг бий. Барьцаалсан хөрөнгө чөлөөтэй ашиглах боломж багатай болж, ликвидацийн дүрмийн дагуу зарагдаж болзошгүй.
Өнөөдөр шинээр эхэлж байна гэж төсөөлөөд, зээлдэгч үлдсэн өрийнхөө хажууд нэмэгдүүлсэн барьцааны байр сууриа сонгох байсан эсэхийг асуух нь хэрэгтэй шалгуур юм. Хариулт нь үгүй бол барьцаа нэмэх нь шаардлагатай бууралтыг хойшлуулж байж болзошгүй.
Өр төлөхийг хэзээ нэн тэргүүнд тавих вэ?
Зээлдэгчийн зорилго өрийг бууруулах, одоо байгаа барьцааны нэгжүүдийг хадгалах, цаашид илүү их эрсдэл нэмэхээс зайлсхийх бол өр төлөх нь онцгой ач холбогдолтой.
Гадаад эх үүсвэрээс төлбөр хийх боломжтой бөгөөд хөрөнгөд ижил долларын үнэлгээ өгсөн тохиолдолд өр төлөх нь математикийн хувьд давуу болохыг ижил төсөвтэй жишээ харуулж байна.
Гэхдээ боломжтой бүх доллараа ашиглах нь өрх эсвэл бизнесийг өөр талаас нь эмзэг болгож болно. Эрүүл харагдах зээлийн самбар нь түрээс, цалингийн зардал, татвар болон бусад ойрын хугацааны үүргийг харуулдаггүй.
Төлбөр хийсний дараах байр сууриа зээлийн гадна үлдэх бэлэн мөнгөний нөөцтэй харьцуул. Хэрэв аль аль нь хангалтгүй бол дахин дахин бага хэмжээний арга хэмжээ авахаас илүүтэй зээлийг бүрэн хаах эсвэл илүү өргөн хүрээнд өөрчлөн зохион байгуулах талаар бодох нь зүйтэй.
Өр төлөхөд хүлээн зөвшөөрөгдсөн хөрөнгөд нэвтрэх боломж бас шаардлагатай. Хязгаарлалттай дансанд байгаа үлдэгдлийг шууд ашиглах боломжгүй байж болно; Coinbase нь хадгалуулсан хөрөнгө төлбөрт нөлөөлөх түр сааталд орж болзошгүйг тусгайлан анхааруулдаг.
Олон хөрөнгөтэй зээл харьцуулалтыг хэрхэн өөрчилдөг вэ?
Нэг байр сууринд хэд хэдэн барьцаа болон өрийн хөрөнгө хамт байх үед доллароор илэрхийлсэн энгийн LTV загвар хангалтгүй байж болно.
Өөр өөр барьцааны хөрөнгөд өөр өөр ликвидацийн босго эсвэл үнэлгээний арга хэрэглэж болно. Тэдгээрийн үнэ нэгэн зэрэг унаж болохоос гадна өрийн хөрөнгийн үнэ өөрчлөгдөж болно.
Aave нь нийт барьцааны үнэ, жинлэсэн ликвидацийн босго болон нийт зээлсэн үнийн дүнд тулгуурлан эрүүл мэндийн хүчин зүйлийг тооцдог. Баримт бичигт барьцаа болон зээлсэн хөрөнгийн өөрчлөлт хоёулаа эрүүл мэндийн үзүүлэлтэд нөлөөлдөг бөгөөд нийтэд аюулгүй гэж үзэх эрүүл мэндийн хүчин зүйл гэж байдаггүйг тэмдэглэсэн.
Иймээс нэг хөрөнгийн 1000 $ нэмэх нь өөр хөрөнгийн 1000 $ нэмэхээс эрүүл мэндийн үзүүлэлтийг өөрөөр сайжруулж болно.
Үүнтэй адилаар Morpho нь барьцаа тухайн зах зээлд тусгайлан хамаардаг гэж баримтжуулсан. Дансны өөр хэсэгт байгаа хөрөнгийг тухайн байр суурийг дэмжиж байна гэж шууд тооцож болохгүй.
Энгийн томьёог хэрэглэхээсээ өмнө бодит хуваарилалт болон эрсдэлийн үзүүлэлтийг ашиглаарай.
WEEX Convert өр төлөх хөрөнгө бэлтгэхэд хэрхэн туслах вэ?
WEEX дээр хөрөнгө эзэмшдэг уншигчид WEEX Convert-ыг ашиглан өөр газарт төлбөр хийхэд шаардлагатай хөрөнгө рүү хөрвүүлэх хувилбаруудыг харьцуулж болно. Сонгосон хөрөнгө болон дансны хувьд ашиглах боломжтой эсэхийг шалгах шаардлагатай.
Холбогдох алхам нь From болон To хөрөнгийг сонгох, дүнг оруулах, баталгаажуулахаас өмнө тооцоолсон хүлээн авах дүнг хянах явдал юм. WEEX-ийн албан ёсны Convert гарын авлага нь үнийн санал хянах үйл явцыг тайлбарлаж, хөрвүүлэлтийн ханш спот үнээс ялгаатай байж болохыг тэмдэглэсэн.
Хуудас дээр хөрвүүлэлтийн шимтгэлгүй гэж сурталчилдаг ч эцсийн харьцуулалтад цэвэр ашиглах боломжтой орлогыг тооцох хэрэгтэй. Татан авалтын шимтгэл, сүлжээний зардал, доод хэмжээ болон шилжүүлгийн хугацаа нь зээлдүүлэгчид хүрэх дүнд нөлөөлж болно.
Шилжүүлэхийн өмнө хүлээн зөвшөөрөгдсөн токен болон сүлжээг яг таг баталгаажуул. Долларын ижил үнэ нь өөр хөрөнгийг төлбөрт харилцан орлуулж болно гэсэн үг биш.
Хөрвүүлэлт дууссан ч гаднын зээлийн үлдэгдэл автоматаар буурахгүй. Төлбөр зөв хаягт хүрч, өрөнд тооцогдох ёстой. Ликвидац ойрхон үед платформ хооронд шилжүүлэх зам хэт удаан байж болно.
Арга хэмжээ авсны дараа юуг баталгаажуулах вэ?
Үр нөлөө нь зээлийн байр сууринд харагдсан үед л үйл ажиллагаа дууссан гэж үзнэ.
Өр төлсөн бол үлдэгдэл өр кредитэд тооцогдсон дүнгээр буурсан эсэхийг баталгаажуул. Барьцаа нэмсэн бол зөв зээлд хуваарилагдаж, хүлээгдэж буй үнээр тооцогдсон эсэхийг шалга.
Дараа нь үйл явцын үеэр нэмэгдсэн хүүг оруулан шинэ өр болон барьцааны дүнгээр буферийг дахин тооцоол.
Aave-ийн төлбөрийн зааварт токен шилжүүлэх зөвшөөрөл олгох, төлбөрийг баталгаажуулах, дараа нь эрүүл мэндийн хүчин зүйлийг шалгах алхмуудыг ялгаж үздэг. Энэ ялгаа чухал: зөвшөөрөл олгох нь дангаараа өр бууруулахгүй.
Гүйлгээний бүртгэлийг хадгалж, автомат хамгаалалтыг дахин идэвхжүүлэх шаардлагатай эсэхийг баталгаажуул. Байр сууриа шийдвэрлэгдсэн гэж үзэхээсээ өмнө зээлийн гадна үлдэх нөөцөө дахин үнэл.
WEEX-ийн редакцын байр суурь: LTV-г сайжруулах нь шийдвэрийн зөвхөн нэг хэсэг
Ижил төсөвтэй хялбаршуулсан харьцуулалтад өр төлөх нь ерөнхийдөө нэг доллар тутамд илүү үр ашигтай. Тиймээс зорилго нь өрийг бууруулах бөгөөд гаднаас төлөх хөрөнгө шууд бэлэн байгаа үед энэ нь сайн эхлэх цэг юм.
Ялангуяа тохирох хөрөнгө бэлэн бөгөөд гүйлгээний хурд чухал бол барьцаа нэмэх нь бас ашигтай байж болно. Гэхдээ үүнийг үргэлжлэх өрийн эсрэг хөрөнгө хуваарилах шийдвэр гэж үнэлэх хэрэгтэй.
Гол ялгаа нь ижил харьцаанд хүрэх болон ижил төсөв ашиглах хоёрын хооронд байна. Ижил таамаглалын нөхцөлд ижил LTV нь шууд үүсэх ижил хувийн буферийг бий болгодог; харин ижил хэмжээний гаднын зардал өөр үр дүн гаргана.
Бидний үзэж байгаагаар, зээлдэгчид байр суурийн гадна хадгалах бэлэн мөнгөө оролцуулан дараагийн уналтыг тэсвэрлэх боломжтой байр суурийг зорих хэрэгтэй. Илүү эрүүл харьцаа нь нийт балансыг илүү тэсвэртэй байлгахад тусалж байгаа тохиолдолд л үнэ цэнтэй.
Түгээмэл асуултууд
1. Крипто барьцаатай зээлийг төлөх нь дээр үү, эсвэл барьцаа нэмэх нь дээр үү?
Гаднын хөрөнгө болон ижил үнэлгээний нөхцөлд өр төлөх нь нэг доллар тутамд LTV-г илүү их бууруулна. Практик сонголт нь гүйлгээний хугацаа, үлдэх нөөц, зээлийн нөхцөл болон тохирох барьцаа аль хэдийн бэлэн эсэхээс мөн хамаарна.
2. Зорилтот LTV-д хүрэхийн тулд би хэр их төлөх ёстой вэ?
Энгийн загварт одоогийн барьцааны үнийг зорилтот LTV-ээр үржүүлээд гарсан дүнг үлдэгдэл өрөөс хасна. 60 000 $ барьцаагаар баталгаажсан 40 000 $ өрийг 60% LTV-д хүргэхийн тулд гаднаас 4000 $ төлөх шаардлагатай.
3. Барьцаа нэмэх нь миний өрийг бууруулах уу?
Үгүй. Энэ нь өрийг баталгаажуулж буй хөрөнгийг нэмэгдүүлнэ. Хүү болон төлбөрийн үүрэг гэрээний дагуу үргэлжилнэ.
4. Автомат хамгаалалт ликвидациас зайлсхийхийг баталгаажуулж чадах уу?
Үгүй. Үр нөлөө нь бүтээгдэхүүний нөхцөл, бэлэн хөрөнгө болон үйлдлийн амжилттай гүйцэтгэлээс хамаарна. Функц идэвхтэй хэвээр байгаа эсэхийг баталгаажуулж, аливаа оролцооны дараа байр сууриа шалгаарай.
5. Зээлээ төлөхийн тулд барьцаагаа зарж болох уу?
Зарим бүтээгдэхүүн үүнийг зөвшөөрдөг боловч барьцааг зарах нь өр болон түүнийг баталгаажуулах хөрөнгийг хоёуланг нь бууруулна. Тиймээс ижил зорилтот LTV-д хүрэхэд шаардагдах борлуулалтын хэмжээ гаднын төлбөрөөс их байж болно. Үүнийг хийхээсээ өмнө зөвшөөрөгдсөн үйлдлийг шалгаарай.
Эх сурвалжууд
| Эх сурвалж | Шалгасан материал |
|---|---|
| Coinbase-ийн зээлийн эрүүл мэнд | LTV, зах зээл тус бүрийн босго болон хамгаалалтын хязгаарлалт |
| Coinbase-ийн зээлийн төлбөр | Төлбөрийн нөхцөл, хүүгийн ялгаа болон түр саатал |
| Morpho-ийн ликвидацийн баримт бичиг | Ликвидацид хамрагдах нөхцөл болон барьцаагаар өр барагдуулах |
| Morpho-ийн барьцаа ба эрүүл мэнд | Зах зээл тус бүрийн барьцааны хуваарилалт |
| Aave-ийн эрүүл мэндийн хүчин зүйл ба ликвидаци | Олон хөрөнгийн эрүүл мэндийн тооцоолол ба ликвидацийн эрсдэл |
| Aave-ийн төлбөрийн гарын авлага | Зөвшөөрөл, төлбөр болон баталгаажуулах алхмууд |
| WEEX Convert | Хөрвүүлэлтийг урьдчилан харах болон бүтээгдэхүүн ашиглах боломж |
| WEEX Convert гарын авлага | Үнийн саналыг хянах, дэмжигдсэн хязгаар болон хөрвүүлэлтийн бүртгэл |
Эх сурвалжуудыг 27.10.2026-д шалгасан. Тооцоололд ашигласан бүх зээлийн дүн, босго болон стресс хувилбар нь жишээний зориулалттай.
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Kim tokenləşdirilmiş səhmləri saxlayır? Kiçik investorların sayı çoxdur, amma aktivlər yüksək dərəcədə mərkəzləşib

DeFi-də stabilcoin depozitləri 24 milyard dollara çatdı

Beş DeFi layihəsi izləmə siyahısına daxil edildi: Sıralı xəzinələrdən onlayn daimi sifariş kitabına

[Məqalə] Robinhood Chain, meme coin dalğası bitdi, amma inkişaf davam edir

Həftəlik Xülasələr | Qızıl 4000 dolların altına düşdü, a16z Crypto a16z Frontier adlandırıldı

Lido, Turbulence Controls mexanizmini ekstrem hadisələrə qarşı təqdim edir

Robinhood səhmlərinin tokenləri Morpho kredit bazarına daxil oldu

DeFi Qazanc Bələdçisi: Diqqətəlayiq 5 Potensial Layihə

Ledger Wallet kriptovalyuta kredit funksiyasını təqdim edir, cbBTC və wBTC ilə USDC, USDT borc almağa imkan tanıyır

Morpho P2P sifariş funksiyası istənilən borc aktivini dəstəkləyir

Lido-nun təklif etdiyi çıxışlar borcalanların girovları ilə kredit verənləri ödəyəcək

Beş DeFi layihəsi izləmə siyahısına daxil edildi: Sıralı xəzinələrdən zəncir üzərindəki daimi sifariş kitabına
DefiLlama və Trueo Protokol Gəlirləri və Zəiflik Ehtimalı Bazarını İstifadəyə Verdi

3 həftədə 800 milyon dollar cəlb edildi, lakin vəsaitin 80%-i "dincəlir": OUSD-nin "nəhənglər oyunu" nə qədər real tələbat var?

Ödəniş açarı istifadəyə verildikdən sonra UNI-nin dəyər artımı hələ də davam edəcəkmi?

Bitcoin Sahibləri Base-də Kredit Həcmini Tarixən Yüksək Səviyyəyə Qaldırdı

AI Agent-lərin onlayn xərcləməsi nədə çətindir?

Robinhood Chain Meme valyutası ticarətinin populyarlığı azalır, zəncirdəki vəsaitlər stabil valyuta kreditlərinə yönəlir

Lido Fallback Exits mexanizmini təqdim edir, borc verənlərin girovları çıxarmasına dəstək verir
Kripto cüzdanları DeFi mərkəzlərinə genişlənir, mübadilələr və gəlirlər tətbiqdə həyata keçirilir
Təşkilat hesablamasından açıq ekosistemə: Canton, Robinhood Chain-in inkişaf yolunu təkrarlaya biləcəkmi?

Stabil kriptovalyutaların buraxılış dəyərini şişirdirik, lakin yerli maliyyə xidmətlərinin gücünü kiçildirik

Bu gün bilməli olduğunuz 10 xəbər: Birləşmiş Krallıq müsadirə olunmuş BTC-ni saxlayacaq, maliyyə məxfiliyi və yeni AI ...

Morpho Brian Foster-i bazar genişləndirilməsi üzrə rəhbər təyin etdi

Ethena-nın USDe dəstəyi 51.2% kreditləşməyə ayrılıb

a16z KYC-ni Yenidən Düşünür: Təşkilatlar Zəncirdə Qalmaq Yerinə Onlayn İstifadəyə Keçir
Dragonfly Partnyoru Haseeb ilə Müzakirə: Agentlər Kriptoya Ehtiyac Duymur, İnsanlar Ehtiyac Duyur!

CoinShares, Safe cüzdanlarına stabilcoin gəliri gətirir
Milyardlarla dollar dəyərində kripto aktivlər risk altındadır, kim sığorta edəcək?
Web3 Əl Yazısı: Bu Həftə Qaçırılmaması Gərəkən Sənaye İstiqamətləri və Populyar Məhsullar
Kim tokenləşdirilmiş səhmləri saxlayır? Kiçik investorların sayı çoxdur, amma aktivlər yüksək dərəcədə mərkəzləşib
DeFi-də stabilcoin depozitləri 24 milyard dollara çatdı
Beş DeFi layihəsi izləmə siyahısına daxil edildi: Sıralı xəzinələrdən onlayn daimi sifariş kitabına
[Məqalə] Robinhood Chain, meme coin dalğası bitdi, amma inkişaf davam edir
Həftəlik Xülasələr | Qızıl 4000 dolların altına düşdü, a16z Crypto a16z Frontier adlandırıldı
Lido, Turbulence Controls mexanizmini ekstrem hadisələrə qarşı təqdim edir
Mündəricat
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


