
Ənənəvi nəhənglər rəqəmsal dollarlarla tələsərkən, USDD-nin Yvonne Chia 24/7 giriş, öz mühafizə və şəffaf gəlirli sabit kriptovalyutaların bankların təkrarlaya bilməyəcəyi üstünlüklərini izah edir.

 Google-da bizi seçin


Ənənəvi nəhənglər rəqəmsal dollarlarla tələsərkən, USDD-nin Yvonne Chia 24/7 giriş, öz mühafizə və şəffaf gəlirli sabit kriptovalyutaların bankların təkrarlaya bilməyəcəyi üstünlüklərini izah edir.
20 Noyabr -- Road Town, Totorla, Britaniya Virgin Adaları -- Sabit kriptovalyuta protokolu USDD, TRON, Ethereum və BNB Chain-də çoxzəncirli istifadəsini sürətləndirir --- Smart Allocator vasitəsilə avtomatlaşdırılmış sUSDD gəlirini GasFree sıfır-TRX köçürmələri ilə birləşdirir --- ənənəvi maliyyə nəhəngləri rəqib sabit kriptovalyuta yolları qurmağa tələsərkən.
Son dövrlərdə ChangeNOW ilə aparılan bir müsahibədə, USDD-nin Kommunikasiya rəhbəri Yvonne Chia, öz mühafizə, 24/7 hesablaşma və şəffaf onchain ehtiyatlarının sabit rəqəmsal dollarların bank tərəfindən buraxılan alternativlərə nisbətən struktur üstünlüyü verdiyini açıqladı.
1. İcazəsiz Giriş vs. Qapalı Hesablar
Dünyada milyardlarla insan üçün ənənəvi bank hesabı açmaq və saxlamaq hələ də kağız işləri, minimum balans tələbləri, coğrafi məhdudiyyətlər və təsdiq gecikmələri ilə bağlıdır. Banklar sabit kriptovalyuta yollarını arxa planda inteqrasiya etsələr belə, bu xidmətlər hələ də köhnə uyğunluq divarları və vasitəçi nəzarəti ilə məhdudlaşdırılır.
Kripto-yerli sabit kriptovalyutalar bu modeli başa çevirir. Yvonne Chia müsahibə zamanı vurğuladı:
"Bunu USDD kimi bir sabit kriptovalyuta ilə müqayisə edin, burada sizə lazım olan təkcə bir telefon, işləyən internet bağlantısıdır, dərhal bir cüzdan açıb, vəsaitlərinizə dərhal giriş əldə edirsiniz."
USDD ilə istifadəçilər öz cüzdanları vasitəsilə rəqəmsal dollarlarına birbaşa daxil ola və idarə edə bilərlər, ənənəvi maliyyə vasitəçilərinə asılı olmadan.
Bu, maliyyə girişində fundamental bir dəyişiklikdir: istifadəçilər artıq tək bir müəssisənin xidmətləri, iş saatları və hesab strukturları ilə məhdudlaşmırlar. Bunun əvəzinə, öz şərtləri ilə aktivlərini saxlamaq, idarə etmək və köçürmək azadlığına sahibdirlər.
Öz mühafizə istifadəçilərə maliyyə qərarları üzərində daha çox müstəqillik verir. Onlar hansı cüzdanlardan istifadə edəcəklərini, aktivlərini haraya köçürəcəklərini və hansı dəstəklənən mərkəzləşdirilməmiş tətbiqlərlə qarşılıqlı əlaqədə olacaqlarını seçə bilərlər, hər bir əməliyyatı mərkəzləşdirilmiş maliyyə müəssisəsi vasitəsilə yönləndirməyə ehtiyac olmadan.
USDD ilə istifadəçilərin rəqəmsal dollarları açıq blockchain ekosistemində onlarla hərəkət edə bilər, müəyyən bir bank və ya xidmət təminatçısına bağlı qalmadan.
2. 24/7 Qlobal Hesablaşma vs. "Bank Saatları"
Köhnə ödəniş şəbəkələri hələ də onilliklər boyu olan cədvəllərlə işləyir: həftə sonu kəsimləri, bank tətilləri və çox günlük sərhəd ödəniş gecikmələri ilə birlikdə yüksək tel ödənişləri.
Blockchain şəbəkələri heç vaxt bağlanmır. İstər bazar günü gecəsi, istərsə də ictimai tətildə, USDD ənənəvi bank iş saatları və hesablaşma pəncərələrindən asılı olmadan qlobal miqyasda hərəkət edir.
"Biz 24/7 köçürmələr edə bilirik və heç bir ənənəvi bank saatları ilə məhdudlaşmırıq. Beləliklə, mən düşünürəm ki, bir çox cəhətdən sabit kriptovalyutalar yalnız banklara çevrilmir, eyni zamanda ənənəvi bankların istifadəçilərə təqdim edə biləcəyi şeyləri aşır."
Gündəlik köçürmələri fintech tətbiqlərindən daha da asanlaşdırmaq üçün, USDD TRON-da GasFree inteqrasiyasını təqdim etdi, bu da dəstəklənən cüzdanlardakı istifadəçilərə şəbəkə ödənişlərini birbaşa USDD ilə ödəməyə imkan tanıyır, TRX saxlamağa ehtiyac olmadan.
Bu, sabit kriptovalyuta qəbulunun qarşısında olan bir başqa praktik maneəni aradan qaldırır: rəqəmsal dollarları köçürmək üçün ayrıca bir qaz tokeni əldə etmək və saxlamaq. GasFree ilə, uyğun istifadəçilər hər bir əməliyyat üçün təxminən 0.5 USDD ödəyə bilərlər, müvafiq ödəniş şərtləri altında standart USDT köçürməsi üçün təxminən 1.5 USDT ilə müqayisədə.
Bu inkişaflar əhəmiyyətlidir, çünki sabit kriptovalyutanın faydalılığı yalnız onun bağlanması ilə müəyyən edilmir. Aşağı xərcli köçürmələr, sadə cüzdan təcrübələri və 24 saat ərzində mövcudluq, rəqəmsal dollarları gündəlik ödənişlər və qlobal dəyər köçürmələri üçün praktik edir.
3. Gəliri İstifadəçilərə Qaytarmaq vs. Bank Marjaları
Bəlkə də banklar ilə desentralizə olunmuş sabit valyutalar arasındakı ən kəskin fərq, gəlirin necə paylandığıdır.
Ənənəvi bankçılıqda, müəssisələr müştəri əmanətlərini qəbul edir, onları gəlir gətirən bazarlara yerləşdirir və gəlirin əhəmiyyətli bir hissəsini saxlayır. Hər gün əmanət edənlər nisbətən aşağı faiz dərəcələri ala bilərlər, daha yüksək gəlirli məhsullar isə tez-tez uyğunluq tələbləri, minimum əmanətlər və ya sabit müddət tələbləri ilə gəlir.
Sabit valyutalar, rəqəmsal dollar imkanlarına iştirak etməyin başqa bir yolunu təqdim edir. İstifadəçilər, kapitalı tamamilə ənənəvi əmanət hesabında saxlamadan, desentralizə olunmuş protokollar və şəffaf investisiya mexanizmləri vasitəsilə on-chain gəlir imkanlarına daxil ola bilərlər.
USDD, bu dəyəri birbaşa sahiblərinə qaytarmaq üçün yaradılmışdır. USDD Earn vasitəsilə, istifadəçilər USDD-ni yatıraraq sUSDD alır, Smart Allocator sistemimiz tərəfindən dəstəklənən avtomatlaşdırılmış, rəqabətli gəlir əldə edirlər, kapitala girişini məhdudlaşdıran sabit kilid müddətləri olmadan.
İstifadəçilər üçün bu fərq əhəmiyyətlidir: USDD Earn, istifadəçilərin kapitalını ənənəvi sabit müddətli məhsula bağlamaq əvəzinə, məhsuldar bir sabit valyutaya daxil olma imkanı təqdim edir.
4. On-chain Təsdiq vs. İnstitut Etibarı
Ənənəvi banklar müştərilərdən qapalı balans hesabatlarına və dövri tənzimləmə təqdimatlarına etibar etmələrini tələb edir - bir böhran bunun əksini sübut edənə qədər.
USDD "Etibarı yoxla, etibar etmə" fəlsəfəsi ilə fərqli bir yanaşma qəbul edir, ictimaiyyətə açıq on-chain məlumatları və müstəqil təsdiqi vurğulayır.
- On-chain Şəffaflıq: Smart müqavilə ünvanları, girov ehtiyatları və Smart Allocator yerləşdirmələri ictimaiyyətə açıqdır, istifadəçilərin müvafiq məlumatları birbaşa blokçeyndə araşdırmalarına imkan tanıyır.
- Strukturlaşdırılmış İfşa: Üç aylıq xəzinə hesabatları ehtiyat mövqeləri, maliyyə performansı və əməliyyat inkişafları haqqında əlavə məlumat təqdim edir.
- Müstəqil Təhlükəsizlik İcmalları: USDD, smart müqavilələrini qiymətləndirmək və potensial zəiflikləri müəyyən etmək üçün üçüncü tərəf təhlükəsizlik yoxlamalarından keçir.
Şəffaflıq maliyyə və ya texniki riskləri aradan qaldırmır, lakin istifadəçilərin onları necə qiymətləndirməsini dəyişir. İstifadəçilər yalnız bir müəssisənin təminatlarına etibar etmək əvəzinə, müstəqil şəkildə araşdırıla və təsdiqlənə bilən məlumatlara daxil olurlar.
5. Tək Şəbəkədən Kənarda: Açıq, Çoxzəncirli Maliyyə Ekosistemi
Maliyyə azadlığı yalnız rəqəmsal dollarları saxlamaqla bağlı deyil. Eyni zamanda, imkanlar və tətbiqlərin olduğu yerdə onları istifadə edə bilməkdir. Tək bir şəbəkəyə və ya məhdud istifadə halına bağlı olan bir sabit valyuta açıq blokçeyn maliyyəsinin potensialını tam həyata keçirə bilmir.
2025-ci ilin yanvarında protokol yeniləməsindən sonra, USDD TRON-dan Ethereum və BNB Chain-ə yerli olaraq genişləndi, bir neçə blokçeyn ekosistemləri arasında öz təsirini artırdı.
Bu çoxzəncirli mövcudluq USDD-yə fərqli icmalar, likvidlik mühitləri və desentralizə olunmuş tətbiqlərlə əlaqə qurmağa imkan tanıyır. Onun sUSDD məhsulu, Pendle və Morpho da daxil olmaqla DeFi inteqrasiyalarına da genişləndi, istifadəçilərə dəstəklənən ekosistemlərdə gəlir strategiyalarına daxil olmağın əlavə yollarını təqdim edir.
Böyük mənzərə, istifadəçilərin öz ehtiyaclarına uyğun olaraq sabit valyutalarını saxlama, köçürmə, mübadilə etmə və yerləşdirmə arasında keçid edə biləcəyi bir bir-biri ilə bağlı maliyyə ekosistemidir. Bunlar izolyasiya olunmuş funksiyalar deyil. Birlikdə, sabit valyutaları gündəlik maliyyə infrastrukturu kimi daha faydalı edir.
Gələcək: Bir-biri ilə Bağlı, Açıq və Çoxzəncirli
Banklar şübhəsiz ki, sabit valyuta yollarından istifadə edərək arxa tərəf hesablaşmalarını müasirləşdirməyə davam edəcəklər. Lakin, həqiqi maliyyə azadlığı, aktivlərin protokollar arasında sərbəst axdığı açıq şəbəkələrdən gəlir.
USDD üçün imkanlar dollarla bağlı bir aktiv təqdim etməklə bitmir. Bu, rəqəmsal dollarların bir-birinə bağlı maliyyə ekosistemində əlçatan, köçürülə bilən və məhsuldar olmasını təmin etməkdir. Öz mühafizəsi və 24/7 köçürmələrdən tutmuş, çevik gəlir imkanları və çoxzəncirli DeFi girişinə qədər, bu imkanlar istifadəçilərə pullarını işlətmək üçün daha çox yol təqdim edir.
Banklar sabit kriptovalyutaları ənənəvi maliyyəyə gətirə bilər. Kripto-nativ protokollar isə sabit kriptovalyutaların bunun xaricində nələri mümkün edə biləcəyini göstərir.
Tam müsahibəni izləyin: https://x.com/USDDecentralize/status/2121126175099773054.
USDD ekosistemini kəşf edin: usdd.io.
Mərkəzləşdirilməmiş USD (USDD)
[email protected]
-- qiyməti
Bu məzmun yalnız ümumi məlumat məqsədilə təqdim olunur və maliyyə, investisiya, hüquqi və ya vergi məsləhəti hesab edilməməlidir. Burada qeyd olunan hər hansı tədbir, mükafat, onlayn kampaniya və ya əlaqəli məlumat hər hansı kriptoaktivin alınması, satılması, treydinqi və ya digər əməliyyatların aparılması üçün tövsiyə, təşviq və ya dəvət kimi qiymətləndirilməməlidir. Kriptoaktivlər yüksək dəyişkənliyə malikdir və maliyyə itkisinə səbəb ola bilər. WEEX-in xidmətləri, məhsulları və əlaqəli tədbirlərinin əlçatanlığı regiondan asılı olaraq dəyişə bilər. İştirakınızın yerli qanunvericilik və tənzimləyici tələblərə uyğun olmasını təmin etmək sizin məsuliyyətinizdir.
Bunları da bəyənə bilərsiniz

Sky-nın təsisçisi öz USDS kredit hovuzunu boşaldıb

Morpho krediti bir ildə ikiqat artdı: əməkdaşlıq kanalları nə qədər töhfə verdi?

Soyuq qışda özünü xilas etmək və çıxış yolu tapmaq: Kripto kreditləşməsi necə yeni böyümə axtarır?

Animoca-nın həmtəsisçisi ənənəvi bankların cari hesablarını tənqid edir, AI agentləri və DeFi maliyyə xidmətlərini yenidən formalaşdıra bilər

a16z-nin Qüruru və Qərəzi

WBTC Gizli DeFi-ə, STRK Mükafatlarına və İnstitusional Kreditləşməyə Genişlənir

Lido-nun kredit planı faizləri dayandırmadan kredit ödənişlərini bloklaya bilər

XRP kreditləri 883 likvidasiyaya səbəb oldu, 53 milyon dollar risk altında qalır

RWA Həftəlik: NYSE tokenləşdirilmiş səhmlərin hesablanmasında Avalanche istifadə edəcək; Goldman Sachs, Citi və digərləri birgə stabilcoin layihəsinə təxminən 270 milyon dollar vəsait ayırdı

Analitik: HYPE geri alımı PUMP, AAVE və JUP-dan daha yaxşıdır
Alta, kripto skeptiki Jack Zhang tərəfindən dəstəklənən blokçeyn üçün 47.5 milyon dollar toplayır

ABŞ kredit kartı borcu 1.29 trilyon dolları keçdi, Bitcoin kreditləri təminat fərqini ortaya qoyur

Valour, Canton, Morpho və Raydium daxil olmaqla, səkkiz yeni kripto ETP-ni siyahıya alır
Chainalysis Hesabatı: Qlobal Kripto Bazarı Soyuyur, Qərbi Avropa Niyə Dayanır?
Tokenləşdirilmiş qızıl artıq Coinbase kreditini dəstəkləyə bilər. Qiymət axını həftə sonları dayanır

Raycash Ethereum əsas şəbəkəsində istifadəyə verildi, gizli sabit valyuta ödənişləri və gəlir funksiyaları təqdim edir

OAK Research: Stabil kriptovalyuta gəliri açıq blokçeynə yönəlmir

«Növbəti Silikon Vadisi Bankı» adlandırılan Erebor, SBI və Robinhood-u necə cəlb edir?

reUSD və reUSDe depozitlərinin ümumi məbləği 400 milyon dollardan çoxdur, reUSD Monad-da istifadəyə verilib

Onlend, Özəl Onchain Kredit Tətbiqlərini Başlatmaq Üçün Kod Yazmadan İnfrastrukturunu İfşa Edir

Yeni ictimai zəncir TVL-i stimullaşdırmaq üçün niyə vəsaitləri saxlaya bilmir? Bir protokol yerləşdirmə bələdçisi

Morpho krediti 58 milyard dolları keçdi: artım tətbiqlərin yönləndirməsindən, yoxsa mükafat subsidiyalarından asılıdır?

Eyni pis borc, beş müxtəlif zərər qəbul etmə vaxtı: DeFi xəzinəsinin zərəri kimə düşməlidir?
Spark üçüncü çeyrekte kredit bazar payını 13.2%-ə qaldırdı, xalis gəlir 30% azaldı

1kx blokçeyn sənayesi dərin araşdırma hesabatı: Həqiqətən kim qazanır?

USDD Güclü Xəzinə Performansı, Əsas Göstəricilərdə Artım və Ekosistem Genişlənməsi Hesabat Verir

Morpho RWA depozitləri 2 milyard dolları keçdi, kreditlər 900 milyon dollara yaxınlaşır

Birch Hill 400 min ABŞ dolları dəyərində toxum mərhələsi maliyyələşdirməsini tamamladı, Multicoin Capital liderlik etdi
Yeni TGE dalğası gəlir? 19 layihə dördüncü rübdə sıx şəkildə təqdim oluna bilər
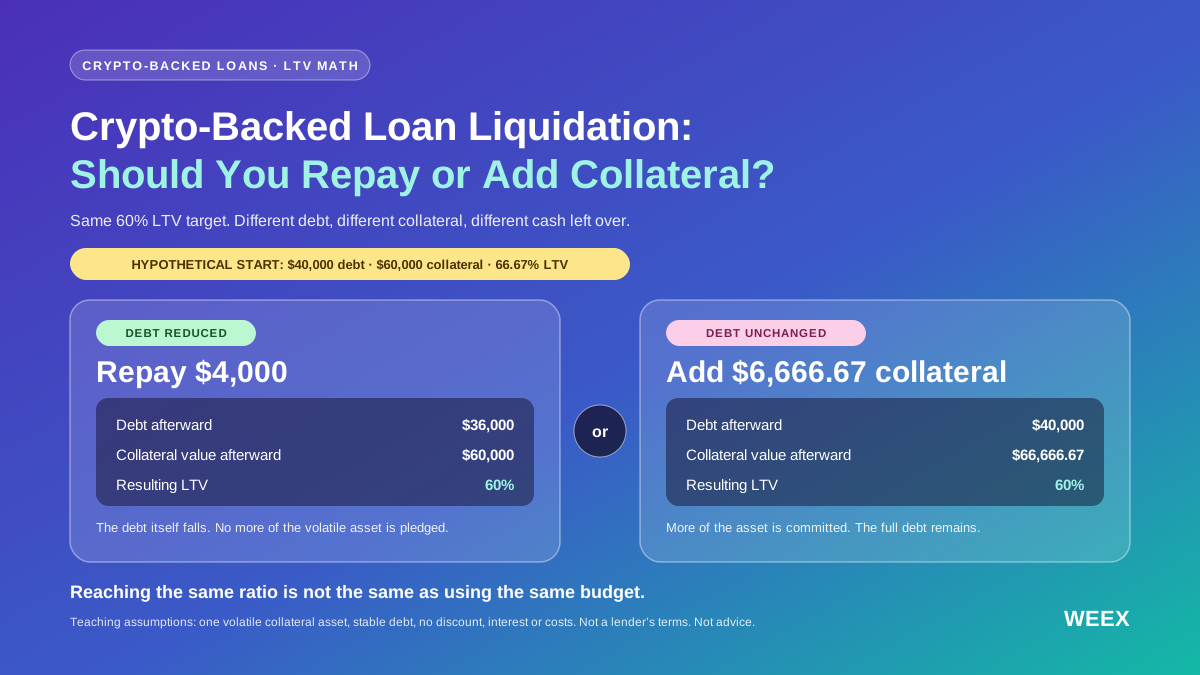
Kripto ilə təmin edilmiş kreditin likvidasiyası: borcu ödəməli, yoxsa girovu artırmalı?
Kripto ilə təmin edilmiş kreditin likvidasiyası ilə üzləşmisiniz? Eyni büdcə, LTV hesablamaları, stress-testlər və qorunma limitləri ilə borcun ödənilməsini girovun artırılması ilə müqayisə edin.
Sky-nın təsisçisi öz USDS kredit hovuzunu boşaldıb
Morpho krediti bir ildə ikiqat artdı: əməkdaşlıq kanalları nə qədər töhfə verdi?
Soyuq qışda özünü xilas etmək və çıxış yolu tapmaq: Kripto kreditləşməsi necə yeni böyümə axtarır?
Animoca-nın həmtəsisçisi ənənəvi bankların cari hesablarını tənqid edir, AI agentləri və DeFi maliyyə xidmətlərini yenidən formalaşdıra bilər
a16z-nin Qüruru və Qərəzi
WBTC Gizli DeFi-ə, STRK Mükafatlarına və İnstitusional Kreditləşməyə Genişlənir
Ən son məqalələr


WEEX-dəki ən son koin listinqləri


