
Prévision du cours de l'action ASML 2026–2027 : ASML peut-elle atteindre 2 500 $ ?

 Notez-nous sur Google


L'action ASML atteignant 2 500 $ d'ici fin 2027 est le scénario haussier plutôt que le scénario de base, mais l'écart entre le scénario haussier et le scénario de base est plus étroit après les résultats du T2 du 15 juillet qu'il ne l'était auparavant. L'action ASML à 1 866 $ nécessite environ 34 % d'appréciation pour atteindre 2 500 $, ce qui, sur dix-huit mois, est un taux de croissance composé que la trajectoire des bénéfices impliquée par le relèvement des prévisions peut supporter sans nécessiter d'hypothèses héroïques d'expansion des multiples. La trajectoire de l'action ASML vers 2 500 $ passe par trois moteurs spécifiques qui sont chacun indépendamment soutenables et collectivement plus que suffisants pour produire ce rendement s'ils respectent les délais que les résultats du T2 ont rendus plus crédibles.
L'objectif de 2 500 $ n'est pas hors de portée de l'opinion analytique sérieuse. C'est l'objectif d'analyste publié le plus élevé et il se situe à la limite de là où les analystes sérieux les plus optimistes ont positionné leurs attentes. Comprendre ce qui amène l'action ASML là-bas plutôt que dans la fourchette de 2 000 à 2 200 $ où se concentrent la plupart des objectifs d'analystes est l'exercice analytique utile plutôt que de débattre si 2 500 $ est réalisable en principe.
Pourquoi 2 500 $ est le scénario haussier plutôt que le scénario de base
Le consensus des analystes pour l'action ASML après les résultats du T2 se situe entre 2 000 et 2 200 $, avec RBC Capital à 2 000 $, plusieurs banques européennes dans la fourchette de 2 000 à 2 200 $, et l'objectif publié le plus élevé à 2 500 $.
À 1 866 $, la fourchette de consensus de 2 000 à 2 200 $ implique environ 7 % à 18 % de hausse, ce qui constitue le scénario de base. L'objectif de 2 500 $ implique 34 % de hausse, ce qui nécessite quelque chose au-delà du scénario de base pour se réaliser.
Ce quelque chose n'est pas une accélération spectaculaire de l'activité au-delà de ce que les résultats du T2 ont déjà montré. C'est la combinaison de trois moteurs se composant simultanément plutôt que séquentiellement. La croissance des bénéfices issue du relèvement des prévisions, la normalisation des multiples à mesure que la montée en puissance de l'EUV High-NA élimine la décote liée à l'incertitude de la transition technologique, et le programme de retour de capital réduisant le nombre d'actions alors que les bénéfices augmentent, produisent ensemble le résultat de 2 500 $ sans nécessiter que l'un des trois soit individuellement extraordinaire.
Moteur un : La trajectoire des bénéfices impliquée par les prévisions
Le moteur le plus concret de l'action ASML vers 2 500 $ est la trajectoire des bénéfices que le relèvement des prévisions annuelles a rendue plus visible qu'à tout autre moment en 2026.
Les prévisions pour l'année 2026 de 43 à 45 milliards d'euros avec des marges brutes de 54 % à 56 % produisent un résultat opérationnel et un bénéfice par action substantiellement supérieurs à ce que les modèles des analystes contenaient avant le 15 juillet. Au point médian des prévisions de 44 milliards d'euros avec une marge brute de 55 %, la génération de bénéfices qu'ASML prévoit pour 2026 implique des estimations de bénéfice par action pour l'exercice 2027 qui n'ont pas encore été pleinement intégrées dans les objectifs publiés.
Les prévisions du T3 de 11 à 12 milliards d'euros impliquent un chiffre d'affaires au second semestre 2026 d'environ 22 à 24 milliards d'euros, ce qui rendrait le second semestre 2026 matériellement plus fort que le premier. Une entreprise qui accélère tout au long de l'année plutôt que de concentrer ses résultats et de prévoir de manière conservatrice est une entreprise dont les révisions de bénéfices sont plus susceptibles de continuer dans la direction positive que de s'inverser.
Pour la prévision de 2 500 $, le moteur des bénéfices seul amène l'action ASML nettement au-dessus de 2 000 $ même avec un multiple stable. À la trajectoire des bénéfices 2026 impliquée par les prévisions et un multiple à terme qui reste dans la fourchette de 40 à 45 fois sur les estimations de 2027, le calcul du cours de l'action pointe vers 2 000 à 2 200 $. Atteindre 2 500 $ nécessite soit des bénéfices plus élevés que ce que suggère le point médian des prévisions, soit une modeste expansion des multiples au-dessus du niveau actuel de 49 fois les bénéfices à terme.
Moteur deux : La montée en puissance de l'EUV High-NA qui change l'histoire de 2027
Le deuxième moteur spécifique à la prévision de 2 500 $ plutôt qu'au scénario de base est la montée en puissance de l'EUV High-NA dont les résultats du T2 ont confirmé la progression vers des volumes commerciaux.
ASML a annoncé avec les résultats du T2 que l'EUV High-NA a atteint un nouveau jalon de préparation avec le premier produit logique à haut volume. Les systèmes High-NA ont des prix de vente moyens plus élevés que l'EUV standard et servent les nœuds de processus les plus avancés dont Intel, TSMC et Samsung ont besoin pour leurs feuilles de route de pointe 2027 et 2028.
L'importance financière du High-NA pour la prévision de 2 500 $ est spécifique. Les systèmes EUV standard ont stimulé la croissance extraordinaire du chiffre d'affaires de 2025 et 2026. Les systèmes High-NA représentent le prochain niveau de prix au-dessus de l'EUV standard, ce qui signifie que la transition de l'EUV standard vers le High-NA dans les commandes clients jusqu'en 2027 produit une expansion du prix de vente moyen en plus de la croissance des volumes. Une entreprise dont le mix produit s'oriente vers des systèmes plus chers alors que le volume total augmente également possède une dynamique de croissance du chiffre d'affaires et des bénéfices plus puissante que la simple croissance des volumes.
Javier Correonero de Morningstar a relevé sa prévision de chiffre d'affaires pour 2030 à 60 milliards d'euros, ce qui, appliqué à une trajectoire de bénéfices 2027, implique une valorisation bien supérieure à 2 500 $ à n'importe quel multiple raisonnable. L'objectif de 2 500 $ d'ici fin 2027 n'est pas le plafond de ce que la montée en puissance du High-NA produira finalement. C'est une étape sur la voie de ce que les analystes sérieux les plus optimistes croient que la trajectoire de revenus d'ASML soutient d'ici la fin de la décennie.
Prix de --
Moteur trois : Le programme de retour de capital qui compose les rendements
Le troisième moteur spécifique à la prévision de 2 500 $ est le rachat d'actions de 12 milliards d'euros en cours jusqu'en 2028 qui réduit le nombre d'actions alors que les bénéfices augmentent.
Les rachats d'actions composent la croissance du bénéfice par action au-delà de ce que la croissance du chiffre d'affaires produit seule. Lorsqu'une entreprise augmente simultanément son chiffre d'affaires, élargit ses marges et réduit le nombre d'actions, le taux de croissance du bénéfice par action dépasse le taux de croissance du chiffre d'affaires d'une marge significative. Cette croissance excédentaire du bénéfice par action produit une appréciation supplémentaire du cours de l'action sans nécessiter d'expansion des multiples.
Au nombre d'actions actuel d'ASML, un rachat de 12 milliards d'euros représente une réduction significative du nombre d'actions sur la période 2026 à 2028. Combiné à la croissance des bénéfices impliquée par le relèvement des prévisions, la trajectoire du bénéfice par action se compose simultanément à partir de multiples directions d'une manière qui soutient l'appréciation du cours de l'action vers 2 500 $ sans nécessiter que l'un des moteurs individuels soit extraordinaire en soi.
L'augmentation du dividende de 17 % annoncée avec le rachat renforce l'histoire du retour de capital. Une entreprise qui relève simultanément ses prévisions, rachète des actions à grande échelle et augmente son dividende exprime une confiance de la direction dans la durabilité de la génération de trésorerie que l'engagement de rachat de 12 milliards d'euros quantifie plutôt qu'il ne l'affirme simplement.
Le risque chinois qui pourrait retarder le calendrier
Toute prévision honnête de 2 500 $ pour l'action ASML doit aborder l'exposition à la Chine qui représente le risque à court terme le plus spécifique à la trajectoire dont dépend la prévision.
La Chine représentait environ 19 % des ventes du T1 2026 après une chute brutale par rapport aux 36 % du T4 2025 suite au durcissement des contrôles à l'exportation. ASML a prévu la Chine à environ 20 % du chiffre d'affaires de l'année 2026 mais a explicitement noté que de nouvelles restrictions à l'exportation pourraient pousser les résultats vers la borne inférieure de sa fourchette de prévisions.
Pour le calendrier de 2 500 $, la Chine compte de deux manières. Premièrement, tout durcissement supplémentaire des contrôles à l'exportation qui réduirait le chiffre d'affaires d'ASML en Chine en dessous de l'hypothèse de 20 % dans les prévisions pousserait les résultats annuels vers la borne inférieure de la fourchette de 43 à 45 milliards d'euros, ce qui réduit la base de bénéfices à partir de laquelle les estimations de 2027 se composent. Deuxièmement, l'incertitude géopolitique autour de la Chine crée une décote sur le multiple d'ASML que le marché applique indépendamment du fait que l'impact direct sur le chiffre d'affaires soit important.
La prévision de 2 500 $ suppose que la Chine reste à environ 20 % du chiffre d'affaires jusqu'en 2027 sans restriction supplémentaire significative. Un scénario où la pression des contrôles à l'exportation américains produit un durcissement supplémentaire étendrait le calendrier de fin 2027 vers 2028 ou 2029 plutôt que d'éliminer complètement la destination, car la demande hors Chine de la Corée du Sud, de Taïwan et des États-Unis continuerait de se composer indépendamment de ce qui se passe avec la politique chinoise.
À quoi ressemblent les trois scénarios jusqu'à fin 2027
Dans un scénario fort, la montée en puissance de l'EUV High-NA s'accélère plus rapidement que ne l'implique le scénario de base alors qu'Intel, TSMC et Samsung rivalisent pour déployer les nœuds de processus les plus avancés avant leurs concurrents, poussant les prix de vente moyens plus haut que ce que la trajectoire de l'EUV standard produirait seule. La demande de puces mémoire de SK Hynix, Samsung et Micron se maintient au-dessus de 50 % des ventes de systèmes alors que les montées en puissance de production HBM4 et HBM5 nécessitent des générations successives de lithographie avancée. La Chine reste à environ 20 % du chiffre d'affaires sans restriction supplémentaire significative. Le rachat réduit le nombre d'actions à des prix inférieurs à 2 500 $, composant la croissance du bénéfice par action. L'action ASML atteint 2 200 $ d'ici fin 2026 et 2 500 $ d'ici mi-2027 alors que les objectifs des analystes convergent vers les niveaux publiés les plus élevés.
Dans un scénario modéré, la montée en puissance du High-NA se poursuit selon le calendrier actuel avec les premiers déploiements commerciaux à haut volume en 2027 mais à des volumes initiaux qui contribuent significativement au chiffre d'affaires sans encore dominer le mix. La demande de puces mémoire se normalise modestement de plus de 50 % vers 40 % alors que la phase la plus aiguë de l'expansion HBM plafonne tandis que la demande logique se maintient. La Chine reste à environ 20 % sans restriction supplémentaire significative. L'action ASML atteint 2 000 à 2 100 $ d'ici fin 2026 et approche 2 200 à 2 300 $ courant 2027. La prévision de 2 500 $ dans le scénario modéré arrive en 2028 plutôt que d'ici fin 2027.
Dans un scénario prudent, des restrictions à l'exportation chinoises supplémentaires poussent le chiffre d'affaires vers la borne inférieure des prévisions, la montée en puissance commerciale du High-NA fait face au type de retards de qualification client que les nouvelles générations technologiques ont historiquement connus, et les dépenses d'investissement dans l'infrastructure IA se modèrent plus rapidement que ce que les engagements des clients d'ASML impliquaient alors que les hyperscalers réévaluent leurs trajectoires de dépenses. L'action ASML se consolide entre 1 700 et 2 000 $ pendant une grande partie de 2027 avant de se redresser alors que la montée en puissance du High-NA livre finalement le chiffre d'affaires que le jalon technologique a confirmé comme étant en route. La prévision de 2 500 $ dans ce scénario devient une histoire pour 2029.
La valorisation que 2 500 $ nécessite
Cartographier quel multiple 2 500 $ implique sur la trajectoire des bénéfices que le relèvement des prévisions a établie aide les investisseurs à évaluer si l'objectif est fondé sur des hypothèses raisonnables ou nécessite une expansion héroïque des multiples.
Au point médian des prévisions annuelles 2026 et au profil de marge bénéficiaire que les prévisions de marge brute impliquent, le bénéfice par action de l'exercice 2026 suit une trajectoire vers un niveau qui rend les estimations de l'exercice 2027 significativement supérieures à ce que les modèles des analystes contenaient avant le 15 juillet. À 2 500 $ et la trajectoire des bénéfices de l'exercice 2027 que le relèvement des prévisions implique, le multiple requis se situe dans la fourchette de 40 à 45 fois, en dessous des 49 fois actuels et légèrement en dessous des 49 fois actuels à terme.
La prévision de 2 500 $ ne nécessite donc pas d'expansion des multiples par rapport aux niveaux actuels. Elle nécessite une croissance des bénéfices issue de la trajectoire des prévisions avec un multiple stable ou se compressant modestement. Cette combinaison est plus réalisable que ce que l'exigence d'appréciation de 34 % pourrait suggérer car la croissance des bénéfices fait la majeure partie du travail plutôt que de nécessiter que le marché paie plus par dollar de bénéfice qu'il ne le fait actuellement.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, avoir accès à la bonne plateforme de trading est important. WEEX propose des produits de trading de crypto et d'actions, couvrant les principaux marchés mondiaux, y compris les actions américaines et les actifs numériques.
Conclusion
L'action ASML atteignant 2 500 $ d'ici fin 2027 est le scénario haussier que les résultats du T2 ont rendu plus crédible sans pour autant le rendre inévitable. Les trois moteurs qui produisent 2 500 $ plutôt que les 2 000 à 2 200 $ du scénario de base sont la trajectoire des bénéfices issue du relèvement des prévisions annuelles, la montée en puissance de l'EUV High-NA qui étend l'histoire de croissance dans la prochaine génération technologique, et le programme de retour de capital qui compose la croissance du bénéfice par action au-delà de ce que le chiffre d'affaires seul livre.
Aucun de ces trois moteurs ne nécessite qu'ASML fasse quelque chose qu'elle n'a pas déjà démontré être capable de faire. Le relèvement des prévisions montre que la trajectoire des bénéfices est réelle. Le jalon High-NA confirme que la progression technologique est sur la bonne voie. Le rachat et l'augmentation du dividende démontrent la génération de trésorerie qui finance à la fois le retour de capital et l'expansion de la capacité simultanément.
Le risque chinois et la valorisation à 49 fois les bénéfices à terme sont les facteurs spécifiques qui font de 2 500 $ le scénario haussier plutôt que le scénario de base. Si la Chine reste stable et que la montée en puissance du High-NA se poursuit comme la confirmation du jalon le suggère, le calcul des bénéfices produit 2 500 $ avec des multiples stables plutôt que de nécessiter que le marché paie plus par dollar de bénéfice qu'il ne le fait actuellement. Si la Chine fait face à des restrictions supplémentaires ou si la montée en puissance du High-NA rencontre des retards de qualification, le calendrier s'étend plutôt que la destination ne disparaisse.
FAQ
1. L'action ASML peut-elle atteindre 2 500 $ d'ici fin 2027 ?
C'est le scénario haussier plutôt que le scénario de base. Le consensus des analystes pour le scénario de base se situe entre 2 000 et 2 200 $. La prévision de 2 500 $ nécessite que la montée en puissance de l'EUV High-NA se poursuive selon le calendrier confirmé actuel, que la Chine reste à environ 20 % du chiffre d'affaires sans restriction supplémentaire significative, et que la trajectoire des bénéfices impliquée par le relèvement des prévisions annuelles se compose avec des multiples stables plutôt qu'en expansion.
2. Quel est le cours de l'action ASML aujourd'hui ?
L'action ASML se négocie près de 1 866 $ suite au dépassement des résultats du T2 2026 le 15 juillet et au relèvement des prévisions annuelles à 43 à 45 milliards d'euros. L'action a gagné environ 60 % depuis le début de l'année, ce qui en fait l'une des plus fortes performances de l'indice Nasdaq100.
3. Quel est l'objectif de cours le plus élevé pour l'action ASML ?
L'objectif de cours d'analyste publié le plus élevé pour l'action ASML est de 2 500 $. La plupart des objectifs d'analystes se situent entre 2 000 et 2 200 $ suite au dépassement du T2, avec RBC Capital à 2 000 $ avant les résultats et susceptible de réviser à la hausse suite au relèvement des prévisions plus important que prévu. Goldman Sachs, JPMorgan et Barclays ont tous maintenu des notations d'achat après le T2.
4. Quel est le plus grand risque pour que l'action ASML atteigne 2 500 $ ?
Des restrictions à l'exportation chinoises supplémentaires réduisant le chiffre d'affaires en dessous de l'hypothèse de prévision de 20 % est le risque à court terme le plus spécifique. La montée en puissance de l'EUV High-NA rencontrant des retards de qualification client qui repoussent les volumes commerciaux en 2028 plutôt qu'en 2027 est le risque technologique. Le multiple de 49 fois les bénéfices à terme laissant peu de place à une quelconque faiblesse de la demande est le risque de valorisation qui s'applique indépendamment de la trajectoire de l'entreprise.
5. Qu'est-ce que l'EUV High-NA et pourquoi est-ce important pour la prévision de 2 500 $ ?
L'EUV High-NA est la technologie de lithographie de nouvelle génération d'ASML au-delà de l'EUV standard, permettant des caractéristiques de circuit encore plus petites à des prix de vente moyens plus élevés. ASML a confirmé avec les résultats du T2 que le High-NA a atteint un premier jalon de produit logique à haut volume. La montée en puissance du High-NA jusqu'en 2027 produit une expansion du prix de vente moyen en plus de la croissance des volumes, ce qui est le mécanisme spécifique qui amène l'action ASML au-dessus de la fourchette de base de 2 000 à 2 200 $ vers 2 500 $.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
MSCI retire Strategy (MSTR) : les ventes liées aux indices exerceront-elles une pression sur le Bitcoin ?
Strategy (MSTR) va-t-elle être exclue de l’indice MSCI ? Que se passera-t-il après 30/11
Pourquoi l’action Unitree a bondi : relèvement de JPMorgan, calendrier de l’IA physique et points à vérifier pour les investisseurs
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes
L’action ASML recule malgré un T3 record et des perspectives relevées : le boom des équipements pour puces IA est-il déjà intégré dans les cours ?

Objectif du cours de l’action Meta : les analystes estiment qu’elle peut atteindre 886 $
Qu’est-ce que l’ETF SPY ? Fonctionnement du plus grand fonds S&P 500 au monde et raisons de son importance

Actions TSMC après un T2 record : prix, valorisation et accès 24/7
Le PDG de Goldman Sachs soutient le projet de loi crypto au Sénat : le plan institutionnel pour la liquidité on-chain de Wall Street en 2026
Pourquoi le PDG de Goldman Sachs, David Solomon, a-t-il soutenu la loi CLARITY sur les cryptomonnaies au Sénat en 2026
Actions JEPQ en 2026 : prix, dividende mensuel et risques réels

L'action ASML est-elle un achat après les résultats du T2 ? Ce que les prévisions annuelles de 43 à 45 milliards d'euros disent aux investisseurs
L'action ASML bondit après des résultats T2 supérieurs aux attentes : ce que signifient le trimestre à 9,3 milliards d'euros et le relèvement des prévisions pour les investisseurs
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Cours de l’action Anthropic (ANT) : clôture du premier jour à 97,17 $ et perspectives
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
IPO d’Anthropic vs IPO de SpaceX : comparaison du prix, du montant levé et des performances du premier jour
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
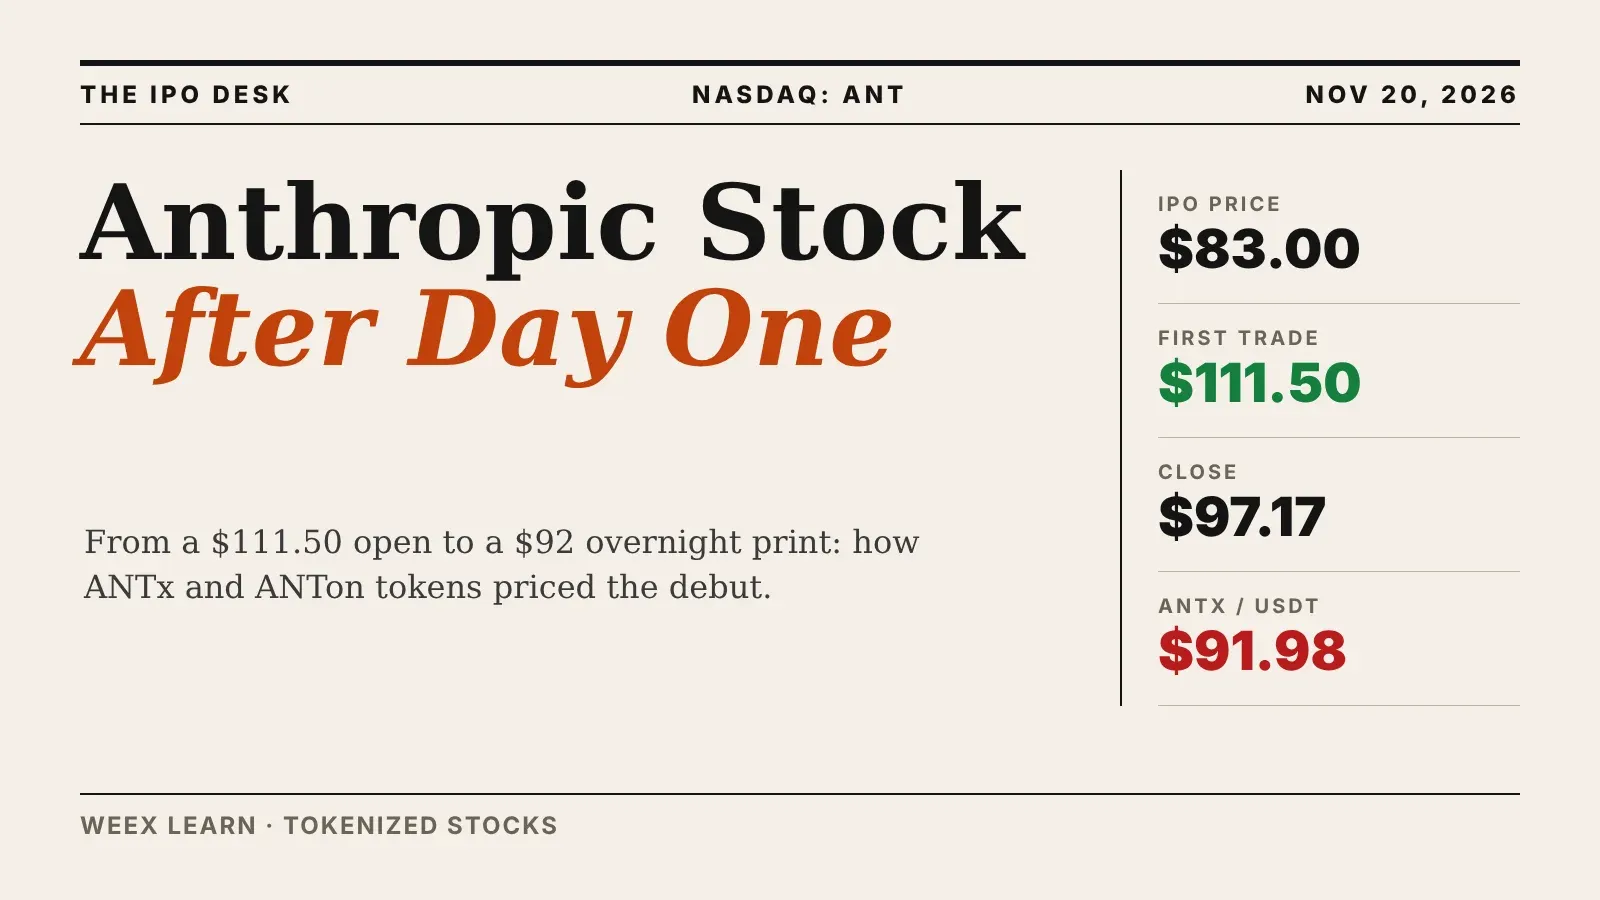
Action Anthropic après son premier jour : pourquoi les tokens ANT s’échangent près de 92 $
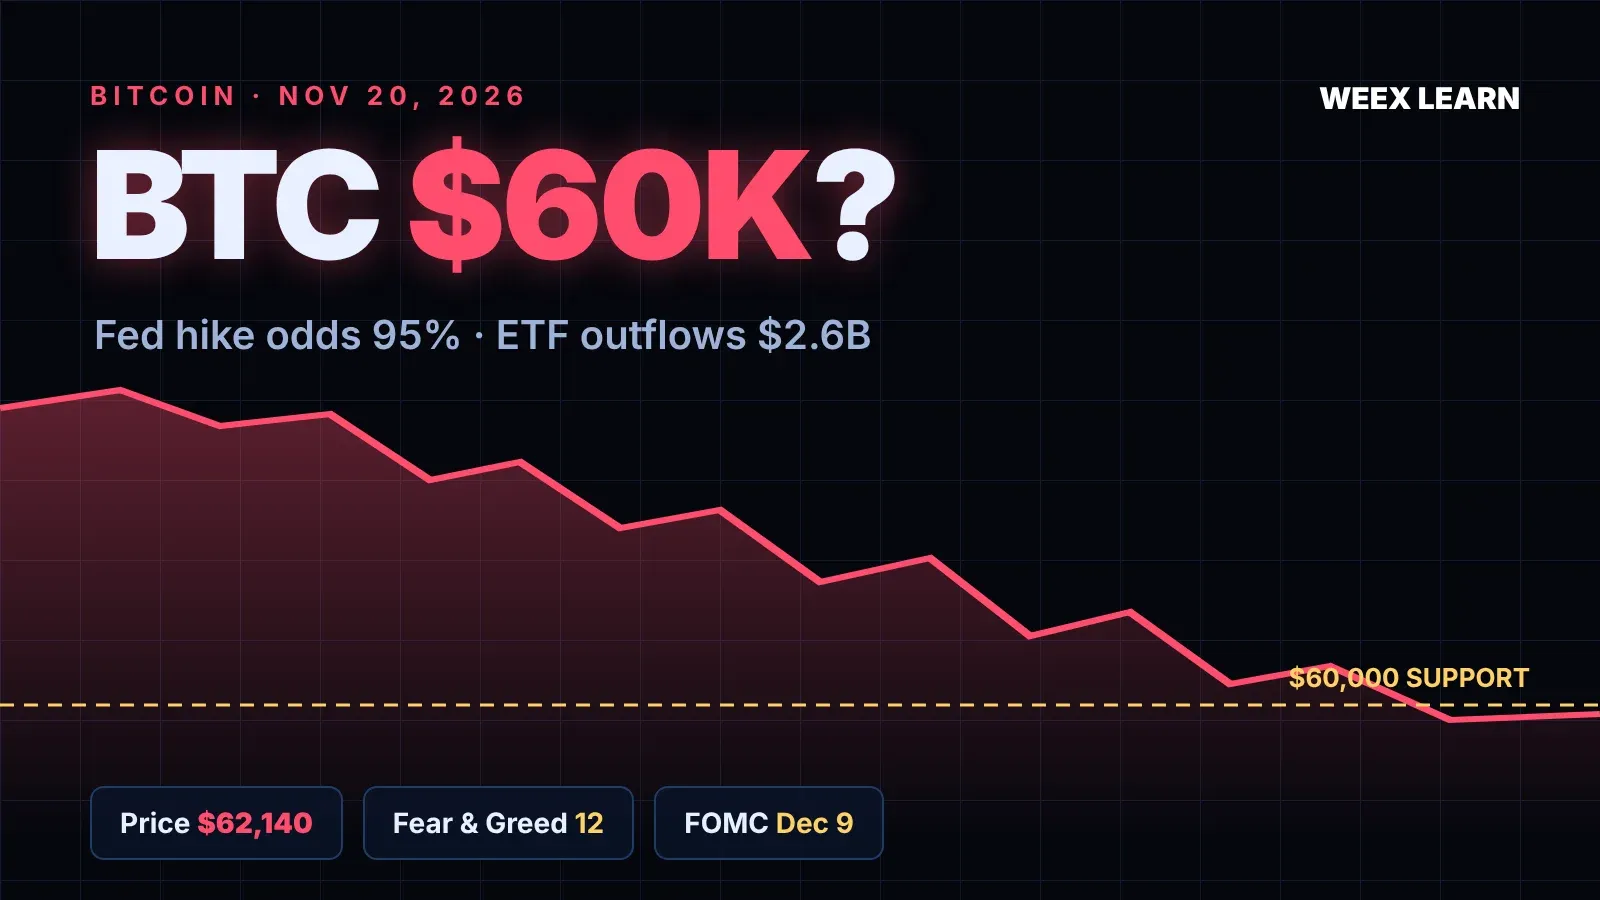
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
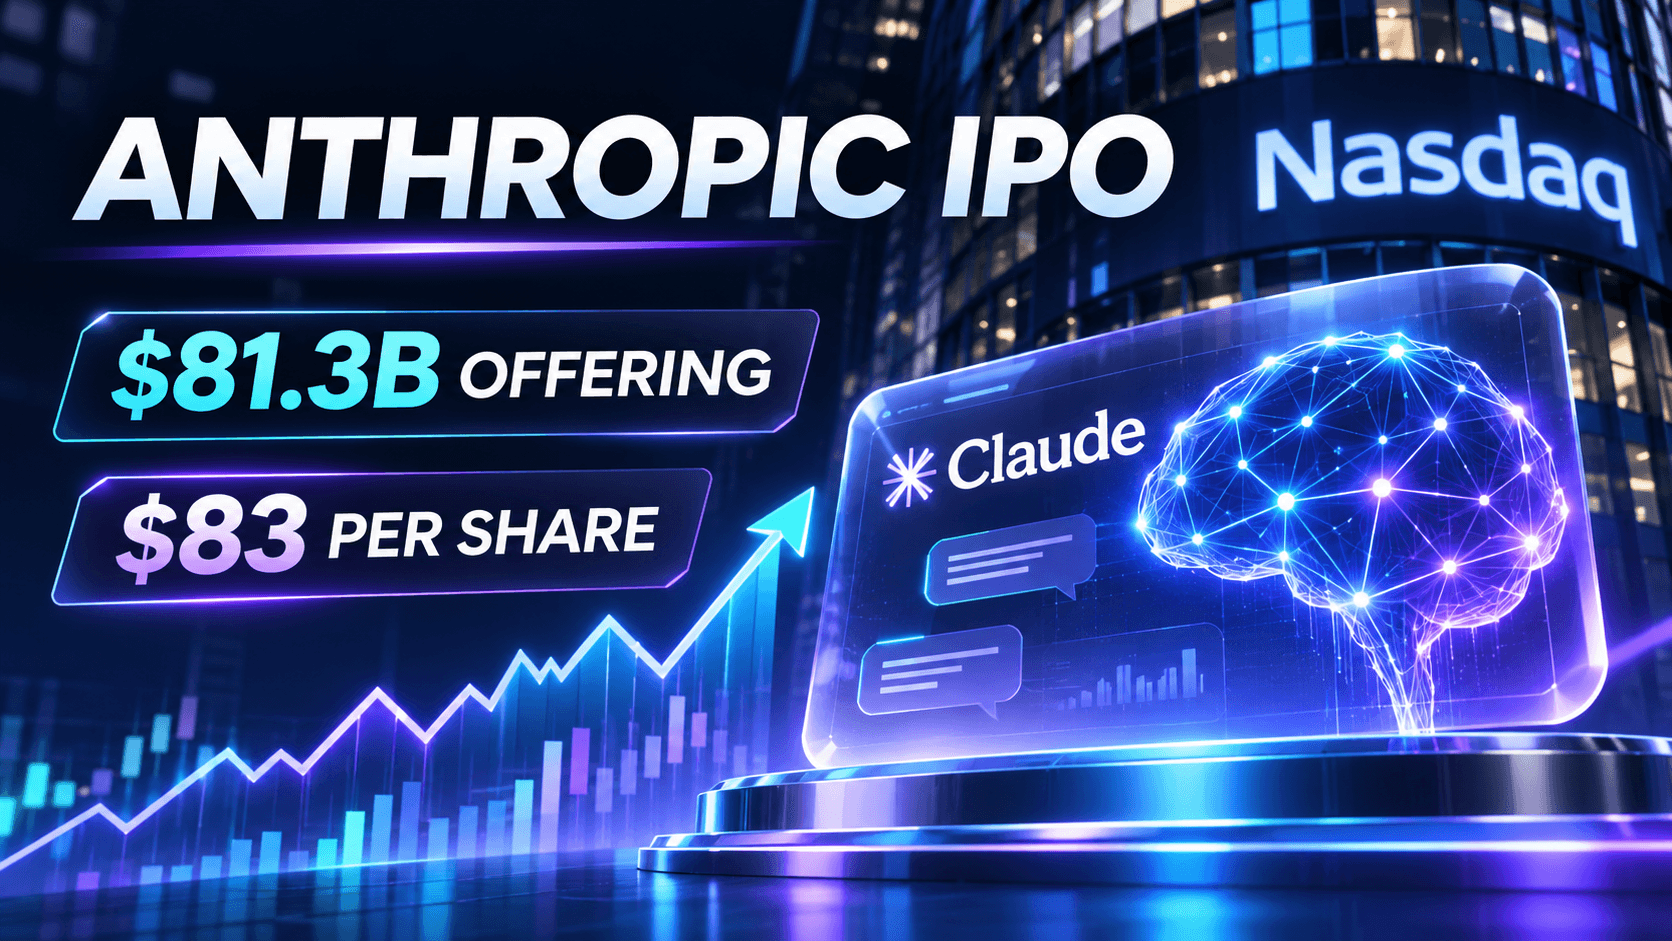
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
MSCI retire Strategy (MSTR) : les ventes liées aux indices exerceront-elles une pression sur le Bitcoin ?
Strategy (MSTR) va-t-elle être exclue de l’indice MSCI ? Que se passera-t-il après 30/11
Pourquoi l’action Unitree a bondi : relèvement de JPMorgan, calendrier de l’IA physique et points à vérifier pour les investisseurs
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes
L’action ASML recule malgré un T3 record et des perspectives relevées : le boom des équipements pour puces IA est-il déjà intégré dans les cours ?
Objectif du cours de l’action Meta : les analystes estiment qu’elle peut atteindre 886 $


