
L'action ASML est-elle un achat après les résultats du T2 ? Ce que les prévisions annuelles de 43 à 45 milliards d'euros disent aux investisseurs

 Notez-nous sur Google


L'action ASML a dépassé ses propres prévisions du T2 en termes de chiffre d'affaires et de marge brute lors de la publication des résultats le 15 juillet, et l'ampleur de la révision à la hausse des prévisions annuelles rend la décision d'achat réellement intéressante plutôt que routinière. L'entreprise a progressé d'environ 60 % depuis le début de l'année, ce qui en fait l'une des plus performantes du Nasdaq100, et la question que tout investisseur se pose désormais est de savoir si cette dynamique a encore du potentiel ou si les résultats extraordinaires sont déjà pleinement intégrés dans le cours.
Pour quiconque évalue l'action ASML aux prix actuels, la réponse dépend moins de ce que le T2 a montré que de ce que la révision des prévisions implique pour la trajectoire jusqu'en 2027. La révision des prévisions n'était pas un ajustement modeste d'une fourchette déjà bien comprise. Il s'agissait d'une réinitialisation fondamentale de ce à quoi ressemblera 2026 pour la seule entreprise au monde qui fabrique des machines de lithographie EUV, et cette réinitialisation modifie les calculs de valorisation de manière à rendre le multiple de prime plus défendable qu'il ne l'était avant le 15 juillet.
Ce que la révision des prévisions change dans la valorisation
La révision à la hausse des prévisions annuelles n'est pas simplement la confirmation que les affaires vont bien. Elle modifie les calculs de valorisation d'une manière spécifique qui rend la décision d'achat aux prix actuels différente de ce qu'elle était avant le 15 juillet.
Avant les résultats du T2, chaque modèle d'analyste pour ASML était basé sur la fourchette de prévisions annuelles précédente. La révision des prévisions impose des révisions à la hausse simultanées des estimations de bénéfices pour 2026 et 2027 dans l'ensemble de l'univers de couverture des analystes. Lorsque les estimations de bénéfices augmentent alors que le cours de l'action reste globalement constant, le multiple à terme se comprime. Une action qui semblait chère à 57 fois les bénéfices passés semble moins chère lorsque la trajectoire des bénéfices vient d'être révisée de manière significative à la hausse.
Le mécanisme spécifique est important. ASML a non seulement battu les attentes du T2. Elle a relevé les prévisions du T3 à une fourchette impliquant une croissance séquentielle significative par rapport au T2, puis a relevé les prévisions annuelles d'environ 7 milliards d'euros au point médian. Cette séquence de dépassement au T2, d'accélération au T3 et de relèvement annuel est le modèle qui force les révisions d'estimations d'analystes les plus importantes et produit la plus grande compression des multiples à terme à partir d'un seul événement de résultats.
L'argument du monopole qui rend ASML différente
Le cas d'achat pour l'action ASML repose sur une position concurrentielle que la plupart des cadres de valorisation n'ont pas été conçus pour accommoder.
ASML est la seule entreprise au monde qui fabrique des systèmes de lithographie EUV. Pas le fabricant dominant. Pas le plus grand fabricant. Le seul fabricant. Chaque puce avancée produite par TSMC, Samsung, SK Hynix, Intel et Micron aux nœuds de processus de pointe nécessite les machines EUV d'ASML. Il n'existe aucun fournisseur alternatif, aucun concurrent émergent avec un calendrier crédible sur le marché, et aucun processus de fabrication de puces aux nœuds avancés qui puisse contourner la physique que la lithographie EUV permet.
Un monopole sur l'intrant de fabrication le plus critique pour le développement technologique le plus important de l'ère actuelle produit un environnement de demande où les clients d'ASML ne peuvent pas se substituer, ne peuvent pas retarder indéfiniment et ne peuvent pas négocier à partir d'une position d'alternatives de fournisseurs. C'est la structure de la demande derrière les relèvements de prévisions qui sont arrivés avec chaque rapport de résultats trimestriels en 2026.
Le PDG a déclaré que l'offre ne peut pas répondre à la demande dans un avenir prévisible. Cette déclaration du PDG du seul fournisseur EUV signifie quelque chose de différent de la même déclaration faite par toute entreprise confrontée à la concurrence. L'offre ne peut pas répondre à la demande n'est pas un message de vente lorsque vous avez un monopole. C'est une contrainte de capacité qui définit votre plafond de revenus jusqu'à ce que davantage de machines soient construites.
L'ajout de la demande de mémoire qui change le calcul de croissance
Un développement spécifique que les résultats du T2 ont confirmé et qui n'était pas entièrement intégré dans les modèles d'analystes pré-résultats est le changement dans le mix client d'ASML vers les fabricants de puces mémoire.
La demande de puces mémoire a bondi à plus de la moitié des nouvelles ventes nettes d'outils au T1, tirée par SK Hynix, Samsung et Micron élargissant simultanément la capacité HBM. Ce changement est additif plutôt que substitutif car il ajoute la demande de puces mémoire à la demande de puces logiques de TSMC et Intel qui a historiquement tiré les revenus d'ASML.
L'importance pour la décision d'achat est que les revenus d'ASML sont désormais tirés par deux cycles de demande simultanément plutôt qu'un seul. L'expansion des puces logiques et l'expansion des puces mémoire n'atteignent généralement pas leurs sommets et leurs creux en même temps, ce qui crée un effet de lissage de la demande qui rend la trajectoire des revenus d'ASML plus cohérente que ce que la mémoire historique des cycles de dépenses d'investissement en semi-conducteurs suggérerait.
La Corée du Sud est devenue le plus grand marché géographique d'ASML précisément en raison des programmes d'expansion HBM de SK Hynix et Samsung. ASML est le bénéficiaire financier direct de chaque nouvelle ligne de production HBM construite partout dans le monde.
Prix de --
Pourquoi le multiple de 57x est le risque central
Le cas baissier pour l'action ASML aux prix actuels est spécifique et doit être énoncé directement plutôt qu'reconnu et rejeté.
À environ 57 fois les bénéfices passés et environ 49 fois les bénéfices estimés pour 2027 même après le relèvement des prévisions, ASML se négocie à une prime qui laisse une marge minimale pour toute faiblesse de la demande, changement de sentiment ou perturbation externe. L'analyste de KBC, Thomas Couvreur, a maintenu une note de conservation après le T2 citant spécifiquement la valorisation, affirmant qu'une grande partie du potentiel de hausse est reflétée dans le prix actuel.
Le risque de compression des multiples est réel pour toute action à 49 à 57 fois les bénéfices. Les scénarios spécifiques qui produiraient une compression des multiples pour ASML malgré une position de monopole sont une montée en puissance de l'EUV High-NA plus lente que prévu qui retarde la prochaine phase de croissance des revenus, une modération soudaine des dépenses d'investissement en infrastructure IA des hyperscalers qui réduit la demande de puces plus rapidement que ce que les engagements de production actuels impliquent, ou une escalade géopolitique qui force des restrictions à l'exportation vers la Chine plus agressives qu'ASML n'a prévu.
Aucun de ces scénarios n'est le scénario de base. Tous sont plausibles dans l'horizon de dix-huit mois que la plupart des investisseurs utilisent pour les décisions d'achat.
Le risque chinois qui persiste après le dépassement
La Chine représentait environ 19 % des ventes du T1 après avoir chuté de 36 % au T4 2025 suite au durcissement des contrôles à l'exportation. ASML a prévu la Chine à environ 20 % des revenus de l'année complète 2026 mais a noté que de nouvelles restrictions pourraient pousser les résultats vers le bas de la fourchette de prévisions.
Le risque chinois n'est pas principalement un risque de revenus pour 2026 étant donné que la fourchette de prévisions en tient compte. C'est un risque structurel à plus long terme sur la question de savoir si la base installée de machines d'ASML en Chine peut continuer à être entretenue et si la Chine peut développer des alternatives domestiques sur un calendrier crédible.
Le développement de la lithographie domestique chinoise progresse mais reste plusieurs générations technologiques derrière la capacité EUV d'ASML. Le calendrier pour toute alternative chinoise pour atteindre la parité concurrentielle avec l'EUV actuel, et encore moins l'EUV High-NA, se mesure en décennies plutôt qu'en années. Cette asymétrie de calendrier est l'un des arguments de fossé structurel qui soutient la valorisation premium d'ASML malgré le vent contraire des restrictions chinoises.
Le signal EUV High-NA qui compte pour 2027
ASML a annoncé parallèlement aux résultats du T2 que l'EUV High-NA a atteint une nouvelle étape de préparation avec le premier produit logique à haut volume. Cette confirmation d'étape spécifique est le signal prospectif le plus important dans le rapport du T2 pour les investisseurs évaluant l'action ASML sur un horizon pluriannuel.
Les systèmes EUV High-NA ont des prix de vente moyens plus élevés que l'EUV standard et permettent les nœuds de processus dont Intel, TSMC et Samsung ont besoin pour leurs feuilles de route de pointe 2027 et 2028. La montée en puissance du premier produit logique à haut volume au déploiement commercial généralisé est un processus de plusieurs trimestres, mais la confirmation de l'étape qu'il progresse supprime l'incertitude sur la préparation technologique qui était l'une des principales questions que les investisseurs avaient avant le T2.
Javier Correonero de Morningstar a relevé ses prévisions de revenus pour 2030 à 60 milliards d'euros par rapport à une estimation précédente, citant la montée en puissance du High-NA comme le principal moteur de sa confiance que l'objectif d'ASML de 44 milliards d'euros pour 2030 est déjà obsolète à la hausse.
Le retour de capital qui soutient le cas d'achat
Une dimension de l'action ASML que les baissiers axés sur la valorisation sous-pondèrent fréquemment est le programme de retour de capital qui fonctionne parallèlement à la croissance des revenus.
ASML a activé un rachat d'actions de 12 milliards d'euros en janvier 2026 jusqu'en 2028. L'entreprise a augmenté son dividende annuel de 17 %. Une entreprise qui relève simultanément ses prévisions, rachète des actions à grande échelle et augmente son dividende exprime la confiance de la direction dans la durabilité de la génération de trésorerie par l'allocation du capital plutôt que par des commentaires trimestriels.
Les rachats d'actions aux prix actuels réduisent le nombre d'actions, ce qui augmente mécaniquement le bénéfice par action même sans aucune croissance des revenus. Combiné à la croissance des revenus que le relèvement des prévisions implique, la trajectoire du bénéfice par action se compose à la fois du numérateur et du dénominateur simultanément.
Le consensus des analystes après le T2
Goldman Sachs, JPMorgan, Barclays et Oddo BHF ont tous maintenu des notes d'achat et réaffirmé ou relevé leurs objectifs de cours après les résultats du T2. RBC Capital a relevé son objectif à 2 000 $ contre 1 700 $ avant les résultats, et cet objectif est susceptible d'être révisé davantage à la hausse suite au relèvement des prévisions plus important que prévu.
Le consensus des analystes sur l'action ASML est aussi proche de l'unanimité haussière que n'importe quelle action dans le secteur de l'équipement semi-conducteur. Les notes de conservation qui existent sont principalement basées sur la valorisation plutôt que sur l'activité fondamentale, ce qui signifie que les baissiers débattent du prix plutôt que de savoir si l'activité d'ASML est extraordinaire.
Pour ceux qui cherchent à participer aux marchés financiers mondiaux, avoir accès à la bonne plateforme de trading compte. WEEX propose des produits de trading de crypto et d'actions, couvrant les principaux marchés mondiaux, y compris les actions américaines et les actifs numériques.
Conclusion
L'action ASML est un achat après les résultats du T2 pour les investisseurs ayant un horizon de douze à vingt-quatre mois qui croient que le développement de la fabrication de puces IA se poursuit au rythme que le relèvement des prévisions implique et qui peuvent accepter le multiple de 49 à 57 fois les bénéfices comme approprié pour un monopole mondial dans la technologie de fabrication de semi-conducteurs la plus critique.
Le relèvement des prévisions modifie les calculs de valorisation en comprimant le multiple à terme sur des estimations de bénéfices plus élevées même avant tout mouvement du cours de l'action. L'étape de l'EUV High-NA supprime l'incertitude technologique sur la prochaine phase de croissance. Le programme de retour de capital compose la croissance du bénéfice par action au-delà de ce que la croissance des revenus seule produit.
La valorisation est le risque honnête et spécifique. Une action à 49 fois les bénéfices à terme a intégré une exécution extraordinaire continue. ASML a démontré cette exécution sur plusieurs trimestres. Si cela continue est la seule question restante à laquelle la décision d'achat nécessite de répondre.
FAQ
1. L'action ASML est-elle un achat après les résultats du T2 2026 ?
Le cas d'achat repose sur un monopole mondial EUV, une demande simultanée de puces logiques et mémoire, un relèvement significatif des prévisions annuelles, la confirmation de l'étape EUV High-NA et un rachat de 12 milliards d'euros composant le bénéfice par action. Le risque principal est le multiple de 49 à 57 fois les bénéfices qui laisse une marge limitée pour toute faiblesse de la demande. Goldman Sachs, JPMorgan et Barclays ont maintenu des notes d'achat après les résultats.
2. Que signifie le relèvement des prévisions annuelles pour l'action ASML ?
Le relèvement de 36 milliards d'euros à 40 milliards d'euros à 43 milliards d'euros à 45 milliards d'euros force des révisions à la hausse des estimations de bénéfices pour 2026 et 2027 dans l'ensemble de l'univers de couverture des analystes, comprimant le multiple à terme sur des bénéfices plus élevés. C'est le mécanisme par lequel un seul rapport de résultats modifie le cas de valorisation plutôt que de simplement confirmer les attentes existantes.
3. Qu'est-ce que le monopole EUV d'ASML et pourquoi est-ce important ?
ASML est la seule entreprise au monde qui fabrique des systèmes de lithographie EUV, les machines nécessaires pour produire des puces aux nœuds de processus avancés. Chaque puce de pointe de TSMC, Samsung, SK Hynix, Intel et Micron nécessite les machines d'ASML. Aucun fournisseur alternatif n'existe et aucun concurrent n'a de calendrier crédible sur le marché, créant un environnement de demande où les clients ne peuvent pas se substituer ou retarder indéfiniment.
4. Quel est le plus grand risque d'acheter l'action ASML aux prix actuels ?
Le multiple de 49 fois les bénéfices à terme est le risque principal. La compression des multiples due à la détérioration du sentiment sur l'IA, une montée en puissance de l'EUV High-NA plus lente que prévu ou des restrictions à l'exportation vers la Chine plus agressives pourraient produire des baisses significatives du cours de l'action même si l'activité sous-jacente continue de bien performer.
5. Qu'est-ce qu'ASML a prévu pour le T3 et l'année complète 2026 ?
ASML a prévu des ventes nettes totales au T3 entre 11,0 milliards d'euros et 12,0 milliards d'euros avec une marge brute entre 55 % et 57 %, impliquant une croissance séquentielle significative par rapport au T2. Les prévisions pour l'année complète 2026 ont été relevées à 43 milliards d'euros à 45 milliards d'euros avec une marge brute de 54 % à 56 %, en hausse par rapport à la fourchette précédente de 36 milliards d'euros à 40 milliards d'euros.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
MSCI retire Strategy (MSTR) : les ventes liées aux indices exerceront-elles une pression sur le Bitcoin ?
Strategy (MSTR) va-t-elle être exclue de l’indice MSCI ? Que se passera-t-il après 30/11
Pourquoi l’action Unitree a bondi : relèvement de JPMorgan, calendrier de l’IA physique et points à vérifier pour les investisseurs
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes
L’action ASML recule malgré un T3 record et des perspectives relevées : le boom des équipements pour puces IA est-il déjà intégré dans les cours ?

Objectif du cours de l’action Meta : les analystes estiment qu’elle peut atteindre 886 $
Qu’est-ce que l’ETF SPY ? Fonctionnement du plus grand fonds S&P 500 au monde et raisons de son importance

Actions TSMC après un T2 record : prix, valorisation et accès 24/7
Le PDG de Goldman Sachs soutient le projet de loi crypto au Sénat : le plan institutionnel pour la liquidité on-chain de Wall Street en 2026
Pourquoi le PDG de Goldman Sachs, David Solomon, a-t-il soutenu la loi CLARITY sur les cryptomonnaies au Sénat en 2026
Actions JEPQ en 2026 : prix, dividende mensuel et risques réels
Prévision du cours de l'action ASML 2026–2027 : ASML peut-elle atteindre 2 500 $ ?

L'action ASML bondit après des résultats T2 supérieurs aux attentes : ce que signifient le trimestre à 9,3 milliards d'euros et le relèvement des prévisions pour les investisseurs
Tether soutient SCRYPT : USDT pourrait-il devenir le nouveau réseau des paiements mondiaux ?
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Cours de l’action Anthropic (ANT) : clôture du premier jour à 97,17 $ et perspectives
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
IPO d’Anthropic vs IPO de SpaceX : comparaison du prix, du montant levé et des performances du premier jour
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
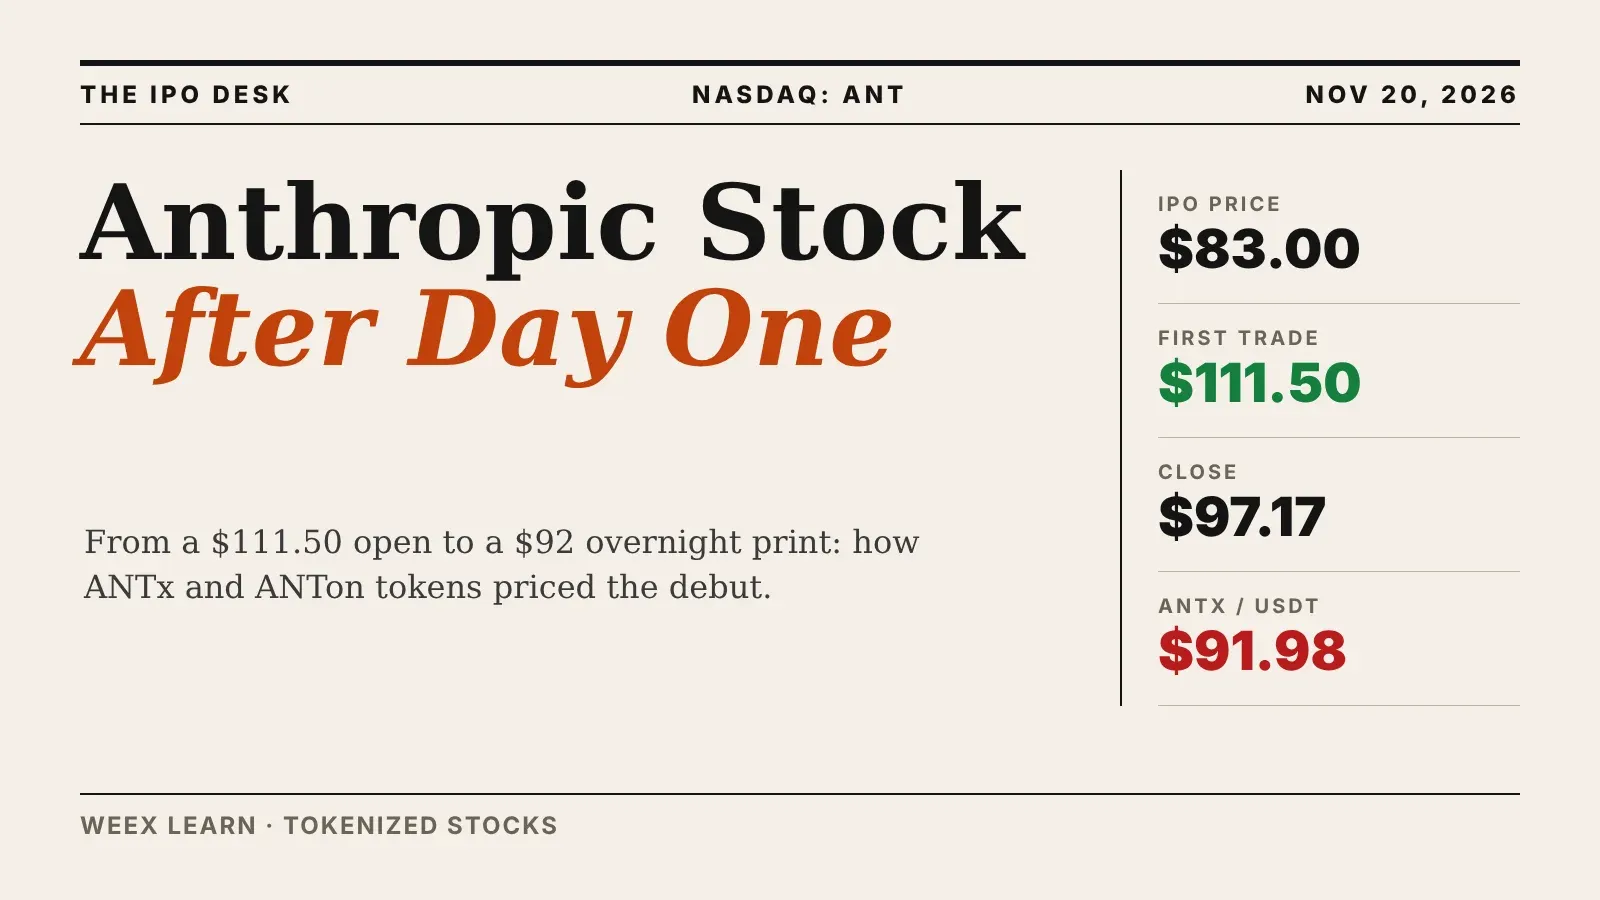
Action Anthropic après son premier jour : pourquoi les tokens ANT s’échangent près de 92 $
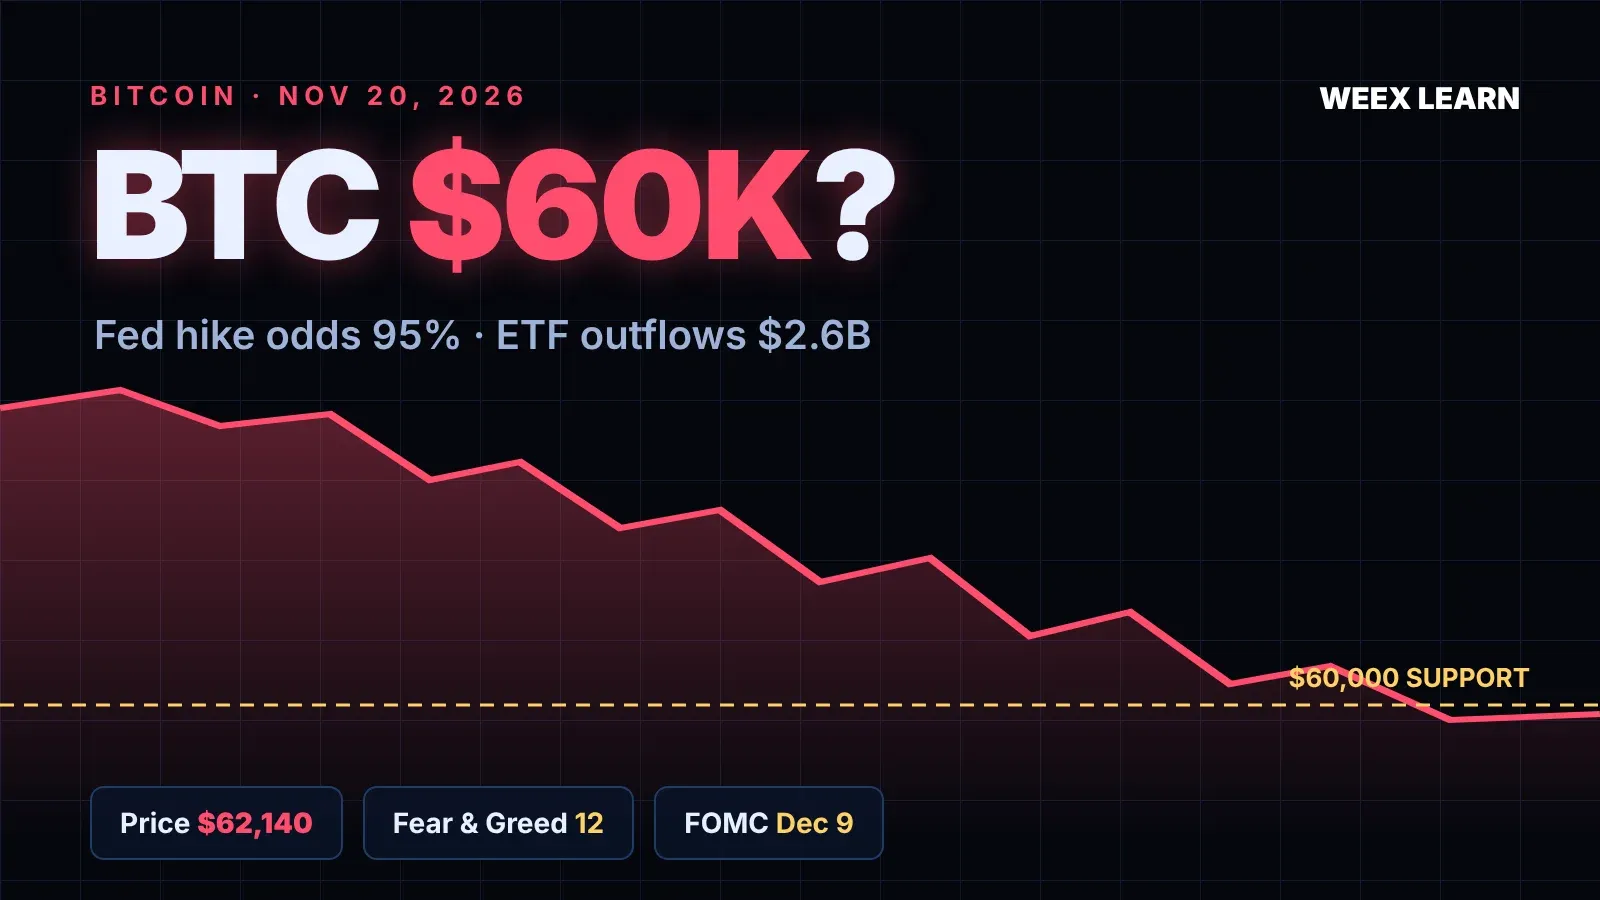
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
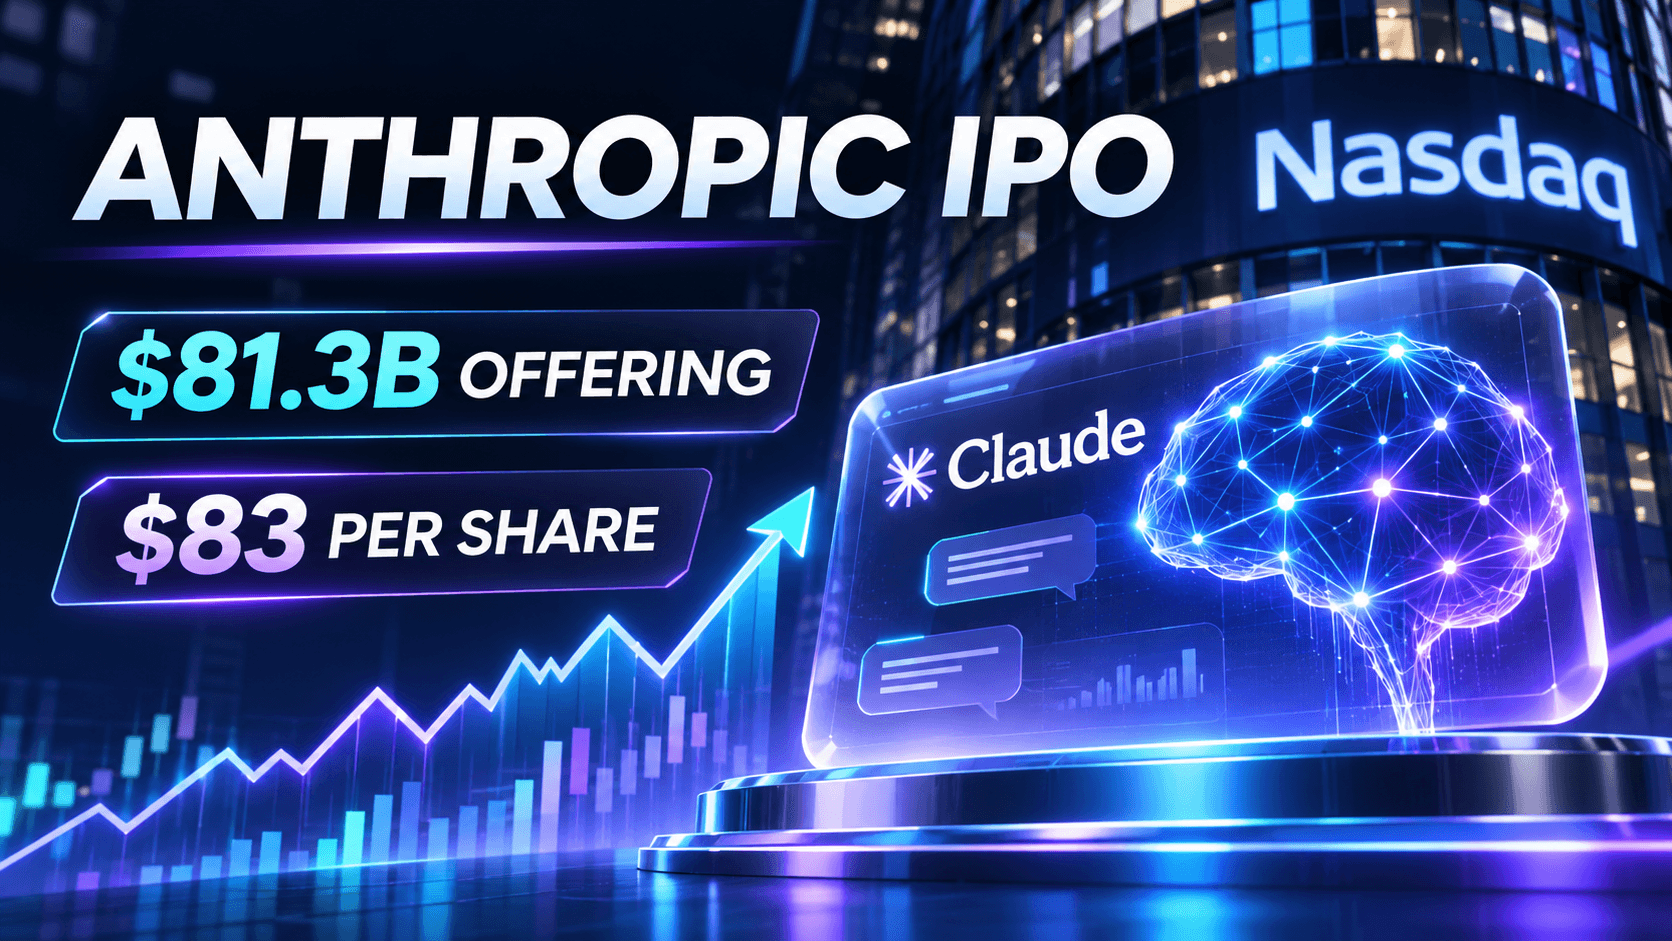
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
MSCI retire Strategy (MSTR) : les ventes liées aux indices exerceront-elles une pression sur le Bitcoin ?
Strategy (MSTR) va-t-elle être exclue de l’indice MSCI ? Que se passera-t-il après 30/11
Pourquoi l’action Unitree a bondi : relèvement de JPMorgan, calendrier de l’IA physique et points à vérifier pour les investisseurs
Pourquoi l’action CoreWeave (CRWV) chute-t-elle ? Dette, rendements obligataires et avis des analystes
L’action ASML recule malgré un T3 record et des perspectives relevées : le boom des équipements pour puces IA est-il déjà intégré dans les cours ?
Objectif du cours de l’action Meta : les analystes estiment qu’elle peut atteindre 886 $


