
Contrats à terme Bitcoin à 83 K $ : PnL et dimensionnement des positions à l’approche de la semaine de l’emploi

 Notez-nous sur Google


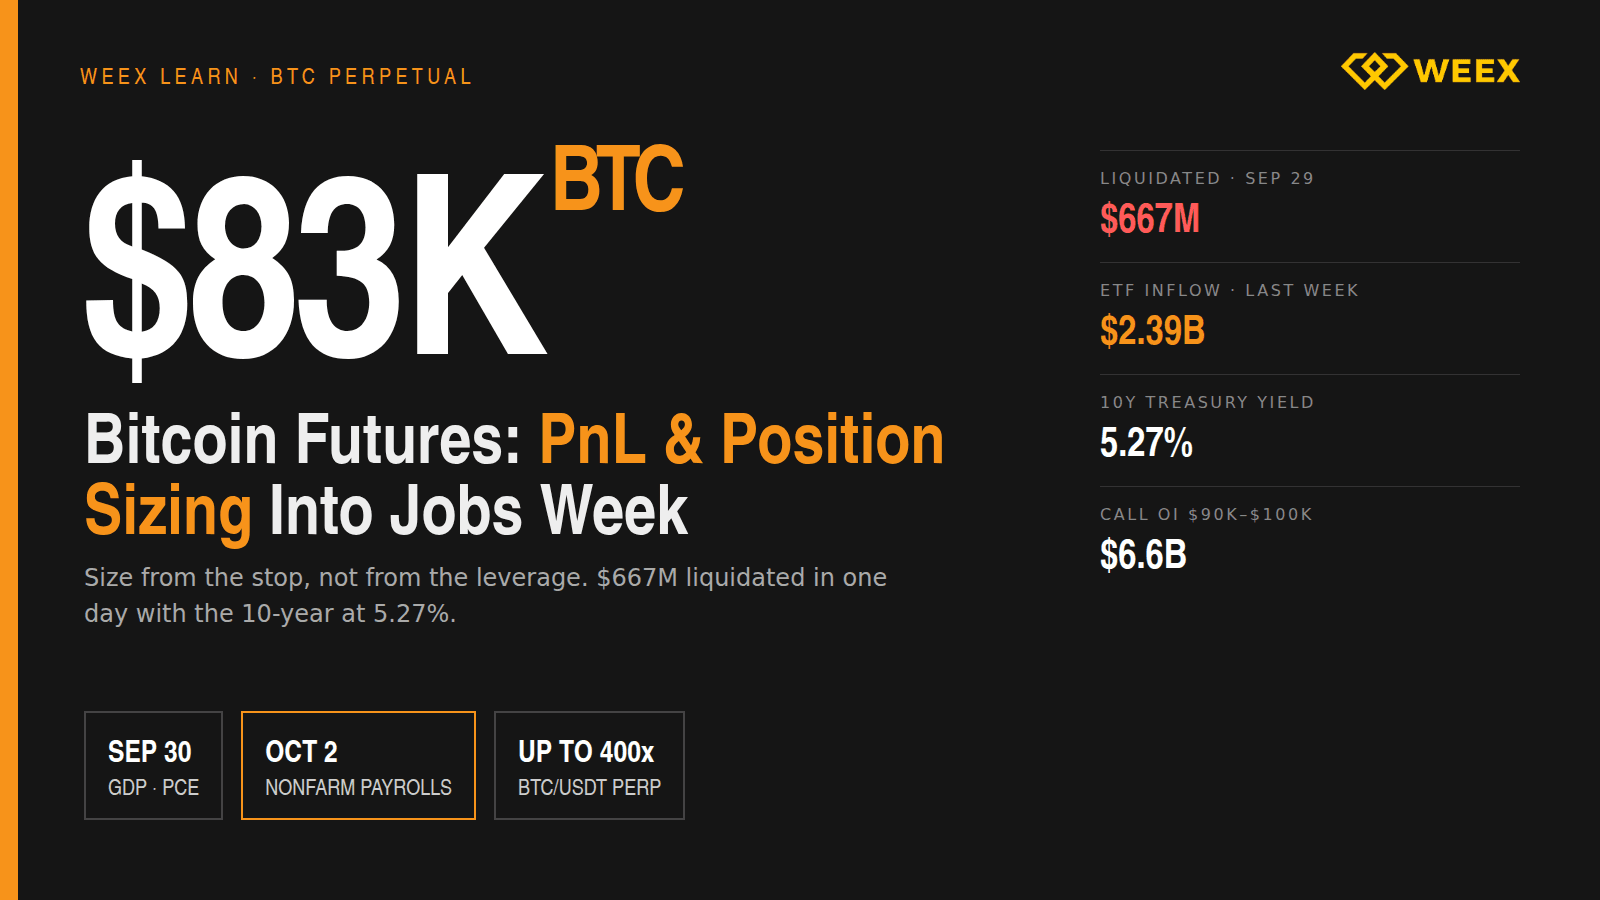
Les traders de contrats à terme Bitcoin abordent la semaine macroéconomique la plus chargée du trimestre alors que le marché montre déjà comment il pénalise les positions trop importantes. Le BTC s’échange près de 83 400 $ le 30/09/2026, en baisse de 3,5 % sur sept jours par rapport à un pic de 87 000 $, mais en hausse de 7,1 % sur plus de 30 jours et de plus de 40 % sur le trimestre. Le 29/09 à lui seul, 667 M $ de positions sur contrats à terme crypto ont été liquidées, dont 160 M $ en Bitcoin. Les données américaines sur le PIB, l’emploi et l’inflation seront publiées le 30/09, et les chiffres de l’emploi non agricole le 02/10, alors que le rendement des bons du Trésor américain à 10 ans atteint 5,27 %, son plus haut niveau depuis 2007. Cet article explique comment sont réellement calculés les profits et pertes sur un contrat perpétuel BTC, pourquoi c’est la taille de la position — et non l’effet de levier — qui détermine si un trader peut survivre à la publication des données, et ce que les données sur les produits dérivés révèlent du positionnement du marché.
Où en est Bitcoin à l’approche de la semaine des données
Voici les données au 30/09/2026, compilées à partir de CoinGecko, CoinDesk et des données des plateformes d’échange :
- Cours du BTC : 83 432 $ ; fourchette sur 24 heures : de 82 864 $ à 84 486 $ ; volume sur 24 heures : 28,5 Md $ ; capitalisation boursière : 1,68 Bn $. Le record historique de 126 080 $ se situe 34 % au-dessus.
- Les ETF Bitcoin au comptant ont enregistré 2,386 Md $ d’entrées la semaine dernière, leur plus important afflux hebdomadaire depuis 10/2025. Les ETF Ethereum ont enregistré 86,95 M $ d’entrées le 25/09.
- Liquidations : 330 M $ pour 107,000 traders le 28/09 (230,65 M $ de positions longues, 99,53 M $ de positions courtes), puis 667 M $ le 29/09 (160 M $ en BTC, 126 M $ en ETH, 24 M $ en SOL et 22 M $ en XRP).
- Contexte macroéconomique : rendement du Trésor à 10 ans à 5,27 %, indice du dollar en hausse de 2,7 % depuis le 09/09, à environ 101.50 ; l’or a reculé de près de 4 % le 29/09, tandis que Bitcoin a perdu 1 %. Le S&P 500 a chuté de 0,77 % et le Nasdaq de 0,92 % le 29/09.
- Options : intérêt ouvert de 2,45 Md $ sur Deribit au prix d’exercice des options d’achat de 90 000 $, de 2,33 Md $ à 95 000 $ et de 1,79 Md $ à 100 000 $. Jurrien Timmer, de Fidelity, a évoqué une figure de double creux avec cassure au-dessus de 80 000 $ et un objectif de 100 000 $.
Deux forces s’opposent ici : la demande portée par les ETF et le contexte des rendements. Les institutions ont acheté 2,4 Md $ de Bitcoin au comptant en une semaine, tandis que les autres actifs risqués reculaient avec un rendement à 10 ans de 5,27 %. Le fait que Bitcoin surperforme l’or d’environ trois points un jour où les rendements bondissent est inhabituel, et explique pourquoi le scénario d’un cours à 100 000 $ reste d’actualité. Cela explique aussi pourquoi les positions longues à effet de levier sont très encombrées : le bilan des liquidations du 28/09 était défavorable aux positions longues dans un rapport de plus de deux pour un, et la purge du 29/09 a été encore plus importante.
Comment fonctionne le PnL sur un contrat perpétuel BTC
Le profit et la perte sur un contrat perpétuel peuvent prendre deux formes, et les confondre conduit les traders à la liquidation alors qu’ils sont « en profit ».
Le PnL non réalisé correspond à la valeur de marché d’une position ouverte. Pour un contrat perpétuel BTC linéaire avec marge en USDT, il se calcule en multipliant la taille de la position en BTC par l’écart entre le prix de référence actuel et le prix d’entrée. Une position longue de 0.5 BTC ouverte à 83 000 $, alors que le BTC vaut 85 000 $, affiche un PnL non réalisé de 1000 $. Ce chiffre change à chaque variation de cours, est calculé à partir du prix de référence plutôt que du dernier cours, et permet à la plateforme de déterminer si votre marge reste suffisante.
Le PnL réalisé correspond aux gains ou aux pertes effectivement comptabilisés : positions clôturées, plus ou moins les paiements de financement, moins les frais de trading. Le taux de financement d’un contrat perp BTC est échangé toutes les huit heures entre les positions longues et courtes ; lorsqu’il est positif, les positions longues paient les positions courtes. Sur une semaine de détention, les paiements de financement et les frais associés à une position à effet de levier dépassent souvent les attentes des traders et sont déduits du PnL réalisé, que la position soit clôturée ou non.
Le piège, c’est que le PnL non réalisé ressemble à de l’argent disponible. Un trader qui affiche 1000 $ de gains sur une position à 10x et qui la renforce n’investit pas ses profits : la marge qui soutient cette position supplémentaire provient toujours du collatéral initial, et le gain non réalisé disparaît si le marché recule de 2,4 %. Voilà le calcul derrière la majeure partie des 230 M $ de liquidations de positions longues le 28/09 : des positions confortablement dans le vert à 87 000 $, puis liquidées à 83 000 $.
La taille de la position compte, pas l’effet de levier
L’effet de levier est un paramètre d’affichage. La taille de la position, elle, détermine le risque.
Une position à 10x avec 1000 $ de marge et une position à 1x avec 10 000 $ de marge contrôlent toutes deux 10 000 $ de Bitcoin, et perdent toutes deux 500 $ en cas de baisse de 5 %. La différence tient au niveau de liquidation : la position à 10x est liquidée autour de 9 % sous le prix d’entrée ; celle à 1x ne l’est pas du tout. L’effet de levier détermine l’ampleur du mouvement que vous pouvez supporter ; la taille de la position détermine le coût de ce mouvement. Les traders qui choisissent d’abord leur effet de levier et ajustent ensuite la taille de leur position font les choses à l’envers.
Voici une méthode adaptée à un événement programmé :
- Déterminez le prix auquel votre scénario est invalidé. Pour une position longue BTC ouverte à 83 400 $, une clôture journalière sous la zone de support 82 000 $–83 000 $, qui a tenu le 29/09, constitue un seuil raisonnable. Fixez le stop à 81 500 $, soit un écart de 2,3 %.
- Déterminez le risque sur votre compte. Un pour cent d’un compte de 50 000 $ représente 500 $.
- Calculez la taille de la position à partir de ces deux chiffres. Un risque de 500 $ divisé par un écart de stop de 2,3 % donne une position d’environ 21 700 $, soit 0.26 BTC à 83 400 $.
- Ne choisissez l’effet de levier qu’en dernier, uniquement pour déterminer le montant de la marge à déposer. À 5x, la position de 21 700 $ nécessite environ 4350 $ de marge et est liquidée près de 67 000 $, bien au-delà du stop. À 20x, elle nécessite 1085 $ et est liquidée près de 79 800 $, un niveau dangereusement proche de celui que le rapport sur l’emploi pourrait faire atteindre au BTC avant l’exécution du stop.
La taille de la position est la même à 5x et à 20x. La position à 5x peut survivre à une mauvaise publication ; celle à 20x risque d’être liquidée avant le déclenchement du stop, à un prix moins favorable et avec des frais supplémentaires. Lors d’une semaine riche en données, la marge économisée grâce à un effet de levier plus élevé ne procure aucun avantage et peut compromettre la sortie.
Prix de --
Effet des chiffres de l’emploi sur les contrats à terme BTC
La publication des chiffres de l’emploi non agricole le 02/10 est celle qui devrait entraîner la réaction la plus ample. Ce n’est pas tant le chiffre lui-même que son effet sur les rendements qui compte : des chiffres élevés augmentent la probabilité de hausses des taux de la Fed, font grimper le rendement à 10 ans vers 6 %, niveau contre lequel certains analystes mettent en garde, et pèsent sur tous les actifs risqués à longue duration. Des chiffres faibles produisent l’effet inverse.
Pour les contrats perpétuels BTC, trois choses se produisent dans les minutes qui suivent la publication :
- L’écart entre le prix acheteur et le prix vendeur s’élargit, tandis que la profondeur du carnet d’ordres à moins de 0,5 % du cours médian diminue fortement. Les ordres au marché et les stops déclenchés sont exécutés avec un glissement plusieurs fois supérieur à la normale.
- Le taux de financement est recalculé lors de la prochaine période de huit heures. Si le BTC monte, les positions longues s’accumulent et le taux de financement devient positif, ce qui constitue un coût de détention et indique que le mouvement est porté par l’effet de levier.
- Les cascades de liquidations se déclenchent dans le sens du camp le plus encombré. Le 28/09–29/09, il s’agissait des positions longues. Les 6,6 Md $ d’intérêt ouvert sur les options d’achat de Deribit entre 90 000 $ et 100 000 $ indiquent que le marché des options anticipe une hausse ; les données de liquidation des contrats perpétuels montrent que leurs positions sont déjà orientées dans ce sens et qu’elles leur ont déjà coûté cher.
Un trader dont la position est calibrée pour qu’un mouvement défavorable de 5 % ne coûte que 1 % de son compte n’a pas besoin de prévoir le résultat de la publication. Celui dont la position est telle qu’un mouvement de 5 % entraîne une liquidation transforme une annonce macroéconomique en pile ou face à espérance de gain négative, car la plateforme prélève des frais à la sortie.
Contrat perpétuel BTC sur WEEX : caractéristiques du contrat au 30/09
Le contrat perpétuel BTC/USDT sur WEEX affichait 84 362 $ lors de la consultation du 30/09/2026, avec un effet de levier pouvant atteindre 400x. Le marché spot BTC/USDT sur WEEX permet une exposition sans effet de levier. Les flux vers les ETF au comptant mentionnés plus haut, à hauteur de 2,4 Md $ en une semaine, expliquent pourquoi Bitcoin au comptant a mieux résisté que le reste des actifs risqués ; les pertes se sont concentrées sur les contrats perpétuels à effet de levier.
À propos du levier de 400x : à ce niveau, la liquidation survient à environ 0,2 % du prix d’entrée, dans la fourchette intrajournalière d’environ 2 % observée le 30/09. Il s’agit d’un maximum, pas d’une recommandation ; la méthode de dimensionnement ci-dessus conduit rarement à un effet de levier supérieur à 5x pour une position conservée pendant la publication de données.
Point de marché : une demande réelle face à des positions longues encombrées
La meilleure lecture de la semaine est que les haussiers comme les baissiers disposent d’arguments solides. Les entrées dans les ETF atteignent leur plus haut niveau depuis près d’un an et Bitcoin se décorrèle de l’or lorsque les rendements bondissent, ce qui étaye le scénario d’un cours à 100 000 $ sur plusieurs mois. Les données sur les contrats perpétuels indiquent que les capitaux spéculatifs sont déjà positionnés à la hausse, qu’ils ont subi deux liquidations en deux jours et qu’ils vont affronter deux publications macroéconomiques en trois jours, avec un rendement à 10 ans de 5,27 %. Ces deux constats peuvent être vrais en même temps. Une stratégie qui tient compte des deux consiste à prendre une position plus petite que ce qui semble naturel, à placer un stop sous le seuil de 82 000 $, à utiliser un levier assez faible pour que le stop — et non le mécanisme de liquidation — déclenche la sortie, et à ne pas renforcer la position avec des gains non réalisés avant la publication du 02/10.
FAQ
1. Quelle est la différence entre le PnL non réalisé et le PnL réalisé sur les contrats à terme Bitcoin ?
Le PnL non réalisé correspond à la valeur de marché d’une position ouverte et change à chaque variation de cours ; c’est ce que la plateforme compare à votre marge. Le PnL réalisé correspond aux profits ou pertes comptabilisés sur les positions clôturées, moins les frais et plus ou moins les paiements de financement. Les gains non réalisés ne constituent pas un collatéral que vous pouvez réinvestir sans risque.
2. Comment dimensionner une position sur contrats à terme BTC avant la publication des chiffres de l’emploi non agricole ?
Définissez d’abord le stop (par exemple 81 500 $ pour une position longue ouverte à 83 400 $, soit un écart de 2,3 %), puis le risque sur le compte (1 % de 50 000 $ correspond à 500 $). Dimensionnez ensuite la position pour que le stop entraîne une perte de ce montant : environ 21 700 $, soit 0.26 BTC. Choisissez l’effet de levier en dernier, à un niveau suffisamment faible pour que la liquidation soit bien au-delà du stop.
3. Quelle quantité de Bitcoin a été liquidée cette semaine ?
330 M $ pour l’ensemble du marché crypto le 28/09/2026 (230,65 M $ de positions longues, 99,53 M $ de positions courtes), et 667 M $ le 29/09, dont 160 M $ en Bitcoin et 126 M $ en Ethereum.
4. Pourquoi Bitcoin résiste-t-il alors que les rendements montent ?
Les ETF Bitcoin au comptant ont enregistré 2,386 Md $ d’entrées la semaine dernière, leur plus important afflux hebdomadaire depuis 10/2025. Le 29/09, le BTC n’a perdu que 1 %, tandis que l’or reculait de près de 4 % avec un rendement à 10 ans de 5,27 %. La demande institutionnelle de Bitcoin au comptant absorbe les ventes des positions à effet de levier sur les contrats perpétuels.
5. Que représente le double creux de Bitcoin à 100 K $ ?
Jurrien Timmer, de Fidelity, a évoqué une figure de double creux avec une cassure au-dessus de 80 000 $ et un objectif de 100 000 $. L’intérêt ouvert de 2,45 Md $ sur les options d’achat de Deribit à 90 000 $, de 2,33 Md $ à 95 000 $ et de 1,79 Md $ à 100 000 $ montre que le marché des options est positionné dans cette perspective. Il s’agit d’une figure graphique, pas d’une garantie.
Avertissement sur les risques
Bitcoin est volatil et peut fortement baisser à la suite de données macroéconomiques, notamment les publications du PIB et de l’inflation du 30/09 et le rapport sur l’emploi non agricole du 02/10 ; les positions peuvent entraîner une perte partielle ou totale. Les contrats à terme perpétuels amplifient les mouvements par l’effet de levier ; à 20x, un mouvement de 5 % entraîne une liquidation, et les liquidations sont exécutées à des prix moins favorables qu’un stop-loss, avec des frais supplémentaires. La liquidité se raréfie et le glissement augmente fortement dans les minutes qui entourent les publications de données ; les stops peuvent donc être exécutés à un prix très éloigné de leur seuil de déclenchement. Les paiements de financement et les frais réduisent le PnL réalisé toutes les huit heures sur les positions à effet de levier. Le rendement des bons du Trésor à 10 ans, à 5,27 %, ainsi que le renforcement du dollar constituent des vents contraires pour les actifs risqués, et les entrées dans les ETF peuvent s’inverser. Ce contenu ne constitue pas un conseil en investissement.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Comment acheter des cryptos avec Apple Pay en 5 étapes : pourquoi votre banque peut refuser le paiement
Pourquoi le Bitcoin (BTC) baisse-t-il ? Lire une heatmap des liquidations BTC sans deviner le point bas
Meilleure application de portefeuille crypto en 2026 : choisir entre portefeuilles chauds, froids, custodial et Web3
Portefeuille crypto anonyme : 5 niveaux de confidentialité et ce que chacun dissimule
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Psychologie du trading pour débutants : les mathématiques derrière vos émotions
Pourquoi Tether fait-il l'objet d'un rapport du sénat Américain sur l'Iran ?
Comment acheter des cryptomonnaies avec PayPal : le piège de la conservation que la plupart des débutants ne voient pas
Pic et retournement du cours de HBAR : positions longues, courtes et ordres stop-loss
Portefeuille crypto sans KYC : 6 choix et 5 endroits où votre identité fuit encore
Contrats à terme Bitcoin Cash : contrats CME vs perpétuels, expliqués
Quelle crypto acheter quand on débute : un plan de départ simple en 3 niveaux
Comment obtenir un portefeuille crypto : le choisir, le configurer et l’approvisionner en toute sécurité
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL
Trading futures SUI : comment profiter de la cassure sans liquidation
Short squeeze sur Bitcoin expliqué : au cœur de la liquidation de 648 M$ du 21 septembre
Meilleur portefeuille crypto hors ligne 2026 : nos choix selon votre façon de conserver vos actifs
Qu'est-ce qu'un Short Squeeze ? La liquidation de 648 millions de dollars expliquée
Comment installer et configurer le portefeuille Phantom
Pourquoi PEPE monte-t-il aujourd’hui ? Le signal de liquidité des memecoins expliqué
Liquidation crypto : le prix exact qui anéantit votre position
Le trading de futures crypto expliqué : un trade réel, de l’ouverture à la clôture
Taux de financement crypto : que paient actuellement BTC et ETH
Trading crypto à effet de levier : ce que vous coûte réellement un levier de 400×
À quoi sert la blockchain ? Usages en 2026, classés selon l’argent réellement traité
Comment acheter du Bitcoin avec des EUR en Europe sur WEEX
Comment acheter des cryptomonnaies en Europe avec des EUR via WEEX OTC
Comment acheter des cryptomonnaies au Vietnam en VND sur WEEX OTC
Qu’est-ce que Lighter Crypto (LIT Crypto) et pourquoi le token LIGHTER monte-t-il en septembre 2026 ?
FreeBitco.in a fermé : ce que les utilisateurs doivent savoir
Comment acheter des cryptos avec Apple Pay en 5 étapes : pourquoi votre banque peut refuser le paiement
Pourquoi le Bitcoin (BTC) baisse-t-il ? Lire une heatmap des liquidations BTC sans deviner le point bas
Meilleure application de portefeuille crypto en 2026 : choisir entre portefeuilles chauds, froids, custodial et Web3
Portefeuille crypto anonyme : 5 niveaux de confidentialité et ce que chacun dissimule
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Psychologie du trading pour débutants : les mathématiques derrière vos émotions
Contenu
Cryptos populaires
Derniers articles


