
Pourquoi Tether fait-il l'objet d'un rapport du sénat Américain sur l'Iran ?

 Notez-nous sur Google


Le 28 septembre 2026, la sous-commission permanente d'enquête du Sénat américain, pilotée par le sénateur Richard Blumenthal, a publié un rapport de 28 pages affirmant que USDT, le stablecoin émis par Tether, joue un rôle central dans le système bancaire parallèle utilisé par l'Iran pour contourner les sanctions américaines. Selon ce document, 84 % de 846 portefeuilles crypto sanctionnés ou ciblés, liés à l'Iran et à des organisations comme le Hezbollah, transigeaient presque exclusivement en USDT. Tether rejette ces conclusions et affirme avoir gelé environ 550 millions de dollars d'USDT liés à l'Iran au cours de l'année écoulée. Voici ce que révèle ce rapport, comment Tether y répond, et ce que cela signifie concrètement pour les détenteurs d'USDT.
En bref
- Le Sénat américain a publié, le 28 septembre 2026, un rapport affirmant que 84 % de 846 portefeuilles crypto sanctionnés liés à l'Iran transigeaient presque exclusivement en USDT, contre une part bien plus faible pour le Bitcoin.
- Le sénateur Richard Blumenthal a demandé au Trésor et au ministère de la Justice d'enquêter sur la conformité de Tether aux règles de lutte contre le blanchiment et les sanctions, avec une réponse attendue au plus tard le 9 octobre 2026.
- Tether affirme avoir gelé environ 550 millions de dollars d'USDT liés à l'Iran en 2026, mais le rapport pointe des délais de plusieurs mois dans le gel de certains portefeuilles visés par Israël.
- Le prix de l'USDT est resté stable autour de 0,9997 $ après la publication du rapport, et la principale incertitude réglementaire porte désormais sur l'application du GENIUS Act à partir de 2027.
Que s'est-il passé ?
Le 28 septembre 2026, la sous-commission permanente d'enquête du Sénat américain, dont le sénateur démocrate Richard Blumenthal est le membre le plus haut gradé, a publié un rapport de 28 pages consacré au rôle de Tether dans le financement de réseaux liés à l'Iran. Le document s'appuie sur une analyse, menée par les équipes démocrates de la commission, de données on-chain portant sur 846 portefeuilles sanctionnés par l'OFAC (le bureau de contrôle des actifs étrangers du Trésor américain) ou ciblés par le bureau israélien de lutte contre le financement du terrorisme.
Les chiffres centraux du rapport sont les suivants : parmi les 757 portefeuilles figurant sur la liste israélienne, 87 % transigeaient majoritairement en USDT. Parmi les 101 portefeuilles désignés par l'OFAC, cette proportion s'établissait à 57 %. Sur l'ensemble des 846 portefeuilles analysés, 84 % transigeaient presque exclusivement en USDT, le Bitcoin n'arrivant que loin derrière sur les deux listes.
Le rapport documente également des délais de conformité spécifiques. Il cite le cas de 39 portefeuilles désignés par Israël en juin 2023, liés à un blanchisseur d'argent présumé du Hezbollah, Tawfiq Muhammad Sa'id Al-Law. Selon le document, Tether n'aurait gelé que 5 de ces 39 portefeuilles immédiatement, les 34 restants n'ayant été bloqués qu'en mars 2024, soit plusieurs mois plus tard. Le rapport estime qu'environ 34,6 millions de dollars d'USDT ont transité depuis ces portefeuilles durant cet intervalle.
Sur la base de ces constats, le sénateur Blumenthal a formellement demandé au secrétaire au Trésor Scott Bessent et au procureur général Todd Blanche d'ouvrir ou de poursuivre une enquête sur la conformité de Tether aux obligations de lutte contre le blanchiment d'argent et de respect des sanctions. Il a fixé une échéance au 9 octobre 2026 pour que les deux départements précisent si des enquêtes antérieures visant l'entreprise ont été réduites, suspendues ou closes.
Pourquoi est-ce important ?
Ce rapport touche à une question structurelle pour l'ensemble du secteur des stablecoins : la capacité d'un acteur privé, non directement soumis à la supervision bancaire américaine, à faire respecter les sanctions internationales sur un réseau blockchain ouvert.
Le premier enjeu est celui de la responsabilité de conformité. Tether, bien que domicilié hors des États-Unis, émet le stablecoin le plus utilisé au monde et dispose techniquement de la capacité de geler des adresses sur plusieurs blockchains. Le rapport soutient que cette capacité n'a pas toujours été exercée avec la rapidité attendue, en particulier lorsque les désignations provenaient d'un gouvernement étranger comme Israël plutôt que directement de l'OFAC. Cette distinction compte : les obligations légales de gel immédiat aux États-Unis s'appliquent en premier lieu aux désignations de l'OFAC, ce qui laisse une zone grise sur le traitement des listes émises par d'autres juridictions.
Le deuxième enjeu concerne la nature même de l'USDT comme instrument recherché dans les économies sous sanctions. L'explication avancée par plusieurs analystes, et reprise dans la couverture du rapport, est que la forte proportion de portefeuilles liés à l'Iran utilisant l'USDT reflète moins une complicité de Tether qu'un besoin pratique : un actif numérique stable, arrimé au dollar et rapidement transférable, dans un contexte où l'accès au système bancaire traditionnel est bloqué par les sanctions. Cela ne dédouane pas automatiquement la plateforme de ses obligations de conformité, mais cela nuance la lecture selon laquelle l'usage massif d'USDT prouverait, à lui seul, une défaillance délibérée.
Le troisième enjeu est politique et touche à des liens d'intérêts mentionnés dans la couverture du rapport. Le secrétaire au Commerce Howard Lutnick a précédemment dirigé Cantor Fitzgerald, société qui détient environ 5 % de Tether et assure la conservation d'une partie de ses réserves. Bo Hines, ancien directeur exécutif du Conseil crypto de la Maison-Blanche, occupe désormais le poste de PDG de Tether aux États-Unis. Ces connexions alimentent des interrogations sur l'indépendance du processus d'enquête réglementaire, sans que le rapport n'établisse de lien de causalité direct avec les manquements de conformité qu'il documente.
Enfin, ce rapport s'inscrit dans un contexte réglementaire plus large : l'entrée en vigueur du GENIUS Act, la loi fédérale encadrant les stablecoins, prévue pour le 18 janvier 2027, avec une échéance au 18 juillet 2028 à partir de laquelle les plateformes américaines ne pourront proposer que des stablecoins émis par des entités agréées. Tether opérant actuellement en dehors de ce cadre réglementaire américain, ce calendrier crée une incertitude distincte de l'affaire iranienne, mais qui pourrait peser tout autant sur l'avenir de l'USDT aux États-Unis.
Prix de --
Que montrent les données ?
Les éléments chiffrés disponibles permettent de distinguer ce qui est solidement documenté de ce qui reste sujet à interprétation.
Ce qui est confirmé : les pourcentages d'utilisation de l'USDT (84 % sur l'ensemble des 846 portefeuilles, 87 % sur la liste israélienne, 57 % sur la liste de l'OFAC) proviennent directement de l'analyse on-chain réalisée par les équipes de la commission sénatoriale et ont été repris de manière cohérente par de multiples organes de presse spécialisés. Le délai de gel concernant les 34 portefeuilles liés au réseau Al-Law, document à l'appui, est également confirmé par le rapport lui-même. Du côté de Tether, le montant de 550 millions de dollars gelés en 2026 et la déclaration publique de son PDG Paolo Ardoino, selon laquelle « l'USD₮ n'est pas un refuge pour les acteurs sanctionnés, les organisations terroristes ou les réseaux criminels », constituent la réponse officielle de l'entreprise.
Ce que ces chiffres ne prouvent pas à eux seuls : une forte proportion de portefeuilles sanctionnés utilisant l'USDT ne permet pas de déterminer la part de responsabilité spécifique de Tether par rapport à la structure plus large de contournement des sanctions, qui implique généralement plusieurs plateformes d'échange, des réseaux de courtiers informels et des conversions vers d'autres actifs. Le rapport documente des cas précis de retard, mais ne fournit pas de données permettant d'évaluer si ces retards constituent une exception ou une pratique généralisée au sein des processus de conformité de l'entreprise.
Sur le plan du marché, l'USDT a maintenu son ancrage au dollar après la publication du rapport, se négociant autour de 0,9997 $, un signe que la confiance des détenteurs à court terme n'a pas été ébranlée par cette controverse. Avec un encours d'environ 184 milliards de dollars et un volume d'échange quotidien avoisinant 69,5 milliards de dollars, soit près du double de celui du Bitcoin, l'USDT demeure de loin le stablecoin le plus utilisé du marché, ce qui peut également expliquer sa présence disproportionnée dans n'importe quel échantillon de transactions crypto à grande échelle, y compris illicites. Les données peuvent être recoupées via les pages de suivi de marché telles que CoinMarketCap pour l'évolution du prix et de la capitalisation, ou via DexScreener pour l'activité on-chain des paires USDT sur les marchés décentralisés.
Que doivent surveiller les lecteurs ensuite ?
Pour les utilisateurs d'USDT et, plus largement, les observateurs du secteur des stablecoins, plusieurs échéances et signaux concrets méritent un suivi dans les semaines à venir.
Le premier est la date du 9 octobre 2026, échéance fixée par le sénateur Blumenthal pour que le Trésor et le ministère de la Justice précisent l'état de leurs enquêtes éventuelles sur Tether. Une réponse, ou une absence de réponse, à cette date donnera une première indication du poids réel que l'administration entend accorder à ces conclusions.
Le deuxième point concerne toute annonce supplémentaire de gel d'actifs par Tether. L'entreprise a historiquement communiqué sur ses actions de gel en réponse aux critiques ; une accélération visible de ce rythme, ou au contraire son absence, constituerait un signal sur la manière dont Tether ajuste ses pratiques de conformité face à la pression politique.
Le troisième point est le calendrier du GENIUS Act, avec sa première échéance fixée au 18 janvier 2027 et la limite plus contraignante du 18 juillet 2028, date à partir de laquelle les plateformes américaines ne pourront plus proposer que des stablecoins émis par des entités agréées. L'exposition de Tether à ce cadre réglementaire, et la manière dont l'entreprise s'y adaptera ou non, est une question distincte de l'affaire iranienne, mais qui pourrait avoir un impact plus structurel sur la disponibilité de l'USDT sur le marché américain.
Enfin, il reste utile de surveiller la stabilité du prix de l'USDT elle-même, via des plateformes de suivi de marché comme CoinGecko ou CoinMarketCap, ainsi que toute évolution du volume d'échange, qui resteraient les indicateurs les plus directs d'une éventuelle perte de confiance des détenteurs, un phénomène qui ne s'est pas matérialisé à ce stade malgré la publication du rapport.
Conclusion
Le rapport du Sénat américain publié le 28 septembre 2026 documente une forte concentration de l'usage de l'USDT parmi les portefeuilles sanctionnés liés à l'Iran, ainsi que des retards spécifiques dans le gel de certains d'entre eux par Tether. L'entreprise conteste l'interprétation du rapport et met en avant les 550 millions de dollars d'USDT liés à l'Iran qu'elle affirme avoir gelés en 2026. Le prix de l'USDT est resté stable depuis la publication, signe que l'impact immédiat sur la confiance du marché reste limité. L'incertitude porte principalement sur la suite donnée par le Trésor et le ministère de la Justice à la demande d'enquête du sénateur Blumenthal, ainsi que sur la manière dont Tether composera, à plus long terme, avec le cadre réglementaire du GENIUS Act.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Qu’est-ce qu’une plateforme d’échange crypto décentralisée (DEX) ? Fonctionnement, coûts, risques et quand l’utiliser
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
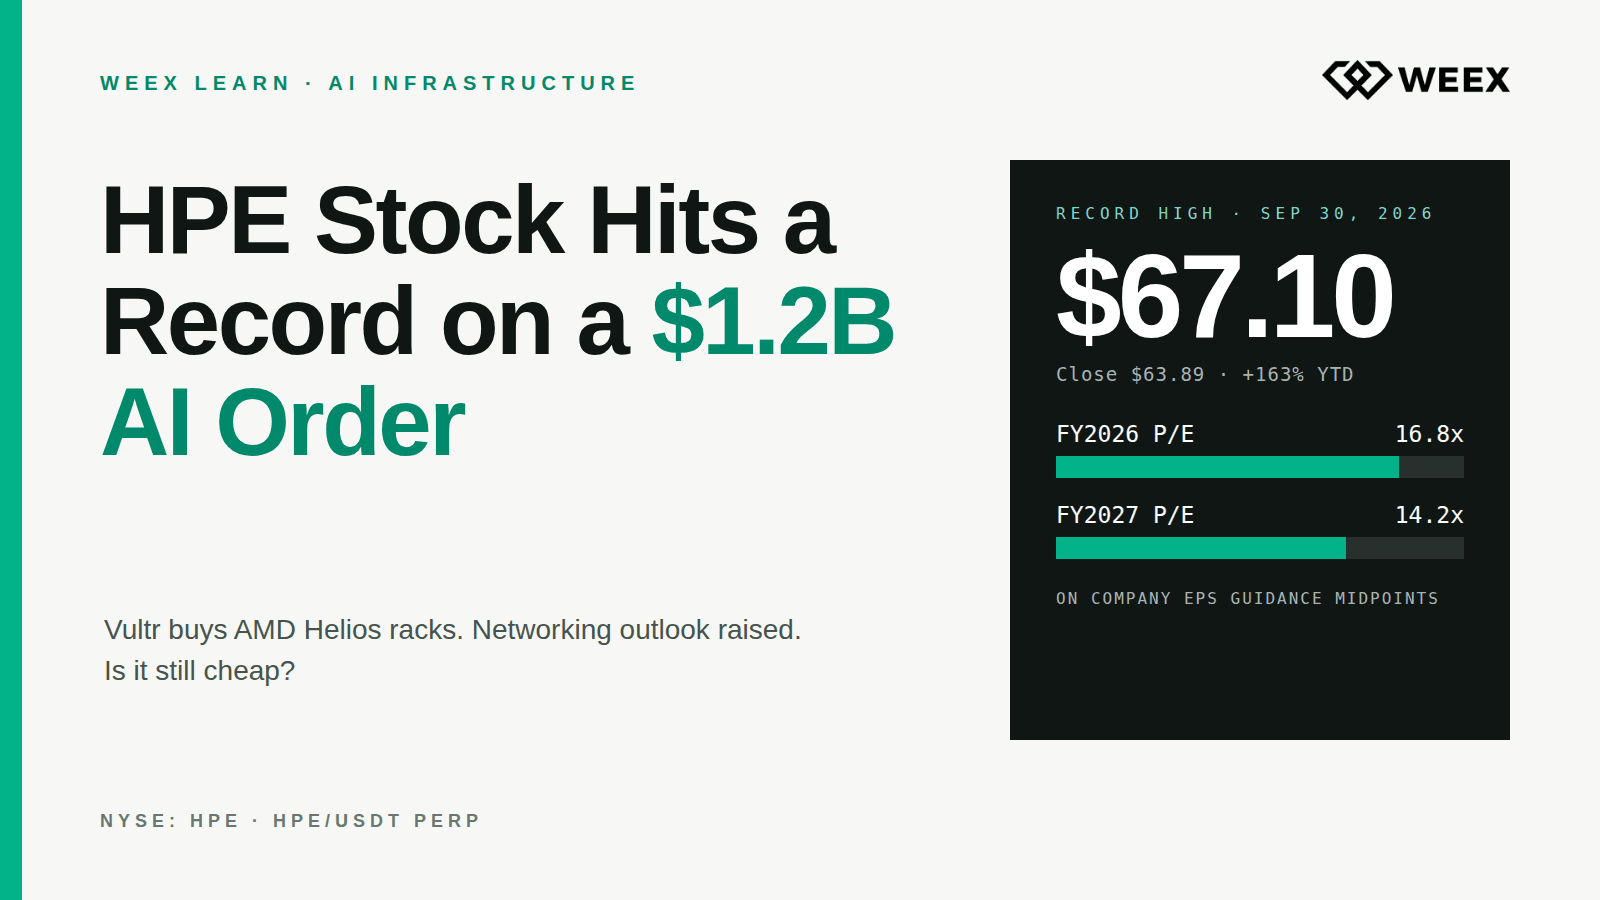
L’action HPE atteint un record grâce à une commande d’IA de 1,2 Md $ : est-elle encore bon marché ?
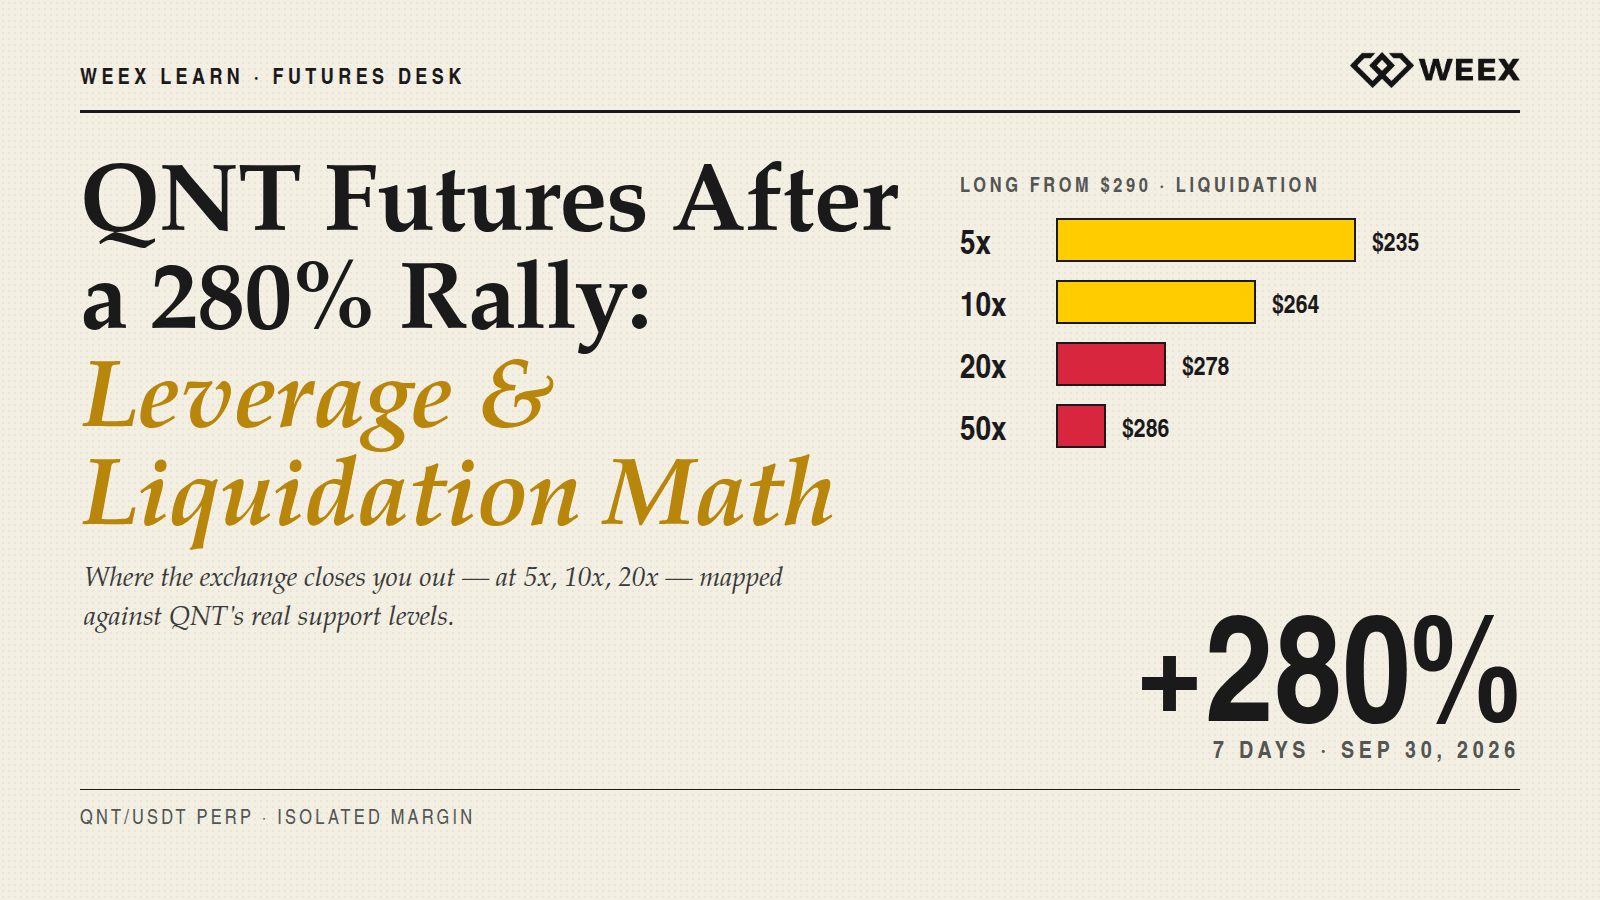
Contrats à terme QNT après un rallye de 280 % : levier et calcul des liquidations
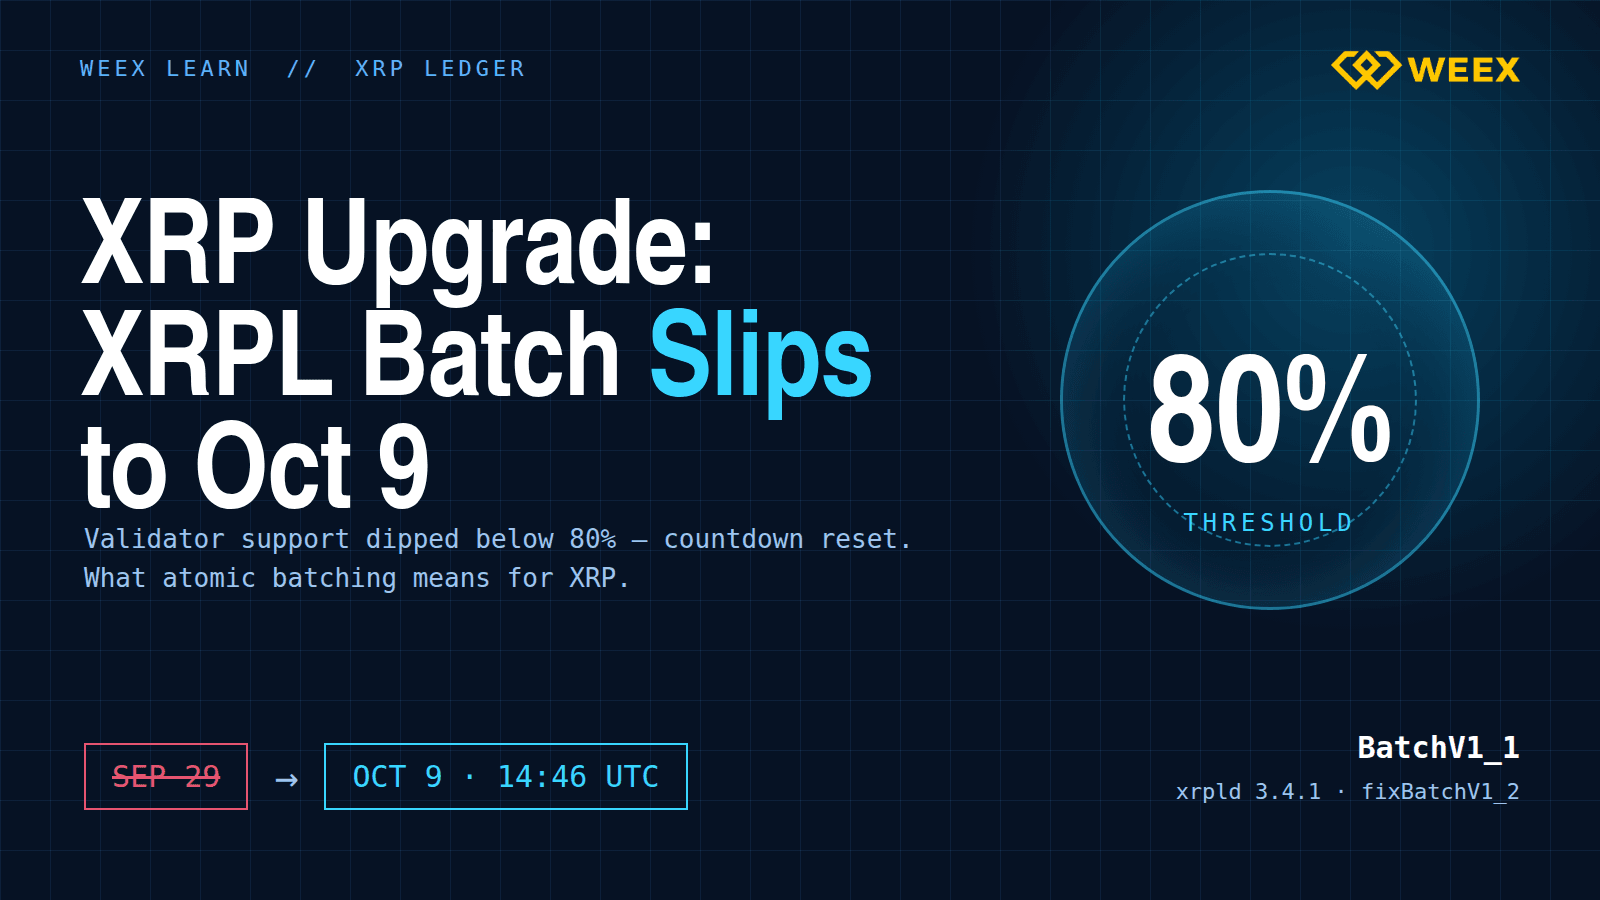
Mise à jour de l’upgrade XRP : Batch sur XRPL reporté au 9 octobre et changements prévus
Qu’est-ce que le Coinbase Wrapped HYPE (cbHYPE) ? Fonctionnement sur Base, couverture 1:1, risques et conversion de HYPE
QNT est-il une action ou une cryptomonnaie ? Quant (QNT) et l’action Quantinuum ne sont pas le même actif
Meilleur portefeuille crypto décentralisé pour débutants : ce que l’autogarde exige vraiment de vous
Quelles actions sont sous-évaluées en ce moment ? Ce que révèlent les principaux filtres en 09/2026
Comment déposer un recours P2P sur WEEX : preuves et exigences vidéo
Qu’est-ce que Pons Crypto (PONS) et comment trader PONS sur WEEX ?
Qu’est-ce que la technologie blockchain ? Suivez une transaction pour le comprendre
Trading de futures BTC sur WEEX : réclamez vos récompenses BTC avant le 25 septembre
Taux d’intérêt de la Réserve fédérale : pourquoi Kevin Warsh a rompu avec Trump pour la première fois
SafePal est-il sûr ? Analyse de ses fonctionnalités de sécurité
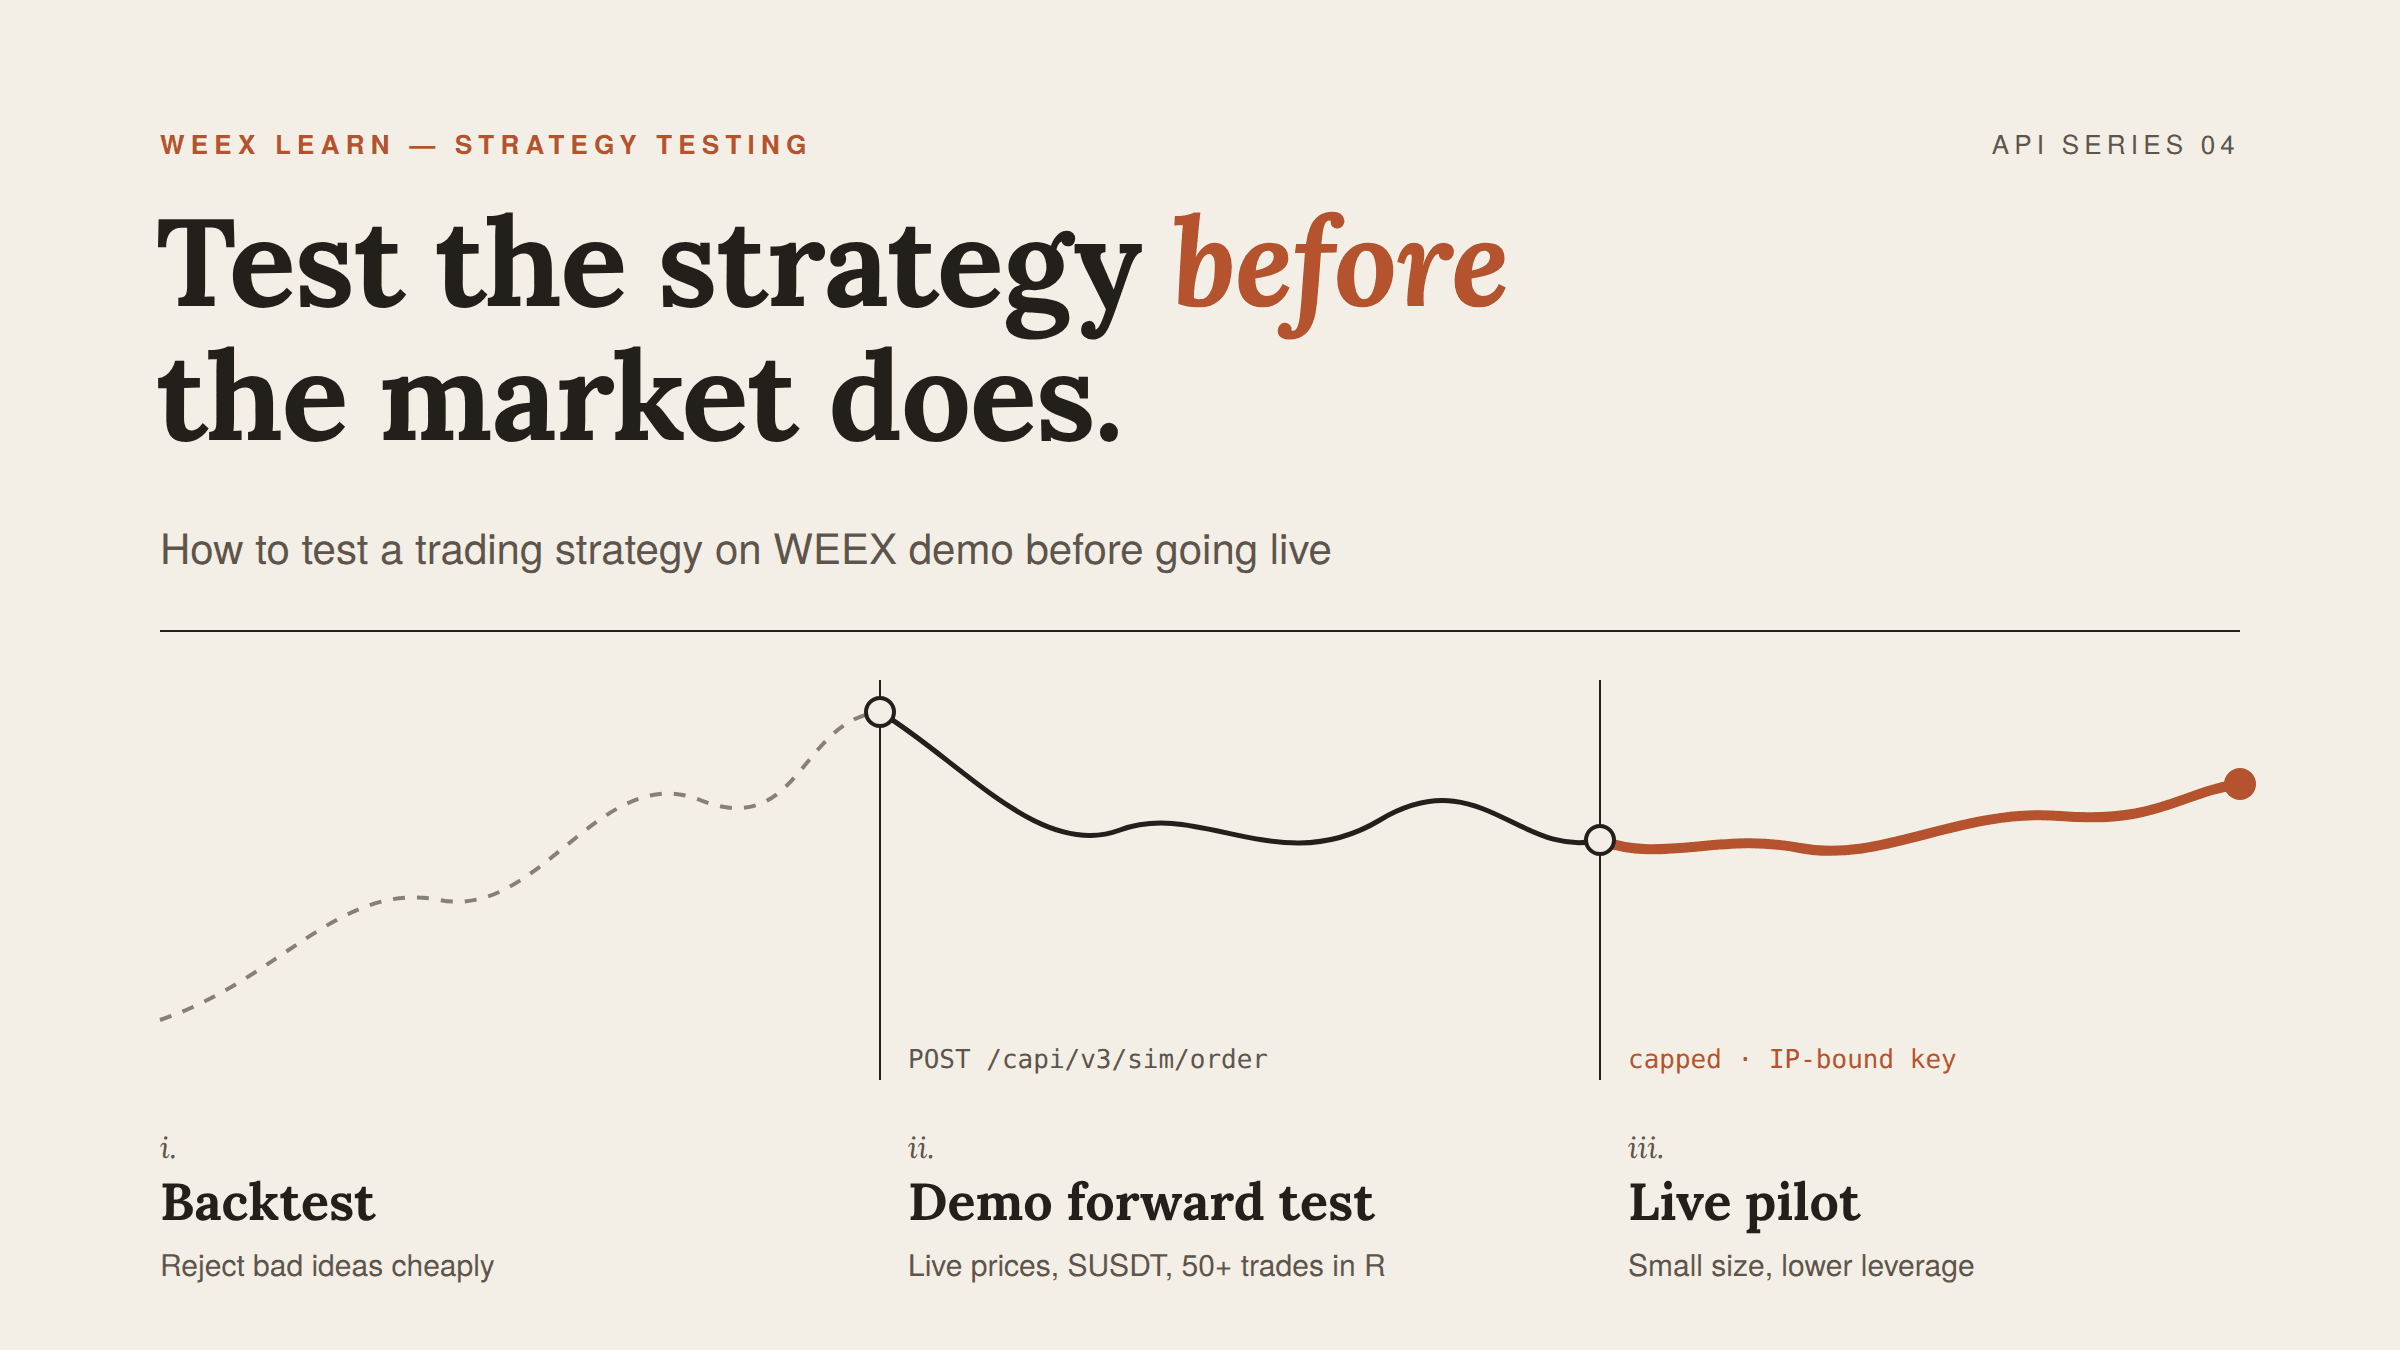
Comment tester une stratégie de trading sur le compte démo WEEX avant de passer en réel
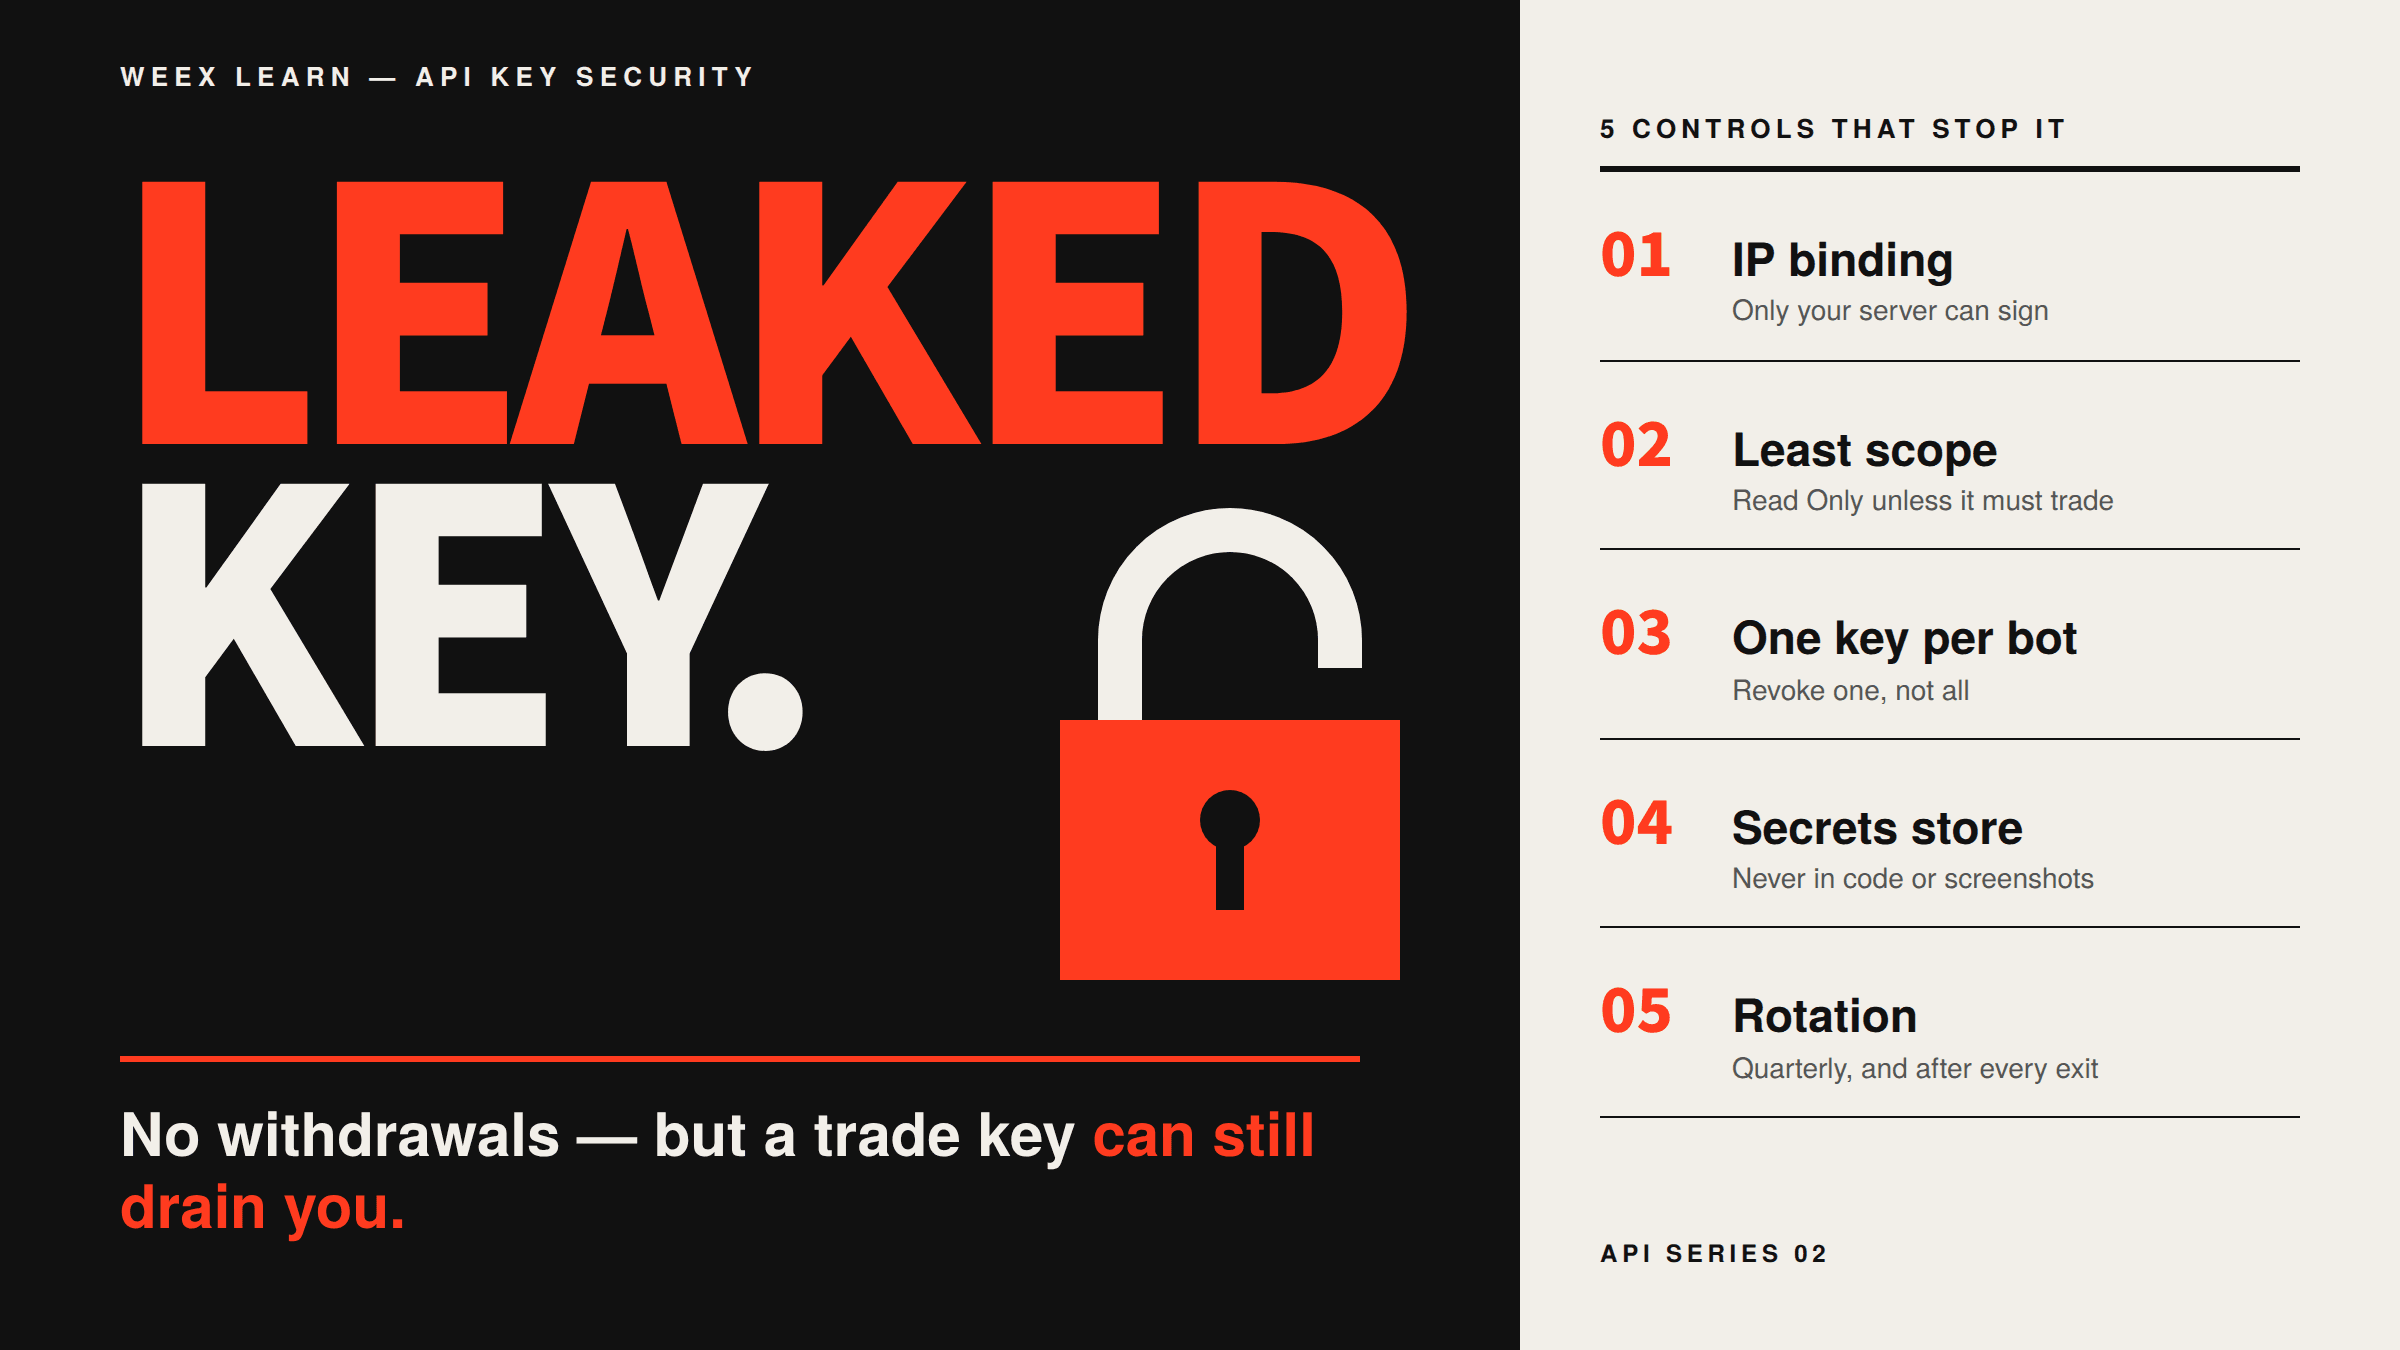
Sécurité des clés API WEEX : ce qu’une clé divulguée peut encore vous faire subir
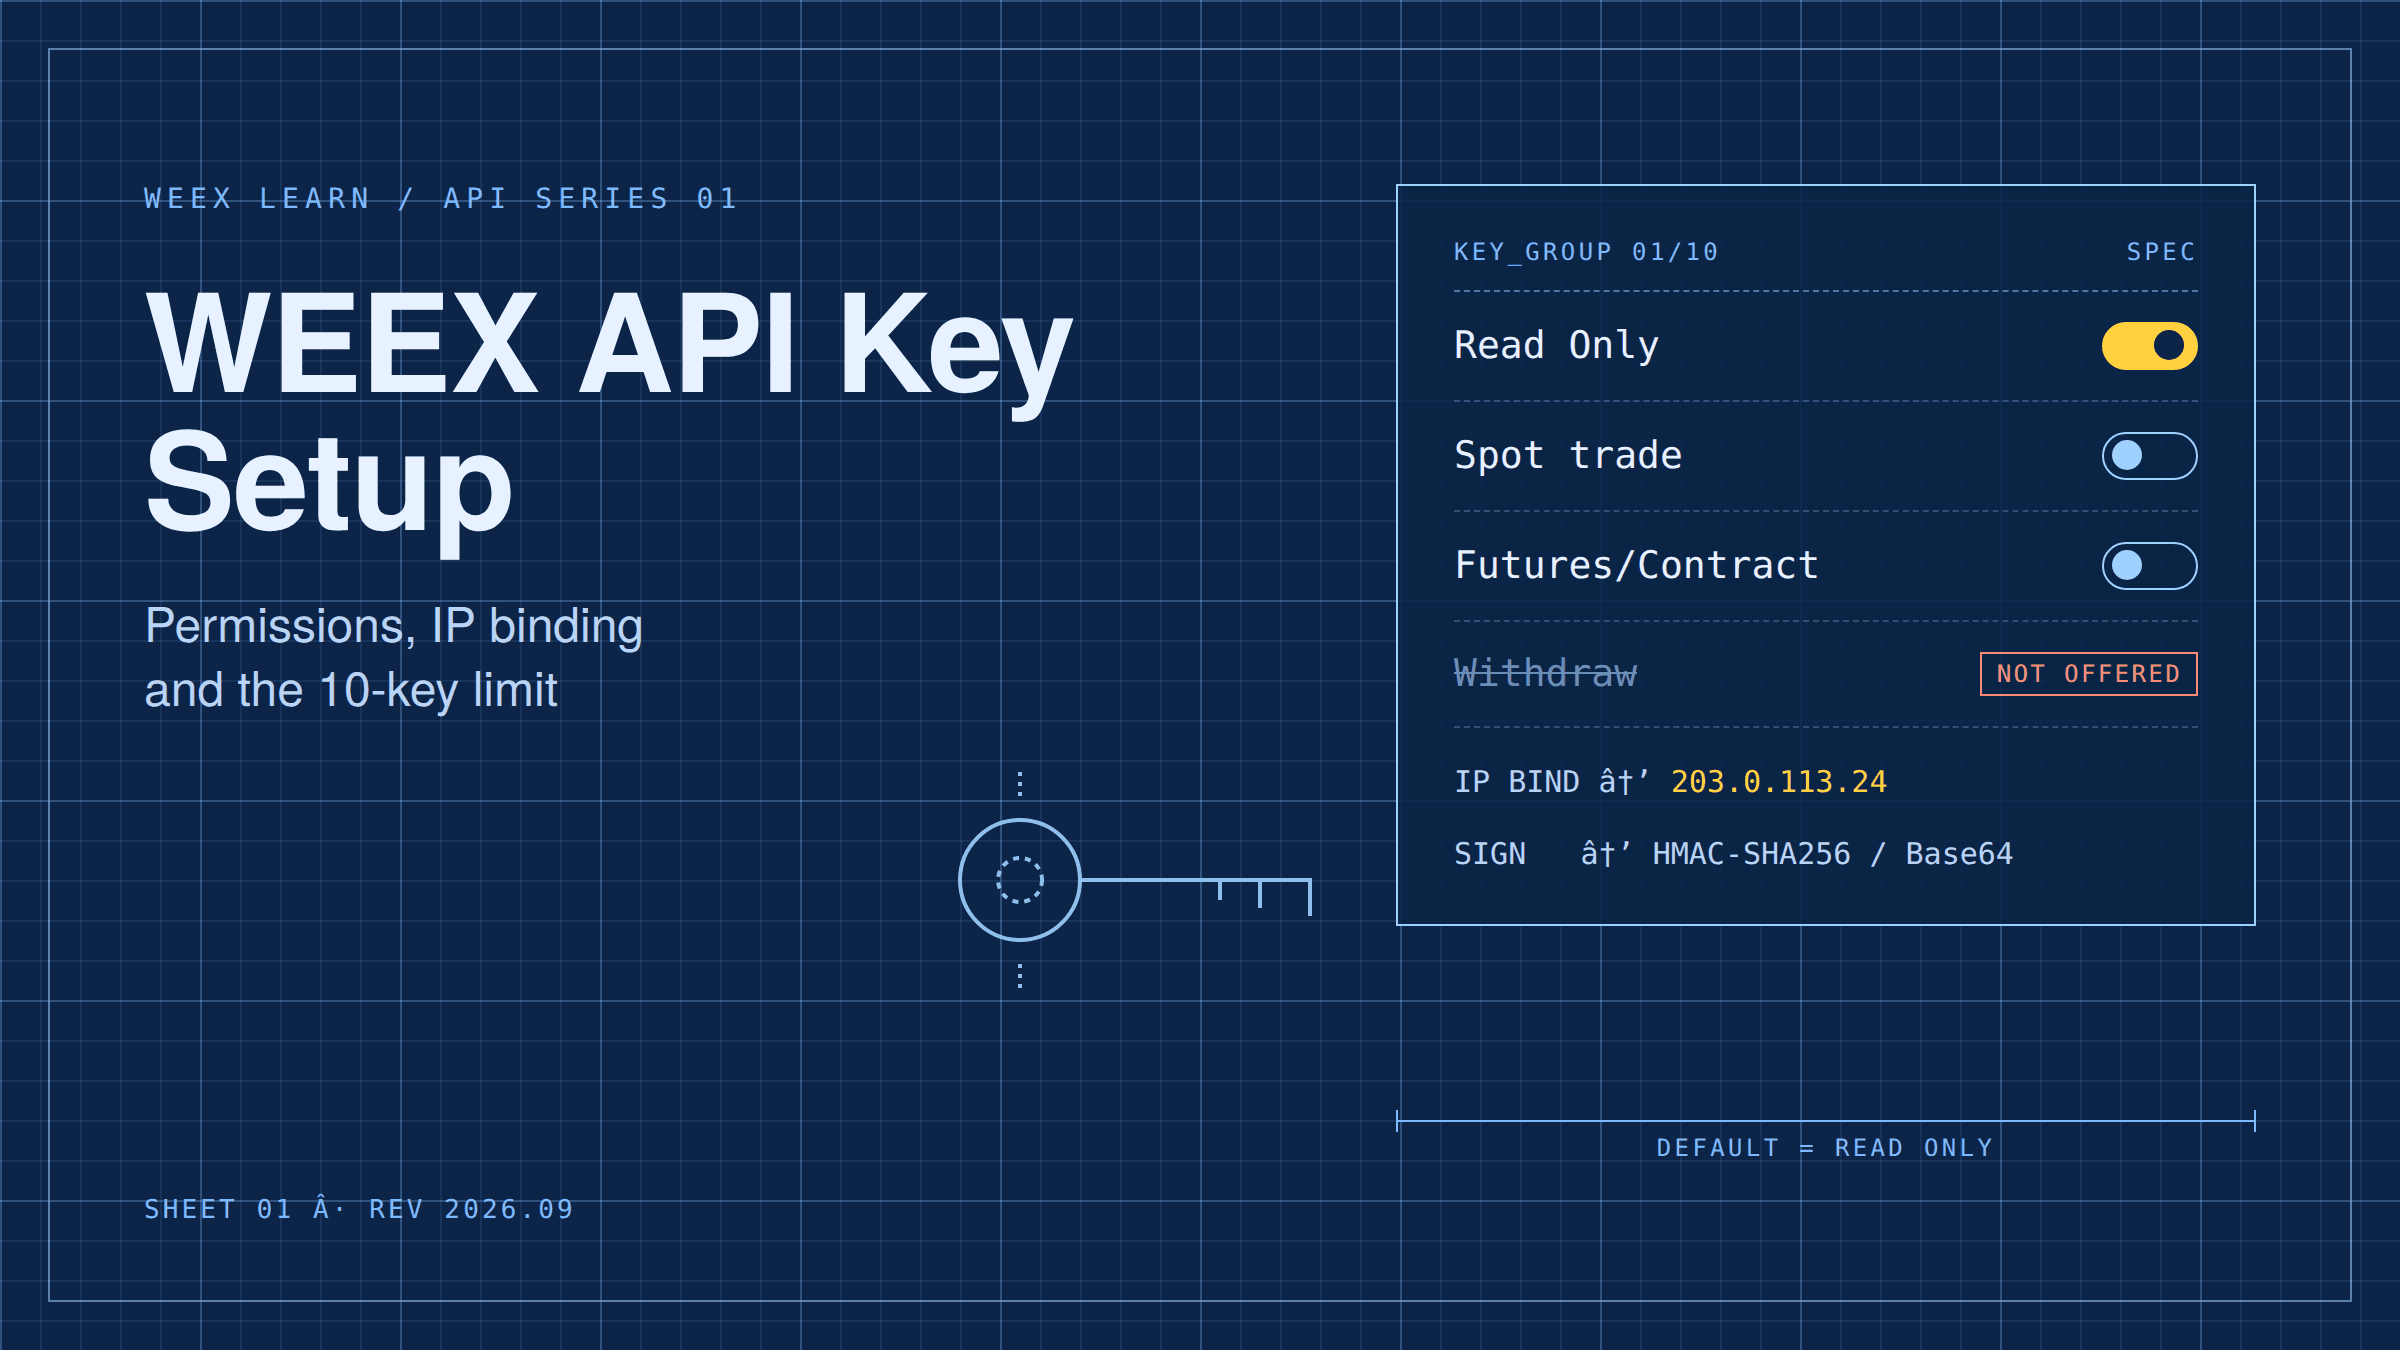
Configuration d’une clé API WEEX : autorisations, association IP et limites de clés
Comment trader le token d’action Microsoft (MSFT) avec de l’USDT sur WEEX
Comment trader le token d’action Apple (AAPL) avec de l’USDT sur WEEX
Comment trader le token boursier NVIDIA (NVDA) avec des USDT sur WEEX
4Stock expliqué : pourquoi le ticker n’est pas l’actif garanti
Le CLARITY Act entre dans une fenêtre critique : ce que signifie réellement le vote du Sénat du 15 septembre
L’action Lululemon s’effondre à son plus bas niveau depuis 8 ans juste avant l’arrivée de sa nouvelle PDG
Cybercab de TSLA : qu’est-ce qui l’empêche réellement d’être exploité commercialement ?
AIINU après LongX : ce que paie réellement la boucle de frais 3x de NVDA
L’action GoPro bondit de 40 % : ce que paie réellement la fusion à 1,14 $
Stealth XST Coin : $1 806 de volume quotidien derrière une capitalisation de $2,3M
Robinhood a créé une blockchain pour les actions tokenisées : est-elle devenue un casino de memecoins ?
Qu’est-ce qu’une plateforme d’échange crypto décentralisée (DEX) ? Fonctionnement, coûts, risques et quand l’utiliser
Qu’est-ce que la blockchain et comment fonctionne-t-elle ? Explication d’un vrai bloc
Action MU après un T4 record : pourquoi Micron a reculé malgré un énorme dépassement des attentes
L’action HPE atteint un record grâce à une commande d’IA de 1,2 Md $ : est-elle encore bon marché ?
Contrats à terme QNT après un rallye de 280 % : levier et calcul des liquidations
Mise à jour de l’upgrade XRP : Batch sur XRPL reporté au 9 octobre et changements prévus
Contenu
Cryptos populaires
Derniers articles


