
Portefeuilles tokenisés de BlackRock et Ondo vs ETF traditionnels : qu’est-ce qui change vraiment ?

 Notez-nous sur Google


Les nouveaux portefeuilles intelligents d’Ondo, fondés sur des stratégies de portefeuille modèles que BlackRock a conçues spécifiquement pour la plateforme, sont largement présentés comme une façon fondamentalement différente d’accéder à une exposition diversifiée aux investissements.
La participation de BlackRock a fait l’essentiel des gros titres, mais comparer ce qu’Ondo a réellement créé aux ETF traditionnels auxquels ces tokens sont implicitement censés faire concurrence révèle une réalité plus nuancée que la seule formule « BlackRock s’associe à Ondo ». Certains éléments du discours autour de ce lancement Ondo-BlackRock résistent à l’examen. D’autres non, du moins pas encore, et l’écart entre ce qui est techniquement possible et ce qui se passe réellement en pratique compte davantage que ne l’a reconnu la plupart des articles consacrés au lancement.
Ce qui change vraiment : le règlement et l’accès
L’amélioration la plus évidente et la moins contestable concerne la vitesse de règlement. Les ETF traditionnels sont réglés selon le principe T+1 : une transaction exécutée aujourd’hui n’est définitivement réglée que le jour ouvré suivant, et les rachats doivent passer par des participants autorisés, un groupe précis et limité d’institutions habilitées à créer ou à racheter directement des parts d’ETF auprès du fonds. Les portefeuilles tokenisés d’Ondo sont réglés instantanément on-chain et permettent aux investisseurs éligibles de créer et de racheter directement des tokens, supprimant ainsi entièrement l’intermédiaire que constituent les participants autorisés pour les utilisateurs du produit.
Les horaires de négociation racontent une histoire similaire. Les ETF traditionnels ne se négocient que pendant les heures d’ouverture des marchés, ce qui signifie qu’une nouvelle importante qui tombe pendant la nuit doit attendre la séance suivante avant de pouvoir faire évoluer le prix que vous paierez. Les tokens d’Ondo sont transférables 24/7, ce qui élimine cette contrainte horaire précise. La transparence s’améliore également : la composition des ETF est généralement publiée avec un décalage trimestriel ou mensuel, tandis que la composition et la pondération du portefeuille d’Ondo peuvent être vérifiées en temps réel on-chain. C’est une véritable amélioration de la rapidité avec laquelle un investisseur peut confirmer exactement ce qu’il détient.
Ce qui ne change pas vraiment : le rôle de BlackRock
C’est là qu’il faut apporter une précision particulière aux articles consacrés à ce lancement. BlackRock a conçu les stratégies de portefeuille modèles qui sous-tendent BLKHIon, BLKDIGon et BLKGRWon, mais n’est ni le conseiller en investissement ni le gestionnaire d’actifs de ces produits, et les tokens eux-mêmes sont émis par Ondo Global Markets, et non par BlackRock. Il s’agit d’un accord sensiblement différent de celui d’un ETF de marque BlackRock, dont le fonds est géré en continu par la propre branche de gestion d’actifs de BlackRock. Ondo a obtenu une licence pour utiliser la conception d’une stratégie ; BlackRock ne gère pas les opérations quotidiennes de ces tokens spécifiques.
Cette distinction ne constitue pas une critique du produit, mais elle signifie qu’assimiler « conçu par BlackRock » à « géré par BlackRock » exagère ce qui se passe réellement. Quiconque compare ces portefeuilles tokenisés à un véritable ETF BlackRock doit comprendre qu’il compare un produit fondé sur une stratégie sous licence à un produit exploité directement par BlackRock. Il s’agit d’une différence réelle en matière de responsabilité et de supervision continue, même si la logique du portefeuille sous-jacent provient de la même équipe.
L’avantage que tout le monde met en avant, mais qui est aujourd’hui largement exagéré
La composabilité — la capacité à utiliser un actif tokenisé comme garantie, à l’intégrer à des protocoles de prêt DeFi ou à le combiner à d’autres instruments on-chain sans intermédiaire — est le principal avantage théorique des portefeuilles tokenisés par rapport aux ETF traditionnels. C’est aussi l’affirmation précise qu’il convient d’examiner avec le plus de scepticisme, car les résultats concrets du secteur plus vaste de la tokenisation des actifs du monde réel sont nettement moins convaincants sur ce point que ne le laisse entendre le discours marketing.
Voici le constat indépendant qu’il vaut la peine d’énoncer clairement : la composabilité paraît révolutionnaire dans un communiqué de presse, mais fonctionne tout autrement en pratique. Selon l’analyse de CryptoSlate sur l’ensemble du secteur RWA, les actions et les titres de participation n’affichent qu’un ratio d’environ 2,9 % entre leur valeur totale verrouillée active dans la DeFi et leur valeur totale on-chain. Autrement dit, l’écrasante majorité de la valeur des actions tokenisées reste simplement inactive au lieu d’être réellement utilisée dans des protocoles DeFi. D’autres recherches situent ce chiffre encore plus bas pour les garanties RWA dans leur ensemble : seule une proportion d’environ 10 % de la valeur des actifs du monde réel tokenisés sert réellement de garantie dans la DeFi. La raison principale est structurelle plutôt que technique : les délais de rachat de ces produits suivent généralement les cycles des jours ouvrés au lieu de permettre un règlement instantané, les exigences de liste blanche et de vérification d’identité excluent par conception les pools de liquidité sans autorisation, et il n’existe souvent aucune contrepartie naturelle sur le marché secondaire disposée à prendre l’autre côté d’une transaction en dehors du processus de rachat de l’émetteur lui-même.
Cet écart compte directement lorsqu’on évalue l’affirmation précise d’Ondo. Le fait d’être techniquement programmable et composable constitue une véritable avancée en matière de capacités, mais la capacité ne garantit pas l’adoption. Or, la catégorie plus large des actions tokenisées à laquelle appartient ce produit montre actuellement que l’essentiel de cette composabilité théorique reste inutilisé. La question de savoir si les tokens de portefeuille spécifiques d’Ondo échapperont à cette tendance générale — étant donné qu’ils reposent sur des stratégies BlackRock et qu’ils attireront probablement davantage l’attention des institutions que le produit moyen d’actions tokenisées — reste véritablement ouverte. L’annonce du lancement ne permet pas, à elle seule, d’y répondre.
Prix de --
Les domaines où les ETF traditionnels conservent un avantage réel et sous-estimé
Il vaut la peine d’énoncer directement ce que les produits tokenisés n’ont pas encore égalé, car la plupart des articles sur ce type de lancement passent ce point sous silence. Les actifs traditionnels gardent une longueur d’avance en matière de profondeur des protections des investisseurs, grâce à des cadres réglementaires normalisés comme ceux de la SEC, de la FINRA, de MiFID II et de la FCA. Ces cadres clarifient les recours juridiques en cas de litige, des protections que les structures tokenisées n’ont pas encore reproduites de façon aussi constante. La liquidité sur les marchés secondaires reste également considérablement plus importante sur les marchés traditionnels que pour la plupart des équivalents tokenisés, en dehors d’un petit nombre d’actifs déjà liquides comme l’or et les bons du Trésor.
Il faut aussi expliciter un niveau de risque que les ETF traditionnels ne comportent tout simplement pas : la composabilité ajoute un risque lié aux contrats intelligents à celui que présente déjà l’actif sous-jacent. Si un protocole DeFi qui utilise comme garantie l’un de ces portefeuilles tokenisés présente une vulnérabilité dans son code, cette garantie est exposée, quelle que soit la solidité de la stratégie conçue par BlackRock sur laquelle elle repose. Le détenteur d’un ETF traditionnel ne supporte pas ce risque particulier, puisqu’aucun contrat intelligent ne s’interpose entre lui et ses parts.
Mon analyse : pourquoi ce lancement compte malgré le manque de composabilité
Compte tenu des faibles résultats du secteur dans son ensemble en matière de composabilité, il serait facile de balayer ce lancement en le qualifiant de plus marketing que substantiel. Je ne pense pas que ce soit la bonne lecture. La valeur particulière de ce lancement ne tient pas au fait que ces tokens sont déjà profondément intégrés aux marchés de prêt DeFi — ce n’est pas encore le cas, et les données à l’échelle du secteur montrent clairement que ce résultat n’est pas garanti par la seule existence d’une capacité technique. Son importance réelle tient au fait que BlackRock a choisi de concevoir des stratégies sur mesure pour un produit tokenisé, une décision qui indique que l’entreprise voit une véritable valeur de distribution à long terme dans la diffusion on-chain, et non un simple coup marketing ponctuel.
Il s’agit d’une validation différente et plus durable que ce que les seules mesures de composabilité pourraient montrer. Selon certaines informations, Ondo Stocks a atteint 1 Md $ de valeur totale verrouillée en huit mois, ce qui témoigne d’une demande réelle des investisseurs pour une exposition aux actions tokenisées, même dans un secteur où la majeure partie de cette valeur reste actuellement inactive plutôt que composable. Si les portefeuilles intelligents suivent une trajectoire similaire, la question la plus intéressante pour l’année à venir n’est pas de savoir si les tokens existent, mais si Ondo ou un concurrent mettra réellement en place l’infrastructure de rachat et les pools de liquidité à accès restreint dont le secteur RWA au sens large reste dépourvu. Les recherches suggèrent que cette lacune précise freine la composabilité dans l’ensemble du secteur. Le premier acteur à la combler captera la valeur réelle que la marque BlackRock apporte actuellement à ce lancement, sur la foi d’une promesse.
Négociez ONDO directement sur WEEX
Pour les traders qui souhaitent prendre position en fonction de la rapidité avec laquelle cet écart de composabilité se résorbera, ONDO se négocie sur WEEX Spot, ce qui vous permet de détenir une position directe avec des USDT provenant du même compte que celui utilisé pour vos autres opérations sur les cryptomonnaies.
Étant donné que l’issue réelle de cette histoire dépend largement d’une infrastructure qui n’a pas encore été construite, plutôt que de la seule annonce initiale du lancement, pouvoir ajuster facilement une position à mesure que l’infrastructure de rachat et de liquidité d’Ondo se développe est plus pratique que de s’en tenir à une seule opinion fondée sur les gros titres du lancement. Les opérations sur WEEX sont soutenues par un fonds de protection de 1,000 BTC dont l’existence est rendue publique ; un élément utile à connaître pour toute personne détenant une position sur un token dont le prochain catalyseur concret sera probablement une étape précise du développement de l’infrastructure plutôt qu’une nouvelle annonce de partenariat.
Conclusion
Les portefeuilles intelligents d’Ondo apportent de véritables améliorations par rapport aux ETF traditionnels en matière de vitesse de règlement, d’horaires de négociation et de transparence des actifs détenus. Toutefois, le discours sur la composabilité qui entoure ce lancement va au-delà de ce que le secteur des actions tokenisées a réellement démontré jusqu’ici : la majeure partie de la valeur on-chain y reste inutilisée au lieu d’interagir activement avec la DeFi. Le rôle de BlackRock consiste ici à concevoir la stratégie, et non à gérer directement les actifs. Le véritable test n’est pas de savoir si ces tokens peuvent théoriquement s’intégrer à la DeFi, mais si Ondo construira réellement l’infrastructure nécessaire pour y parvenir à grande échelle.
FAQ
1. BlackRock gère-t-il directement les portefeuilles tokenisés d’Ondo ?
Non. BlackRock a conçu les stratégies de portefeuille modèles sous-jacentes spécifiquement pour Ondo, mais les tokens sont émis par Ondo Global Markets, et BlackRock n’est ni le conseiller en investissement ni le gestionnaire d’actifs de ces produits.
2. Qu’est-ce qui est réellement réglé plus rapidement avec les portefeuilles tokenisés qu’avec les ETF ?
Les portefeuilles tokenisés d’Ondo sont réglés instantanément on-chain et permettent la création et le rachat directs de tokens, contrairement aux ETF traditionnels, qui sont réglés selon le principe T+1 et dont les rachats doivent passer par des participants autorisés.
3. Les actions tokenisées sont-elles réellement utilisées dans la DeFi comme promis ?
Pas encore à grande échelle. Les données à l’échelle du secteur montrent que les actions et les titres de participation n’affichent qu’un ratio d’environ 2,9 % entre leur valeur active dans la DeFi et leur valeur tokenisée totale. Cela signifie que la majeure partie de la valeur des actions tokenisées reste actuellement inutilisée au lieu d’interagir activement avec les protocoles DeFi.
4. Quel risque les portefeuilles tokenisés comportent-ils que les ETF traditionnels n’ont pas ?
La composabilité ajoute un risque lié aux contrats intelligents au profil de risque propre à l’actif sous-jacent. Ainsi, une vulnérabilité dans un protocole DeFi qui intègre ces tokens pourrait exposer les avoirs, quelle que soit la solidité de la stratégie d’investissement sous-jacente.
5. Qui peut accéder aux portefeuilles intelligents d’Ondo ?
L’accès est actuellement réservé aux investisseurs éligibles situés hors des États-Unis, dans les juridictions autorisées. Un prospectus de base pour les tokens a été approuvé par l’autorité compétente des marchés financiers dans l’EEE et l’UE.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Action SK Hynix avant les résultats du 29 juillet : ce que les investisseurs doivent surveiller
Comment acheter USAR Coin : La bonne méthode pour acquérir des actions tokenisées de USA Rare Earth
Feuille de route Ethereum 2030 : l’ordinateur mondial cryptographique de Vitalik
Déblocage du token 2Z le 02/10 : que signifient 1,66Md tokens DoubleZero ?
Date du lancement d’Alpenglow sur le mainnet de Solana : pourquoi le 28 septembre n’était pas le jour du lancement
Contrats à terme UNI : comment définir le take-profit et le stop-loss après une hausse de 2x
Contrats à terme QNT : taux de financement et positions longues vs courtes après un rallye de 4x
Trading stratégique WEEX : 4 façons d’automatiser vos transactions crypto
Trading sur grille WEEX : quand une stratégie de grille fonctionne et quand elle échoue
Trading de contrats à terme sur Ethereum : comment dimensionner les positions ETH et lire le PnL
Trading futures SUI : comment profiter de la cassure sans liquidation
Short squeeze sur Bitcoin expliqué : au cœur de la liquidation de 648 M$ du 21 septembre
Mise à niveau Meridian d’INJ : ce qui sera activé le 24 septembre et les points à surveiller
Pourquoi PEPE monte-t-il aujourd’hui ? Le signal de liquidité des memecoins expliqué
Liquidation crypto : le prix exact qui anéantit votre position
Taux de financement crypto : que paient actuellement BTC et ETH
Trading crypto à effet de levier : ce que vous coûte réellement un levier de 400×
Déverrouillage de XPL le 25 septembre : comment prendre un long ou un short sur les futures Plasma en toute sécurité
Futures NEAR : take profit et stop loss pour gérer un mouvement parabolique
Futures ARB après une semaine à +60 % : effet de levier, marge isolée et PnL
Taux de financement de Bitcoin après un short squeeze de 648 M$ : ce que paient les positions longues
Stop-loss sur les futures crypto : comment définir un TP/SL qui résiste aux mèches
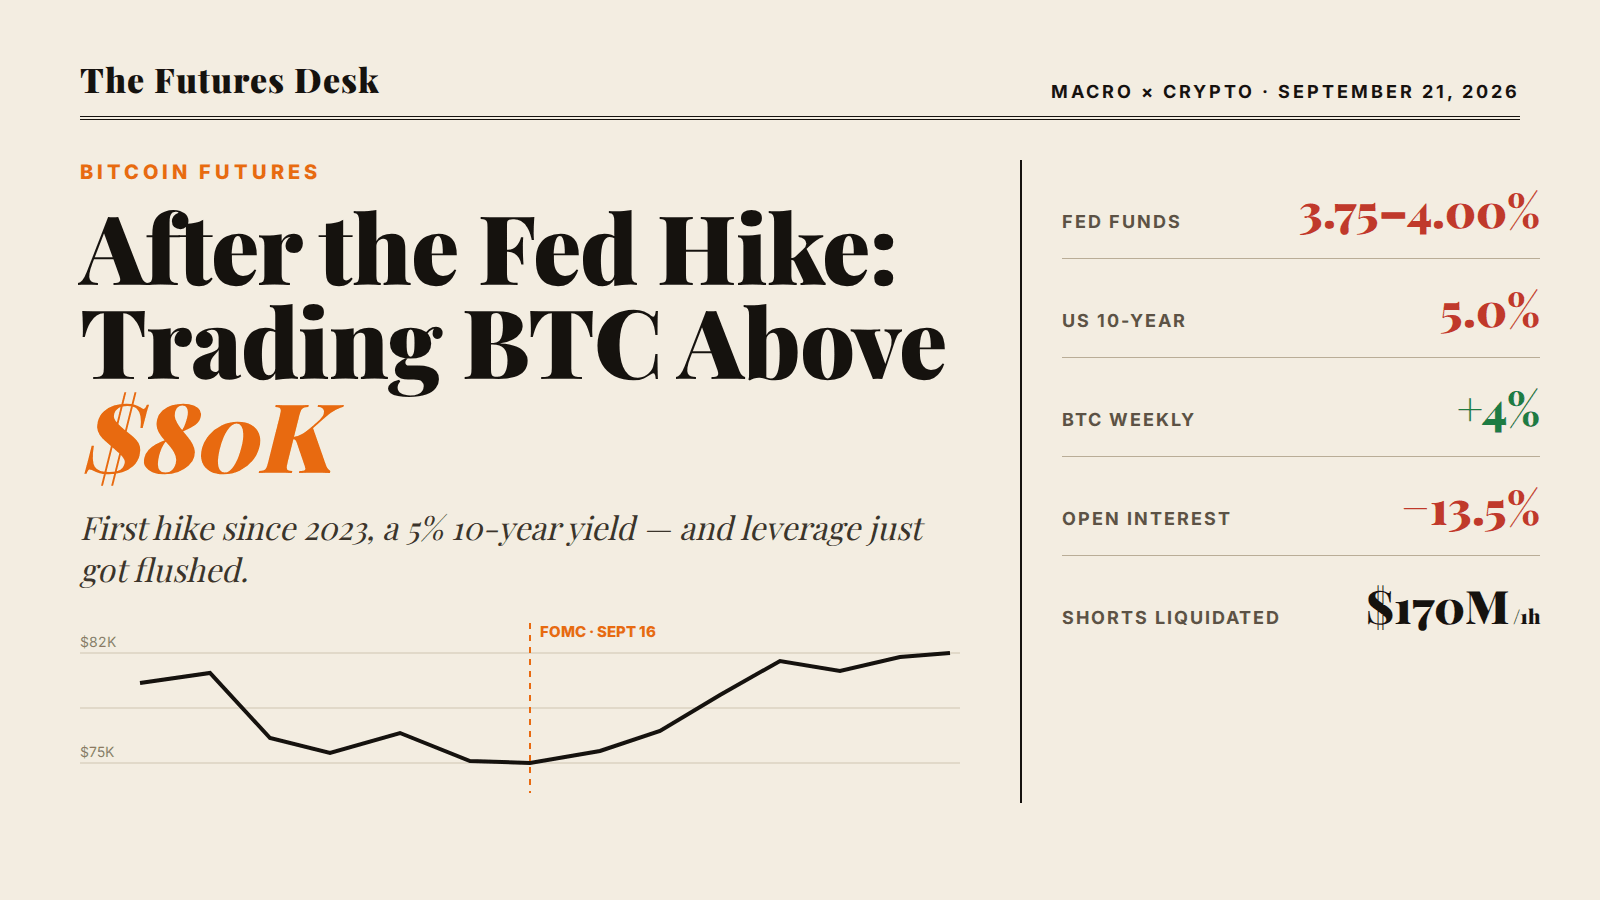
Futures Bitcoin après la hausse de la Fed : comment trader BTC au-dessus de 80 000 $
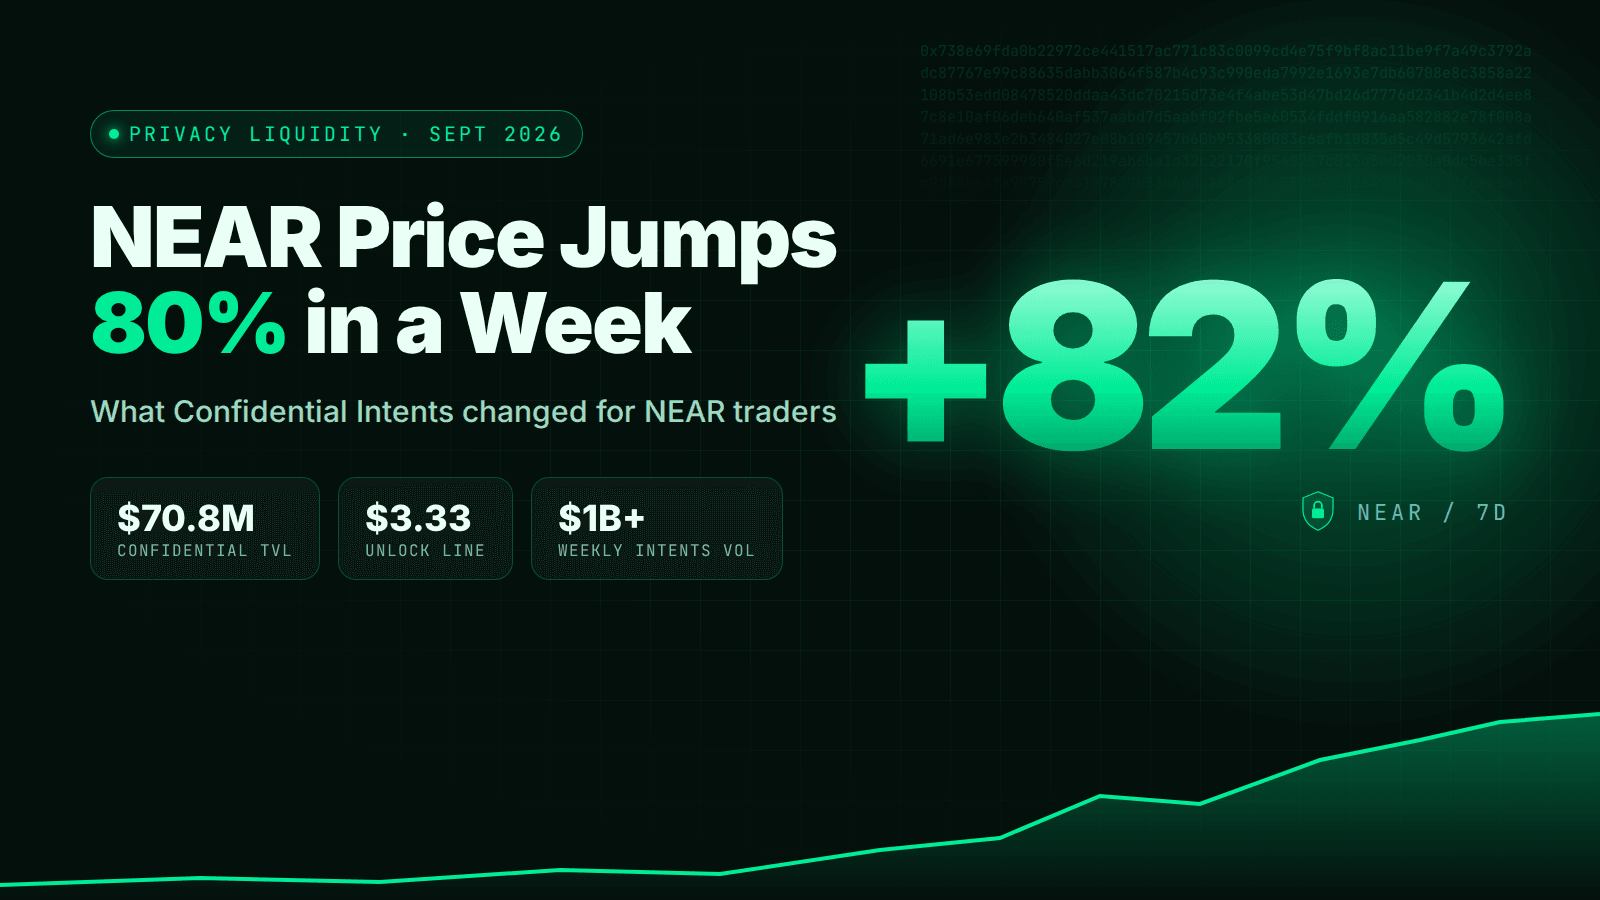
Le prix de NEAR bondit de 80 % en une semaine : qu’a changé Confidential Intents ?
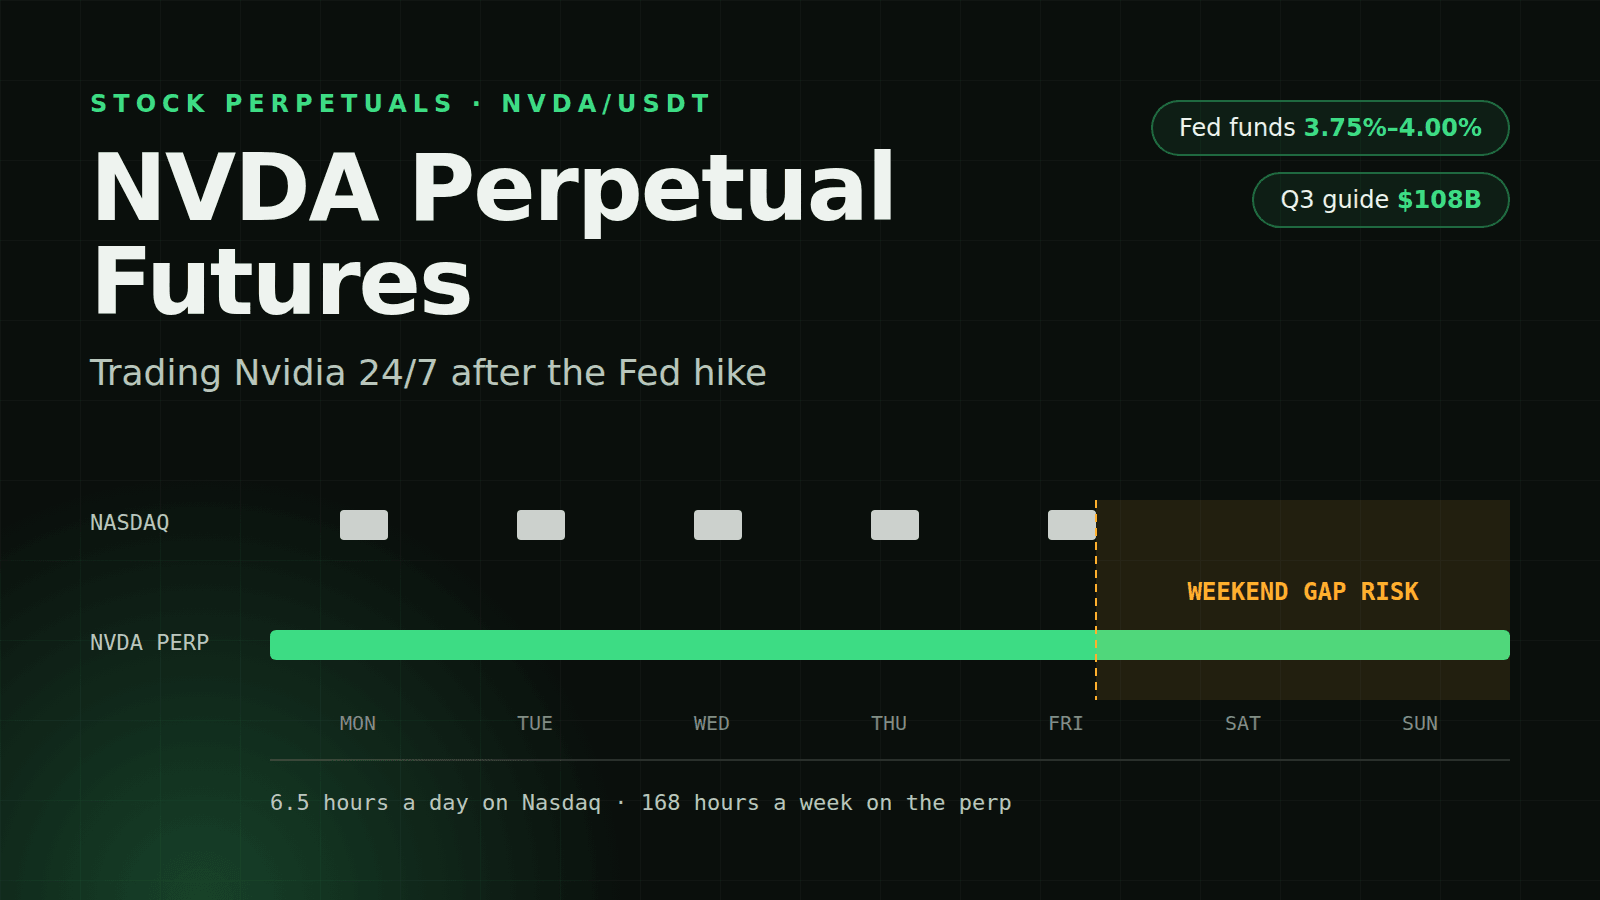
Contrats à terme perpétuels NVDA : trader Nvidia 24 h/24 et 7 j/7 après la hausse des taux de la Fed
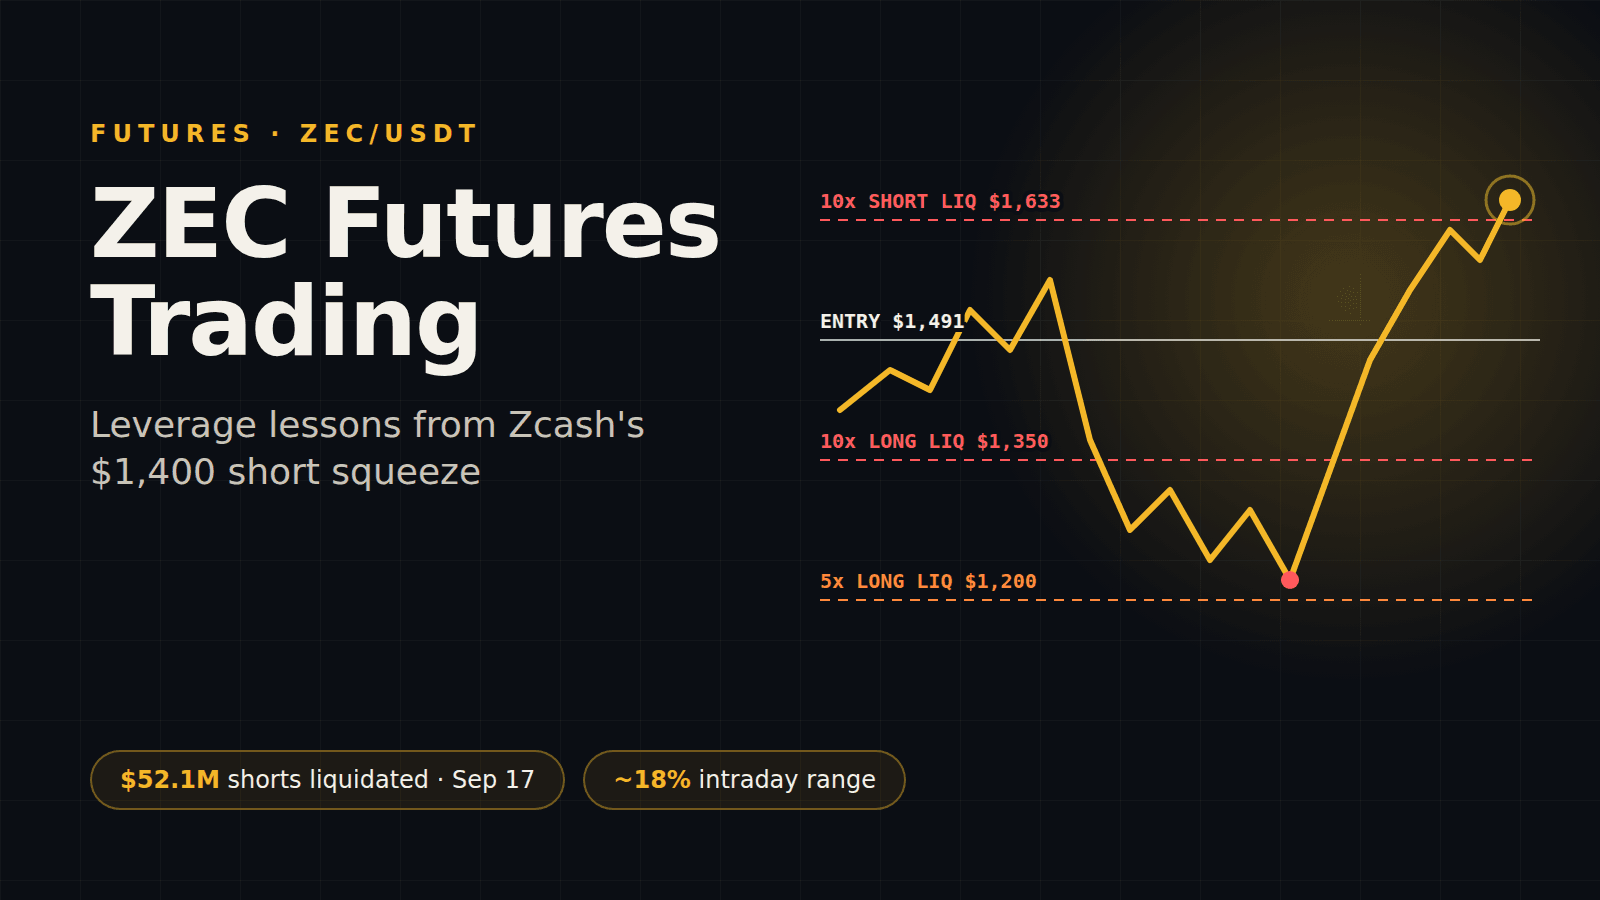
Trading des futures ZEC : les leçons d’un effet de levier après le squeeze de Zcash à 1 400 $
Résultats de Micron le 30 septembre : types d’ordres et TP/SL sur les perpétuels MU
Contrats à terme perpétuels Lumentum (LITE) : pourquoi l’effet de levier 25x est la limite
Futures Lighter (LIT) : marge croisée ou isolée dans une amplitude de 17 %
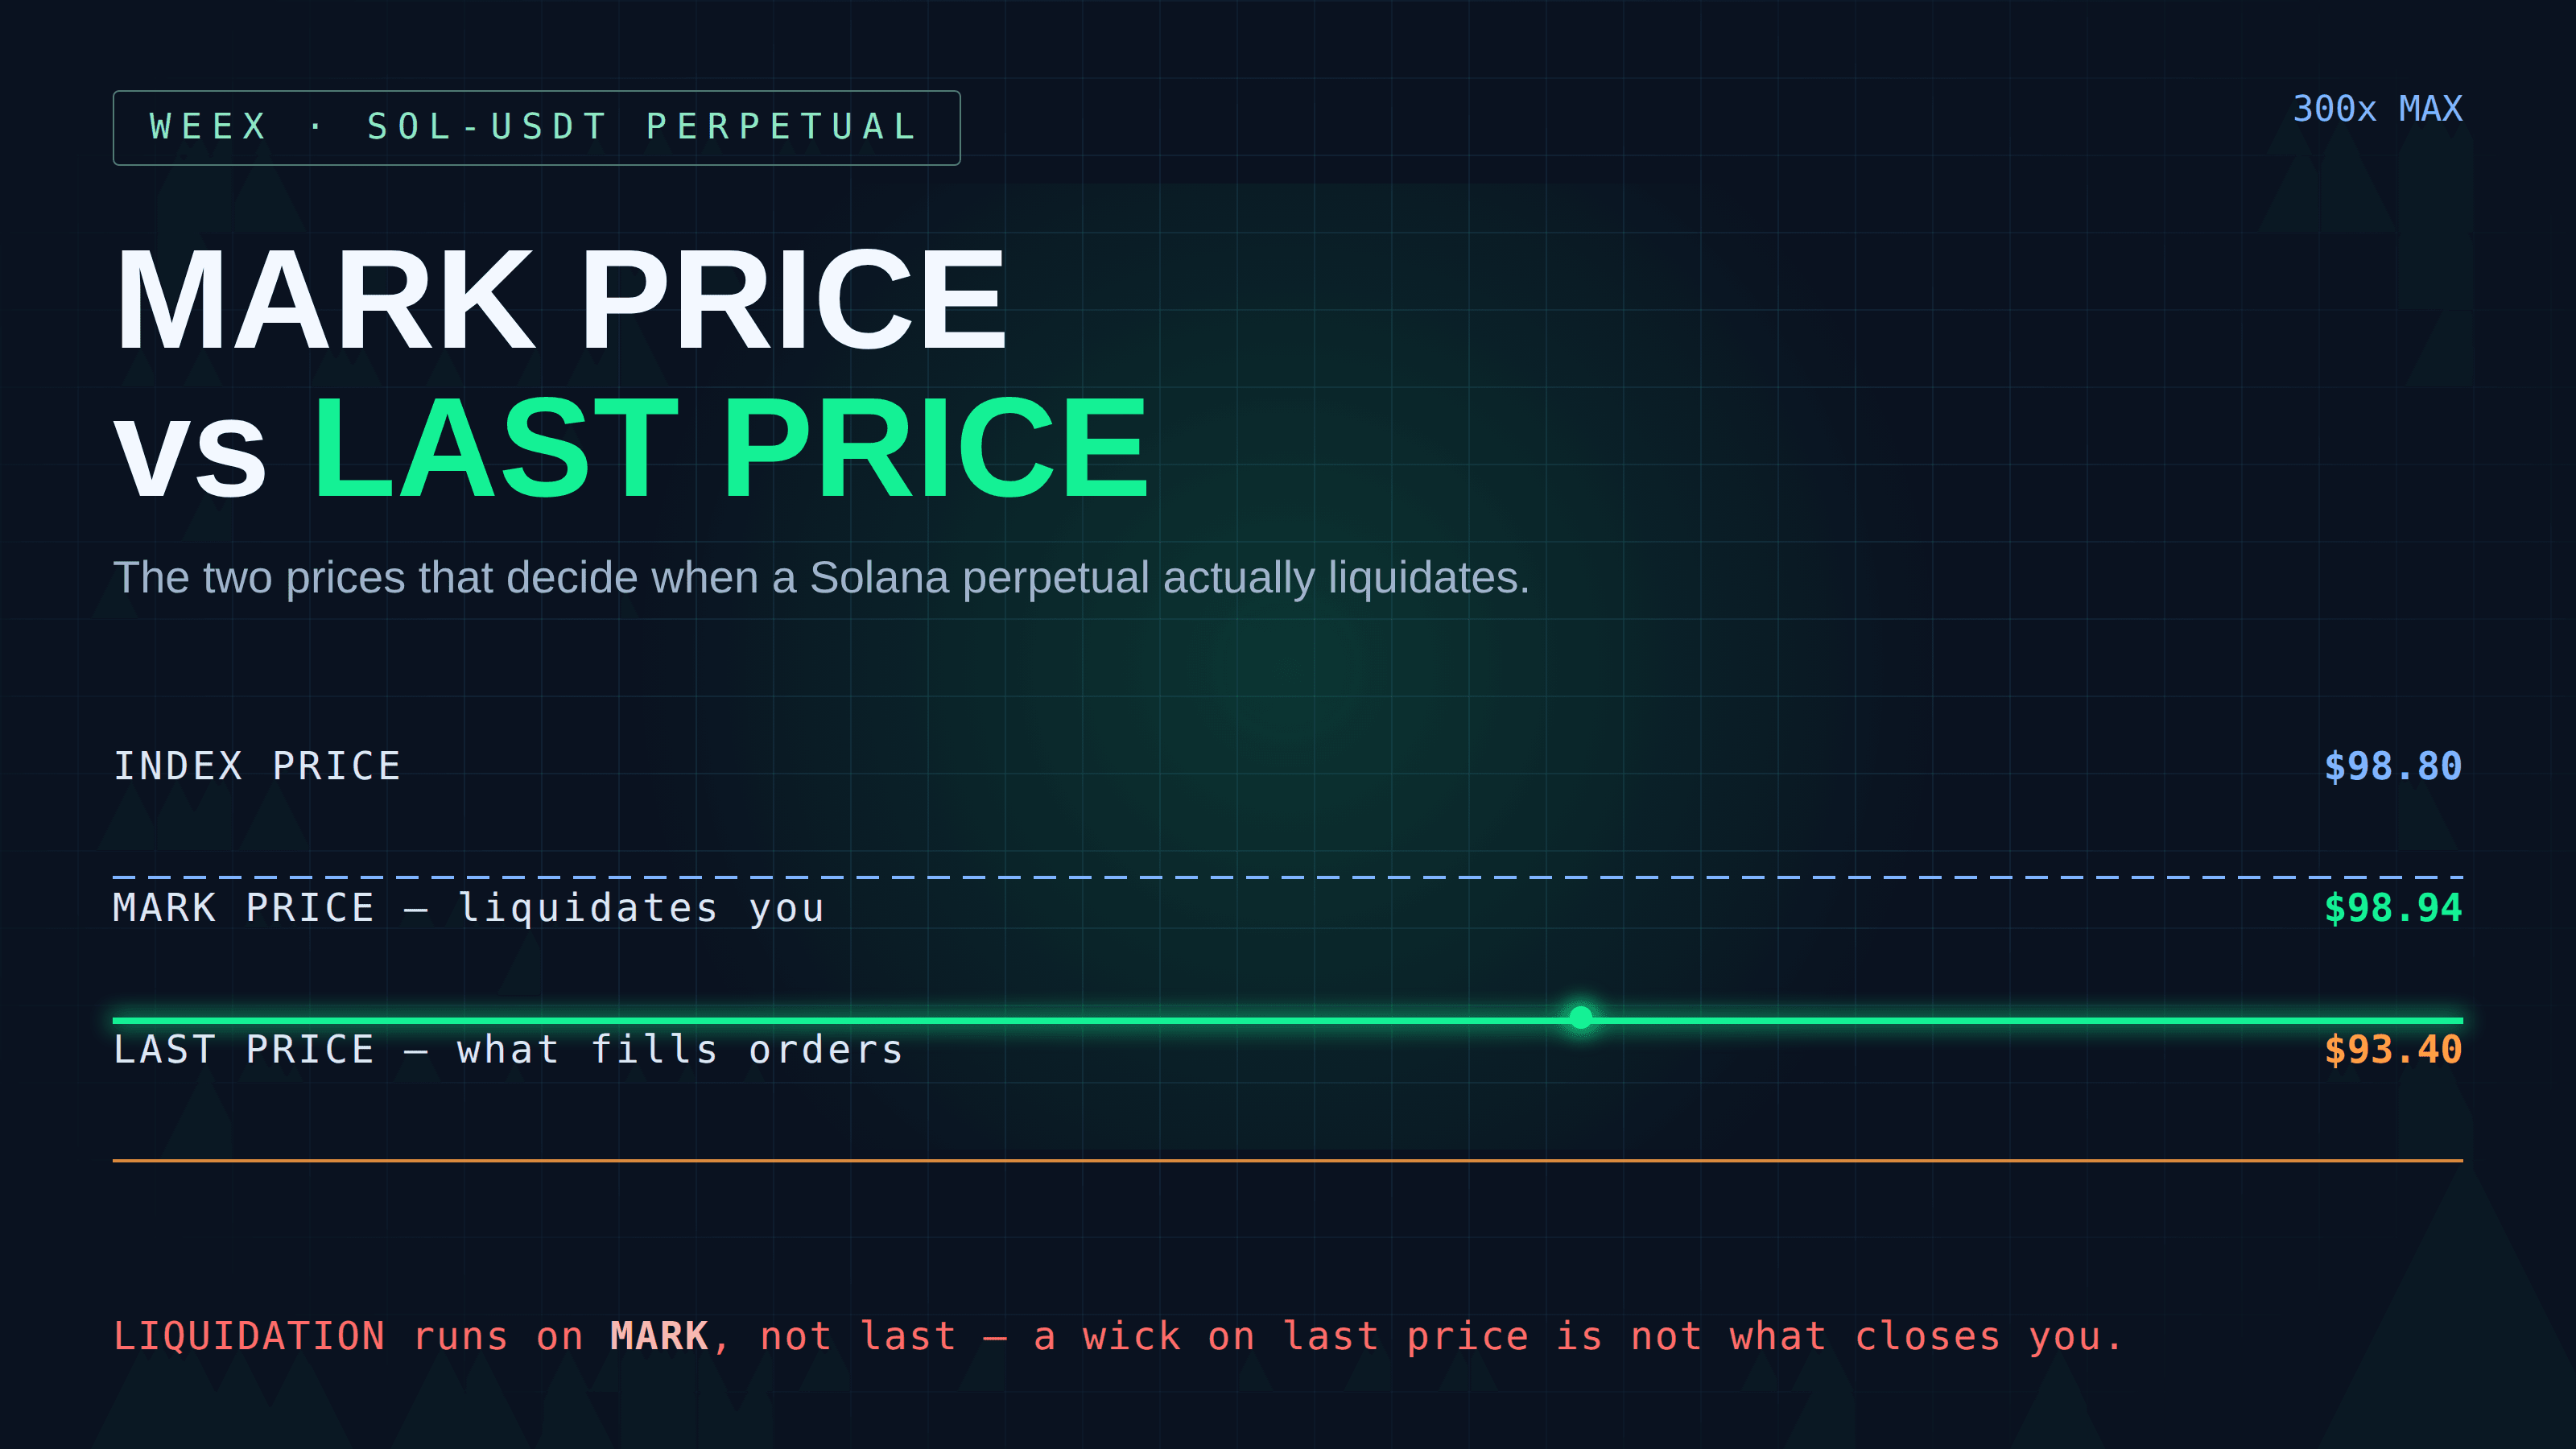
Contrats perpétuels SOL : prix de marque, prix indiciel et liquidation
Action SK Hynix avant les résultats du 29 juillet : ce que les investisseurs doivent surveiller
Comment acheter USAR Coin : La bonne méthode pour acquérir des actions tokenisées de USA Rare Earth
Feuille de route Ethereum 2030 : l’ordinateur mondial cryptographique de Vitalik
Déblocage du token 2Z le 02/10 : que signifient 1,66Md tokens DoubleZero ?
Date du lancement d’Alpenglow sur le mainnet de Solana : pourquoi le 28 septembre n’était pas le jour du lancement
Contrats à terme UNI : comment définir le take-profit et le stop-loss après une hausse de 2x


