
Impôt néerlandais sur les cryptos à 36 % : pourquoi les portefeuilles sont imposés différemment des ETF

 Notez-nous sur Google


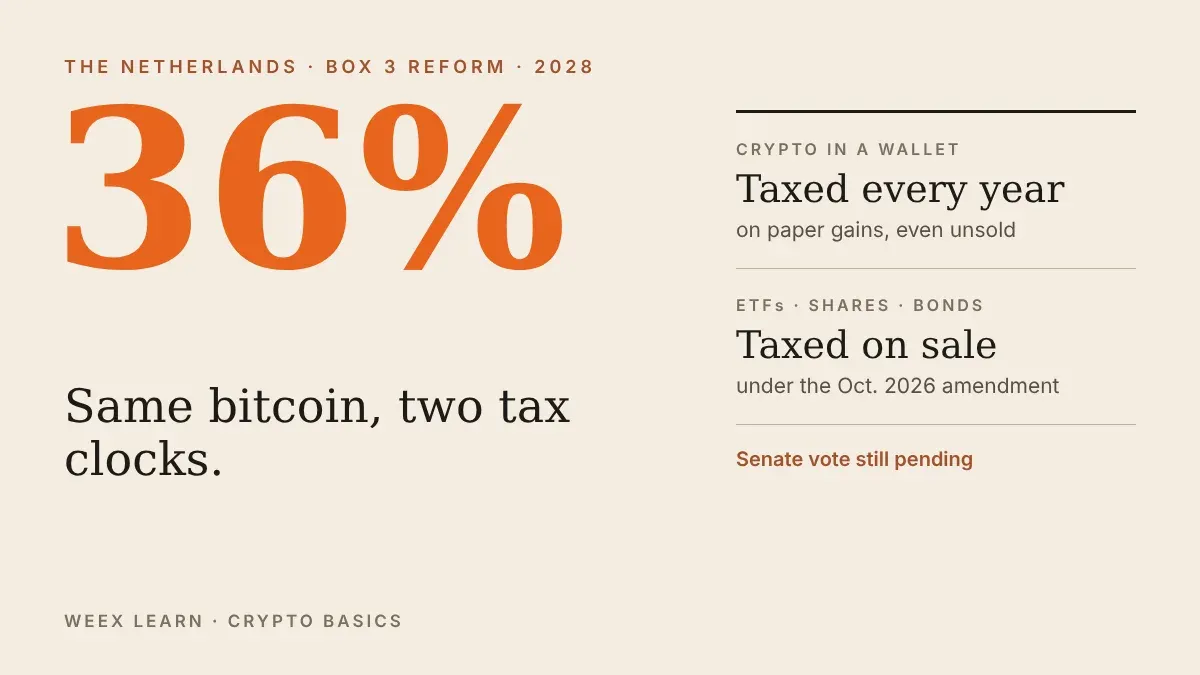
Les Pays-Bas prévoient d’imposer les rendements réels du Box 3 à un taux forfaitaire de 36 % à compter du 1er janvier 2028. Selon le projet d’amendement du gouvernement du 2 octobre 2026, les cryptos détenues directement resteraient toutefois imposées chaque année sur les gains non réalisés. En revanche, les actions, les obligations, les ETF et les options passeraient à un régime où les gains ne sont imposés qu’au moment de la vente. C’est cette différence, et non le taux affiché de 36 %, qui devrait retenir l’attention des détenteurs néerlandais de cryptos.
Le projet de loi n’est pas encore adopté. La Chambre des représentants néerlandaise a approuvé la loi sur le rendement réel dans le Box 3 en 02/2026, mais le Sénat (Eerste Kamer) ne s’est pas encore prononcé. Après qu’il est apparu que certaines dispositions du projet ne bénéficiaient pas d’un soutien suffisant au Sénat, le gouvernement a transmis le projet d’amendement, appelé novelle, au Conseil d’État pour obtenir un avis urgent. Lors d’une réunion le 5 octobre, la commission des finances du Sénat a remis en question le rythme de la procédure.
Le système actuel restera en vigueur jusqu’en 2028. Pour 2026, l’administration fiscale présume un rendement de 6,00 % sur les investissements et autres actifs, y compris les cryptos, et impose ce rendement présumé à 36 %, tout en permettant de prouver que le rendement réel était inférieur. Pour 2027, le projet d’amendement prévoit un rendement présumé de 7,87 % pour les autres actifs et un abattement exonéré d’impôt de 30 846 €, deux mesures qui restent des propositions.
Comment fonctionnerait l’impôt de 36 % sur les gains crypto latents
Dans la version approuvée par la Chambre, votre résultat imposable correspond à la variation de valeur de vos actifs du Box 3 au cours de l’année, à laquelle s’ajoutent les revenus, puis dont est déduit un rendement exonéré d’impôt de 1 800 €. Il n’est pas nécessaire de vendre un actif pour qu’un gain soit pris en compte. Voici ce que cela donnerait pour un seul Bitcoin, avec des cours en euros donnés à titre d’exemple :
- 1er janvier 2028 : 1 BTC vaut 60 000 €.
- 31 décembre 2028 : le même BTC vaut 75 000 €, soit une plus-value latente de 15 000 €.
- Rendement imposable : 15 000 € moins l’abattement de 1 800 €, soit 13 200 €.
- Impôt dû : 36 % de 13 200 €, soit 4 752 €, à payer même si vous détenez toujours la cryptomonnaie.
Si vous n’avez pas mis de liquidités de côté, régler cette facture implique de vendre environ 0,063 BTC au cours de fin d’année. Supposons maintenant que le Bitcoin tombe à 50 000 € à la fin de 2029. Vous avez alors une moins-value latente de 25 000 €. Selon la version de la Chambre, les pertes supérieures à 500 € peuvent être reportées pour compenser des gains futurs, mais vous ne récupérez pas les 4 752 €. C’est le problème de liquidité que les critiques soulignent sans cesse : l’impôt est dû sur une valeur qui peut disparaître avant même que vous ne la réalisiez.
Pourquoi les cryptos détenues directement sont traitées différemment des ETF crypto
L’amendement d’octobre établit une distinction fondée sur la définition juridique d’un instrument financier dans la loi néerlandaise sur la supervision financière. Les instruments figurant sur cette liste, comme les actions, les obligations, les ETF et les options, passeraient à un régime d’imposition des plus-values à la vente à partir de 2028. Les cryptos détenues dans un portefeuille ou sur une plateforme d’échange ne sont pas des instruments financiers au sens de cette loi : elles resteraient donc soumises à l’impôt annuel sur les gains latents, un régime qui devrait durer jusqu’aux environs de 2030.
En pratique, le résultat est surprenant. Deux résidents néerlandais ayant la même exposition au Bitcoin pourraient être imposés à des moments différents selon l’enveloppe utilisée. Celui qui détient du BTC dans un portefeuille paie chaque année sur les gains latents. Celui qui détient un produit crypto coté en bourse par l’intermédiaire d’un courtier ne paierait qu’à la vente, à condition que le produit soit considéré comme un instrument financier.
Cette différence a suscité des contestations. Le dossier public du Sénat sur le projet de loi fait état d’une série de courriers envoyés par des citoyens entre la fin septembre et le 10 octobre 2026. Beaucoup dénoncent le traitement inégal des cryptos et des métaux précieux. La question est de savoir si le Sénat acceptera cette distinction ou demandera que les cryptos rejoignent le groupe soumis à l’impôt à la vente.
Ce que les détenteurs néerlandais de cryptos peuvent faire avant 2028
Ces informations ne constituent pas un conseil fiscal, et les règles peuvent encore changer. Quelques mesures restent néanmoins judicieuses, quelle que soit la version adoptée :
- Tenez des registres clairs dès maintenant. Notez chaque année la valeur de chaque actif au 1er janvier et conservez les justificatifs d’achat. Un impôt annuel calculé sur la valeur de marché dépend de valeurs de début et de fin d’année que vous devez pouvoir justifier.
- Prévoyez une réserve de liquidités. Si le régime annuel s’applique, une bonne année peut entraîner une facture fiscale sans générer de liquidités. Considérez qu’une partie de chaque gain est déjà due au fisc.
- Ne vous précipitez pas pour restructurer vos placements. Passer des cryptos à un ETP engendre des coûts, notamment des frais et des écarts de suivi, et la loi définitive pourrait leur appliquer le même traitement.
- Attendez-vous à davantage de déclarations. Les règles DAC8 de l’UE obligent les prestataires de services crypto à transmettre les données de leurs clients aux autorités fiscales à partir de 2026. Les avoirs détenus sur les plateformes d’échange sont donc de plus en plus visibles.
- Faites vos calculs. Une estimation rapide avec le calculateur d’impôt sur le Bitcoin de WEEX, qui comporte une section consacrée aux Pays-Bas dans ses notes, peut vous aider à évaluer une facture fiscale probable. Consultez les valeurs en temps réel sur la page du cours du Bitcoin.
Prix de --
La suite de la réforme néerlandaise du Box 3
Les prochaines étapes sont d’ordre procédural plutôt que liées aux marchés. Le Conseil d’État doit rendre son avis sur l’amendement. Le gouvernement devra ensuite soumettre l’amendement au Parlement. Ce n’est qu’après cela que le Sénat pourra voter sur l’ensemble du texte, le 1er janvier 2028 restant la date d’entrée en vigueur visée. Le seuil d’exonération fiscale fait lui aussi toujours l’objet de négociations.
L’interprétation la plus probable est que le taux de 36 % est presque définitivement fixé, tandis que le traitement des cryptos ne l’est pas. Pour les détenteurs ayant d’importantes plus-values latentes, l’issue de ce dernier débat compte davantage que le cours d’un mois donné.
FAQ
1. Quand l’impôt néerlandais sur les gains crypto latents entrera-t-il en vigueur ?
La date visée est le 1er janvier 2028. La Chambre a approuvé le projet de loi en 02/2026, mais le Sénat n’a pas encore voté et un amendement est en attente. La date d’entrée en vigueur et les détails peuvent donc encore changer.
2. Les cryptos sont-elles imposées chaque année à hauteur de 36 % de leur valeur ?
Non. Le taux de 36 % s’applique à votre rendement de l’année, c’est-à-dire à la variation de valeur, à laquelle s’ajoutent les revenus, puis dont est déduit un rendement exonéré d’impôt. Une année sans gain n’entraîne aucun impôt au titre de cette partie du système.
3. Un ETF Bitcoin serait-il imposé différemment du Bitcoin détenu dans un portefeuille ?
Selon l’amendement du 10/2026, oui. Les instruments financiers cotés, comme les ETF, seraient imposés à la vente à partir de 2028, tandis que les cryptos détenues directement resteraient soumises à l’impôt annuel sur les gains latents jusqu’aux environs de 2030.
4. Comment les cryptos sont-elles imposées aux Pays-Bas en 2026 ?
Les cryptos relèvent du Box 3. Pour 2026, l’administration fiscale présume un rendement de 6,00 % sur les autres actifs, imposé à 36 %. Vous pouvez démontrer que votre rendement réel était inférieur si c’était le cas.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Le portefeuille GRAM de Telegram atteint 700K inscriptions : les utilisateurs sont-ils vraiment actifs ?
L’ETF de staking INJ est lancé : le staking de 90 % peut-il stimuler la demande ?
Polygon propose un hard fork pour récupérer 70,49M POL
NEAR en hausse de 4,8 % après l’approbation du vote sur l’émission HSP-029
WXT Rewards Saison 9 : comment réclamer votre part des 660 000 WXT
HYPE en hausse de 12,84 % : ICE investit dans Trade[XYZ]
Vote HSP-029 de NEAR Protocol : une baisse de l’émission de 36 % peut-elle affecter le cours de NEAR ?
MSCI vs Strategy : ce que signifie pour le BTC la décision sur l’indice du 11 novembre
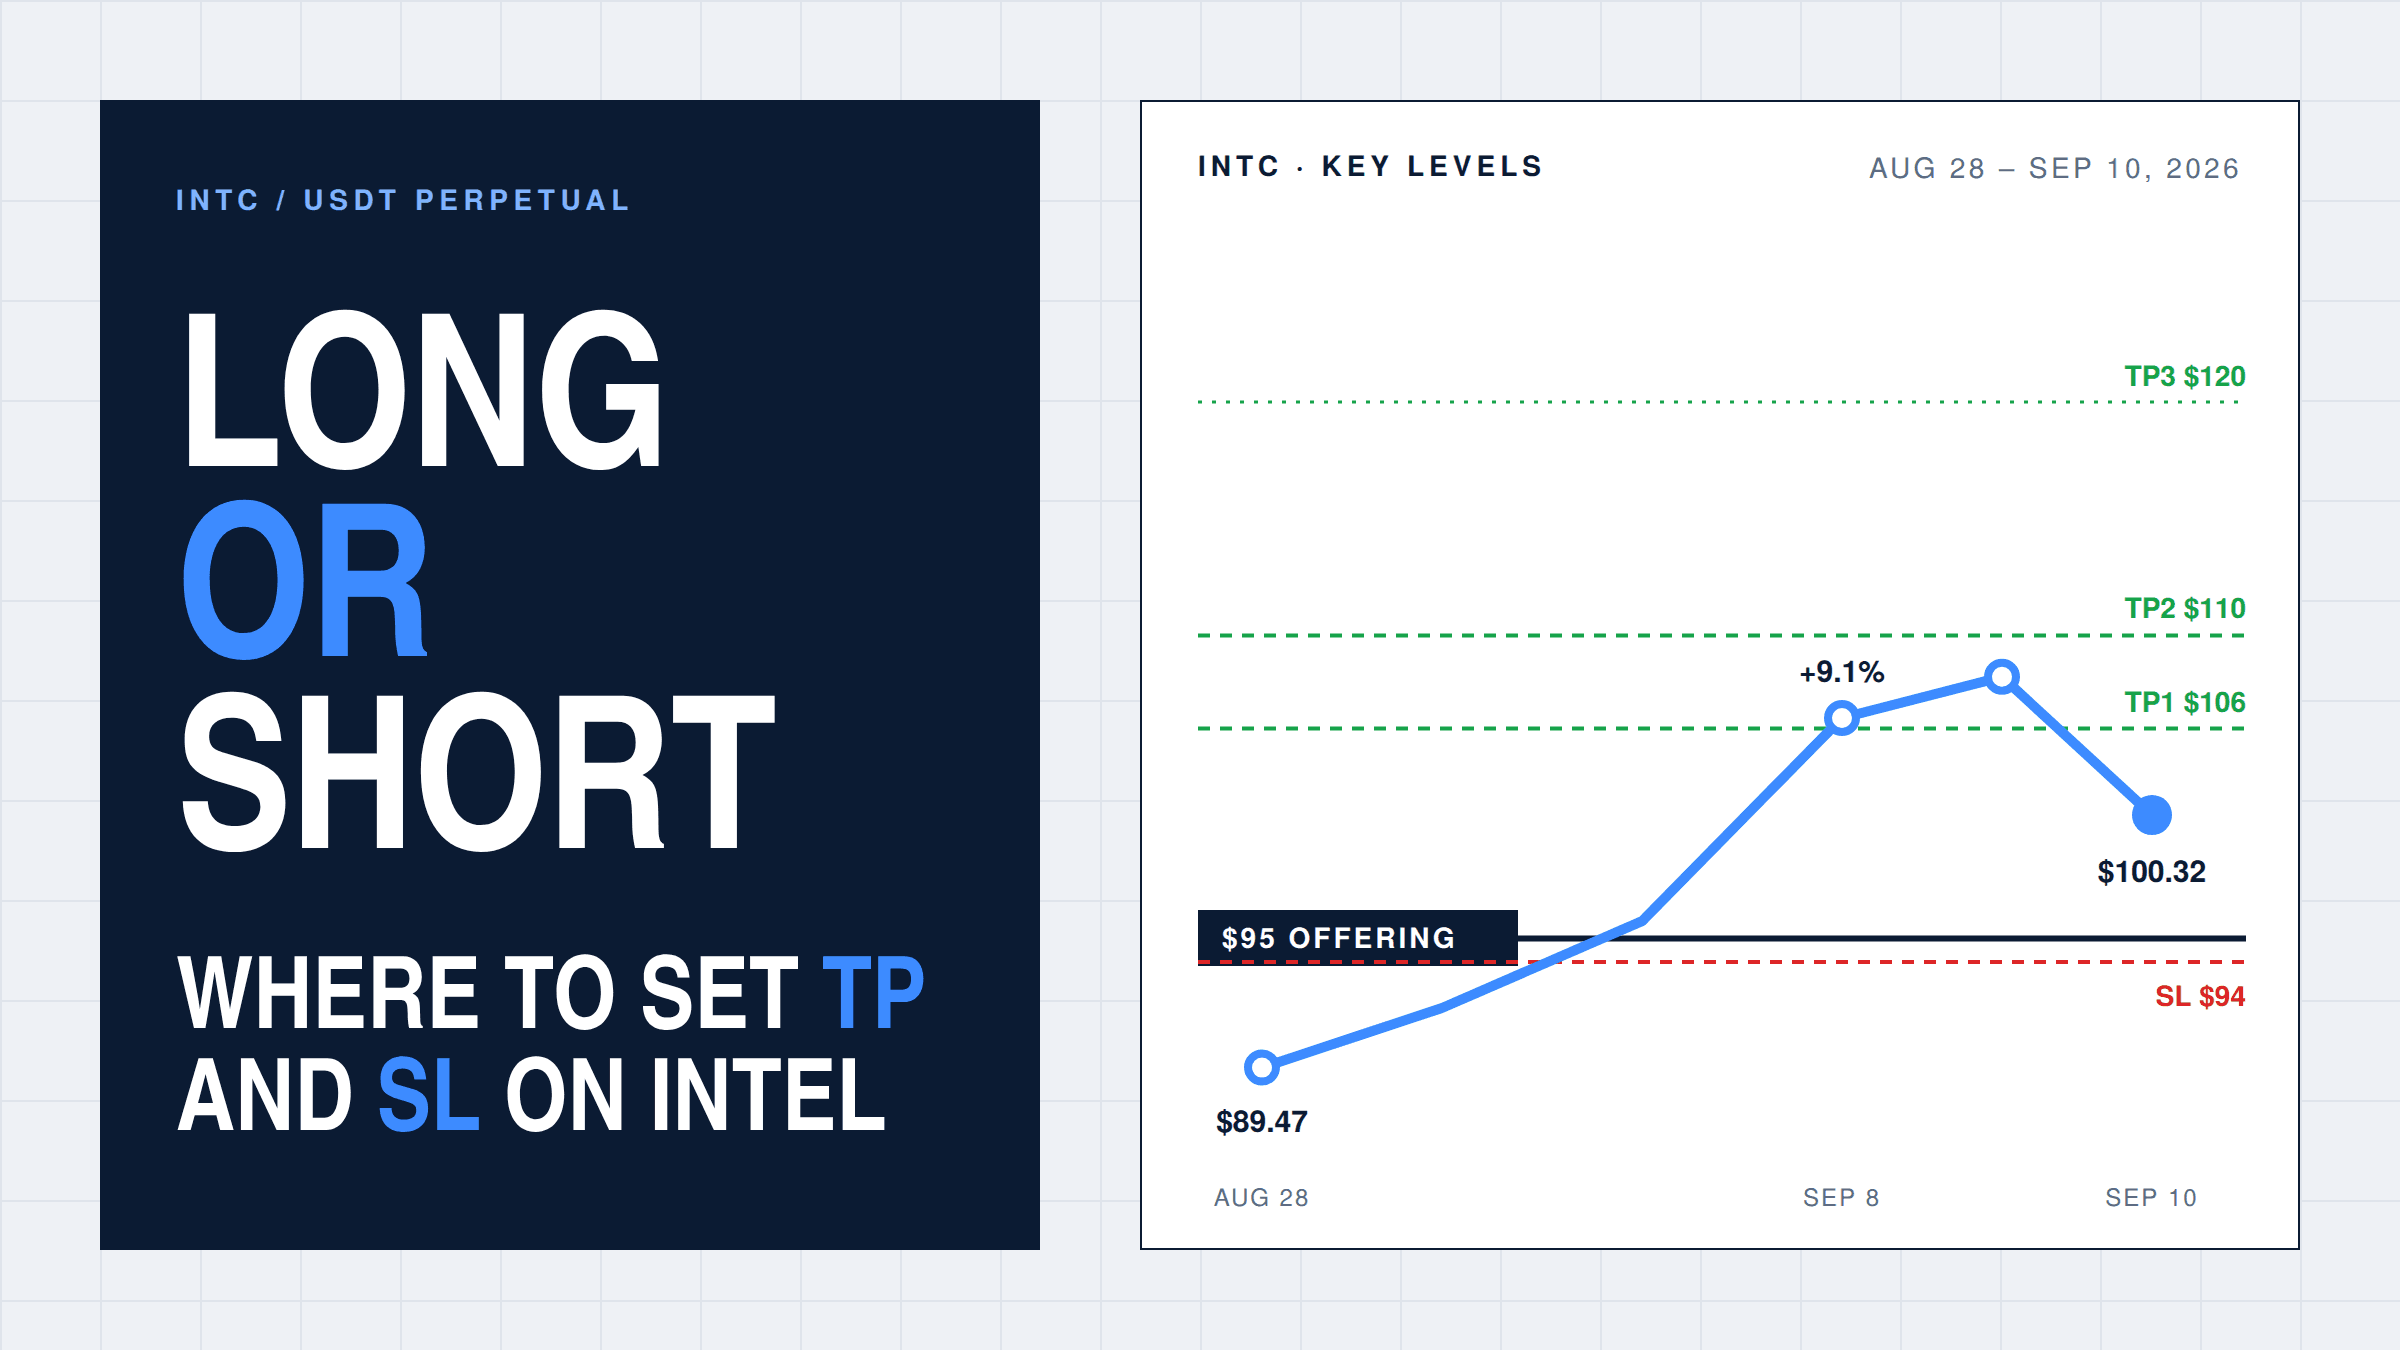
Comment shorter l’action Intel avec des futures : où placer le TP et le SL
Comment trader le token d’action Tesla (TSLA) avec des USDT sur WEEX : guide de trading pour débutants en 2026
Quand peut-on trader les tokens d’actions américaines ? Les horaires expliqués

Le prix de XST entre en zone de capitulation profonde : ce qu’indique réellement une baisse de plus de 90 %
Règlement en USDT vs BTC pour les partenaires courtiers crypto : Quelle devise choisir pour votre activité ?

Votre exchange crypto ferme : comment transférer vos fonds et choisir le prochain exchange
Meilleures stratégies de bots de trading crypto pour les débutants
L’action Kioxia présente un potentiel de hausse de 130 % selon les analystes : faut-il acheter après la chute de juillet ?
L'action Opendoor chute de 10 % après avoir manqué les estimations du T2 : ce que signifie réellement la surprise sur le BPA
Résultats de NVDA le 26 août : Comment trader l'annonce 24/7

L'action SK Hynix a chuté de 35 % en juillet : le pire est-il enfin passé ?
Cours de l'action SPCX et expiration du blocage de 116 milliards de dollars demain : que se passe-t-il réellement le 6 août
Résultats d'AMD : Pourquoi un record au T2 a fait chuter l'action de 9 %
Les objectifs de cours de l'action MU varient de 800 $ à 2 500 $ : ce que révèle l'écart le plus large jamais observé pour les valeurs technologiques
L'action Samsung est-elle une opportunité d'achat après une chute de 30 % depuis son sommet historique ? Ce que la vente de juillet a laissé derrière elle

Le KOSPI chute de 5 % alors que Samsung et SK Hynix perdent chacun 9 % : que se passe-t-il sur le marché boursier sud-coréen ?
L’action SK Hynix offre un potentiel de hausse de 70 % selon UBS : faut-il l’écouter après la chute de juillet ?
Qu'est-ce qu'une plateforme de services de trading financier crypto ? L'écosystème complet expliqué
Comment Trump a utilisé les billets pour la Coupe du monde du meme coin $TRUMP pour inverser un crash de 97 % en 2026
Cours de l'action SPCX et position courte de 25 milliards de dollars : un short squeeze est-il imminent ?
L'action ASML bondit après des résultats T2 supérieurs aux attentes : ce que signifient le trimestre à 9,3 milliards d'euros et le relèvement des prévisions pour les investisseurs
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Le portefeuille GRAM de Telegram atteint 700K inscriptions : les utilisateurs sont-ils vraiment actifs ?
L’ETF de staking INJ est lancé : le staking de 90 % peut-il stimuler la demande ?
Polygon propose un hard fork pour récupérer 70,49M POL
NEAR en hausse de 4,8 % après l’approbation du vote sur l’émission HSP-029
WXT Rewards Saison 9 : comment réclamer votre part des 660 000 WXT


