
L’ETF de staking INJ est lancé : le staking de 90 % peut-il stimuler la demande ?

 Notez-nous sur Google


L’ETF de staking INJ a officiellement fait son entrée sur le marché américain après le lancement, par Canary Capital, du Canary Staked INJ ETF (Nasdaq : INJC) le 05/11/2026. Le fonds permet aux investisseurs de s’exposer à la cryptomonnaie native d’Injective, l’INJ, au moyen de parts cotées en bourse, tout en cherchant à générer des INJ supplémentaires grâce au staking sur blockchain.
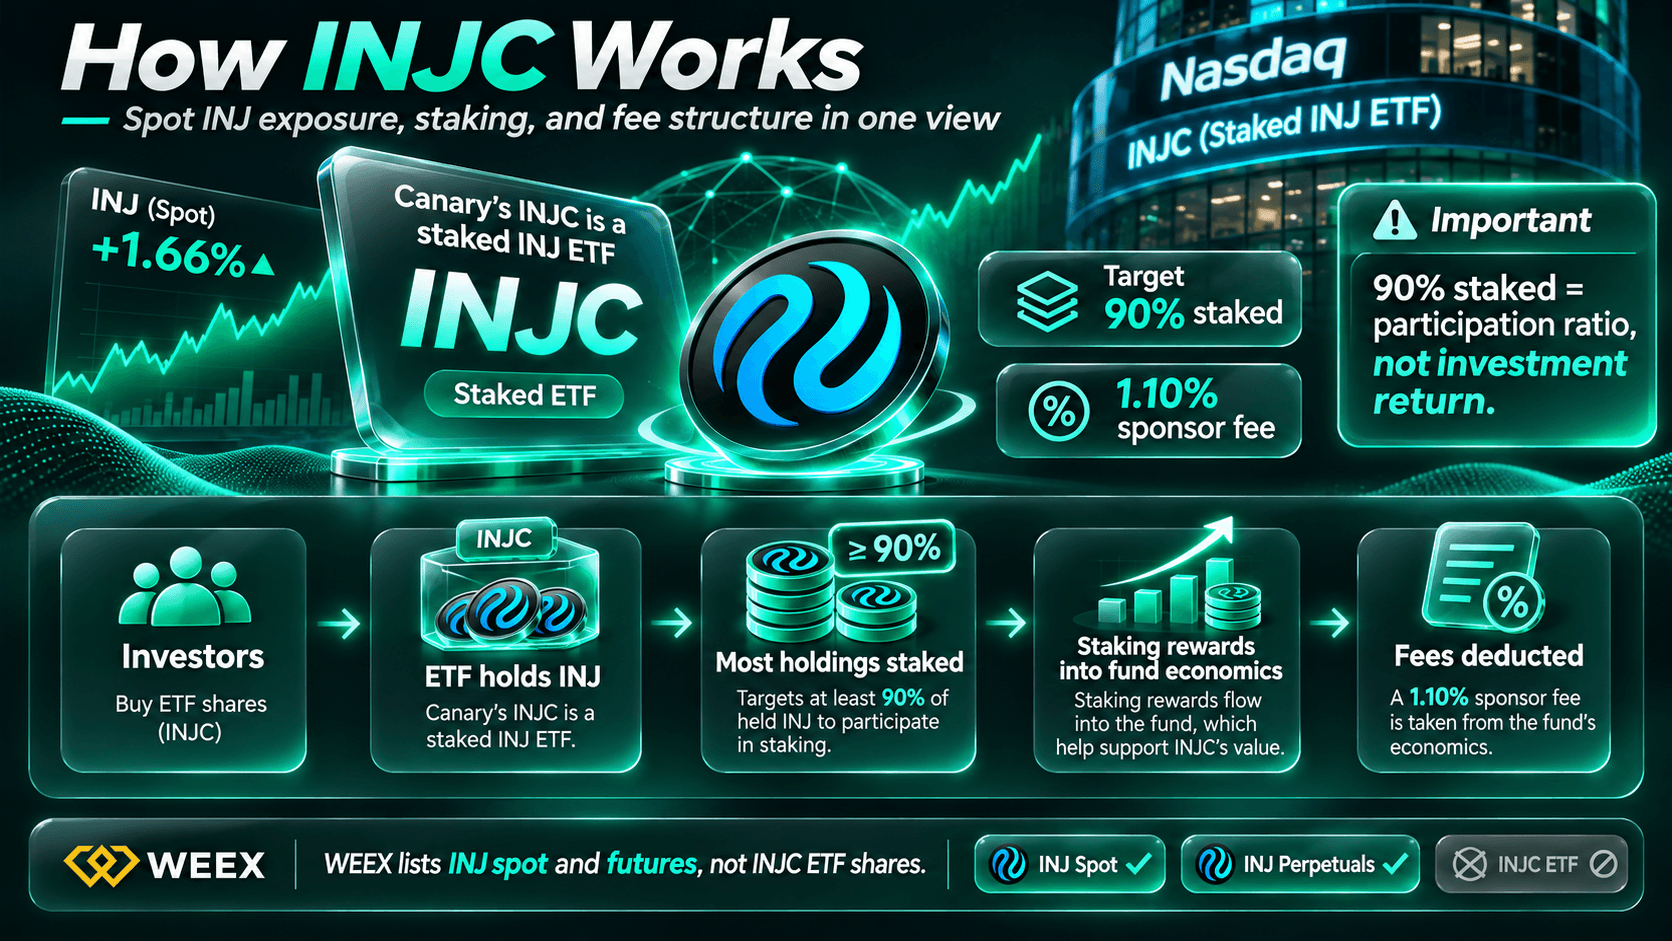
Contrairement à un fonds de cryptomonnaies classique, axé uniquement sur l’exposition au cours, l’ETF de staking INJ est conçu pour participer au processus de validation par preuve d’enjeu du réseau Injective. Dans des conditions normales, son promoteur prévoit de mettre en staking au moins 90 % des avoirs en INJ du fonds.
L’ETF de staking INJ introduit une distinction importante pour les investisseurs : 90 % correspond à la part des actifs destinée au staking, et non à un rendement annuel. Les récompenses de staking réelles fluctuent, tandis que les frais et charges d’exploitation du fonds réduisent l’avantage économique qui se reflète finalement dans la valeur de ses parts.
Selon le relevé du marché WEEX du 06/11 à 13:59, heure de Pékin, l’INJ au comptant s’échangeait autour de 8.155 USDT, en hausse de 1,66 % sur plus de 24 heures. Les contrats à terme perpétuels INJ étaient cotés autour de 8.158 USDT, en hausse de 1,72 %. Ces chiffres historiques ne prouvent pas que le lancement de l’ETF a provoqué le rebond.
Les questions essentielles sont les suivantes : comment fonctionne INJC, un ETF axé sur le staking pourrait-il influer sur la demande d’INJ, et quels coûts les investisseurs doivent-ils prendre en compte avant de comparer le fonds à la détention directe de tokens ?
Qu’est-ce que le Canary Staked INJ ETF ?
Le Canary Staked INJ ETF est un produit coté en bourse conçu pour détenir de l’INJ et offrir une exposition à son cours de marché par l’intermédiaire de parts cotées au Nasdaq.
Canary Capital a annoncé le lancement du fonds le 05/11, à la suite de l’avis officiel de cotation du Nasdaq.
Selon l’annonce de lancement de Canary Capital, le fonds vise à combiner deux objectifs d’investissement : suivre la valeur des avoirs sous-jacents en INJ et gagner des INJ supplémentaires grâce au staking.
La valeur liquidative du fonds (NAV) est influencée par le cours de l’INJ, ses avoirs, les récompenses de staking perçues et les frais applicables.
| Caractéristique de l’ETF | Détails d’INJC |
|---|---|
| Nom du fonds | Canary Staked INJ ETF |
| Symbole Nasdaq | INJC |
| Date de début des échanges | 05/11/2026 |
| Actif sous-jacent | Injective (INJ) |
| Allocation prévue au staking | au moins 90 % des INJ dans des conditions normales |
| Frais annuels du promoteur | 1,10 % |
| Dépositaire des actifs numériques | BitGo Bank & Trust |
| Exposition au staking | Récompenses intégrées à la NAV du fonds |
| Détention directe d’INJ par les investisseurs | Non |
Sources : avis de cotation du Nasdaq, informations sur le fonds de Canary Capital et prospectus du fonds déposé auprès de la SEC. L’allocation au staking et les avoirs réels peuvent évoluer.
INJC ne doit pas être confondu avec la cryptomonnaie native d’Injective elle-même.
Les investisseurs qui achètent des parts de l’ETF acquièrent un intérêt dans le fonds conformément à ses documents constitutifs, et non le contrôle sans restriction des tokens sous-jacents.
En quoi INJC diffère-t-il d’un ETF crypto au comptant classique ?
Un ETF de cryptomonnaies au comptant offre généralement une exposition au marché en détenant l’actif numérique sous-jacent.
INJC cherche également à participer à la validation par preuve d’enjeu.
Ce mécanisme offre la possibilité d’accumuler des INJ supplémentaires grâce au staking.
Toutefois, il soulève des considérations supplémentaires, notamment la performance des validateurs, la variabilité des récompenses, les modalités de conservation et les exigences de liquidité.
Le fonds ne garantit pas de rendement fixe, et sa performance dépend d’autres facteurs que les seules récompenses de staking.
Comment fonctionne la stratégie de staking à 90 % d’INJC ?
Le staking est un processus par lequel des actifs numériques admissibles contribuent à la sécurité et au fonctionnement d’une blockchain à preuve d’enjeu.
Les participants au réseau délèguent ou immobilisent des tokens auprès de validateurs qui prennent part à la vérification des transactions et au consensus.
Une participation fructueuse peut générer des récompenses, mais leur montant n’est pas garanti.
Pour en savoir plus, consultez l’article de WEEX Learn Qu’est-ce que le staking ? Quatre idées reçues à clarifier avant de staker des cryptomonnaies.
Pourquoi l’ETF vise-t-il au moins 90 % ?
Le prospectus du Canary Staked INJ ETF déposé auprès de la SEC indique que le promoteur prévoit de mettre en staking au moins 90 % des INJ du trust dans des conditions normales.
Une partie des tokens peut rester hors staking afin de couvrir les rachats, les frais ou d’autres besoins opérationnels.
Par exemple, si un fonds détenait hypothétiquement 100,000 INJ et en mettait 90 % en staking, environ 90,000 INJ participeraient au staking, tandis que 10,000 INJ resteraient hors staking.
Cet exemple illustre un pourcentage d’allocation, et non le montant réel des avoirs d’INJC.
Le promoteur peut ajuster cette proportion en fonction des conditions opérationnelles.
Un staking de 90 % signifie-t-il un rendement de 90 % ?
Non.
L’allocation au staking et le rendement du staking mesurent des choses totalement différentes.
L’allocation au staking indique la part des INJ du fonds engagée dans le réseau.
Le rendement du staking correspond aux récompenses générées par rapport aux actifs admissibles sur une période donnée.
Un fonds peut mettre une grande part de ses tokens en staking tout en recevant un taux de récompense annuel bien inférieur.
En outre, les récompenses de staking peuvent fluctuer et être influencées par les performances des validateurs, les règles du réseau et les frais.
Il serait donc inexact de présenter INJC comme un produit offrant un rendement annuel de 90 %.
Comment les récompenses se reflètent-elles dans les parts de l’ETF ?
INJC cherche à recevoir des INJ supplémentaires en participant au programme de staking.
Au lieu de distribuer directement ces tokens aux actionnaires individuels, le fonds entend intégrer la valeur économique des récompenses nettes de staking à sa NAV.
Le rendement d’un actionnaire reste également influencé par les variations du cours de l’INJ.
Si le token baisse fortement, les récompenses de staking pourraient ne pas compenser la perte de valeur.
La présence de staking ne fait donc pas de ce fonds un produit de revenu à faible risque.
Quels sont les frais et les risques liés à INJC ?
Le mécanisme de staking mis en avant par le fonds doit être évalué en tenant compte de ses frais.
Canary Capital indique des frais annuels du promoteur de 1,10 %.
La documentation du fonds décrit également des coûts liés au staking, susceptibles de réduire les récompenses conservées par le trust.
Frais du promoteur et coûts du staking
Les frais du promoteur constituent une charge d’exploitation à l’échelle du fonds.
Les frais de staking couvrent les services nécessaires à la participation au processus de validation et à la gestion des actifs associés.
Selon les documents d’offre du fonds, jusqu’à 30 % des récompenses de staking peuvent être affectées aux frais applicables des services de staking.
Par conséquent, les récompenses brutes du réseau ne correspondent pas à l’avantage économique net intégré à la NAV de l’ETF.
L’avantage réel dépend du niveau des récompenses, des coûts et des avoirs du fonds.
Considérations relatives à la liquidité et aux rachats
Les actifs stakés peuvent être soumis à des périodes de déliaison, à des restrictions opérationnelles ou à des délais avant de pouvoir être transférés.
Le fonds doit gérer ces contraintes tout en assurant les mécanismes de création et de rachat de ses parts.
Conserver une partie des avoirs hors staking peut aider à répondre à ces exigences, mais ne permet pas d’éliminer tous les risques de liquidité.
Les parts de l’ETF peuvent également se négocier avec une prime ou une décote par rapport à la NAV lorsque l’offre et la demande divergent de la valeur calculée du portefeuille sous-jacent.
Risques liés à la conservation et aux validateurs
Le fonds dépend de dispositifs de conservation et de services de staking.
Des défaillances opérationnelles, des incidents de sécurité ou des pénalités liées aux validateurs pourraient nuire à ses avoirs.
Les protections réglementaires et structurelles du fonds diffèrent également de celles des dépôts bancaires ordinaires ou des fonds de valeurs mobilières classiques.
Les investisseurs devraient consulter le prospectus plutôt que de supposer qu’une cotation sur une bourse américaine élimine les risques liés aux cryptomonnaies.
Prix de --
Un ETF de staking pourrait-il accroître la demande d’INJ ?
Un ETF peut offrir un canal d’investissement supplémentaire aux investisseurs qui préfèrent les comptes de courtage aux portefeuilles de cryptomonnaies détenus directement.
Si les investisseurs achètent des parts nouvellement créées et que le trust acquiert des INJ supplémentaires, cette activité peut contribuer à la demande du token sous-jacent.
Toutefois, l’ampleur et la durée de tout effet dépendent des souscriptions, des rachats et de l’activité de trading réels.
Lancement de l’ETF ne signifie pas afflux net de capitaux
La mise en négociation d’un produit ne prouve pas que des capitaux importants ont été investis dans le fonds.
Le volume d’échange en bourse peut correspondre à des transferts de parts existantes entre investisseurs, sans augmentation correspondante des avoirs en INJ du fonds.
Pour évaluer l’impact potentiel d’INJC, les investisseurs devraient surveiller les actifs nets, les avoirs réels en INJ, ainsi que les créations et les rachats de parts.
Ces indicateurs apportent des éléments plus utiles sur la demande de tokens liée au fonds que les seuls titres annonçant son lancement.
Le staking peut-il influer sur la liquidité en circulation ?
Si le fonds acquiert des INJ et les met en staking, les tokens concernés peuvent être moins immédiatement disponibles à la négociation pendant la période de staking applicable.
En théorie, cela peut influer sur l’offre liquide.
Toutefois, l’effet dépend de la taille du fonds par rapport à l’ensemble du marché et du nombre de tokens qui seraient autrement restés inactifs.
L’objectif de 90 % ne signifie pas que 90 % de l’ensemble des INJ en circulation sont retirés du marché.
Quels facteurs pourraient limiter l’impact sur le cours ?
Le cours de l’INJ est déterminé par les acheteurs et les vendeurs sur les marchés des cryptomonnaies.
Même si l’ETF attire des investisseurs, les conditions générales du marché, l’offre de tokens, les pratiques de staking et le sentiment des investisseurs peuvent contrebalancer cet effet.
Le fonds pourrait également connaître des rachats qui l’obligeraient à réduire ses avoirs.
Ce lancement crée un nouveau canal potentiel de demande, mais ne garantit pas une tendance haussière du cours.
Token INJ, ETF INJC et contrats à terme INJ
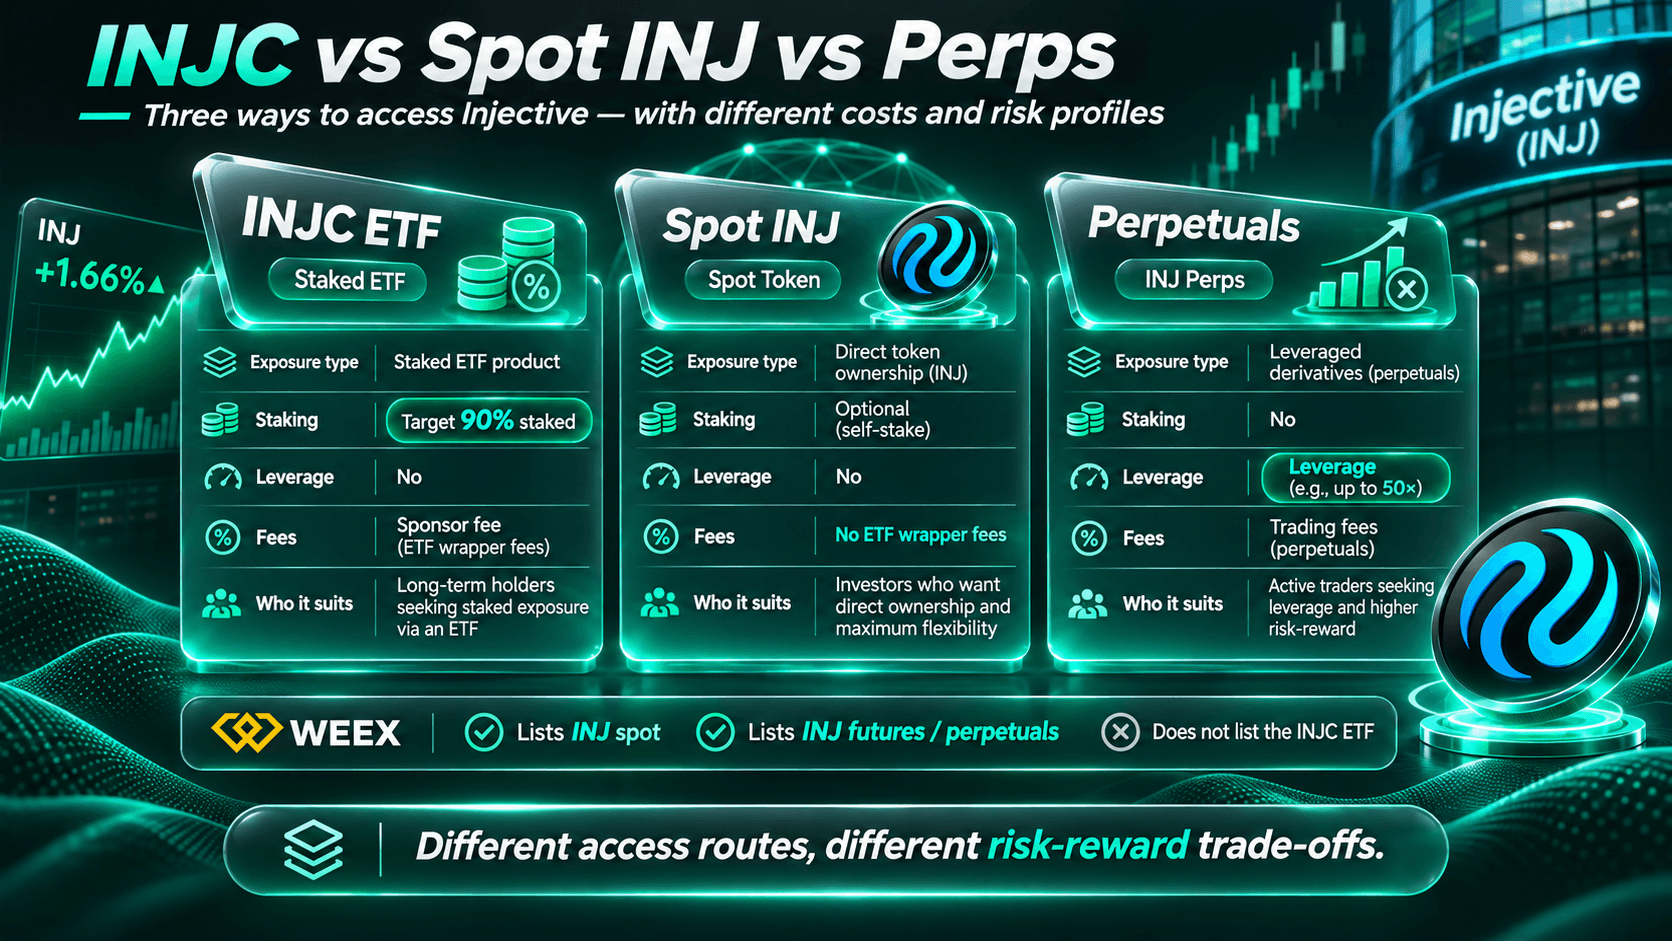
Ces trois instruments peuvent exposer les investisseurs aux variations de la valeur de l’INJ, mais leurs structures de détention et leurs profils de risque diffèrent.
| Caractéristique | INJ détenu directement | ETF INJC | Contrats à terme perpétuels INJ |
|---|---|---|---|
| Qu’est-ce qui est détenu ? | Cryptomonnaie native | Parts d’un fonds | Position sur un produit dérivé |
| Contrôle direct des tokens | Possible avec l’auto-conservation | Non | Non |
| Participation au staking | Possible via les méthodes prises en charge | Gérée par le fonds | Non inhérente |
| Principaux coûts | Frais de trading, de transfert et éventuels frais de staking | Frais du promoteur et charges du fonds | Frais de trading, financement et marge |
| Risque lié au cours | Volatilité du marché de l’INJ | Cours de l’INJ et structure du fonds | Volatilité de l’INJ, potentiellement amplifiée par l’effet de levier |
| Principal risque supplémentaire | Risques liés à la conservation et au réseau | Risques liés au fonds, à la conservation et au suivi de l’indice | Risques de liquidation et de financement |
La détention directe d’INJ peut permettre aux utilisateurs de transférer ou de staker leurs tokens, sous réserve des règles du réseau.
Les actionnaires d’INJC n’obtiennent pas un contrôle direct équivalent sur les tokens sous-jacents du fonds.
Les contrats à terme perpétuels offrent une exposition synthétique au cours et peuvent impliquer un effet de levier, ce qui les distingue structurellement de la détention de tokens comme des parts d’ETF.
WEEX a précédemment publié une annonce consacrée aux contrats à terme perpétuels INJ, qui fournit des informations supplémentaires sur le marché des produits dérivés INJ de la plateforme.
Pourquoi l’INJ a-t-il progressé autour de 1,66 % ?
Le relevé WEEX du 06/11 indiquait une hausse d’environ 1,66 % de l’INJ au comptant sur les 24 heures précédentes.
Le lancement de l’ETF a peut-être attiré l’attention, notamment parce qu’il introduit une exposition au staking par l’intermédiaire d’un produit coté au Nasdaq.
Néanmoins, les réactions du marché reflètent souvent plusieurs facteurs.
Attentes liées à l’ETF
Les investisseurs peuvent anticiper une demande future pour le fonds ou une meilleure reconnaissance de l’écosystème Injective.
Ces anticipations peuvent influencer l'activité spéculative avant que des flux d'ETF significatifs ne soient disponibles.
Conditions générales du marché
INJ reste exposé à la volatilité du marché des cryptomonnaies, aux conditions de liquidité et au positionnement sur les produits dérivés.
Une hausse autour de la date de lancement d'un fonds ne suffit pas à établir un lien de causalité direct.
Quelles données suivre ensuite ?
Parmi les indicateurs utiles figurent les actifs sous gestion d'INJC, les avoirs en INJ, les flux nets quotidiens, la part effectivement allouée au staking et les récompenses après frais.
L'activité on-chain et l'adoption des applications basées sur Injective comptent également pour les perspectives économiques plus générales du token.
Les utilisateurs peuvent consulter la page d'informations sur le marché d'Injective de WEEX pour en savoir plus sur le token et consulter les données de prix données.
Comment acheter et trader INJ sur WEEX
WEEX propose des marchés au comptant et des contrats à terme perpétuels sur Injective, sous réserve de disponibilité et de l'éligibilité du compte.
Les tokens tradés sur WEEX sont des INJ, et non des parts du fonds INJC coté au Nasdaq.
Étape 1 : connectez-vous à WEEX
Connectez-vous à votre compte WEEX et effectuez les vérifications requises, le cas échéant.
Vérifiez si le trading d'INJ est pris en charge dans votre région.
Étape 2 : préparez votre solde en USDT
Assurez-vous que le compte concerné dispose d'un solde suffisant en USDT.
Lors d'un dépôt, vérifiez le réseau et l'adresse appropriés avant de transférer vos actifs.
Étape 3 : choisissez le marché au comptant ou les contrats à terme INJ
Pour acheter la cryptomonnaie sous-jacente, rendez-vous sur le marché au comptant INJ/USDT sur WEEX.
Les utilisateurs éligibles qui souhaitent s'exposer aux produits dérivés peuvent consulter le marché des contrats à terme perpétuels INJ/USDT.
Il s'agit de produits de trading de cryptomonnaies, et non de l'ETF INJC.
Étape 4 : examinez les coûts et les risques liés au trading
Choisissez un type d'ordre et vérifiez le dernier cours, la liquidité et les frais.
Les positions sur contrats à terme peuvent impliquer un effet de levier, des paiements de financement, des exigences de marge et une liquidation.
La détention directe d'INJ ne donne pas automatiquement droit à des récompenses de staking, sauf si les actifs sont effectivement mis en staking dans le cadre d'une solution prise en charge.
Étape 5 : confirmez et suivez votre position
Vérifiez l'ordre avant de le soumettre.
Suivez votre position et consultez les annonces officielles d'Injective et de Canary Capital pour connaître les évolutions susceptibles d'affecter l'écosystème et l'ETF.
Conclusion
Le lancement de l'ETF INJC de Canary marque une étape importante pour les produits d'investissement liés à Injective.
En combinant des avoirs en INJ avec une stratégie de staking, le fonds propose une structure différente de la détention ordinaire de tokens et des contrats à terme perpétuels.
Son objectif de mise en staking de au moins 90 % des avoirs en INJ pourrait influencer la gestion des actifs du fonds, mais ne garantit pas de rendement.
Pour les investisseurs en INJ, les prochains indicateurs essentiels sont les entrées réelles dans l'ETF, les avoirs en tokens, les récompenses de staking après frais et l'adoption plus générale du réseau.
Le lancement du produit crée une source potentielle de demande ; il reste à démontrer si cette demande deviendra significative.
FAQ
1. Qu'est-ce que l'ETF Canary Staked INJ ?
INJC est un fonds coté au Nasdaq conçu pour offrir une exposition au token natif d'Injective tout en cherchant à obtenir des INJ supplémentaires grâce au staking.
2. L'ETF INJC offre-t-il un rendement annuel de 90 % ?
Non. Le chiffre de 90 % indique la proportion des avoirs en INJ du fonds destinée au staking dans des conditions normales, et non le rendement perçu par les investisseurs.
3. Quels frais INJC prélève-t-il ?
Le fonds indique des frais annuels de gestion de 1,10 %. Les coûts liés au staking et les autres dépenses peuvent également affecter les rendements.
4. La cotation d'un ETF INJ garantit-elle une hausse du prix d'INJ ?
Non. L'impact sur le marché dépend de la demande réelle, des entrées nettes, des avoirs du fonds, de la liquidité générale et des conditions du marché des cryptomonnaies.
5. Les utilisateurs peuvent-ils acheter INJC sur les marchés INJ de WEEX ?
Non. Les marchés au comptant et à terme INJ de WEEX offrent une exposition à la cryptomonnaie sous-jacente ou à ses produits dérivés, et non la propriété de parts de l'ETF INJC.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Le portefeuille GRAM de Telegram atteint 700K inscriptions : les utilisateurs sont-ils vraiment actifs ?
Polygon propose un hard fork pour récupérer 70,49M POL
NEAR en hausse de 4,8 % après l’approbation du vote sur l’émission HSP-029
WXT Rewards Saison 9 : comment réclamer votre part des 660 000 WXT
HYPE en hausse de 12,84 % : ICE investit dans Trade[XYZ]
Vote HSP-029 de NEAR Protocol : une baisse de l’émission de 36 % peut-elle affecter le cours de NEAR ?
Impôt néerlandais sur les cryptos à 36 % : pourquoi les portefeuilles sont imposés différemment des ETF
MSCI vs Strategy : ce que signifie pour le BTC la décision sur l’indice du 11 novembre
Comment shorter l’action Intel avec des futures : où placer le TP et le SL
Comment trader le token d’action Tesla (TSLA) avec des USDT sur WEEX : guide de trading pour débutants en 2026
Quand peut-on trader les tokens d’actions américaines ? Les horaires expliqués

Le prix de XST entre en zone de capitulation profonde : ce qu’indique réellement une baisse de plus de 90 %
Règlement en USDT vs BTC pour les partenaires courtiers crypto : Quelle devise choisir pour votre activité ?

Votre exchange crypto ferme : comment transférer vos fonds et choisir le prochain exchange
Meilleures stratégies de bots de trading crypto pour les débutants
L’action Kioxia présente un potentiel de hausse de 130 % selon les analystes : faut-il acheter après la chute de juillet ?
L'action Opendoor chute de 10 % après avoir manqué les estimations du T2 : ce que signifie réellement la surprise sur le BPA
Résultats de NVDA le 26 août : Comment trader l'annonce 24/7

L'action SK Hynix a chuté de 35 % en juillet : le pire est-il enfin passé ?
Cours de l'action SPCX et expiration du blocage de 116 milliards de dollars demain : que se passe-t-il réellement le 6 août
Résultats d'AMD : Pourquoi un record au T2 a fait chuter l'action de 9 %
Les objectifs de cours de l'action MU varient de 800 $ à 2 500 $ : ce que révèle l'écart le plus large jamais observé pour les valeurs technologiques
L'action Samsung est-elle une opportunité d'achat après une chute de 30 % depuis son sommet historique ? Ce que la vente de juillet a laissé derrière elle

Le KOSPI chute de 5 % alors que Samsung et SK Hynix perdent chacun 9 % : que se passe-t-il sur le marché boursier sud-coréen ?
L’action SK Hynix offre un potentiel de hausse de 70 % selon UBS : faut-il l’écouter après la chute de juillet ?
Qu'est-ce qu'une plateforme de services de trading financier crypto ? L'écosystème complet expliqué
Comment Trump a utilisé les billets pour la Coupe du monde du meme coin $TRUMP pour inverser un crash de 97 % en 2026
Cours de l'action SPCX et position courte de 25 milliards de dollars : un short squeeze est-il imminent ?
L'action ASML bondit après des résultats T2 supérieurs aux attentes : ce que signifient le trimestre à 9,3 milliards d'euros et le relèvement des prévisions pour les investisseurs
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Le portefeuille GRAM de Telegram atteint 700K inscriptions : les utilisateurs sont-ils vraiment actifs ?
Polygon propose un hard fork pour récupérer 70,49M POL
NEAR en hausse de 4,8 % après l’approbation du vote sur l’émission HSP-029
WXT Rewards Saison 9 : comment réclamer votre part des 660 000 WXT
HYPE en hausse de 12,84 % : ICE investit dans Trade[XYZ]


