
Prévisions du cours de l’action MSFT pour 2026-2027 : ce qu’exige réellement l’objectif consensuel de 569 $ des analystes

 Notez-nous sur Google


Le cours de l’action MSFT est devenu l’un des baromètres les plus révélateurs du marché en matière d’IA. Selon le moment considéré, il évolue entre la partie haute de la fourchette des 400 $ et le bas de celle des 500 $, tandis que l’objectif consensuel s’établit à 569,56 $, d’après les estimations d’analystes citées par Yahoo Finance. Cet écart paraît possible à combler, mais cela n’a rien d’automatique. Microsoft doit encore maintenir une forte croissance d’Azure, prouver que Copilot peut changer d’échelle de manière rentable et faire en sorte que sa relation avec OpenAI génère une demande durable dans le cloud. Cet article analyse les hypothèses qui sous-tendent réellement cet objectif, les facteurs susceptibles de pousser l’action vers 870 $ et les risques qui pourraient maintenir Microsoft plus près de 400 à 500 $.
L’essentiel en un coup d’œil
- L’objectif moyen des analystes à un an pour Microsoft est de 569,56 $, avec des objectifs optimistes pouvant atteindre 700 $ sur Yahoo Finance et 870 $ dans les documents de référence de l’événement.
- Le principal soutien du cours de l’action MSFT réside dans les récentes performances opérationnelles : au quatrième trimestre de l’exercice 2026, le chiffre d’affaires a progressé de 18 % sur un an, le BPA ajusté a atteint 4,74 $ et Azure a enregistré une croissance de 43 %, selon Tickeron.
- Atteindre 569 $ d’ici 2027 nécessitera probablement une expansion régulière d’Azure, une monétisation tangible de Copilot et la poursuite des dépenses des entreprises dans l’IA.
- Les principaux risques sont les limites de valorisation, le ralentissement des dépenses consacrées à l’IA, l’examen de la relation avec OpenAI au regard du droit de la concurrence et les pressions commerciales liées à la Chine rapportées par Reuters.
Sur quoi repose réellement l’objectif consensuel de 569 $
L’objectif consensuel de 569,56 $ n’est pas un chiffre choisi au hasard. Il reflète le scénario central actuel du marché, selon lequel Microsoft peut rester une entreprise mature en croissance tout en conservant de fortes marges. Yahoo Finance indique qu’à la mi-août 2026, Microsoft affichait un ratio cours/bénéfice historique d’environ 27,6 et une capitalisation boursière proche de 3 680 milliards de dollars. CNBC présente des indicateurs de valorisation similaires, notamment un chiffre d’affaires sur douze mois glissants d’environ 331,839 milliards de dollars et une marge nette supérieure à 40 %.
En termes simples, les analystes ne valorisent pas Microsoft comme un pari spéculatif sur l’IA. Ils la valorisent comme un géant très rentable des logiciels et du cloud, devenu également l’une des plus puissantes plateformes commerciales d’IA. Cette distinction est importante. De nombreuses valeurs de l’IA en forte hausse doivent encore démontrer l’adéquation de leurs produits au marché, leur pouvoir de fixation des prix ou la pérennité de leurs marges. Microsoft dispose déjà de ces atouts grâce à Windows, Office, ses logiciels d’entreprise et son infrastructure cloud.
Que faut-il donc pour atteindre l’objectif de 569 $ ? Principalement une poursuite de la bonne exécution, plutôt qu’une réévaluation spectaculaire. Si l’action reste proche de sa fourchette de valorisation actuelle et que les bénéfices continuent de progresser, un cours de MSFT au milieu de la fourchette des 500 $ est plausible. Si la croissance ralentit ou si les dépenses liées à l’IA déçoivent, ce même objectif commencera à paraître ambitieux.
Pourquoi la croissance du cloud Azure est la variable la plus importante pour 2027
Si l’on fait abstraction des gros titres, Azure reste le principal moteur de la thèse d’investissement dans Microsoft. Tickeron a indiqué qu’au quatrième trimestre de l’exercice 2026, Microsoft avait réalisé un chiffre d’affaires de 90,01 milliards de dollars, en hausse de 18 % sur un an, tandis que son BPA ajusté de 4,74 $ avait dépassé les attentes. Le chiffre le plus important de cette publication était la croissance de 43 % d’Azure, elle aussi supérieure aux prévisions consensuelles.
Cela compte, car le cloud est le domaine où la demande d’IA se transforme en revenus mesurables. Les investisseurs peuvent débattre des modèles d’IA, des agents, d’une économie de plateforme comparable à la tokénomique ou encore de la réalité de la demande des entreprises. Azure apporte une réponse grâce aux charges de travail payantes, aux contrats à long terme et au carnet de commandes commerciales. Tickeron a également indiqué que les obligations de performance commerciales restantes de Microsoft avaient atteint environ 678 milliards de dollars, signe que les clients s’engagent à dépenser avant même la fourniture des services.
En 2027, Azure n’aura pas besoin d’accélérer indéfiniment. Sa croissance devra toutefois rester suffisamment forte pour que le marché considère que les dépenses d’infrastructure consacrées à l’IA produisent un véritable levier opérationnel. Si Azure passe d’une croissance très élevée à une croissance simplement saine, l’action peut encore bien se comporter. Mais si sa croissance chute brutalement en raison d’un resserrement des budgets d’IA des entreprises, l’objectif de 569 $ deviendra plus difficile à défendre.
Prix de --
Ce que la relation avec OpenAI apporte à la thèse d’investissement dans Microsoft
La relation de Microsoft avec OpenAI apporte à la fois un potentiel de hausse et de la complexité. Le potentiel est évident : la demande liée à OpenAI peut stimuler l’utilisation d’Azure, soutenir les produits Copilot et renforcer la position de Microsoft dans l’ensemble de la pile technologique de l’IA. Dans le domaine du cloud, Microsoft ne vend pas seulement des licences logicielles. L’entreprise commercialise la couche d’infrastructure qui permet aux applications d’IA de fonctionner à grande échelle, de la même manière que la liquidité soutient l’activité au sein d’un écosystème blockchain.
Cette relation aide également Microsoft à attirer l’attention sur un marché où les développeurs et les entreprises choisissent leurs partenaires d’IA à long terme. Elle confère ainsi au cours de l’action MSFT une prime par rapport aux éditeurs de logiciels historiques à croissance plus lente.
Les investisseurs ne doivent cependant pas négliger les risques. Reuters a indiqué que le partenariat entre Microsoft et OpenAI faisait l’objet d’un examen au regard du droit de la concurrence aux États-Unis et au Royaume-Uni. La pression réglementaire nuit rarement à une action du jour au lendemain, sauf si elle modifie l’économie de l’activité, mais elle peut limiter l’expansion de la valorisation. Autrement dit, le marché peut continuer à récompenser la croissance de Microsoft tout en étant moins disposé à payer un multiple encore plus élevé si les autorités de régulation restent actives.
La monétisation de Copilot déterminera si 569 $ est un objectif prudent ou ambitieux
Copilot est le point où le récit passe de l’infrastructure à la monétisation. Azure prouve que la demande d’IA existe. Copilot doit démontrer que Microsoft peut transformer cette demande en revenus logiciels à forte marge auprès de sa clientèle installée.
Dans son récapitulatif des résultats, TrendSpider a indiqué que Microsoft 365 Copilot avait dépassé 30 millions de licences payantes après la solide publication du quatrième trimestre. Ce chiffre est important, car il laisse penser que les clients dépassent le stade des programmes pilotes pour passer à un déploiement payant. Si Copilot poursuit son expansion dans la productivité, la programmation et les processus de travail des entreprises, le marché pourrait estimer que la valorisation actuelle sous-évalue encore la capacité bénéficiaire future de Microsoft.
C’est ici que l’objectif de 569 $ peut paraître modeste ou ambitieux. Si Copilot devient un outil d’entreprise standard, avec une adoption croissante des licences et un faible taux d’attrition, 569 $ pourrait se révéler prudent. Si l’adoption progresse, mais que des pressions tarifaires apparaissent ou que l’utilisation ne devient pas habituelle, l’objectif semblera plus difficile à atteindre.
Pour les débutants, la manière la plus simple de présenter la situation est la suivante : Azure est le moteur, mais Copilot porte l’enjeu des marges. Une forte croissance du cloud soutient le chiffre d’affaires. Une adoption réussie de Copilot améliore la qualité des revenus.
Ce qu’exige l’objectif le plus optimiste de 870 $ au-delà du scénario central
L’objectif le plus élevé des documents de l’événement, soit 870 $, suppose une trajectoire bien plus favorable que le scénario moyen des analystes. Il ne s’agit pas seulement d’obtenir de meilleurs bénéfices. Cet objectif nécessitera probablement une combinaison de demande durable pour l’IA, de multiple de valorisation élevé et de confiance dans la capacité de Microsoft à dominer une plus grande partie de la pile technologique de l’IA d’entreprise.
Pour justifier un tel potentiel de hausse, plusieurs éléments devront probablement se concrétiser simultanément. Azure devra rester plus longtemps que prévu sur une trajectoire de forte croissance. Copilot devra être largement adopté par les grands comptes. La demande liée à OpenAI devra continuer à soutenir sensiblement Azure. Enfin, le marché devra récompenser Microsoft comme il récompense les chefs de file de leur catégorie pendant les cycles favorables à l’IA, plutôt que de la considérer uniquement comme une mégacapitalisation stable.
Le sentiment du marché joue également un rôle. MarketWatch indique que Microsoft a gagné environ 20,77 % au cours du dernier mois, mais restait en baisse d’environ 5,77 % sur un an à la date des données citées. Cela montre que l’action a déjà fortement rebondi après les résultats, sans toutefois retrouver totalement son niveau d’optimisme maximal. Une progression vers 870 $ nécessiterait probablement une nouvelle phase de confiance, et pas seulement un redressement après le récent repli.
Les trois scénarios qui tracent la voie vers 569 $ et au-delà
| Scénario | Conditions nécessaires | Trajectoire probable du cours |
|---|---|---|
| Optimiste | Azure reste très dynamique, l’adoption de Copilot par les entreprises progresse rapidement et la demande liée à OpenAI stimule sensiblement les revenus d’Azure. | MSFT pourrait tester une fourchette d’environ 600 à 650 $ d’ici la fin de 2026, puis approcher ou dépasser 870 $ en 2027. |
| Scénario central | La croissance d’Azure reste saine, mais ralentit modérément, tandis que l’adoption de Copilot augmente régulièrement sans envolée spectaculaire. | MSFT atteint approximativement l’objectif consensuel de 569 $ en 2027. |
| Prudent | Les dépenses d’IA ralentissent, la demande pour Azure faiblit et des concurrents comme Anthropic ou Gemini réduisent l’avantage perçu de Microsoft. | MSFT reste bloquée dans une fourchette d’environ 400 à 500 $. |
Le scénario central reste le plus réaliste. Microsoft n’a pas besoin de conditions parfaites pour atteindre 569 $. Il lui faut une demande persistante des entreprises, une exécution solide et aucune rupture majeure du cycle des dépenses consacrées à l’IA. Cet obstacle est nettement moins élevé que celui qu’il faudrait franchir pour atteindre 870 $.
Ce qui pourrait plafonner le cours de l’action MSFT même si l’activité reste solide
Tous les risques ne sont pas opérationnels. Certains concernent la valorisation. CNBC situe la fourchette de Microsoft sur 52 semaines entre 349,20 et 553,72 $. L’objectif consensuel ne suppose donc pas l’apparition d’un régime de valorisation entièrement nouveau. Il implique que l’action retrouve ses niveaux antérieurs et les dépasse quelque peu. Mais si les taux d’intérêt restent élevés, si les investisseurs se détournent des mégacapitalisations technologiques ou si les inquiétudes relatives aux dépenses d’investissement dans l’IA réapparaissent, le multiple pourrait stagner même si Microsoft continue de publier des résultats solides.
La Chine constitue un autre facteur défavorable. Reuters a rendu compte de l’évolution de l’approche de Microsoft en Chine et des pressions plus générales concernant l’utilisation de Windows dans les institutions liées à l’État. La Chine n’est pas au cœur de la thèse d’investissement dans Microsoft, mais les frictions géopolitiques peuvent tout de même peser sur le sentiment, surtout lorsque les investisseurs surveillent déjà la réglementation et le risque de concentration dans les infrastructures d’IA.
Pour les traders, la conclusion pratique est simple : il faut surveiller simultanément la croissance d’Azure, l’adoption de Copilot et la discipline de valorisation. Le cours de l’action MSFT ne doit être considéré ni comme un pur pari sur la dynamique, ni comme celui d’une action à dividendes à faible croissance. Il se situe entre les deux : une mégacapitalisation dotée d’une croissance réelle, d’une forte liquidité et d’une exposition suffisante à l’IA pour rester volatile autour des publications de résultats.
Le marché cherche essentiellement à savoir si Microsoft peut convertir son leadership dans l’IA en flux de trésorerie durables sans dégrader la qualité de ses marges. Si la réponse reste positive, la trajectoire vers 569 $ paraît raisonnable. Si Microsoft prouve que Copilot devient une couche d’entreprise standard construite sur Azure, le consensus actuel pourrait finalement sembler prudent plutôt qu’optimiste.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?

L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Les actions de Coherent et Lumentum progressent : pourquoi les valeurs optiques sont en hausse
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Nvidia annonce 115,8 Md $ de chiffre d’affaires après le départ de Huang : NVDA peut-elle justifier l’engouement pour l’IA ?
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
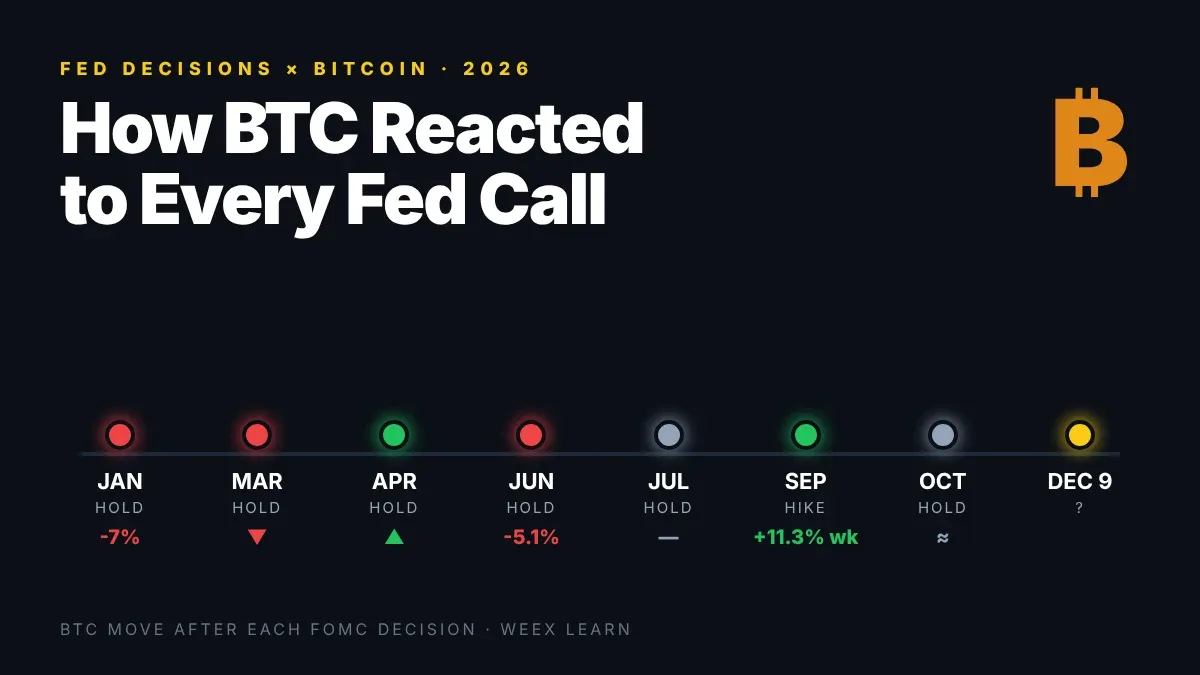
Décisions de taux de la Fed et Bitcoin : réaction du BTC à chaque décision de 2026
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués
Le Bitcoin chute vers 70 K $ : sorties des ETF, liquidations et perspectives
Résultats Cisco T1 de l’exercice 2027 : chiffre d’affaires 18,5 Md $, perspectives de l’IA à 9 Md $ et réaction de l’action CSCO
Prix du Bitcoin aux élections de mi-mandat : ce que montrent 2014, 2018 et 2022
Jensen Huang démissionne de son poste de PDG de NVIDIA : quel avenir pour l’action NVDA ?
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB
Qu’est-ce que le projet Faro ? Décryptage du projet de stablecoin bancaire à 270 millions de dollars

L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?
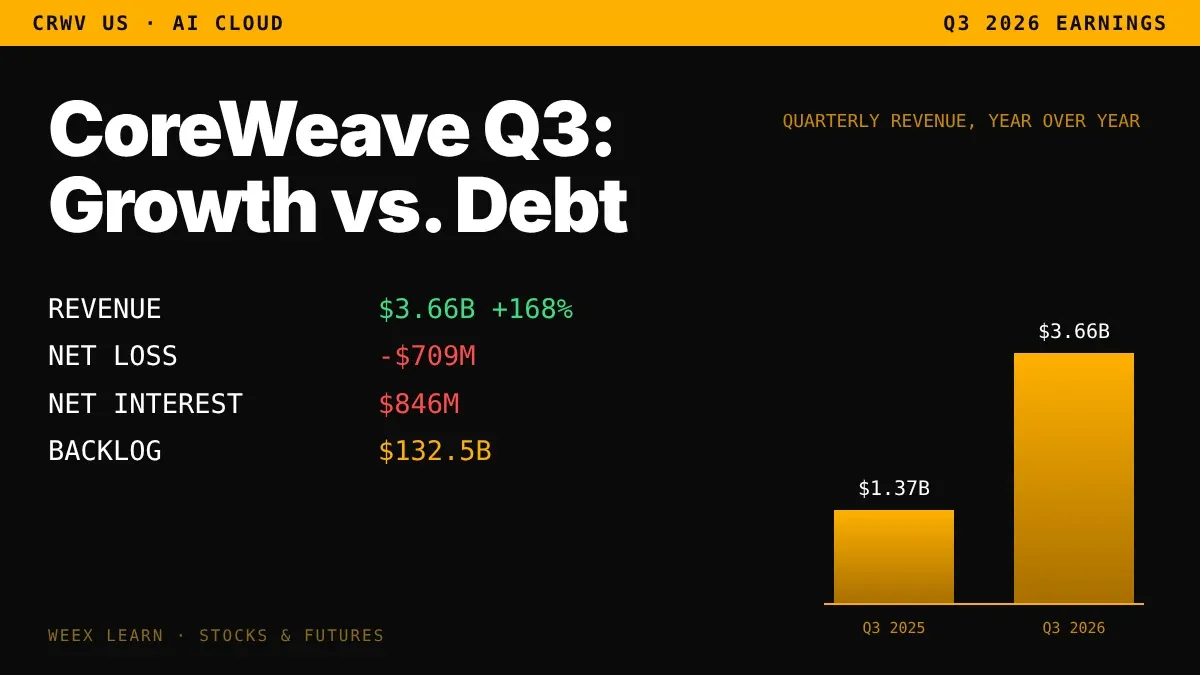
Résultats du T3 de CoreWeave : pourquoi un chiffre d’affaires de 3,66 Md $ n’empêche toujours pas une perte de 709 M $ ?
Les résultats de CEG bondissent à 5,06 $ : la demande d’électricité liée à l’IA peut-elle soutenir la croissance ?
Plateformes de copy trading aux performances vérifiées : repérer les faux profils
Le conseil d’administration de NVIDIA ouvre une enquête : quelles suites pour NVDA ?
Mise à niveau NU7 de Zcash : blocs de 25 secondes, offre de ZEC inchangée à 21M
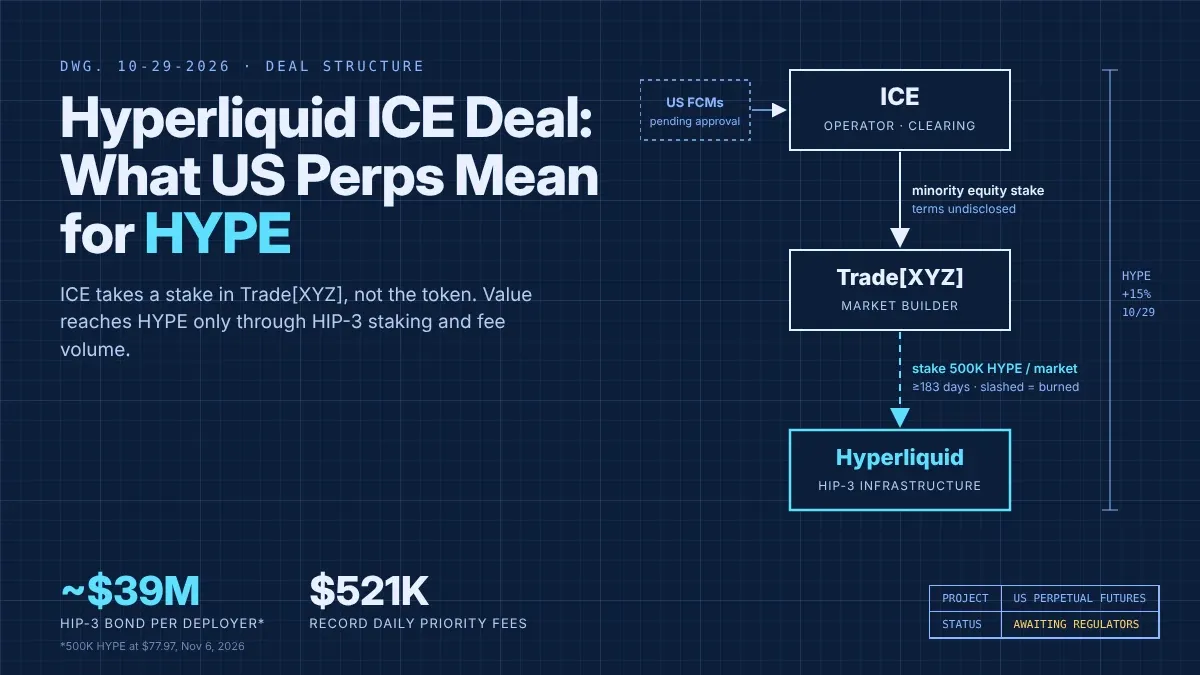
Accord Hyperliquid-ICE : ce que les contrats perpétuels américains impliquent pour les détenteurs de HYPE
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
Prix du CC après la lettre de la SEC : pourquoi une hausse de 3,8 % paraît si modeste
Action AMZN en hausse de 3,8 %, puis en baisse de 3,9 % : les nouvelles sur l’IA d’AWS sont-elles déjà intégrées dans les cours ?
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
IPO d’Anthropic à 81,3 Md $ : l’action ANT est-elle surévaluée à 83 $ ?
L’action Micron chute 3,67 % malgré l’essor de la mémoire pour l’IA : MU est-elle une opportunité d’achat ?
Contenu
Cryptos populaires
Derniers articles




