
L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?

 Notez-nous sur Google


L’offre de stablecoins a nettement reflué depuis son pic de 2026, un élément important car les traders les considèrent souvent comme les liquidités immédiatement mobilisables du marché. Au 12 novembre 2026, DefiLlama évaluait la capitalisation totale des stablecoins à 286,895 Md$, contre un sommet annuel proche de 322,4 Md$ le 17 mai. Ce contexte explique l’attention suscitée par les récentes données faisant état d’une contraction de 14,2 Md$ sur 30 jours. La question centrale n’est pas de savoir si l’offre de stablecoins fait à elle seule bouger le Bitcoin, mais comment elle interagit avec la liquidité des plateformes, les flux d’ETF, la demande en DeFi et le positionnement des traders.
À retenir
- L’offre de stablecoins reste élevée en comparaison historique, mais elle s’est nettement tassée depuis son pic de 2026.
- Une baisse de l’offre peut signaler un pouvoir d’achat moindre on-chain, sans pour autant prouver que le Bitcoin doit reculer.
- USDT et USDC dominent toujours le marché et représentent ensemble plus de 80 % de l’offre selon plusieurs estimations de 2026.
- Les conditions de liquidité du Bitcoin dépendent également des soldes sur les plateformes, des flux d’ETF et du prix de revient des détenteurs.
- La conclusion la plus solide appelle à se méfier des récits simplistes : la corrélation est visible, mais le lien de causalité n’est pas établi.
Ce que montrent les données : 14,2 Md$ en 30 jours, source et date à l’appui
Il faut d’abord préciser la méthodologie. Le recul de 14,2 Md$ en 30 jours mis en avant dans le titre doit être lu comme un indicateur sur fenêtre glissante, et non comme une description de l’ensemble de la tendance du marché en 2026. Concrètement, l’offre totale de stablecoins suivie a diminué de ce montant sur les 30 derniers jours par rapport au début de cette même période. Le titre présente ce chiffre comme le catalyseur immédiat, mais les sources fournies confirment une tendance plus générale : après son sommet de mai, l’offre de stablecoins s’est affaiblie.
Le 12 novembre 2026, DefiLlama indiquait une capitalisation totale des stablecoins de 286,895 Md$, en baisse de 4,83 % sur 30 jours. Le même tableau de bord chiffrait l’USDT à 175,637 Md$ et l’USDC à 69,886 Md$, portant la domination de l’USDT à 61,22 %. Plus tôt dans l’année, des données DefiLlama citées par Reap faisaient état d’une offre de stablecoins de 308,0 Md$ le 13 août, soit 4,5 % de moins que le pic de 322,4 Md$ atteint le 17 mai. Crystal Foresight a également constaté qu’au 14 juillet, le marché était tombé à environ 306,5 Md$, contre près de 318 Md$ sur 90 jours : une réelle contraction, et non un simple redéploiement entre blockchains.
Le chiffre précis de 14,2 Md$ reste donc un instantané de court terme qui doit être vérifié auprès du jeu de données d’origine avant toute décision de trading. La tendance d’ensemble, elle, ne fait guère débat : l’offre de stablecoins ne s’est pas effondrée, mais elle est passée d’une phase d’expansion à une contraction, avant de se stabiliser sur un plateau plus faible et plus volatil.
Pourquoi l’offre de stablecoins est considérée comme un indicateur de liquidité
L’offre de stablecoins est souvent qualifiée de « poudre sèche » des cryptomonnaies, car elle représente des dollars, ou des créances quasi équivalentes au dollar, pouvant être rapidement dirigés vers le Bitcoin, les altcoins, les pools DeFi ou les marges sur produits dérivés. Lorsque l’offre augmente, les traders y voient généralement l’arrivée de nouveaux capitaux dans l’écosystème crypto. Lorsqu’elle diminue, ils l’interprètent comme des remboursements, un retour vers les dollars bancaires, ou au minimum une moindre activité on-chain.
Cette lecture est utile, mais elle exige du contexte. Les stablecoins n’ont pas tous le même usage. L’analyse de Crystal Foresight pour 2026 montre que l’USDC et l’USDS sont fortement exposés aux flux de collatéral des marchés du crédit, tandis que l’USDe est davantage lié aux stratégies de rendement et l’USDT plus utilisé pour les paiements et les transferts liés au trading. Une baisse de l’offre de stablecoins ne signifie donc pas nécessairement que les investisseurs deviennent baissiers sur le Bitcoin. Elle peut aussi refléter des rendements DeFi plus faibles, un recul de la demande d’emprunt, des ajustements réglementaires ou une migration entre produits.
La concentration du marché rend le signal encore plus sensible. Selon Allium, l’offre de stablecoins a atteint 303 Md$ en août 2026, Tether et Circle représentant 85 % du total. L’instantané publié par Reap en août attribuait environ 82 % de l’offre cumulée à l’USDT et à l’USDC. Lorsque deux émetteurs dominent à ce point le marché, tout changement dans leurs émissions, leurs rachats ou leur accès réglementaire peut se répercuter très rapidement sur les conditions de liquidité.
Une dimension macroéconomique s’y ajoute. Allium estime qu’environ 295 Md$ de stablecoins ont soutenu quelque 170 Md$ de demande véritablement nouvelle pour les bons du Trésor américain. D’autres estimations sectorielles pour 2026 placent la demande de Treasuries liée aux stablecoins entre 200 Md$ et 220 Md$. L’offre de stablecoins n’est donc plus seulement un indicateur crypto : elle relie bien plus étroitement qu’au cours des cycles précédents la liquidité du secteur, la gestion des réserves des émetteurs et la réglementation.
Prix de --
Le rôle de la liquidité des plateformes, des sorties d’ETF et du prix de revient du BTC
L’offre de stablecoins n’est qu’un indicateur parmi d’autres de la liquidité. Le Bitcoin évolue dans une structure de marché plus vaste, où plusieurs facteurs peuvent amplifier ou compenser l’effet de la diminution des encours de stablecoins.
Liquidité des plateformes
Allium a indiqué que les plateformes détenaient 89 Md$ de stablecoins en 2026, contre 26 Md$ dans les protocoles DeFi. Cette répartition est importante, car les stablecoins détenus sur les plateformes sont plus directement disponibles pour les opérations au comptant et sur dérivés. Si l’offre de stablecoins baisse alors que les soldes sur les plateformes diminuent également, les traders peuvent y voir un carnet d’ordres moins profond et un soutien acheteur immédiat plus faible. À l’inverse, si l’offre totale recule mais que les soldes des plateformes restent solides, l’impact sur la liquidité négociable peut être plus limité que ne le laisse entendre le titre.
Sorties d’ETF
Le titre s’interroge sur les conséquences pour le Bitcoin, mais la réponse ne peut ignorer la dynamique des flux d’ETF. Des sorties des ETF spot réduisent la demande institutionnelle directe de BTC, même si la liquidité on-chain reste saine. En pratique, une contraction des stablecoins et des sorties d’ETF peuvent aller dans le même sens en resserrant la liquidité de marché, mais elles empruntent des canaux distincts. La première reflète l’activité au sein des poches de capitaux propres à l’écosystème crypto ; les secondes traduisent l’appétit des investisseurs pour des produits d’investissement régulés. Les confondre conduit à une analyse erronée.
Prix de revient du BTC
Le prix de revient est un autre élément souvent négligé par les débutants. Lorsque le Bitcoin évolue près de zones clés de prix de revient des détenteurs, le marché peut devenir plus sensible à de faibles variations de liquidité. Les traders peu convaincus peuvent vendre afin de protéger leurs gains ou de limiter leurs pertes, tandis que les détenteurs les plus solides peuvent intervenir si le cours atteint des niveaux qu’ils jugent attractifs. L’offre de stablecoins peut influer sur les capitaux disponibles pour ces achats, mais le prix de revient aide à comprendre les niveaux auxquels les réactions du marché pourraient s’intensifier.
En résumé, l’offre de stablecoins renseigne sur les munitions disponibles. La liquidité des plateformes indique où elles se trouvent. Les flux d’ETF montrent si des capitaux extérieurs entrent ou sortent. Le prix de revient du BTC aide à anticiper la réaction du marché si la pression s’accentue.
Corrélation ou causalité : ce que l’on peut, et ne peut pas, conclure
C’est à ce stade que de nombreux titres simplifient excessivement le sujet. Une offre de stablecoins en baisse est associée à une liquidité crypto plus tendue et à un appétit pour le risque plus faible, mais cela ne prouve pas qu’elle provoque directement une baisse du Bitcoin. La chaîne causale est complexe.
Crystal Foresight a par exemple constaté qu’une grande partie du recul de l’offre à la mi-2026 se concentrait sur quelques actifs et résultait de facteurs spécifiques : l’USDC a diminué avec le refroidissement de la demande de collatéral en DeFi, l’USDe et l’USDS ont reculé après des changements de rendement, tandis que les évolutions de l’USDT sont restées relativement limitées et ont été en partie influencées par des choix réglementaires. Autrement dit, le marché n’a pas connu une sortie nette et généralisée du dollar. Il a subi plusieurs ajustements distincts en même temps.
Cette distinction est importante pour le Bitcoin. Si l’offre de stablecoins baisse parce que l’effet de levier en DeFi se dénoue, le signal pour le BTC peut être plus négatif que si la baisse résulte de la perte d’un canal de distribution régional par un émetteur ou de l’attrait moindre d’un produit de rendement. Un même chiffre en titre peut masquer des mécanismes de marché très différents.
Une autre raison invite à la prudence : l’offre totale de stablecoins en 2026 demeure élevée en comparaison historique. Même après le récent repli, le marché reste proche de 287 Md$. C’est nettement inférieur au pic de mai, mais il ne s’agit pas d’une disparition de la liquidité. Il est plus juste de décrire la phase actuelle comme plus lente, plus sélective et moins expansionniste.
Ce que les analystes surveillent désormais
Les analystes suivront vraisemblablement la capacité de l’offre de stablecoins à se stabiliser aux niveaux actuels, ou au contraire à poursuivre sa contraction. Une reprise de l’offre suggérerait un retour des capitaux vers les infrastructures crypto. Une poursuite du recul maintiendrait l’attention sur la sensibilité à la liquidité, surtout si les soldes sur les plateformes s’affaiblissent simultanément.
Ils surveillent également la composition de l’offre, et pas seulement son montant total. Si l’USDT conserve sa domination tandis que la demande d’USDC faiblit, cela renseigne sur les segments où se concentrent les volumes de trading et la demande de collatéral. Reap a relevé que l’USDT représentait environ 74 % des volumes de stablecoins sur les plateformes centralisées en 2026, une part encore supérieure à son poids dans l’offre. La distribution de Tether exerce ainsi une influence considérable sur la liquidité effective du marché.
La réglementation reste une autre variable déterminante. La période de transition européenne vers MiCA a pris fin le 1er juillet 2026, tandis que la mise en œuvre du GENIUS Act américain a progressé et que la règle finale de l’OCC doit entrer en vigueur le 18 janvier 2027. Cette évolution devrait orienter la croissance future des stablecoins vers des réserves plus transparentes, des modalités de rachat plus claires et des émetteurs agréés. Elle pourrait renforcer les acteurs les plus importants tout en réduisant l’espace disponible pour les produits plus fragiles ou moins conformes.
Pour les traders de Bitcoin, les données sur l’offre de stablecoins sont surtout utiles comme composante d’un tableau de bord plus large. Si l’offre se contracte, que les soldes sur les plateformes baissent, que les sorties d’ETF persistent et que le BTC perd d’importants supports de prix de revient, le marché dispose d’une marge d’erreur plus réduite. Si un seul de ces éléments se dégrade tandis que les autres résistent, le signal est beaucoup moins tranché.
Suivre l’offre de stablecoins n’a pas pour objet d’imposer un scénario de prix pour le Bitcoin. L’enjeu est de déterminer si la liquidité devient plus abondante ou plus rare, et si cette évolution est généralisée ou liée à quelques produits précis. Sur ce marché, cette distinction compte davantage que le seul chiffre affiché dans le titre.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
IPO d’Anthropic fixé à 83 $ : les contrats perpétuels ANT s’échangent près de 100 $ avant leur lancement
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
Mineurs de Bitcoin détournés : comment 64,000 machines ont été redirigées vers OCEAN
IPO d’Anthropic : prix de l’ANT fixé le 18 nov. à 70 $-78 $, ce que cela signifie
Solana met fin à la bêta du mainnet : que signifie Solana 1.0 pour le cours du SOL ?
Les portefeuilles Bitcoin Lightning sont-ils sûrs ? 5 alertes de sécurité depuis août
IPO d’Anthropic : date de l’ANT, fourchette de prix et valorisation
Date des résultats de Nvidia : 17 novembre 2026 après la clôture, dans tous les fuseaux horaires
Aperçu des résultats de Nvidia : les chiffres du T3 tombent quelques jours après le départ de Huang
Discours de Powell sur le Bitcoin : pourquoi Warsh, et non Powell, fait bouger le BTC en 2026
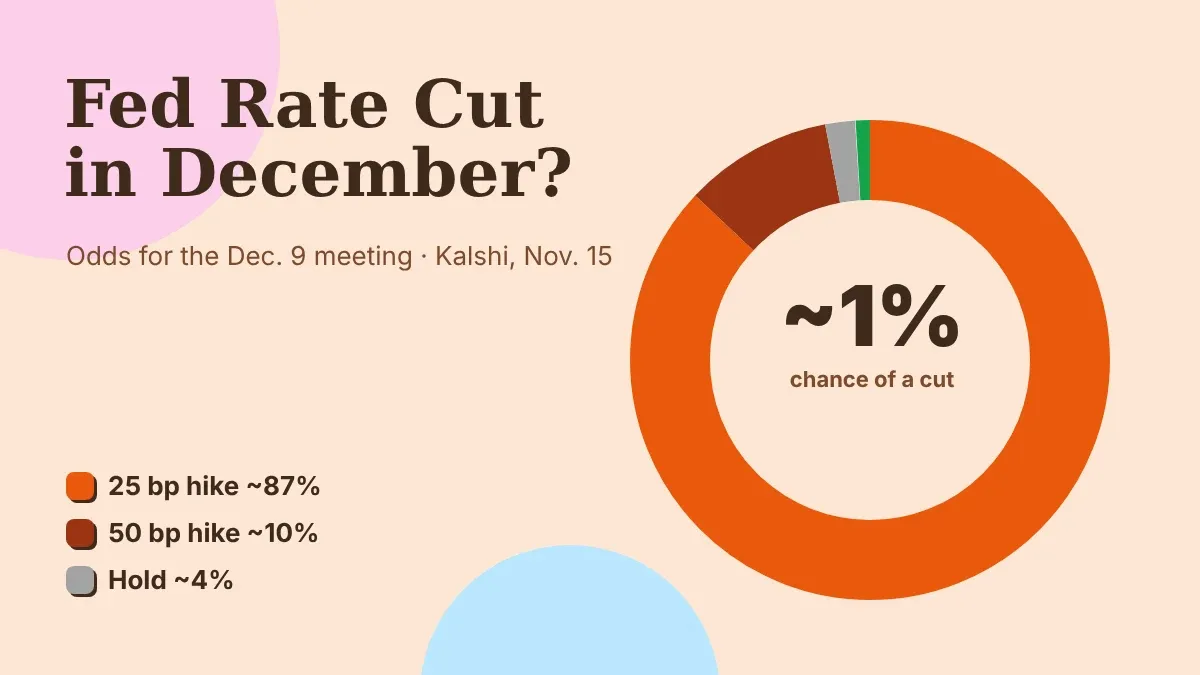
Baisse des taux de la Fed en 12/2026 ? Pourquoi les marchés anticipent désormais une hausse
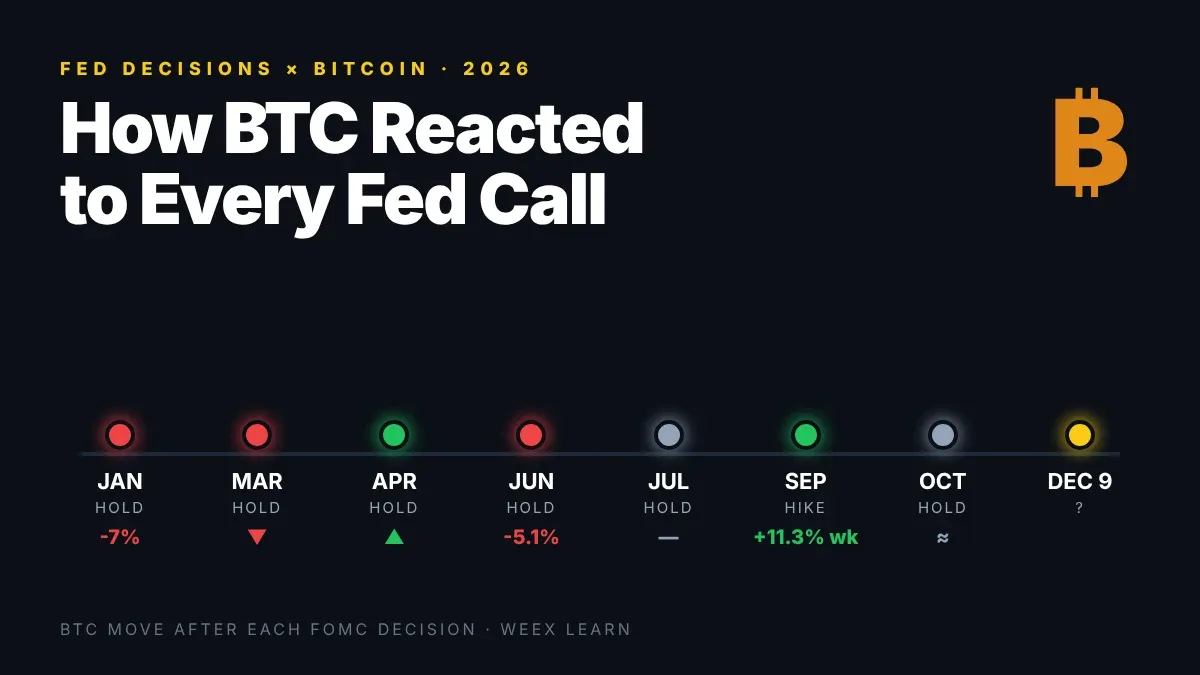
Décisions de taux de la Fed et Bitcoin : réaction du BTC à chaque décision de 2026
Staking de BTC en plein krach : ce qu’il protège et ce qu’il ne protège pas
Hausse du token JACKET de plus de 1 000 % en 24 heures : ce qui est confirmé après la démission de Jensen Huang
Le Bitcoin chute vers 70 K $ : sorties des ETF, liquidations et perspectives
Réunion du FOMC de décembre 2026 : hausse des taux les 8-9 déc., 25 ou 50 points de base ?
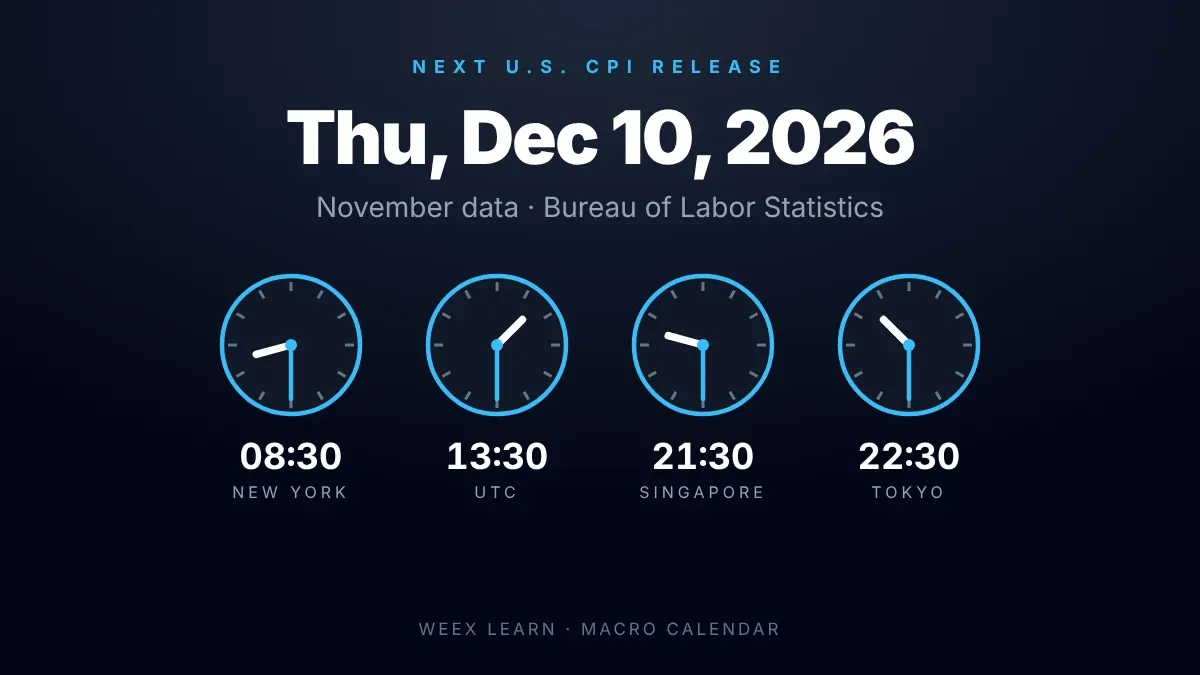
Date de publication de l’IPC : prochain rapport le 10 décembre 2026 à 08:30 du matin, heure de l’Est
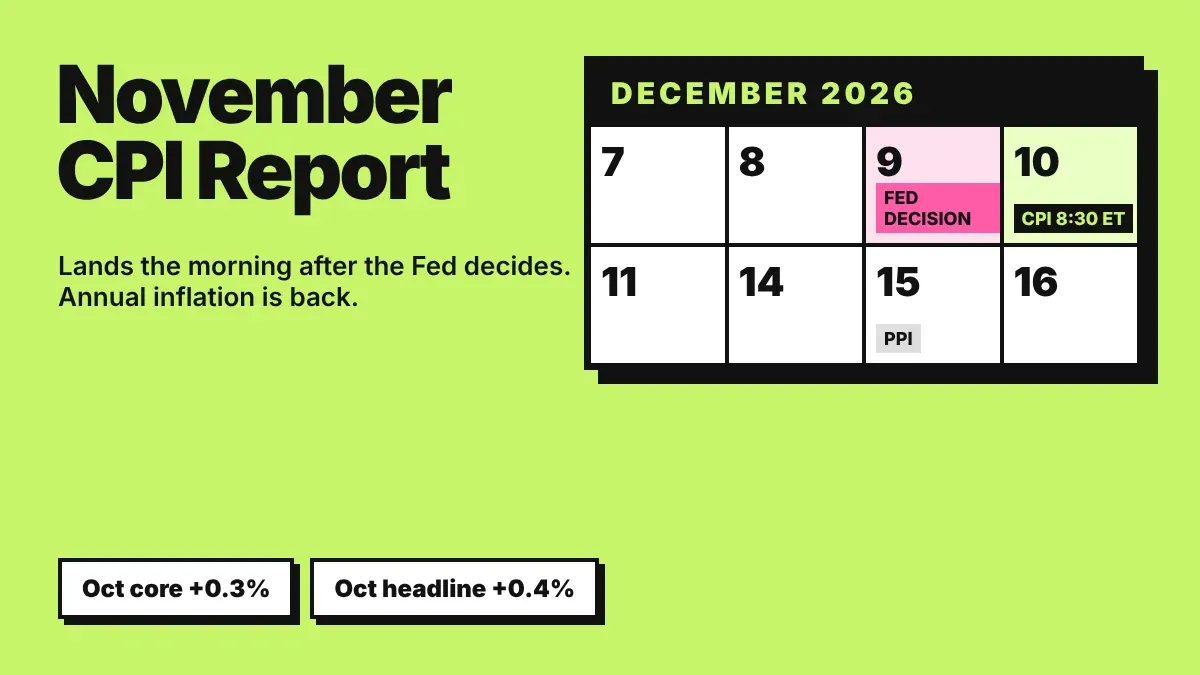
Rapport CPI de novembre : publication du 10 décembre après la décision de la Fed
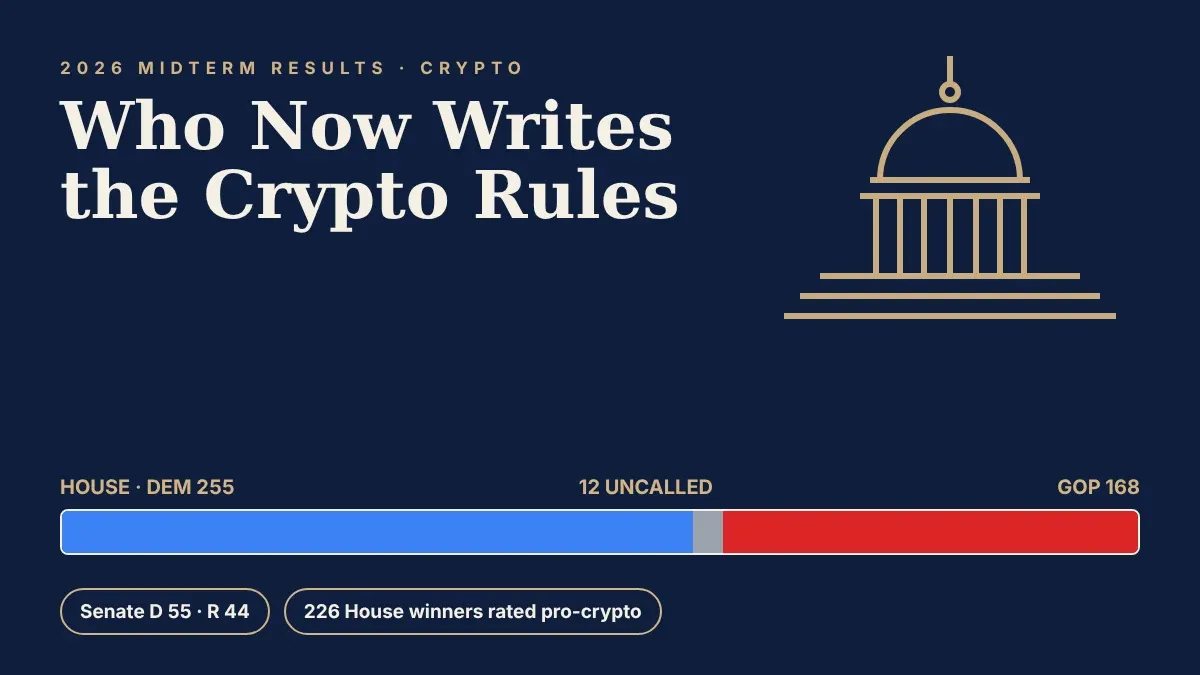
Résultats des élections de mi-mandat et crypto : qui contrôle désormais la politique des cryptomonnaies ?
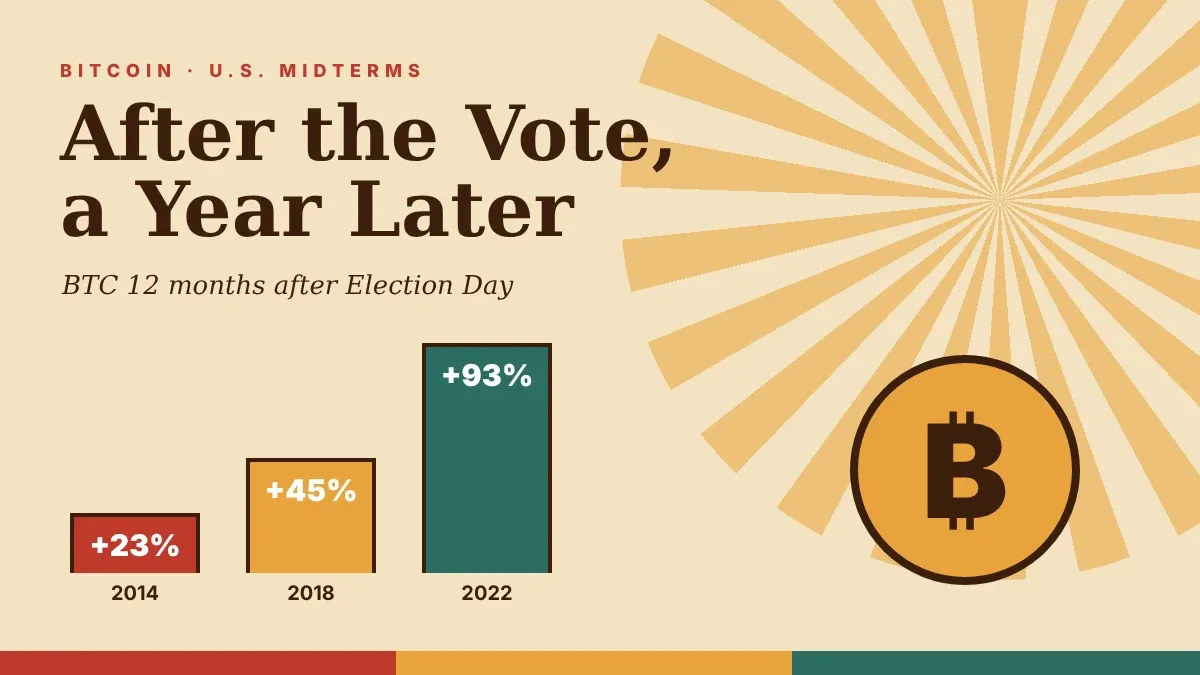
Prix du Bitcoin aux élections de mi-mandat : ce que montrent 2014, 2018 et 2022
MSCI retire Strategy (MSTR) : les ventes liées aux indices exerceront-elles une pression sur le Bitcoin ?
Qu’est-ce que le projet Faro ? Décryptage du projet de stablecoin bancaire à 270 millions de dollars
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
Contenu
Cryptos populaires
Derniers articles


