
Qu’est-ce que le projet Faro ? Décryptage du projet de stablecoin bancaire à 270 millions de dollars

 Notez-nous sur Google


Le projet Faro est une initiative de stablecoin soutenue par des banques, passée du stade de rumeur sectorielle à celui d’un projet d’entreprise plus concret, bien qu’encore précoce. D’après des informations de Yahoo Finance, des articles citant Bloomberg, Ledger Insights, PrimeXBT et d’autres sources mentionnées, quelque 21 institutions financières auraient engagé environ 270 millions de dollars pour financer pendant cinq ans les activités d’un futur émetteur. Un stablecoin adossé au dollar américain serait visé pour le premier semestre 2027. Le montant est conséquent, mais il convient de distinguer les éléments publiquement confirmés de ceux qui relèvent encore de la presse, notamment concernant les réserves, l’émission, la gouvernance et l’infrastructure blockchain.
L’essentiel
- Le projet Faro doit avant tout être compris comme une future coentreprise de stablecoin pilotée par des banques, et non comme un jeton déjà en circulation.
- Environ 270 millions de dollars auraient été engagés pour les frais d’exploitation, indépendamment des réserves nécessaires à une couverture à parité 1:1.
- Le premier produit devrait être un stablecoin en dollars américains ; des versions en euros et dans d’autres devises du G7 sont envisagées ultérieurement.
- Des questions majeures restent ouvertes, notamment sur la structure finale de l’émetteur, la conservation des réserves, le processus de rachat et le choix de la blockchain.
- Son principal atout pourrait résider dans les réseaux bancaires de distribution et de règlement, plutôt que dans une part de marché acquise au sein de la crypto.
Qu’est-ce que le projet Faro et qui le soutiendrait ?
Le projet Faro semble être le nom de travail d’une initiative commune de stablecoin soutenue par de grandes institutions financières. La description la plus claire fournie par les recherches indique qu’il s’agirait d’un émetteur prévu aux États-Unis, qui lancerait d’abord un stablecoin indexé sur le dollar avant de s’étendre à d’autres devises du G7. Plusieurs articles affirment que la dénomination sociale reste à l’étude, un point important puisque le projet Faro n’est pas encore un produit grand public doté d’une marque, ni un réseau de jetons documenté publiquement.
Selon Yahoo Finance et les articles connexes résumés dans les documents de recherche, le consortium serait passé d’un groupe bancaire initial plus restreint à 21 membres. Parmi les participants cités figurent Goldman Sachs, Citigroup, Banco Santander, Deutsche Bank, Bank of America, Wells Fargo, UBS, MUFG Bank, Fidelity Investments, entre autres. Ledger Insights précise que la liste élargie comprend de grandes banques d’importance systémique mondiale ainsi que des institutions non bancaires.
Cette composition en dit long sur les usages probables. Il ne s’agit vraisemblablement ni d’un lancement crypto porté par un mème, ni d’un produit conçu d’abord pour la DeFi autour de la tokénomique, du staking ou de l’agriculture de gouvernance. Le projet ressemble davantage à une infrastructure financière destinée aux paiements transfrontaliers, au règlement d’actifs numériques et aux transferts institutionnels 24 heures sur 24, 7 jours sur 7. Les informations citées par PrimeXBT vont dans ce sens : l’utilisation prévue viserait les activités de gros, les institutions et les transferts au sens large, plutôt que les seuls paiements de détail en caisse.
Financement et participants : ce qui est confirmé et ce qui est rapporté
Pour le projet Faro, la distinction essentielle est celle entre les confirmations publiques et les informations de presse.
Ce qui semble confirmé
Les recherches indiquent qu’un communiqué public du consortium, publié en septembre, a nommé 21 institutions et annoncé l’intention de créer une société au second semestre 2026, sous réserve de la réalisation des conditions de clôture. Les mêmes documents indiquent que le premier produit serait un stablecoin en dollars, suivi de versions dans d’autres devises du G7, l’euro étant considéré comme la priorité suivante.
Ce qui est rapporté, mais reste insuffisamment détaillé
Selon Yahoo Finance et les articles citant Bloomberg mentionnés dans les documents, le consortium aurait engagé environ 270 millions de dollars de capital. Cette somme est systématiquement présentée comme le financement de cinq années de dépenses opérationnelles de la future société, et non comme un pool de réserves couvrant les jetons un pour un. La distinction est cruciale : les réserves d’un stablecoin permettent les rachats et soutiennent la stabilité de son ancrage, tandis qu’un budget opérationnel finance les équipes, la conformité, le juridique, la technologie et la distribution.
Les montants versés par chaque institution n’ont pas été rendus publics dans les documents fournis. Le projet n’a pas davantage publié de dossier de presse complet comprenant des déclarations de dirigeants, les pourcentages définitifs de détention ou des modalités de gouvernance finalisées. Selon un article de OneBullEx cité dans les recherches, la documentation officielle détaillée émanant du projet Faro reste également limitée.
Pour les investisseurs et les traders, cela signifie que le chiffre mis en avant ne doit pas être confondu avec l’offre en circulation, la capitalisation boursière ou la liquidité. Le projet Faro ne dispose pas encore d’émission active, de volumes d’échange, de jetons en circulation ni d’un profil de réserves on-chain que le public puisse évaluer.
Prix de --
Comment le stablecoin serait émis et garanti
Ici, les inconnues comptent davantage que l’engouement. Plusieurs articles cités indiquent que le projet Faro devrait recourir à une structure d’émetteur enregistrée aux États-Unis. Le premier stablecoin en dollars suivrait ainsi une voie juridique et prudentielle plus traditionnelle que nombre des premiers stablecoins nés de l’écosystème crypto.
Au-delà de cela, les mécanismes essentiels n’ont toujours pas été clarifiés publiquement. Le consortium n’a pas révélé quelle blockchain, ou quelles blockchains, il prévoit d’utiliser. Il n’a pas identifié les dépositaires des réserves, précisé la composition exacte des actifs de réserve, ni publié l’infrastructure de rachat permettant aux utilisateurs de reconvertir leurs jetons en dollars. Les couvertures de Silicon Report et de Bitcoin.com citées dans les recherches soulignent toutes deux ces lacunes.
Pour les débutants, ces éléments ne sont pas de simples détails techniques. Ils déterminent si un stablecoin est pratique et digne de confiance. Le choix de la chaîne influe sur la vitesse, l’interopérabilité et la compatibilité avec les portefeuilles dans l’ensemble de l’écosystème blockchain. La structure des réserves conditionne la confiance dans l’ancrage. Le mécanisme de rachat détermine si les clients institutionnels et les plateformes peuvent réellement considérer l’actif comme une liquidité de règlement utilisable.
Les informations disponibles suggèrent également que le projet Faro pourrait, à terme, émettre des stablecoins adossés à d’autres devises du G7, une version en euros étant probablement la prochaine étape. L’extension paraît simple en apparence, mais elle ajoute de la complexité. Une configuration multidevise implique une gestion distincte des réserves, des opérations de change et, potentiellement, des autorisations réglementaires différentes selon les juridictions.
Pourquoi le GENIUS Act compte pour les stablecoins émis par les banques
Le calendrier du projet Faro prend davantage de sens à la lumière du contexte réglementaire américain. Selon les documents fournis, le GENIUS Act a été promulgué le 18 juillet 2025 et devrait instaurer, à partir de janvier 2027, des normes fédérales de transparence, de réserves et de supervision pour les émetteurs autorisés de stablecoins de paiement.
Il n’est pas nécessaire d’entrer dans tous les détails juridiques pour comprendre pourquoi les banques agissent maintenant. Les institutions financières traditionnelles préfèrent généralement lancer des produits lorsque les règles sont plus claires, en particulier lorsqu’ils impliquent des obligations de paiement, de conservation et de rachat. Si le projet Faro est effectivement structuré autour d’un émetteur enregistré aux États-Unis avec un objectif de lancement en 2027, ce calendrier correspond étroitement à l’entrée en vigueur d’un cadre réglementaire mieux défini.
Hors des États-Unis, les recherches citent également le cadre européen MiCA comme élément pertinent pour tout futur stablecoin en euros. Le tableau d’ensemble est donc simple : les banques ne se transforment pas soudainement en adeptes inconditionnelles des cryptomonnaies. Elles réagissent au rôle croissant des stablecoins dans les paiements et le règlement, alors que les voies réglementées deviennent plus faciles à identifier.
Quand le projet Faro pourrait-il être lancé ?
La plupart des articles cités désignent le premier semestre 2027 comme fenêtre cible pour le lancement d’un stablecoin en dollars américains. La société elle-même devait, selon les informations rapportées, être créée au second semestre 2026, sous réserve des conditions de clôture. Au 12 novembre 2026, de nombreux éléments restaient donc encore à finaliser.
Les documents fournis ne font état d’aucune date de lancement définitive clairement publiée. Il n’existe pas non plus de confirmation publique d’un directeur général, du nom final de l’émetteur ou des spécifications publiques du jeton. Il est donc plus exact de qualifier le projet Faro de plan financé plutôt que de produit lancé.
En pratique, les prochaines étapes à surveiller ne sont pas les graphiques de cours ou les cotations en bourse. Ce sont les signaux d’entreprise et réglementaires : constitution formelle, désignation des dirigeants, publication des réserves, choix de la blockchain et documentation relative à l’émission et au rachat. Tant qu’ils ne seront pas publiés, le projet Faro restera une proposition sérieuse plutôt qu’un stablecoin prêt à être commercialisé.
Projet Faro face à USDT et USDC : les principales différences
Il est tentant de présenter le projet Faro comme une attaque directe contre USDT et USDC, mais les informations publiques invitent pour l’instant à une comparaison plus limitée.
| Catégorie | Projet Faro | USDT | USDC |
|---|---|---|---|
| Modèle d’émetteur | Émetteur prévu, enregistré aux États-Unis et soutenu par un consortium, selon les informations rapportées | Émetteur existant hors du modèle de consortium bancaire | Émetteur existant disposant d’une structure d’entreprise réglementée plus établie |
| Statut | Pas encore lancé | En circulation | En circulation |
| Publication des réserves | Pas encore détaillée publiquement dans les documents fournis | Modèle de réserves existant, hors du champ de cet article | Modèle de réserves existant, hors du champ de cet article |
| Principal usage initial | Paiements, règlement et transferts institutionnels, selon les informations rapportées | Usage étendu sur le marché crypto | Usage étendu sur les marchés crypto et par les institutions |
Au regard des éléments discutés publiquement, la différence déterminante ne tient pas seulement au type de réserves, mais aussi à la structure de distribution. L’avantage potentiel de Faro est que ses soutiens contrôlent déjà les relations clients, les infrastructures de paiement et les canaux d’intégration des institutions. L’analyse de LCX citée dans les recherches l’exprime clairement. Autrement dit, si le projet Faro aboutit, ce pourrait être parce que les banques sont en mesure d’intégrer directement un jeton de règlement dans les flux financiers existants.
Cela dit, la distribution ne garantit pas à elle seule l’adoption sur les marchés crypto ouverts. USDT et USDC disposent déjà d’une forte liquidité sur les plateformes, d’une large compatibilité avec les portefeuilles et de positions établies dans la DeFi, le trading centralisé et le règlement on-chain. Le projet Faro doit encore démontrer qu’il peut passer d’un concept bancaire à un cryptoactif utilisable.
Pour les traders de cryptomonnaies, le meilleur angle de lecture du projet Faro n’est pas celui d’un concurrent déjà abouti d’USDT ou d’USDC, mais celui d’une preuve que les stablecoins sont devenus trop importants pour que les banques mondiales les ignorent. Si le consortium parvient à transformer les financements annoncés et les noms des institutions participantes en une structure d’émetteur claire, dotée de réserves transparentes et d’un accès on-chain opérationnel, son impact pourrait dépasser largement l’arrivée d’un dollar token supplémentaire sur le marché.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
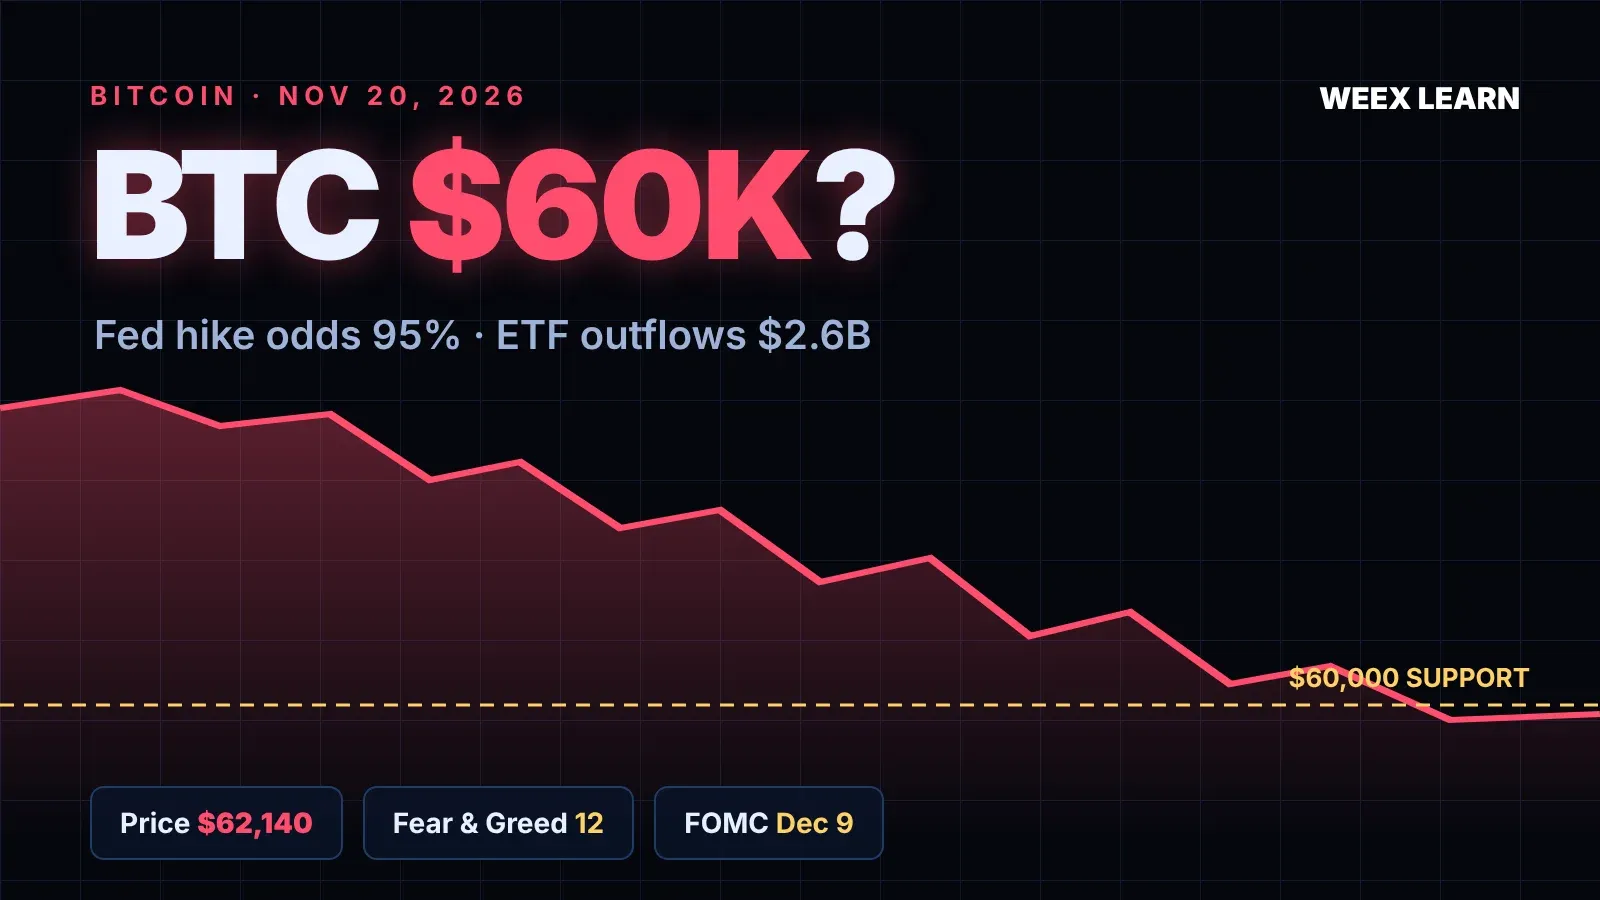
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
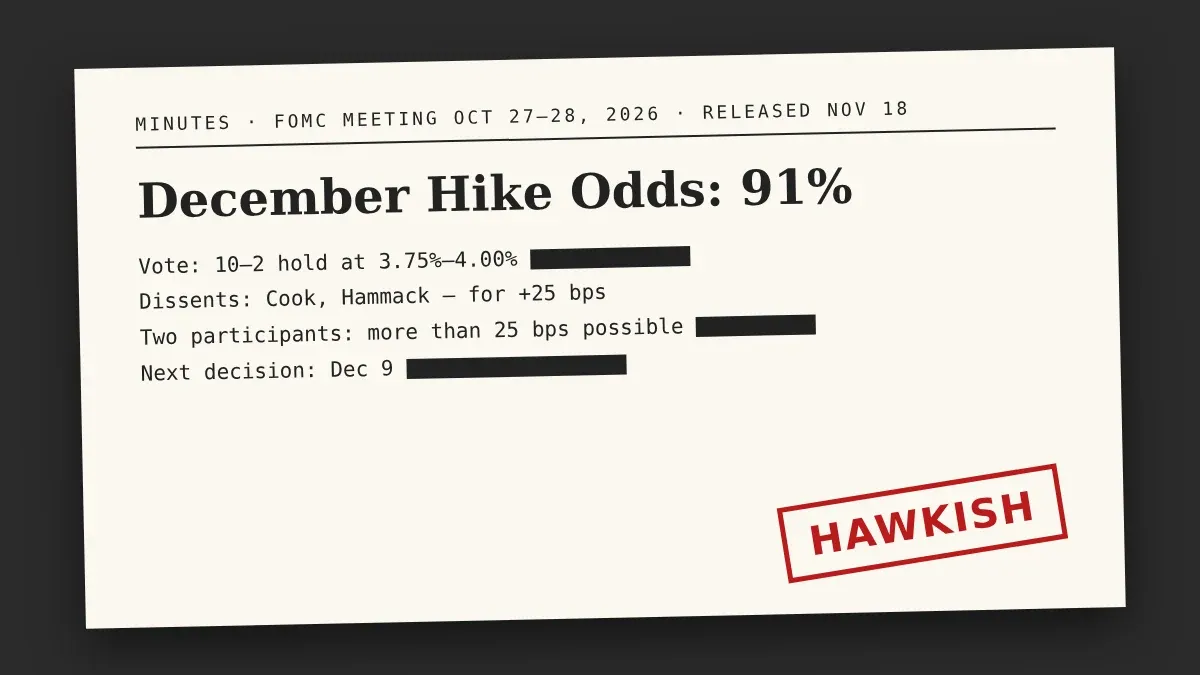
Minutes de la Fed 11/2026 : pourquoi une hausse en décembre est désormais anticipée à 91 %
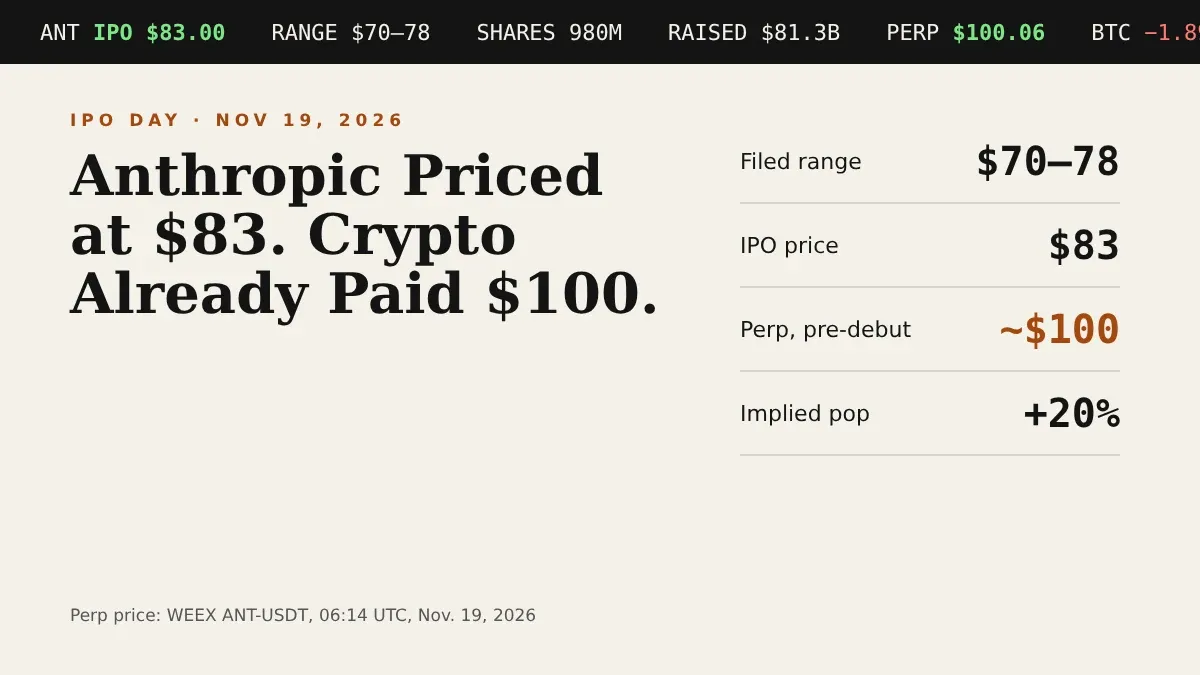
IPO d’Anthropic fixé à 83 $ : les contrats perpétuels ANT s’échangent près de 100 $ avant leur lancement
Les sorties des ETF Bitcoin reprennent : 240 M $ de retraits après un rebond d’un jour — la demande de BTC s’affaiblit-elle ?
ChatGPT Wallet écarte les cryptos : ce que cela signifie pour les paiements des agents IA
Mineurs de Bitcoin détournés : comment 64,000 machines ont été redirigées vers OCEAN
IPO d’Anthropic : prix de l’ANT fixé le 18 nov. à 70 $-78 $, ce que cela signifie
Solana met fin à la bêta du mainnet : que signifie Solana 1.0 pour le cours du SOL ?
Les portefeuilles Bitcoin Lightning sont-ils sûrs ? 5 alertes de sécurité depuis août
IPO d’Anthropic : date de l’ANT, fourchette de prix et valorisation
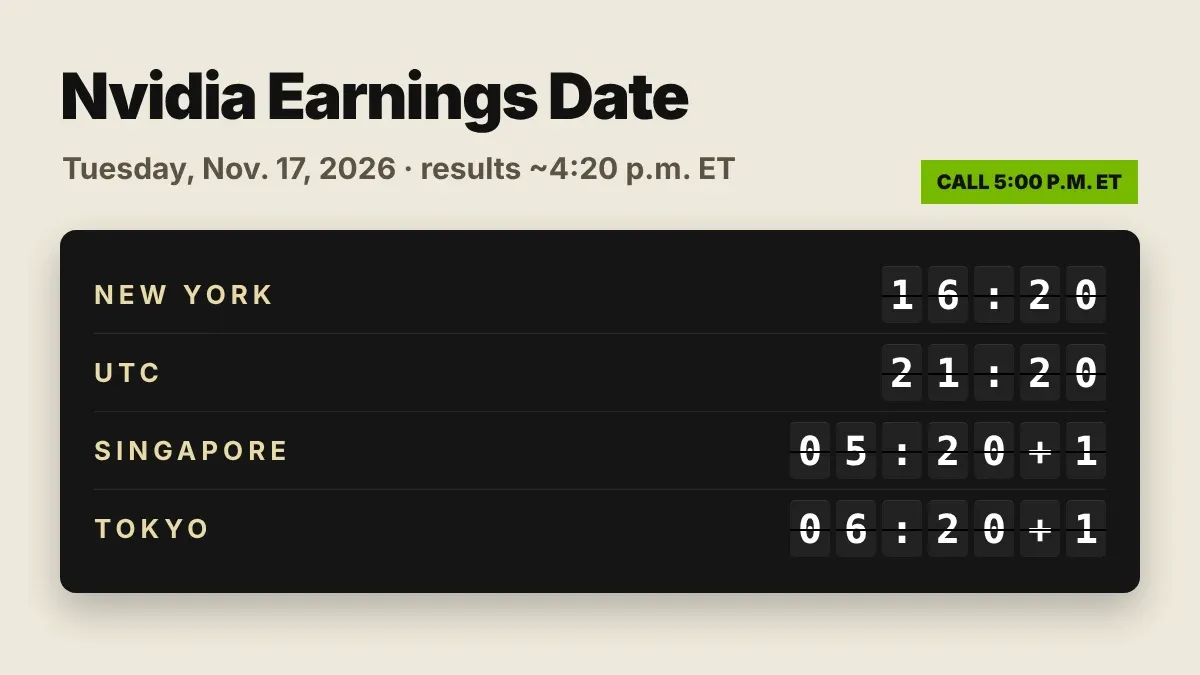
Date des résultats de Nvidia : 17 novembre 2026 après la clôture, dans tous les fuseaux horaires
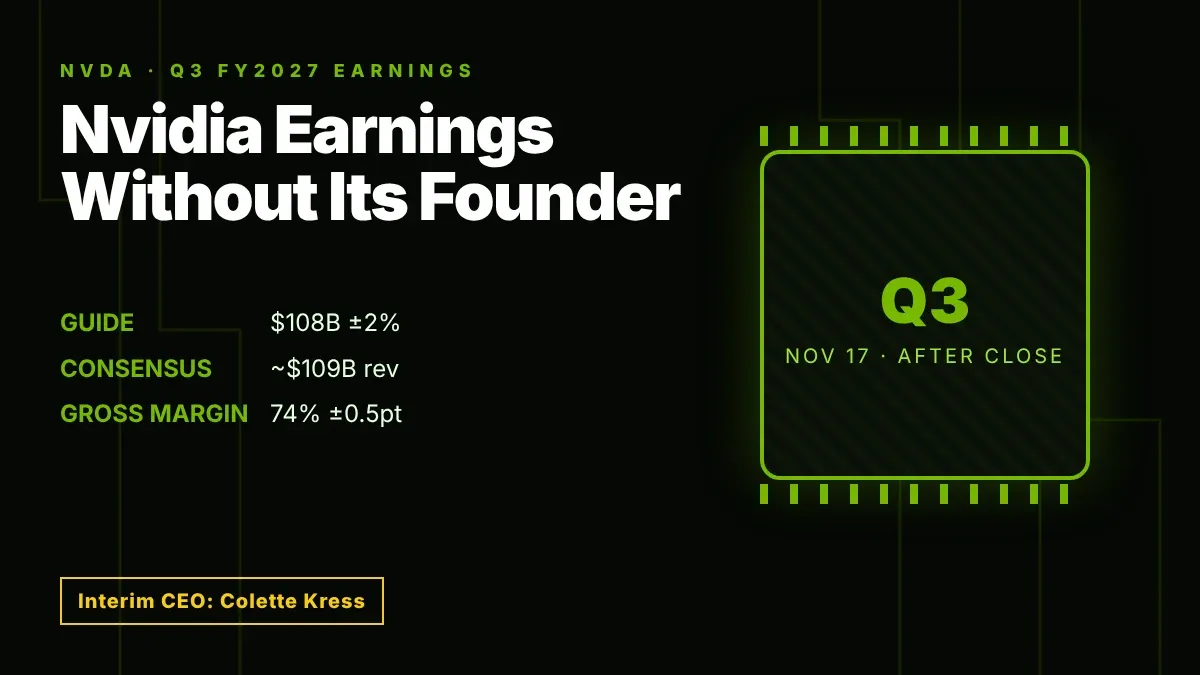
Aperçu des résultats de Nvidia : les chiffres du T3 tombent quelques jours après le départ de Huang
Discours de Powell sur le Bitcoin : pourquoi Warsh, et non Powell, fait bouger le BTC en 2026
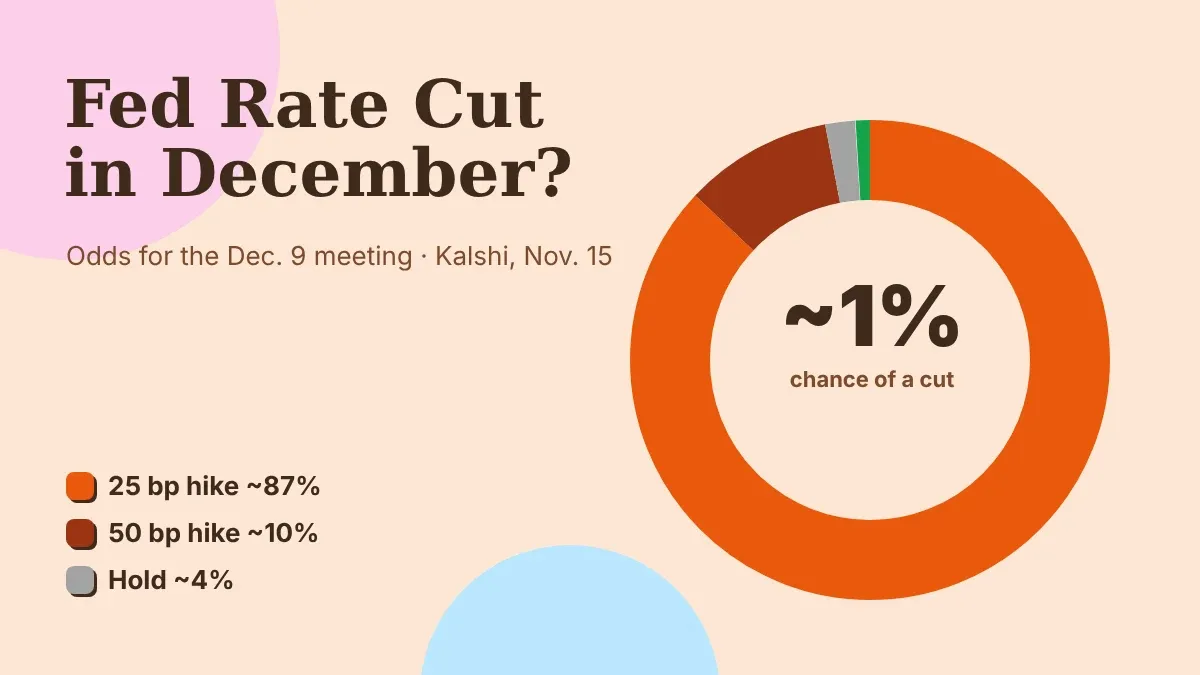
Baisse des taux de la Fed en 12/2026 ? Pourquoi les marchés anticipent désormais une hausse
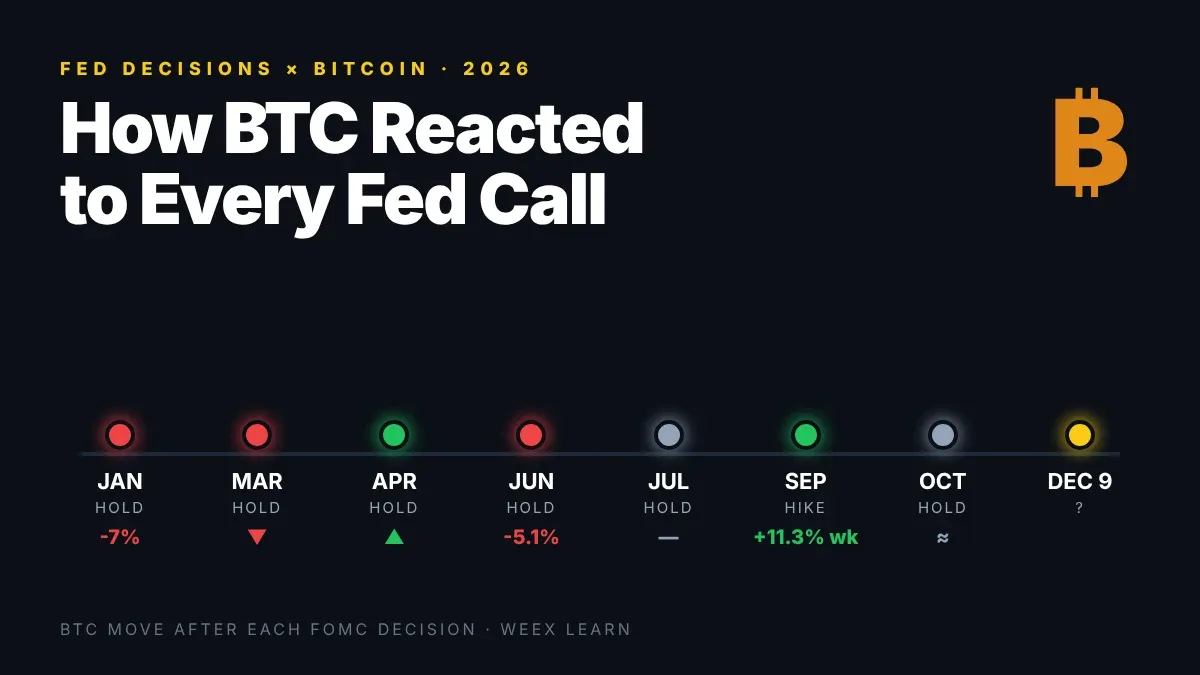
Décisions de taux de la Fed et Bitcoin : réaction du BTC à chaque décision de 2026
Staking de BTC en plein krach : ce qu’il protège et ce qu’il ne protège pas
Hausse du token JACKET de plus de 1 000 % en 24 heures : ce qui est confirmé après la démission de Jensen Huang
Le Bitcoin chute vers 70 K $ : sorties des ETF, liquidations et perspectives
Réunion du FOMC de décembre 2026 : hausse des taux les 8-9 déc., 25 ou 50 points de base ?
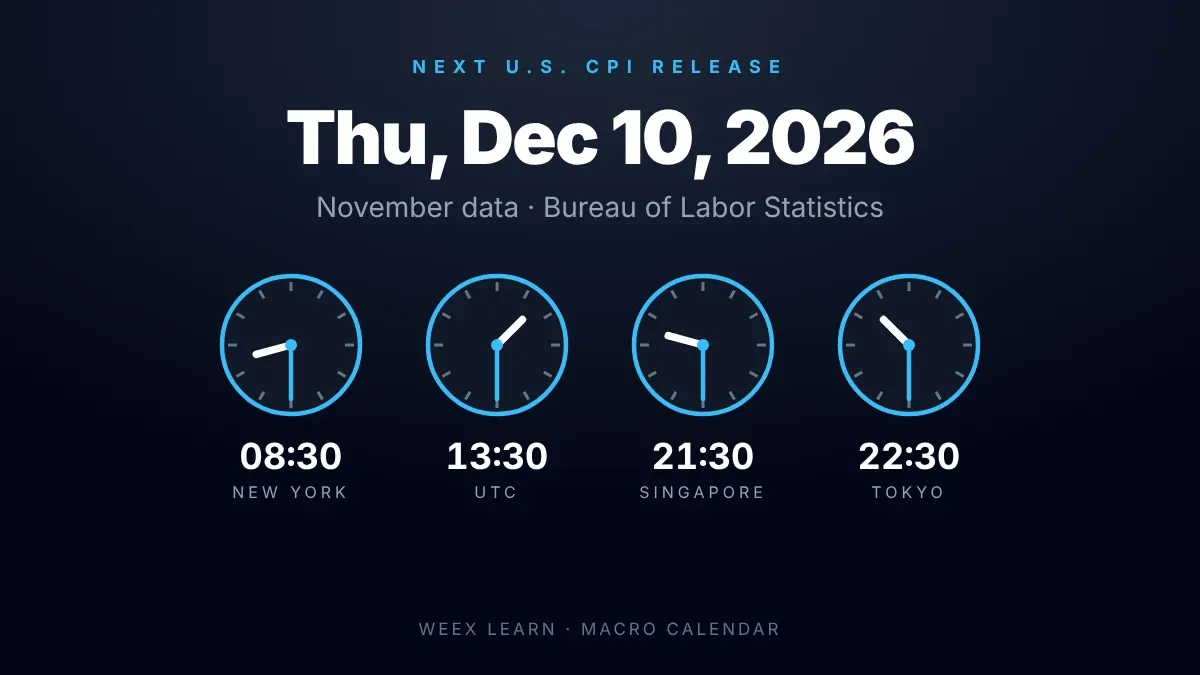
Date de publication de l’IPC : prochain rapport le 10 décembre 2026 à 08:30 du matin, heure de l’Est
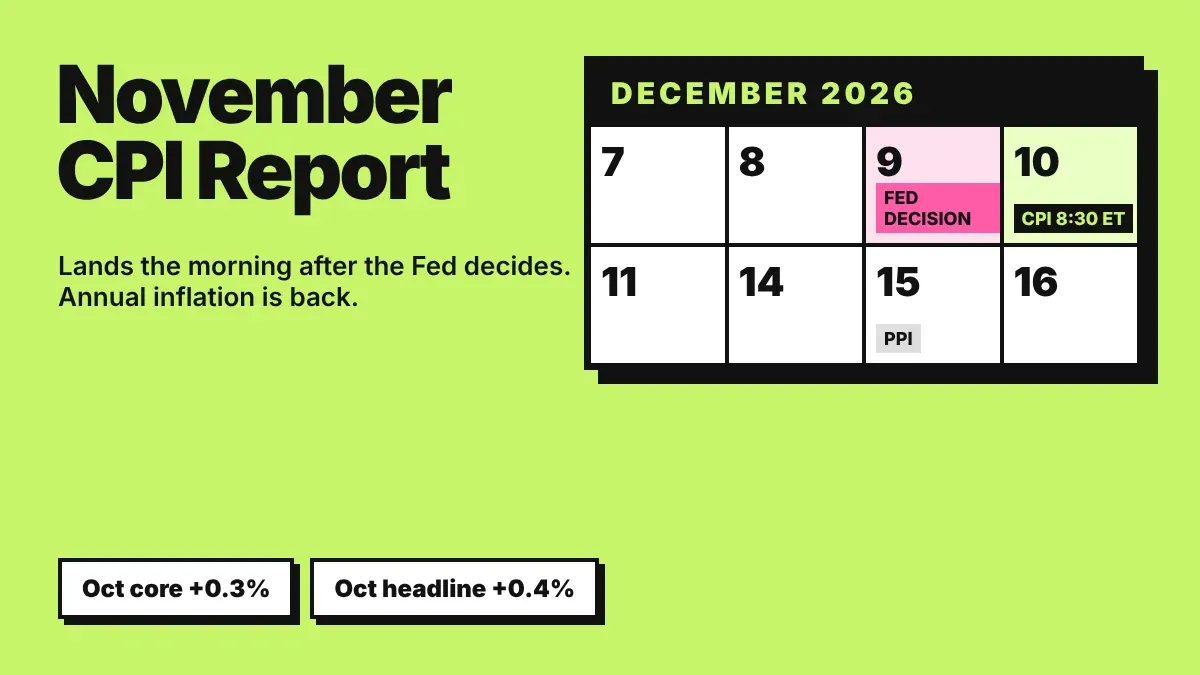
Rapport CPI de novembre : publication du 10 décembre après la décision de la Fed
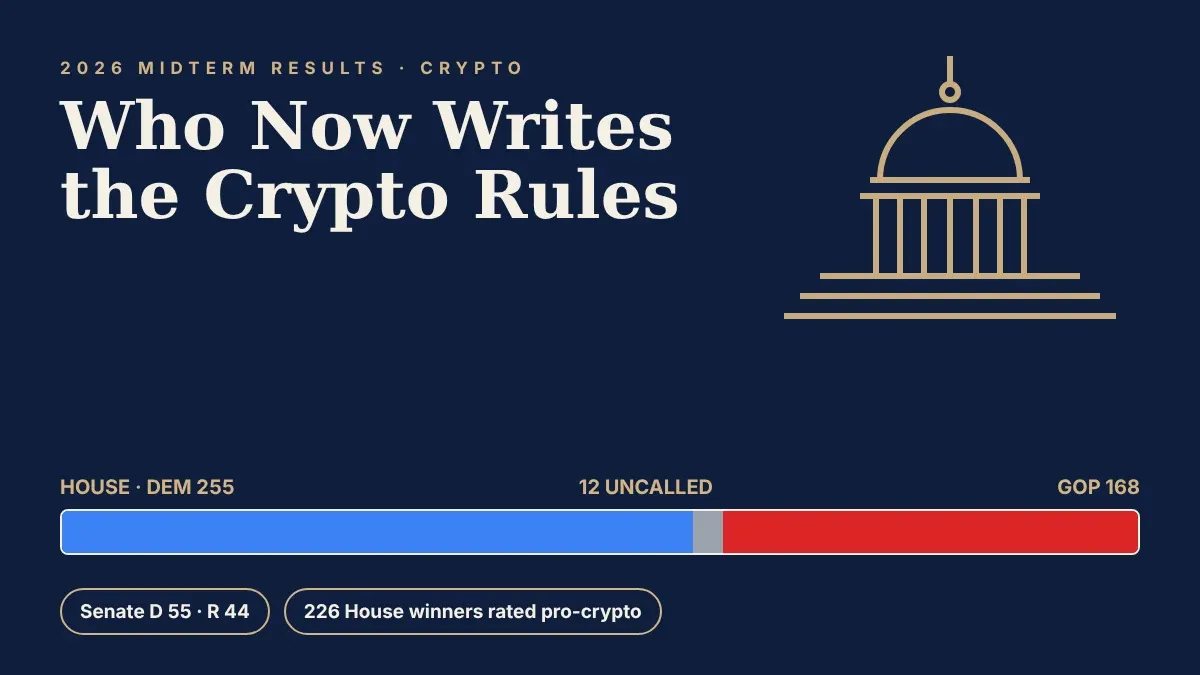
Résultats des élections de mi-mandat et crypto : qui contrôle désormais la politique des cryptomonnaies ?
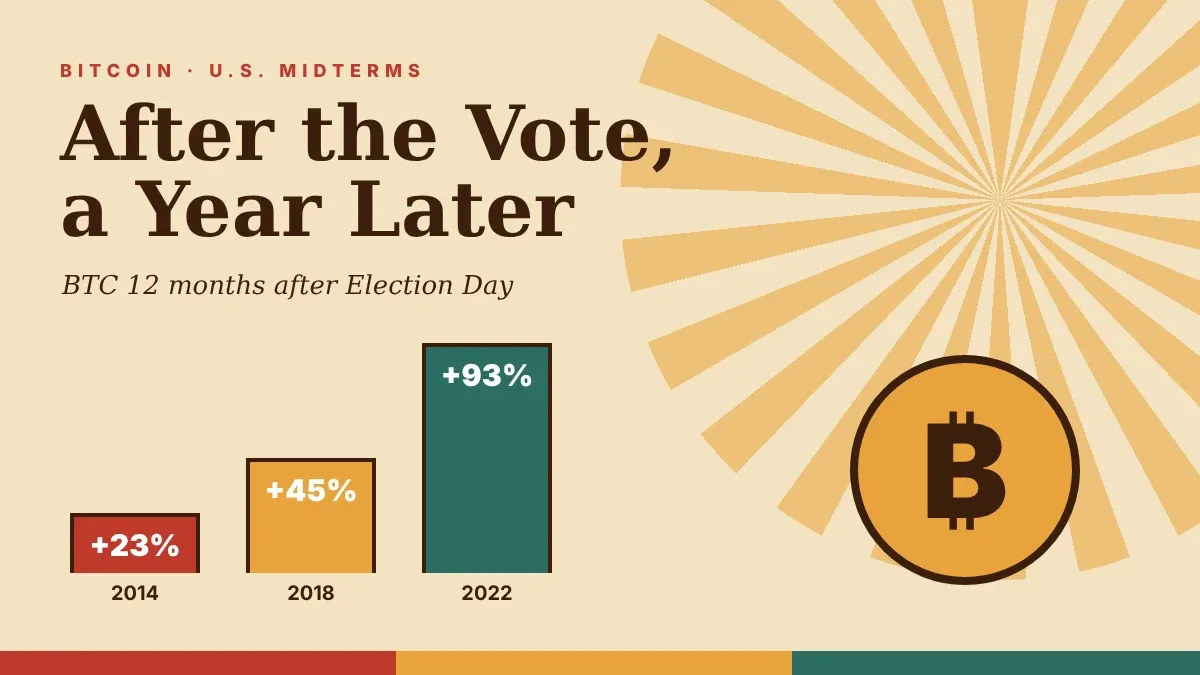
Prix du Bitcoin aux élections de mi-mandat : ce que montrent 2014, 2018 et 2022
MSCI retire Strategy (MSTR) : les ventes liées aux indices exerceront-elles une pression sur le Bitcoin ?

L’offre de stablecoins recule de 14,2 Md$ en 30 jours : quelles conséquences pour le Bitcoin ?
Les ETF Bitcoin enregistrent des sorties de 582 M $ alors que le BTC passe sous 62 K $ : le seuil de 60 K $ est-il le prochain ?
Réseau Lightning de Bitcoin pour débutants : 5 choses à savoir avant votre premier paiement
Ethereum sous 1 800 $ : 7 semaines de sorties des ETF et le prochain plancher
XRP moins de 1 $ : ce que signifie le déblocage du séquestre du 1er décembre pour le cours
Bitcoin sous 62 K $ : 60 000 $ sera-t-il le prochain seuil avant la décision de la Fed du 9 décembre ?
Taux de staking WEEX : chaque crypto, palier et durée (11/2026)
Contenu
Cryptos populaires
Derniers articles



