
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués

 Notez-nous sur Google


Introduction
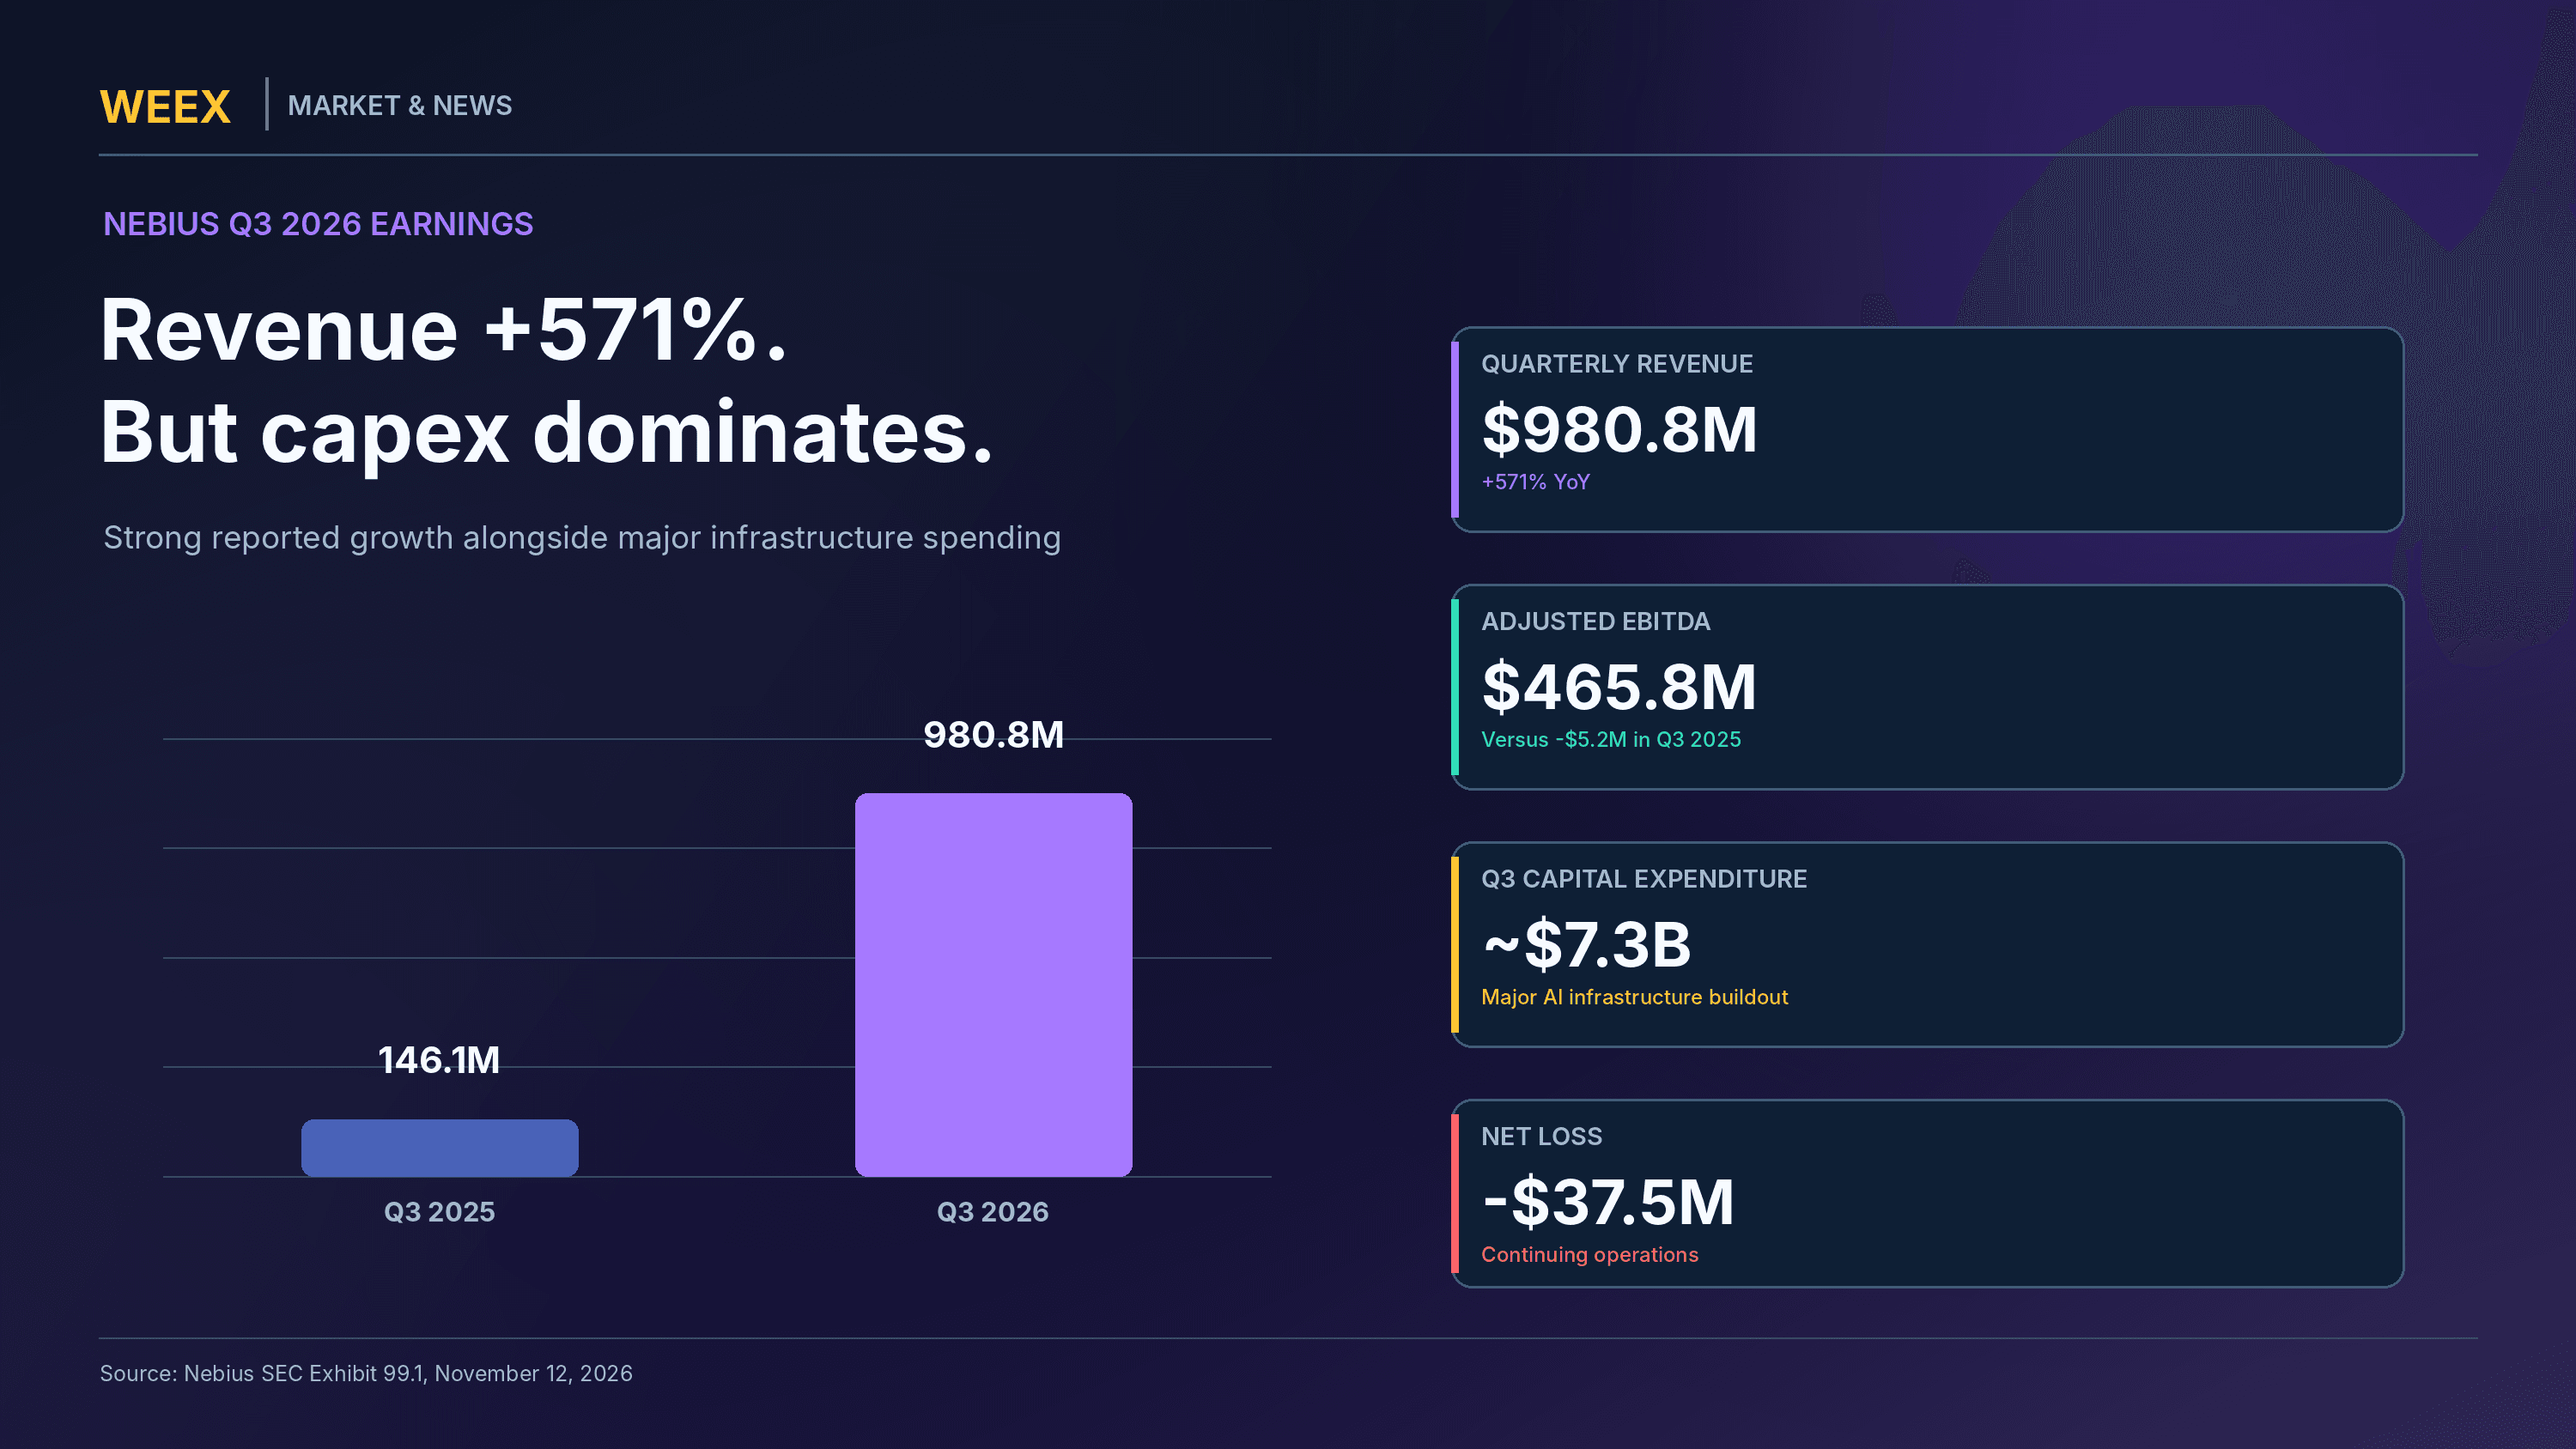
Les résultats de Nebius au T3 2026 ont été marqués par un chiffre phare remarquable : le chiffre d’affaires a bondi de 571 % sur un an pour atteindre 980,8 M $, dépassant largement les prévisions de Wall Street. Pourtant, les actions de Nebius Group (NASDAQ : NBIS) ont fortement chuté après l’annonce du 12/11, reculant d’environ 16 % pendant la séance, les investisseurs se concentrant sur le retard pris dans la mise en service de capacités de centres de données, des perspectives à court terme moins favorables et le coût croissant de l’expansion de l’infrastructure d’IA de l’entreprise. Ce contraste soulève une question fondamentale : pourquoi les investisseurs vendraient-ils une action après une croissance aussi exceptionnelle de son chiffre d’affaires ?
La réponse se trouve dans les éléments prospectifs des résultats de Nebius au T3 2026, et non dans le seul chiffre d’affaires publié. Nebius a indiqué que la mise en service de certaines capacités de centres de données exploitées par des tiers, initialement prévue en 2026, serait reportée au premier semestre 2027. La direction prévoit désormais un chiffre d’affaires annuel proche de la limite basse de sa précédente fourchette de prévisions, comprise entre 3 Md $ et 3,4 Md $. Dans le même temps, elle a relevé ses prévisions de dépenses d’investissement pour 2026 à environ 27 Md $ et prévoit un programme d’investissement encore plus important, de 40 Md $ à 45 Md $, en 2027.
Pour les investisseurs qui analysent les résultats de Nebius au T3 2026, la question centrale n’est plus simplement de savoir s’il existe une demande pour le calcul lié à l’IA. La croissance du chiffre d’affaires et les contrats clients de l’entreprise témoignent d’une demande importante, mais les investisseurs doivent aussi évaluer la rapidité avec laquelle Nebius peut mettre en service de nouvelles capacités, convertir la demande contractuelle en chiffre d’affaires comptabilisé et financer son expansion sans coûts excessifs ni dilution des actionnaires. Cet article examine les résultats trimestriels, l’importance des revenus ponctuels, les retards des centres de données à l’origine des perspectives révisées et la capacité de Nebius à soutenir ses ambitieux objectifs de croissance pour 2027.
Pourquoi l’action Nebius a-t-elle chuté après de solides résultats au T3 ?
Les actions Nebius ont reculé après la publication des résultats, le 12/11, car les investisseurs ont accordé davantage d’importance aux perspectives révisées de l’entreprise et à ses besoins en capitaux qu’à la croissance trimestrielle de son chiffre d’affaires. Reuters a rapporté que l’action avait chuté d’environ 16 %, reflétant les inquiétudes liées aux retards dans la mise en service de nouvelles capacités de calcul et à l’ampleur des investissements prévus.
Cette réaction illustre une distinction importante entre les performances passées et les anticipations futures. Les résultats trimestriels rendent compte de ce qu’une entreprise a déjà accompli, tandis que les valorisations boursières tiennent compte de ce que les investisseurs s’attendent à voir généré par l’activité au cours des années suivantes. Si une entreprise affiche une croissance exceptionnelle, mais indique que de nouvelles capacités seront opérationnelles plus tard que prévu, le marché peut revoir à la baisse ses estimations de chiffre d’affaires à court terme, de génération de trésorerie ou de rendement du capital investi.
Nebius abordait également cette annonce avec des attentes élevées concernant le secteur plus large de l’infrastructure d’IA. La demande de GPU, de calcul haute performance et de services cloud spécialisés pour l’IA a incité les investisseurs à attribuer des valorisations importantes aux entreprises capables d’accroître rapidement leurs capacités. Ces anticipations dépendent toutefois des calendriers de construction, de la disponibilité de l’électricité, des contrats clients et des conditions de financement. Le retard dans la mise en service d’un grand centre de données peut donc avoir des conséquences financières importantes, même lorsque la demande des clients reste forte.
Résultats financiers clés de Nebius au T3 2026
| Indicateur financier | T3 2026 | T3 2025 | Variation sur un an |
|---|---|---|---|
| Chiffre d’affaires total | 980,8 M $ | 146,1 M $ | +571 % |
| EBITDA ajusté | 465,8 M $ | -5,2 M $ | Passage en territoire positif |
| Perte nette des activités poursuivies | -37,5 M $ | -119,6 M $ | Perte réduite d’environ 69 % |
| Résultat net ajusté | 90,9 M $ | -100,4 M $ | Passage en territoire positif |
| Marge d’EBITDA ajusté | 47,5 % | Négative | Amélioration significative |
| Dépenses d’investissement au T3 | Environ 7,3 Md $ | Environ 956 M $ | Forte hausse |
| Consensus des estimations de chiffre d’affaires | Environ 907,5 M $ | — | Le chiffre d’affaires réel a dépassé les estimations |
Sources : Résultats financiers de Nebius au T3 2026 — pièce 99.1 de la SEC, Lettre de Nebius aux actionnaires pour le T3 2026 — pièce 99.2 de la SEC, et Reuters, 12/11/2026. Chiffres arrondis le cas échéant.
Les chiffres financiers montrent que Nebius a connu une croissance rapide et amélioré plusieurs indicateurs de rentabilité. L’EBITDA ajusté a atteint 465,8 M $, soit environ 47,5 % du chiffre d’affaires publié. Parallèlement, la perte nette selon les normes GAAP liée aux activités poursuivies s’est considérablement réduite, même si l’entreprise n’avait pas encore atteint un résultat net positif selon cet indicateur.
Les investisseurs ne doivent pas assimiler l’EBITDA ajusté au flux de trésorerie disponible. L’EBITDA exclut les amortissements, les intérêts, les impôts et certains ajustements, tandis que Nebius doit réaliser d’importants investissements en trésorerie dans les GPU, les centres de données et les infrastructures associées. La capacité de l’entreprise à générer des bénéfices d’exploitation doit donc être évaluée en parallèle de ses engagements bien plus élevés en dépenses d’investissement.
Comment le chiffre d’affaires de Nebius a-t-il progressé de 571 % en un an ?
Nebius exploite une plateforme cloud d’IA qui fournit une infrastructure de calcul aux entreprises développant et déployant des systèmes d’intelligence artificielle. Ses services comprennent le calcul sur GPU, des logiciels cloud pour l’IA et une infrastructure gérée conçue pour prendre en charge l’entraînement, l’inférence et d’autres tâches très gourmandes en calcul.
À mesure que les clients augmentent leurs dépenses liées aux applications d’IA, ils ont besoin d’accéder à des équipements hautes performances et aux services associés. Nebius a développé les capacités disponibles dans ses propres centres de données et dans certaines installations tierces afin de répondre à cette demande. Sa croissance trimestrielle reflète les capacités de calcul supplémentaires mises en service au cours de l’année précédente, ainsi que les revenus générés par de nouveaux accords commerciaux.
Selon la lettre de l’entreprise aux actionnaires, Nebius AI Cloud a généré un chiffre d’affaires de 973,8 M $ au T3 2026, soit environ 99 % du chiffre d’affaires consolidé. Cela représente une croissance de 643 % par rapport à la période correspondante de 2025, ce qui confirme que l’activité principale d’infrastructure d’IA a été le principal moteur de l’expansion de l’entreprise.
Quel a été le rôle des revenus ponctuels ?
L’un des éléments les plus importants du rapport est qu’environ 325 M $ du chiffre d’affaires du troisième trimestre provenait d’une activité non récurrente liée au modèle économique de Nebius, qui nécessite peu d’actifs. Dans le cadre de ce modèle, les partenaires financent les capacités de calcul, tandis que Nebius fournit l’architecture de son infrastructure, ses logiciels cloud et les technologies associées.
Ces revenus ont été légitimement inclus dans les résultats publiés de l’entreprise, mais leur classification comme revenus non récurrents est importante pour évaluer la pérennité de la croissance trimestrielle. Il ne faut pas automatiquement projeter sur chaque trimestre futur un paiement ponctuel lié à la mise en œuvre ou à l’activation d’un service.
La contribution de 325 M $ représentait environ 33,1 % des 980,8 M $ de chiffre d’affaires publiés par Nebius au T3. En soustrayant ce montant, il reste environ 655,8 M $ de revenus provenant d’autres activités. Ce calcul constitue toutefois une illustration analytique, et non une mesure officielle des revenus récurrents, car la comptabilisation des revenus de l’entreprise dépend des contrats et des modalités comptables propres à chaque activité.
Chiffre d’affaires publié et contribution non récurrente
| Composante du chiffre d’affaires | Montant au T3 2026 | Part du chiffre d’affaires total |
|---|---|---|
| Chiffre d’affaires total publié | 980,8 M $ | 100 % |
| Revenus identifiés comme non récurrents issus du modèle nécessitant peu d’actifs | Environ 325 M $ | Environ 33,1 % |
| Autres revenus publiés | Environ 655,8 M $ | Environ 66,9 % |
Source : Lettre de Nebius aux actionnaires pour le T3 2026. Pourcentages calculés à partir des montants publiés. La dernière ligne ne correspond pas à un indicateur de revenus récurrents publié par l’entreprise.
Cette distinction ne remet pas en cause la croissance sous-jacente des activités cloud d’IA de Nebius. Elle aide plutôt à comprendre pourquoi les investisseurs doivent faire preuve de prudence lorsqu’ils extrapolent le taux de croissance phare de 571 %. L’entreprise pourrait générer d’autres revenus selon un modèle nécessitant peu d’actifs au cours des prochaines périodes, à mesure que davantage de partenaires adopteront son modèle d’infrastructure, mais leur calendrier et leur montant dépendront de nouveaux contrats et des étapes de déploiement.
Nebius a indiqué s’attendre à ce que les activités nécessitant peu d’actifs représentent une composante plus régulière de son activité à mesure que ses partenariats se développent. La pérennité de cette prévision restera une question importante pour les prochains rapports de résultats.
Prix de --
Pourquoi Nebius a-t-elle abaissé ses perspectives de chiffre d’affaires pour 2026 ?
Nebius a révisé ses prévisions à court terme, car la mise en service de certaines capacités de calcul fournies par des tiers, prévue en 2026, a été reportée au premier semestre 2027. L’entreprise a souligné que les contrats clients sous-jacents restent en vigueur : le problème concerne donc le calendrier de livraison et de génération des revenus, et non l’annulation de ces accords.
Cette distinction est importante pour les entreprises d’infrastructure d’IA. Un contrat signé établit un engagement commercial, mais les revenus sont généralement comptabilisés conformément aux obligations de performance applicables et aux règles comptables. Si les capacités de calcul contractuelles deviennent disponibles plus tard que prévu, les revenus liés à leur exploitation peuvent également être reportés aux périodes suivantes.
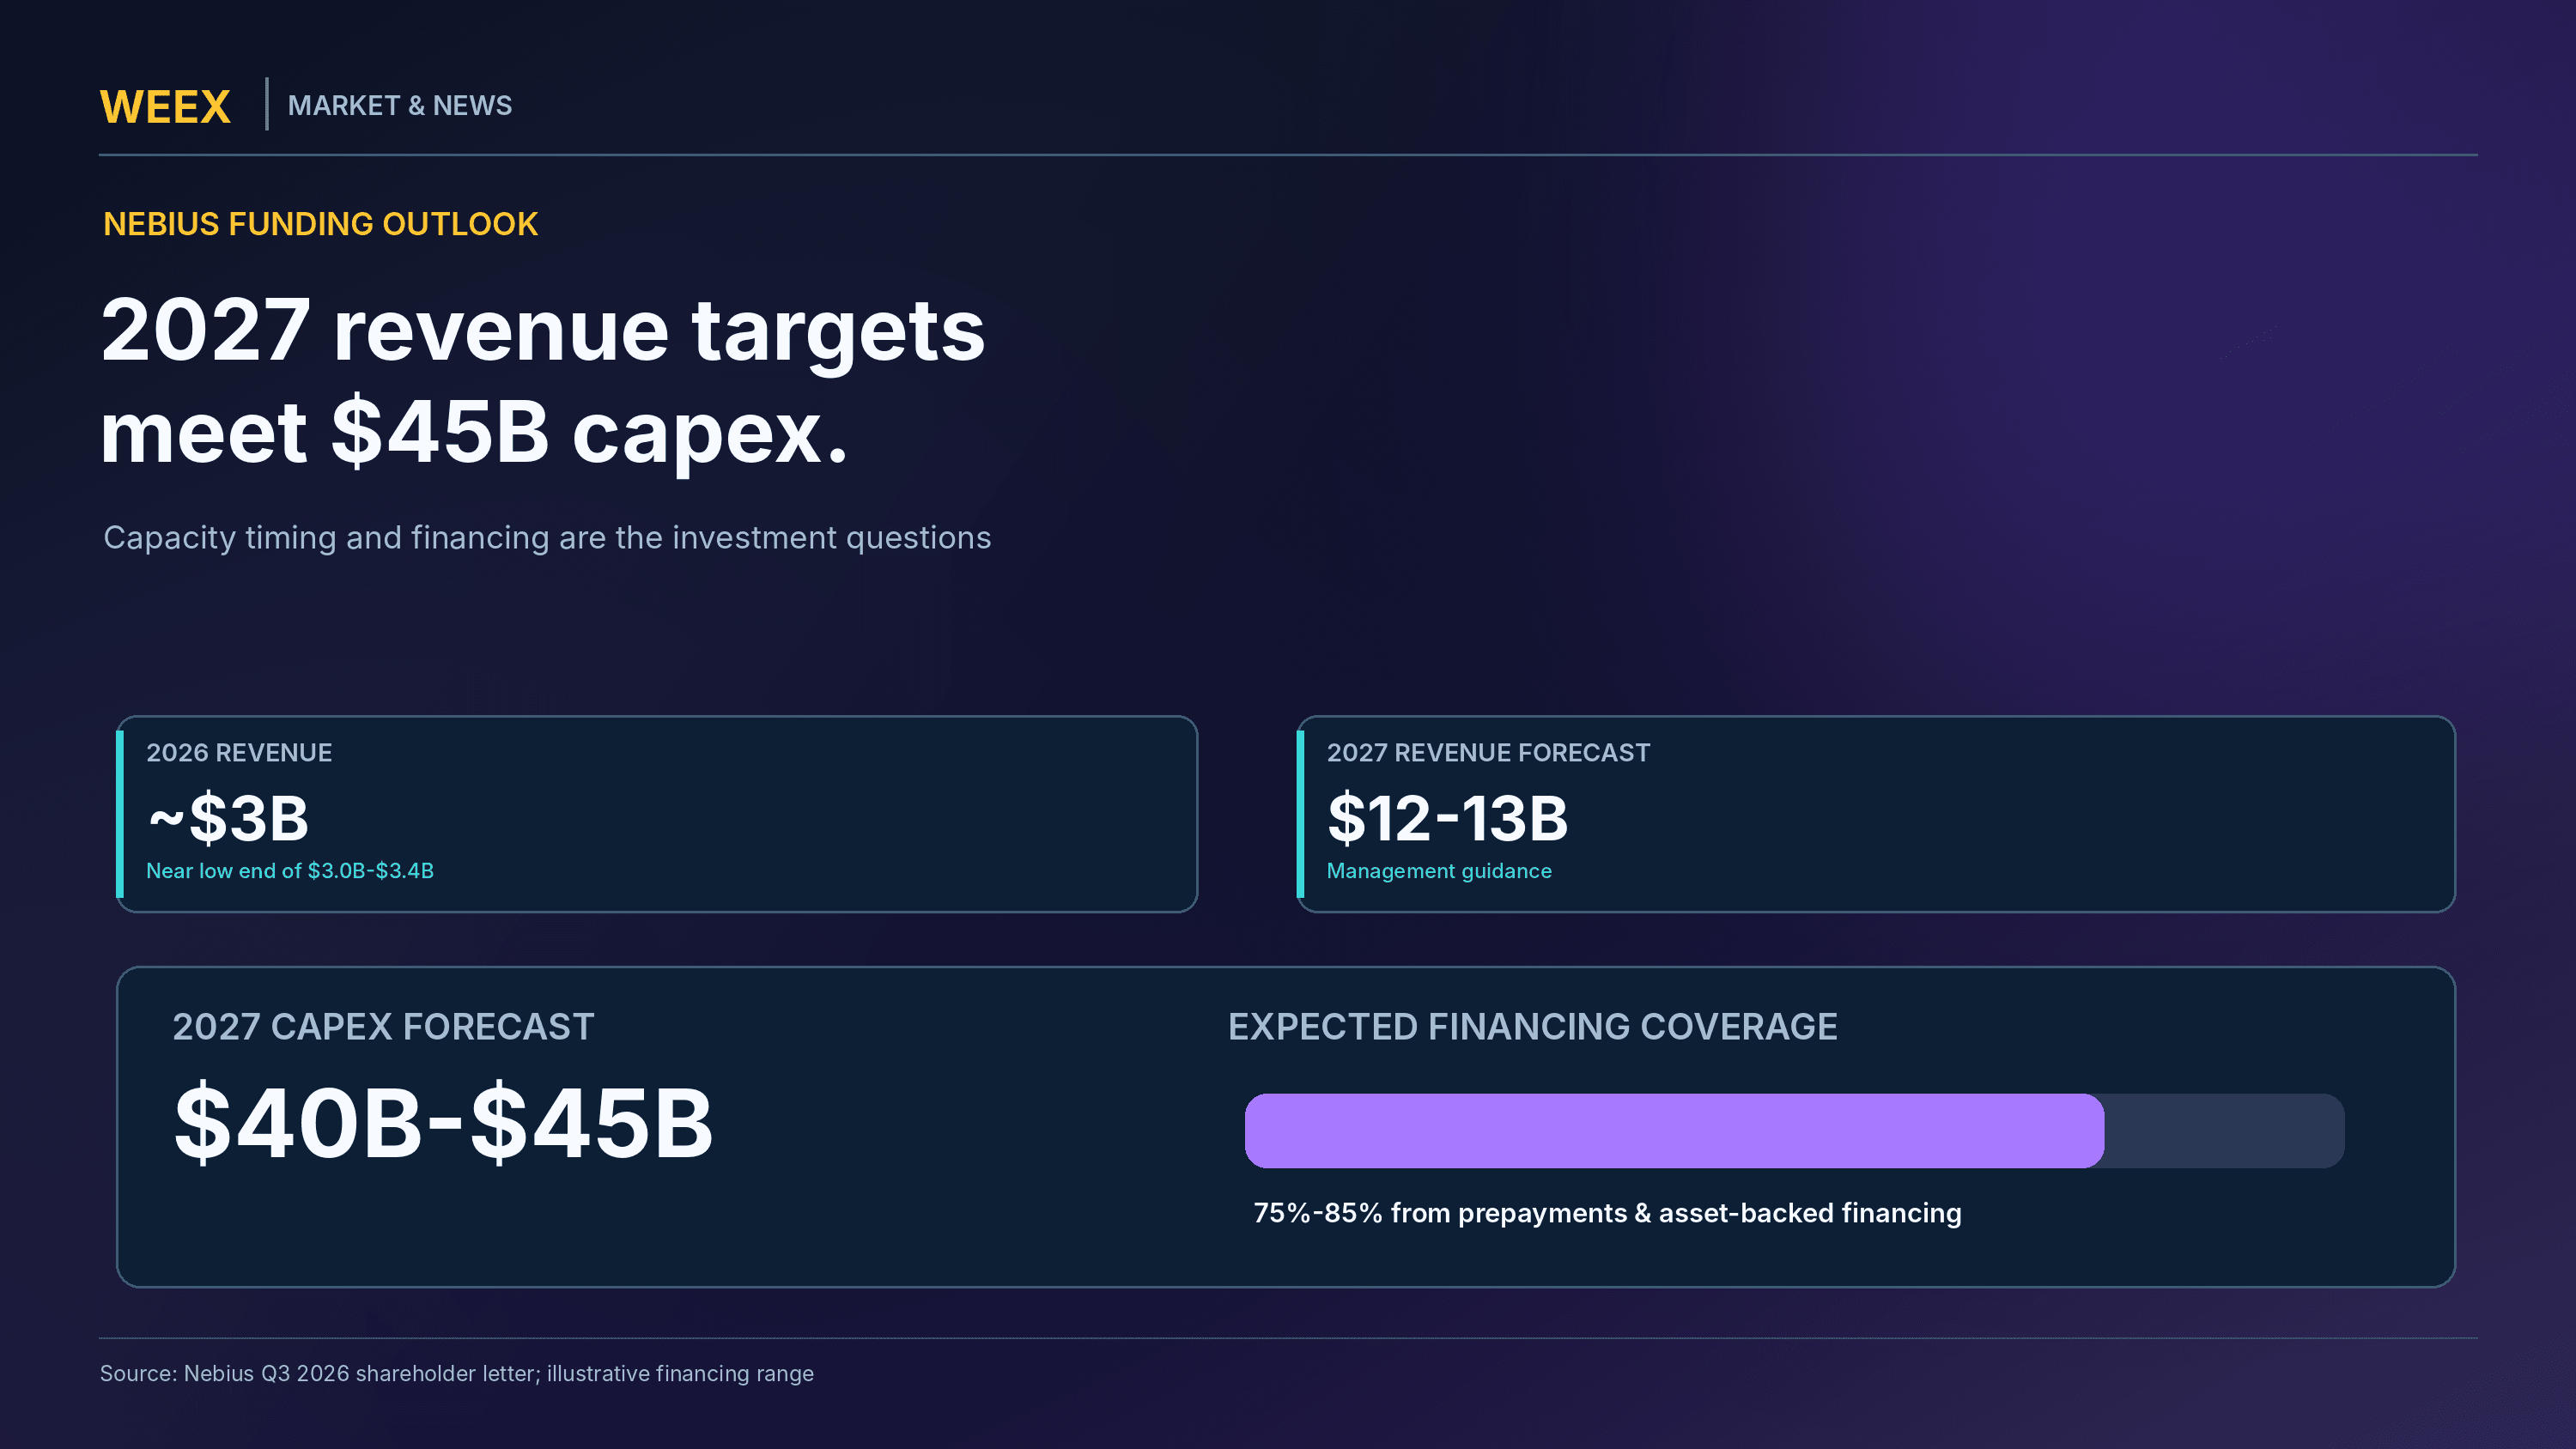
Nebius prévoit désormais un chiffre d’affaires pour 2026 proche de la limite basse de sa fourchette précédente, comprise entre 3 Md $ et 3,4 Md $. L’entreprise a également reporté l’objectif de chiffre d’affaires annualisé supérieur à 7 Md $, de 12/2026 à 02/2027, soit un retard d’environ deux mois.
Prévisions de Nebius pour 2026 : qu’est-ce qui a changé ?
| Indicateur | Perspectives précédentes | Perspectives actualisées |
|---|---|---|
| Chiffre d’affaires annuel | 3 Md $–3,4 Md $ | Attendu près de la limite basse de cette fourchette |
| Dépenses d’investissement sur l’ensemble de l’année | 20 Md $–25 Md $ | Environ 27 Md $ |
| Marge d’EBITDA ajusté | Environ 40 % | Inchangée |
| Objectif de chiffre d’affaires annualisé | 7 Md $–9 Md $ d’ici décembre | Plus de 7 Md $ attendus en février |
| Calendrier de mise à disposition des capacités | Certains ajouts en 2026 | Une partie des capacités de tiers reportée au T1 2027 |
| Objectif de puissance sous contrat à la fin de l’année | 5 GW | Inchangé |
Source : Lettre de Nebius aux actionnaires pour le T3 2026, 12/11/2026.
Cette révision est importante, car les investisseurs anticipaient auparavant une conversion plus rapide des nouvelles infrastructures en chiffre d’affaires. Même si les contrats peuvent conserver leur valeur commerciale, percevoir les revenus associés plusieurs mois plus tard peut modifier les projections financières et les besoins en capitaux.
Toutefois, le report d’un objectif de chiffre d’affaires ne signifie pas qu’une baisse de la demande à long terme a été confirmée. Nebius continue de faire état d’engagements importants de la part de ses clients et prévoit d’accroître considérablement ses capacités de calcul. La principale incertitude porte sur la capacité de l’entreprise à respecter régulièrement ses calendriers de construction et de déploiement afin d’atteindre ses prévisions futures.
Que s’est-il passé dans le centre de données du New Jersey ?
Nebius a désigné son site du New Jersey, notamment les capacités faisant l’objet d’un contrat avec Microsoft, comme l’un des projets touchés par les changements de calendrier. L’entreprise est en train de modifier l’approvisionnement électrique du site pour y intégrer des piles à combustible de Bloom Energy et prévoit de fournir plus de la moitié des capacités contractées par Microsoft d’ici la fin de 2026.
Les tranches restantes sont désormais prévues pour le deuxième trimestre 2027. Selon la direction, certains dispositifs temporaires de production d’électricité ont été retirés avant le passage à une infrastructure électrique permanente, ce qui a affecté le calendrier de livraison.
Cet exemple montre pourquoi la croissance de l’infrastructure d’IA ne dépend pas uniquement de l’obtention de GPU. Les centres de données ont également besoin d’une importante alimentation électrique, de systèmes de refroidissement et de réseau, ainsi que d’un site prêt à fonctionner. Un centre peut bénéficier d’une demande de la clientèle et d’un accord commercial, tout en restant incapable de générer la totalité des revenus prévus tant que l’infrastructure physique nécessaire n’est pas opérationnelle.
Le calendrier de ces déploiements constituera un indicateur important de la capacité d’exécution de Nebius au premier semestre 2027.
Nebius dépense-t-elle trop dans l’infrastructure d’IA ?
Les perspectives de dépenses d’investissement de Nebius constituent une autre raison majeure de la réaction négative des investisseurs au rapport. L’entreprise a relevé ses dépenses prévues pour 2026 à environ 27 Md $, contre une prévision précédente de 20 Md $ à 25 Md $. Pour 2027, la direction a annoncé un objectif d’investissement encore plus élevé, compris entre 40 Md $ et 45 Md $.
Ces dépenses servent principalement à financer de nouvelles capacités de calcul, des GPU, les équipements associés et l’expansion des centres de données. De tels investissements peuvent créer des actifs capables de générer des revenus pendant plusieurs années, mais ils nécessitent des financements considérables avant que les bénéfices et les flux de trésorerie associés ne se concrétisent pleinement.
L’ampleur des investissements est frappante lorsqu’on la compare au chiffre d’affaires actuel de l’entreprise. Nebius prévoit un chiffre d’affaires d’environ 3 Md $ en 2026, tout en planifiant des dépenses d’investissement d’environ 27 Md $. Pour 2027, l’entreprise prévoit un chiffre d’affaires de 12 Md $ à 13 Md $, contre des dépenses de 40 Md $ à 45 Md $.
Perspectives de Nebius en matière de chiffre d’affaires et de dépenses d’investissement
| Indicateur | Perspectives pour 2026 | Perspectives pour 2027 |
|---|---|---|
| Chiffre d’affaires | Proche de la limite basse de 3 Md $–3,4 Md $ | 12 Md $–13 Md $ |
| Dépenses d’investissement | Environ 27 Md $ | 40 Md $–45 Md $ |
| Marge d’EBITDA ajusté | Environ 40 % | Pas d’objectif équivalent précisé pour l’ensemble de l’année |
| Rentabilité avant impôts | Aucun objectif pour la fin de l’année indiqué ici | Seuil de rentabilité visé au T4 |
| Nouvelles capacités | Poursuite du développement | Plus de 1 GW par an visé |
| Part des dépenses d’investissement qui devrait être couverte par les acomptes clients et le financement adossé à des actifs | — | 75 %–85 % |
Source : Lettre de Nebius aux actionnaires de 12/11/2026.
En utilisant les valeurs médianes des fourchettes de prévisions pour 2027, environ 42,5 Md $ de dépenses d’investissement prévues représenteraient 3,4 fois les 12,5 Md $ de chiffre d’affaires annuel projetés. Cette comparaison ne signifie pas que l’entreprise prévoit une perte égale à la différence. Les dépenses d’investissement correspondent à des investissements dans des actifs, tandis que le chiffre d’affaires et les bénéfices sont comptabilisés selon des règles différentes.
Ce ratio illustre néanmoins l’ampleur exceptionnelle de l’expansion de l’entreprise. Une société qui investit plusieurs fois son chiffre d’affaires annuel doit conserver un accès fiable au financement, respecter les calendriers de construction et obtenir au fil du temps des rendements suffisants sur les actifs déployés.
Si de nouveaux centres de données deviennent opérationnels plus tard que prévu, l’entreprise pourrait devoir supporter ses coûts de financement plus longtemps avant de percevoir les revenus correspondants des clients. Elle est donc sensible aux retards de construction et au coût du capital, même si la demande de services d’IA reste forte.
Comment Nebius financera-t-elle jusqu’à 45 Md $ de dépenses en 2027 ?
Nebius affirme que son modèle de financement s’est amélioré à mesure que les contrats clients gagnent en importance et prévoient des paiements initiaux plus élevés. Selon la direction, les acomptes versés pour les contrats signés au T3 ont couvert plus de 100 % des dépenses d’investissement correspondantes, contre environ 50 % à 60 % pour des accords comparables au T2.
Pour 2027, l’entreprise s’attend à ce que les acomptes clients et le financement adossé à des actifs, garanti par des contrats avec des clients de qualité investissement, couvrent environ 75 % à 85 % de ses dépenses d’investissement prévues. Cela réduirait sa dépendance aux émissions classiques d’actions ou aux emprunts non garantis, sans toutefois éliminer les risques de financement.
Nebius a également déclaré disposer d’environ 7,4 Md $ de trésorerie et d’équivalents de trésorerie à la fin du troisième trimestre. Ses autres dispositifs de financement comprennent des obligations convertibles, des facilités de crédit garanties et des programmes d’émission d’actions.
Que signifie réellement une couverture de 75 %–85 % des dépenses d’investissement ?
L’illustration suivante utilise la valeur médiane des prévisions de dépenses d’investissement de Nebius pour 2027, soit 42,5 Md $.
| Exemple de calcul du financement | Couverture de 75 % | Couverture de 85 % |
|---|---|---|
| Dépenses d’investissement supposées pour 2027 | 42,5 Md $ | 42,5 Md $ |
| Couverture par les acomptes et le financement adossé à des actifs | 31,88 Md $ | 36,13 Md $ |
| Montant restant | 10,63 Md $ | 6,38 Md $ |
Source : Calcul illustratif fondé sur les perspectives publiées par Nebius de dépenses d’investissement de 40 Md $ à 45 Md $ et sur l’hypothèse de couverture du financement de 75 % à 85 %. Il ne s’agit pas d’une prévision officielle de déficit de financement.
Dans cette illustration, le montant restant ne doit pas automatiquement être qualifié de déficit non financé. L’entreprise peut recourir à sa trésorerie existante, à la génération de trésorerie opérationnelle, à des financements supplémentaires ou à d’autres ressources pour soutenir ses projets. Ce calcul montre plutôt pourquoi le coût et la disponibilité de ces ressources restent importants sur le plan financier.
Les acomptes clients s’accompagnent également d’obligations. Recevoir des fonds avant la fourniture d’un service peut améliorer le financement à court terme, mais l’entreprise doit tout de même livrer les capacités de calcul prévues au contrat. Si la construction prend du retard, les acomptes ne font pas disparaître le défi opérationnel.
Le financement adossé à des actifs comporte ses propres risques, notamment les frais d’intérêt, les exigences en matière de garanties et la dépendance à la qualité des contrats clients sous-jacents. Les investisseurs doivent donc évaluer les conditions de financement en plus des pourcentages de financement mis en avant.
Nebius peut-elle atteindre un chiffre d’affaires de 12 Md $–13 Md $ en 2027 ?
Nebius prévoit un chiffre d’affaires de 12 Md $ à 13 Md $ pour 2027, soit environ quatre fois ses ventes attendues en 2026. L’entreprise vise également le seuil de rentabilité avant impôts au quatrième trimestre 2027, ce qui représenterait une amélioration potentiellement importante par rapport à sa situation actuelle en matière de rentabilité.
Pour atteindre ces objectifs, il faudra mettre en service une importante quantité de nouvelles capacités de calcul. La direction prévoit de mettre en service plus de 1 gigawatt de nouvelles capacités par an et a souligné sa préférence croissante pour des centres de données détenus et contrôlés par l’entreprise.
Des infrastructures détenues en propre pourraient permettre à Nebius de mieux maîtriser les calendriers de construction, le déploiement des équipements et les coûts d’exploitation à long terme que des accords reposant sur des exploitants externes. Toutefois, la construction de ses propres installations implique également des dépenses initiales considérables et des risques liés à l’exécution des projets d’infrastructure.
Pourquoi la livraison des capacités compte-t-elle davantage que les annonces de contrats ?
Les entreprises d’infrastructure d’IA peuvent annoncer des contrats d’un montant important avant que toutes les ressources de calcul correspondantes ne soient disponibles. Un accord signé constitue une preuve précieuse de la demande des clients, mais ne correspond pas nécessairement à des revenus immédiats.
Par exemple, si un client signe un accord pluriannuel portant sur des capacités de calcul pour l’IA mises à disposition progressivement, l’entreprise peut comptabiliser les revenus des services au fur et à mesure qu’elle remplit les obligations correspondantes. Si une étape prévue est reportée, les revenus associés peuvent être décalés à une période de déclaration ultérieure.
Cela explique pourquoi les nouveaux engagements de clients annoncés par Nebius peuvent coexister avec des retards de mise à disposition des capacités. L’entreprise peut bénéficier d’une forte demande tout en subissant une pression sur ses revenus à court terme, car l’infrastructure physique n’est pas prête à servir les clients.
Les indicateurs les plus importants à suivre en 2027 seront donc la livraison des installations achevées, les capacités opérationnelles, les revenus effectivement réalisés, la génération de trésorerie et la capacité des contrats clients à continuer de soutenir une rentabilité intéressante.
Nebius face à CoreWeave : que révèle la baisse des valeurs du cloud d’IA ?
Nebius et CoreWeave évoluent sur le marché plus vaste du cloud spécialisé dans l'IA, parfois appelé secteur du néocloud. Les deux entreprises fournissent une infrastructure informatique conçue pour les charges de travail liées à l'IA et attirent l'attention, car la demande en capacité GPU haute performance a rapidement augmenté.
Cependant, une tendance commune sur le marché ne signifie pas que leurs modèles économiques sont identiques. Leur structure de capital, leurs accords avec les clients, la propriété de leur infrastructure, leurs méthodes de financement et la comptabilisation de leurs revenus peuvent différer sensiblement.
Les solides résultats trimestriels de CoreWeave ont contribué à améliorer le sentiment à l'égard des actions liées aux infrastructures d'IA le 11/11, tandis que la révision des perspectives de Nebius a ravivé les inquiétudes concernant les dépenses d'infrastructure le 12/11. Reuters a indiqué que ces évolutions coïncidaient avec une pression vendeuse plus large dans l'ensemble du secteur de l'IA.
La question essentielle est de savoir si la croissance rapide des revenus du secteur peut, à terme, se traduire par des rendements durables une fois pris en compte les investissements matériels, l'amortissement, les coûts de financement et le taux d'utilisation des capacités.
Une entreprise affichant un EBITDA ajusté solide peut néanmoins avoir d'importants besoins de trésorerie si son programme d'expansion consomme nettement plus de capitaux que ses activités existantes n'en génèrent. À l'inverse, une entreprise qui investit massivement dans de nouvelles infrastructures peut améliorer sa rentabilité à long terme si les capacités deviennent opérationnelles comme prévu et génèrent suffisamment de revenus contractuels.
La comparaison devrait donc porter sur la qualité des engagements des clients, la rentabilité après prise en compte des coûts d'infrastructure, les conditions de financement et la capacité réelle à tenir ses engagements, plutôt que sur les seuls taux de croissance des revenus.
Pour plus de contexte, WEEX a déjà examiné ces questions dans Action Nebius après une hausse de 34 % : ce que révèlent les calculs des dépenses d'investissement. Cet article précédent analysait le modèle d'investissement de l'entreprise, tandis que les derniers résultats apportent de nouveaux éléments sur les changements de prévisions et les besoins de financement.
Que doivent surveiller les investisseurs de NBIS après la chute de l'action consécutive aux résultats ?
La première priorité est la mise en service des capacités retardées au cours du premier semestre 2027, en particulier le déploiement restant dans le New Jersey associé à Microsoft. Le respect des nouveaux délais aiderait à démontrer que le décalage des revenus était temporaire. De nouveaux retards pourraient remettre en question la capacité de la direction à mener à bien un programme d'expansion de plus en plus complexe.
Le deuxième point concerne la structure de financement de l'entreprise. Les paiements anticipés des clients et les emprunts adossés à des actifs peuvent réduire le recours au financement traditionnel, mais leur intérêt économique dépend des conditions de ces accords et de leur lien avec les flux de trésorerie futurs. Les investisseurs devraient suivre l'évolution des coûts d'emprunt, de l'encours de la dette, des garanties et du risque de dilution des actions.
Troisièmement, les prochains résultats devraient préciser quelle part des revenus provient des services cloud d'IA récurrents et quelle part est liée à des activités ponctuelles nécessitant peu d'actifs. Cette distinction est importante pour estimer la croissance durable des revenus, les marges et le rendement généré par les investissements dans les infrastructures.
Enfin, il convient de continuer à suivre les objectifs de Nebius pour 2027. Une prévision de 12 Md $–13 Md $ de revenus et de 40 Md $–45 Md $ de dépenses d'investissement représente une expansion majeure, mais la rentabilité de cet investissement ne pourra être démontrée qu'une fois les capacités déployées et les services fournis.
Comment consulter et trader Nebius (NBIS) sur WEEX
Les utilisateurs qui suivent les résultats et l'évolution du cours de l'action Nebius peuvent consulter les produits liés à l'action et les produits dérivés disponibles sur WEEX. Il est important de distinguer les actions NBIS cotées au Nasdaq des produits d'actions tokenisées et des contrats à terme perpétuels, car ils présentent des droits de propriété, des structures de marché et des risques différents.
Comment accéder à une exposition au comptant liée à l'action Nebius
WEEX propose le trading au comptant de NBISon/USDT, un produit d'action tokenisée d'Ondo conçu pour offrir une exposition économique liée aux actions Nebius. Après s'être connectés à WEEX, les utilisateurs éligibles peuvent consulter le cours proposé, le statut du trading, la liquidité du carnet d'ordres et les frais applicables avant de passer un ordre.
NBISon n'est pas le même instrument que les actions ordinaires NBIS cotées au Nasdaq et détenues auprès d'un courtier en valeurs mobilières. Les utilisateurs devraient consulter les conditions de l'émetteur du token, la structure du produit, sa transférabilité et les droits associés à l'actif tokenisé. Le cours sur le marché au comptant peut également s'écarter du cours de l'action sous-jacente en raison des conditions de liquidité et des différences d'horaires de négociation.
Comment accéder aux contrats à terme perpétuels NBIS
Les traders éligibles aux produits dérivés peuvent consulter le marché des contrats à terme perpétuels NBIS/USDT de WEEX. Les contrats à terme perpétuels offrent une exposition aux variations de prix au moyen d'un contrat sur marge, plutôt que par la détention directe d'actions Nebius.
Pour évaluer une position, vérifiez le statut actuel du contrat, les conditions du carnet d'ordres, le taux de financement, l'effet de levier disponible, les exigences de marge et les règles de liquidation. En période d'événements de marché importants, les contrôles de risque de la plateforme ou les coupe-circuits peuvent également restreindre le trading. Les utilisateurs devraient vérifier s'il est possible de passer ou de clôturer des ordres à ce moment-là, plutôt que de supposer que le service est disponible en continu.
Pour mieux comprendre pourquoi les produits liés aux actions et les titres traditionnels peuvent afficher des cours différents, consultez le guide WEEX sur les horaires de trading des tokens d'actions américaines.
Conclusion
Les résultats de Nebius pour le troisième trimestre 2026 témoignent d'une croissance exceptionnelle des revenus, mais révèlent également les difficultés financières et opérationnelles liées à la montée en puissance des infrastructures d'IA à un rythme sans précédent. Les revenus ont augmenté de 571 % pour atteindre 980,8 M $, l'EBITDA ajusté s'est nettement amélioré et la demande des clients est restée forte. Néanmoins, les retards de livraison des centres de données et les prévisions de dépenses d'investissement plus élevées ont conduit les investisseurs à revoir leurs perspectives à court terme pour l'entreprise.
La question centrale n'est pas de savoir si Nebius a des clients prêts à payer pour l'informatique dédiée à l'IA. Les engagements de ses clients et la croissance annoncée attestent largement de la demande. La question la plus difficile est de savoir si l'entreprise peut mettre ses capacités en service assez rapidement, financer efficacement son expansion et transformer ces engagements en activités rentables à long terme.
Nebius prévoit des revenus de 12 Md $–13 Md $ en 2027 et envisage jusqu'à 45 Md $ de dépenses d'investissement. Ces chiffres illustrent à la fois l'ampleur des perspectives et l'exposition financière concernée. Les paiements anticipés des clients et le financement adossé à des actifs peuvent contribuer à financer le développement, mais ils n'éliminent pas les risques d'exécution, d'endettement ou d'infrastructure.
Pour les investisseurs de NBIS, les évolutions les plus importantes concerneront la livraison des installations retardées, la composition des revenus futurs, le coût du financement et les progrès vers l'objectif de rentabilité avant impôts de l'entreprise au quatrième trimestre 2027. La surprise positive sur les résultats était bien réelle, tout comme les inquiétudes concernant le coût de la prochaine phase de croissance.
FAQ
1. Pourquoi l'action Nebius a-t-elle chuté malgré une hausse des revenus de 571 % ?
Les actions Nebius ont chuté après la publication des résultats le 12/11/2026, car les investisseurs se sont concentrés sur des prévisions de revenus à court terme moins favorables, le retard des capacités de centres de données fournies par des tiers et des perspectives de dépenses d'investissement plus élevées. Bien que les revenus du T3 aient atteint 980,8 M $, l'entreprise prévoit désormais un chiffre d'affaires annuel proche de la limite basse de sa fourchette prévisionnelle précédente et prévoit des investissements dans les infrastructures nettement plus importants.
2. Quels ont été les résultats de Nebius au T3 2026 ?
Nebius a déclaré 980,8 M $ de revenus trimestriels, en hausse de 571 % sur un an, et un EBITDA ajusté de 465,8 M $. Sa perte nette GAAP liée aux activités poursuivies s'est réduite à 37,5 M $. Le rapport mentionnait également environ 325 M $ de revenus non récurrents associés à des partenariats nécessitant peu d'actifs.
3. Pourquoi Nebius a-t-elle abaissé ses perspectives de revenus pour 2026 ?
Une partie de la capacité informatique fournie par des tiers, dont la mise en service était initialement prévue en 2026, a été reportée au premier semestre 2027. Nebius a indiqué que les contrats clients concernés restent en vigueur, mais que ce retard décale une partie des revenus attendus à une période ultérieure. L'entreprise prévoit désormais des revenus proches de la limite basse de sa fourchette prévisionnelle précédente de 3 Md $–3,4 Md $.
4. Quel montant Nebius prévoit-elle de consacrer aux infrastructures d'IA en 2027 ?
Nebius prévoit des dépenses d'investissement d'environ 40 Md $–45 Md $ en 2027. La direction estime que les paiements anticipés des clients et le financement adossé à des actifs liés à des contrats avec des clients de qualité investissement couvriront environ 75 %–85 % de ce montant, tandis que d'autres ressources de financement permettront de soutenir les investissements restants.
5. Puis-je trader des produits liés à l'action Nebius sur WEEX ?
WEEX propose le marché au comptant de l'action tokenisée NBISon/USDT et des contrats à terme perpétuels NBIS/USDT, sous réserve de leur disponibilité actuelle et de l'éligibilité des utilisateurs. NBISon est un produit d'action tokenisée, et non une action ordinaire cotée au Nasdaq, tandis que les contrats à terme perpétuels offrent une exposition aux produits dérivés sur marge, avec des risques liés au financement et à la liquidation. Les utilisateurs devraient vérifier le statut actuel du produit avant de passer un ordre.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Ondo lance un token lié au S&P 500 avec un coussin de protection à la baisse de 100 % : quel est le piège ?
Approbation de Backpack par la CFTC : ce que signifient les licences DCM et DCO
Anthropic approuvée pour une cotation au Nasdaq : quelles sont les prochaines étapes ?
L’ETF XRP de Franklin détient 293M XRP : pourquoi le XRP reste-t-il sous 1 $ ?
Comment acheter l’action ANT dès le premier jour : ce qui est confirmé
Rumeurs de retour de Jensen Huang : pétition, cellule de crise et réponse de Nvidia
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Hausse du token JACKET de plus de 1 000 % en 24 heures : ce qui est confirmé après la démission de Jensen Huang
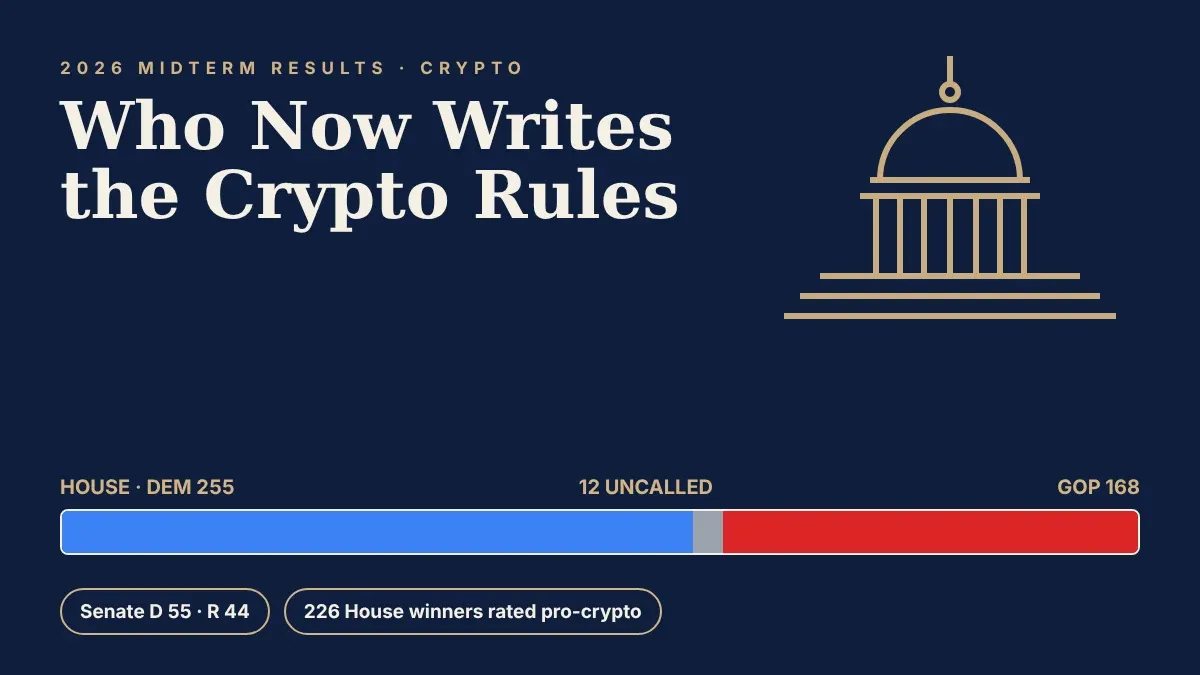
Résultats des élections de mi-mandat et crypto : qui contrôle désormais la politique des cryptomonnaies ?
DTCC apporte les titres tokenisés à Solana : la demande de SOL va-t-elle augmenter en 2027 ?
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB
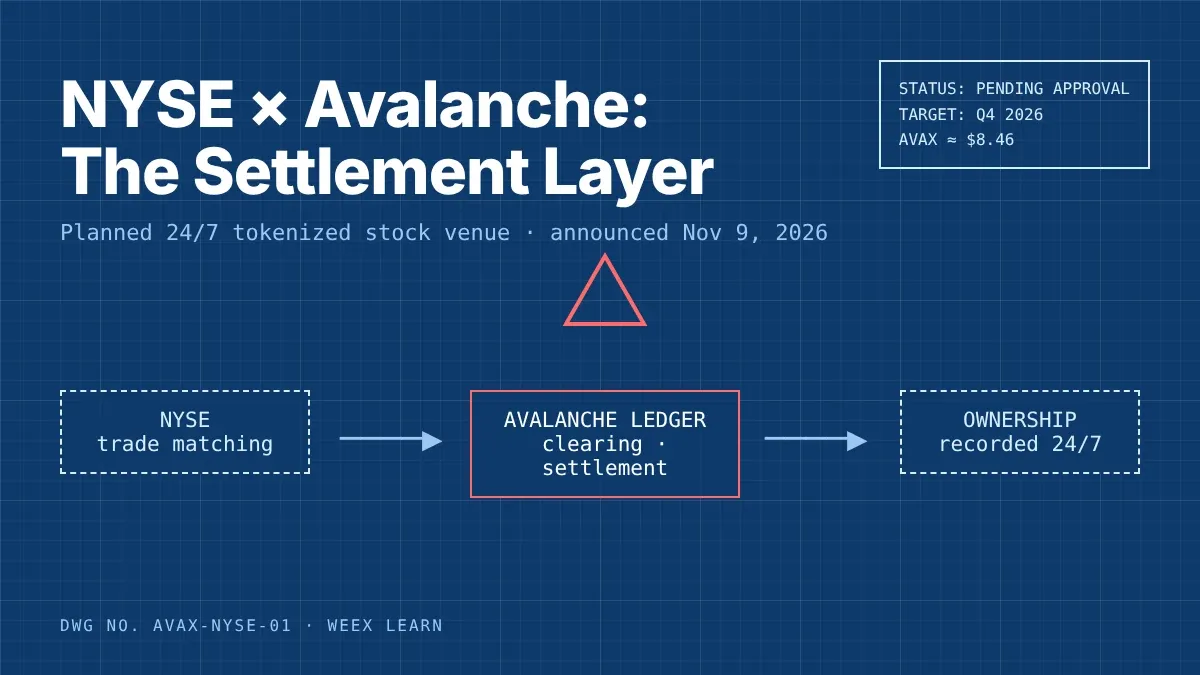
La NYSE choisit Avalanche pour le règlement : ce que cela signifie pour AVAX
Bitcoin après un IPC supérieur aux attentes : pourquoi les probabilités d’une hausse des taux en décembre ont atteint 85 %
Puis-je récupérer des cryptomonnaies envoyées sur WEEX via le mauvais réseau blockchain ?
Polygon propose un hard fork pour récupérer 70,49M POL
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
Lettre de non-action de Canton Coin : 5 faits sur lesquels repose la protection de la SEC
USOE est-il légitime ? Ce qu’affirme le site, ce qu’ont découvert les sources indépendantes et ce qui manque encore
Qu’est-ce que le crypto-actif Project Cortex (XTX) ? Comment identifier le jeton derrière ce nom tendance
Piratage de Binance expliqué : faits confirmés, points contestés et mesures à prendre dès maintenant
Sécurité des portefeuilles chauds : les enseignements de l’incident Binance
Arnaques après le piratage de Binance : repérer les fausses offres de remboursement et de récupération
United States Dividend Fund (USDF) : existe-t-il un lien avec le plan de dividendes de Trump ?
Robinhood RLUSD : ce que signifie le partenariat de Ripple pour XRP et le XRP Ledger
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11


