
Ondo lance un token lié au S&P 500 avec un coussin de protection à la baisse de 100 % : quel est le piège ?

 Notez-nous sur Google


Ondo SPYSHIELDon a été lancé le 17/11/2026, avec une stratégie d’investissement tokenisée sur le S&P 500 reposant sur 12 ETF à protection définie, conçus pour amortir jusqu’à 100 % des pertes du marché sous-jacent sur des périodes déterminées. Contrairement à un investissement classique dans le S&P 500, Ondo SPYSHIELDon échange un potentiel de hausse illimité contre des rendements plafonnés et une protection conditionnelle contre les pertes. Ce lancement intervient alors que la valeur totale verrouillée dans les portefeuilles intelligents d’Ondo dépasse 75 M $, signe d’un intérêt croissant pour les stratégies d’investissement tokenisées. Mais Ondo SPYSHIELDon protège-t-il réellement les investisseurs contre les pertes ? Cet article examine la structure du portefeuille, les conditions de protection, les compromis moins évidents et les implications pour l’écosystème ONDO.
Points clés à retenir
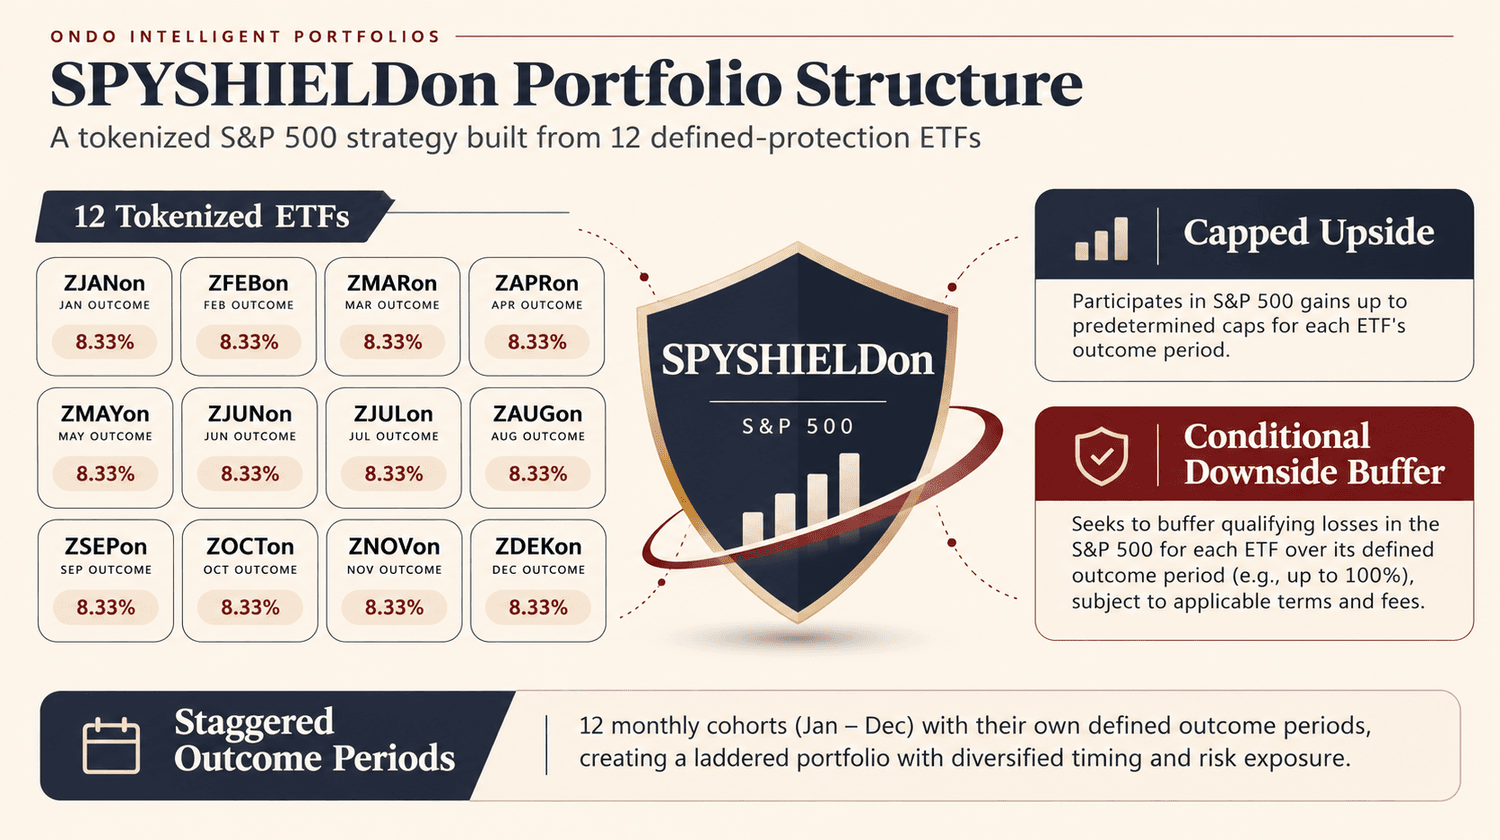
- 12 ETF en un seul token : SPYSHIELDon regroupe 12 ETF tokenisés à protection définie, avec des périodes de résultats échelonnées. Ils visent à profiter de la hausse du S&P 500 jusqu’à des plafonds prédéterminés, tout en amortissant les pertes admissibles.
- Le coussin de protection de 100 % est conditionnel : les ETF sous-jacents visent à protéger l’investissement pendant toute leur période de résultat, avant frais et dépenses. Il ne s’agit pas d’une garantie inconditionnelle contre les pertes du portefeuille tokenisé.
- Ondo élargit son offre d’actifs réels (RWA) : ce lancement porte à huit le nombre de stratégies des portefeuilles intelligents d’Ondo, dont la TVL combinée dépasse 75 M $ au 17/11.
Qu’est-ce que SPYSHIELDon et pourquoi Ondo l’a-t-il lancé ?
Le 17/11, Ondo Finance a présenté le portefeuille Ondo US 500 Capital Shielded, appelé SPYSHIELDon, sa première stratégie d’investissement à résultat défini. Le produit vise à donner aux investisseurs admissibles une exposition à la performance du marché du S&P 500 tout en cherchant à réduire les pertes pendant les périodes de baisse des cours boursiers.
Un investissement traditionnel dans le S&P 500 expose généralement directement les investisseurs aux gains et aux pertes du marché. Si l’indice sous-jacent progresse, un investissement qui le réplique prend habituellement de la valeur, sous réserve des écarts de suivi et des frais. En cas de baisse du marché, l’investissement subit normalement une perte correspondante.
SPYSHIELDon introduit une structure risque-rendement différente. Au lieu de chercher à participer sans restriction aux gains du marché boursier, le portefeuille détient des ETF qui utilisent des stratégies fondées sur des options afin de viser un plafond de rendement ainsi qu’un coussin de protection déterminé contre les pertes.
Le principal compromis est que les investisseurs peuvent renoncer à une partie des gains potentiels lorsque les marchés sont vigoureux, en échange d’une stratégie destinée à réduire l’impact des baisses sur des périodes déterminées.
Lancement de SPYSHIELDon : les faits essentiels
| Catégorie | Informations confirmées |
|---|---|
| Nom du produit | Ondo US 500 Capital Shielded Portfolio |
| Symbole du token | SPYSHIELDon |
| Date de lancement | 17/11/2026 |
| Émetteur / plateforme | Ondo Finance |
| Stratégie sous-jacente | Exposition au S&P 500 à résultat défini |
| Actifs sous-jacents | 12 ETF tokenisés à protection définie |
| Allocation cible initiale | Pondération égale, environ 8,33 % chacun |
| Objectif maximal de coussin de protection sous-jacent | Jusqu’à 100 %, sous réserve des conditions de la période de résultat |
| Potentiel de hausse | Plafonné aux limites applicables des ETF |
| Gestion du portefeuille | Allocation et rééquilibrage programmatiques |
| Investisseurs admissibles | Investisseurs admissibles hors des États-Unis |
| Écosystème pris en charge | Ethereum, BNB Chain et Solana |
| Portefeuilles intelligents d’Ondo | Huit stratégies après le lancement |
| TVL combinée des portefeuilles | Plus de 75 M $ au 17/11 |
Source : Ondo Finance — Nouveau portefeuille intelligent Ondo : la première stratégie à résultat défini, 17/11/2026.
Ce produit s’inscrit dans les efforts plus vastes d’Ondo pour aller au-delà de la tokenisation de titres individuels. En regroupant plusieurs positions d’investissement dans un seul token transférable, Ondo entend rendre accessibles des stratégies de portefeuille structurées grâce à une infrastructure reposant sur la blockchain.
Toutefois, la tokenisation modifie les modalités de détention et de transfert d’un portefeuille, mais n’élimine pas les risques liés aux investissements sous-jacents. Pour comprendre le produit, il faut examiner à la fois la structure des ETF et le portefeuille tokenisé lui-même.
Comment fonctionne le coussin de protection à la baisse de 100 % de SPYSHIELDon ?
L’expression « coussin de protection à la baisse de 100 % » est l’élément le plus accrocheur de l’annonce d’Ondo, mais elle peut facilement prêter à confusion.
Dans un ETF à protection définie, un coussin de protection à la baisse désigne un objectif d’investissement établi pour une période de résultat donnée. L’ETF utilise généralement des options pour chercher à participer aux gains d’un actif de référence jusqu’à un plafond prédéterminé, tout en limitant les pertes sur cette période.
Pour SPYSHIELDon, l’actif de référence sous-jacent est le SPDR S&P 500 ETF Trust (SPY), qui suit la performance du S&P 500.
Les ETF sous-jacents sont conçus pour chercher à amortir les pertes du SPY sur leurs périodes désignées d’un an. Cependant, le résultat protecteur suppose généralement que l’investissement soit conservé du début à la fin de la période de résultat concernée.
Un investisseur qui achète ou vend en cours de période peut obtenir un résultat différent.
La différence entre un coussin de protection et une garantie
| Caractéristique | Signification | Limite importante |
|---|---|---|
| Coussin de protection à la baisse de 100 % | Cherche à compenser les pertes de l’ETF de référence sur la période de résultat définie | Ne constitue pas une garantie inconditionnelle |
| Plafond de hausse | Limite le rendement maximal pouvant être obtenu grâce à la stratégie de l’ETF sous-jacent | Les investisseurs peuvent passer à côté de gains supplémentaires du marché |
| Période de résultat | Détermine les dates de début et de fin utilisées pour calculer le résultat défini | Une entrée ou une sortie anticipée modifie le résultat potentiel |
| Frais du fonds | Les frais et dépenses sont déduits de la performance de l’investissement | Un coussin de protection ne couvre pas nécessairement tous les coûts |
| Portefeuille tokenisé | Regroupe plusieurs actifs liés à des ETF dans une seule position reposant sur la blockchain | Ajoute des considérations liées au produit et à l’infrastructure |
Sources : Annonce officielle d’Ondo Finance et ETF Innovator Equity Defined Protection.
Cette distinction est importante, car le mot « protection » peut laisser penser que le capital investi ne baissera jamais. Ce n’est pas ce que promettent les documents des ETF sous-jacents.
Innovator, l’émetteur des ETF sous-jacents à protection définie, précise que les résultats d’investissement visés supposent la détention des parts pendant toute la période de résultat applicable, avant frais et dépenses. L’émetteur indique également que les résultats attendus ne sont pas garantis.
Les investisseurs de SPYSHIELDon sont confrontés à un niveau de complexité supplémentaire, car le portefeuille tokenisé regroupe des fonds dont les dates de début, dates de fin et valeurs de marché diffèrent. La valeur du portefeuille peut fluctuer avant la fin des périodes de résultat des ETF individuels.
Par conséquent, un investisseur ne doit pas supposer qu’acheter SPYSHIELDon aujourd’hui garantit le remboursement du montant initial investi à une date future quelconque.
Que se passe-t-il en cas de krach du S&P 500 ?
Un exemple hypothétique aide à comprendre pourquoi une stratégie avec coussin de protection à la baisse pourrait séduire les investisseurs en période d’incertitude sur les marchés.
Imaginons que le S&P 500 baisse de 25 % sur une période d’un an. Un investissement classique dans le S&P 500 subirait généralement une baisse importante, sous réserve de l’écart entre la performance de l’indice et celle du véhicule d’investissement réel.
Un ETF à protection définie visant un coussin de protection de 100 % chercherait à compenser la perte correspondante de l’ETF sous-jacent sur toute sa période de résultat, avant frais et dépenses.
Toutefois, ce résultat dépend des conditions réelles de l’ETF, du moment de l’investissement et du fonctionnement de sa stratégie d’options sous-jacente.
Scénarios simplifiés de rendement du S&P 500
| Performance du S&P 500 | Exposition classique au S&P 500 | Objectif d’un ETF à protection définie |
|---|---|---|
| +25 % | Participe généralement à la hausse | Participe uniquement jusqu’au plafond applicable |
| +10 % | Participe généralement à la hausse | Le gain peut être limité par le plafond |
| 0 % | Évolution globalement stable avant frais | Évolution globalement stable avant frais |
| -10 % | Subit généralement une baisse | Cherche à amortir la baisse |
| -25 % | Subit généralement une baisse plus importante | Cherche à amortir la baisse |
Remarque : ce tableau illustre la structure générale d’un ETF à protection définie, et non les rendements réels ou garantis du portefeuille SPYSHIELDon. Les frais du fonds, le moment de l’investissement, le prix du marché et les risques liés aux tokens peuvent modifier les résultats réalisés.
Le coussin de protection à la baisse doit donc être compris comme une caractéristique de la stratégie d’investissement sous-jacente, et non comme une police d’assurance inconditionnelle.
Si un investisseur achète un ETF après le début de sa période de résultat, le plafond de hausse et le coussin de protection à la baisse restant peuvent différer de ceux disponibles au lancement. De même, une vente avant la fin de la période peut exposer l’investisseur à un prix de marché défavorable.
Ces questions sont particulièrement pertinentes pour un portefeuille tokenisé, qui peut être négocié ou transféré sans attendre nécessairement la date de résultat de chaque ETF sous-jacent.
Prix de --
Pourquoi SPYSHIELDon détient-il 12 ETF différents ?
L’une des caractéristiques les plus distinctives de SPYSHIELDon est son exposition équipondérée à 12 ETF à protection définie, chacun associé à un mois de départ différent.
Au lieu de s’appuyer sur un seul ETF ayant une période de résultat annuelle unique, le portefeuille répartit son exposition entre 12 cohortes mensuelles distinctes.
Cette structure est appelée stratégie en échelle.
Chaque ETF sous-jacent possède sa propre période de résultat et son plafond de hausse applicable. En répartissant ainsi les dates de ces positions, le portefeuille cherche à éviter de concentrer toute son exposition à l’investissement autour d’un seul point d’entrée sur le marché ou d’une seule date de réinitialisation.
Les 12 ETF sous-jacents de SPYSHIELDon
| Cohorte de résultat | ETF tokenisé | Pondération cible |
|---|---|---|
| Janvier | ZJANon | 8,33 % |
| Février | ZFEBon | 8,33 % |
| Mars | ZMARon | 8,33 % |
| Avril | ZAPRon | 8,33 % |
| Mai | ZMAYon | 8,33 % |
| Juin | ZJUNon | 8,33 % |
| Juillet | ZJULon | 8,33 % |
| Août | ZAUGon | 8,33 % |
| Septembre | ZSEPon | 8,34 % |
| Octobre | ZOCTon | 8,34 % |
| Novembre | ZNOVon | 8,34 % |
| Décembre | ZDEKon | 8,34 % |
Source : Ondo Finance — Actifs sous-jacents de SPYSHIELDon. Les pondérations correspondent à l’allocation de base publiée et peuvent différer des pondérations actuelles du portefeuille.
L’avantage de cette approche réside dans la diversification des dates de début des périodes de résultat, et non dans la diversification entre des classes d’actifs sans lien entre elles.
Les 12 ETF restent tous liés à la performance des actions américaines à grande capitalisation. Ils ne constituent pas des investissements indépendants en obligations, matières premières ou marchés boursiers mondiaux.
La structure en échelle peut rendre le parcours de rendement plus régulier que si le portefeuille était concentré dans un seul ETF à période de résultat unique. La stratégie dépend néanmoins toujours de la performance des positions d’options sous-jacentes dans des conditions de marché changeantes.
Cette structure ne signifie pas non plus que chaque ETF offre automatiquement son coussin de protection initial complet à une personne qui commence à investir dans le portefeuille tokenisé global après le début de la période de résultat de cet ETF.
Quel est le coût caché d’un coussin de protection à la baisse de 100 % ?
Le principal coût économique de la protection contre les baisses est la participation limitée à la hausse.
Un investissement classique dans le S&P 500 profite généralement de la hausse du marché sans rendement maximal prédéterminé. En revanche, un ETF à protection définie cherche à capter les gains jusqu’à un plafond fixé pour sa période de résultat.
Cette limite est particulièrement importante lors des fortes hausses des marchés actions.
Si le S&P 500 progresse fortement au-delà du plafond, l’investisseur dans l’ETF renonce généralement aux gains supérieurs à cette limite, même si le coussin de protection à la baisse n’a jamais été nécessaire.
Le plafond applicable n’est pas identique pour les 12 ETF. Il dépend des conditions de chaque fonds et de sa période de résultat.
Par exemple, le prospectus résumé auprès de la SEC de l’Innovator Equity Defined Protection ETF — 1 Yr January (ZJAN) indiquait un plafond de hausse brut de 6,55 % pour sa période de résultat 01/01/2026–31/12/2026, avant les frais de gestion et autres dépenses. Il s’agit du résultat défini d’un seul fonds sous-jacent, et non d’un plafond de rendement universel ou actuel du portefeuille SPYSHIELDon.
Cet exemple illustre le compromis : un investisseur qui opte pour une stratégie à protection définie peut sacrifier une grande partie du potentiel de hausse des marchés actions en échange d’un coussin ciblé contre les pertes.
En quoi SPYSHIELDon diffère-t-il d’un ETF classique sur le S&P 500 ?
| Caractéristique | ETF classique sur le S&P 500 | Stratégie SPYSHIELDon |
|---|---|---|
| Objectif principal | Suivre la performance générale des actions américaines | Viser des gains boursiers plafonnés avec des coussins de protection à la baisse |
| Participation à la hausse | Généralement sans plafond | Limitée par les plafonds des ETF sous-jacents |
| Exposition à la baisse | Exposition directe aux baisses des marchés actions | Objectifs conditionnels de protection |
| Construction du portefeuille | Actifs visant à répliquer un indice | 12 ETF tokenisés à protection définie |
| Exigences liées à la période de résultat | Aucune exigence équivalente de résultat défini | Essentielles aux objectifs de protection des ETF sous-jacents |
| Rééquilibrage du portefeuille | Dépend de la méthodologie du fonds | Allocation et rééquilibrage programmatiques |
| Format de détention | Parts d’ETF classiques | Token de portefeuille reposant sur la blockchain |
| Principaux facteurs supplémentaires à prendre en compte | Risques de marché et risques liés au fonds | Risques liés aux résultats définis, à la tokenisation et à l’exécution |
Le choix entre ces stratégies ne consiste pas simplement à déterminer laquelle est la plus sûre. Il dépend des objectifs de l’investisseur, de la durée de détention prévue, de sa tolérance aux pertes et de sa volonté de renoncer à un potentiel de hausse.
Un investisseur qui s’attend à de fortes hausses des actions peut considérer le plafond de hausse comme un inconvénient majeur. Une personne davantage préoccupée par les baisses potentielles des marchés peut juger l’objectif de protection plus pertinent, même si les conditions et limites restent essentielles.
SPYSHIELDon est-il réellement plus sûr que la détention de SPY ?
Il serait trompeur d’affirmer que SPYSHIELDon est systématiquement plus sûr que SPY sans examiner le moment d’entrée de l’investisseur, sa période de détention et les conditions actuelles des positions sous-jacentes.
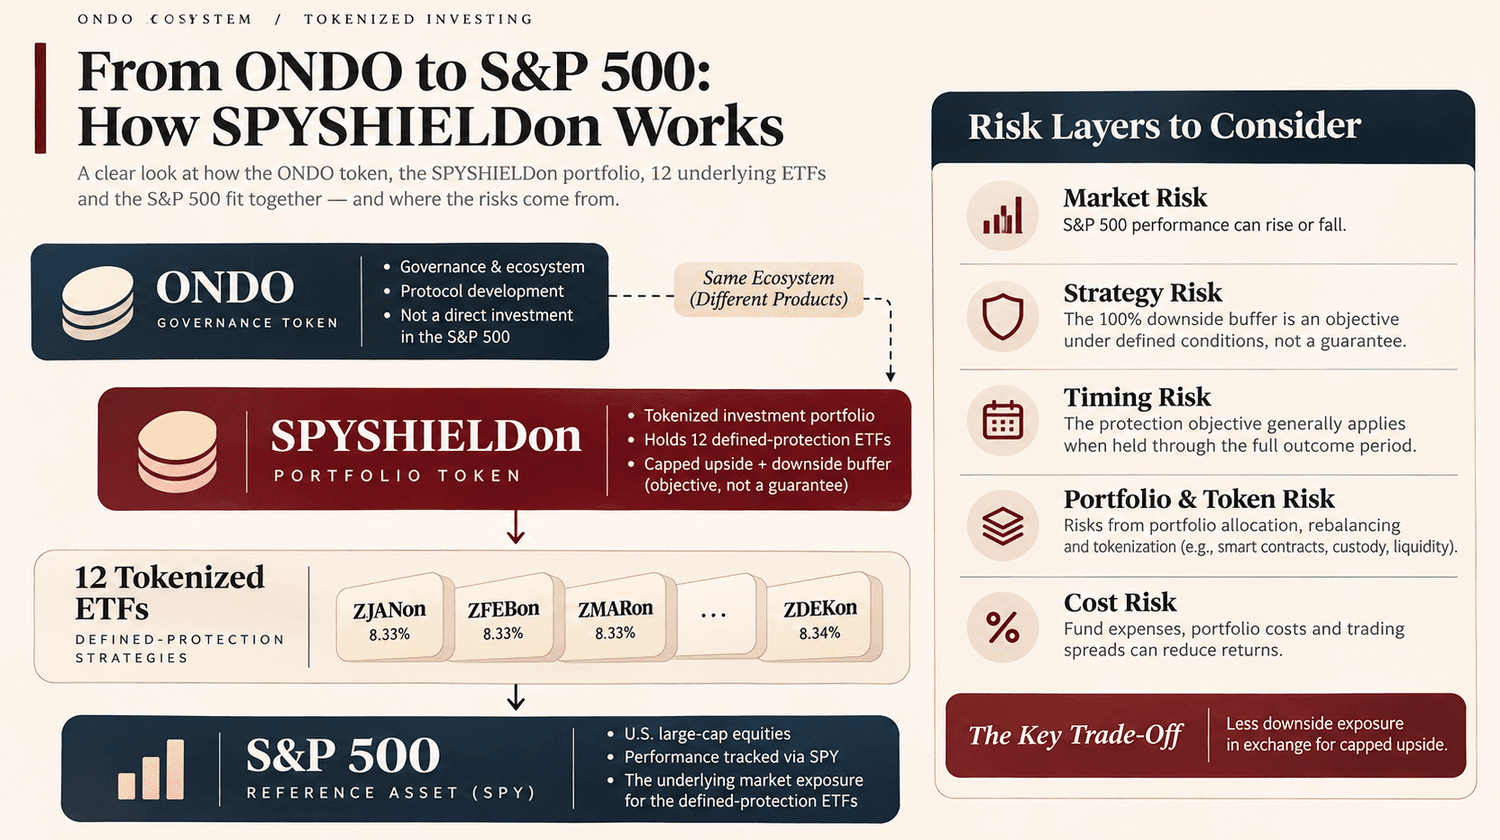
La stratégie vise à réduire l’exposition à la baisse dans des conditions déterminées, mais les investisseurs sont exposés à des risques qui vont au-delà des fluctuations habituelles du S&P 500.
Risque lié au calendrier : les objectifs de protection des ETF sous-jacents s’appliquent sur des périodes définies. Les investisseurs qui entrent en cours de période ou vendent avant son terme peuvent obtenir des résultats différents de l’objectif initial.
Risque lié à la valeur de marché : les cours des ETF sous-jacents fondés sur des options peuvent fluctuer pendant leurs périodes de résultat, et le token du portefeuille peut refléter ces variations.
Limitation de la hausse : les fortes hausses des marchés actions peuvent produire des rendements inférieurs à ceux d’une exposition directe au S&P 500, car les rendements des ETF sous-jacents sont plafonnés.
Frais et coûts de transaction : les frais des fonds, les coûts du portefeuille, les écarts de négociation et les autres commissions applicables peuvent réduire les rendements.
Risques liés à la tokenisation et à l’infrastructure : le produit ajoute une exposition aux contrats intelligents, aux dispositifs de conservation, aux transactions sur blockchain et aux mécanismes de liquidité, qui diffèrent de la détention traditionnelle d’ETF.
L’objectif de protection porte donc sur un type précis de risque de marché. Il n’élimine pas tous les risques liés à la détention ou à la négociation du produit.
Il est important de ne pas interpréter l’expression « coussin de protection à la baisse de 100 % » comme signifiant que toutes les pertes seront remboursées, quelles que soient les circonstances.
Comment SPYSHIELDon fonctionne-t-il comme portefeuille tokenisé ?
Les portefeuilles intelligents d’Ondo permettent aux utilisateurs admissibles d’obtenir une exposition à un panier structuré d’actifs tokenisés au moyen d’un seul token de portefeuille.
D’après la documentation officielle d’Ondo, le processus repose sur une stratégie de portefeuille, une allocation programmatique et un token destiné aux investisseurs.
La stratégie définit les actifs que le portefeuille doit détenir et leurs pondérations cibles. Les contrats intelligents mettent en œuvre la logique d’allocation et de rééquilibrage correspondante, tandis que le token représente une exposition au portefeuille constitué, conformément aux conditions du produit.
Cette approche diffère de l’achat manuel de 12 actifs distincts liés à des ETF et de la gestion individuelle de leurs allocations.
Pour les investisseurs, l’avantage avancé est la simplicité : un seul token de portefeuille peut donner accès à une stratégie plus complexe.
Cependant, les investisseurs doivent toujours comprendre ce que représente le jeton, comment il est évalué, si la liquidité est suffisante et comment fonctionnent les rachats au regard des règles applicables.
Les trois niveaux de la structure de portefeuille d’Ondo
| Niveau | Fonction | Points à considérer pour les investisseurs |
|---|---|---|
| Stratégie d’investissement | Définit la répartition entre 12 ETF et les objectifs de rendement | Comprendre les plafonds et les conditions des mécanismes de protection |
| Portefeuille de contrats intelligents | Gère les allocations et le rééquilibrage programmé | Examiner la mise en œuvre et les risques opérationnels |
| Jeton de portefeuille | Donne une exposition au moyen d’un actif transférable sur la blockchain | Vérifier les conditions d’éligibilité, la liquidité et les modalités de rachat |
Source : Ondo Finance — Fonctionnement des portefeuilles intelligents d’Ondo.
La tokenisation peut également permettre aux applications décentralisées prises en charge d’intégrer des positions de portefeuille à d’autres services financiers.
Cependant, toute utilisation supplémentaire d’un jeton de portefeuille comme garantie ou au sein de la DeFi comporte des risques distincts, qui ne sont pas couverts par les objectifs de résultat défini des ETF sous-jacents.
Pour une comparaison plus large, consultez l’article de WEEX Portefeuilles tokenisés de BlackRock et d’Ondo vs ETF traditionnels : qu’est-ce qui change réellement ?.
Pourquoi le jalon de 75 M $ de TVL d’Ondo est-il important ?
Ondo a annoncé que sa gamme de produits Intelligent Portfolios avait dépassé 75 M $ de valeur totale verrouillée à la date du 17/11/2026.
La plateforme a lancé ces portefeuilles en septembre et propose désormais huit stratégies réparties en quatre catégories : revenu, allocation, thématique et résultat défini.
Ce jalon indique qu’un montant mesurable de capitaux participe déjà aux produits d’Ondo fondés sur des portefeuilles.
Cependant, le chiffre de 75 M $ concerne l’ensemble de la gamme Intelligent Portfolios, et non le montant investi spécifiquement dans SPYSHIELDon.
Cette distinction est importante, car SPYSHIELDon a été lancé récemment, le 17/11. L’annonce de l’entreprise ne permet pas d’affirmer que ce nouveau portefeuille a attiré à lui seul 75 M $ de dépôts.
Ondo Intelligent Portfolios : catégories de produits
| Catégorie | Exemples de portefeuilles | Orientation d’investissement |
|---|---|---|
| Revenu | BLKHIon, YLD5on, YLD8on | Stratégies axées sur le revenu |
| Allocation | BLKGRWon, BLKDIGon | Allocations d’investissement diversifiées |
| Thématique | MAG7Xon, BRAINon | Thématiques technologiques et sectorielles |
| Résultat défini | SPYSHIELDon | Gains en actions plafonnés et protection ciblée contre les baisses |
Source : Ondo Finance, 17/11/2026.
L’ajout d’un produit à résultat défini élargit la gamme de stratégies d’investissement d’Ondo. Au lieu de se limiter à une exposition sans restriction au marché, l’entreprise cherche à proposer des produits présentant des profils risque-rendement plus spécifiques.
Cela pourrait attirer différents types d’investisseurs, même si la demande future reste incertaine.
SPYSHIELDon pourrait-il accroître la demande d’ONDO ?
Le lancement de SPYSHIELDon pourrait renforcer l’écosystème Ondo dans son ensemble, mais ne crée pas automatiquement une demande d’achat proportionnelle pour la cryptomonnaie ONDO.
ONDO est le jeton de gouvernance de l’écosystème. SPYSHIELDon est un produit de portefeuille tokenisé distinct, qui fait référence à un panier d’actifs sous-jacents liés à des ETF.
L’achat de l’un ne doit pas être confondu avec l’achat direct de l’autre.
La relation économique entre la valeur du jeton ONDO et les actifs de portefeuille supplémentaires dépend de l’économie du jeton du protocole, des modalités de gouvernance et de l’existence éventuelle d’avantages spécifiques pour les détenteurs de jetons liés à l’activité de la plateforme.
Ce lancement pourrait accroître la visibilité d’Ondo sur le marché et témoigner d’une adoption plus large de la tokenisation d’actifs du monde réel (RWA). Toutefois, ces évolutions ne doivent pas être interprétées comme des mécanismes garantissant une hausse du cours d’ONDO.
Impacts potentiels sur l’écosystème ONDO
| Évolution | Avantage potentiel | Éléments encore incertains |
|---|---|---|
| Nouvelles stratégies d’investissement | Offre de produits plus vaste | Adoption durable par les investisseurs |
| Hausse de la TVL des portefeuilles | Davantage d’actifs gérés dans l’écosystème | Rythme de croissance futur |
| Disponibilité multichaîne | Meilleure accessibilité via la blockchain | Répartition des utilisateurs réels |
| Intérêt accru pour les RWA | Intérêt plus marqué pour les produits d’investissement tokenisés | Conversion en demande de jetons ONDO |
| Intégration accrue à la DeFi | Utilité potentielle supplémentaire du jeton | Liquidité, risques et adoption par les partenaires |
L’intérêt d’investir dans ONDO dépend donc d’un ensemble de fondamentaux plus vaste que le lancement d’un seul jeton de portefeuille.
Les investisseurs devraient évaluer l’adoption, l’économie du jeton, les évolutions réglementaires et les performances de l’infrastructure plus large d’Ondo.
WEEX a déjà étudié cette distinction dans Acheter de l’ONDO signifie-t-il investir dans OpenAI ? Explication d’OPAIPon, un article qui examine la différence entre détenir de l’ONDO et s’exposer à un produit d’investissement tokenisé sous-jacent.
SPYSHIELDon est-il accessible aux investisseurs américains ?
Ondo indique que ses portefeuilles Intelligent Portfolios sont accessibles aux investisseurs éligibles résidant hors des États-Unis.
Cette condition d’éligibilité ne doit pas être négligée.
La disponibilité sur une blockchain ne signifie pas automatiquement qu’un produit peut être acheté légalement par toute personne disposant d’une connexion Internet ou d’un portefeuille compatible.
Les titres tokenisés et les produits d’investissement peuvent être soumis à des restrictions juridictionnelles, à des critères de qualification des investisseurs et à d’autres conditions applicables.
Avant d’essayer d’accéder à SPYSHIELDon ou à d’autres jetons de portefeuille d’Ondo, les investisseurs devraient consulter les critères d’éligibilité officiels et la documentation du produit.
Il est également important de distinguer l’accès à un portefeuille tokenisé via Ondo de la disponibilité du jeton de gouvernance ONDO sur une plateforme d’échange de cryptomonnaies.
Il s’agit de produits distincts aux objectifs différents.
Que doivent surveiller les investisseurs après le lancement de SPYSHIELDon ?
Le premier indicateur important sera l’adoption de SPYSHIELDon lui-même.
Ondo a communiqué un chiffre combiné de TVL pour Intelligent Portfolios, mais de futures publications pourraient fournir des précisions supplémentaires sur les dépôts, les rachats et l’activité de chaque portefeuille.
Le deuxième indicateur est la performance de la stratégie dans différentes conditions de marché des actions. Les investisseurs peuvent examiner si le portefeuille se comporte comme prévu lorsque le S&P 500 progresse fortement, évolue dans une fourchette ou subit une correction importante.
Le troisième concerne la relation entre les pondérations cibles du portefeuille et les positions réellement détenues. Le rééquilibrage peut aider à maintenir l’allocation prévue, mais les résultats dépendent des conditions du marché et de la mise en œuvre.
Le quatrième est la liquidité. Un produit d’investissement tokenisé peut faciliter les transferts, mais la possibilité d’effectuer des transactions à des prix raisonnables dépend des plateformes prises en charge et de la profondeur de marché disponible.
Enfin, les investisseurs devraient suivre la manière dont le produit gère ses périodes de résultat échelonnées et communique les plafonds de hausse et les mécanismes de protection applicables.
Ces indicateurs sont plus utiles pour évaluer les perspectives à long terme du portefeuille que de supposer qu’un pourcentage de protection garantit un rendement précis.
Comment acheter et trader Ondo (ONDO) sur WEEX
WEEX propose aux utilisateurs éligibles des interfaces de marché au comptant et de contrats à terme perpétuels ONDO. Il est important de noter que trader ONDO sur WEEX ne signifie pas acheter SPYSHIELDon ni obtenir une exposition à la stratégie d’ETF à protection définie.
Étape 1 : inscrivez-vous sur WEEX et préparez des USDT
Rendez-vous sur le site officiel de WEEX et connectez-vous ou créez un compte.
Effectuez les vérifications requises, le cas échéant, et approvisionnez votre solde en USDT au moyen d’une méthode de financement prise en charge. Avant de déposer des actifs numériques, vérifiez le réseau approprié, les informations de dépôt et les frais applicables.
Étape 2 : ouvrez la page de trading au comptant ONDO
Accédez à la page de trading au comptant ONDO/USDT.
Consultez le cours actuel, le solde disponible, le carnet d’ordres et les options de trading proposées. Choisissez un ordre au marché ou à cours limité disponible, saisissez le montant souhaité et examinez les coûts de transaction estimés avant de confirmer.
Ce marché concerne les jetons ONDO, et non le portefeuille structuré SPYSHIELDon.
Étape 3 : confirmez la transaction et suivez votre position
Une fois l’ordre exécuté, consultez l’historique des transactions et le solde de votre compte.
Les utilisateurs intéressés par les produits dérivés peuvent également consulter séparément les contrats à terme perpétuels ONDO/USDT, sous réserve de leur disponibilité actuelle au trading et de l’éligibilité du compte.
L’interface des contrats à terme peut afficher des restrictions liées aux coupe-circuits. Les utilisateurs devraient donc vérifier si l’ouverture et la clôture de positions sont actuellement autorisées. Les contrats à terme perpétuels comportent également des risques liés à l’effet de levier, aux paiements de financement, à la marge et à la liquidation.
Les investisseurs qui s’intéressent spécifiquement à SPYSHIELDon devraient consulter la documentation officielle du portefeuille et les critères d’éligibilité d’Ondo, plutôt que de supposer que le portefeuille est coté sur WEEX.
Conclusion
Le lancement de SPYSHIELDon par Ondo le 17/11 introduit une nouvelle approche de l’exposition tokenisée au S&P 500, au moyen d’un portefeuille composé de 12 ETF à protection définie.
La stratégie vise à associer une participation plafonnée aux gains du marché des actions à des mécanismes conditionnels de protection contre les baisses, tout en diversifiant le calendrier des positions sous-jacentes grâce à des périodes de résultat échelonnées.
Toutefois, le mécanisme de protection contre les baisses annoncé à 100 % ne doit pas être interprété comme une garantie inconditionnelle du capital. Les objectifs de protection des actifs sous-jacents dépendent des règles relatives à la durée de détention, des conditions de marché et des frais applicables, tandis que le portefeuille tokenisé comporte des considérations structurelles supplémentaires.
Ce lancement porte également à huit le nombre de stratégies d’Ondo Intelligent Portfolios et fait suite à la croissance de cette gamme de produits, dont la TVL a dépassé 75 M $.
Pour les investisseurs qui évaluent SPYSHIELDon, les questions les plus importantes concernent les conditions réelles de protection, les plafonds de hausse, la liquidité, les frais et les performances futures. Pour les détenteurs d’ONDO, la question est de savoir si la croissance continue de l’écosystème d’investissement tokenisé d’Ondo se traduit par une adoption durable à long terme.
FAQ
1. Qu’est-ce que SPYSHIELDon d’Ondo ?
SPYSHIELDon est le portefeuille Ondo US 500 Capital Shielded, lancé le 17/11/2026. Il regroupe 12 ETF tokenisés à protection définie en un seul jeton de portefeuille, afin de fournir une exposition plafonnée aux gains du S&P 500 et une protection contre les pertes admissibles sous certaines conditions.
2. SPYSHIELDon garantit-il que les investisseurs ne peuvent pas perdre d’argent ?
Non. Le mécanisme de protection contre les baisses de 100 % renvoie aux objectifs des ETF sous-jacents à protection définie pendant leurs périodes de résultat spécifiées, généralement avant frais et dépenses. Il ne garantit pas qu’un investisseur qui achète ou vend SPYSHIELDon à n’importe quel moment évitera des pertes.
3. Pourquoi SPYSHIELDon utilise-t-il 12 ETF plutôt qu’un seul ?
Le portefeuille répartit ses positions entre 12 ETF dont les périodes de résultat sont échelonnées. Cette approche diversifie le calendrier des structures de protection sous-jacentes et des plafonds de hausse, afin de viser une trajectoire de rendement plus régulière qu’une concentration de l’exposition sur une seule période de résultat.
4. SPYSHIELDon est-il la même chose que la cryptomonnaie ONDO ?
Non. SPYSHIELDon est un produit de portefeuille tokenisé qui donne une exposition à une stratégie d’investissement définie. ONDO est un jeton de gouvernance distinct. Acheter de l’ONDO ne donne pas la propriété du portefeuille SPYSHIELDon ni de ses ETF sous-jacents.
5. Les investisseurs américains peuvent-ils acheter SPYSHIELDon ?
Ondo indique que ses portefeuilles Intelligent Portfolios sont accessibles aux investisseurs éligibles hors des États-Unis. Avant d’envisager un investissement, il convient de vérifier l’éligibilité au produit et les restrictions applicables dans la documentation officielle d’Ondo.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Approbation de Backpack par la CFTC : ce que signifient les licences DCM et DCO
Anthropic approuvée pour une cotation au Nasdaq : quelles sont les prochaines étapes ?
L’ETF XRP de Franklin détient 293M XRP : pourquoi le XRP reste-t-il sous 1 $ ?
Comment acheter l’action ANT dès le premier jour : ce qui est confirmé
Rumeurs de retour de Jensen Huang : pétition, cellule de crise et réponse de Nvidia
Nebius réduit ses prévisions de chiffre d’affaires pour 2026 : les retards des centres de données menacent-ils NBIS ?
Hausse du token JACKET de plus de 1 000 % en 24 heures : ce qui est confirmé après la démission de Jensen Huang
Pourquoi l’action Nebius a-t-elle chuté malgré une hausse de 571 % de son chiffre d’affaires ? Résultats du T3 de NBIS expliqués
Résultats des élections de mi-mandat et crypto : qui contrôle désormais la politique des cryptomonnaies ?
DTCC apporte les titres tokenisés à Solana : la demande de SOL va-t-elle augmenter en 2027 ?
100e lancement d’Electron par Rocket Lab : fenêtre du 14/11, détails de la mission et perspectives de l’action RKLB
La NYSE choisit Avalanche pour le règlement : ce que cela signifie pour AVAX
Bitcoin après un IPC supérieur aux attentes : pourquoi les probabilités d’une hausse des taux en décembre ont atteint 85 %
Puis-je récupérer des cryptomonnaies envoyées sur WEEX via le mauvais réseau blockchain ?
Polygon propose un hard fork pour récupérer 70,49M POL
DTCC sur Canton : la tokenisation de Wall Street fera-t-elle grimper la demande de CC ?
Lettre de non-action de Canton Coin : 5 faits sur lesquels repose la protection de la SEC
USOE est-il légitime ? Ce qu’affirme le site, ce qu’ont découvert les sources indépendantes et ce qui manque encore
Qu’est-ce que le crypto-actif Project Cortex (XTX) ? Comment identifier le jeton derrière ce nom tendance
Piratage de Binance expliqué : faits confirmés, points contestés et mesures à prendre dès maintenant
Sécurité des portefeuilles chauds : les enseignements de l’incident Binance
Arnaques après le piratage de Binance : repérer les fausses offres de remboursement et de récupération
United States Dividend Fund (USDF) : existe-t-il un lien avec le plan de dividendes de Trump ?
Robinhood RLUSD : ce que signifie le partenariat de Ripple pour XRP et le XRP Ledger
Le hard fork Purley de Polygon est activé : quels changements pour POL et la sécurité du réseau ?
Prévision du cours de l’action ANT : ce que les données peuvent et ne peuvent pas vous apprendre après le premier jour
Point sur le piratage de Binance : 2,85 Md $ sur 6,3 Md $ gelés, audience du tribunal le 1er décembre
Introduction en Bourse d’Anthropic fixée à 83 $ : levée record de 81,3 Md $ et prochaines étapes
Résultats de NVIDIA au T3 2027 : le chiffre d’affaires atteint 115,8 Md $, tandis que les questions sur la direction persistent
Division d’actions Sandisk par 8 : guide de trading SNDK du 20/11
Contenu
Cryptos populaires
Derniers articles


