
Le défi de la croissance : trois économistes mettent en garde contre l'inflation, l'activité et la reconversion des entreprises

 Notez-nous sur Google


Le taux d'inflation d'octobre, qui s'est à nouveau établi à 2,2 %, et la rétraction de l'activité économique ont marqué le débat lors des Journées de Politique Monétaire de la BCRA. Contrairement aux années précédentes, la rencontre s'est concentrée sur les dilemmes actuels. Pourquoi l'inflation reste-t-elle autour de 2 % depuis sept mois ? Comment relancer l'économie sans exercer de pression sur les prix ? Quelles conséquences ce scénario a-t-il sur les entreprises et l'emploi ?{#p-1794919454541-77484}
Bien que le ralentissement de l'inflation par rapport à 2023 et l'assainissement fiscal aient amélioré les conditions macroéconomiques, la stabilité de la "macro" ne garantit pas, à elle seule, une reprise de la "micro". La situation des entreprises, l'accès au financement et les décisions de politique économique prennent de plus en plus d'importance dans l'agenda public et "la rue" commence à perturber l'image du gouvernement. Dans ce contexte, le défi de transformer la stabilité en croissance durable se heurte aux urgences à court terme et à l'incertitude politique à l'approche des élections de 2027.{#p-1794919454541-901}
Voici quelques-uns des principaux axes d'un panel qui a réuni les économistes Fernando Marengo, Martín Tobal et Daniel Lerner, qui ont abordé le scénario argentin sous trois perspectives : les problèmes structurels qui ont historiquement limité la croissance, les résultats du programme de stabilisation par rapport à d'autres expériences internationales et les difficultés rencontrées par les entreprises pour s'adapter à une économie plus stable et compétitive.{#p-1794917742455-65014}
Bien que les spécialistes aient convenu de l'importance de consolider les conditions macroéconomiques, ils ont averti que la stabilité, à elle seule, ne garantit pas une croissance soutenue ni une reprise homogène des différents secteurs productifs.{#p-1794917742455-70057}
Fernando Marengo : le défi n'est pas de retrouver la croissance, mais de la maintenir
Le partenaire et économiste en chef de BlackToro Global Investments, Fernando Marengo, a ouvert la rencontre en faisant un retour sur les 125 dernières années de l'économie argentine, au cours desquelles il a identifié deux caractéristiques récurrentes : "S'il y a quelque chose qui a caractérisé l'économie argentine au cours des 125 dernières années, c'est la volatilité du taux de croissance", a déclaré l'analyste.{#p-1794917742455-61418}
Selon lui, au cours des 45 dernières années, le PIB par habitant argentin, mesuré en parité de pouvoir d'achat, n'a augmenté que de 27 %, contre 70 % enregistré en Amérique Latine. Il a également rappelé que le revenu par habitant du pays est passé de plus de 70 % de celui des États-Unis au milieu du siècle dernier à moins de 40 % actuellement.{#p-1794917742455-33168}
Pour Marengo, l'une des principales explications de cette performance réside dans la persistance des déséquilibres fiscaux, qui ont historiquement conduit à des crises d'endettement ou à des processus inflationnistes associés au financement monétaire.{#p-1794917742455-82847}
Dans ce sens, il a averti que l'inflation détériore non seulement le pouvoir d'achat, mais elle distord également les prix relatifs, complique les décisions d'investissement et limite le développement du financement à long terme. "Avec une inflation plus basse, je dois commencer à utiliser les ressources de manière plus efficace. Pourquoi ? Parce que maintenant ma rentabilité commence à dépendre fortement de la productivité, je n'ai pas la possibilité que l'inflation cache mon inefficacité", a-t-il ajouté.{#p-1794917742455-53810}
L'économiste a expliqué que, lorsque les taux d'inflation augmentent, le poids initial des mensualités des prêts augmente, les délais des dépôts se raccourcissent et la capacité du système financier à offrir des crédits hypothécaires et productifs diminue. Cependant, il a également souligné que le processus actuel de désinflation introduit de nouveaux défis pour le secteur des entreprises.
En particulier, il a soutenu que les entreprises doivent commencer à dépendre davantage de leur productivité et de leur rentabilité opérationnelle, plutôt que des bénéfices financiers qu'elles pouvaient obtenir dans des contextes d'inflation élevée.
Dans ce scénario, il a distingué trois groupes d'entreprises : celles qui disposent déjà de niveaux adéquats de productivité et de rentabilité ; celles qui pourraient atteindre ces conditions grâce à des investissements et à des améliorations d'efficacité ; et celles dont les modèles commerciaux dépendaient de la protection commerciale et des distorsions d'une économie inflationniste.
Dans la section consacrée aux marchés financiers, Marengo a mis l'accent sur l'incertitude générée par le prochain processus électoral et son impact sur les décisions d'investissement.
Fernando Marengo
Dans la section consacrée aux marchés financiers, Marengo a mis l'accent sur l'incertitude générée par le prochain processus électoral et son impact sur les décisions d'investissement.
Pour expliquer ce phénomène, il a analysé les rendements des obligations souveraines en dollars et les différences entre les échéances avant et après les élections présidentielles de 2027.
Selon ses détails, tandis qu'une obligation arrivant à échéance en octobre 2027 offrait un rendement proche de 10 %, le taux forward implicite entre octobre 2027 et octobre 2028 atteignait près de 30 %. Cette différence, a-t-il expliqué, reflète la prime de risque que les investisseurs attribuent au scénario politique post-électoral et à la continuité du programme économique.
En conclusion, Marengo a proposé que le principal défi de l'Argentine ne consiste pas seulement à retrouver la croissance, mais à éviter que les périodes d'expansion ne soient à nouveau interrompues par des crises macroéconomiques. Pour y parvenir, il a jugé fondamental d'augmenter la productivité, de renforcer le développement du marché du crédit et de consolider l'épargne domestique comme source de financement pour l'investissement.
Martín Tobal : comment le programme argentin se compare à d'autres stabilisations réussies
Ensuite, Martín Tobal, économiste à la Banque du Mexique, a présenté une analyse comparative du programme de stabilisation argentin lancé en décembre 2023 par rapport à d'autres expériences internationales. Le spécialiste a précisé que ses opinions ne représentaient pas la position institutionnelle de l'organisme et a proposé d'évaluer les résultats argentins d'un point de vue à moyen terme, au-delà de la conjoncture politique.
Pour cela, il a distingué deux concepts : le succès économique, associé à une réduction soutenue de l'inflation, et le succès politique, lié à la capacité des gouvernements ayant mis en œuvre les programmes à obtenir la réélection. À partir d'informations historiques et de bases de données internationales, il a identifié 44 programmes de stabilisation économiquement réussis. Cependant, seulement 17 de ces cas ont été accompagnés par la réélection du gouvernement qui les a mis en œuvre. Ce résultat, a-t-il expliqué, démontre que réduire l'inflation ne garantit pas nécessairement le soutien électoral, car l'évolution de l'activité économique et la répartition des coûts de l'ajustement influencent également la perception des électeurs.
"Parmi les 44 programmes de stabilisation que je trouve, seulement 17 ont réussi à être réélus", a-t-il averti tout en détaillant que les programmes avec succès économique avaient tendance à montrer des contractions monétaires plus prononcées et des réductions d'inflation plus importantes.
"Les programmes qui sont réussis du point de vue politique ont une baisse moins importante de l'inflation, une meilleure reprise de la croissance économique et un transfert de ressources plus important du secteur public vers le secteur privé", a assuré Tobal.
Que montrent les résultats de l'Argentine
En comparant le programme argentin avec les expériences internationales, Tobal a souligné que l'ajustement fiscal et monétaire était considérablement plus fort que celui enregistré dans les cas historiques considérés comme réussis. Selon son analyse, l'Argentine a également réussi une décélération de l'inflation plus prononcée et a montré des résultats de croissance relativement favorables par rapport aux programmes utilisés comme référence.
Un autre aspect qu'il a souligné était l'évolution du compte courant, qui a montré une amélioration, contrairement à ce qui s'est produit dans de nombreux processus de stabilisation qui ont été accompagnés d'une détérioration du front extérieur.
L'économiste a soutenu que ces conclusions se maintenaient même en utilisant des définitions alternatives de succès économique et en comparant le cas argentin avec des pays caractérisés par des systèmes de fédéralisme fiscal.
Vers la fin de sa présentation, Tobal a averti que les facteurs déterminants pour maintenir la croissance et la réduction de l'inflation peuvent changer à mesure qu'un programme économique avance. Dans une première étape, a-t-il expliqué, les décisions liées à la politique fiscale et monétaire prédominent. Cependant, par la suite, les conditions institutionnelles acquièrent une plus grande importance.
Martín Tobal, du Banco de México.
Prix de --
Daniel Lerner : le dilemme auquel sont confrontées les entreprises dans le cadre d'un ordre macroéconomique
La clôture du panel a été assurée par Daniel Lerner, associé gérant et cofondateur d'Orexx Partners, qui a déplacé le débat de la macroéconomie vers les décisions des entreprises. Son exposé a tourné autour d'une question : pourquoi, face à un même scénario économique, certaines entreprises parviennent à s'étendre et à accéder au financement tandis que d'autres rencontrent des difficultés financières et opérationnelles.
Pour Lerner, l'explication ne dépend pas exclusivement de la politique économique, mais aussi de la capacité de chaque entreprise à s'adapter à de nouvelles conditions de concurrence, de prix et de financement. Le spécialiste a soutenu que la stabilisation macroéconomique a de nouveau ouvert des opportunités, mais a averti que l'accès au crédit continue d'être limité et profondément inégal entre les secteurs et les tailles d'entreprises.
Dans ce sens, il a souligné que le crédit privé argentin est passé de représenter environ 8 % du PIB à près de 15 % en septembre 2026. Bien qu'il ait reconnu la reprise, il a expliqué que ce niveau reste très en dessous de la moyenne d'environ 47 % observée dans un échantillon de pays de la région.
Daniel Lerner.
"Dans une économie stable, personne ne blâme la macro. La technologie change et de nouveaux concurrents entrent, et les entreprises qui s'adaptent croissent. Les autres perdent ou font faillite. Dans une économie instable, la macro devient l'explication de tout. Et là se trouve l'erreur des entreprises en général", a réaffirmé Lerner.
Le financement se concentre sur les grandes entreprises
Comme exemple des différences d'accès au marché des capitaux, Lerner a mentionné qu'au cours de septembre 2026, 42 obligations négociables ont été émises pour environ 2,7 milliards de dollars, l'un des enregistrements mensuels les plus élevés depuis 2015. Cependant, il a souligné que plus de 75 % de ces émissions étaient concentrées dans des entreprises liées au secteur pétrolier.
De cette manière, il a souligné que le retour du financement n'atteint pas toutes les entreprises de manière égale : tandis que les grandes entreprises peuvent capter des ressources sur le marché des capitaux, les plus petites et leurs chaînes de fournisseurs continuent de faire face à des restrictions. Ce scénario coexiste également avec une augmentation des difficultés financières et de la morosité, qui reflètent les problèmes d'adaptation d'une partie du secteur privé.
Pour Lerner, le phénomène répond, en partie, à une transformation structurelle de l'économie qui oblige les entreprises à revoir leurs modèles commerciaux.
Le changement de modèle économique et les entreprises qui réussissent à s'adapter
Lors de sa présentation, Lerner a introduit le concept de écart d'adéquation, qu'il a défini comme la distance entre la structure avec laquelle une entreprise a été organisée et les conditions actuellement exigées par le marché. Selon lui, de nombreuses entreprises argentines ont développé leurs stratégies pendant des décennies d'inflation élevée, de restrictions commerciales et d'instabilité économique.
Dans ce contexte, la capacité à gérer les crises et à s'adapter à des changements permanents des règles était un avantage concurrentiel. Cependant, il a averti qu'une économie avec une plus grande stabilité et concurrence exige d'autres capacités : planification, efficacité opérationnelle, incorporation de la technologie et décisions d'investissement à long terme.
Le spécialiste a également alerté que les processus de restructuration d'entreprise se développent souvent avec un certain retard par rapport à la stabilisation macroéconomique.
Ainsi, le débat a posé un défi encore plus grand pour le pays : la stabilité macroéconomique peut générer les conditions nécessaires pour croître, mais sa continuité dépendra de la consolidation institutionnelle, de la récupération du crédit et de la capacité des entreprises à améliorer leur compétitivité.
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Prévision : Voici les prix des actions d'AMD et de Nvidia d'ici 2028

L'indice de prime Bitcoin de Coinbase en négatif pendant 60 jours consécutifs, dernier rapport à -0,23%

CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027

Tesla vient de commencer à vendre des Cybercabs, voici ce que cela signifie pour une fusion entre SpaceX et Tesla.

Si les puces d'IA deviennent des marchandises, Nvidia a le plus à perdre, tandis que ces 3 actions sont prêtes à gagner

Si je ne pouvais posséder qu'une seule action d'intelligence artificielle (IA) d'une valeur d'un trillion de dollars d'ici 2030, ce serait Anthropic, Nvidia ou Alphabet. Voici mon choix principal.

UBS relève l'objectif de prix de Palo Alto Networks à 400 dollars, maintient une note neutre

Michael Saylor : Strategy soutient les activités de crédit numérique

Options importantes | AMD enregistre 37,88 millions de dollars de ventes d'options Call à terme, l'espace de hausse limité par la suite ; des positions Put importantes d'Intel apparaissent, montrant un schéma dominé par les baissiers

CITIC Securities : Perspectives dorées prometteuses pour 2027, mais hausse inférieure à celle de 2025

Les géants du streaming comme Netflix enchérissent pour les droits de diffusion de la Coupe du Monde 2030 aux États-Unis, Disney se retire de la compétition

Amundi ne parie pas contre les obligations d'État françaises, le secteur de l'IA en phase de redéfinition des prix
Prix de l’IPO d’Anthropic : 83 $ ; pourquoi les estimations de sa capitalisation boursière sont-elles de 1,1 Bn $ et 1,5 Bn $ ?
Anthropic a fixé le prix de son IPO à 83 $. Découvrez pourquoi sa valorisation des fonds propres a été estimée à 1,1 Bn $ et 1,5 Bn $, et quelle part de l’offre publique de 81,34 Md $ est revenue à l’entreprise.

Les ETF de revenus Bitcoin promettent des paiements réguliers. Que perdent les investisseurs ?

JPMorgan avertit que les obligations américaines doivent offrir des rendements plus élevés pour attirer les acheteurs
Hua Hong Semiconductor augmente de plus de 7 %, SMIC augmente de plus de 4 %
Cai Xin Securities : Confirmation du plan politique pour les A-shares, le marché est encore en phase de consolidation

Invesco QQQ est en baisse de 14 % par rapport à son record d'octobre. Voici où je pense qu'il sera en 2030.
Devriez-vous acheter des actions Amazon avant la saison des fêtes ?

Les options Bitcoin en alerte alors que les primes de protection à la baisse augmentent avant les minutes de la Fed
Tesla commence à accepter les commandes de Cybercab. Voici où je pense que l'action sera en 2030.

Le risque de la dette souveraine est redéfini, l'or sous pression à court terme, mais la demande de placement à long terme demeure

Anchorage Digital s'associe à Kalshi Prime pour permettre aux institutions d'utiliser le Bitcoin et les stablecoins comme marge

Prévision : Voici les prix des actions de Nvidia et AMD d'ici fin 2027 (Indice : Un seul est à acheter).

Le président de Standard Life souhaite que les gilts tokenisés ouvrent les obligations gouvernementales britanniques aux épargnants de détail

Prévision : Voici le prix de l'action de Broadcom d'ici fin 2028
Institution : La situation de financement pour la construction de la puissance de calcul AI l'année prochaine devient de plus en plus anormale

Comment Bitcoin continue de rivaliser avec un rendement de 2,92 % des Treasuries après inflation
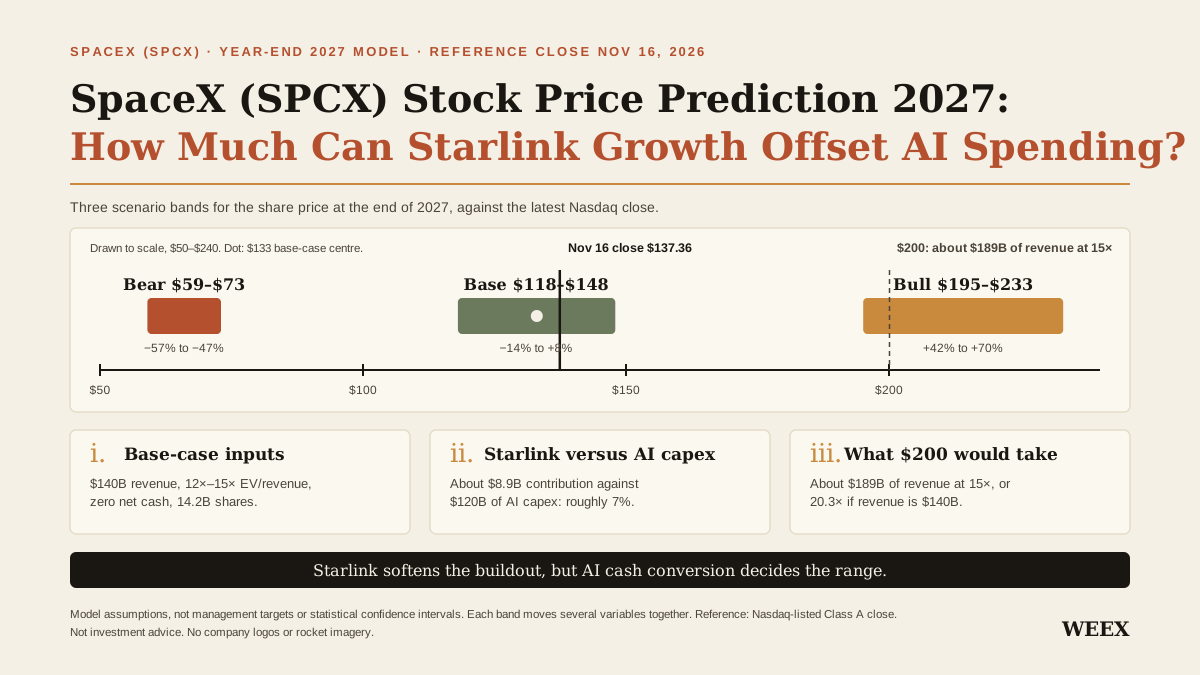
Prévision du cours de l’action SpaceX (SPCX) en 2027 : la croissance de Starlink peut-elle compenser les dépenses liées à l’IA ?
Prévision du cours de l’action SpaceX pour 2027 : découvrez le scénario central de 118 $ à 148 $, la part des dépenses liées à l’IA que Starlink pourrait compenser et ce qu’il faudrait pour atteindre 200 $.
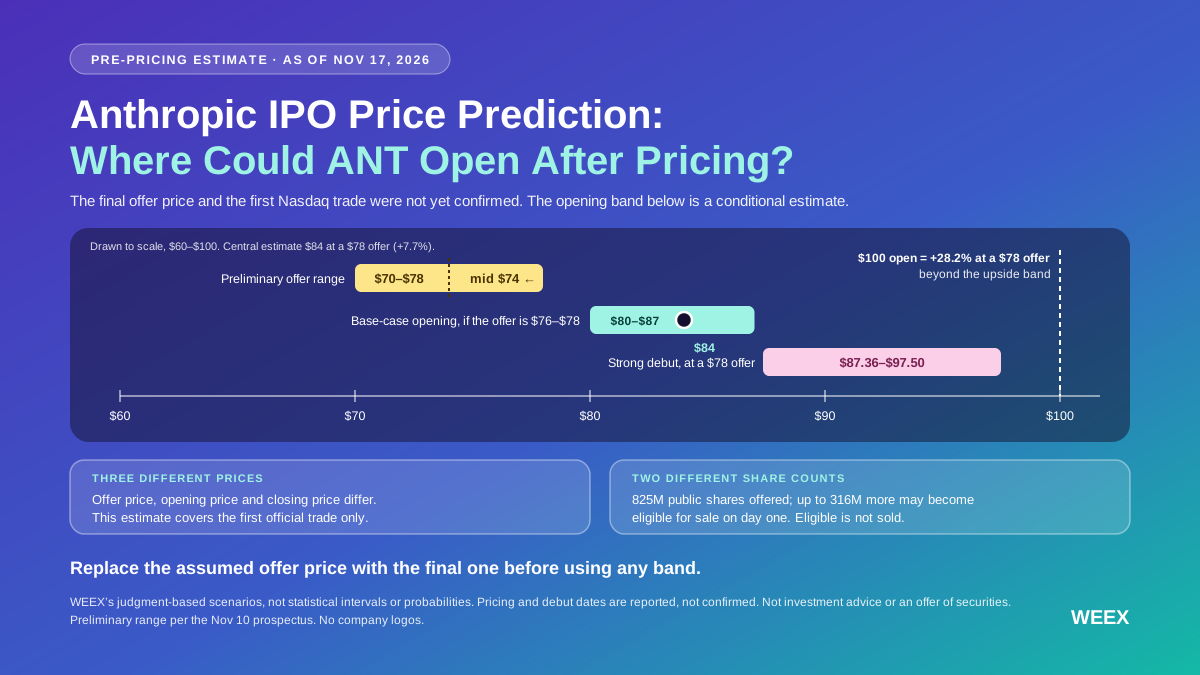
Prévision du prix de l’IPO d’Anthropic : à quel niveau ANT pourrait-il ouvrir après la fixation du prix ?
Prévision du prix de l’IPO d’Anthropic : découvrez la fourchette d’ouverture de base de ANT, 80 $–87 $, l’incidence du prix final de l’offre et les facteurs qui pourraient faire dépasser 90 $ à l’action.
Prévision : Voici les prix des actions d'AMD et de Nvidia d'ici 2028
L'indice de prime Bitcoin de Coinbase en négatif pendant 60 jours consécutifs, dernier rapport à -0,23%
CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027
Tesla vient de commencer à vendre des Cybercabs, voici ce que cela signifie pour une fusion entre SpaceX et Tesla.
Si les puces d'IA deviennent des marchandises, Nvidia a le plus à perdre, tandis que ces 3 actions sont prêtes à gagner
Si je ne pouvais posséder qu'une seule action d'intelligence artificielle (IA) d'une valeur d'un trillion de dollars d'ici 2030, ce serait Anthropic, Nvidia ou Alphabet. Voici mon choix principal.
Derniers articles


Dernières cotations sur WEEX


