
Le risque de la dette souveraine est redéfini, l'or sous pression à court terme, mais la demande de placement à long terme demeure

 Notez-nous sur Google


Le 18 novembre, l'attention du marché obligataire mondial se concentre sur la capacité des banques centrales à maintenir la crédibilité de leur politique face à la pression fiscale. Le président de la Banque du Japon, Kazuo Ueda, a réaffirmé que les conditions financières restent accommodantes et que les taux d'intérêt doivent se normaliser progressivement avec l'inflation ; cependant, le PIB du Japon a diminué de 0,1 % en rythme annualisé au troisième trimestre et la consommation des ménages a chuté de 0,3 %, montrant que le pouvoir d'achat des ménages est toujours érodé par les prix. Ueda soutient une hausse prudente des taux, mais avertit que si l'achat d'obligations d'urgence est perçu comme un financement pour le gouvernement, cela pourrait en fait amplifier la volatilité des obligations à long terme. Cela révèle la contradiction centrale de la politique japonaise : il est nécessaire de sortir de l'assouplissement quantitatif, mais il ne faut pas laisser le financement fiscal remplacer les objectifs de la politique monétaire.
Le marché obligataire américain fait face à un défi de confiance similaire. Le rendement des obligations à 10 ans a récemment atteint 5,12 %, et il est estimé que même s'il grimpe à 6 %, cela ne suffira pas à compenser les risques liés à la persistance de l'inflation, à l'élargissement du déficit et à la transformation de la corrélation entre actions et obligations ; lorsque les actions chutent, les obligations ne peuvent pas toujours offrir une couverture efficace, mettant ainsi à l'épreuve l'effet de diversification de la répartition traditionnelle entre actions et obligations. Le fait que la Banque du Japon ne souhaite pas soutenir le financement fiscal par l'achat d'obligations rappelle que des rendements élevés sur les obligations américaines ne sont pas nécessairement bon marché, et les deux situations indiquent que le marché augmente la prime de risque associée à la dette souveraine et à l'intervention politique.
Le mouvement de l'or montre une divergence entre les forces à court et à long terme : la force du dollar et l'augmentation des attentes de hausse des taux ont entraîné une baisse de plus de 1 % du prix de l'or aujourd'hui, atteignant un plus bas d'un an ; cependant, il est encore prévu que les banques centrales achètent environ 60 tonnes d'or par mois, soutenant le prix de l'or à 4 650 dollars l'once d'ici fin 2027. Si la Réserve fédérale passe à une politique de baisse des taux entre 2027 et 2028, le prix pourrait atteindre 5 600 dollars d'ici fin 2028. En revanche, l'argent manque d'une demande de réserve équivalente de la part des banques centrales, rendant difficile la reproduction d'une situation de liquidité tendue. Pour des actifs à risque comme le BTC, la véritable question est de savoir si des taux d'intérêt élevés continueront à faire grimper le coût du capital en dollars ; si les risques liés à la dette publique et à la confiance monétaire augmentent, la demande de placement à long terme pourrait se tourner vers l'or, mais cela ne signifie pas que la pression de liquidité à court terme disparaîtra.
Prix de --
Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil financier, d'investissement, juridique ou fiscal. Les événements, récompenses, promotions en ligne ou informations mentionnées ici ne doivent pas être considérés comme une recommandation, une sollicitation ou une invitation à acheter, vendre, trader ou effectuer toute autre opération sur des actifs crypto. Les actifs crypto sont très volatils et peuvent entraîner des pertes. La disponibilité des services, produits et événements liés à WEEX peut varier selon les régions. Veuillez vous assurer que votre participation respecte les lois et réglementations locales applicables.
Vous pourriez aussi aimer

Prévision : Voici les prix des actions d'AMD et de Nvidia d'ici 2028

L'indice de prime Bitcoin de Coinbase en négatif pendant 60 jours consécutifs, dernier rapport à -0,23%

CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027

Tesla vient de commencer à vendre des Cybercabs, voici ce que cela signifie pour une fusion entre SpaceX et Tesla.

Si les puces d'IA deviennent des marchandises, Nvidia a le plus à perdre, tandis que ces 3 actions sont prêtes à gagner

Si je ne pouvais posséder qu'une seule action d'intelligence artificielle (IA) d'une valeur d'un trillion de dollars d'ici 2030, ce serait Anthropic, Nvidia ou Alphabet. Voici mon choix principal.

UBS relève l'objectif de prix de Palo Alto Networks à 400 dollars, maintient une note neutre

Michael Saylor : Strategy soutient les activités de crédit numérique

Options importantes | AMD enregistre 37,88 millions de dollars de ventes d'options Call à terme, l'espace de hausse limité par la suite ; des positions Put importantes d'Intel apparaissent, montrant un schéma dominé par les baissiers

CITIC Securities : Perspectives dorées prometteuses pour 2027, mais hausse inférieure à celle de 2025

Les géants du streaming comme Netflix enchérissent pour les droits de diffusion de la Coupe du Monde 2030 aux États-Unis, Disney se retire de la compétition

Amundi ne parie pas contre les obligations d'État françaises, le secteur de l'IA en phase de redéfinition des prix
Prix de l’IPO d’Anthropic : 83 $ ; pourquoi les estimations de sa capitalisation boursière sont-elles de 1,1 Bn $ et 1,5 Bn $ ?
Anthropic a fixé le prix de son IPO à 83 $. Découvrez pourquoi sa valorisation des fonds propres a été estimée à 1,1 Bn $ et 1,5 Bn $, et quelle part de l’offre publique de 81,34 Md $ est revenue à l’entreprise.

Les ETF de revenus Bitcoin promettent des paiements réguliers. Que perdent les investisseurs ?

JPMorgan avertit que les obligations américaines doivent offrir des rendements plus élevés pour attirer les acheteurs
Hua Hong Semiconductor augmente de plus de 7 %, SMIC augmente de plus de 4 %
Cai Xin Securities : Confirmation du plan politique pour les A-shares, le marché est encore en phase de consolidation

Invesco QQQ est en baisse de 14 % par rapport à son record d'octobre. Voici où je pense qu'il sera en 2030.
Devriez-vous acheter des actions Amazon avant la saison des fêtes ?

Les options Bitcoin en alerte alors que les primes de protection à la baisse augmentent avant les minutes de la Fed
Tesla commence à accepter les commandes de Cybercab. Voici où je pense que l'action sera en 2030.

Anchorage Digital s'associe à Kalshi Prime pour permettre aux institutions d'utiliser le Bitcoin et les stablecoins comme marge

Prévision : Voici les prix des actions de Nvidia et AMD d'ici fin 2027 (Indice : Un seul est à acheter).

Le président de Standard Life souhaite que les gilts tokenisés ouvrent les obligations gouvernementales britanniques aux épargnants de détail

Prévision : Voici le prix de l'action de Broadcom d'ici fin 2028

Le défi de la croissance : trois économistes mettent en garde contre l'inflation, l'activité et la reconversion des entreprises
Institution : La situation de financement pour la construction de la puissance de calcul AI l'année prochaine devient de plus en plus anormale

Comment Bitcoin continue de rivaliser avec un rendement de 2,92 % des Treasuries après inflation
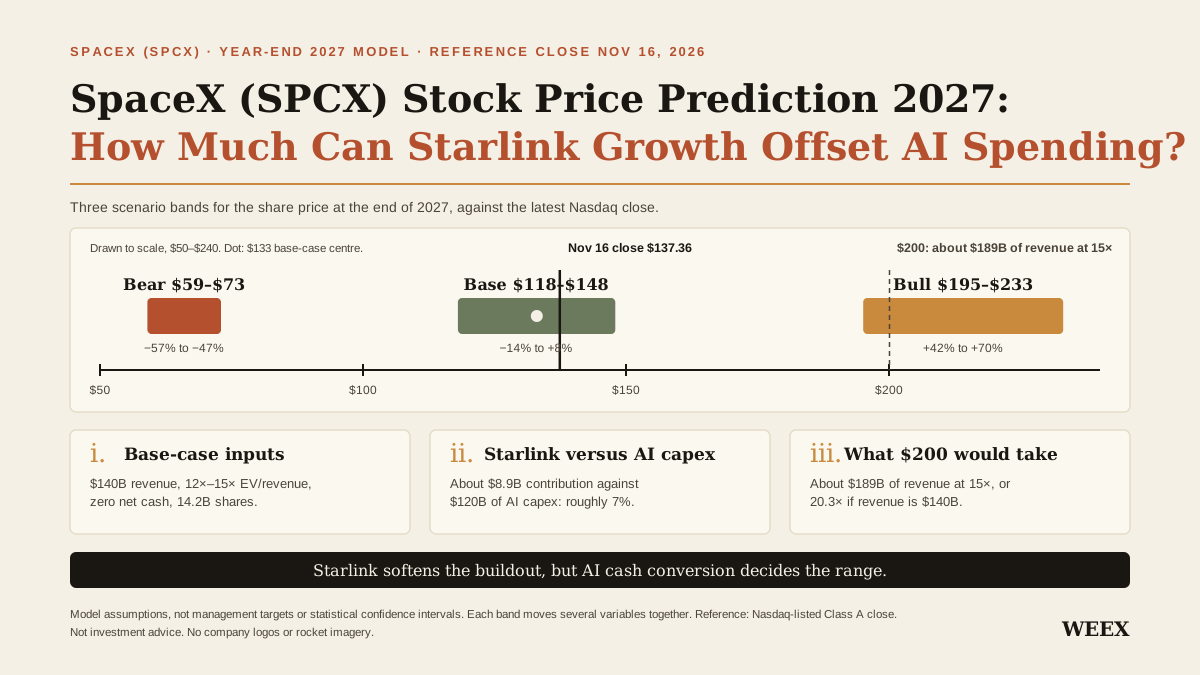
Prévision du cours de l’action SpaceX (SPCX) en 2027 : la croissance de Starlink peut-elle compenser les dépenses liées à l’IA ?
Prévision du cours de l’action SpaceX pour 2027 : découvrez le scénario central de 118 $ à 148 $, la part des dépenses liées à l’IA que Starlink pourrait compenser et ce qu’il faudrait pour atteindre 200 $.
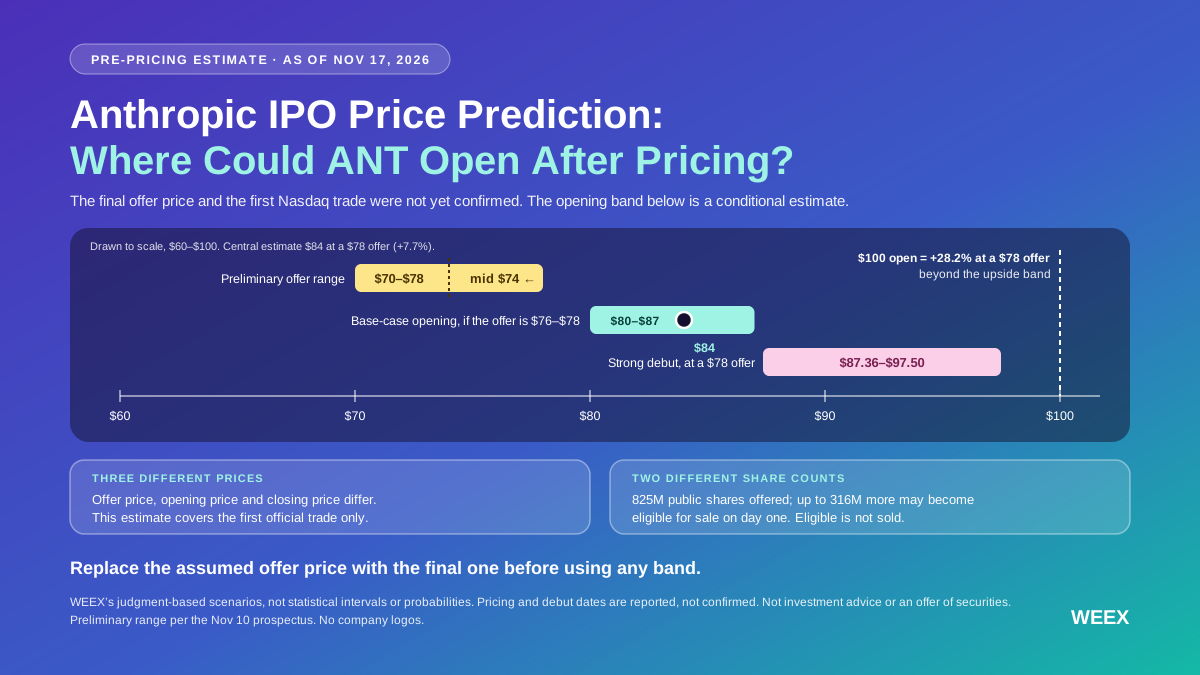
Prévision du prix de l’IPO d’Anthropic : à quel niveau ANT pourrait-il ouvrir après la fixation du prix ?
Prévision du prix de l’IPO d’Anthropic : découvrez la fourchette d’ouverture de base de ANT, 80 $–87 $, l’incidence du prix final de l’offre et les facteurs qui pourraient faire dépasser 90 $ à l’action.
Prévision : Voici les prix des actions d'AMD et de Nvidia d'ici 2028
L'indice de prime Bitcoin de Coinbase en négatif pendant 60 jours consécutifs, dernier rapport à -0,23%
CITIC Securities : Analyse des caractéristiques d'évaluation de la chaîne industrielle de l'IA sur le marché américain en 2027
Tesla vient de commencer à vendre des Cybercabs, voici ce que cela signifie pour une fusion entre SpaceX et Tesla.
Si les puces d'IA deviennent des marchandises, Nvidia a le plus à perdre, tandis que ces 3 actions sont prêtes à gagner
Si je ne pouvais posséder qu'une seule action d'intelligence artificielle (IA) d'une valeur d'un trillion de dollars d'ici 2030, ce serait Anthropic, Nvidia ou Alphabet. Voici mon choix principal.
Derniers articles


Dernières cotations sur WEEX


