
Il titolo HPE tocca un record con un ordine AI da 1,2 mld $: è ancora a buon mercato?

 Preferiti su Google


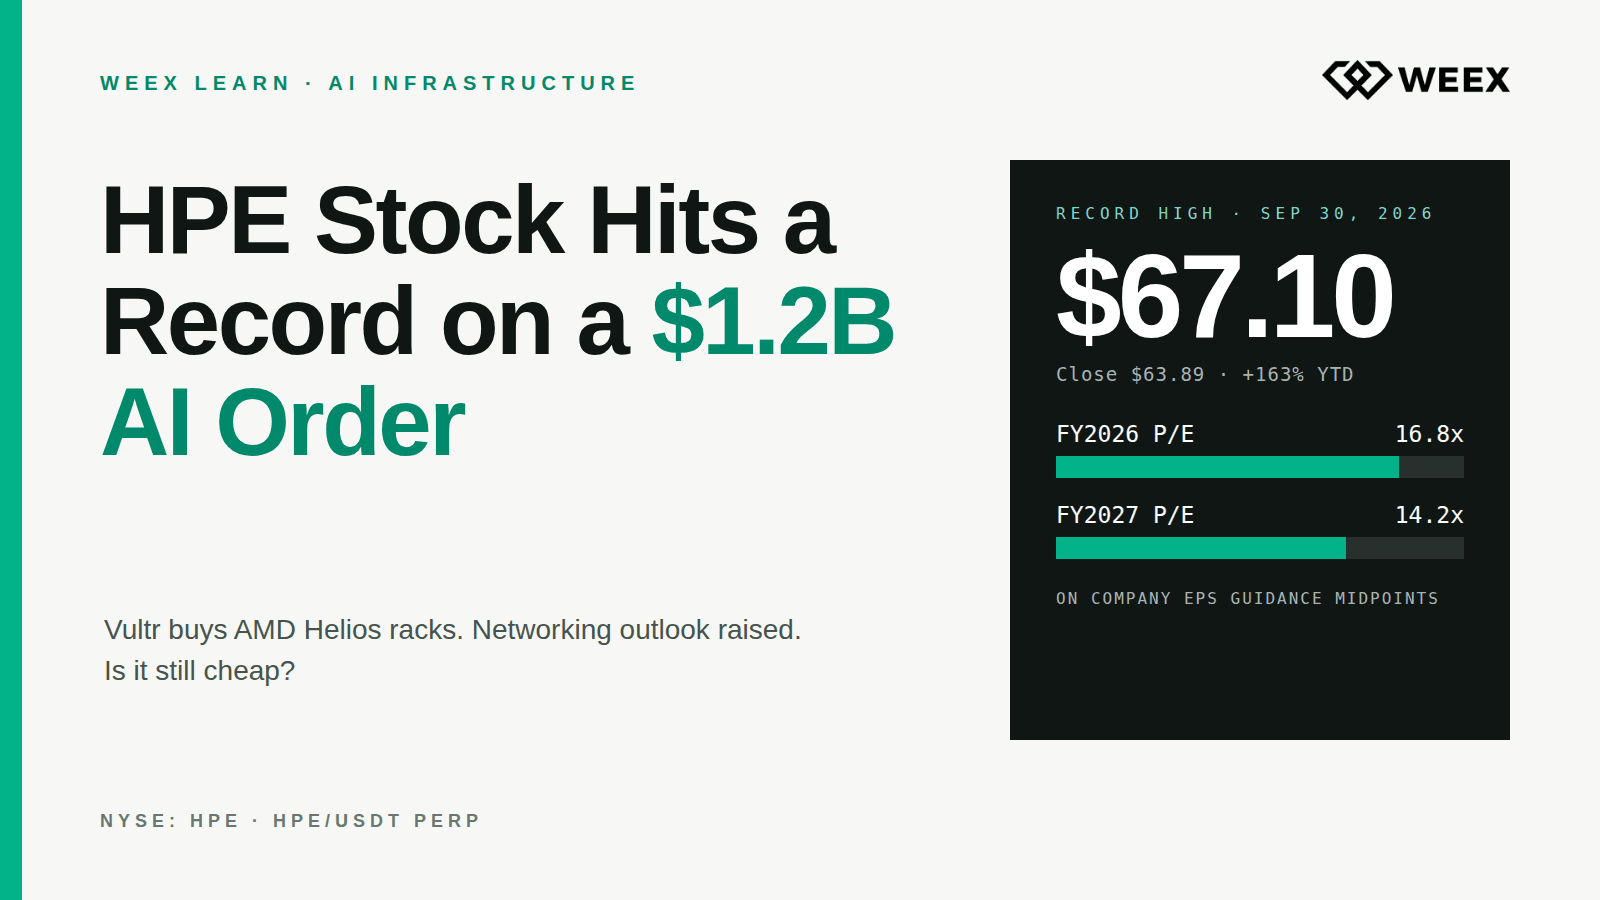
Il titolo HPE è salito del 3,9%, chiudendo a 63,89 $ il 30/09/2026, dopo aver toccato un record intraday di 67,10 $, sulla scia di due notizie: un ordine da 1,2 mld $ del provider cloud Vultr per sistemi rack AI AMD Helios e una revisione al rialzo delle prospettive per il business di networking e dei risparmi sui costi Juniper. Da inizio anno le azioni sono salite di circa 163%. È una performance notevole per un'azienda che, fino a due anni fa, la maggior parte degli investitori classificava tra i «produttori di server tradizionali» e solleva una domanda legittima: quanto potenziale resta? In breve: sulla base degli utili previsti per il prossimo anno, HPE è ancora scambiata a circa 14 volte gli utili, molto al di sotto dei titoli di hardware AI con cui ora compete; il principale ostacolo al raggiungimento degli obiettivi è il costo e la disponibilità della memoria. Questo articolo approfondisce entrambi gli aspetti.
Prezzo delle azioni HPE e dati principali al 30/09/2026
I dati di mercato sono di TradingView alla chiusura del 30/09.
- Chiusura: 63,89 $, in rialzo del 3,9% nella giornata; circa il 5% al di sotto del record intraday di 67,10 $
- Capitalizzazione di mercato: circa 84,8 mld $
- Intervallo a 52 settimane: da 19,84 $ a 67,10 $
- Performance: circa +163% da inizio anno, +20,3% nell'ultimo mese
- Volume: 32,8mln azioni
Alla chiusura, il titolo aveva ceduto più della metà del rialzo intraday. In una giornata da record è una normale presa di profitto, ma indica anche 67 $ come livello da superare.
Perché le azioni HPE salgono: l'ordine Vultr e i nuovi obiettivi
Tre annunci sono arrivati contemporaneamente.
L'ordine Vultr. Vultr ha confermato un impegno da 1,2 mld $ per implementare sistemi rack AI AMD Helios nei suoi data center negli Stati Uniti. HPE fornisce le apparecchiature di rete, il raffreddamento a liquido e i servizi di implementazione per i processori AMD. È la prima commessa di HPE per Helios; il dettaglio rilevante risale all'ultima conference call sui risultati: la dirigenza ha dichiarato che Helios non era incluso nel quadro previsionale per l'anno fiscale 2027 e lo ha descritto come un'opportunità di mercato da decine di miliardi di dollari. Un ordine da 1,2 mld $ per una linea di prodotti esclusa dalle previsioni rappresenta un potenziale rialzo rispetto ai dati pubblicati, non un contributo già previsto.
Le prospettive per il networking. Ora HPE prevede che i ricavi del networking cresceranno a un tasso compreso tra la fascia alta delle decine e la fascia bassa del 20% nell'anno fiscale 2027, rispetto all'intervallo tra 14% e 17% indicato nelle previsioni del terzo trimestre. L'azienda stima che il networking per data center crescerà a un tasso annuo composto compreso tra la fascia bassa e quella alta del 50% fino all'anno fiscale 2029, mentre il routing dovrebbe crescere tra la fascia bassa e quella alta del 20%.
I risparmi su Juniper. L'obiettivo delle sinergie sui costi, espresse come tasso annuo a regime derivante dall'acquisizione di Juniper Networks, è stato aumentato a 800 mln $ entro la fine dell'anno fiscale 2028, rispetto a almeno 600 mln $.
Il mercato reagisce meno al valore in dollari di un singolo ordine che al cambiamento nella composizione del business che implica. Nell'ultimo trimestre, il networking ha registrato un margine operativo del 22%. Il segmento Cloud e AI, a forte componente server, si è attestato al 17%. Ogni punto di crescita che passa dai server al networking genera maggiori profitti.
Cosa rivelano gli ultimi risultati HPE sull'azienda
L'ultimo trimestre rendicontato è il terzo trimestre dell'anno fiscale 2026, conclusosi il 31/07.
- Ricavi: 12,2 mld $, in aumento del 34% su base annua
- EPS non-GAAP: 1,11 $, un record trimestrale; EPS GAAP pari a 1,06 $
- Margine lordo non-GAAP: 40%, anch'esso un record
- Ricavi Cloud e AI: 9 mld $, con ordini di sistemi AI pari a 2,4 mld $ e ricavi dai sistemi AI di circa 1,6 mld $
- Ricavi del networking: 2,9 mld $, inclusi 700 mln $ di ordini per il networking AI
- Flusso di cassa libero: 958 mln $
In quel momento, le previsioni indicavano ricavi del quarto trimestre compresi tra 13,9 mld $ e 14,8 mld $, EPS non-GAAP tra 1,20 $ e 1,30 $, EPS non-GAAP per l'intero anno fiscale 2026 tra 3,75 $ e 3,85 $ e un quadro previsionale per l'anno fiscale 2027 con una crescita dei ricavi tra 13% e 17%, EPS non-GAAP tra 4,40 $ e 4,60 $ e flusso di cassa libero pari a almeno 5 mld $.
Un dato in quell'elenco è facile da trascurare: ordini di sistemi AI per 2,4 mld $ a fronte di ricavi pari a 1,6 mld $. Ordini superiori del 50% alle spedizioni indicano che il portafoglio ordini si sta ampliando: un segnale positivo per la visibilità, ma anche un promemoria del fatto che HPE non è ancora in grado di consegnare tutto ciò che i clienti vogliono acquistare.
Prezzo di --
Le azioni HPE sono ancora a buon mercato a 64 $?
In base agli obiettivi indicati dall'azienda, il calcolo è semplice.
- Anno fiscale 2026: 63,89 $ rispetto al valore medio di 3,80 $ equivale a circa 16.8 volte gli utili.
- Anno fiscale 2027: rispetto al valore medio di 4,50 $, circa 14.2 volte.
- Flusso di cassa libero: 5 mld $ su una capitalizzazione di mercato di 84,8 mld $ corrispondono a un rendimento di circa 5,9%.
Il multiplo degli utili GAAP degli ultimi 12 mesi è più alto, circa 33 volte, perché gli utili dichiarati risentono ancora dei costi di acquisizione di Juniper. Questa differenza si ridurrà con il venir meno degli oneri di integrazione.
Quattordici volte gli utili prospettici per un'azienda con ricavi in crescita a metà della fascia delle decine, prospettive di networking riviste al rialzo e un ordine non incluso nelle previsioni non rappresentano una valutazione eccessiva. È uno sconto rispetto al mercato più ampio. La ragione dello sconto è legata alla storia: i business dei server hanno margini ridotti e in passato HPE ha deluso sul piano dell'esecuzione. Intorno al 14/09, Evercore ISI ha declassato il titolo a «In Line» e, quel giorno, le azioni sono scese del 8,6%. Da allora hanno recuperato tutto il calo e anche di più.
L'interpretazione più convincente è che il titolo stia passando da quello di un assemblatore di hardware a quello di un'azienda di infrastrutture guidata dal networking, e che il processo sia forse a metà. Il suo completamento dipende dal mantenimento dei margini con la crescita dei sistemi AI, il che porta direttamente alla memoria.
Il problema della memoria: HPE dall'altra parte dei margini di Micron
Nella conference call sul terzo trimestre, HPE ha indicato i principali vincoli di fornitura: DDR5, DDR4 e memoria flash NAND, oltre alla capacità produttiva dei wafer e delle camere bianche. Lo stesso giorno in cui il titolo HPE ha toccato il record, Micron ha riportato un aumento dei prezzi della DRAM nella fascia alta delle decine e della NAND di circa 30% in un solo trimestre, oltre a un margine lordo del 87%.
Questi due dati sono lo stesso fenomeno osservato da prospettive opposte. Il margine di Micron è il costo dei materiali di HPE. Un produttore di server che acquista memoria a questi prezzi ha tre possibilità: trasferire i costi ai clienti, assorbirli riducendo i margini oppure spedire meno unità a causa della mancanza di componenti. Finora HPE è riuscita a gestire bene la prima opzione, come dimostra il margine lordo record del 40%. Ma Micron ha anche dichiarato che la fornitura sarà più limitata nel 2027 e nel 2028 rispetto al 2026 e che circa il 75% della sua produzione del 2027 è già impegnato.
È questo l'aspetto che gli investitori esperti nel settore hardware seguiranno con maggiore attenzione. Se il margine lordo di HPE si mantiene intorno al 40% per altri due trimestri di aumento dei prezzi della memoria, la tesi della rivalutazione resta valida. Se invece scende, il mercato concluderà che il potere di determinare i prezzi nella filiera dell'AI è nelle mani dei produttori di componenti e il multiplo si fermerà. Chi vuole seguire l'altra parte di questa operazione può consultare il perpetuo MU/USDT, che segue Micron.
I rischi che potrebbero invertire il rally delle azioni HPE
- Ordini successivi. Un accordo da 1,2 mld $ con Vultr è una prova concreta. Il ritardo o il ridimensionamento delle fasi successive indebolirebbero rapidamente la tesi su Helios.
- Concentrazione dei clienti. Provider cloud di medie dimensioni come Vultr finanziano lo sviluppo dell'AI con capitali esterni. La loro spesa è più sensibile alle condizioni di finanziamento rispetto a quella degli hyperscaler.
- Integrazione di Juniper. Alzare l'obiettivo delle sinergie a 800 mln $ aumenta il costo di un eventuale mancato raggiungimento.
- Volatilità. Nell'ultimo anno, HPE ha registrato 35 volte una variazione giornaliera superiore al 5%. Un titolo in rialzo del 163% con questo profilo può scendere del 15% senza che cambi nulla nel business.
- La prossima trimestrale. L'anno fiscale di HPE termina il 31/10 e i risultati del quarto trimestre arrivano di solito all'inizio di dicembre. Una previsione di crescita del Cloud e AI compresa tra 60% e 72% nel quarto trimestre lascia poco margine a eventuali problemi di fornitura.
Come fare trading sulle azioni HPE su WEEX
Il perpetuo HPE/USDT su WEEX offre una leva fino a 50x al 01/10/2026.
- Apri il contratto HPE/USDT e verifica le regole della sessione per le coppie legate ad azioni nella guida ai futures TradFi di WEEX.
- Usa il margine isolato e mantieni bassa la leva. Con 35 variazioni giornaliere superiori al 5% in un anno, una leva 10x basta a portare una posizione a due normali giornate negative dalla liquidazione.
- Imposta lo stop-loss quando inserisci l'ordine. La chiusura precedente, intorno a 61,50 $, è il primo livello al quale la tesi del breakout si indebolisce, perché scendere al di sotto cancellerebbe l'intera reazione alle notizie.
- Ricorda che il contratto è regolato in USDT e segue il prezzo delle azioni. Non dà diritto al dividendo di HPE né attribuisce diritti da azionista.
In sintesi sulle azioni HPE
Il titolo HPE ha raggiunto un record perché l'azienda ha acquisito un ordine da 1,2 mld $ per una linea di prodotti non inclusa nelle previsioni e ha rivisto al rialzo le prospettive per il suo business con i margini più elevati. A circa 14 volte gli utili dell'anno fiscale 2027 e con un rendimento del flusso di cassa libero del 5,9%, le azioni non sono ancora valutate come quelle di un vincitore dell'AI. La condizione per arrivarci è specifica e misurabile: mantenere il margine lordo intorno al 40% mentre i fornitori di memoria continuano ad aumentare i prezzi. La prossima verifica sarà la pubblicazione dei risultati di dicembre.
FAQ
1. Perché le azioni HPE stanno salendo?
Il 30/09/2026 HPE ha annunciato un ordine da 1,2 mld $ di Vultr per sistemi rack AI AMD Helios, ha rivisto al rialzo le previsioni di crescita del networking per l'anno fiscale 2027, portandole nella fascia alta delle decine fino alla fascia bassa del 20%, e ha aumentato a 800 mln $ l'obiettivo delle sinergie Juniper. Il titolo ha toccato il record di 67,10 $ e ha chiuso a 63,89 $.
2. Qual è il massimo storico delle azioni HPE?
67,10 $, raggiunto intraday il 30/09/2026. Il minimo delle ultime 52 settimane è 19,84 $.
3. Conviene comprare le azioni HPE dopo il rally?
Dipende da come valuti i margini. Il titolo è scambiato a circa 14 volte il valore medio delle previsioni sull'EPS per l'anno fiscale 2027, un livello contenuto, ma il business dipende da componenti di memoria i cui prezzi stanno salendo rapidamente. Questo articolo non costituisce una raccomandazione.
4. Che cos'è AMD Helios e perché è importante per HPE?
Helios è il progetto di AMD per un sistema AI su scala rack. HPE lo realizza e lo implementa con le proprie apparecchiature di rete e il proprio sistema di raffreddamento a liquido. La dirigenza ha escluso Helios dal quadro previsionale per l'anno fiscale 2027, quindi gli ordini come quello di Vultr si aggiungono a quanto previsto.
5. Quando pubblicherà i prossimi risultati HPE?
Il quarto trimestre dell'anno fiscale di HPE termina il 31/10/2026. Al 01/10 l'azienda non ha confermato una data; storicamente i risultati sono stati pubblicati all'inizio di dicembre.
Avvertenza sui rischi
Fare trading su azioni, derivati legati alle azioni e cripto-asset comporta rischi significativi e può causare la perdita parziale o totale del capitale investito. Nel 2026 le azioni HPE sono salite di circa 163% e, nell'ultimo anno, hanno registrato 35 variazioni giornaliere superiori al 5%; i risultati dipendono dalla spesa per le infrastrutture AI, dalla fornitura di componenti e dall'integrazione di Juniper Networks. I futures perpetui aggiungono il rischio della leva e della liquidazione; inoltre, i contratti legati alle azioni possono aprire con un gap quando riapre il mercato sottostante. Questo articolo non costituisce una consulenza finanziaria.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader

Le azioni ASML scendono nonostante un Q3 da record e previsioni al rialzo: il boom delle apparecchiature per chip AI è già scontato?
Il titolo SKHY cala ancora: il crollo di SK Hynix è dovuto a CXMT e YMTC cinesi o alle prese di profitto sull’IA?

Azioni MSFT vicino a 542 $: cosa sostiene davvero Azure Maia 300 e cosa deve ancora essere dimostrato
Bitcoin supererà 87.000 dollari questa settimana? Da monitorare CPI, interventi della Fed e deflussi dagli ETF
Cyberleek: come la memecoin del leaker di GTA 6 trasforma le fughe di notizie in commissioni
Prezzo di liquidazione crypto: come calcolarlo da 5x a 50x

Che cos'è Derive (DRV)? Perché il token è balzato di circa 25% dopo il report di Citrini Research sul portafoglio di altcoin
Come le piattaforme di trading quantitativo e i bot possono sviluppare con WEEX Broker
Cos'è la blockchain e come funziona? Un pagamento reale tracciato
Wallet crypto anonimi: cosa nasconde ciascuno e dove fallisce

Come acquistare criptovalute con una carta prepagata: guida passo dopo passo
Le migliori strategie di trading crypto per principianti: cosa sapere prima di iniziare
Prezzo di CAP in rialzo 23%: perché le liquidazioni degli short non spiegano il rally
L’RSI è un indicatore ritardato? Sì nei calcoli, non sempre nella pratica
Impostazioni dell’indicatore RSI: cosa hanno mostrato 7, 9, 14 e 21 sui grafici BTC
Le migliori app crypto per principianti: le cinque funzioni che contano davvero sullo smartphone
Azioni MU dopo un Q4 da record: perché Micron è scivolata nonostante risultati nettamente superiori alle attese
Prezzo di QNT vicino a 295 $: l’accordo bancario giustifica un rally 4x?
Futures su QNT dopo un rally del 280%: leva e calcolo della liquidazione
Aggiornamento sull’upgrade di XRP: Batch su XRPL slitta al 9 ottobre e cosa cambia
Sblocco dei token 2Z il 02/10: cosa significano 1,66mld token DoubleZero
Miglior cold wallet per criptovalute 2026: le scelte migliori in base a come le custodisci
A cosa serve la blockchain? Usi nel 2026 classificati in base al denaro reale
Hyperliquid vs exchange centralizzati: qual è la differenza?
Prezzo delle azioni Meta: cosa osservare all’evento Meta Connect di questa settimana
Le azioni Meta salgono dell’11%: Muse raggiunge il 1° posto sull’App Store, davanti a ChatGPT
FreeBitco.in ha chiuso: cosa dovrebbero sapere gli utenti
Miglior wallet crypto 2026: le migliori opzioni per ogni tipo di utente
Trading con leva sulle criptovalute: come funzionano i futures perpetui, il margine e la liquidazione
L’RSI è un buon indicatore? Come funziona l’indice di forza relativa, quali sono i suoi limiti e come lo usano i trader
Le azioni ASML scendono nonostante un Q3 da record e previsioni al rialzo: il boom delle apparecchiature per chip AI è già scontato?
Il titolo SKHY cala ancora: il crollo di SK Hynix è dovuto a CXMT e YMTC cinesi o alle prese di profitto sull’IA?
Azioni MSFT vicino a 542 $: cosa sostiene davvero Azure Maia 300 e cosa deve ancora essere dimostrato
Bitcoin supererà 87.000 dollari questa settimana? Da monitorare CPI, interventi della Fed e deflussi dagli ETF
Contenuti
Monete popolari
Ultimi articoli


