
‘La Corea del Sud di fronte a un secondo FMI, la soluzione è XRP?’... il salto logico della crisi secondo BeInCrypto

 Preferiti su Google


[Giornalisti Myungjeong Seon e Yang Wonmo di Block Media] È emerso un rapporto da un media di asset digitali esteri che suggerisce che l'economia della Corea del Sud potrebbe affrontare una crisi simile a quella del 1997 e che Bitcoin e XRP potrebbero fungere da salvagente. Tuttavia, pur facendo riferimento a problemi strutturali come il debito delle famiglie e l'invecchiamento della popolazione in relazione alla crisi valutaria, non sono stati forniti sufficienti elementi per collegare i due aspetti. Anche il tentativo di connettere le attività blockchain delle istituzioni finanziarie private come strumento di risposta all'economia nazionale mostra un salto logico.
Il 15 (ora locale), il media di asset digitali BeInCrypto ha pubblicato un articolo intitolato "La Corea del Sud di fronte a una crisi economica del 1997, gli asset digitali possono essere la soluzione?", in cui si afferma che il debito delle famiglie, la dipendenza dalle esportazioni di semiconduttori e l'invecchiamento stanno aumentando la vulnerabilità strutturale dell'economia coreana.
Il media ha previsto che l'economia coreana ha una maggiore possibilità di indebolirsi gradualmente a causa di una bassa crescita e dell'accumulo di debiti piuttosto che di un crollo improvviso. I dati collegati alla "crisi del 1997" provengono da un articolo esterno pubblicato dal Center for Strategic and International Studies (CSIS) il 30 giugno, che avverte che la concentrazione degli investimenti in Samsung Electronics e SK Hynix e l'aumento degli investimenti a debito potrebbero causare un impatto sull'economia in caso di calo del mercato azionario.
Il peso strutturale dell'economia coreana non è leggero. Secondo la Banca di Corea, alla fine di giugno di quest'anno, il saldo del credito delle famiglie era di 1.998 trilioni di won, con un aumento di 25,9 trilioni di won rispetto al trimestre precedente. Se il carico del rimborso del capitale e degli interessi delle famiglie aumenta, la capacità di consumo diminuisce e la ripresa economica potrebbe essere limitata.
Tuttavia, è importante distinguere tra l'ammontare del debito e l'affermazione che si verificherà una crisi valutaria simile a quella del 1997. L'articolo pubblicato dal CSIS avvertiva del surriscaldamento del mercato azionario centrato sulle azioni dei semiconduttori e dei rischi degli investimenti a debito. Sebbene menzionasse la crisi valutaria del 1997 come un esempio di crollo dei prezzi delle azioni, non ha fornito un'analisi a sostegno della mancanza di valuta estera o dell'incapacità di rimborsare il debito estero.
Il debito delle famiglie è davvero una crisi valutaria?
Il percorso principale della crisi del 1997 è stato l'espansione dei prestiti a breve termine delle istituzioni finanziarie e il ritiro rapido dei capitali esteri. Anche la ricerca dell'FMI ha analizzato la dipendenza delle istituzioni finanziarie coreane dai prestiti in valuta estera a breve termine e l'inversione dei flussi di capitale come cause principali. La difficoltà di rifinanziare i debiti in valuta estera in scadenza ha portato a una vulnerabilità del sistema finanziario che si è trasformata in crisi.
Il debito delle famiglie e l'invecchiamento sono fattori che gravano sul potenziale di crescita e sul mercato interno. È necessario esaminare la possibilità che questo problema possa portare a instabilità finanziaria. Tuttavia, per diagnosticare questo come una crisi valutaria, è necessario esaminare insieme la struttura delle scadenze del debito in valuta estera, l'adeguatezza delle riserve valutarie e le condizioni di approvvigionamento in valuta estera delle istituzioni finanziarie.
I dati reali mostrano differenze significative rispetto a quel periodo. Secondo i dati governativi, alla fine del 1997, il rapporto tra debito estero a breve termine e riserve valutarie era del 286,1%. Ciò significa che il debito estero a breve termine era circa 2,9 volte le riserve valutarie. Al contrario, il rapporto pubblicato dalla Banca di Corea alla fine del secondo trimestre di quest'anno (2026) è del 46,5%, con le riserve valutarie che sono circa 2,2 volte il debito estero a breve termine. Sebbene questo dato non possa escludere completamente la possibilità di crisi, per sostenere l'argomento di un'instabilità nel rimborso della valuta estera simile a quella di allora, è necessario spiegare le condizioni cambiate.
È necessario esaminare anche il flusso di entrate in valuta estera insieme alla capacità di rimborso. Secondo la Banca di Corea, nel mese di agosto di quest'anno, il saldo della bilancia dei pagamenti era di 46,11 miliardi di dollari. L'avanzo della bilancia dei pagamenti è una base importante che sostiene l'approvvigionamento di valuta estera.
Tuttavia, BeInCrypto ha presentato il debito delle famiglie e l'invecchiamento come prove della "crisi del 1997" senza esaminare specificamente questi indicatori esterni. Non ha spiegato come i problemi strutturali possano trasformarsi in crisi di approvvigionamento e rimborso della valuta estera, unendo la lenta crescita a lungo termine e la crisi acuta di liquidità in valuta estera in un'unica narrazione.
| Segnale | 1997 | Attuale |
|---|---|---|
| Debito estero a breve termine / Riserve valutarie | 286,1% (debito a breve termine è 2,9 volte le riserve) | 46,5% alla fine del secondo trimestre (riserve sono circa 2,2 volte il debito a breve termine) |
| Bilancia dei pagamenti | 1997 deficit di 10,8 miliardi di dollari | Avanzo di 46,11 miliardi di dollari ad agosto, accumulato 279,2 miliardi di dollari da gennaio ad agosto, 40 mesi consecutivi di avanzo |
| Riserve valutarie | 244 miliardi di dollari a novembre 1997 | 440,56 miliardi di dollari alla fine di settembre |
| Tasso di cambio | Massimo 1.962 won | Aumento a metà giugno fino a 1.500 won → 14/10 1.338,3 won |
| Liquidità in valuta estera delle banche | Fallimento nel rinnovo delle scadenze | LCR in valuta estera 167,0% |
Perché Ripple e la strategia sono un "salvagente"
Anche nel punto in cui si propone di considerare gli asset digitali come soluzione, emergono lacune logiche. BeInCrypto ha citato il fatto che Ripple ha acquisito come partner Meritz Securities, Kyobo Life, K-Bank e Jeonbuk Bank quest'anno, suggerendo che XRP potrebbe essere una delle vie d'uscita dalla crisi. Il media ha spiegato che l'espansione della partecipazione istituzionale potrebbe portare a un miglioramento delle infrastrutture finanziarie oltre la semplice speculazione.
Le alleanze di Ripple in Corea del Sud variano a seconda del progetto. Con Kyobo Life, si sta promuovendo il pagamento dei titoli di stato tokenizzati utilizzando Ripple Custody, mentre con K-Bank si sta costruendo un'infrastruttura per portafogli di asset digitali. Jeonbuk Bank ha introdotto Ripple Payments per i trasferimenti internazionali.
Questi progetti possono essere valutati come tentativi di migliorare l'efficienza della custodia, del trasferimento e dei pagamenti delle transazioni finanziarie. Tuttavia, solo le informazioni presentate in tali annunci non consentono di verificare l'effettiva scala di utilizzo di XRP o l'effetto di approvvigionamento di valuta estera a livello nazionale. Per collegare la possibilità di miglioramento delle infrastrutture finanziarie ai problemi del debito delle famiglie, dell'invecchiamento o della liquidità in valuta estera, sono necessarie ulteriori prove.
Anche la partecipazione strategica della National Pension Service nelle azioni di Ripple non può essere considerata una prova della capacità di risposta dell'economia coreana alla crisi. Per valutare il significato dell'investimento, è necessario verificare l'obiettivo di gestione, il processo di inclusione e la proporzione nel portafoglio complessivo. Aspettarsi che il semplice possesso di azioni estere possa fungere da salvaguardia per l'economia nazionale è irrealistico.
È chiaro che è necessario continuare a monitorare i rischi dell'economia coreana. È possibile anche considerare la possibilità che gli asset digitali possano contribuire all'efficienza finanziaria e alla competitività industriale. Tuttavia, per collegare queste due discussioni, è necessario presentare percorsi e effetti operativi specifici. Ciò che deve essere posto tra l'allerta di una "seconda crisi valutaria" e le aspettative di "salvagente degli asset digitali" non è la paura o l'ottimismo, ma dati verificati e spiegazioni sui rapporti di causa ed effetto.
Prezzo di --
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

XRP apre un account ufficiale su X dopo 14 anni, gestito congiuntamente da Ripple e dalla fondazione XRPL

Perché guadagnare yield in XRP tramite questo wallet potrebbe costarti denaro
Sam Price indica che XRP guida le principali criptovalute

Yellow Network sviluppa pagamenti con intelligenza artificiale utilizzando XRP

Probly conclude TOKEN2049 Singapore e WHALE3RA, rafforzando la sua presenza nei mercati di previsione on-chain

David Schwartz spiega i rischi della rete dopo il rallentamento su XRPL

Registrazione di warrant da 132,2 milioni di dollari di Evernorth efficace, prevista quotazione su Nasdaq con XRPN

Ripple sostiene la regola della SEC sulle criptovalute dopo una battaglia legale da 150 milioni di dollari, chiede modifiche chiave

Santiment: XRP e DOGE mostrano opportunità di acquisto basate sui dati on-chain

110 portafogli rappresentano il 99,6% dei pagamenti RLUSD su XRP Ledger
Sparkassen ha avviato un servizio di trading per XRP e 4 criptovalute

Il bug fix di XRP Ledger sarà implementato venerdì!

XRP, aperto un account su X dopo 10 anni, 47.000 follower al primo post
Ripple discuterà la sicurezza di XRP Ledger a Swell 2026

I possessori di XRP possono ora guadagnare commissioni dai clienti DeFi di Kraken, ma c'è un problema
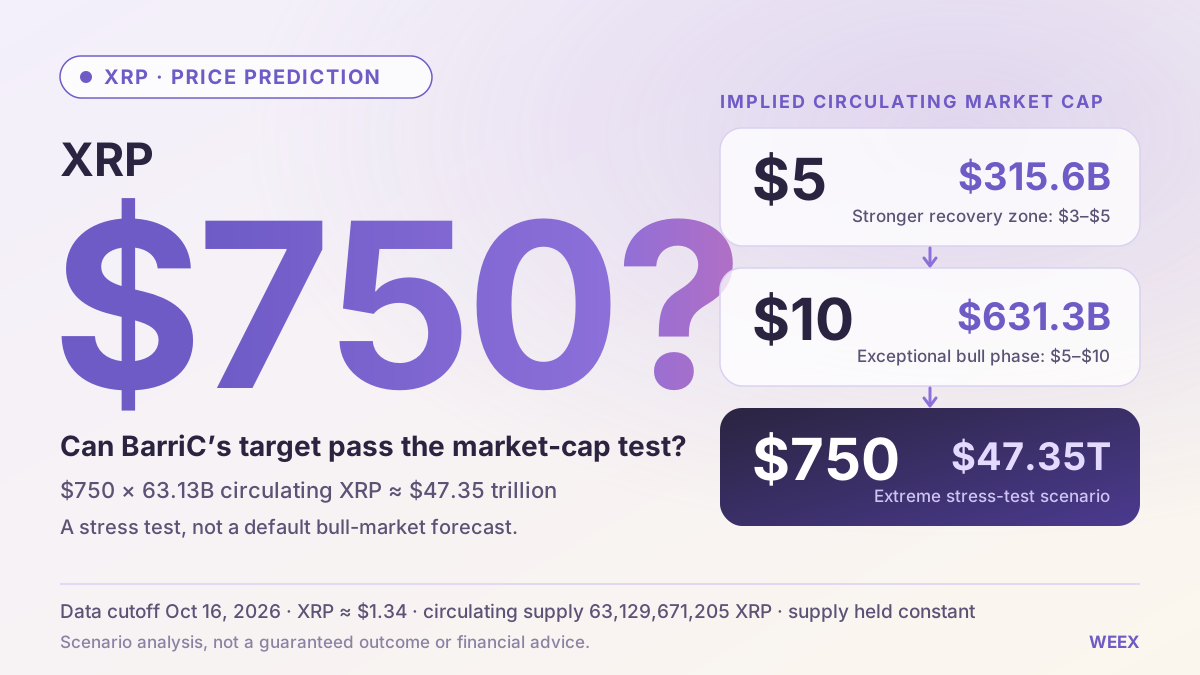
Previsione del prezzo di XRP (XRP): l’obiettivo di BarriC a 750 $ può superare la prova della capitalizzazione di mercato?
Previsione del prezzo di XRP: analizziamo l’obiettivo di BarriC a 750 $, i calcoli sulla capitalizzazione di mercato, gli scenari della prossima bull run, la domanda di token e i fattori che potrebbero sostenere una ripresa fino a 5 $.

Patch di correzione per XRP Ledger programmata per il 23 ottobre con supporto di 29 validatori
Le tre principali megabanche giapponesi completano l'emissione congiunta di stablecoin e la prova dei pagamenti internazionali—verso l'emissione per le imprese

Clearpool prevede un'emissione annuale di CLEAR dal 1% al 4% nel white paper v4.0

Il volume dei pagamenti su XRP Ledger scende del 72,3% il 17 ottobre

L'aggiornamento fixCleanup3_4_0 su XRP Ledger potrebbe attivarsi entro 4 giorni

Ripple rivela il motivo per cui ha fornito XRP a Evernorth

Cross River Bank integra RLUSD di Ripple per pagamenti istituzionali

Cross River integra RLUSD di Ripple nella sua infrastruttura di pagamento

Charles Hoskinson: Sydney Sweeney potrebbe possedere XRP

ETF XRP: 1,8 miliardi di afflussi, un prezzo che non segue

Afflusso netto giornaliero di 4,423,800 dollari per ETF spot XRP e ZEC negli Stati Uniti

Firelight costringe al blocco dei token legati a XRP mentre cresce la coda per i ritiri

Il protocollo di opzioni on-chain Derive ha registrato un volume di scambi di 14,22 miliardi di dollari quest'anno, quasi il 75% del totale

Sam Price discute la relazione tra XRP e RLUSD
XRP apre un account ufficiale su X dopo 14 anni, gestito congiuntamente da Ripple e dalla fondazione XRPL
Perché guadagnare yield in XRP tramite questo wallet potrebbe costarti denaro
Sam Price indica che XRP guida le principali criptovalute
Yellow Network sviluppa pagamenti con intelligenza artificiale utilizzando XRP
Probly conclude TOKEN2049 Singapore e WHALE3RA, rafforzando la sua presenza nei mercati di previsione on-chain
David Schwartz spiega i rischi della rete dopo il rallentamento su XRPL
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


