
Previsione prezzo azioni SpaceX (SPCX) 2027: la crescita di Starlink può compensare la spesa per l’IA?

 Preferiti su Google


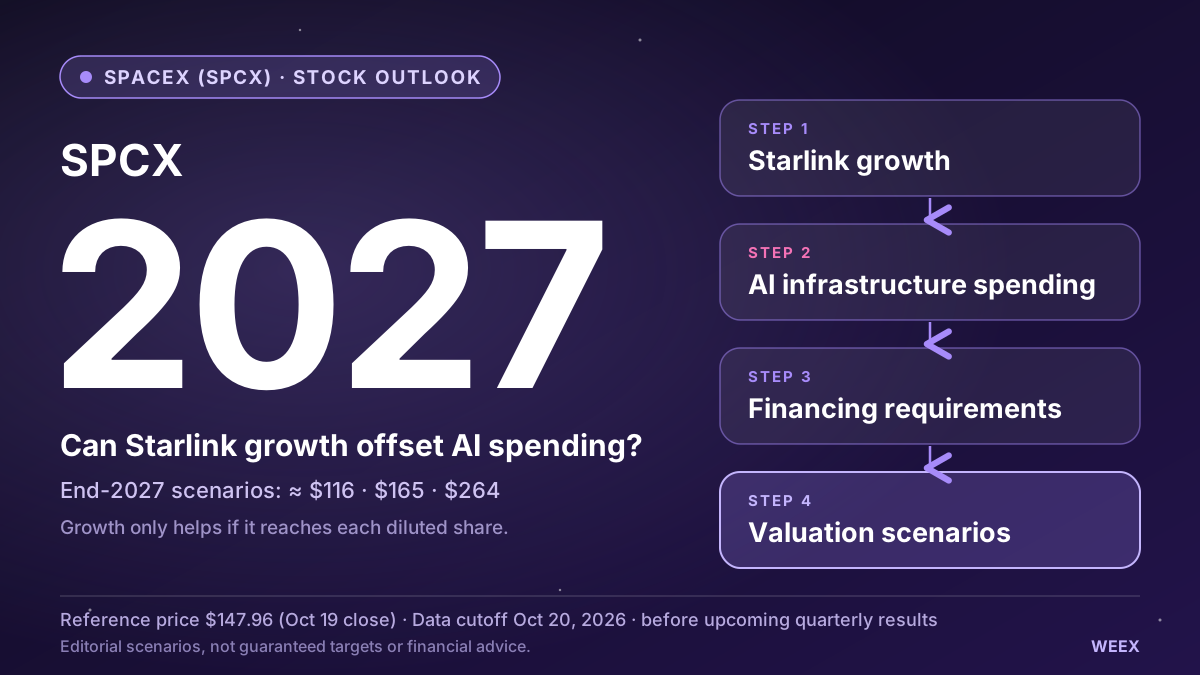
Una previsione credibile del prezzo delle azioni SpaceX per il 2027 dipende da tre variabili: la crescita dei ricavi, la valutazione che gli investitori attribuiscono a tali ricavi e le variazioni del numero di azioni diluite. Starlink e le infrastrutture per l’IA potrebbero sostenere l’espansione, ma il fabbisogno di capitale e la contrazione della valutazione potrebbero limitare i rendimenti per gli azionisti. Gli scenari seguenti illustrano possibili risultati intorno a 116 $, 165 $ e 264 $: non sono obiettivi garantiti né stime ponderate in base alla probabilità.
Secondo la nostra analisi, la principale sfida d’investimento per SpaceX consiste nel trasformare la crescita tecnologica e commerciale in rendimenti interessanti partendo da una valutazione già impegnativa. Anche un’azienda di successo può registrare performance deludenti in Borsa se le aspettative sono troppo elevate. Gli investitori dovrebbero concentrarsi sulla generazione di cassa, sulle esigenze di finanziamento e sui ricavi per azione diluita, invece di presumere che più lanci o una maggiore capacità nell’IA si traducano automaticamente in un prezzo azionario più alto.
Per chi segue i movimenti di breve termine, WEEX mette a disposizione una pagina dedicata ai futures SpaceX SPCX/USDT. Si tratta di un’esposizione tramite contratto, non della proprietà diretta di azioni quotate al Nasdaq. L’interfaccia consultata mostrava quotazioni incomplete e un avviso sulle restrizioni di trading; prima di effettuare un ordine, verifica quindi la disponibilità attuale e le regole del contratto.
A cura del team SEO di WEEX
Pubblicato: 20/10/2026
Aggiornato: 20/10/2026
Data limite dei dati: 20/10/2026, prima dell’inclusione dei prossimi risultati trimestrali. Il prezzo azionario di riferimento è datato 19/10; gli input degli scenari sono identificati esplicitamente come ipotesi editoriali.
SpaceX è quotata in Borsa e qual è il suo simbolo azionario?
SpaceX è quotata in Borsa con il simbolo SPCX. L’annuncio ufficiale dell’IPO del 11/06/2026 ha confermato un prezzo di offerta di 135 $ per azione e indicato 12/06 come data prevista per il primo giorno di negoziazione. La pagina dei titoli del Nasdaq identifica lo strumento come azione ordinaria di Classe A di Space Exploration Technologies Corp.
Questa verifica è importante perché nei risultati di ricerca possono essere ancora visibili vecchi articoli che parlano di SpaceX come di un’azienda privata.
È importante anche perché la presenza di un simbolo su una piattaforma di trading non determina, di per sé, quale sia lo strumento finanziario offerto dal punto di vista legale. Un’azione ordinaria quotata, un fondo che detiene azioni e un contratto perpetuo possono offrire diritti e rischi sostanzialmente diversi.
Le previsioni di questo articolo riguardano le azioni quotate sottostanti. Una posizione in derivati può avere un comportamento diverso a causa dei pagamenti di funding, dei requisiti di margine, della liquidità e delle modalità di determinazione dei prezzi adottate dalla piattaforma.
Gli investitori dovrebbero chiarire questa distinzione prima di confrontare una previsione con il prezzo visualizzato sulla propria schermata di trading.
Qual è il punto di partenza per una previsione del prezzo delle azioni SpaceX?
Una previsione richiede un prezzo di riferimento datato e un orizzonte finale definito con chiarezza.
La quotazione azionaria visualizzata nelle informazioni consultate del 19/10 era di 147,96 $ alla chiusura della sessione ordinaria. Questo è il prezzo di riferimento usato nei calcoli dell’articolo, non un’affermazione sul prezzo disponibile quando un lettore apre questa pagina.
L’orizzonte della previsione è la fine del 2027.
È diverso da una previsione per il 06/2027, da un obiettivo degli analisti riferito ai successivi 12 mesi o da un prezzo atteso subito dopo la pubblicazione dei risultati. Combinare questi orizzonti può dare un’impressione fuorviante di accordo o disaccordo.
I calcoli presuppongono inoltre che l’unità azionaria rimanga invariata. Se si verifica un frazionamento azionario, i prezzi nominali storici e futuri devono essere rettificati in modo coerente. Un frazionamento modifica il numero di azioni e il loro prezzo unitario quotato; non genera un aumento equivalente del valore economico dell’azienda.
Definiti questi limiti, la domanda centrale è semplice: quanto più valore aziendale rappresenterà ciascuna azione diluita alla data della previsione?
Perché le prospettive di SpaceX per il 2027 non riguardano solo i lanci di razzi?
Le prospettive azionarie di SpaceX combinano attività con caratteristiche operative e requisiti d’investimento diversi.
L’attività di lancio è visibile e può attirare molta attenzione. Starlink introduce un’attività di connettività la cui economia dipende dai clienti, dai ricavi dei servizi, dalla capacità della rete e dalle esigenze infrastrutturali ricorrenti. L’IA aggiunge un’altra opportunità di crescita, accompagnata da spese ingenti.
Nel suo approfondimento del 19/10, Reuters ha inquadrato la questione finanziaria immediata chiedendosi se la crescita di Starlink possa sostenere l’aumento degli investimenti nell’IA. Ha anche parlato di speculazioni su una fusione, che restano distinte da un’operazione confermata.
Gli investitori dovrebbero quindi evitare di valutare l’intera azienda sulla base di un solo titolo.
Un lancio riuscito può ridurre l’incertezza tecnica senza risolvere quella finanziaria. Una forte crescita dei clienti può sostenere i ricavi e, al tempo stesso, richiedere ulteriori infrastrutture. Un ingente impegno nell’IA può accrescere il potenziale di ricavi futuri prima di generare flussi di cassa positivi.
La tesi d’investimento si rafforza quando queste attività si sostengono a vicenda sul piano economico. Si indebolisce quando la crescita promettente di un’area viene assorbita dalle spese di un’altra, senza un percorso chiaro verso rendimenti adeguati.
Questo rapporto dovrebbe essere al centro di qualsiasi previsione sulle azioni SpaceX.
Prezzo di --
La crescita di Starlink può sostenere una valutazione più alta di SpaceX?
Il contributo potenziale di Starlink dipende dalla qualità della sua crescita, non soltanto dal numero di connessioni.
In un’attività di connettività, i ricavi possono aumentare grazie all’acquisizione di nuovi clienti, ai prezzi, all’utilizzo o al passaggio a clienti di maggior valore. Queste diverse modalità hanno implicazioni differenti per la redditività.
Acquisire clienti a un costo interessante può rafforzare l’attività. Acquisirli con forti sussidi o offerte di scarso valore può generare cifre di crescita impressionanti senza un miglioramento finanziario equivalente.
Anche la capacità conta. Una rete deve disporre di infrastrutture sufficienti per soddisfare la domanda mantenendo una qualità di servizio adeguata. La crescita che richiede ulteriori investimenti va valutata tenendo conto di tali investimenti.
Le domande più utili riguardano la durata dei ricavi e la conversione in cassa.
| Domanda su Starlink | Perché è importante per il titolo |
|---|---|
| I ricavi dai clienti crescono con costanza? | Aiuta a distinguere la domanda ricorrente dagli effetti temporanei |
| I ricavi per cliente si mantengono? | Verifica i prezzi e la composizione della clientela |
| I costi operativi crescono in modo efficiente? | Indica se la crescita migliora la redditività |
| Quali investimenti servono per mantenere il servizio? | Determina quanta cassa rimane dopo la spesa per le infrastrutture |
| La fidelizzazione dei clienti è soddisfacente? | Aiuta a valutare la sostenibilità dei ricavi futuri |
Si tratta di criteri di valutazione, non dell’affermazione che ciascuna misura sia attualmente comunicata in una forma comparabile.
Starlink offrirebbe una base più solida per la valutazione se gli investitori potessero individuare un flusso affidabile di cassa residua dopo aver sostenuto le spese necessarie a mantenere la rete.
Una linea di ricavi in crescita è utile. Un contributo di cassa crescente e duraturo ha più valore.
Perché la spesa per l’IA complica le previsioni sulle azioni SpaceX?
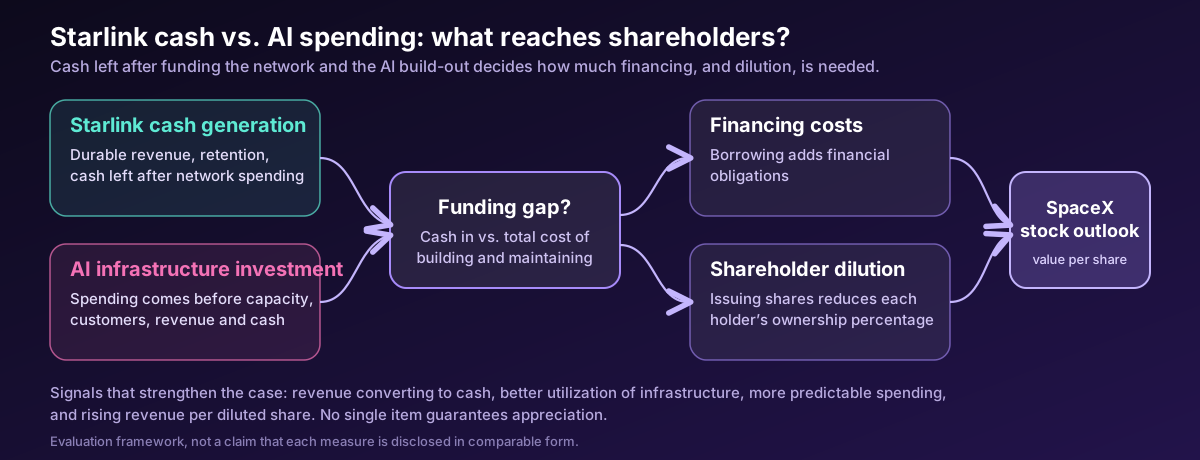
Le infrastrutture per l’IA possono creare valore, ma spendere non dimostra che tale valore sia già stato creato.
La sequenza finanziaria va dagli investimenti alla capacità utilizzabile, all’adozione da parte dei clienti, ai ricavi contabilizzati, all’incasso e, infine, a un rendimento adeguato sul capitale.
Possono sorgere problemi in qualsiasi fase. Le attrezzature possono arrivare prima che sia disponibile l’energia elettrica. La capacità può diventare operativa prima che il suo utilizzo sia sufficiente. I ricavi possono crescere mentre ammortamenti, costi di finanziamento e ulteriori investimenti continuano a mettere sotto pressione i flussi di cassa.
Per gli azionisti, la domanda pertinente è se la cassa generata in seguito supererà il costo totale per creare e mantenere la capacità.
Per questo motivo, un annuncio relativo a un grande contratto va esaminato con attenzione. Durata, obblighi del cliente, clausole di cancellazione, calendario di implementazione e termini di pagamento ne influenzano il valore economico.
Gli investitori dovrebbero inoltre distinguere i ricavi contabilizzati dal potenziale contrattualizzato e dai tassi di ricavi annualizzati. Queste cifre misurano aspetti diversi.
Un tasso di ricavi annualizzato proietta il livello operativo recente sull’intero anno. Non equivale automaticamente a ricavi già realizzati nell’arco di un anno completo.
Un portafoglio ordini contrattualizzati può offrire visibilità, ma non si trasforma immediatamente in cassa.
Lo scenario rialzista si rafforza quando le comunicazioni operative mostrano che la capacità viene impiegata in modo produttivo e che le esigenze di finanziamento diventano più gestibili.
Come possono crescere i ricavi di SpaceX mentre il prezzo delle azioni scende?
La crescita dei ricavi e il rendimento per gli azionisti sono collegati attraverso la valutazione e la proprietà.
In un modello di valutazione basato sul rapporto prezzo/vendite azionario:
Prezzo dell’azione = ricavi dell’azienda × multiplo prezzo/vendite azionario ÷ azioni diluite.
È una relazione contabile, non un metodo di valutazione completo. Aiuta a capire perché la sola crescita non basta a determinare il futuro prezzo delle azioni.
Supponiamo che i ricavi raddoppino, ma che gli investitori dimezzino il multiplo prezzo/vendite. Se il numero di azioni in circolazione resta invariato, i due effetti si compensano.
Se l’azienda emette anche nuove azioni, i ricavi devono crescere ulteriormente per ottenere lo stesso beneficio per azione.
La relazione può essere espressa rispetto a una data di riferimento:
Prezzo futuro ÷ prezzo di riferimento = fattore di crescita dei ricavi × fattore di variazione del multiplo di valutazione ÷ fattore di crescita del numero di azioni.
Questo schema utilizza un multiplo azionario. Gli investitori che utilizzano invece il valore d’impresa devono tenere conto separatamente del debito netto e degli altri diritti pertinenti prima di arrivare al valore del capitale proprio.
Confondere questi approcci può distorcere notevolmente un obiettivo di prezzo.
La lezione pratica è che una previsione del prezzo delle azioni SpaceX dovrebbe rendere visibili le ipotesi su crescita, valutazione e diluizione. È difficile valutare un obiettivo privo di questi input.
Quali sono gli scenari di prezzo delle azioni SpaceX per il 2027?
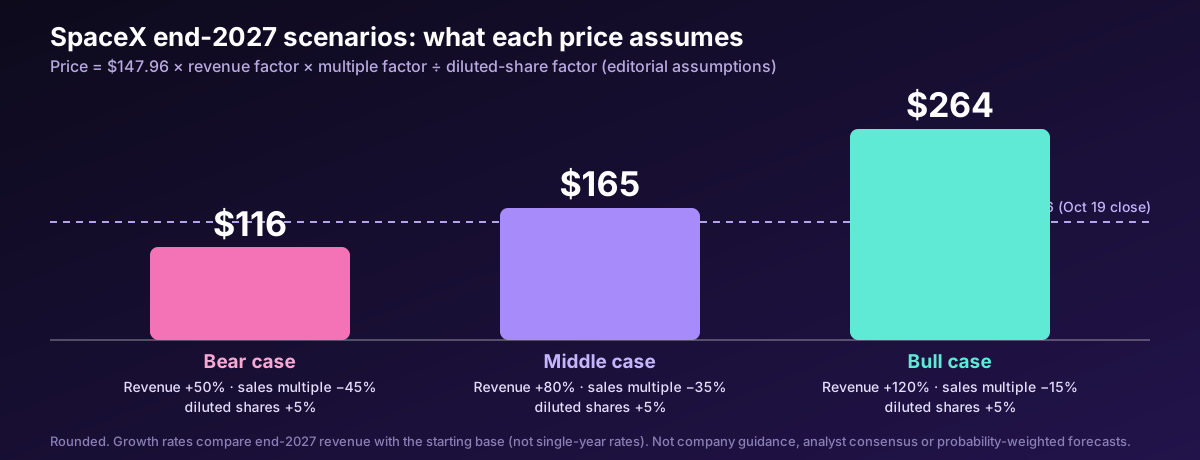
Gli scenari seguenti utilizzano il prezzo di riferimento di 147,96 $ al 19/10 e la relazione descritta sopra.
Tassi di crescita e variazioni dei multipli indicati nella tabella sono tutti ipotesi editoriali. Sono scenari di sensibilità, non indicazioni aziendali, consenso degli analisti o previsioni calibrate statisticamente. Confrontano i ricavi di fine 2027 con la corrispondente base di ricavi iniziale; non sono presentati come tassi di crescita di un singolo anno.
| Scenario a fine 2027 | Ipotesi di crescita dei ricavi | Variazione del multiplo prezzo/vendite azionario | Aumento del numero di azioni diluite | Prezzo indicativo |
|---|---|---|---|---|
| Scenario ribassista | +50% | −45% | +5% | 116 $ |
| Scenario intermedio | +80% | −35% | +5% | 165 $ |
| Scenario rialzista | +120% | −15% | +5% | 264 $ |
Calcoli arrotondati: 147,96 $ × fattore di crescita dei ricavi × fattore del multiplo ÷ 1.05.
Lo scenario ribassista mostra come una crescita aziendale sostanziale possa coesistere con un prezzo azionario più basso. I ricavi aumentano, ma una forte correzione della valutazione più che annulla il beneficio.
Lo scenario intermedio presuppone una crescita ancora maggiore, ma produce soltanto un aumento moderato del prezzo perché il premio di valutazione diminuisce.
Lo scenario rialzista richiede un’espansione eccezionale, mantenendo al contempo gran parte del multiplo iniziale.
Questi scenari non definiscono un minimo né un massimo. Una grave difficoltà operativa potrebbe portare a un risultato peggiore, mentre risultati migliori o un maggiore entusiasmo potrebbero determinarne uno più alto.
Il loro scopo è mostrare le ipotesi economiche alla base di un prezzo, non mascherare l’incertezza con numeri precisi.
Di cosa avrebbe bisogno SpaceX per raggiungere 200 $ o 250 $?
Partire a ritroso da un obiettivo può essere più utile che scegliere subito una cifra rialzista.
Supponiamo, a titolo esemplificativo, che il numero di azioni diluite aumenti di 5% entro la fine del 2027. La crescita dei ricavi necessaria dipende quindi da quanta parte del multiplo di valutazione iniziale gli investitori manterranno.
| Prezzo obiettivo | Crescita dei ricavi necessaria se il multiplo resta invariato | Crescita dei ricavi necessaria se il multiplo scende di 25% |
|---|---|---|
| 200 $ | Circa 42% | Circa 89% |
| 250 $ | Circa 77% | Circa 137% |
I calcoli utilizzano il prezzo di riferimento di 147,96 $ e un aumento ipotizzato di 5% delle azioni diluite.
La tabella spiega perché la disciplina nella valutazione conta anche per un’azienda in rapida espansione.
Se il multiplo iniziale rimane invariato, l’obiettivo di crescita dei ricavi è più basso. Se gli investitori richiedono una valutazione meno elevata, l’azienda deve crescere più rapidamente per raggiungere lo stesso prezzo.
Una previsione di 250 $ richiede quindi più della fiducia nel progresso tecnologico. Richiede una valutazione esplicita della crescita finanziaria, della valutazione di mercato e della diluizione della partecipazione.
Questo calcolo inverso offre inoltre agli investitori un modo per aggiornare la propria tesi. Se le prospettive effettive dei ricavi peggiorano o l’emissione di azioni aumenta, lo stesso obiettivo diventa più difficile da giustificare.
Cosa potrebbe rafforzare lo scenario rialzista per le azioni SpaceX?
Il segnale rialzista più forte sarebbe la prova che l’espansione commerciale dipende sempre meno da finanziamenti ripetuti.
Ciò potrebbe tradursi in una maggiore generazione di cassa operativa, un migliore utilizzo di infrastrutture costose o pagamenti dei clienti più prevedibili.
Anche l’esecuzione è importante. Una capacità consegnata nei tempi previsti può sostenere la conversione in ricavi e la fiducia. I ritardi possono posticipare gli incassi, mentre le spese continuano.
Un esito favorevole combinerebbe la crescita con il miglioramento dei fondamentali economici, invece di chiedere agli investitori di accettare l’una al posto dell’altro.
| Evidenza | Interpretazione rialzista |
|---|---|
| I ricavi si trasformano con regolarità in cassa | La crescita genera risorse finanziarie utilizzabili |
| Migliora l’utilizzo delle infrastrutture | Gli investimenti esistenti diventano più produttivi |
| La spesa diventa più prevedibile | L’incertezza sui finanziamenti diminuisce |
| Aumentano i ricavi per azione diluita | La crescita si traduce in un beneficio per gli azionisti |
| Le comunicazioni diventano più chiare | Gli investitori possono valutare i rendimenti con maggiore sicurezza |
Nessun singolo elemento garantisce un apprezzamento del titolo.
Il punto generale è che lo scenario rialzista dovrebbe diventare progressivamente più facile da verificare attraverso i risultati pubblicati. Se continua a basarsi soprattutto su possibilità lontane nel tempo, la valutazione resta particolarmente sensibile al sentiment.
Cosa potrebbe spingere le azioni SpaceX al di sotto dello scenario intermedio?
Il rischio più diretto è che la spesa cresca più rapidamente della cassa che l’attività è in grado di generare.
Questo può creare la necessità di ulteriore debito, emissioni azionarie o altre forme di finanziamento. Ogni soluzione ha un costo. Il debito aggiunge obblighi finanziari; l’emissione di azioni riduce la percentuale di proprietà di ciascun azionista esistente.
La concentrazione della clientela può aggiungere un’altra vulnerabilità. Impegni di grandi dimensioni possono sostenere la crescita, ma la dipendenza da un numero limitato di clienti può accrescere l’impatto di ritardi o rinegoziazioni.
La valutazione costituisce un rischio distinto. Il mercato può attribuire un multiplo più basso anche quando le attività operative migliorano, soprattutto se gli investitori diventano meno disposti a finanziare una crescita di lungo periodo.
Infine, i progressi tecnici o operativi potrebbero richiedere più tempo del previsto.
Una previsione dovrebbe tenere conto della possibilità che un progetto abbia successo, ma produca i suoi benefici finanziari dopo la data obiettivo dell’investitore.
Questo scarto temporale è importante per una previsione al 2027. Il potenziale di lungo periodo non garantisce un risultato favorevole in un periodo di detenzione specifico.
Come dovrebbero leggere gli investitori le altre previsioni sul prezzo di SpaceX?
Le previsioni esistenti dovrebbero essere confrontate in base ai loro input e orizzonti, non classificate in base al loro ottimismo.
L’articolo di The Motley Fool del 19/10 adotta una visione prudente della valutazione e suggerisce che il titolo potrebbe rimanere vicino al livello prevalente fino alla fine del 2027. CoinCodex presenta proiezioni algoritmiche dei prezzi su più periodi. Si tratta di approcci diversi, non di stime intercambiabili.
Un modello basato sui prezzi storici può riassumere gli andamenti senza valutare appieno l’economia commerciale dei nuovi progetti. Una previsione fondamentale può valutarne l’economia, ma basarsi comunque su ipotesi incerte.
Nessuno dei due approcci elimina il rischio di previsione.
Anche gli obiettivi degli analisti devono avere una data e un orizzonte. Un obiettivo mobile a 12 mesi non dovrebbe essere definito automaticamente una previsione per la fine del 2027.
I dati di consenso possono differire perché i fornitori includono analisti diversi e adottano date di pubblicazione e politiche di aggiornamento differenti. Una media precisa non è significativa se non si conosce il campione sottostante.
La previsione più utile è quella che il lettore può ricostruire e mettere in discussione.
Come possono i trader seguire l’esposizione a SpaceX su WEEX?
La pagina dei futures WEEX SPCX/USDT è la pagina del contratto da consultare. Verifica che lo strumento sia disponibile nella tua area geografica e che le negoziazioni siano attualmente abilitate.
La pagina consultata pubblicamente non forniva una quotazione eseguibile affidabile. Il valore di funding pari a zero visualizzato non dovrebbe essere interpretato come un vantaggio continuativo di funding verificato.
Se il contratto è disponibile, controllane le specifiche, il metodo di determinazione dei prezzi, i requisiti di margine e i costi correnti prima di aprire una posizione.
Una previsione azionaria di lungo periodo e una posizione in un contratto con leva hanno profili di rischio diversi. Un contratto può essere liquidato durante un movimento avverso anche se le azioni sottostanti raggiungono in seguito un obiettivo rialzista.
Per esempio, un trader che accetta una perdita pianificata di 50 $ con un’uscita a circa 10% dal prezzo di entrata inizierebbe con un nozionale di posizione pari a circa 500 $, prima dei costi e dello slippage. Aumentare la leva modifica il requisito di margine, ma non migliora la previsione.
Un ordine di uscita, inoltre, non garantisce un prezzo di esecuzione esatto in un mercato rapido o interrotto.
In questo articolo non viene considerata verificata alcuna campagna specifica per SPCX né alcuno sconto sulle commissioni. I lettori dovrebbero consultare i termini ufficiali aggiornati del contratto e delle promozioni, anziché presumere che si applichi un’offerta generica.
FAQ
1. Qual è la previsione del prezzo delle azioni SpaceX per il 2027?
Gli scenari indicativi di questo articolo sono circa 116 $, 165 $ e 264 $ entro la fine del 2027. Dipendono da ipotesi esplicite sulla crescita dei ricavi, sulle variazioni di valutazione e sulla diluizione. Non sono obiettivi garantiti né probabilità assegnate.
2. Le azioni SpaceX possono raggiungere 250 $?
È possibile, ma la crescita necessaria dipende dalla valutazione. Sulla base del prezzo di riferimento e dell’ipotesi di diluizione di 5% utilizzati in questo articolo, per raggiungere 250 $ servirebbe una crescita dei ricavi di circa 77% se il multiplo prezzo/vendite resta invariato, oppure di circa 137% se scende di 25%.
3. SpaceX è quotata in Borsa con il simbolo SPCX?
Sì. L’annuncio ufficiale dell’IPO della società indica SPCX e il Nasdaq identifica le azioni ordinarie di Classe A quotate. I lettori dovrebbero distinguere queste azioni dai derivati che utilizzano un simbolo simile.
4. La crescita di Starlink garantisce un prezzo più alto per le azioni SpaceX?
No. Gli investitori devono considerare anche i costi operativi, la spesa per le infrastrutture, i finanziamenti, le azioni diluite e la valutazione attribuita all’attività. La sola crescita dei ricavi non determina il rendimento per gli azionisti.
5. Una posizione nei futures SPCX di WEEX equivale a possedere azioni SpaceX?
No. Un contratto perpetuo offre esposizione secondo i termini contrattuali della piattaforma. Non conferisce automaticamente i diritti di proprietà associati alle azioni ordinarie e comporta ulteriori aspetti da considerare relativi a margine, funding ed esecuzione.
Il punto di vista di WEEX: la previsione per il 2027 richiede crescita per azione, non solo crescita
SpaceX offre agli investitori diverse possibili fonti di espansione, ma la tesi d’investimento si rafforza solo quando queste opportunità si traducono in valore finanziario per azione.
La nostra valutazione attuale è prudente nell’assegnare un unico obiettivo certo prima di aver incluso i prossimi risultati. Lo scenario intermedio lo dimostra: anche una forte espansione dei ricavi può produrre rendimenti modesti se il multiplo di valutazione si contrae.
Gli elementi più importanti saranno il rapporto tra generazione di cassa, spesa per le infrastrutture ed esigenze di finanziamento. Starlink può sostenere la tesi più ampia, ma gli azionisti devono capire quanto valore economico rimane dopo aver finanziato tale crescita.
Fonti
SpaceX Investor Relations, Space Exploration Technologies Corp. annuncia il prezzo dell’offerta pubblica iniziale, 11/06/2026.
Nasdaq, Azioni ordinarie di Classe A di Space Exploration Technologies Corp. — SPCX, consultato il 20/10/2026.
Reuters, I risultati di SpaceX e Tesla metteranno alla prova le ambizioni di Musk sulla spesa per l’IA mentre crescono le voci di fusione, 19/10/2026.
The Motley Fool, Previsione: ecco quale sarà il prezzo delle azioni SpaceX alla fine del 2027, 19/10/2026.
CoinCodex, Previsioni e stime del prezzo delle azioni SpaceX, consultato il 20/10/2026.
WEEX, Futures perpetui SPCX/USDT, consultato il 20/10/2026.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

Meta accumula 825 miliardi di dollari in impegni per l'IA entro il 2036

Cosa devono fare gli eredi per prelevare legalmente le criptovalute lasciate dopo la morte di un familiare?

Intervista di Sun Yuchen e Jin Ming: Come formare il proprio approccio agli investimenti e alla vita?

Delphi Digital: perché la speculazione è il tema del prossimo decennio

NEAR co-fondatore discute la nuova strategia economica AI: dal trading cross-chain all'AI privacy, il prossimo passo è far gestire il mercato agli agenti AI?

CICC: Come coprire i rischi legati all'IA?

USDC classificato come il primo "significativo token di moneta elettronica" dell'Unione Europea

HSBC avverte i piccoli investitori: il ritmo del mercato accelera e influisce sulle strategie di lungo termine

Countdown all'entrata in vigore del GENIUS Act: Cosa è cambiato nelle regole finali dell'OCC?

Tesla e Nvidia investono complessivamente 37 trilioni di won nella costruzione di schede per chip AI di Samsung Electronics

Conto alla rovescia di due settimane: l'aggiornamento NU7 di Zcash è imminente, 22.000 ZEC a rischio di congelamento morbido

Il Segretario al Tesoro Besant afferma a porte chiuse a Wall Street: Non vedo rischi "sistemici" nell'AI

Notizie importanti della notte e della mattina (21-22 ottobre)

XRP apre un account ufficiale su X dopo 14 anni, gestito congiuntamente da Ripple e dalla fondazione XRPL

L'attività di criptovaluta P2P in Canada scende da un picco di 650.000 mentre diminuiscono i numeri degli studenti

Kaspa finalizza 3 standard per token nativi e app covenant
La piattaforma di carte Pokémon di Collector Crypt raggiunge 106.000 aperture giornaliere di pacchetti

Putin ha concordato in linea di principio di riprendere i colloqui trilaterali tra Russia, Stati Uniti e Ucraina, con Abu Dhabi come possibile sede
Raydium: ricavi netti del Q3 in crescita del 264,2% a 7,99 milioni di dollari, attivi del tesoro raggiungono 243 milioni di dollari

Elezioni di metà mandato negli Stati Uniti: come il cambiamento di controllo del Congresso influenzerà la valutazione del mercato delle criptovalute?

Da Ledger a Bitget: quali sono le "zone cieche di fiducia" trascurate nella sicurezza delle criptovalute?

Doctor Profit avverte di un grande evento di liquidazione di Monero (XMR)

Li Lu considera la criptovaluta destinata al fallimento

FSB propone 12 pratiche di governance per l'IA nelle istituzioni finanziarie
Il "trilione di token" di Crypto AI genera solo 8,7 milioni di dollari di entrate al mese

70 hack e truffe in 7 giorni: 18 milioni di dollari rubati secondo SEAL

Si ripete il 2008? I CDS tornano al centro dell'attenzione del mercato

Liru: le risorse digitali sono un'illusione e scompariranno

Sam Price : Crescita economica cinese superiore alle attese
Worldcoin (WLD) sale 10%: cos'è World ID per il settore bancario e finanziario e ha causato il rialzo?
Meta accumula 825 miliardi di dollari in impegni per l'IA entro il 2036
Cosa devono fare gli eredi per prelevare legalmente le criptovalute lasciate dopo la morte di un familiare?
Intervista di Sun Yuchen e Jin Ming: Come formare il proprio approccio agli investimenti e alla vita?
Delphi Digital: perché la speculazione è il tema del prossimo decennio
NEAR co-fondatore discute la nuova strategia economica AI: dal trading cross-chain all'AI privacy, il prossimo passo è far gestire il mercato agli agenti AI?
CICC: Come coprire i rischi legati all'IA?


