
Cos’è un evento di deleveraging del mercato delle criptovalute? Liquidazioni vs. ADL

 Preferiti su Google
Cos’è un evento di deleveraging del mercato delle criptovalute? Liquidazioni vs. ADL
Un evento di deleveraging del mercato delle criptovalute si verifica quando i trader riducono l’esposizione con leva, volontariamente o tramite la chiusura forzata delle posizioni. Può comportare un calo dell’open interest, liquidazioni del margine e, in determinate condizioni specifiche dell’exchange, l’auto-deleveraging, o ADL. Questi meccanismi sono correlati, ma diversi: la liquidazione ordinaria chiude una posizione sotto-collateralizzata, mentre l’ADL può ridurre una posizione redditizia di un trader contrapposto quando i normali controlli del rischio della piattaforma non riescono ad assorbire adeguatamente l’esposizione.
La scorciatoia più fuorviante consiste nel considerare ogni calo dell’open interest denominato in dollari come prova che una quantità equivalente di capitale a leva abbia lasciato il mercato. Le variazioni di prezzo possono ridurre quel valore senza che venga chiuso alcun contratto. Un’analisi utile deve distinguere la rivalutazione dovuta ai prezzi, l’effettiva riduzione delle posizioni e le prove di liquidazioni forzate, prima di affermare che la leva è stata “spazzata via”.
Cosa significa deleveraging nel settore crypto?
Deleveraging significa ridurre l’esposizione rispetto al capitale proprio che la sostiene. I trader possono farlo chiudendo una parte della posizione, aggiungendo garanzie o combinando entrambe le azioni.
Per un conto di trading semplificato:
Un trader con 10.000 $ di esposizione sostenuta da 2.000 $ di capitale proprio ha una leva effettiva pari a 5×. Riducendo l’esposizione a 6.000 $ e mantenendo invariato il capitale proprio, il rapporto scende a 3×.
Anche aggiungere garanzie può ridurre la leva senza chiudere contratti. È importante perché l’open interest tiene traccia delle posizioni in essere, non delle garanzie che le sostengono. CoinGlass definisce l’open interest come i contratti ancora aperti e non regolati, distinguendolo dal volume trading.
Di conseguenza, due mercati con open interest identico possono presentare profili di leva molto diversi. Uno può contenere posizioni ben collateralizzate, mentre l’altro può dipendere da margini di garanzia ridotti.
È possibile anche il contrario: l’esposizione nominale può diminuire mentre la leva effettiva aumenta, perché il capitale proprio del conto cala più rapidamente.
Consideriamo una posizione inizialmente del valore di 10.000 $ rispetto a 2.000 $ di capitale proprio. Dopo un movimento avverso, supponiamo che l’esposizione valga 9.000 $ e che il capitale proprio sia sceso a 1.000 $. La leva effettiva è passata da 5× a 9×.
Un valore della posizione più basso non significa necessariamente che la posizione sia più sicura.
Qual è la differenza tra deleveraging volontario, liquidazione e ADL?
La differenza dipende da chi avvia la riduzione, quale conto viene interessato e perché la posizione viene chiusa.
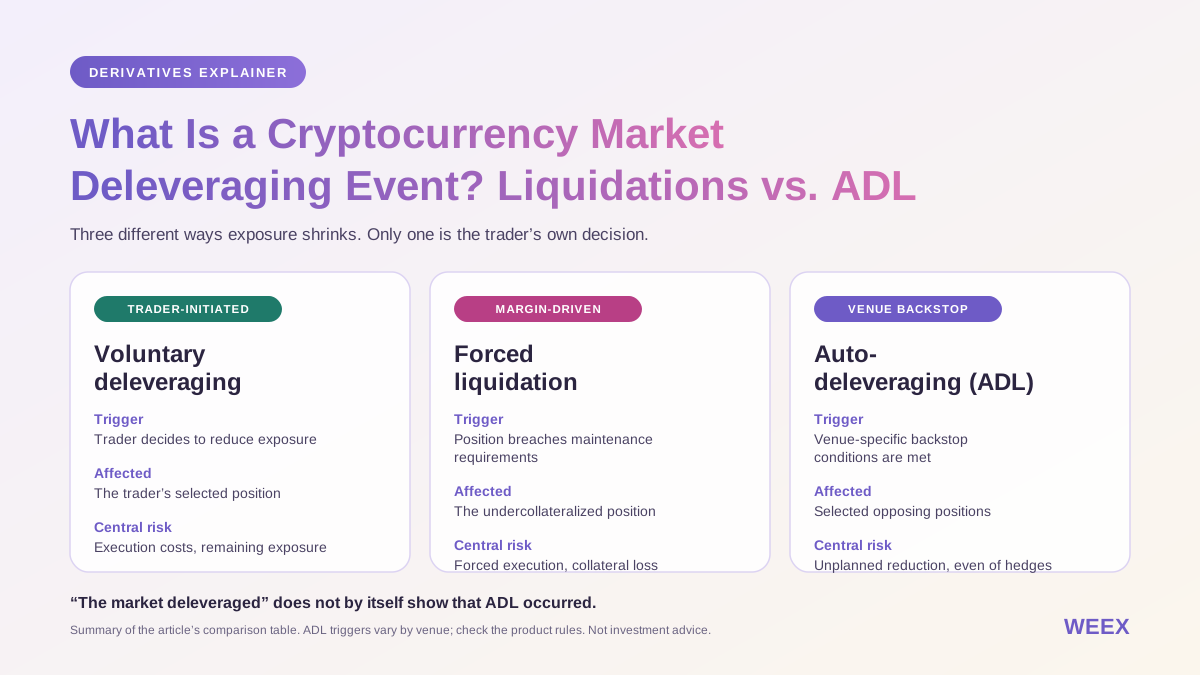
Il deleveraging volontario è una decisione del trader. La liquidazione ordinaria è una risposta a un margine insufficiente. L’ADL è un meccanismo di controllo del rischio della piattaforma che può interessare le posizioni contrapposte.
| Meccanismo | Principale fattore scatenante | Posizione interessata | Rischio principale |
|---|---|---|---|
| Deleveraging volontario | Il trader decide di ridurre l’esposizione | La posizione scelta dal trader | Costi di esecuzione ed esposizione residua |
| Liquidazione forzata | Il conto o la posizione viola i requisiti di margine di mantenimento | Posizione sotto-collateralizzata | Esecuzione forzata e perdita delle garanzie |
| Auto-deleveraging | Si verificano condizioni di copertura specifiche della piattaforma | Posizioni contrapposte selezionate | Riduzione non pianificata, comprese le coperture redditizie |
La documentazione WEEX sull’ADL descrive la riduzione delle posizioni delle controparti quando le riserve di rischio non riescono ad assorbire adeguatamente l’esposizione liquidata. È opportuno verificare i fattori scatenanti e le procedure esatti nelle regole applicabili al prodotto. (Centro assistenza WEEX)
Una notizia secondo cui “il mercato ha subito un deleveraging” non dimostra che si sia verificato un ADL. Per provare un ADL a livello di exchange servono elementi più specifici, come un avviso della piattaforma, una registrazione dell’esecuzione ADL o riduzioni documentate delle posizioni delle controparti.
Come inizia una cascata di liquidazioni?
Una cascata di liquidazioni è un ciclo di retroazione in cui la chiusura forzata delle posizioni contribuisce a esercitare ulteriore pressione sui prezzi, innescando altre liquidazioni.
In un mercato con molte posizioni long, un calo iniziale riduce il capitale proprio dei conti. Le posizioni che si avvicinano ai requisiti di margine di mantenimento diventano vulnerabili. I motori di liquidazione tentano quindi di ridurre o chiudere tale esposizione.
Se l’interesse all’acquisto eseguibile è limitato, queste chiusure possono spingere i prezzi ancora più in basso. Altri conti superano le soglie di margine, provocando un’ulteriore ondata di uscite forzate.
La sequenza si inverte durante uno short squeeze: l’aumento dei prezzi penalizza le posizioni short e le chiusure forzate degli short generano domanda di acquisto.
La variabile fondamentale è la liquidità eseguibile. Un mercato può registrare un volume giornaliero considerevole, pur offrendo poca profondità vicino al prezzo corrente durante uno shock improvviso.
Perché i margini di garanzia contano più dell’etichetta della leva
Una posizione long semplificata da 10.000 $ sostenuta da 1.000 $ di margine parte da una leva di circa 10×. Un movimento avverso del 5% genera una perdita di trading di circa 500 $, escluse commissioni e funding.
Questa perdita consuma metà del margine iniziale, non il 5% del margine.
In genere, la liquidazione avviene prima che il conto esaurisca ogni dollaro, perché si applicano ancora i requisiti di mantenimento e altri costi. La documentazione WEEX sulla liquidazione descrive le soglie di margine di mantenimento e un processo graduale di riduzione del rischio, anziché una regola universale del tipo “perdi prima 100%”. (Centro assistenza WEEX)
Il punto esatto di liquidazione dipende dal contratto, dal livello della posizione, dalla modalità di margine, dalle garanzie e da altre condizioni del conto. Un semplice calcolo della leva non può sostituire il calcolo del rischio aggiornato della piattaforma.
Perché l’open interest in dollari può calare senza che vengano chiusi contratti?
L’open interest denominato in dollari combina la quantità delle posizioni con la loro valutazione. Per un contratto lineare semplificato con un moltiplicatore fisso dell’asset di base:
Ciò significa che il calo dei prezzi riduce meccanicamente l’open interest in dollari, anche se l’esposizione all’asset di base rimane invariata.
Il seguente esempio ipotetico distingue questi effetti.
| Misurazione | Prima | Dopo |
|---|---|---|
| Prezzo di riferimento | 100 $ | 80 $ |
| Esposizione in essere all’asset di base | 100,000 unità | 90,000 unità |
| Open interest in dollari | 10 mln $ | 7,2 mln $ |
L’open interest in dollari scende del 28%, ma l’esposizione in essere all’asset di base scende del 10%.
Con un calcolo che considera prima il prezzo, il calo di 2,8 mln $ si scompone così:
La prima componente è la rivalutazione dovuta ai prezzi. La seconda è la riduzione dell’esposizione valutata al prezzo finale.
Questa scomposizione è una convenzione contabile: invertendo l’ordine, l’interazione viene attribuita diversamente. Tuttavia, il calo osservato del 10% nell’esposizione all’asset di base rimane invariato.
Un aggiustamento pratico
Quando la struttura del contratto lo consente, il rapporto di esposizione può essere calcolato come segue:
In questo caso:
L’esposizione è quindi pari al 90% del livello iniziale.
Questa scorciatoia non è adatta a tutti i prodotti. I contratti inversi, i valori dei contratti a importo fisso in dollari, i moltiplicatori variabili e gli aggregati di mercati misti richiedono specifiche proprie.
La formulazione giustificabile è “l’OI in dollari è sceso del 28% mentre l’esposizione comparabile in asset di base è scesa del 10%”, non “il 28% del capitale a leva è uscito”.

Il calo dell’open interest dimostra che ci sono state liquidazioni forzate?
No. Il calo dell’open interest indica una riduzione dei contratti in essere solo dopo aver considerato le unità di misura e la metodologia. Non indica perché quei contratti siano scomparsi.
I trader possono chiudere volontariamente le posizioni, i contratti possono scadere oppure l’esposizione può trasferirsi tra prodotti ed exchange.
Il materiale didattico di CME distingue la chiusura di una posizione in futures a scadenza dalla migrazione dell’esposizione a un contratto successivo. Un calo del contratto in scadenza può quindi coesistere con il mantenimento dell’esposizione altrove.
I contratti perpetui normalmente non hanno questo meccanismo di scadenza programmata, ma gli aggregati possono includere sia perpetual sia futures a scadenza. Verifica cosa comprende il grafico.
I totali delle liquidazioni non equivalgono alle variazioni dell’OI
Un dato sulle liquidazioni indica in genere il valore nominale delle posizioni chiuse forzatamente e riportate durante un intervallo. Una variazione dell’OI confronta l’esposizione in essere in due momenti.
Nello stesso intervallo possono aprirsi nuove posizioni mentre quelle precedenti vengono liquidate. Le chiusure volontarie possono verificarsi insieme a quelle forzate. La valutazione in dollari può variare nel corso dell’intervallo.
Di conseguenza, le liquidazioni riportate e il calo netto dell’open interest non devono necessariamente coincidere.
Nessuno dei due dati equivale automaticamente alle garanzie perse, ai ricavi dell’exchange o al denaro ritirato dal settore.
La qualità dei dati comporta un’ulteriore limitazione. Una ricerca di Giagkiozis e Said, che ha esaminato i feed degli exchange in due periodi del 2023, ha rilevato incongruenze nei dati riportati sull’open interest e nei messaggi di liquidazione. Questa constatazione storica giustifica un’attenta verifica, ma non dimostra che tutti i feed attuali siano imprecisi.
Quando il deleveraging del mercato diventa auto-deleveraging?
L’ADL diventa rilevante quando la gestione ordinaria delle liquidazioni e gli accordi di riserva applicabili non riescono ad assorbire adeguatamente l’esposizione in sofferenza secondo le regole della piattaforma.
Non è semplicemente una versione più rapida di uno stop-loss.
Uno stop-loss segue le istruzioni del trader. La liquidazione risponde a un margine insufficiente. L’ADL riduce posizioni contrapposte selezionate per affrontare un problema più ampio di gestione del rischio.
È importante notare che il fondo di riserva non deve sempre raggiungere un saldo letteralmente pari a zero perché l’ADL diventi possibile. Le regole pubblicate da OKX includono una soglia di sicurezza prestabilita per il fondo e condizioni aggiuntive per determinati prodotti pre-market. La documentazione distingue inoltre il trattamento del mark price da quello del prezzo di bancarotta.
Si tratta di disposizioni specifiche della piattaforma, non di standard universali.
Prima di fare affidamento su una posizione in derivati redditizia durante una fase di stress di mercato, è importante comprendere il metodo di selezione applicabile, il possibile trattamento del regolamento e la procedura di notifica.
L’ADL può ridurre una copertura redditizia?
Sì. Una posizione in derivati redditizia può essere selezionata secondo le regole ADL di un exchange anche quando protegge un’altra esposizione.
La conseguenza pratica è una modifica della direzione residua del portafoglio.
Consideriamo un portafoglio ipotetico che detiene 100 unità di un asset e una posizione short in un derivato lineare a copertura di 100 unità. Ignorando base, funding e costi, le esposizioni si compensano approssimativamente.
A un prezzo di 80 $:
| Posizione | Esposizione |
|---|---|
| Detenzione spot | +100 unità |
| Derivato short | −100 unità |
| Esposizione netta approssimativa | 0 unità |
Supponiamo che l’ADL riduca di 40 unità la posizione short. Il portafoglio detiene ora +100 unità spot e −60 unità in derivati, con un’esposizione netta long di 40 unità.
Se in seguito il prezzo scende da 80 $ a 70 $, l’effetto direzionale aggiuntivo è approssimativamente:
Questo calcolo descrive l’esposizione ai prezzi dopo la riduzione. Esclude il risultato realizzato e le condizioni di regolamento dell’esecuzione ADL stessa.
La lezione operativa è semplice: dopo una riduzione imprevista di una posizione, ricalcola l’intero portafoglio. Una strategia che prima era coperta potrebbe non esserlo più.
Anche riaprire immediatamente la posizione mancante equivale a una nuova operazione. Spread, liquidità, funding e restrizioni della piattaforma potrebbero essere cambiati notevolmente.

Cosa mostra un evento storico di deleveraging?
L’episodio del 10/10/2025 mostra perché i totali delle liquidazioni, le variazioni dell’open interest e le condizioni locali dei prezzi vanno esaminati separatamente.
L’analisi retrospettiva di CoinDesk Data ha riportato circa 19 mld $ di liquidazioni nominali nell’arco di più di 24 ore e un calo in dollari molto più ampio dell’open interest aggregato. Ha inoltre documentato una frammentazione dei prezzi tra le piattaforme di trading. Si tratta di osservazioni storiche, non di dati relativi al 26/10/2026.
La discrepanza è utile dal punto di vista analitico. Dimostra perché sottrarre un dato in evidenza dall’altro non fornisce una stima attendibile delle uscite volontarie.
Mostra anche perché un prezzo di riferimento generale e i prezzi effettivamente disponibili su una singola piattaforma possono divergere durante una fase di stress. Un portafoglio può affrontare un problema di liquidità locale anche quando un aggregato globale appare meno estremo.
La lezione pertinente è identificare il mercato, la finestra temporale e il metodo di misurazione prima di trarre conclusioni sull’entità di un evento di liquidazione.
Come capire se il deleveraging sta per terminare?
Nessun singolo indicatore conferma che un evento di deleveraging sia terminato.
Un rallentamento del calo dell’open interest può significare che le uscite forzate stanno diminuendo. Potrebbe anche indicare una pausa temporanea prima che si accumulino nuove posizioni o arrivi un’altra ondata di vendite.
Una valutazione più utile combina diverse osservazioni.
| Osservazione | Cosa aiuta a valutare | Cosa non può dimostrare da sola |
|---|---|---|
| L’OI in contratti o unità di base si stabilizza | La riduzione delle posizioni potrebbe rallentare | Le posizioni rimanenti dispongono di garanzie adeguate |
| L’attività di liquidazione diminuisce | Le chiusure forzate segnalate stanno rallentando | La segnalazione è completa |
| Gli spread si restringono e la profondità migliora | Le condizioni di esecuzione stanno migliorando | I prezzi hanno raggiunto un minimo duraturo |
| La domanda spot assorbe le vendite | Gli acquirenti incontrano l’offerta disponibile | La domanda persisterà |
| Il funding diventa meno estremo | La pressione sui prezzi dei perpetual si sta moderando | È imminente un’inversione direzionale |
L’ordine è importante. Una stabilizzazione accompagnata dal miglioramento delle condizioni di esecuzione è più convincente di un rimbalzo in un order book vuoto.
Anche il funding va interpretato nel suo contesto. Un tasso meno positivo può indicare una domanda ridotta di esposizione long. Un tasso negativo può accompagnarsi a posizionamento ribassista o domanda di copertura. Nessuno dei due costituisce automaticamente un segnale di acquisto.
Un reset della leva può ridurre una fonte di fragilità, lasciando però irrisolti la debolezza della domanda spot, i problemi relativi alle garanzie o le pressioni economiche più ampie.
Un mercato dei derivati più ordinato non equivale alla conferma di un minimo di mercato.
Come possono i trader verificare l’esposizione su WEEX?
La procedura utile su WEEX parte dalle condizioni di rischio della posizione, non dall’opportunità di aumentare la leva.
Usa la pagina dei mercati futures WEEX per individuare il prodotto pertinente, quindi consulta le informazioni aggiornate sul contratto e l’interfaccia di trading. La guida introduttiva ai futures di WEEX presenta il pannello degli ordini e i controlli delle posizioni.
Per una posizione esistente, esamina insieme il valore nominale, il margine di supporto, il livello di liquidazione stimato e la modalità di margine selezionata. Ridurre l’impostazione della leva non significa necessariamente ridurre il numero di contratti detenuti.
Verifica anche la base di attivazione degli eventuali ordini di protezione. Un trigger basato sull’ultimo prezzo e un calcolo del rischio basato sul mark price possono comportarsi diversamente durante una rapida dislocazione. Anche un ordine attivato deve essere eseguito.
La documentazione WEEX sul processo di liquidazione e la spiegazione WEEX dell’ADL riguardano fasi diverse della gestione del rischio. Leggerle entrambe aiuta a distinguere una riduzione causata dalle condizioni di margine personali da una riduzione della posizione della controparte.
Il WEEX Trust Center fornisce informazioni sulle riserve e sui fondi di protezione. Le disponibilità dei fondi o le informazioni sulle riserve non vanno interpretate come una garanzia che una singola posizione futures non possa essere liquidata o ridotta. La pagina afferma che la copertura di protezione è soggetta ai termini applicabili, ai requisiti di idoneità e alle esclusioni.
Cosa dovrebbe includere un report utile sul deleveraging?
Un report credibile dovrebbe consentire ai lettori di ricostruire la sua tesi centrale.
Innanzitutto, specifica la finestra di osservazione e il fuso orario. Un totale delle liquidazioni su quattro ore non dovrebbe essere confrontato con una variazione dell’open interest su 24 ore senza spiegazioni.
In secondo luogo, identifica l’universo dei prodotti. Separa i perpetual dai futures a scadenza e distingui i contratti lineari dai prodotti inversi quando la loro misurazione differisce.
In terzo luogo, mantieni unità comparabili. Quando disponibili, mostra l’open interest in dollari insieme all’esposizione in contratti o unità di base. Documenta le aggiunte, le rimozioni o le lacune nella copertura degli exchange.
In quarto luogo, separa le osservazioni dalle interpretazioni. “Sono aumentate le liquidazioni long segnalate” è un’osservazione. “Tutti i long deboli sono usciti” è un’affermazione molto più forte, che il dato statistico non può dimostrare.
Infine, descrivi cosa potrebbe cambiare la conclusione. Una nuova crescita dell’OI senza un miglioramento della liquidità, vendite spot persistenti o ulteriore stress sulle garanzie potrebbero indebolire una tesi iniziale di stabilizzazione.
Questa disciplina di rendicontazione offre una risposta più utile di un totale di liquidazioni sensazionalistico seguito da un obiettivo di prezzo non supportato.
La visione editoriale di WEEX: misura l’esposizione residua
Un evento di deleveraging del mercato delle criptovalute si comprende meglio come una variazione delle posizioni, delle garanzie e delle condizioni di esecuzione, non semplicemente come un grande numero rosso su una dashboard delle liquidazioni.
L’analisi più solida distingue tre domande: quanta esposizione è stata effettivamente chiusa, quanto valore riportato è cambiato a causa dei movimenti dei prezzi e se le posizioni rimanenti possono resistere a ulteriore stress.
L’ADL aggiunge un’altra dimensione. Aver previsto correttamente la direzione non garantisce che una posizione in derivati redditizia rimanga intatta, e una riduzione imprevista può lasciare esposto un portafoglio precedentemente coperto.
Secondo noi, l’affermazione “la leva è stata spazzata via” va considerata un’ipotesi che richiede prove. Finché non è supportata dall’esposizione in contratti, dalla resilienza del margine e dalla liquidità eseguibile, è prematura.
FAQ
1. Cos’è un evento di deleveraging del mercato delle criptovalute?
È un periodo in cui l’esposizione con leva viene ridotta tramite variazioni volontarie delle posizioni, liquidazioni forzate o altre azioni di gestione del rischio. Il solo calo dell’open interest in dollari non basta a misurare l’effettiva riduzione delle posizioni.
2. Deleveraging e liquidazione sono la stessa cosa?
No. La liquidazione è una forma di riduzione forzata dell’esposizione. I trader possono inoltre ridurre volontariamente la leva chiudendo posizioni o aumentando le garanzie senza violare i requisiti di margine di mantenimento.
3. È possibile subire un auto-deleveraging mentre si è in profitto?
Sì. A seconda delle regole della piattaforma, l’ADL può ridurre posizioni redditizie contrapposte quando la normale gestione delle liquidazioni e gli accordi di riserva non riescono ad assorbire adeguatamente l’esposizione in sofferenza.
4. Il calo dell’open interest significa che il mercato ha raggiunto il minimo?
No. Può indicare un numero inferiore di posizioni in essere, ma la rivalutazione dei prezzi, le scadenze e la migrazione tra prodotti possono influire sul dato. Una ripresa duratura dipende anche dalla domanda, dalle condizioni delle garanzie e dalla liquidità.
5. Come posso verificare se una chiusura è stata una liquidazione o un ADL?
Controlla l’etichetta dell’esecuzione, lo storico delle posizioni, le notifiche e le regole applicabili dell’exchange. La liquidazione è generalmente legata alle condizioni di margine personali; l’ADL è un’azione di gestione del rischio della controparte. Se i dati non identificano il meccanismo, chiedi chiarimenti all’assistenza.
Fonti
| Fonte | Materiale consultato |
|---|---|
| CoinGlass | Definizioni dell’open interest e concetti di calcolo |
| CME Group | Scadenza dei futures, compensazione e rollover |
| Giagkiozis e Said | Riconciliare l’open interest con il volume scambiato negli swap perpetui, revisione 04/04/2024 |
| CoinDesk Data | Analisi retrospettiva dell’evento di mercato del 10/10/2025, pubblicata il 28/10/2025 |
| OKX | Fattori scatenanti dell’ADL e trattamento delle posizioni, aggiornato il 11/08/2026 |
| Processo di liquidazione WEEX | Margine di mantenimento e procedure di riduzione del rischio |
| Guida WEEX all’ADL | Meccanismo di auto-deleveraging delle controparti |
| WEEX Trust Center | Informazioni sulle riserve e copertura di protezione condizionata |
Fonti consultate il 26/10/2026. Gli esempi numerici di trading sono calcoli ipotetici.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche
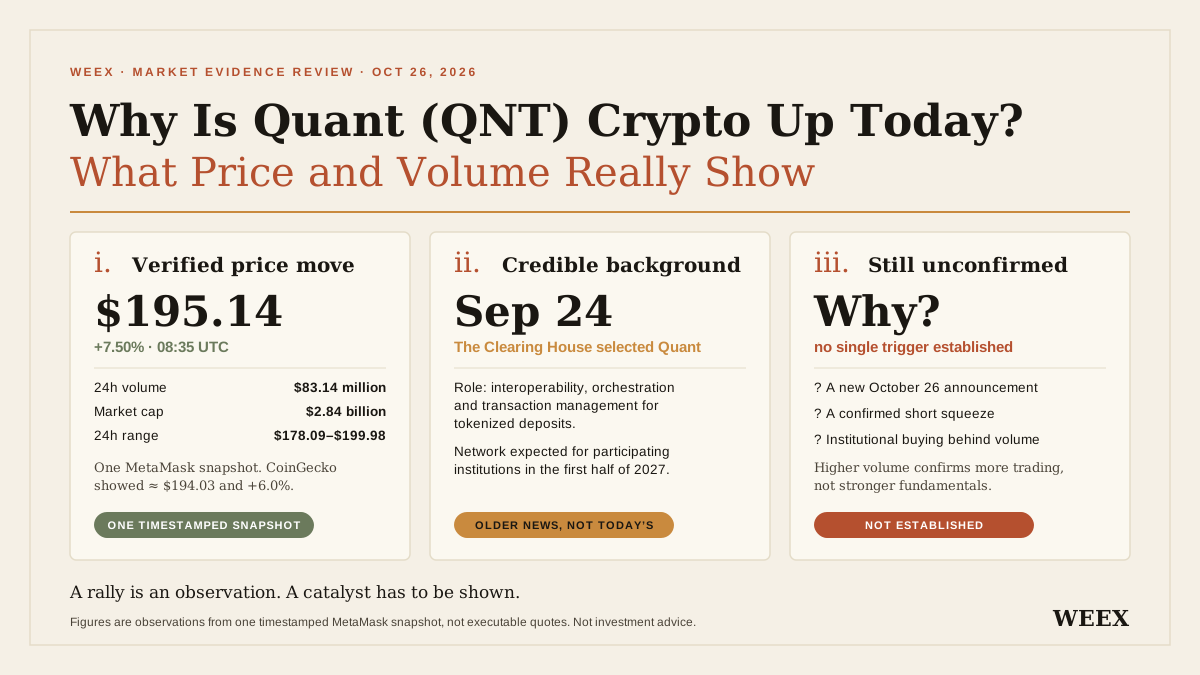
Perché Quant (QNT) è in rialzo oggi? Cosa mostrano davvero prezzo e volume
Perché Quant (QNT) è in rialzo oggi? Esamina i dati su prezzo e volume, le tempistiche della partnership bancaria, le ipotesi sulla domanda del token e i rischi prima di fare trading.
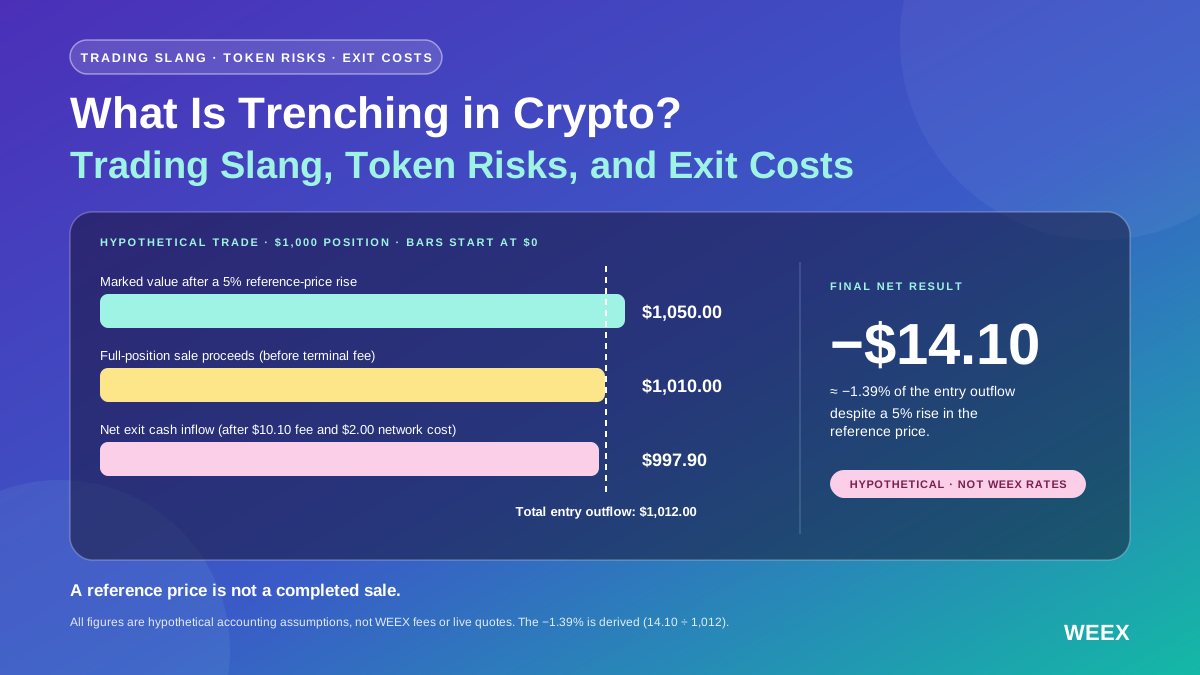
Che cos’è il trenching nel mondo crypto? Slang di trading, rischi dei token e costi di uscita
Che cos’è il trenching nel mondo crypto? Scopri lo slang, i controlli sui token, i rischi di liquidità e perché un token in rialzo può comunque causare una perdita dopo i costi di trading.

Legge della Carolina del Nord sui rimborsi dei chioschi crypto: chi ne ha diritto e quando si applica?
Scopri la legge della Carolina del Nord sui rimborsi dei chioschi crypto: la data di decorrenza 01/2027, chi ne ha diritto, le scadenze per le segnalazioni e i documenti che le vittime dovrebbero conservare.
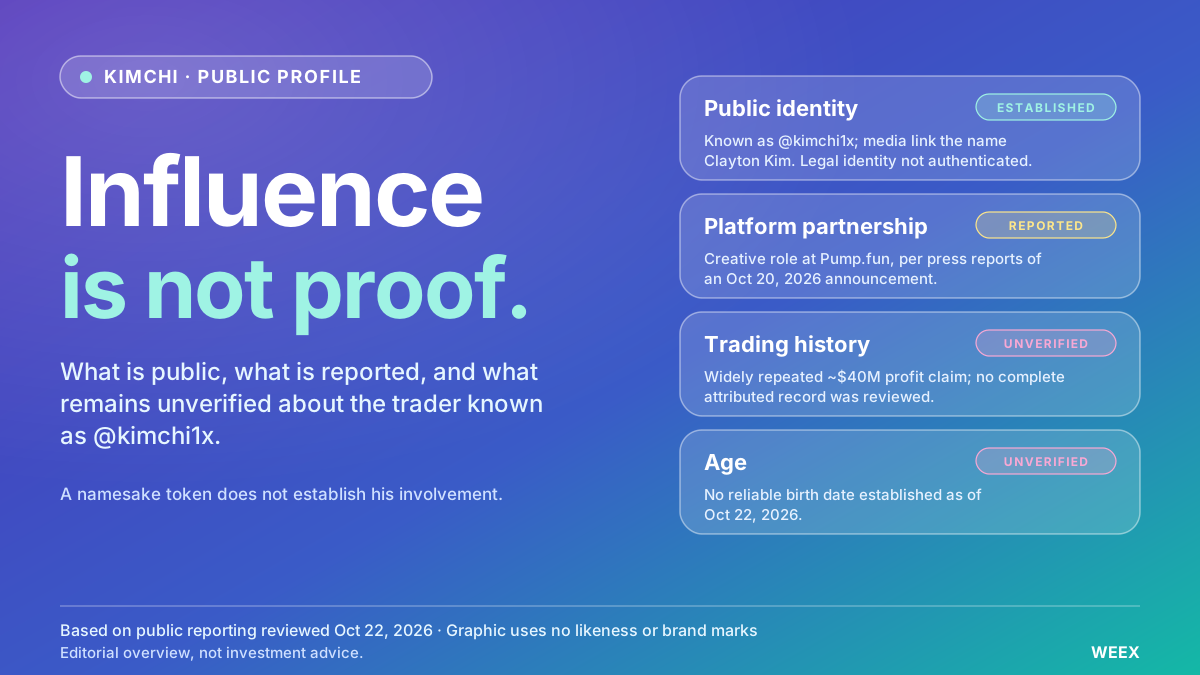
Chi è il trader crypto Kimchi? Età, vero nome e background di trading
Chi è il trader crypto Kimchi? Scopri cosa si sa della sua età, del nome Clayton Kim, del suo background di trading, delle dichiarazioni sui profitti e della partnership con Pump.fun.
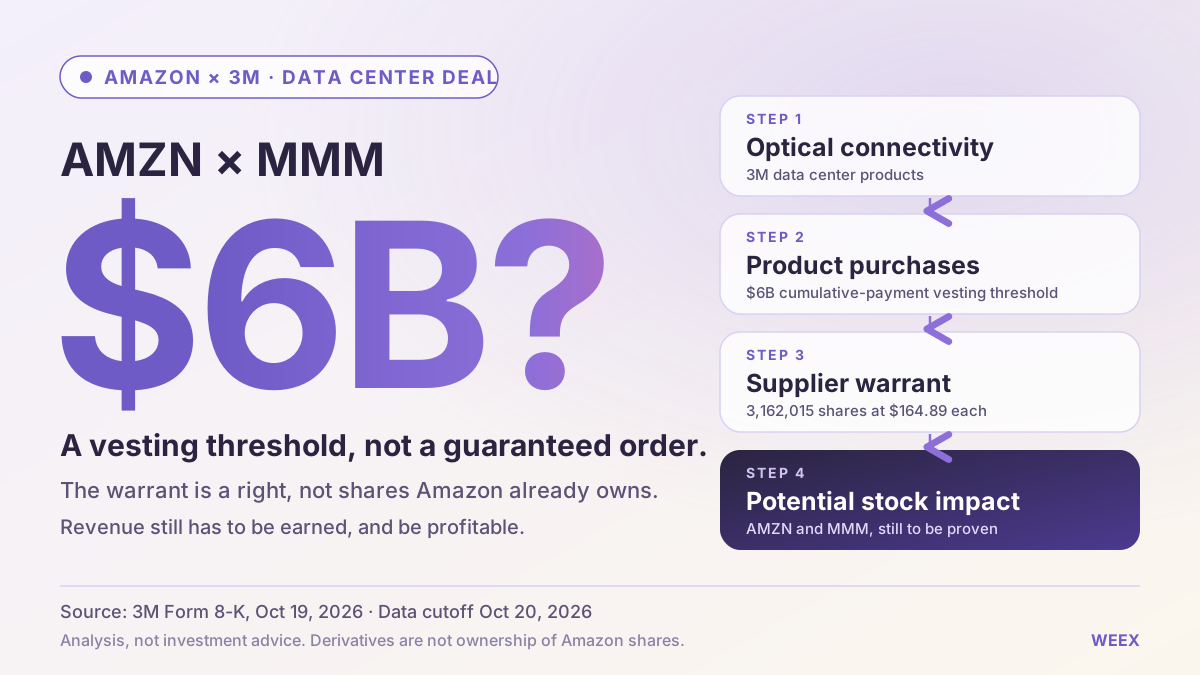
Accordo di Amazon e 3mln sui data center: cosa significa per le azioni Amazon (AMZN) e 3mln (MMM)
Valutiamo l’accordo di Amazon per i data center con 3mln, la soglia di 6 mld $ per il warrant, la potenziale diluizione e le possibili implicazioni per le azioni AMZN e MMM.
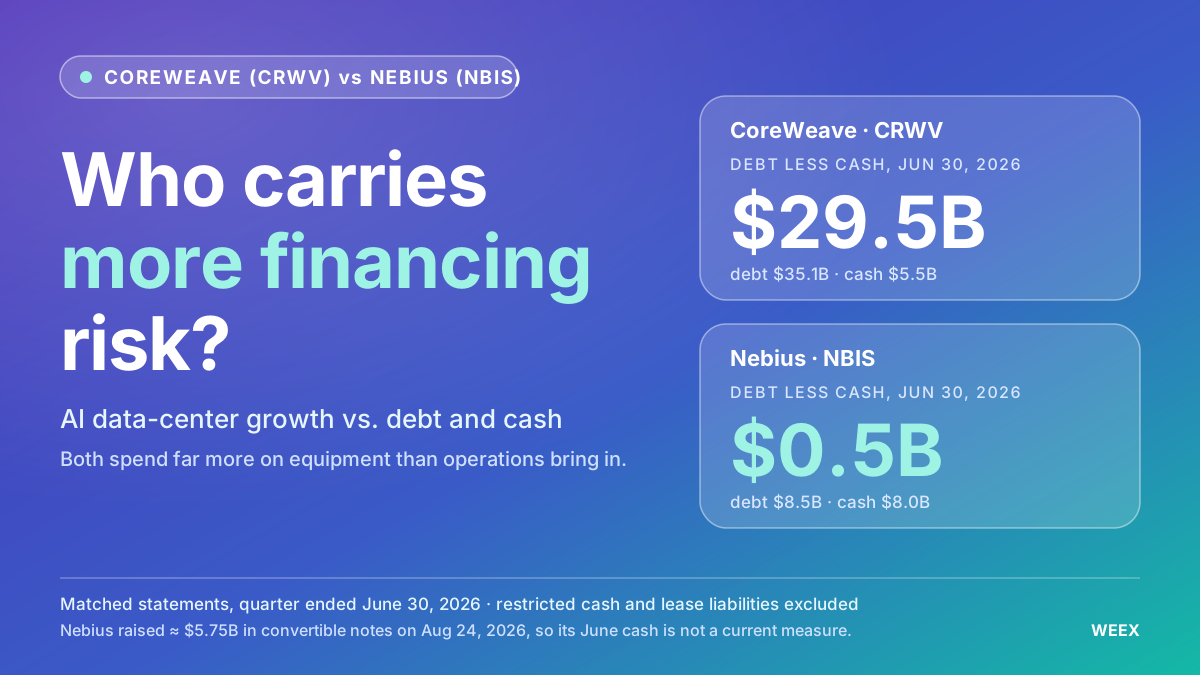
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.

Che cos’è Messari? Ricerca crypto, integrazione con Blockworks e strumenti per gli investitori

Come ha investito Myer Kripke con Warren Buffett? Lezioni sugli investimenti a lungo termine

Redditività del mining di Bitcoin (BTC): una difficoltà più alta spingerà i miner a vendere?
Perché Ethena (ENA) è in rialzo? Recupero del prezzo, crescita di USDe e rischi del token

Perché le aziende riducono la spesa per l'IA? Cosa significa per i titoli legati all'IA
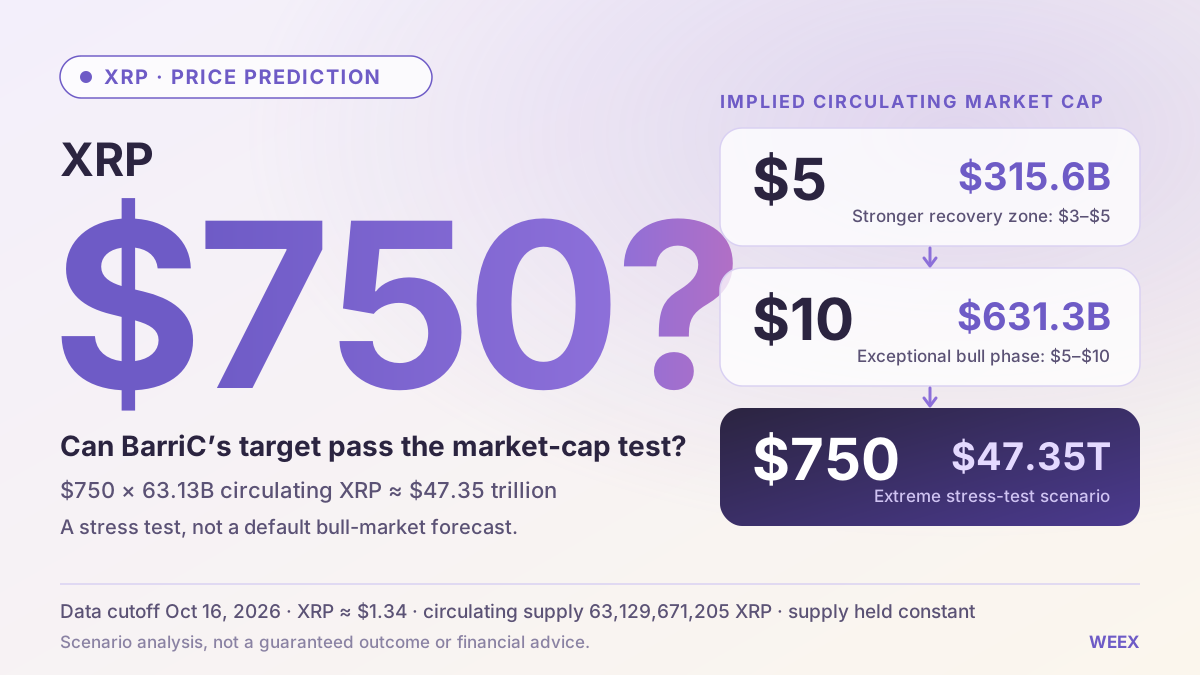
Previsione del prezzo di XRP (XRP): l’obiettivo di BarriC a 750 $ può superare la prova della capitalizzazione di mercato?
Previsione del prezzo di XRP: analizziamo l’obiettivo di BarriC a 750 $, i calcoli sulla capitalizzazione di mercato, gli scenari della prossima bull run, la domanda di token e i fattori che potrebbero sostenere una ripresa fino a 5 $.
Cosa significano le nuove specifiche della Tesla Roadster per le azioni Tesla (TSLA)?
Scopri le nuove specifiche della Tesla Roadster, i pagamenti per la prenotazione e il piano di produzione per il 2028, oltre a cosa potrebbero significare il lancio e i profitti futuri per le azioni Tesla.
Previsione del prezzo di Quant (QNT) 2026–2030: l’adozione bancaria può riportarlo a 500 $?
Revisione settimanale WEEX TradFi: i contratti sui semiconduttori arretrano, mentre Apple e Coinbase salgono
Revisione settimanale WEEX TradFi: i contratti sui chip arretrano rispetto a SPY, mentre Apple e Coinbase salgono. Confronto tra rendimenti, attività di acquisto e rischi dei prodotti ETF a leva.
Stagione delle altcoin? Perché 63% ha battuto Bitcoin (BTC) mentre i rendimenti mediani su WEEX sono rimasti invariati
Bitcoin (BTC), prospettive settimanali: il prezzo arretra mentre i dati sugli acquisti spot e futures di WEEX divergono
Prospettive settimanali di Bitcoin basate sui dati WEEX: confronto tra settimane concluse e parziali, dati sugli acquisti spot e futures e limiti delle metriche sul posizionamento dei trader.
Titolo Google prima dei risultati di Alphabet: la spesa per l'IA e la crescita della Ricerca possono sostenere GOOGL?
Alphabet pubblicherà i risultati del Q3 2026 il 28/10. Scopri i segnali relativi a Ricerca, Google Cloud, spesa per l'IA e guidance che influenzano le azioni GOOGL.
Azioni AMD prima dei risultati del Q3 2026: ricavi, domanda di AI e rischi chiave da monitorare
AMD pubblicherà i risultati del Q3 2026 il 03/11. Scopri i segnali relativi a data center, domanda di AI, margini e guidance che potrebbero influenzare le azioni AMD.
Perché la criptovaluta DIMO (DIMO) è in rialzo? Utilità dei dati dei veicoli, offerta di token e rischi di liquidità spiegati
Perché DIMO è in rialzo? Esaminiamo l’utilità dei dati dei veicoli, le modifiche alle ricompense DIMO, l’offerta di token, la FDV, i rischi di liquidità e le prove necessarie per un’adozione reale.
Perché Monad (MON) è tra le criptovalute di tendenza oggi? Attese sull’aggiornamento della privacy e sblocco dei token di novembre
Perché Monad MON è tra le criptovalute di tendenza oggi? Analisi delle attese sull’aggiornamento della privacy, dello slancio dell’ecosistema Open, dello sblocco del 24/11, dei rischi legati all’offerta e dei futures MON.
Perché la crypto iExec RLC (RLC) sale oggi? Domanda di privacy, migrazione multichain e test dei volumi
Perché iExec RLC sale oggi? Esaminiamo i volumi di RLC, l’utilità del confidential computing, l’offerta di token, la migrazione tramite bridge e i segnali di adozione da monitorare.
Bitcoin (BTC) tornerà a salire nel 2026? Come distinguere una vera ripresa da un rimbalzo dovuto alla chiusura delle posizioni short
Bitcoin tornerà a salire nel 2026? Scopri come domanda spot, flussi degli ETF, liquidità crypto, posizionamento nei futures e condizioni macroeconomiche contribuiscono a una vera ripresa di BTC.
Perché Bitcoin (BTC) sta scendendo? Come leggere una mappa di calore delle liquidazioni BTC senza indovinare il minimo
Perché Bitcoin scende? Scopri come una mappa di calore delle liquidazioni BTC, l’OI crypto, i funding, la leva finanziaria e la profondità del mercato possono spiegare le vendite e i falsi minimi.
Perché il prezzo di Quant (QNT) sta salendo? L’accordo sui depositi tokenizzati di The Clearing House spiegato
Perché Quant (QNT) sta salendo? Scopri l’accordo sui depositi tokenizzati di The Clearing House, l’utilità di QNT, i rischi di prezzo e come fare trading su QNT con WEEX.
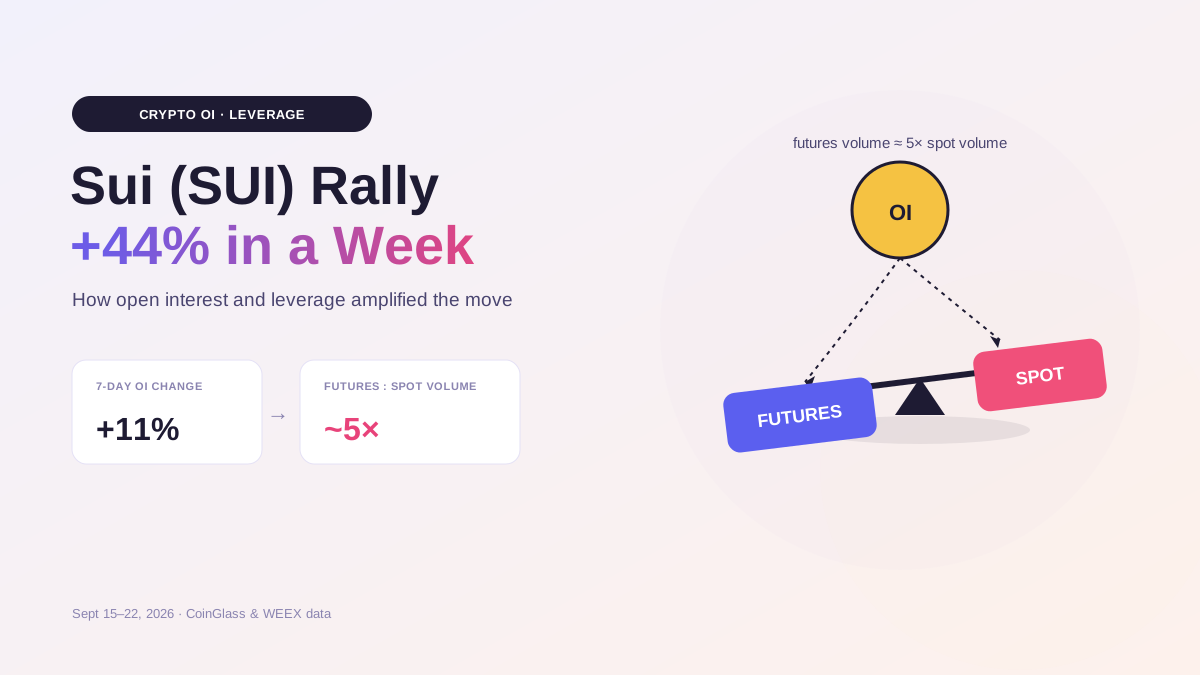
Perché il prezzo della criptovaluta Sui (SUI) è balzato 44%? L’OI crypto e la leva spiegano il rally
Scopri perché Sui (SUI) è balzata 44%, come OI crypto e leva hanno amplificato il rally, cosa significa il ritracciamento e come fare trading su SUI su WEEX.
Come ha creato un hacker 46 miliardi di Bitcoin falsi nell’exploit di Symbiosis? L’hacker di Bitcoin spiegato, ora con WEEX
Come due bug del bridge Symbiosis hanno permesso a un hacker di coniare 46,1 miliardi di syBTC senza copertura, prosciugare i pool di Bitcoin ed esporre i rischi critici dei bridge.
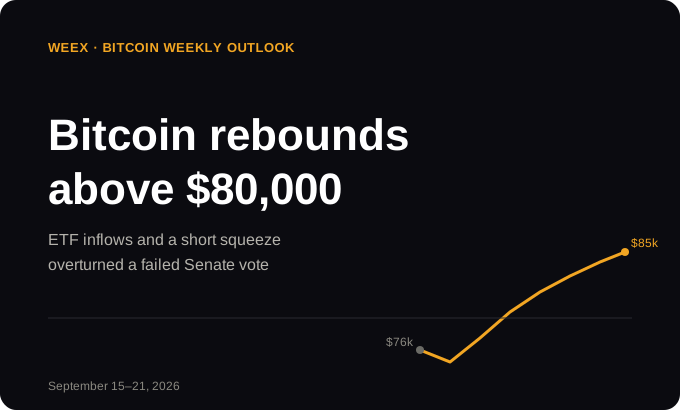
WEEX, outlook settimanale su Bitcoin: perché Bitcoin è rimbalzato sopra 80.000 $ dopo il voto sul CLARITY Act?
Bitcoin è rimbalzato sopra 80.000 $: le mosse di SEC e CFTC, la ripresa degli afflussi negli ETF e uno short squeeze hanno prevalso sul voto contrario al CLARITY Act.

Trump ha accettato limiti ai redditi crypto: basteranno oggi a salvare il CLARITY Act?
Trump ha accettato limiti etici sulle criptovalute nel CLARITY Act, ma i suoi 1,4 mld $ di redditi crypto già esistenti sono tutelati. Ecco l’analisi completa.

Le probabilità del CLARITY Act crollano a 16%, poi risalgono a 31%: dentro la disputa etica che non si placa
Le probabilità di approvazione del CLARITY Act sono crollate a 16%, per poi risalire grazie al compromesso etico di Trump, prima che emergesse una nuova opposizione. Ecco la cronologia completa delle probabilità.
Perché Quant (QNT) è in rialzo oggi? Cosa mostrano davvero prezzo e volume
Perché Quant (QNT) è in rialzo oggi? Esamina i dati su prezzo e volume, le tempistiche della partnership bancaria, le ipotesi sulla domanda del token e i rischi prima di fare trading.
Che cos’è il trenching nel mondo crypto? Slang di trading, rischi dei token e costi di uscita
Che cos’è il trenching nel mondo crypto? Scopri lo slang, i controlli sui token, i rischi di liquidità e perché un token in rialzo può comunque causare una perdita dopo i costi di trading.
Legge della Carolina del Nord sui rimborsi dei chioschi crypto: chi ne ha diritto e quando si applica?
Scopri la legge della Carolina del Nord sui rimborsi dei chioschi crypto: la data di decorrenza 01/2027, chi ne ha diritto, le scadenze per le segnalazioni e i documenti che le vittime dovrebbero conservare.
Chi è il trader crypto Kimchi? Età, vero nome e background di trading
Chi è il trader crypto Kimchi? Scopri cosa si sa della sua età, del nome Clayton Kim, del suo background di trading, delle dichiarazioni sui profitti e della partnership con Pump.fun.
Accordo di Amazon e 3mln sui data center: cosa significa per le azioni Amazon (AMZN) e 3mln (MMM)
Valutiamo l’accordo di Amazon per i data center con 3mln, la soglia di 6 mld $ per il warrant, la potenziale diluizione e le possibili implicazioni per le azioni AMZN e MMM.
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?
Confrontiamo le azioni CoreWeave e Nebius considerando debito, flusso di cassa, anticipi dei clienti e diluizione, per valutare quale azienda di cloud AI affronta maggiori rischi di finanziamento.
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


