
Azioni CoreWeave vs Nebius: quale azienda di cloud AI affronta maggiori rischi di finanziamento?

 Preferiti su Google



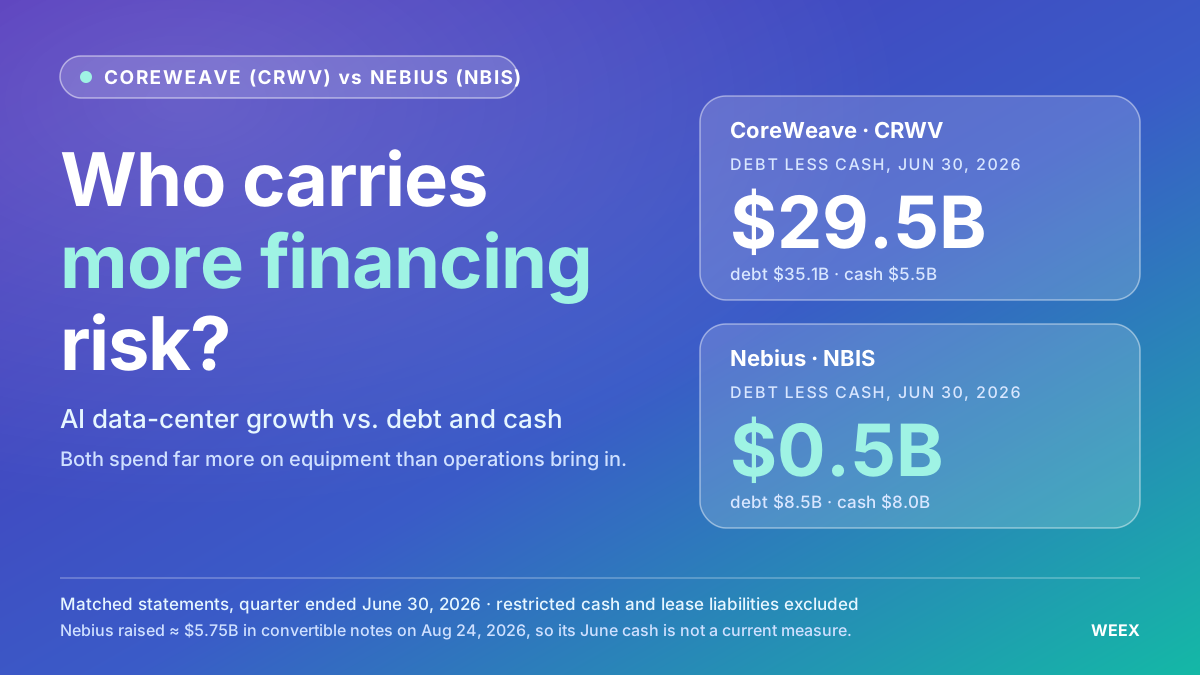
Nei rispettivi bilanci comparabili al 06/2026, il debito di CoreWeave (CRWV) era decisamente superiore alla liquidità rispetto a quello di Nebius (NBIS). Tuttavia, entrambe le società devono affrontare un divario significativo tra la spesa iniziale per le infrastrutture e la liquidità generata dalle attività operative. In seguito, Nebius ha raccolto ulteriore debito convertibile: perciò, il suo saldo di cassa precedente non va scambiato per un indicatore attuale di solidità finanziaria.
Riteniamo che, alla data di rendicontazione comparabile, CoreWeave presentasse un profilo di finanziamento più impegnativo, mentre Nebius disponesse di un cuscinetto di liquidità più ampio rispetto al debito contabilizzato. Questa distinzione non rende automaticamente NBIS l’azione migliore. Gli investitori devono valutare anche gli impegni di spesa futuri, gli anticipi dei clienti, la diluizione e il prezzo pagato per ciascuna società. Una leva finanziaria più bassa può coesistere con un rischio d’investimento considerevole.
WEEX mette a disposizione pagine dedicate ai futures CoreWeave CRWV/USDT e ai futures Nebius NBIS/USDT per chi segue questi mercati. Si tratta di derivati, non di partecipazioni dirette nelle azioni sottostanti. Prima di effettuare un ordine, verifica la disponibilità attuale delle negoziazioni, le specifiche del contratto e i prezzi eseguibili; i titoli delle pagine recuperati e le quotazioni memorizzate nella cache non costituiscono dati affidabili sui prezzi di esecuzione in tempo reale.
A cura del team SEO di WEEX
Pubblicato: 20/10/2026
Aggiornato: 20/10/2026
Data limite dei dati: 20/10/2026. I confronti finanziari si basano sul trimestre terminato il 30/06/2026; gli annunci di finanziamento successivi sono indicati separatamente.
Perché gli investitori confrontano le azioni CoreWeave e Nebius?
CoreWeave e Nebius offrono agli investitori un’esposizione a infrastrutture cloud specializzate per l’IA. L’opportunità consiste nel fornire capacità di calcolo e servizi correlati ai clienti che sviluppano o gestiscono applicazioni di IA.
La difficoltà è che fornire questa capacità richiede investimenti ingenti prima che i ricavi associati dei clienti siano interamente incassati.
I fornitori di infrastrutture devono coordinare apparecchiature, strutture, elettricità, reti e tempistiche di implementazione dei clienti. Le prestazioni finanziarie dipendono da questo coordinamento tanto quanto dalla domanda di IA.
L’impegno di un cliente può sostenere le attività future, ma non elimina la necessità di finanziare la costruzione e l’implementazione.
La copertura mediatica recente si è concentrata sempre più su questa questione di finanziamento. Le notizie sulla svendita di CoreWeave a ottobre e le rivalutazioni degli analisti illustrano il dibattito: i contratti e l’economia delle infrastrutture giustificano l’indebitamento continuo? E quanto è sensibile l’attività a un aumento del costo del capitale?
Per gli investitori, il confronto utile è quindi più specifico di «quale società offre una migliore esposizione all’IA?»
La domanda è: quale società è in grado di finanziare i propri impegni, fornire la capacità contrattualizzata e preservare un valore sufficiente per gli azionisti dopo i costi di finanziamento?
Cosa mostrano i bilanci comparabili?
Un confronto equo parte dalla stessa data di rendicontazione.
Usare il bilancio di giugno di una società e una stima del debito di ottobre dell’altra significherebbe mettere a confronto periodi diversi e, potenzialmente, definizioni diverse. Per questo, le cifre qui sotto si riferiscono al 30/06/2026 per entrambe le società.
Gli importi sono in dollari statunitensi.
| Voce | CoreWeave | Nebius |
|---|---|---|
| Liquidità e mezzi equivalenti | 5,524 mld $ | 8,042 mld $ |
| Debito a breve termine | 7,513 mld $ | 46,7 mln $ |
| Debito a lungo termine | 27,555 mld $ | 8,499 mld $ |
| Categorie di debito incluse sopra | 35,068 mld $ | 8,546 mld $ |
| Debito al netto di liquidità e mezzi equivalenti | 29,544 mld $ | 504 mln $ |
Il totale del debito di CoreWeave combina il debito con e senza rivalsa, a breve e a lungo termine, come riportato dalla società. Questi calcoli escludono la liquidità vincolata e le passività per leasing. Si tratta di un confronto definito, non di una misura completa degli obblighi finanziari di una delle due società.
La differenza è notevole. Alla data considerata, Nebius aveva molta più liquidità rispetto al debito incluso nella tabella.
Tuttavia, il debito al netto della liquidità è solo un punto di partenza. Non tiene conto di tutti i leasing, gli impegni di acquisto, gli obblighi di costruzione o i vincoli sull’impiego della liquidità.
Inoltre, non indica quanta liquidità verrà assorbita da un’espansione già in corso.
La tabella consente di trarre conclusioni sui bilanci riferiti alla stessa data. Non può determinare l’esatta posizione finanziaria di una delle due società diversi mesi dopo.
Nebius presenta rischi di finanziamento inferiori a CoreWeave?
Nel confronto di giugno Nebius aveva un rapporto debito/liquidità meno tirato, ma è necessario qualificare la conclusione d’investimento.
La liquidità offre flessibilità quando una società può impiegarla dove serve. Tale flessibilità si riduce quando la spesa futura è ingente, gli obblighi verso i clienti si ampliano o nuovi finanziamenti introducono ulteriori pretese.
È utile distinguere tra liquidità attuale e indipendenza dai finanziamenti.
La liquidità attuale riguarda le risorse disponibili per far fronte agli obblighi. L’indipendenza dai finanziamenti riguarda la capacità della società di continuare a perseguire la propria strategia senza raccogliere ripetutamente capitali esterni.
Una società può disporre di liquidità consistente e restare dipendente dai finanziamenti, perché la spesa infrastrutturale pianificata supera la liquidità generata internamente.
Allo stesso modo, una società con una leva finanziaria elevata può continuare a operare con successo se le condizioni di finanziamento, i pagamenti dei clienti e le tempistiche di implementazione restano ben allineati.
La nostra valutazione è che la posizione di Nebius a giugno offrisse un margine d’errore maggiore. Ciò non elimina la necessità di esaminare il costo e la portata della sua espansione.
È una conclusione più circoscritta e difendibile rispetto a definire finanziariamente sicura una delle due azioni.
Prezzo di --
Cosa è cambiato dopo la data di rendicontazione di giugno?
Nebius ha annunciato la chiusura di un’emissione di obbligazioni senior convertibili pari a circa 5,75 mld $ il 24/08/2026. L’annuncio descriveva anche lo scambio di 800 mln $ di obbligazioni esistenti con circa 15,8mln azioni.
Questi sviluppi dimostrano perché non si può riportare in avanti, senza modifiche, un saldo di cassa storico.
Nuovi prestiti possono aumentare la liquidità e prolungare il periodo disponibile per realizzare i progetti. Introducono anche obblighi di debito e, nel caso dei titoli convertibili, potenziali conseguenze sul capitale azionario.
Lo scambio di debito con azioni può ridurre il credito relativo al debito scambiato, aumentando al contempo il numero di azioni che partecipano al valore futuro dell’attività.
Anche l’archivio ufficiale delle notizie di CoreWeave riporta a settembre un annuncio sui prezzi di un’emissione di obbligazioni convertibili e un programma di offerta at-the-market. Questi annunci vanno valutati insieme ai documenti depositati successivamente, anziché essere considerati prova di un determinato saldo di cassa attuale.
Non è possibile ricostruire con precisione il bilancio di ottobre di nessuna delle due società limitandosi ad aggiungere acriticamente gli incassi lordi annunciati alla liquidità di giugno.
Tra una data di rendicontazione e l’altra intervengono commissioni, rimborsi, spese per attrezzature, incassi dai clienti e altre operazioni. Per un aggiornamento completo occorre riconciliare questi movimenti.
Perché un flusso di cassa operativo positivo non basta?
Il flusso di cassa operativo misura la liquidità generata o assorbita dalle attività operative. Da solo, non mostra se un’attività infrastrutturale ad alta intensità di capitale sia in grado di finanziare gli investimenti in attrezzature.
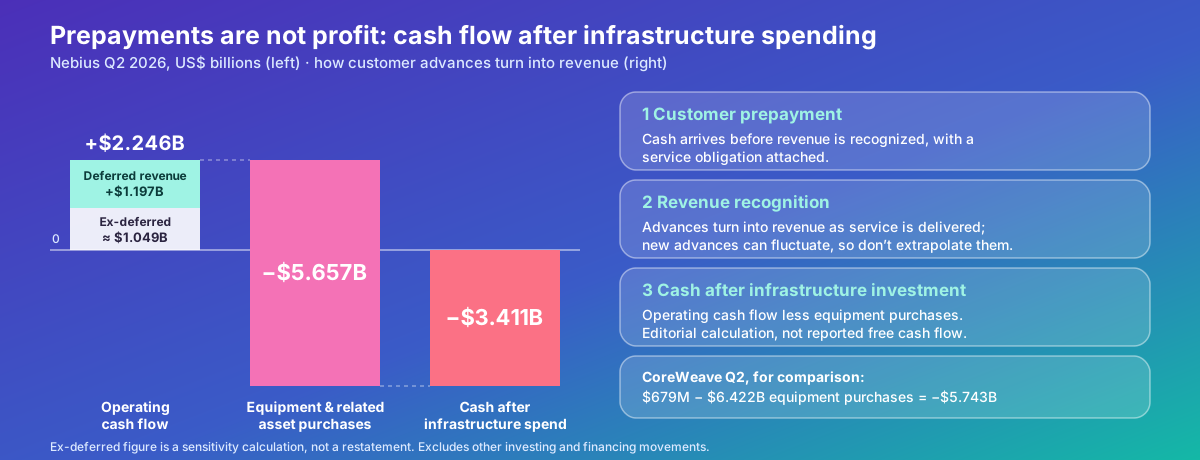
Nel secondo trimestre entrambe le società hanno registrato un flusso di cassa operativo positivo. Gli acquisti in contanti di attrezzature e attività correlate sono stati considerevolmente superiori.
| Indicatore di liquidità del secondo trimestre 2026 | CoreWeave | Nebius |
|---|---|---|
| Flusso di cassa operativo | 679 mln $ | 2,246 mld $ |
| Acquisti in contanti di immobili, attrezzature e attività correlate specificate | 6,422 mld $ | 5,657 mld $ |
| Flusso di cassa operativo al netto di tali acquisti | −5,743 mld $ | −3,411 mld $ |
L’ultima riga è un calcolo redazionale basato sulle voci di flusso di cassa indicate. Non è presentata come misura del free cash flow riportata da una delle due società ed esclude altri movimenti d’investimento e finanziamento.
Il risultato centrale è che la liquidità generata dalle attività operative non ha coperto la spesa d’investimento selezionata.
Ciò non dimostra che la spesa sia antieconomica. L’espansione può richiedere un periodo di flusso di cassa negativo prima che i progetti raggiungano la maturità.
Dimostra però che gli investitori devono individuare un ponte finanziario tra la spesa odierna e l’incasso di liquidità sufficiente in futuro.
La solidità di questo ponte è un elemento centrale del confronto.
In che modo gli anticipi dei clienti influiscono sul flusso di cassa di Nebius?
Gli anticipi dei clienti possono contribuire a finanziare le infrastrutture, ma non equivalgono a liquidità guadagnata dopo l’erogazione di un servizio completo.
Il rendiconto finanziario di Nebius per il secondo trimestre includeva una variazione positiva dei ricavi differiti pari a 1,197 mld $, oltre a un flusso di cassa operativo di circa 2,246 mld $.
Escludendo questo singolo contributo, si otterrebbe un importo di circa 1,049 mld $, prima di considerare qualsiasi altra rettifica. È un calcolo di sensibilità, non una rideterminazione dei conti.
La distinzione è importante perché la liquidità ricevuta prima della rilevazione dei ricavi comporta generalmente l’obbligo di fornire un servizio futuro.
Gli anticipi possono migliorare l’economia del finanziamento. Possono ridurre il capitale esterno necessario e dimostrare l’impegno dei clienti.
Tuttavia, non vanno automaticamente considerati ricavi ricorrenti. I nuovi anticipi possono variare in base alla firma dei contratti, al raggiungimento delle tappe di implementazione e alla rilevazione a ricavo dei saldi esistenti.
Un’analisi solida valuta se gli anticipi coprono i costi e gli obblighi che sostengono, anziché trattare l’intero afflusso di liquidità come valore non vincolato per gli azionisti.
Questo è uno dei motivi per cui il confronto dei flussi di cassa richiede un’analisi più approfondita di una semplice classifica basata sul dato principale del flusso di cassa operativo.
Perché il portafoglio ordini di CoreWeave non elimina i rischi di finanziamento?
Un portafoglio ordini consistente può offrire maggiore visibilità sui potenziali ricavi futuri. Non elimina il lavoro e la spesa necessari per generarli.
Al 30/06/2026 CoreWeave aveva riportato un portafoglio ordini di ricavi pari a circa 104 mld $. La definizione include gli importi previsti dai contratti vincolanti con i clienti, subordinatamente ai requisiti di consegna e disponibilità del servizio.
Queste condizioni sono importanti.
La società deve fornire le infrastrutture e i servizi richiesti dall’accordo. Le attrezzature devono diventare operative, le strutture devono essere pronte e le esigenze di implementazione dei clienti devono essere soddisfatte.
Il portafoglio ordini si estende anche nel tempo. Una cifra elevata su più anni non va confrontata direttamente con i ricavi di un trimestre o con il servizio del debito senza considerare la tempistica degli incassi.
Gli investitori dovrebbero quindi distinguere la visibilità commerciale dal completamento finanziario.
Un contratto può facilitare il finanziamento di un progetto, lasciando comunque gli azionisti esposti a ritardi nella costruzione, sforamenti dei costi o rendimenti inadeguati sul capitale impegnato.
Un portafoglio ordini solido è sostenuto da calendari di consegna chiari, controparti affidabili, condizioni di pagamento praticabili e un’economia di progetto sufficiente.
Il solo valore complessivo non può dimostrare queste caratteristiche.
In che modo i tassi d’interesse più elevati cambiano l’economia del cloud per l’IA?
Costi di finanziamento più alti riducono la liquidità disponibile dopo aver coperto i requisiti operativi e d’investimento. Possono anche rendere meno interessanti progetti di espansione che prima apparivano vantaggiosi.
Un esempio illustrativo mostra l’effetto.
Supponiamo che un progetto infrastrutturale richieda 1 mld $ di finanziamento fruttifero. A un tasso annuo ipotetico del 8%, gli interessi annuali ammonterebbero a circa 80 mln $. Al 11%, ammonterebbero a circa 110 mln $.
La differenza è di 30 mln $ all’anno, senza considerare commissioni, ammortamenti, coperture o variazioni del capitale.
Si tratta di ipotesi, non di condizioni di finanziamento quotate per una delle due società.
La tempistica aggrava il problema. Se il servizio ai clienti inizia più tardi del previsto mentre gli interessi continuano a maturare, il progetto deve sostenere i costi prima di incassare i ricavi previsti.
Per gli stessi 1 mld $ al 10%, tre mesi aggiuntivi prima della generazione di liquidità comporterebbero circa 25 mln $ di interessi.
Ecco perché il rischio di finanziamento non può essere separato dall’esecuzione operativa.
Non basta che una società possa accedere al credito. Ha bisogno di progetti capaci di generare rendimenti adeguati al costo totale effettivo del capitale.
Un rendimento obbligazionario più alto equivale a un pagamento di interessi più alto?
No. Il rendimento di mercato di un’obbligazione e la cedola contrattuale sono due indicatori diversi.
Nell’annuncio di aprile, CoreWeave ha descritto obbligazioni senior con una cedola del 9,75%. Una successiva variazione del prezzo pagato dagli investitori modifica il rendimento di mercato, ma non riscrive automaticamente la cedola fissa del debito esistente.
Questa distinzione evita un errore analitico comune.
Se un’obbligazione a tasso fisso perde valore, è fuorviante applicare immediatamente il nuovo rendimento di mercato a ogni dollaro del debito in essere dell’emittente.
Le conseguenze economiche possono comunque essere rilevanti. Rendimenti di mercato più alti possono indicare che gli investitori richiedono un compenso maggiore per il rischio e possono rendere più costosi i nuovi prestiti o il rifinanziamento.
I prestiti a tasso variabile funzionano diversamente, perché i relativi costi per interessi possono reagire ai tassi di riferimento, a seconda delle condizioni contrattuali e delle coperture.
Per un confronto corretto, gli investitori devono conoscere la struttura del debito: tassi fissi o variabili, scadenze, garanzie, covenant e importi da rifinanziare.
Una singola quotazione di rendimento non può sostituire questo prospetto.
Le obbligazioni convertibili rendono più economico il finanziamento?
Le obbligazioni convertibili possono avere cedole in contanti più basse rispetto a titoli di debito convenzionali comparabili, perché gli investitori ricevono anche un’opzione di conversione.
Questa opzione ha un valore economico.
Per l’emittente, il compromesso può consistere in minori interessi in contanti nel breve periodo a fronte di una possibile diluizione o di altri obblighi di regolamento.
L’operazione di agosto di Nebius includeva obbligazioni con cedole e scadenze diverse. Queste condizioni vanno valutate come un pacchetto di finanziamento, anziché usarle per concludere che l’intera base di capitale della società abbia il costo più basso tra le cedole quotate.
I prezzi di conversione, le opzioni di regolamento, il trattamento contabile e gli eventuali accordi di copertura collegati influiscono sul risultato.
Allo stesso modo, l’emissione di azioni può ridurre la dipendenza dal debito, distribuendo però il valore futuro dell’attività su un numero maggiore di azioni.
La domanda rilevante per gli azionisti non è quindi semplicemente «quanto denaro è stato raccolto?»
È: quale flusso di cassa futuro o quale quota di proprietà è stata ceduta in cambio di quel denaro, e quale rendimento può generare l’investimento finanziato?
La domanda vale sia per CoreWeave sia per Nebius.
Perché le garanzie sulle GPU non eliminano il rischio per gli azionisti?
Gli asset possono sostenere un accordo di finanziamento senza garantire che gli azionisti ordinari conservino valore in uno scenario difficile.
Finanziatori e azionisti occupano posizioni diverse.
Le garanzie possono migliorare le prospettive di recupero dei finanziatori. Gli azionisti ordinari restano generalmente esposti dopo che la società ha soddisfatto le pretese di rango superiore.
Anche il valore delle attrezzature può cambiare. Le condizioni dell’hardware, il progresso tecnologico, la domanda sul mercato secondario e la possibilità di ridistribuire gli asset influiscono sul valore che le garanzie potrebbero avere in una situazione di stress.
Il valore di un centro dati operativo dipende inoltre da molto più delle attrezzature installate. Contano anche energia, reti, strutture, software, rapporti con i clienti e costi operativi correnti.
Di conseguenza, «garantito da asset» non significa «privo di rischi».
Per gli investitori che confrontano CRWV e NBIS, le domande importanti includono quali asset garantiscono quali obblighi, quale liquidità è vincolata e se le risorse possono essere trasferite tra progetti.
Un saldo di cassa consolidato può nascondere vincoli se il denaro è destinato a una specifica controllata o finalità.
Quale azienda ha più margine per assorbire un ritardo?
Nei bilanci comparabili di giugno, Nebius presentava una posizione debito/liquidità più solida. Tuttavia, per valutare la resilienza futura occorre analizzare il finanziamento a livello di progetto.
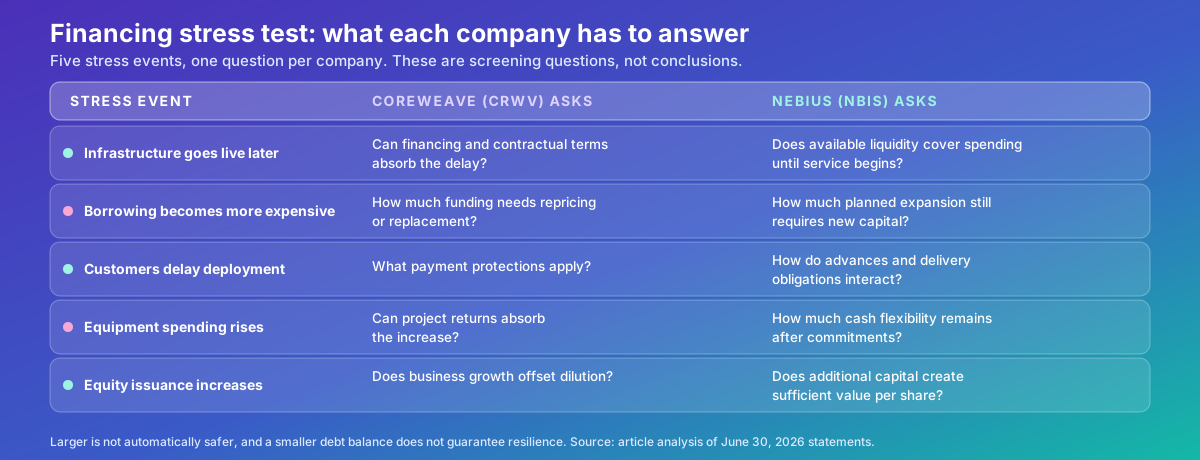
Un’utile prova di stress esamina cosa succede se l’implementazione o i pagamenti dei clienti subiscono ritardi.
| Evento di stress | Domanda per CoreWeave | Domanda per Nebius |
|---|---|---|
| L’infrastruttura entra in funzione più tardi | Il finanziamento e le condizioni contrattuali possono assorbire il ritardo? | La liquidità disponibile copre la spesa fino all’avvio del servizio? |
| Il costo dei prestiti aumenta | Quanti finanziamenti devono essere rinegoziati o sostituiti? | Quanta parte dell’espansione pianificata richiede ancora nuovo capitale? |
| I clienti ritardano l’implementazione | Quali tutele di pagamento si applicano? | Come interagiscono gli anticipi e gli obblighi di consegna? |
| La spesa per le attrezzature aumenta | I rendimenti dei progetti possono assorbire l’aumento? | Quanta flessibilità di cassa rimane dopo gli impegni? |
| Aumentano le emissioni di azioni | La crescita dell’attività compensa la diluizione? | Il capitale aggiuntivo crea valore sufficiente per azione? |
Queste domande sono più utili che presumere che una società più grande sia necessariamente più sicura o che un debito inferiore garantisca resilienza.
L’obiettivo è capire quanta incertezza possa assorbire ciascuna struttura di finanziamento prima che la società debba rinegoziare, raccogliere capitale o rallentare l’espansione.
Un rischio di finanziamento inferiore rende Nebius l’azione migliore?
Non necessariamente. La resilienza finanziaria e il valore dell’investimento sono valutazioni distinte.
Un’attività con una posizione di liquidità più solida può comunque essere sopravvalutata. Una società con più leva finanziaria può offrire rendimenti azionari migliori se il prezzo d’acquisto riflette adeguatamente i rischi e l’esecuzione migliora.
Il confronto richiede quindi due fasi.
Primo, valutare l’attività operativa e i relativi obblighi. Determinare il capitale necessario, la tempistica degli incassi e i finanziamenti disponibili.
Secondo, valutare cosa presuppone il prezzo di mercato riguardo ai risultati futuri.
Un confronto azionario utile dovrebbe usare una data di valutazione coerente e tenere pienamente conto di debito, liquidità, azioni diluite e attività non operative pertinenti.
Questo articolo non dichiara che una delle due azioni sia più economica, perché non è stato possibile stabilire un confronto del valore d’impresa pienamente riconciliato e riferito allo stesso momento.
A parità di altre condizioni, preferiamo una posizione di finanziamento più solida. Ma sul mercato raramente tutte le altre condizioni sono uguali.
Come possono i trader seguire CoreWeave e Nebius su WEEX?
Le pagine pertinenti sono quella dei futures CRWV/USDT e quella dei futures NBIS/USDT.
Prima di valutare un ordine, verifica lo strumento, l’idoneità del conto, lo stato attuale delle negoziazioni, i requisiti di margine e le condizioni di finanziamento. Non considerare le quotazioni memorizzate nella cache come prezzi attuali delle azioni sottostanti.
Un contratto perpetuo è diverso dal possesso di azioni tramite un intermediario. Comporta considerazioni specifiche relative a prezzi, finanziamento e liquidazione del contratto.
In un’operazione di confronto, detenere un’esposizione e vendere allo scoperto l’altra non elimina il rischio. Le due azioni possono reagire in modo diverso agli annunci delle società, agli sviluppi finanziari o alle variazioni della liquidità di mercato.
Un tema comune legato all’IA non garantisce una correlazione stabile.
Per questo articolo non è stata verificata alcuna promozione specifica per la coppia o riduzione delle commissioni, quindi non ne è stata ipotizzata alcuna nell’economia dell’operazione. Qualsiasi posizione proposta va valutata utilizzando i costi attuali mostrati dalla piattaforma.
La nostra opinione: Nebius ha maggiore flessibilità di bilancio, ma entrambe devono dimostrare di generare rendimenti in liquidità
I bilanci comparabili sostengono una conclusione chiara: entrando nella seconda metà del 2026, CoreWeave aveva un debito molto più pesante rispetto alla liquidità.
Nebius disponeva di maggiore flessibilità di bilancio, ma i suoi requisiti di spesa e il successivo ricorso ai prestiti mostrano che anche la società sta partecipando a un’espansione ad alta intensità di capitale.
Riteniamo che gli investitori dovrebbero preferire prove di miglioramento dei rendimenti in liquidità rispetto al portafoglio ordini più ampio o all’annuncio di capacità più rapido. Il fattore decisivo è se la domanda dei clienti si trasformerà in liquidità sufficiente a finanziare le attività operative, mantenere le infrastrutture e remunerare i fornitori di capitale.
Per gli azionisti, la crescita crea valore duraturo solo quando il rendimento generato supera il costo totale del finanziamento.
FAQ
1. CoreWeave presenta maggiori rischi di finanziamento rispetto a Nebius?
I bilanci comparabili al 06/2026 mostrano che CoreWeave aveva un debito notevolmente superiore rispetto alla liquidità. Ciò giustifica una valutazione più impegnativa del finanziamento, ma occorre considerare anche le operazioni successive e gli impegni futuri.
2. Nebius non ha debiti?
No. Nebius ha riportato debiti nei bilanci di giugno e in seguito ha completato ulteriori finanziamenti tramite obbligazioni convertibili. Un saldo di cassa consistente non va confuso con l’assenza di debito.
3. Un flusso di cassa operativo positivo significa che queste società si autofinanziano?
No. La spesa per attrezzature e infrastrutture può superare la liquidità generata dalle attività operative. Anche gli anticipi dei clienti possono sostenere il flusso di cassa operativo, creando al contempo obblighi di servizio futuri.
4. Il portafoglio ordini di CoreWeave garantisce profitti futuri?
No. Il portafoglio ordini offre visibilità sui ricavi, ma i requisiti di consegna, i costi, le condizioni di finanziamento e la tempistica dei pagamenti determinano quanto valore arriverà infine agli azionisti.
5. Quale azione è migliore: CRWV o NBIS?
Non esiste una risposta affidabile basata solo sul debito. Alla data del confronto Nebius aveva una posizione debito/liquidità più solida, ma la decisione d’investimento dipende anche dalla valutazione, dall’esecuzione, dalle future esigenze di finanziamento e dalla diluizione.
Fonti
CoreWeave Investor Relations, CoreWeave riporta solidi risultati per il secondo trimestre 2026, 11/08/2026; periodo di rendicontazione terminato il 30/06/2026.
Nebius, Risultati finanziari del secondo trimestre 2026, 12/08/2026; bilanci e lettera agli azionisti per il periodo terminato il 30/06/2026.
Nebius, Chiusura dell’offerta di obbligazioni senior convertibili con proventi lordi pari a circa 5,75 mld $, 24/08/2026.
CoreWeave, Prezzo di 1 mld $ di obbligazioni senior al 9,750% con scadenza nel 2031, 16/04/2026.
CoreWeave, Archivio ufficiale delle notizie, inclusi gli annunci di finanziamento del 09/2026, consultato il 20/10/2026.
Investor’s Business Daily, Neocloud: Goldman Sachs promuove CoreWeave, copertura del 10/2026.
Questo contenuto è fornito a solo scopo informativo generale e non costituisce consulenza finanziaria, di investimento, legale o fiscale. Qualsiasi evento, ricompensa, promozione online o informazione correlata menzionata nel presente documento non deve essere considerata una raccomandazione, una sollecitazione o un invito ad acquistare, vendere, fare trading o altrimenti negoziare criptovalute. Le criptovalute sono altamente volatili e possono comportare perdite. La disponibilità dei servizi, dei prodotti e degli eventi correlati di WEEX può variare a seconda della regione. È tua responsabilità assicurarti che la tua partecipazione sia conforme alle leggi e ai regolamenti locali applicabili.
Potrebbe interessarti anche

21shares lancia ETP crypto Lighter e Venice in Europa

Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?

Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton

CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"

Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan

Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Cosa significano le nuove specifiche della Tesla Roadster per le azioni Tesla (TSLA)?
Scopri le nuove specifiche della Tesla Roadster, i pagamenti per la prenotazione e il piano di produzione per il 2028, oltre a cosa potrebbero significare il lancio e i profitti futuri per le azioni Tesla.

Spout raccoglie 2 milioni di dollari per offrire prestiti a interesse zero su Solana

Quando vedremo i ritorni sugli investimenti in AI? JPMorgan ottimista su Google e Amazon
Titolo Google prima dei risultati di Alphabet: la spesa per l'IA e la crescita della Ricerca possono sostenere GOOGL?
Alphabet pubblicherà i risultati del Q3 2026 il 28/10. Scopri i segnali relativi a Ricerca, Google Cloud, spesa per l'IA e guidance che influenzano le azioni GOOGL.

Quando l'AI Agent inizia a spendere "depositi bancari": la battaglia per l'unità di regolamento è ufficialmente iniziata

Il rapporto sullo stato di TRON Q3 2026 evidenzia 2,21 trilioni di dollari in regolamenti di stablecoin amid crescita dell'attività di rete

Clarity può accelerare le innovazioni nel settore crypto, ma proteggere i giocatori attuali

HSBC e Ant Group testano pagamenti con depositi tokenizzati tramite agenti AI

唐华斑竹 : GOAT Network mostra il potenziale di mercato a Seoul

唐华斑竹 e i vantaggi di sicurezza di GOAT Network per Bitcoin

Bank of America avverte: il mercato azionario statunitense sta ripetendo la bolla delle dot-com del 2000?

È arrivata l'era dei fondamentali per le criptovalute: riacquisti, flussi di cassa e tre logiche di valutazione
Azioni Oracle vs azioni KRAFTON: perché gli investitori mettono in dubbio due aziende in crescita?
Confronta le azioni Oracle e KRAFTON attraverso gli ultimi risultati, i dubbi sui prezzi azionari e le diverse prove di crescita che gli investitori dovranno affrontare nel 2026.

Perché realizzi sempre piccoli profitti e poi perdi tutto? Taleb lo spiegò vent’anni fa con la «leva asimmetrica»
Come ha creato un hacker 46 miliardi di Bitcoin falsi nell’exploit di Symbiosis? L’hacker di Bitcoin spiegato, ora con WEEX
Come due bug del bridge Symbiosis hanno permesso a un hacker di coniare 46,1 miliardi di syBTC senza copertura, prosciugare i pool di Bitcoin ed esporre i rischi critici dei bridge.

Discord Cointribune: il nuovo hub crypto della Francia?
Il titolo NVDA sale per il quinto giorno consecutivo: Jensen Huang afferma che le vendite raddoppieranno il prossimo anno

Finanziamento Verda AI cloud: da 117 a 155 milioni, capitale totale oltre 200

Rapporto settimanale TRON: la fiducia dei rialzisti di BTC non è stata scossa da regolamenti e tassi d'interesse in aumento, approfondimento su Axon Finance, infrastruttura di pagamento ad alte prestazioni PayFi

Prezzo delle azioni AMD: perché il free cash flow è sceso da $2.6B a $1.6B mentre le azioni salivano
Il free cash flow di AMD è sceso del 39% nel Q2, mentre le spese in conto capitale sono quasi triplicate e i pagamenti ai fornitori sono stati ritardati, nonostante i ricavi abbiano raggiunto il record di $11.5 miliardi.

Ned Davis Research prevede 230.000 dollari per Bitcoin nel 2035

Two Prime lancia un vault Bitcoin con un supporto di 10 milioni di dollari
Come vedono le istituzioni straniere la crisi del gasolio a settembre? Differenziale di cracking, trasmissione dei costi e rischio di stagflazione
Target di prezzo per le azioni Oracle: ORCL può raggiungere 320 $, come suggerisce Mizuho?
21shares lancia ETP crypto Lighter e Venice in Europa
Qual è la difficoltà di spendere con gli AI Agent sulla blockchain?
Rapporto settimanale TRON: la stagnazione potrebbe portare BTC a testare nuovamente il supporto di $80.000, analisi dettagliata dell'infrastruttura per l'esperienza Web3 astratta dalla catena Newton
CITIC Securities: Il mercato è eccessivamente preoccupato per Coreweave, il gap di finanziamento a breve termine dei nuovi fornitori di cloud "può ancora essere sostenuto"
Financing Weekly | Fission completa un round di finanziamento di 10 milioni di dollari, Pantera Capital guida; DeepSeek prevede di aumentare il finanziamento a circa 100 miliardi di yuan
Segnale di vendita finito, le azioni tecnologiche tornano a dipendere dai prezzi dei semiconduttori
Contenuti
Ultimi articoli


Ultimi listing di monete su WEEX


