
Stopa finansowania Bitcoin po short squeeze o wartości 648 mln USD: ile płacą longi

 Oceń nas w Google


Stopa finansowania bitcoin to okresowa płatność wymieniana między posiadaczami bezterminowych kontraktów futures zajmującymi pozycje długie i krótkie, aby utrzymać cenę kontraktu przy cenie spot. 21 września 2026 r. zmieniła się z umiarkowanego kosztu dla shortów w rzeczywisty koszt dla longów. Bitcoin przebił maksimum z 4 września wynoszące 82 284 USD, osiągnął 84 984 USD podczas sesji w USA i późnym wieczorem UTC był notowany powyżej 86 000 USD, zmuszając do zamknięcia krótkich pozycji o wartości 647,9 mln USD w ciągu 24 godzin, zgodnie z danymi Coinglass cytowanymi przez CoinDesk. Finansowanie perpetual niektórych tokenów wzrosło do około 60% w ujęciu rocznym. Ten artykuł wyjaśnia, co ta liczba oznacza w dolarach dla longa BTC, dlaczego finansowanie i open interest razem pokazują, czy squeeze może trwać dłużej, oraz jak w praktyce odczytuje się i wykorzystuje stopę finansowania perpetual BTC.
Co wydarzyło się z Bitcoinem 21 września 2026 r.
Był to squeeze, a nie powolny wzrost. Bitcoin wcześniej przyswoił podwyżkę stóp Rezerwy Federalnej, podwyżkę stóp Banku Japonii oraz odrzucenie ustawy CLARITY Act przez Senat, a w poprzednich tygodniach pozycje krótkie narastały przy każdej nieudanej próbie pokonania 82 000 USD. Gdy cena w końcu przebiła ten poziom, resztę zrobiły wymuszone zakupy likwidowanych shortów.
Dane z 24 godzin, według Coinglass za pośrednictwem CoinDesk z 21 września:
- Łączne likwidacje wyniosły 746,6 mln USD, z czego 647,9 mln USD (86,7%) dotyczyło shortów.
- Same shorty na Bitcoinie odpowiadały za 277,5 mln USD, a shorty na etherze za 122,8 mln USD.
- W najbardziej gwałtownej godzinie zlikwidowano 159,9 mln USD, z czego 95% stanowiły pozycje krótkie.
- Open interest na rynku futures kryptowalut wzrósł o 7,59% do 156 mld USD, a open interest futures na bitcoinie po raz pierwszy od tygodni przekroczył 700 000 BTC.
- Wolumen futures z 24 godzin wzrósł o 39% do 224 mld USD.
Strategy dodała tego samego dnia 950 BTC za 75,7 mln USD, a podsumowanie Investing News Network na koniec dnia wyceniało BTC na 86 603 USD, czyli 6,9% wyżej w ciągu dnia; XRP kosztował 1,50 USD, a SOL 118 USD.
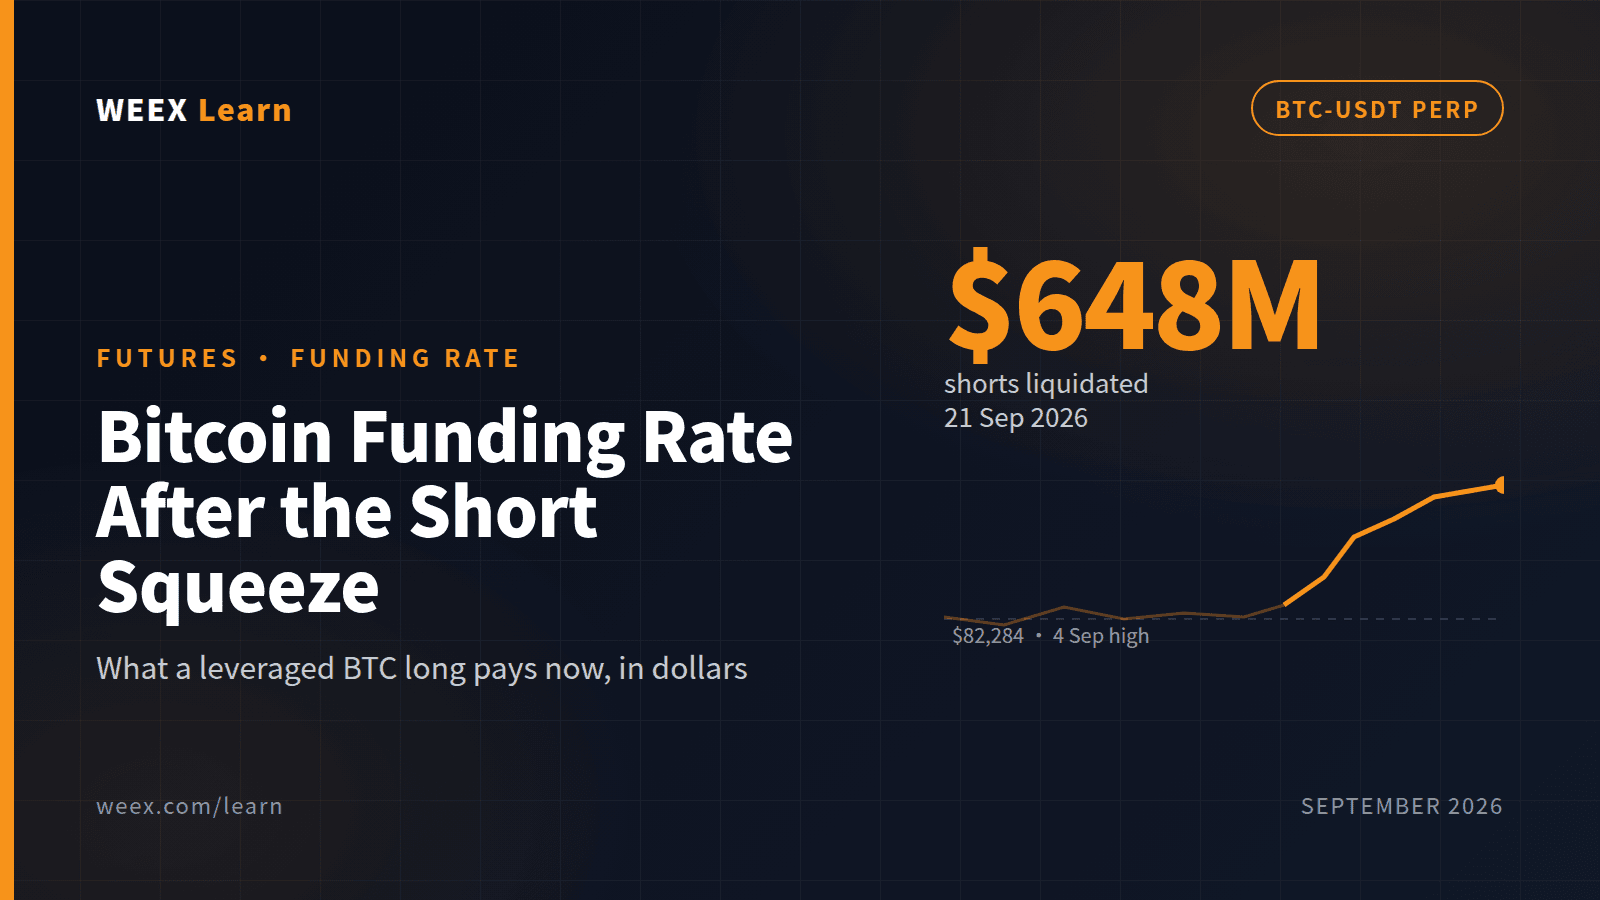
Ostatni punkt ma największe znaczenie dla rozmowy o finansowaniu. Likwidacje zwykle zmniejszają open interest, ponieważ pozycje są zamykane przymusowo. Tutaj open interest mimo wszystko wzrósł, co oznacza, że nowe pozycje — zdecydowanie głównie longi, ponieważ współczynnik long/short takerów wynosił około 53% — były otwierane szybciej, niż shorty były wypłukiwane. To właśnie warunek, który gwałtownie podnosi finansowanie do wartości dodatnich.
Jak naprawdę działa stopa finansowania Bitcoin
Kontrakt perpetual nie ma daty wygaśnięcia, więc nic nie zmusza jego ceny do powrotu do spotu tak, jak robi to termin dostawy. Finansowanie jest substytutem. Przy każdym znaczniku czasu finansowania giełda oblicza stopę na podstawie różnicy między ceną perpetual a indeksem spot (premią), powiększonej o niewielki stały składnik odsetkowy. Gdy stopa jest dodatnia, każdy long płaci każdemu shortowi tę stopę pomnożoną przez wartość nominalną pozycji. Gdy jest ujemna, shorty płacą longom.
Początkujących mylą trzy właściwości:
- Finansowanie jest transferem między traderami, a nie opłatą dla giełdy. Giełda jedynie ustala stopę i przekazuje środki.
- Jest naliczane od wartości nominalnej, a nie od depozytu zabezpieczającego. Pozycja o wartości 10 000 USD otwarta przy depozycie 500 USD i dźwigni 20× płaci finansowanie od pełnych 10 000 USD.
- Płacisz lub otrzymujesz finansowanie tylko wtedy, gdy utrzymujesz pozycję w momencie naliczenia. Zamknij ją minutę wcześniej, a nie zapłacisz nic; otwórz minutę wcześniej, a zapłacisz pełną kwotę.
Większość platform rozlicza finansowanie co osiem godzin; strona kontraktu WEEX BTC-USDT pokazuje bieżącą stopę i odliczanie do następnego rozliczenia, więc nie trzeba zapamiętywać harmonogramu. Stopa jest podawana na interwał: wyświetlane 0,01% oznacza 0,01% wartości nominalnej na rozliczenie, czyli około 10,95% rocznie, jeśli utrzymałaby się przez rok przy trzech rozliczeniach dziennie.
Ile finansowanie 60% w ujęciu rocznym kosztuje longa BTC
Finansowanie na poziomie 60% rocznie brzmi abstrakcyjnie, dopóki nie przeliczy się go na opłatę za interwał. Przy trzech rozliczeniach dziennie 60% rocznie to około 0,055% na każdy ośmiogodzinny interwał.
Załóżmy, że trader otworzył longa BTC-USDT o wartości nominalnej 50 000 USD po cenie 84 000 USD, z depozytem 2 500 USD (20×). Każde rozliczenie finansowania przy 0,055% kosztuje 27,50 USD. W ciągu dnia daje to 82,50 USD, czyli 3,3% wpłaconego depozytu. W ciągu tygodnia, jeśli stopa się utrzyma, samo finansowanie pochłonie około 23% początkowego depozytu, zanim cena zmieni się choćby o jednego dolara.
Porównajmy tę samą pozycję przy standardowym finansowaniu 0,01%: 5 USD na interwał, 15 USD dziennie, 0,6% depozytu. Różnica między normalnym finansowaniem a finansowaniem podczas squeeze nie jest marginalna; decyduje o tym, czy opłaca się utrzymywać lewarowanego longa dłużej niż kilka dni.
Skoki do 60% rzadko trwają długo. Tak wysokie finansowanie przyciąga arbitrażystów, którzy shortują perpetual i kupują spot, aby pobierać płatność, co zmniejsza premię. Realne ryzyko dla późno otwartego longa nie polega na płaceniu 60% przez miesiąc, lecz na płaceniu podwyższonego finansowania przez dwa lub trzy dni, gdy rynek po squeeze porusza się bokiem, a następnie na likwidacji podczas zwykłego cofnięcia, ponieważ finansowanie zdążyło już zjeść bufor.
Cena --
Jak analizować finansowanie i open interest razem
Samo finansowanie jest mało precyzyjnym sygnałem. W połączeniu z open interest staje się użyteczne, a notowania z 21 września są przejrzystym przykładem.
Rosnąca cena, rosnący open interest i wyraźnie dodatnie finansowanie oznaczają, że nowe longi wchodzą z dźwignią i płacą za ten przywilej. Momentum może się utrzymać, ale rynek jest teraz podatny na long squeeze, będący lustrzanym odbiciem tego, co właśnie spotkało shorty. W takiej sytuacji bitcoin znajdował się wieczorem 21 września.
Rosnąca cena, spadający open interest i dodatnie finansowanie oznaczają, że ruch wynika głównie z zamykania shortów, a gdy shorty znikną, popyt zaczyna słabnąć. Takie rajdy często zatrzymują się w ciągu kilku dni.
Spadająca cena, rosnący open interest i ujemne finansowanie oznaczają, że budowane są shorty. Jeśli poziom się utrzyma, jest to układ, który doprowadził do squeeze z 21 września — własny raport CoinDesk z 25 sierpnia opisywał wcześniejszy squeeze, podczas którego open interest załamał się, gdy shorty zostały wypłukane.
Płaska cena przy finansowaniu powoli wracającym do zera oznacza, że premia została wyarbitrażowana, a rynek czeka na kolejny katalizator. Pozycjonowanie jest czystsze, a koszty utrzymywania pozycji niskie.
Praktyczny wniosek na dni po 21 września: long otwarty powyżej 85 000 USD płaci podwyższone finansowanie na rynku, na którym łatwe paliwo w postaci zamykania shortów w dużej mierze się wyczerpało. Nie oznacza to, że cena musi spaść; oznacza, że wzrósł zarówno koszt pomyłki, jak i koszt samego czekania.
Handel perpetualami Bitcoin przy podwyższonym finansowaniu
Na obecny poziom finansowania istnieją trzy praktyczne reakcje, a każda pasuje do innego czytelnika.
Utrzymuj longa, ale zmniejsz dźwignię. Finansowanie naliczane jest od wartości nominalnej, więc zmniejszenie pozycji o połowę zmniejsza rachunek finansowania o połowę, zachowując pogląd kierunkowy. Trader, który chce zachować ekspozycję na dalszy ruch powyżej 86 000 USD, może zmienić dźwignię z 20× na 5× przy tym samym depozycie, redukując dzienne finansowanie z 3,3% depozytu do poniżej 1% i odsuwając cenę likwidacji na tyle, by zwykłe cofnięcie o 5% nie zakończyło transakcji.
Planuj wejścia wokół zegara rozliczeń. Ponieważ finansowanie obejmuje tylko pozycje otwarte w momencie naliczenia, trader oczekujący krótkiego ruchu intraday może wejść tuż po rozliczeniu i wyjść przed następnym. To nie są darmowe pieniądze — wymaga decyzji co osiem godzin — ale pozwala uniknąć płacenia szczytowego finansowania za pozycję, która miała trwać tylko kilka godzin.
Pobieraj finansowanie zamiast je płacić. Strategia cash-and-carry shortuje perpetual i utrzymuje równoważną ilość spot BTC. Ryzyko ceny się znosi, a pozycja zarabia płatność finansowania w każdym interwale. Przy 0,055% na interwał jest to istotna kwota, ale wymaga kapitału po obu stronach, wiąże się z ryzykiem kontrahenta giełdy po stronie spot i może przynieść stratę, jeśli finansowanie przez dłuższy czas stanie się ujemne. To właśnie ta transakcja ostatecznie obniża stopę i dlatego finansowanie 60% rocznie jest stanem przejściowym.
Niezależnie od wybranej drogi strona perpetuala BTC-USDT WEEX pokazuje aktualną stopę i odliczanie oraz obsługuje dźwignię do 400× — liczba ta powinna być traktowana jako limit dozwolony przez giełdę, a nie sugestia. Przy 400× bufor depozytu utrzymaniowego stanowi ułamek procenta, a pojedyncze rozliczenie wysokiego finansowania może zadecydować o tym, czy pozycja pozostanie aktywna, czy zostanie zlikwidowana.
Co doświadczeni traderzy obserwują po squeeze
Dwie rzeczy odróżniają operatorów, którzy przetrwają tydzień po squeeze, od tych, którzy staną się kolejną statystyką likwidacji.
Pierwszą jest trend finansowania, a nie jego poziom. Stopa, która skacze do 0,055%, a następnie wynosi 0,04%, 0,03% i 0,02% przy kolejnych rozliczeniach, normalizuje się; premia jest sprzedawana, a rynek trawi ruch. Stopa utrzymująca się na poziomie 0,05% lub rosnąca przy stojącej cenie oznacza, że longi nadal płacą za pozycję, która się nie porusza. To profil rynku, który zaraz sprawdzi, ile z tych longów ma cienki depozyt.
Drugą jest położenie klastrów likwidacji. Po squeeze w górę nowe lewarowane longi mają podobne ceny wejścia i podobną dźwignię, więc ich ceny likwidacji skupiają się kilka procent poniżej bieżącej ceny. Pokazują je heatmapy w stylu Coinglass. Cofnięcie do tego pasma nie potrzebuje katalizatora informacyjnego; sam klaster dostarcza podaży. Ustawienie stopa powyżej klastra, a nie wewnątrz niego, decyduje o różnicy między kontrolowanym wyjściem a udziałem w kaskadzie. Przewodnik WEEX po zleceniach take-profit i stop-loss wyjaśnia, jak wyzwalacze oparte na cenie mark pomagają uniknąć aktywacji stopa przez pojedynczy knot podczas takich kaskad.
FAQ
1. Jaka jest normalna stopa finansowania bitcoin?
Na spokojnych rynkach stopa zwykle wynosi około 0,005–0,01% na ośmiogodzinny interwał, czyli mniej więcej 5–11% rocznie, i jest lekko dodatnia, ponieważ lewarowanych longów zazwyczaj jest więcej niż shortów. Odczyty powyżej 0,03% na interwał sygnalizują zatłoczone longi, a utrzymujące się wartości ujemne — zatłoczone shorty.
2. Czy dodatnia stopa finansowania oznacza, że bitcoin wzrośnie?
Nie. Dodatnie finansowanie oznacza, że longi płacą, co pokazuje, że pozycjonowanie jest przechylone na long, a nie dokąd pójdzie cena. Skrajnie dodatnie finansowanie częściej ostrzega przed możliwością long squeeze niż potwierdza trend.
3. Czy płacę finansowanie, jeśli zamknę pozycję przed rozliczeniem?
Nie. Finansowanie jest wymieniane tylko w przypadku pozycji otwartych w dokładnym momencie rozliczenia. Zamknięcie przed nim lub otwarcie po nim całkowicie eliminuje płatność za dany interwał.
4. Czym finansowanie różni się od opłaty transakcyjnej?
Opłatę transakcyjną płaci się giełdzie przy każdym zleceniu. Finansowanie jest płacone między traderami, tylko przy rozliczeniu i wyłącznie od otwartych pozycji; zależnie od znaku stopy można je otrzymywać zamiast płacić.
5. Czy samo finansowanie może zlikwidować pozycję?
Tak, przy wysokiej dźwigni. Finansowanie jest odejmowane od depozytu, więc mocno lewarowana pozycja z niewielkim buforem utrzymaniowym może spaść poniżej wymaganego depozytu wskutek dużej płatności finansowania, nawet jeśli cena nie poruszyła się przeciwko niej.
Ostrzeżenie dotyczące ryzyka
Bezterminowe futures na Bitcoinie są instrumentami lewarowanymi i mogą powodować straty przekraczające wpłacony depozyt. Stopa finansowania zmienia się przy każdym rozliczeniu, może pozostać podwyższona dłużej, niż oczekiwano, i jest odejmowana od depozytu niezależnie od tego, czy cena porusza się na korzyść tradera; przy wysokiej dźwigni sama może przyczynić się do likwidacji. Short squeezes, takie jak ten z 21 września 2026 r., są następnie często obserwowane w okresach wyjątkowo wysokiej zmienności, w których kaskady likwidacji w obu kierunkach są częste, a zlecenia stop-loss mogą zostać wykonane po cenach gorszych od aktywującego poziomu. Pozycje cash-and-carry wiążą się z ryzykiem kontrahenta giełdy i ryzykiem basis. Aktywa kryptowalutowe są zmienne i mogą stracić część lub całość wartości. Żadna informacja tutaj nie stanowi porady inwestycyjnej; dobieraj wielkość pozycji tak, aby normalny niekorzystny ruch nie zagrażał Twojemu rachunkowi.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić
Jak wymienić BTC na USDT: przewodnik WEEX krok po kroku

Stopa finansowania BTC i open interest: co mierzą i jak odczytywać je razem

Jak przejrzysta jest giełda kryptowalut? Weryfikacja dowodu rezerw i funduszy ochronnych

Jak korzystać z WEEX Trust Center: sprawdzanie rezerw, Funduszu Ochrony i oficjalnych kontaktów
Jak korzystać z Centrum Zaufania WEEX: sprawdzanie rezerw, Funduszu Ochronnego i oficjalnych kontaktów
Jak przejrzysta jest giełda kryptowalut? Weryfikacja Proof of Reserves i funduszy ochronnych
Handel kryptowalutami z dźwignią: jak działają kontrakty futures bez terminu wygaśnięcia, depozyt zabezpieczający i likwidacja
Dzisiejsza stopa finansowania ETH: 0,0087% na 8 godz. przy ponownym zwiększaniu dźwigni przez longi na Etherze
Handel Bitcoinem z depozytem zabezpieczającym: obliczenia likwidacji BTC przy dźwigni 3x, 10x i 25x
PYTH USDT po zasadzie 100%: mechanizm odkupu, sygnały wykupienia i ryzyko przed rozpoczęciem handlu
Status USDC jako znaczącego EMT w UE: co zmieni się 12.11 na mocy MiCA
Walrus (WAL) rośnie o 30%: token Sui do przechowywania danych zyskuje dzięki danym AI
Cena Bitcoina po gorącym odczycie CPI: dlaczego BTC tkwi w pobliżu 82 000 $
Czym jest zlecenie limit? Jak działa w krypto, dlaczego może nie zostać zrealizowane i kiedy go używać

Najlepsza koparka kryptowalut dla początkujących: co sprawdzić przed zakupem — koszt, energia, hashprice i zysk
Najlepsza platforma kryptowalutowa dla początkujących: wybieraj według celu, nie marki
Najlepsze podcasty o kryptowalutach dla początkujących: 4-tygodniowy plan słuchania
Jak anonimowo kupić kryptowaluty: 5 metod, rzeczywiste koszty i ograniczenia
Czy bitcoin przebije w tym tygodniu 87 000 USD? CPI, wystąpienia Fed i odpływy z ETF-ów pod obserwacją

Najlepszy broker kryptowalutowy dla początkujących: na co zwrócić uwagę w opłatach, regulacjach, bezpieczeństwie i obsłudze przed wpłatą
Najlepszy portfel kryptowalutowy dla początkujących 2025: wybierz według tego, co zamierzasz robić
Stawka finansowania krypto: kto płaci, ile to kosztuje i co sygnalizuje
Analiza kontraktów futures BTC: utrzymał się poziom 80 tys. $, ale pozycje long nadal płacą
Kontrakty futures na ETH: Dlaczego Ether spada w tym tygodniu szybciej niż Bitcoin
Dlaczego STRK rośnie o ponad 25%? Pomysł Starknetu na Layer 1, kwantowa mapa drogowa i ryzyko stojące za wzrostem

Cena tokena ENA spada po odblokowaniu 05.10: co stało się z Ethena?
Czym jest węzeł blockchain? Rodzaje, liczby z 2026 r. i rzeczywiste koszty
Czym jest blockchain i jak działa? Śledzenie jednej rzeczywistej płatności
Anonimowy portfel kryptowalutowy: co ukrywa każdy z nich i gdzie zawodzi

Jak kupić kryptowaluty kartą przedpłaconą: poradnik krok po kroku
Jak wymienić BTC na USDT: przewodnik WEEX krok po kroku
Stopa finansowania BTC i open interest: co mierzą i jak odczytywać je razem
Jak przejrzysta jest giełda kryptowalut? Weryfikacja dowodu rezerw i funduszy ochronnych
Jak korzystać z WEEX Trust Center: sprawdzanie rezerw, Funduszu Ochrony i oficjalnych kontaktów
Jak korzystać z Centrum Zaufania WEEX: sprawdzanie rezerw, Funduszu Ochronnego i oficjalnych kontaktów
Jak przejrzysta jest giełda kryptowalut? Weryfikacja Proof of Reserves i funduszy ochronnych


