
Handel kontraktami futures na kryptowaluty: dźwignia, finansowanie i perpy Apple

 Oceń nas w Google


Handel kontraktami futures na kryptowaluty pozwala zająć lewarowaną pozycję na cenie aktywa bez jego posiadania — długą lub krótką, z depozytem zabezpieczającym jako zabezpieczeniem zamiast pełnej ceny zakupu. Ta definicja nie zmieniła się od dekady. W 2026 roku zmienił się jednak rynek, na którym handlujesz, oraz lista aktywów, którymi możesz handlować. 8 września Bitcoin znajdował się w pobliżu $78,800, około 28% poniżej poziomu sprzed roku, a jedna 24-godzinna sesja 2 września doprowadziła do likwidacji lewarowanych pozycji o wartości $367.73 miliona. Tymczasem te same mechanizmy kontraktów perpetual, które wyceniają BTC, wyceniają teraz także Apple, Nvidia i złoto w USDT.
Ten poradnik wyjaśnia, czym jest kontrakt perpetual, jak współdziałają dźwignia i depozyt zabezpieczający, ile naprawdę kosztuje finansowanie, jak oblicza się cenę likwidacji na podstawie rzeczywistych danych z września 2026 roku, jak wyliczyć PnL netto po opłatach, które typy zleceń mają znaczenie oraz jak działają perpetual futures na tokenizowane akcje. Przeczytaj dwukrotnie sekcje o likwidacji i finansowaniu — te dwa mechanizmy w dużej mierze decydują o tym, którzy traderzy przetrwają, a którzy nie.
Czym jest handel futures na kryptowaluty i dlaczego zwyciężyły kontrakty perpetual?
Kontrakt futures to umowa rozliczenia różnicy między ceną wejścia a ceną wyjścia. Wpłacasz depozyt zabezpieczający, giełda zapewnia ci ekspozycję na większą pozycję nominalną, a zysk lub strata są obliczane od pełnej wartości nominalnej, a nie od wpłaconego depozytu. Tradycyjne futures wygasają w określonym terminie. Perpetual futures, stworzone w świecie kryptowalut i obecnie dominujące, nigdy nie wygasają.
To właśnie tę decyzję projektową trzeba zrozumieć, ponieważ wszystkie niedogodności kontraktów perpetual wynikają z jej konsekwencji. Kontrakt terminowy zbliża się konstrukcyjnie do ceny spot w dniu wygaśnięcia. Perpetual nie ma terminu wygaśnięcia, do którego mógłby się zbliżyć, dlatego potrzebuje innego punktu odniesienia — stopy finansowania opisanej poniżej.
Praktyczny skutek jest taki, że perpetual futures wyeliminowały rolowanie i decyzje dotyczące terminu wygaśnięcia, zmieniając instrumenty pochodne w coś, z czego trader spot może korzystać po włączeniu jednego dodatkowego ustawienia. Otwarty interes na rynku crypto futures wynosił około $48–51 miliardów w połowie sierpnia 2026 roku, z czego same futures na Bitcoin odpowiadały za blisko $24 miliardy. Niemal całość stanowiły kontrakty perpetual, a nie kontrakty terminowe z określoną datą.
Perpetual nie jest dwiema rzeczami. Nie oznacza własności — nigdy nie posiadasz monety, więc nie ma tu portfela, stakingu ani zarządzania. Nie jest również pożyczką zabezpieczoną twoimi aktywami, tak jak w przypadku margin tradingu spot; w trybie isolated ryzyko jest ograniczone do depozytu, co stanowi istotną ochronę, której nie daje pożyczka na rynku spot.
Dźwignia i depozyt: ustawienie, które decyduje, jak długo przetrwasz
Dźwignia jest mnożnikiem ekspozycji nominalnej. Depozyt zabezpieczający jest zabezpieczeniem tej ekspozycji. Przy 10× depozyt w wysokości $1,000 kontroluje ekspozycję o wartości $10,000. Ważny jest nie sam mnożnik, lecz jego konsekwencje: przy 10× niekorzystny ruch o 10% wymazuje depozyt. Przy 50× wystarczy ruch o 2%. Przy 100× — o 1%.
Bitcoin zmienił cenę o 4.3% w ciągu kilku godzin 2 września 2026 roku. Każdy, kto miał pozycję long z dźwignią powyżej około 20×, został w tym oknie wyeliminowany, niezależnie od tego, czy jego teza była słuszna.
Istnieją dwa tryby depozytu, a wybór ma większe znaczenie niż sama wartość dźwigni:
- Isolated margin przypisuje stałą kwotę zabezpieczenia do jednej pozycji. Jeśli pozycja zostanie zlikwidowana, tracisz dokładnie tę kwotę i nic więcej. To właściwe ustawienie domyślne dla każdego, kto wcześniej nie handlował z dźwignią.
- Cross margin wykorzystuje całe saldo futures jako zabezpieczenie. Pozycje mogą przetrwać większe obsunięcia, ponieważ absorbuje je całe saldo — ale jedna zła pozycja może pociągnąć za sobą całe konto.
Praktyczna zasada: najpierw określ wielkość pozycji na podstawie kapitału konta, a dopiero potem dobierz dźwignię. Ryzyko 1–2% kapitału na transakcję przy zdefiniowanym stopie to standardowa dyscyplina. Jeśli obliczenia wskazują 3× zamiast oferowanych przez interfejs 50×, handluj z 3×. Maksymalna dźwignia reklamowana przez platformę to liczba marketingowa, a nie rekomendacja.
Warto zapamiętać jedną rzecz: cena likwidacji nie jest stała. Dodanie depozytu do otwartej pozycji odsuwa ją od rynku — dodanie depozytu obniża cenę likwidacji pozycji long i podnosi ją w przypadku shorta. To realne narzędzie obronne podczas zmiennej sesji, ale także sposób, w jaki traderzy przekonują się do dalszego dokładania środków do przegranej pozycji. Używaj go do zarządzania tezą, która nadal jest aktualna, a nie do odkładania przyznania, że już taka nie jest.
Long, short i to, co początkujący rozumieją na odwrót
Pozycja long zarabia, gdy cena rośnie; short zarabia, gdy cena spada. Symetria mechanizmu jest prawdziwa — short na kontrakcie perpetual nie jest operacją pożyczki i sprzedaży, lecz po prostu przeciwną stroną tego samego kontraktu, otwieraną tymi samymi dwoma kliknięciami.
Początkujący mylą się co do pozycji większości rynku. Shortowanie wydaje się kontrariańskie, a więc bezpieczne, lecz 2 września 2026 roku likwidacje wyniosły $300.42 miliona w pozycjach long wobec $67.31 miliona w shortach — 82% stanowiły longi. W trendzie spadkowym longi są zatłoczoną i karaną stroną. Podczas short squeeze sytuacja gwałtownie się odwraca i shorty płacą z tego samego powodu.
Wskazówką jest finansowanie, które jest publiczne. Gdy finansowanie pozostaje dodatnie, longi są zatłoczone i płacą za utrzymanie pozycji. Gdy jest mocno ujemne, to shorty. Dodatnie finansowanie BTC, ETH i SOL dokładnie tak wyglądało przed wrześniową kaskadą. Zatłoczenie nie jest samo w sobie sygnałem czasowym, ale pokazuje, która strona ma większą kruchość.
Cena --
Stopy finansowania: czynsz za utrzymywanie pozycji perpetual
Ponieważ kontrakt perpetual nigdy nie wygasa, potrzebuje mechanizmu utrzymującego jego cenę blisko rynku spot. Mechanizmem tym jest okresowa płatność między obiema stronami, rozliczana według stałego harmonogramu — na większości platform najwyżej co osiem godzin. Strona każdego kontraktu pokazuje bieżącą stopę i odliczanie na żywo do następnego rozliczenia.
Kierunek jest prosty:
- Dodatnie finansowanie — perpetual handluje powyżej spot, więc longi płacą shortom. To normalny stan rynku byka.
- Ujemne finansowanie — perpetual znajduje się poniżej spot, więc shorty płacą longom. Typowe dla kapitulacji i intensywnego hedgingu.
Giełda nie pobiera części płatności — środki przemieszczają się między traderami.
Liczba wygląda na nieistotną, ale taka nie jest. Stopa 0.01% w ośmiogodzinnym oknie to 0.03% dziennie i około 11% w ujęciu rocznym, naliczane od pozycji nominalnej, a nie od depozytu. Przy dźwigni 20× te 11% od nominału przekłada się na ponad 200% rocznie względem faktycznie wpłaconego zabezpieczenia. Pozycja, której cena stoi w miejscu, może zostać wyczerpana samym finansowaniem.
Są dwa praktyczne skutki. Po pierwsze, perpetual futures są słabym instrumentem do wyrażania poglądu obejmującego wiele miesięcy — jeśli horyzont liczysz w kwartałach, spot zwykle jest tańszy. Po drugie, finansowanie można handlować samo w sobie: utrzymywanie spotu przy jednoczesnym shortowaniu perpetual w celu pobierania finansowania to jedna z niewielu strukturalnie powtarzalnych strategii na tym rynku, a także sposób, w jaki dźwignia po cichu narasta w systemie.
Jak naprawdę dochodzi do likwidacji: przykład z września 2026 roku
Likwidacja oznacza wymuszone zamknięcie pozycji przez giełdę, gdy pozostały depozyt nie może już pokryć straty oraz wymogu maintenance. Jest automatyczna i nie podlega negocjacji.
Weźmy rzeczywisty ruch z 2 września 2026 roku. Bitcoin nie zdołał ponownie przebić $80,000 i spadł do $76,548, czyli o około 4.3%.
Otwórz pozycję long o wartości 0.125 BTC przy $80,000 — nominał wynosi $10,000.
- Przy isolated 10× wpłacasz $1,000 depozytu. Ruch kosztuje 0.125 × $3,452 = $431.50. Przetrwasz z około $568, czyli ze stratą 43% depozytu, i możesz zdecydować, co zrobić dalej.
- Przy isolated 25× wpłacasz $400. Przy wymogu maintenance wynoszącym około 0.5% nominału pozycja zostaje wymuszona do zamknięcia, gdy strata osiągnie około $350 — spadek o około $2,800, czyli cena likwidacji w pobliżu $77,200. Zostałeś zamknięty, zanim Bitcoin osiągnął minimum, i straciłeś całe $400.
Ta sama teza, ten sam aktyw, ten sam dzień. Samo ustawienie dźwigni zdecydowało, czy wynik będzie możliwym do opanowania obsunięciem, czy całkowitą stratą.
Przeniesienie tego na cały rynek daje kaskadę: 90,090 traderów zlikwidowanych w ciągu 24 godzin, w tym największa pojedyncza likwidacja long ETHUSDT o wartości $11.99 miliona. Wymuszone zamknięcia są sprzedażą rynkową, która spycha cenę niżej i uruchamia kolejny poziom likwidacji. To nie manipulacja ani awaria platformy — to system działający zgodnie z projektem, z prędkością, która nie pozostawia czasu na reakcję. W tym samym oknie Ethereum straciło około 3%, spadając do $2,368, a Solana przebiła $100 i handlowała po $98.
Doświadczeni traderzy obserwują własną cenę likwidacji względem oczywistych poziomów technicznych. Jeśli okrągły poziom, taki jak $80,000, znajduje się między twoim wejściem a ceną likwidacji, nie handlujesz tezą — zakładasz, że utrzyma się poziom obserwowany przez cały rynek.
Jak oblicza się PnL futures i co po cichu go zjada
Brutto PnL jest prosty: (cena wyjścia − cena wejścia) × wielkość pozycji dla longa, a dla shorta odwrotnie. Większość poradników pomija jednak rozliczenie netto.
Przeanalizujmy tę samą pozycję 0.125 BTC, otwartą przy $80,000 i zamkniętą przy $82,000 po 24 godzinach:
- Brutto PnL: 0.125 × $2,000 = +$250
- Opłaty wejścia i wyjścia: WEEX pobiera 0.02% maker i 0.08% taker dla futures. Pobranie płynności w obie strony przy nominale $10,000 kosztuje $8 przy wejściu i $8 przy wyjściu = −$16
- Finansowanie: trzy rozliczenia po 0.01% od nominału $10,000 = −$3
- Netto: +$231
Przy depozycie $1,000 daje to zwrot 23.1%, wobec 2.5% za ten sam ruch utrzymany na rynku spot. To uczciwie przedstawiony argument na rzecz dźwigni.
Zauważ, co ujawniło rozliczenie netto. Opłaty i finansowanie zabrały $19 z zysku $250 — 7.6% wartości brutto. Scalping przy takiej strukturze kosztów z użyciem zleceń taker sprawia, że konta umierają powoli zamiast szybko. Zlecenia maker po 0.02% obniżają koszt transakcji w obie strony o 75%, a WEEX stosuje dodatkową redukcję do 70% na wyższych poziomach VIP opartych na WXT. Dwa ustawienia — typ zlecenia i poziom opłat — zmieniają rachunek bardziej niż większość sygnałów wejścia.
Do niezrealizowanego PnL podchodź z takim samym sceptycyzmem. Jest wyceniany względem ceny mark kontraktu, a nie ostatniej transakcji, i nie jest twój, dopóki pozycja nie zostanie zamknięta.
Typy zleceń, stop-loss i take-profit: zdecyduj przed wejściem
Panel zleceń to miejsce, w którym dyscyplina jest egzekwowana albo porzucana, a konkurencyjne poradniki zwykle przechodzą nad nim bez uwagi.
- Zlecenie rynkowe — realizowane natychmiast po cenie oferowanej przez arkusz. Płaci opłatę taker i ponosi poślizg. Odpowiednie do wyjścia z pozycji, która poszła źle, rzadko do wejścia.
- Zlecenie limit — realizowane tylko po określonej przez ciebie cenie lub lepszej. Jeśli pozostaje w arkuszu, płaci opłatę maker. Powinno być domyślnym zleceniem wejścia.
- Post-only — zostaje anulowane zamiast realizacji, jeśli miałoby pobrać płynność, gwarantując stawkę maker. To właściwe ustawienie dla strategii, w której opłaty stanowią realną część przewagi.
- Zlecenie stop-loss (trigger) — aktywuje się, gdy cena mark osiągnie ustalony poziom, i zamyka pozycję. To najważniejszy element kontroli w panelu.
- Zlecenie take-profit — lustrzane odbicie stop-lossa, zamykające pozycję przy sile rynku na wcześniej określonym poziomie.
Ustaw oba zlecenia przed wejściem, a nie po ruchu pozycji. Ma to znaczenie mechaniczne, nie tylko psychologiczne: gdy pozycja jest już głęboko stratna, jedyny stop, który jesteś w stanie ustawić, znajduje się poniżej ceny likwidacji, czyli niczego nie robi. Na WEEX dodajesz take-profit i stop-loss podczas składania zlecenia, a pełny poradnik futures po kolei omawia tryb depozytu, dźwignię i składanie zleceń.
Jedno ostrzeżenie, którego wiele osób uczy się kosztownie: stop-loss jest wyzwalaczem, a nie gwarancją ceny. W kaskadzie takiej jak 2 września stopy uruchamiają się przy płytkim arkuszu i mogą zostać zrealizowane znacznie poniżej ustawionego poziomu. To rozmiar pozycji faktycznie ogranicza stratę. Stop decyduje tylko, kiedy się o niej dowiesz.
Które główne aktywa rzeczywiście warto handlować jako perpetual?
Nie każdy notowany kontrakt zasługuje na twój kapitał. Filtr stanowi płynność, a ta nie rozkłada się równomiernie.
Perpetual futures na BTC i ETH mają najgłębsze arkusze, najwęższe spready i najbardziej wiarygodne finansowanie. Same futures na Bitcoin odpowiadały za około $24 miliardy z $48–51 miliardów otwartego interesu całego rynku w połowie sierpnia 2026 roku. Poślizg na zleceniu detalicznym jest pomijalny, a stop prawdopodobnie zostanie zrealizowany blisko ustawionego poziomu.
Perpetual futures na SOL i większe alty mają wystarczającą płynność do handlu, lecz podczas stresu zachowują się inaczej. Otwarty interes futures na Solanę wzrósł o 5% do niemal 68 milionów SOL tuż przed wrześniowym spadkiem — najwyższego poziomu od 9 lipca — po czym SOL przebiła $100 i spadła do $98, wykonując większy ruch procentowy niż BTC. To zatłoczony open interest przy płytszym arkuszu tworzy takie wzmocnione ruchy.
W przypadku kontraktów perpetual z długiego ogona dochodzi do większości możliwych do uniknięcia szkód. Płytkie arkusze sprawiają, że zlecenie rynkowe o wartości $2,000 może przesunąć cenę przeciwko tobie, finansowanie gwałtownie się zmienia, a stop-loss może zostać zrealizowany kilka procent za poziomem aktywacji. Jeśli handlujesz perpetualem małej kapitalizacji, dźwignia, którą możesz bezpiecznie utrzymać, stanowi ułamek tej możliwej na BTC — prawdziwym ograniczeniem jest arkusz, a nie mnożnik.
Futures na akcje Apple w USDT: perpetual futures nie dotyczą już wyłącznie kryptowalut
To część rynku 2026 roku, której większość poradników crypto futures jeszcze nie uwzględniła. Kontrakty perpetual są sposobem rozliczenia, a nie instrumentem specyficznym dla kryptowalut, i ten model został skierowany także na akcje oraz surowce. Kraken uruchomił regulowane perpetual futures na tokenizowane akcje z użyciem xStocks w lutym 2026 roku, BTCC wprowadziło tokenizowane futures na akcje i towary, a WEEX prowadzi zestaw kontraktów TradFi obejmujący akcje, złoto, srebro, ropę i forex.
Konkretnie, na platformie WEEX TradFi według stanu na 10 września 2026 roku:
- Kontrakty obejmują AAPL-USDT, MSFT-USDT i NVDA-USDT, a także produkty na złoto, srebro, ropę i indeksy
- Tokenizowane kontrakty akcyjne oferują dźwignię do 100×; XAUT i XAG do 400×
- Depozyt stanowi wyłącznie USDT — bez wpłaty fiat, rachunku maklerskiego i rozliczenia akcji
- WEEX reklamuje zerowe opłaty za kontrakty na akcje, złoto i ropę
- Handel odbywa się 24/7, także w godzinach zamknięcia Nasdaq
To właśnie handel 24/7 jest naprawdę interesujący — i stanowi pułapkę. Apple zamknęło sesję na poziomie $315.34 9 września 2026 roku, spadając tego dnia o 0.28%, przy kapitalizacji rynkowej $4.60 biliona. Perpetual na AAPL utrzymuje wycenę przez noc, weekend i święta rynku amerykańskiego, dzięki czemu publikacja wyników lub nagłówek pojawiający się poza sesją kasową może być odzwierciedlony natychmiast, a nie dopiero przy następnym otwarciu. Oznacza to również handel aktywem bazowym, którego główny rynek jest zamknięty, na arkuszu, który sama WEEX określa jako płytszy podczas weekendowych i świątecznych zamknięć. Weekendowe luki na perpetualach akcyjnych są realnym ryzykiem, a dźwignia 100× wobec zamkniętego aktywa bazowego szybko pozwala je odkryć.
Druga różnica wymaga precyzji, ponieważ marketing często ją zaciera. Nie kupujesz Apple. Nie otrzymujesz akcji, dywidendy ani prawa głosu — to kontrakt rozliczany w USDT, który śledzi cenę Apple, a giełda jest drugą stroną transakcji. Poradnik WEEX dotyczący handlu AAPL jako perpetualem opisuje mechanizm. Traktuj to jako instrument pochodny na akcję, wyceniany w stablecoinie, a obraz ryzyka pozostanie uczciwy.
Strategie crypto futures, które przetrwają kaskadę likwidacji
Strategia w futures to przede wszystkim architektura ryzyka. Sygnały wejścia, o które spierają się traderzy, mają znacznie mniejsze znaczenie niż cztery poniższe decyzje.
- Ustalaj rozmiar na podstawie kapitału, nie przekonania. Zanim wybierzesz dźwignię, zdecyduj, jaką stratę w dolarach akceptujesz. Ryzykuj 1–2% kapitału na transakcję, ustaw stop w miejscu unieważnienia tezy i pozwól, by te dwie liczby wyznaczyły wielkość pozycji. Dźwignia jest wynikiem, nigdy punktem wyjścia.
- Domyślnie wybieraj isolated margin. Cross margin jest optymalizacją dla traderów prowadzących kilka hedged positions, którzy dokładnie rozumieją, jakie zabezpieczenie jest łączone. W portfelu kierunkowym isolated ogranicza skutki błędu do jednej pozycji.
- Najpierw czytaj finansowanie, potem wykresy. Trwale dodatnie finansowanie oznacza, że longi są zatłoczone i płacą czynsz. To warunek, w którym ruch o 4% likwiduje $300 milionów longów, tak jak 2 września. Nie mówi, kiedy to nastąpi — mówi, która strona pęknie.
- Przy wysokiej zmienności handluj na głębokich arkuszach. Perpetuale BTC i ETH to miejsca, gdzie stopy realizują się blisko poziomów aktywacji. Na kontraktach long tail tak nie jest.
Warto nazwać dwa podejścia strukturalne. Hedging — utrzymywanie spotu i shortowanie perpetual — zamienia pozycję kierunkową w pozycję bazową i jest najbardziej uzasadnionym użyciem futures dla osoby, która już posiada kryptowaluty. Przechwytywanie finansowania to ta sama transakcja prowadzona dla carry, a nie dla ochrony; jest zyskowna, gdy finansowanie jest dodatnie, i narażona od chwili jego odwrócenia.
Większość traderów detalicznych potrzebuje w praktyce czegoś węższego niż którekolwiek z tych podejść: mniej pozycji, mniejszej dźwigni, stopa ustawionego przed wejściem oraz takiego depozytu, by ruch o 4% był niedogodnością, a nie końcem. Traderzy, którzy pozostali na rynku po wrześniu 2026 roku, nie mieli lepszych prognoz. Korzystali z 5× zamiast 25×.
FAQ
1. Czym w prostych słowach jest handel futures na kryptowaluty?
To handel zmianą ceny aktywa przy użyciu zabezpieczenia zamiast jego kupna. Wpłacasz depozyt, giełda zapewnia ekspozycję na większą pozycję, a ty rozliczasz różnicę między wejściem i wyjściem. Możesz zarabiać na spadkach równie łatwo jak na wzrostach i nigdy nie posiadasz bazowej monety.
2. Jakiej dźwigni powinien używać początkujący?
Tak niskiej, by możliwy do przeżycia był normalny dzienny ruch. Bitcoin spadł o 4.3% w ciągu kilku godzin 2 września 2026 roku; przy 25× oznacza to likwidację, a przy 5× obsunięcie. Zacznij od 2×–5× na głównej parze, ustal wielkość pozycji na podstawie kapitału, a nie suwaka dźwigni, i traktuj maksimum platformy jako wartość marketingową.
3. Co dzieje się po likwidacji?
Giełda wymusza zamknięcie pozycji po cenie rynkowej, gdy pozostały depozyt nie pokrywa już straty oraz wymogu maintenance. Przy isolated margin tracisz zabezpieczenie przypisane do tej pozycji. Przy cross margin strata może sięgnąć całego salda futures. Likwidacja jest automatyczna i nie można się od niej odwołać.
4. Czy finansowanie płaci się codziennie?
Płacisz je lub otrzymujesz przy każdym rozliczeniu — na większości platform najwyżej co osiem godzin — ale tylko wtedy, gdy w tym momencie utrzymujesz pozycję. Dodatnie finansowanie oznacza, że longi płacą shortom; ujemne oznacza odwrotną sytuację. Przy 0.01% na rozliczenie koszt wynosi około 11% rocznie od nominału, co przy dźwigni 20× daje ponad 200% rocznie względem depozytu.
5. Czy naprawdę można handlować akcjami Apple jako perpetual futures?
Tak, ale handlujesz instrumentem pochodnym, a nie akcją. WEEX oferuje AAPL-USDT obok MSFT-USDT i NVDA-USDT, z depozytem wyłącznie w USDT i handlem 24/7, a Kraken i BTCC uruchomiły porównywalne produkty na tokenizowane akcje w 2026 roku. Nie ma akcji, dywidendy ani prawa głosu, a płynność w weekend jest mniejsza, ponieważ rynek bazowy jest zamknięty.
6. Czy handel futures na kryptowaluty jest opłacalny?
Może być, ale znaczenie ma rozliczenie netto. Ruch o 2.5% na pozycji z dźwignią 10× dał w powyższym przykładzie 23.1% zwrotu z depozytu po odjęciu $16 opłat taker i $3 finansowania od nominału $10,000. Ta sama dźwignia zamienia niekorzystny ruch o 2.5% w stratę 25%, a opłaty i finansowanie obowiązują niezależnie od wyniku.
7. Czym różni się isolated margin od cross margin?
Isolated margin przypisuje stałą kwotę zabezpieczenia do jednej pozycji, ograniczając stratę do tej kwoty. Cross margin zabezpiecza pozycje całym saldem futures, dzięki czemu mogą one absorbować większe obsunięcia, lecz jedna zła transakcja może opróżnić konto. Isolated to bezpieczniejsze ustawienie domyślne dla handlu kierunkowego.
Ostrzeżenie dotyczące ryzyka
Handel futures na kryptowaluty wiąże się z wysokim ryzykiem szybkiej i całkowitej utraty zaangażowanych środków. Dźwignia zwiększa straty od pełnej pozycji nominalnej, a nie od depozytu, a likwidacja jest automatyczna — 2 września 2026 roku ruch Bitcoina o 4.3% zamknął pozycje o wartości $367.73 miliona należące do 90,090 traderów w ciągu 24 godzin. 8 września 2026 roku Bitcoin handlował w pobliżu $78,800, około 28% poniżej poziomu sprzed roku; aktywa cyfrowe mogą stracić większość wartości i pozostać na tym poziomie.
Ryzyka objęte zakresem tego artykułu obejmują: ryzyko dźwigni, gdy małe niekorzystne ruchy całkowicie wymazują depozyt; ryzyko płynności, gdy zlecenia stop-loss podczas kaskad są realizowane znacznie poniżej ceny aktywacji, a kontrakty long tail poruszają się przeciwko twojemu zleceniu; koszt finansowania, który osłabia pozycję pozostającą bez zmian cenowych; ryzyko kontrahenta, ponieważ kontrakty perpetual rozliczane są z giełdą, a nie z izbą rozliczeniową; a w przypadku perpetual futures na tokenizowane akcje — ryzyko weekendowych luk oraz brak jakichkolwiek praw akcjonariusza, dywidendy lub roszczenia do bazowych akcji. Sposób regulowania lewarowanych kryptowalutowych instrumentów pochodnych i tokenizowanych produktów akcyjnych różni się w zależności od jurysdykcji i może się zmienić. Nigdy nie handluj środkami, na których całkowitą utratę nie możesz sobie pozwolić, i nigdy nie ustalaj wielkości pozycji przy założeniu, że stop-loss zostanie zrealizowany dokładnie na wybranym poziomie.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić
Kontrakty futures na akcje Nintendo: jakie lewarowanie przetrwa 10% lukę?
Handel kryptowalutowymi futures wyjaśniony: dźwignia, finansowanie i likwidacja

Ostrzeżenie Rezerwy Federalnej dotyczące wycen akcji: prawdziwe ryzyko kryptowalut

CSOPSAMSUNG2L wyjaśniony: dźwignia Samsunga 2x i dwie warstwy
FTR Coin po szumie wokół Roadstera: dlaczego Flying Tesla Roadster stracił na wartości i co sprawdzić przed handlem
Czy Twój portfel kryptowalutowy jest bezpieczny? Jak weryfikować alerty bezpieczeństwa i rozpoznawać phishing
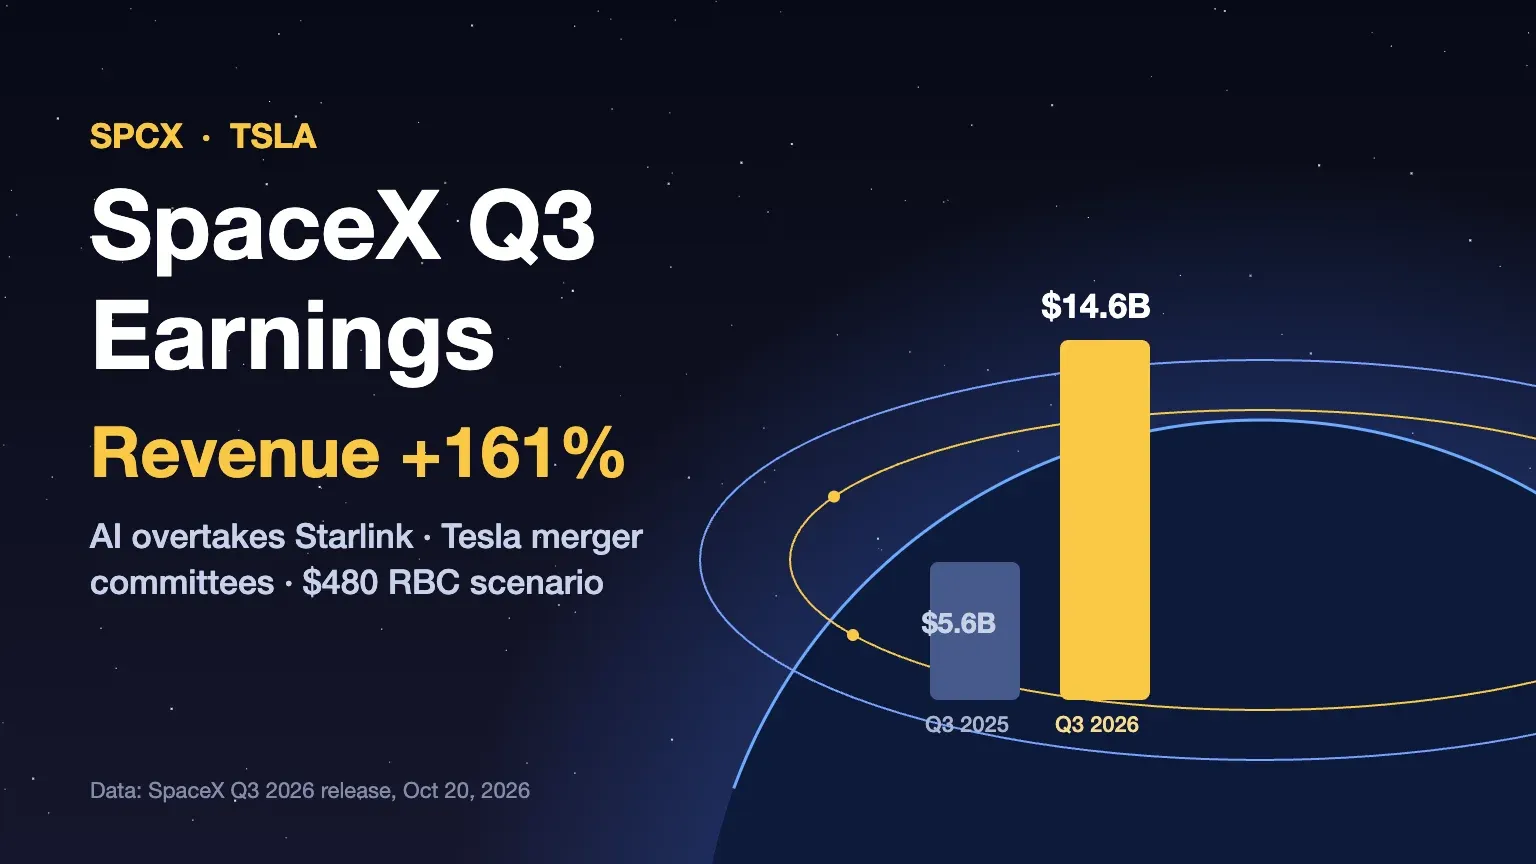
Wyniki SpaceX za III kwartał: wzrost o 161%, rozmowy o fuzji z Teslą i akcje SPCX
Jak wymienić BTC na USDT: przewodnik WEEX krok po kroku
Elastyczny czy terminowy staking na WEEX? Szanse, które o tym przesądzają

xStocks w świecie kryptowalut: czym są tokenizowane akcje, jak działają i co powinni sprawdzić ich posiadacze

Stopa finansowania BTC i open interest: co mierzą i jak odczytywać je razem

Czym jest kryptowaluta Pearl (PRL) i jak działa jej kopanie?
Co stało się z kryptowalutą Aergo (AERGO)? Migracja tokena i co powinni zrobić jego posiadacze
Czym jest kryptowaluta HeyElsa (ELSA) i jak działa?
Stakować ETH czy trzymać USDT na WEEX? Ruch ceny, który o tym decyduje

Jak przejrzysta jest giełda kryptowalut? Weryfikacja dowodu rezerw i funduszy ochronnych

Jak korzystać z WEEX Trust Center: sprawdzanie rezerw, Funduszu Ochrony i oficjalnych kontaktów
Jak korzystać z Centrum Zaufania WEEX: sprawdzanie rezerw, Funduszu Ochronnego i oficjalnych kontaktów
Jak przejrzysta jest giełda kryptowalut? Weryfikacja Proof of Reserves i funduszy ochronnych

Czym jest handel kryptowalutami z dźwignią? Przewodnik dla początkujących z prostymi przykładami
Czym jest handel kryptowalutami z depozytem zabezpieczającym? Jak działa, czym różni się od kontraktów futures i co może pójść nie tak
Handel kryptowalutami z dźwignią: jak działają kontrakty futures bez terminu wygaśnięcia, depozyt zabezpieczający i likwidacja
Najlepsza platforma do handlu kryptowalutami z dźwignią: co porównać przed wyborem giełdy
Akcje Nvidii w tym tygodniu: dlaczego NVDA spadła, potem odbiła, i co obawy o finansowanie AI oznaczają dla akcji spółek produkujących układy
Staking WXT przy kurczącej się podaży: jak spalanie zwiększa stopę zwrotu
Czy tokenizowane akcje są zabezpieczone prawdziwymi akcjami? Co posiadają ich właściciele
Dzisiejsza stopa finansowania ETH: 0,0087% na 8 godz. przy ponownym zwiększaniu dźwigni przez longi na Etherze
Handel Bitcoinem z depozytem zabezpieczającym: obliczenia likwidacji BTC przy dźwigni 3x, 10x i 25x
Platforma do handlu kryptowalutami z dźwignią: 6 rzeczy do sprawdzenia przed wpłatą
Czym jest handel z depozytem zabezpieczającym? Przykład 1000 $ przy dźwigni 3x i 10x
Kontrakty futures na akcje Nintendo: jakie lewarowanie przetrwa 10% lukę?
Handel kryptowalutowymi futures wyjaśniony: dźwignia, finansowanie i likwidacja
Ostrzeżenie Rezerwy Federalnej dotyczące wycen akcji: prawdziwe ryzyko kryptowalut
CSOPSAMSUNG2L wyjaśniony: dźwignia Samsunga 2x i dwie warstwy
FTR Coin po szumie wokół Roadstera: dlaczego Flying Tesla Roadster stracił na wartości i co sprawdzić przed handlem
Czy Twój portfel kryptowalutowy jest bezpieczny? Jak weryfikować alerty bezpieczeństwa i rozpoznawać phishing
Treść
Popularne monety
Najnowsze artykuły


