
Czym jest zdarzenie delewarowania na rynku kryptowalut? Likwidacje a ADL

 Oceń nas w Google
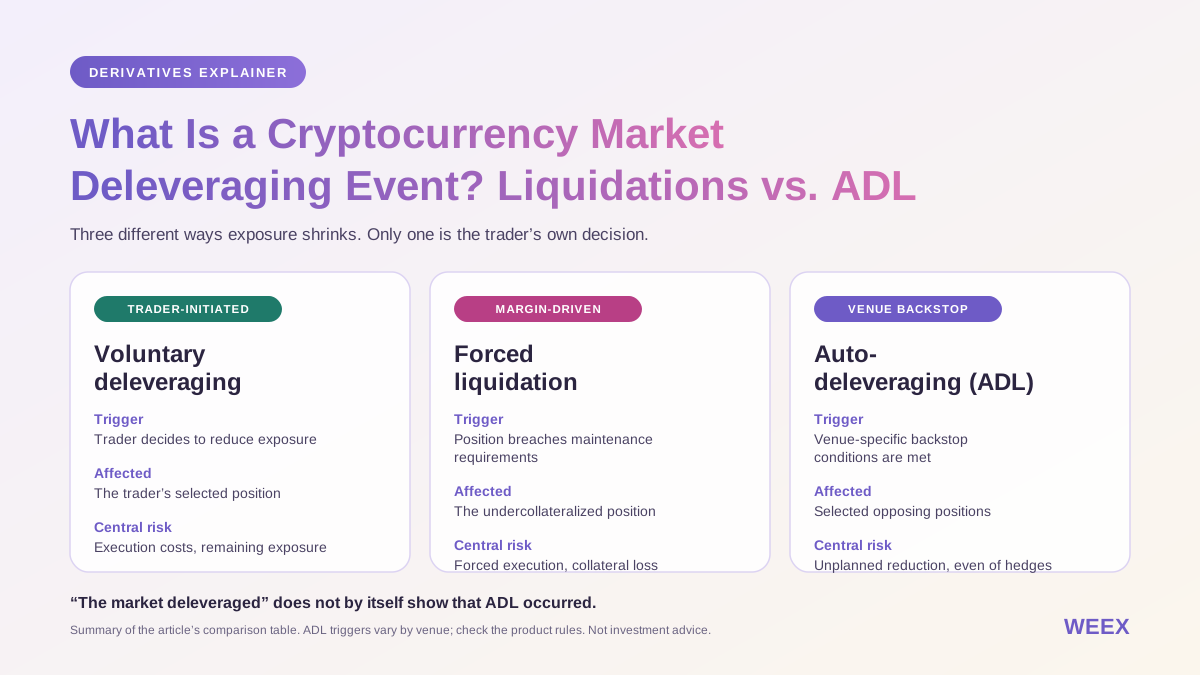
Czym jest zdarzenie delewarowania na rynku kryptowalut? Likwidacje a ADL
Zdarzenie delewarowania na rynku kryptowalut występuje, gdy traderzy ograniczają ekspozycję z dźwignią — dobrowolnie lub wskutek przymusowego zamknięcia pozycji. Może wiązać się ze spadkiem open interest, likwidacjami z powodu niewystarczającego depozytu zabezpieczającego, a w określonych warunkach właściwych dla danej giełdy także z automatycznym delewarowaniem, czyli ADL. Mechanizmy te są ze sobą powiązane, ale różnią się od siebie: zwykła likwidacja zamyka pozycję z niewystarczającym zabezpieczeniem, podczas gdy ADL może ograniczyć zyskowną pozycję tradera po przeciwnej stronie, jeśli standardowe mechanizmy kontroli ryzyka platformy nie są w stanie odpowiednio przejąć ekspozycji.
Najbardziej mylące uproszczenie polega na uznaniu każdego spadku open interest wyrażonego w dolarach za dowód, że z rynku odpłynęła równoważna kwota kapitału z dźwignią. Zmiany cen mogą obniżyć tę wartość, nawet jeśli żadne kontrakty nie zostały zamknięte. Rzetelna analiza musi rozdzielać przeszacowanie wynikające ze zmian cen, faktyczne ograniczenie pozycji i dowody przymusowej likwidacji, zanim ogłosi, że dźwignia została „wypłukana” z rynku.
Co oznacza delewarowanie w świecie kryptowalut?
Delewarowanie oznacza zmniejszenie ekspozycji w stosunku do kapitału własnego, który ją zabezpiecza. Traderzy mogą to osiągnąć, zamykając część pozycji, dodając zabezpieczenie lub łącząc obie te metody.
W uproszczonym rachunku tradingowym:
Trader, którego ekspozycję o wartości 10 000 $ zabezpiecza 2000 $ kapitału własnego, korzysta z efektywnej dźwigni 5×. Ograniczenie ekspozycji do 6000 $ przy niezmienionym kapitale własnym obniża ten stosunek do 3×.
Dodanie zabezpieczenia również może zmniejszyć dźwignię bez zamykania kontraktów. To ważne, ponieważ open interest odzwierciedla otwarte pozycje, a nie zabezpieczenie, które je pokrywa. CoinGlass definiuje open interest jako kontrakty, które pozostają otwarte i nierozliczone — w odróżnieniu od wolumenu obrotu.
W rezultacie dwa rynki o identycznym open interest mogą mieć zupełnie różne poziomy dźwigni. Na jednym mogą dominować dobrze zabezpieczone pozycje, a na drugim pozycje o niewielkim buforze depozytu zabezpieczającego.
Możliwa jest też sytuacja odwrotna: ekspozycja nominalna może maleć, podczas gdy efektywna dźwignia rośnie, ponieważ kapitał własny na rachunku spada szybciej.
Rozważmy pozycję o początkowej wartości 10 000 $, zabezpieczoną kapitałem własnym w wysokości 2000 $. Załóżmy, że po niekorzystnej zmianie ekspozycja jest warta 9000 $, a kapitał własny spadł do 1000 $. Efektywna dźwignia wzrosła z 5× do 9×.
Niższa wartość pozycji nie musi oznaczać, że jest ona bezpieczniejsza.
Czym różnią się dobrowolne delewarowanie, likwidacja i ADL?
Różnica sprowadza się do tego, kto inicjuje ograniczenie pozycji, na które konto ono wpływa i z jakiego powodu pozycja jest zamykana.
Dobrowolne delewarowanie to decyzja tradera. Zwykła likwidacja następuje w reakcji na niewystarczający depozyt zabezpieczający. ADL to mechanizm kontroli ryzyka platformy, który może obejmować pozycje po przeciwnej stronie.
| Mechanizm | Główny czynnik uruchamiający | Pozycja, której dotyczy | Główne ryzyko |
|---|---|---|---|
| Dobrowolne delewarowanie | Trader decyduje się ograniczyć ekspozycję | Wybrana pozycja tradera | Koszty realizacji i pozostała ekspozycja |
| Przymusowa likwidacja | Konto lub pozycja narusza wymogi dotyczące depozytu zabezpieczającego | Pozycja z niewystarczającym zabezpieczeniem | Przymusowa realizacja i utrata zabezpieczenia |
| Automatyczne delewarowanie | Spełnione są warunki awaryjne właściwe dla danej platformy | Wybrane pozycje po przeciwnej stronie | Nieplanowane ograniczenie pozycji, w tym zyskownych hedgingów |
Dokumentacja WEEX dotycząca ADL opisuje ograniczanie pozycji kontrahentów, gdy rezerwy ryzyka platformy nie są w stanie odpowiednio przejąć ekspozycji zlikwidowanych pozycji. Dokładne czynniki uruchamiające i procedury należy sprawdzić w zasadach mających zastosowanie do danego produktu. (Centrum pomocy WEEX)
Informacja prasowa, że „rynek się delewarował”, nie dowodzi, że doszło do ADL. Potwierdzenie ADL na poziomie giełdy wymaga konkretniejszych dowodów, takich jak komunikat platformy, zapis realizacji ADL lub udokumentowane ograniczenie pozycji kontrahenta.
Jak rozpoczyna się kaskada likwidacji?
Kaskada likwidacji to sprzężenie zwrotne, w którym przymusowe zamykanie pozycji przyczynia się do dalszej presji na cenę, uruchamiając kolejne likwidacje.
Na rynku z przewagą pozycji long początkowy spadek obniża kapitał własny na rachunkach. Pozycje zbliżające się do wymogów dotyczących depozytu zabezpieczającego stają się zagrożone. Silniki likwidacyjne próbują wtedy ograniczyć lub zamknąć taką ekspozycję.
Jeśli dostępnych zleceń kupna możliwych do realizacji jest niewiele, zamykanie tych pozycji może jeszcze bardziej obniżyć ceny. Kolejne rachunki naruszają progi depozytu zabezpieczającego, co prowadzi do następnej fali przymusowego zamykania pozycji.
Podczas short squeeze’u proces przebiega odwrotnie: rosnące ceny szkodzą pozycjom short, a ich przymusowe zamykanie tworzy popyt na kupno.
Kluczową zmienną jest płynność możliwa do wykorzystania przy realizacji zleceń. Rynek może wykazywać znaczny dzienny wolumen obrotu, a mimo to oferować niewielką głębokość w pobliżu bieżącej ceny podczas nagłego szoku.
Dlaczego bufory depozytu zabezpieczającego są ważniejsze niż etykieta dźwigni?
Uproszczona pozycja long o wartości 10 000 $, zabezpieczona depozytem w wysokości 1000 $, rozpoczyna z dźwignią około 10×. Niekorzystna zmiana o 5% powoduje stratę na transakcji wynoszącą około 500 $, bez uwzględnienia opłat i finansowania.
Strata ta pochłania połowę początkowego depozytu zabezpieczającego, a nie 5% tego depozytu.
Likwidacja zazwyczaj następuje, zanim rachunek wyczerpie każdy dostępny dolar, ponieważ nadal obowiązują wymogi dotyczące depozytu zabezpieczającego i inne opłaty. Dokumentacja WEEX dotycząca likwidacji opisuje progi depozytu zabezpieczającego na poziomie utrzymania i stopniowy proces ograniczania ryzyka, a nie uniwersalną zasadę „najpierw stracić 100%”. (Centrum pomocy WEEX)
Dokładny poziom likwidacji zależy od kontraktu, progu pozycji, trybu depozytu zabezpieczającego, zabezpieczenia i innych warunków rachunku. Proste obliczenie dźwigni nie zastąpi aktualnego obliczenia ryzyka platformy.
Dlaczego open interest w dolarach może spadać bez zamykania kontraktów?
Open interest wyrażony w dolarach łączy ilość pozycji z ich wyceną. W przypadku uproszczonego kontraktu liniowego ze stałym mnożnikiem bazowego aktywa:
Oznacza to, że spadek cen mechanicznie obniża open interest wyrażony w dolarach, nawet jeśli ekspozycja na bazowe aktywo pozostaje bez zmian.
Poniższy hipotetyczny przykład pozwala rozdzielić te efekty.
| Pomiar | Przed | Po |
|---|---|---|
| Cena referencyjna | 100 $ | 80 $ |
| Otwarta ekspozycja na bazowe aktywo | 100 000 jednostek | 90 000 jednostek |
| Open interest w dolarach | 10 mln $ | 7,2 mln $ |
Open interest w dolarach spada o 28%, ale otwarta ekspozycja na bazowe aktywo spada o 10%.
Przy obliczeniu, w którym najpierw uwzględnia się cenę, spadek o 2,8 mln $ rozkłada się następująco:
Pierwszy składnik to przeszacowanie wynikające ze zmiany ceny. Drugi to ograniczenie ekspozycji wycenione po cenie końcowej.
Ten podział jest konwencją księgową: odwrócenie kolejności inaczej przypisuje efekt interakcji. Zaobserwowany spadek ekspozycji na bazowe aktywo o 10% pozostaje jednak bez zmian.
Praktyczna korekta
Jeśli struktura kontraktu na to pozwala, stosunek ekspozycji można obliczyć w następujący sposób:
W tym przypadku:
Ekspozycja wynosi zatem 90% poziomu początkowego.
To uproszczone obliczenie nie sprawdzi się w przypadku każdego produktu. Kontrakty odwrotne, stałe wartości kontraktów wyrażone w dolarach, zmieniające się mnożniki i agregaty obejmujące różne rynki wymagają osobnych specyfikacji.
Rzetelny nagłówek powinien brzmieć: „OI w dolarach spadł o 28%, a porównywalna ekspozycja bazowa spadła o 10%”, a nie: „28% kapitału z dźwignią opuściło rynek”.

Czy spadek open interest dowodzi przymusowej likwidacji?
Nie. Spadek open interest potwierdza zmniejszenie liczby otwartych kontraktów dopiero po uwzględnieniu jednostek i metodologii pomiaru. Nie wskazuje jednak, dlaczego te kontrakty zniknęły.
Traderzy mogą zamykać pozycje dobrowolnie, kontrakty mogą wygasać, a ekspozycja może przenosić się między produktami i giełdami.
Materiały edukacyjne CME rozróżniają zamknięcie pozycji w kontrakcie futures z określonym terminem wygaśnięcia od przeniesienia ekspozycji na późniejszy kontrakt. Spadek open interest w wygasającym kontrakcie może więc współwystępować z utrzymaniem ekspozycji w innym miejscu.
Kontrakty perpetual zazwyczaj nie mają zaplanowanego mechanizmu wygaśnięcia, ale agregaty mogą obejmować zarówno kontrakty perpetual, jak i kontrakty futures z określonym terminem. Sprawdź, co obejmuje wykres.
Łączna wartość likwidacji to nie to samo co zmiana OI
Wartość likwidacji zwykle oznacza wartość nominalną pozycji zamkniętych przymusowo i zgłoszonych w danym przedziale czasu. Zmiana OI porównuje otwartą ekspozycję w dwóch punktach czasowych.
Nowe pozycje mogą być otwierane w tym samym czasie, gdy likwidowane są stare. Dobrowolne zamknięcia mogą zachodzić równolegle z przymusowymi. Wartość w dolarach może zmieniać się w trakcie całego okresu.
W rezultacie zgłoszona wartość likwidacji i spadek open interest netto nie muszą być sobie równe.
Żadna z tych wartości nie jest automatycznie równa utraconemu zabezpieczeniu, przychodom giełdy ani środkom wypłaconym z branży.
Jakość danych to dodatkowe ograniczenie. Badanie Giagkiozisa i Saida, w którym przeanalizowano dane z giełd z dwóch okresów w 2023 roku, wykazało niespójności w zgłaszanych danych open interest i komunikatach o likwidacjach. Ten historyczny wynik przemawia za staranną weryfikacją; nie dowodzi jednak, że każde obecne źródło danych jest niedokładne.
Kiedy delewarowanie rynku staje się automatycznym delewarowaniem?
ADL ma znaczenie, gdy standardowa obsługa likwidacji i obowiązujące mechanizmy rezerw nie są w stanie odpowiednio przejąć zagrożonej ekspozycji zgodnie z zasadami platformy.
Nie jest to po prostu szybsza wersja zlecenia stop-loss.
Stop-loss realizuje instrukcję tradera. Likwidacja następuje z powodu niewystarczającego depozytu zabezpieczającego. ADL ogranicza wybrane pozycje po przeciwnej stronie, aby rozwiązać szerszy problem zarządzania ryzykiem.
Co ważne, zanim ADL stanie się możliwe, fundusz rezerwowy nie zawsze musi dosłownie osiągnąć saldo zerowe. Opublikowane zasady OKX obejmują z góry ustalony próg funduszu zabezpieczającego oraz dodatkowe warunki dotyczące niektórych produktów przedrynkowych. Dokumentacja rozróżnia również zasady dotyczące ceny mark i ceny bankructwa.
Są to zasady właściwe dla danej platformy, a nie powszechnie obowiązujące standardy.
Zanim w czasie napięć na rynku polegniesz na zyskownej pozycji w instrumentach pochodnych, poznaj obowiązującą metodę wyboru pozycji, sposób ich potencjalnego rozliczenia i proces powiadamiania.
Czy ADL może ograniczyć zyskowny hedge?
Tak. Zyskowna pozycja w instrumentach pochodnych może zostać wybrana zgodnie z zasadami ADL giełdy, nawet jeśli zabezpiecza inną ekspozycję.
W praktyce zmienia to kierunek ekspozycji, która pozostaje w portfelu.
Rozważmy hipotetyczny portfel zawierający 100 jednostek aktywa oraz krótką pozycję w liniowym instrumencie pochodnym, która zabezpiecza 100 jednostek. Pomijając bazę, finansowanie i koszty, ekspozycje w przybliżeniu się znoszą.
Przy cenie 80 $:
| Pozycja | Ekspozycja |
|---|---|
| Aktywo spot | +100 jednostek |
| Krótka pozycja w instrumencie pochodnym | −100 jednostek |
| Przybliżona ekspozycja netto | 0 jednostek |
Załóżmy, że ADL ogranicza krótką pozycję o 40 jednostek. Portfel zawiera teraz +100 jednostek aktywa spot i −60 jednostek w instrumentach pochodnych, co pozostawia 40 jednostek ekspozycji netto long.
Jeśli cena następnie spadnie z 80 $ do 70 $, dodatkowy wpływ zmiany kierunkowej wyniesie w przybliżeniu:
To obliczenie przedstawia ekspozycję na cenę po ograniczeniu pozycji. Nie uwzględnia wyniku zrealizowanego ani warunków rozliczenia samej transakcji ADL.
Wniosek praktyczny jest prosty: po nieoczekiwanym ograniczeniu pozycji ponownie oblicz ekspozycję całego portfela. Strategia, która wcześniej była zabezpieczona, może już taka nie być.
Natychmiastowe ponowne otwarcie brakującej pozycji to również nowa transakcja. Spready, płynność, finansowanie i ograniczenia platformy mogły się znacznie zmienić.

Co pokazuje historyczne zdarzenie delewarowania?
Zdarzenie z 10.10.2025 pokazuje, dlaczego łączną wartość likwidacji, zmiany open interest i lokalne warunki cenowe należy analizować osobno.
Retrospektywna analiza CoinDesk Data wykazała likwidacje o wartości nominalnej około 19 mld $ w ciągu ponad 24 godzin oraz znacznie większy spadek łącznego open interest wyrażonego w dolarach. Udokumentowano w niej również rozbieżności cenowe między platformami tradingowymi. To obserwacje historyczne, a nie dane za 26.10.2026.
Ta rozbieżność jest użyteczna analitycznie. Pokazuje, dlaczego odjęcie jednej nagłówkowej wartości od drugiej nie pozwala wiarygodnie oszacować dobrowolnego zamykania pozycji.
Pokazuje również, dlaczego szeroki indeks ceny referencyjnej może odbiegać od rzeczywistych cen dostępnych na jednej platformie w okresie napięć. Portfel może zmagać się z lokalnym problemem płynności, nawet gdy globalny agregat wygląda mniej niepokojąco.
Przed wyciągnięciem wniosków o skali zdarzenia likwidacyjnego należy określić rynek, przedział czasowy i metodę pomiaru.
Jak sprawdzić, czy delewarowanie dobiega końca?
Żaden pojedynczy wskaźnik nie potwierdza, że zdarzenie delewarowania dobiegło końca.
Wolniejszy spadek open interest może oznaczać, że przymusowe zamykanie pozycji słabnie. Może też wskazywać na przejściową przerwę przed ponownym wzrostem liczby nowych pozycji lub kolejną falą sprzedaży.
Lepsza ocena uwzględnia kilka obserwacji.
| Obserwacja | Co pomaga ocenić | Czego sama nie może dowieść |
|---|---|---|
| OI w kontraktach lub jednostkach bazowych stabilizuje się | Ograniczanie pozycji może zwalniać | Pozostałe pozycje mają wystarczające zabezpieczenie |
| Aktywność likwidacyjna słabnie | Zgłaszane przymusowe zamknięcia pozycji maleją | Dane są kompletne |
| Spready się zwężają, a głębokość rynku rośnie | Warunki realizacji zleceń się poprawiają | Ceny osiągnęły trwałe dno |
| Popyt spot absorbuje presję sprzedażową | Kupujący przejmują dostępną podaż | Popyt będzie się utrzymywał |
| Stawki finansowania stają się mniej skrajne | Presja cenowa na kontrakty perpetual słabnie | Zbliża się odwrócenie kierunku rynku |
Kolejność ma znaczenie. Stabilizacja połączona z poprawą warunków realizacji zleceń jest bardziej przekonująca niż odbicie na pustej księdze zleceń.
Stawki finansowania również wymagają kontekstu. Mniej dodatnia stawka może oznaczać mniejszy popyt na ekspozycję long. Ujemna stawka może towarzyszyć pozycjonowaniu spadkowemu lub popytowi na hedging. Żadna z nich nie jest automatycznym sygnałem kupna.
Reset dźwigni może ograniczyć jedno ze źródeł niestabilności, ale nie rozwiązuje problemu słabego popytu spot, problemów z zabezpieczeniem ani szerszej presji gospodarczej.
Czystszy rynek instrumentów pochodnych to nie to samo co potwierdzone dno rynku.
Jak traderzy powinni sprawdzać ekspozycję na WEEX?
Przydatny proces na WEEX zaczyna się od warunków ryzyka pozycji, a nie od możliwości zwiększenia dźwigni.
Na stronie rynków futures WEEX znajdź odpowiedni produkt, a następnie sprawdź aktualne informacje o kontrakcie i interfejs tradingowy. Przewodnik dla początkujących dotyczący futures na WEEX przedstawia podstawy obsługi panelu zleceń i kontroli pozycji.
W przypadku otwartej pozycji sprawdź jednocześnie jej wartość nominalną, zabezpieczający ją depozyt, szacowany poziom likwidacji i wybrany tryb depozytu zabezpieczającego. Zmniejszenia ustawienia dźwigni nie należy utożsamiać z koniecznym zmniejszeniem liczby posiadanych kontraktów.
Sprawdź również podstawę uruchomienia zlecenia ochronnego. Zlecenie uruchamiane ceną ostatniej transakcji i obliczenia ryzyka oparte na cenie mark mogą zachowywać się inaczej podczas gwałtownego zaburzenia rynku. Uruchomione zlecenie nadal musi zostać zrealizowane.
Dokumentacja WEEX dotycząca procesu likwidacji oraz wyjaśnienie ADL opisują różne etapy zarządzania ryzykiem. Zapoznanie się z oboma materiałami pomaga odróżnić ograniczenie pozycji wynikające z warunków depozytu zabezpieczającego na własnym rachunku od ograniczenia pozycji kontrahenta.
Centrum zaufania WEEX zawiera informacje o rezerwach i funduszu ochronnym. Informacji o aktywach funduszu lub rezerwach nie należy interpretować jako gwarancji, że indywidualna pozycja futures nie może zostać zlikwidowana lub ograniczona. Na stronie podano, że ochrona podlega obowiązującym warunkom, kryteriom kwalifikacji i wyłączeniom.
Co powinien zawierać rzetelny raport o delewarowaniu?
Wiarygodny raport powinien umożliwiać czytelnikom odtworzenie jego głównego wniosku.
Po pierwsze, należy określić przedział obserwacji i strefę czasową. Łącznej wartości likwidacji z czterech godzin nie należy porównywać ze zmianą open interest z 24 godzin bez wyjaśnienia.
Po drugie, należy wskazać zakres analizowanych produktów. Trzeba oddzielić kontrakty perpetual od futures z określonym terminem wygaśnięcia, a także rozróżnić kontrakty liniowe i odwrotne, jeśli stosowane metody pomiaru są różne.
Po trzecie, należy zachować porównywalne jednostki. Oprócz open interest wyrażonego w dolarach należy, jeśli to możliwe, podać ekspozycję w kontraktach lub jednostkach bazowych. Trzeba udokumentować dodanie i usunięcie giełd z analizy oraz ewentualne braki w danych.
Po czwarte, należy oddzielić obserwacje od interpretacji. „Zgłoszona liczba likwidacji pozycji long wzrosła” to obserwacja. „Wszyscy słabi gracze z pozycjami long zostali wyeliminowani” to znacznie dalej idące twierdzenie, którego nie da się uzasadnić samą statystyką.
Na koniec należy opisać, co mogłoby zmienić wniosek. Ponowny wzrost OI bez poprawy płynności, utrzymująca się sprzedaż spot lub dalsze problemy z zabezpieczeniem mogłyby podważyć wstępną tezę o stabilizacji.
Taka dyscyplina w raportowaniu daje bardziej użyteczną odpowiedź niż sensacyjna wartość likwidacji, po której następuje nieuzasadniony cel cenowy.
Stanowisko redakcji WEEX: mierz pozostałą ekspozycję
Zdarzenie delewarowania na rynku kryptowalut najlepiej rozumieć jako zmianę pozycji, zabezpieczenia i warunków realizacji zleceń — a nie tylko dużą czerwoną liczbę na panelu likwidacji.
Najlepsza analiza rozdziela trzy pytania: jaka część ekspozycji faktycznie została zamknięta, jaka część raportowanej wartości zmieniła się z powodu ruchu cen oraz czy pozostałe pozycje są w stanie przetrwać dalsze napięcia.
ADL dodaje kolejny wymiar. Trafna prognoza kierunku rynku nie gwarantuje, że zyskowna pozycja w instrumentach pochodnych pozostanie nienaruszona, a nieoczekiwane ograniczenie pozycji może narazić portfel, który wcześniej był zabezpieczony.
Naszym zdaniem stwierdzenie „dźwignia została wypłukana z rynku” należy traktować jako hipotezę wymagającą dowodów. Dopóki nie potwierdzą jej dane o ekspozycji w kontraktach, odporności depozytu zabezpieczającego i płynności możliwej do wykorzystania przy realizacji zleceń, takie twierdzenie jest przedwczesne.
FAQ
1. Czym jest zdarzenie delewarowania na rynku kryptowalut?
To okres, w którym ekspozycja z dźwignią zostaje ograniczona poprzez dobrowolne zmiany pozycji, przymusową likwidację lub inne działania związane z zarządzaniem ryzykiem. Sam spadek open interest wyrażonego w dolarach nie wystarcza, by zmierzyć faktyczną skalę ograniczenia pozycji.
2. Czy delewarowanie oznacza to samo co likwidacja?
Nie. Likwidacja jest jedną z form przymusowego ograniczenia ekspozycji. Traderzy mogą również dobrowolnie delewarować, zamykając pozycje lub zwiększając zabezpieczenie bez naruszania wymogów dotyczących depozytu zabezpieczającego.
3. Czy ADL może objąć pozycję, która przynosi zysk?
Tak. Zależnie od zasad platformy ADL może ograniczyć zyskowne pozycje po przeciwnej stronie, gdy standardowa obsługa likwidacji i mechanizmy rezerw nie są w stanie odpowiednio przejąć zagrożonej ekspozycji.
4. Czy spadek open interest oznacza, że rynek osiągnął dno?
Nie. Może wskazywać na mniejszą liczbę otwartych pozycji, ale na odczyt wpływają również przeszacowanie cenowe, wygaśnięcia i przenoszenie pozycji między produktami. Trwałe odbicie zależy także od popytu, stanu zabezpieczeń i płynności.
5. Jak sprawdzić, czy zamknięcie pozycji było likwidacją czy ADL?
Sprawdź etykietę realizacji, historię pozycji, powiadomienia i obowiązujące zasady giełdy. Likwidacja zwykle wynika z warunków depozytu zabezpieczającego na własnym rachunku, natomiast ADL jest działaniem z zakresu kontroli ryzyka kontrahenta. Jeśli zapisy nie wskazują mechanizmu, poproś dział obsługi o wyjaśnienie.
Źródła
| Źródło | Przeanalizowane materiały |
|---|---|
| CoinGlass | Definicje open interest i zasady obliczeń |
| CME Group | Wygaśnięcie kontraktów futures, kompensowanie pozycji i rolowanie |
| Giagkiozis i Said | Uzgadnianie open interest z wolumenem obrotu na rynku perpetual swapów, zaktualizowano 04.04.2024 |
| CoinDesk Data | Retrospektywa zdarzenia rynkowego z 10.10.2025, opublikowana 28.10.2025 |
| OKX | Czynniki uruchamiające ADL i sposób traktowania pozycji, aktualizacja 11.08.2026 |
| Proces likwidacji WEEX | Depozyt zabezpieczający na poziomie utrzymania i procedury ograniczania ryzyka |
| Przewodnik WEEX po ADL | Mechanizm automatycznego delewarowania kontrahentów |
| Centrum zaufania WEEX | Informacje o rezerwach i warunkowej ochronie |
Źródła sprawdzono 26.10.2026. Przykłady liczbowe dotyczące tradingu są hipotetycznymi obliczeniami.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić
Dlaczego dziś rośnie Quant (QNT)? Co naprawdę pokazują cena i wolumen
Dlaczego dziś rośnie Quant (QNT)? Sprawdź dane dotyczące ceny i wolumenu, harmonogram partnerstwa bankowego, założenia dotyczące popytu na token oraz ryzyko przed rozpoczęciem handlu.
Czym jest trenching w krypto? Slang tradingowy, ryzyko tokenów i koszty wyjścia
Czym jest trenching w krypto? Poznaj slang, sposoby weryfikacji tokenów, ryzyko związane z płynnością i dowiedz się, jak rosnący token może mimo to przynieść stratę po uwzględnieniu kosztów transakcyjnych.

Prawo Karoliny Północnej dotyczące zwrotów z bitomatów: kto się kwalifikuje i kiedy ma zastosowanie?
Poznaj prawo Karoliny Północnej dotyczące zwrotów z bitomatów: datę wejścia w życie 01.2027, osoby uprawnione, terminy zgłoszeń oraz dokumenty, które ofiary powinny zachować.
Kim jest trader kryptowalutowy Kimchi? Wiek, prawdziwe imię i doświadczenie w tradingu
Kim jest trader kryptowalutowy Kimchi? Sprawdź, co wiadomo o jego wieku, nazwisku Clayton Kim, doświadczeniu w tradingu, deklarowanych zyskach i partnerstwie z Pump.fun.
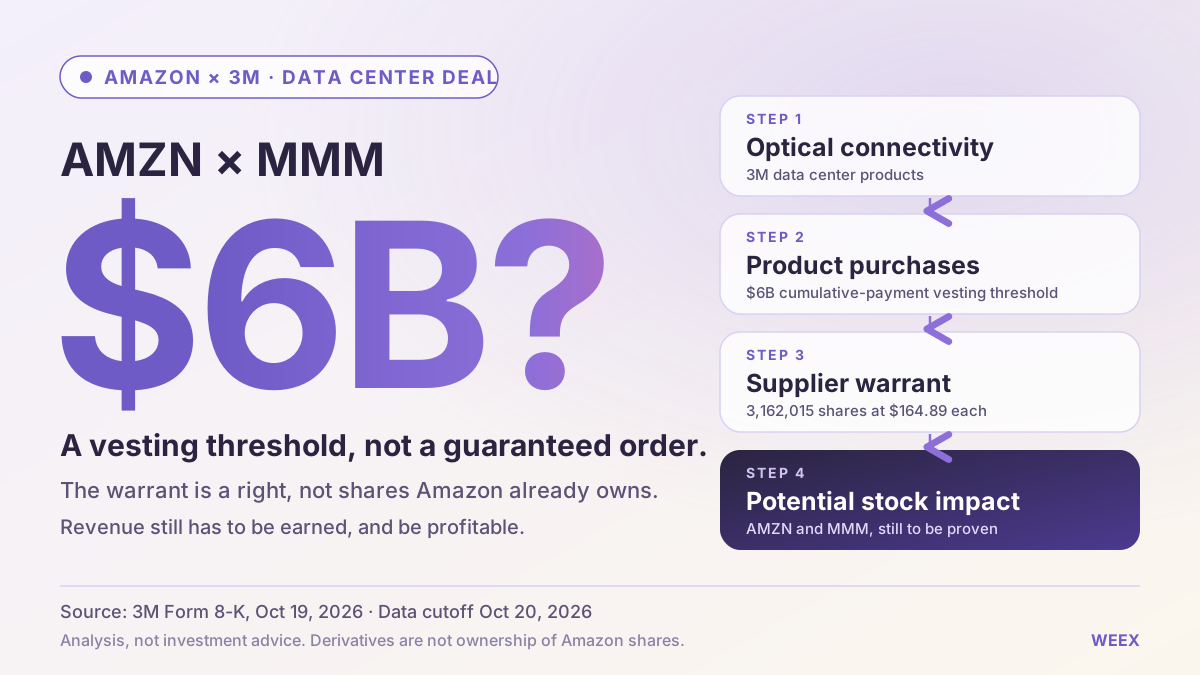
Umowa Amazonu z 3mln dotycząca centrum danych: co oznacza dla akcji Amazon (AMZN) i 3mln (MMM)
Analiza umowy Amazonu z 3mln dotyczącej centrum danych, progu warrantu 6 mld $, potencjalnego rozwodnienia udziałów oraz możliwego wpływu porozumienia na akcje AMZN i MMM.
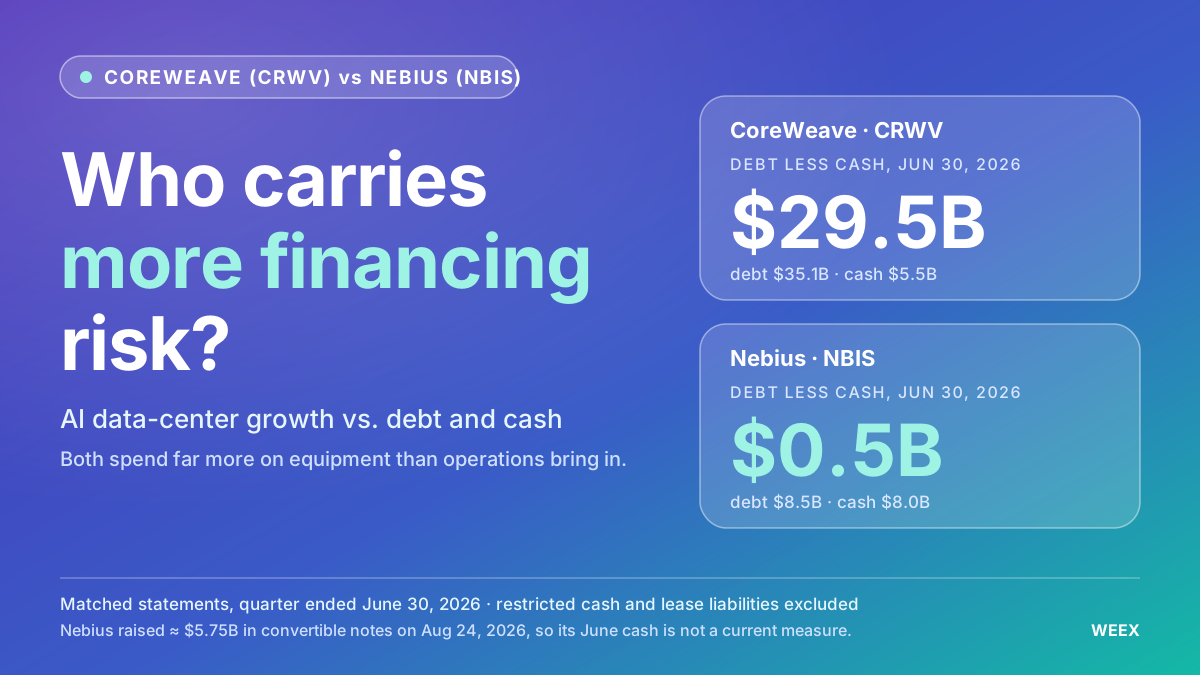
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.

Czym jest Messari? Analiza rynku kryptowalut, integracja z Blockworks i narzędzia dla inwestorów

Jak Myer Kripke inwestował z Warrenem Buffettem? Lekcje inwestowania długoterminowego

Rentowność kopania Bitcoin (BTC): czy wyższy poziom trudności skłoni górników do sprzedaży?
Dlaczego Ethena (ENA) rośnie? Odbicie ceny, wzrost USDe i ryzyka związane z tokenem

Dlaczego firmy ograniczają wydatki na AI? Co to oznacza dla akcji spółek AI
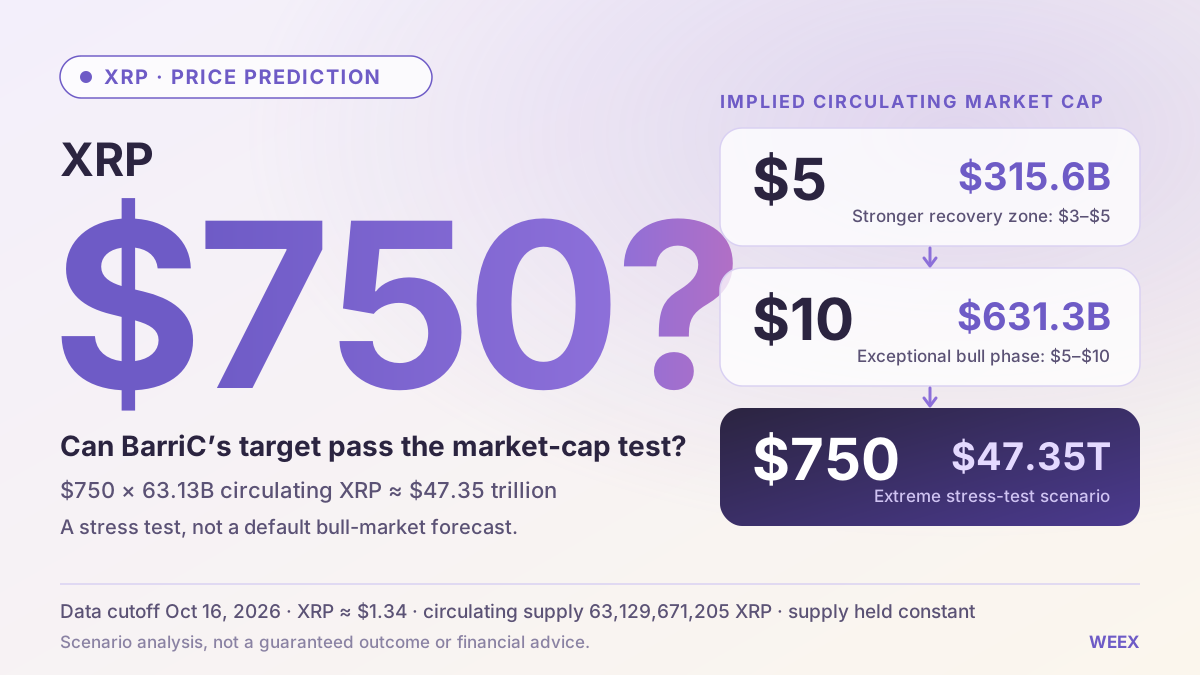
Prognoza ceny XRP (XRP): Czy cel BarriC na 750 $ przejdzie test kapitalizacji rynkowej?
Prognoza ceny XRP: analizujemy cel BarriC na 750 $, obliczenia kapitalizacji rynkowej, scenariusze kolejnej hossy, popyt na token i czynniki, które mogłyby wesprzeć powrót do 5 $.
Co nowe dane techniczne Tesli Roadster oznaczają dla akcji Tesli (TSLA)?
Poznaj nowe dane techniczne Tesli Roadster, wpłaty rezerwacyjne i plan rozpoczęcia produkcji w 2028 r., a także dowiedz się, co prezentacja może oznaczać dla akcji Tesli i przyszłych zysków.
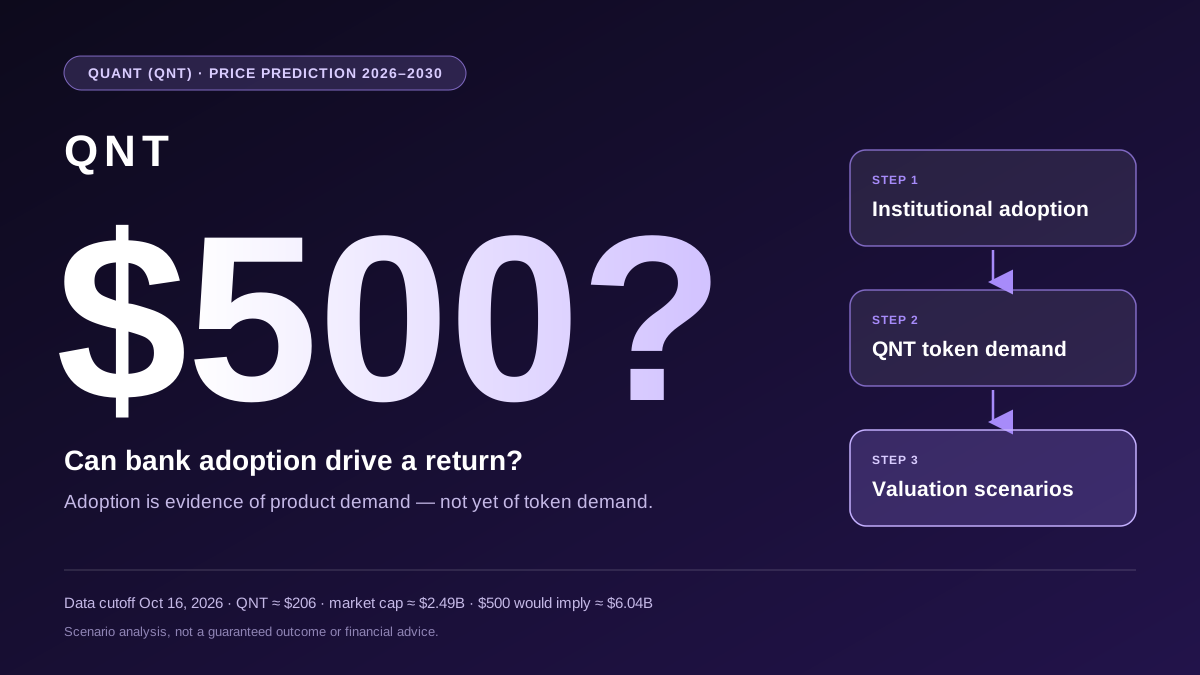
Prognoza ceny Quant (QNT) 2026–2030: czy adopcja przez banki może przywrócić cenę do 500 $?
WEEX TradFi: tygodniowy przegląd — kontrakty półprzewodnikowe słabną, Apple i Coinbase zyskują
Tygodniowy przegląd WEEX TradFi: kontrakty na chipy pozostają w tyle za SPY, podczas gdy Apple i Coinbase zyskują. Porównaj stopy zwrotu, aktywność kupujących i ryzyko produktów ETF z dźwignią.
Sezon altcoinów? Dlaczego 63% altcoinów osiągnęło lepsze wyniki niż Bitcoin (BTC), gdy mediana stóp zwrotu na WEEX pozostała bez zmian
Tygodniowy przegląd altcoinów na WEEX: 63% altcoinów osiągnęło lepsze wyniki niż Bitcoin, choć mediana stóp zwrotu pozostała bez zmian. Sprawdź względną siłę, ograniczenia rankingu i sygnały sezonu altcoinów.
Bitcoin (BTC) — tygodniowy przegląd: cena spada, a odczyty zakupów spot i futures na WEEX są rozbieżne
Tygodniowy przegląd Bitcoin na podstawie danych WEEX: porównanie zakończonych i niepełnych tygodni, odczytów zakupów spot i futures oraz ograniczeń danych o pozycjonowaniu traderów.
Akcje Google przed wynikami Alphabet: czy wydatki na AI i wzrost wyszukiwarki wesprą GOOGL?
Alphabet opublikuje wyniki za III kwartał 2026 r. w dniu 28.10. Sprawdź sygnały dotyczące wyszukiwarki, Google Cloud, wydatków na AI i prognoz, które mogą wpłynąć na akcje GOOGL.
Akcje AMD przed wynikami za III kw. 2026: przychody, popyt na AI i kluczowe ryzyka
AMD opublikuje wyniki za III kw. 2026 03.11. Sprawdź sygnały dotyczące centrów danych, popytu na AI, marż i prognoz, które mogą wpłynąć na akcje AMD.
Dlaczego rośnie DIMO (DIMO)? Użyteczność danych pojazdów, podaż tokenów i ryzyko płynności — wyjaśnienie
Dlaczego rośnie DIMO? Przyjrzyj się użyteczności danych pojazdów, zmianom nagród DIMO, podaży tokenów, FDV, ryzyku płynności i dowodom potrzebnym do rzeczywistej adopcji.
Dlaczego kryptowaluta Monad (MON) zyskuje dziś popularność? Oczekiwania wobec aktualizacji prywatności i listopadowe odblokowanie tokenów
Dlaczego MON odnotowuje dziś wzrost popularności? Analizujemy oczekiwania wobec aktualizacji prywatności, dynamikę ekosystemu Open, odblokowanie 24.11, ryzyko związane z podażą i futures MON.
Dlaczego dziś rośnie iExec RLC (RLC)? Popyt na prywatność, migracja multichain i test wolumenu
Dlaczego dziś rośnie iExec RLC? Sprawdź wolumen RLC, zastosowania obliczeń poufnych, podaż tokenów, migrację przez bridge oraz dowody adopcji, które warto obserwować.
Czy Bitcoin (BTC) wzrośnie w 2026 roku? Jak odróżnić trwałe odbicie od rajdu wywołanego zamykaniem shortów
Czy Bitcoin wzrośnie w 2026 roku? Dowiedz się, jak popyt spot, przepływy ETF, płynność rynku kryptowalut, pozycjonowanie na futures i warunki makroekonomiczne wpływają na trwałe odbicie BTC.
Dlaczego Bitcoin (BTC) spada? Jak czytać mapę likwidacji BTC bez zgadywania dołka
Dlaczego Bitcoin spada? Dowiedz się, jak mapa likwidacji BTC, OI na rynku krypto, funding, dźwignia i głębokość rynku pomagają wyjaśnić wyprzedaże oraz fałszywe dołki.
Dlaczego rośnie cena Quant (QNT)? Wyjaśnienie umowy dotyczącej tokenizowanych depozytów z The Clearing House
Dlaczego rośnie cena Quant (QNT)? Poznaj umowę The Clearing House dotyczącą tokenizowanych depozytów, zastosowanie QNT, ryzyka cenowe oraz dowiedz się, jak handlować QNT na WEEX.
Dlaczego cena kryptowaluty Sui (SUI) wzrosła o 44%? OI na rynku krypto i dźwignia wyjaśniają rajd
Sprawdź, dlaczego Sui (SUI) wzrosło o 44%, jak OI na rynku krypto i dźwignia wzmocniły rajd, co oznacza korekta oraz jak handlować SUI na WEEX.
Jak haker stworzył 46 miliardów fałszywych Bitcoinów w ataku na Symbiosis? Analiza ataku na Bitcoin — teraz z WEEX
Jak dwie luki w moście Symbiosis pozwoliły hakerowi wyemitować 46,1 mld niepokrytych syBTC, opróżnić pule Bitcoinów i ujawnić poważne zagrożenia związane z mostami.
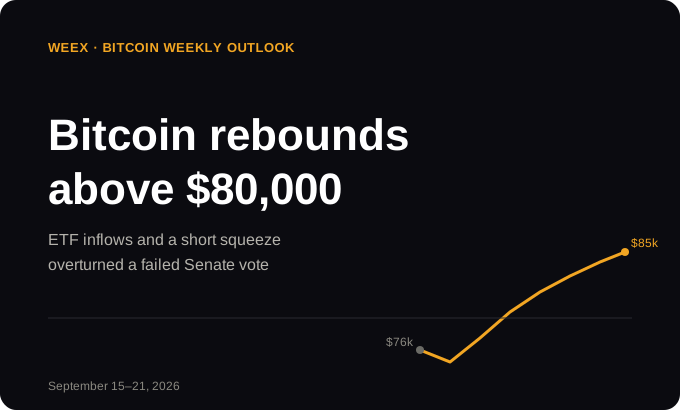
WEEX Bitcoin: cotygodniowy przegląd — dlaczego po głosowaniu nad ustawą CLARITY Bitcoin odbił powyżej 80 000 $?
Bitcoin odbił powyżej 80 000 $, ponieważ działania SEC i CFTC, ponowny napływ środków do ETF-ów oraz short squeeze przeważyły nad niepowodzeniem głosowania nad ustawą CLARITY.

Trump zgodził się na ograniczenia dochodów z kryptowalut — czy wystarczą, by dziś uratować ustawę CLARITY?
Trump zgodził się na ograniczenia etyczne dotyczące kryptowalut w ustawie CLARITY, ale jego dotychczasowe dochody z kryptowalut w wysokości 1,4 mld $ zostają objęte ochroną praw nabytych. Oto pełna analiza.

Szanse na uchwalenie CLARITY Act spadają do 16%, potem odbijają do 31%: kulisy sporu etycznego, który nie chce ucichnąć
Szanse na uchwalenie CLARITY Act spadły do 16%, a potem odbiły po kompromisie etycznym Trumpa — tylko po to, by pojawił się nowy sprzeciw. Oto pełna historia zmian tych szans.
Dlaczego dziś rośnie Quant (QNT)? Co naprawdę pokazują cena i wolumen
Dlaczego dziś rośnie Quant (QNT)? Sprawdź dane dotyczące ceny i wolumenu, harmonogram partnerstwa bankowego, założenia dotyczące popytu na token oraz ryzyko przed rozpoczęciem handlu.
Czym jest trenching w krypto? Slang tradingowy, ryzyko tokenów i koszty wyjścia
Czym jest trenching w krypto? Poznaj slang, sposoby weryfikacji tokenów, ryzyko związane z płynnością i dowiedz się, jak rosnący token może mimo to przynieść stratę po uwzględnieniu kosztów transakcyjnych.
Prawo Karoliny Północnej dotyczące zwrotów z bitomatów: kto się kwalifikuje i kiedy ma zastosowanie?
Poznaj prawo Karoliny Północnej dotyczące zwrotów z bitomatów: datę wejścia w życie 01.2027, osoby uprawnione, terminy zgłoszeń oraz dokumenty, które ofiary powinny zachować.
Kim jest trader kryptowalutowy Kimchi? Wiek, prawdziwe imię i doświadczenie w tradingu
Kim jest trader kryptowalutowy Kimchi? Sprawdź, co wiadomo o jego wieku, nazwisku Clayton Kim, doświadczeniu w tradingu, deklarowanych zyskach i partnerstwie z Pump.fun.
Umowa Amazonu z 3mln dotycząca centrum danych: co oznacza dla akcji Amazon (AMZN) i 3mln (MMM)
Analiza umowy Amazonu z 3mln dotyczącej centrum danych, progu warrantu 6 mld $, potencjalnego rozwodnienia udziałów oraz możliwego wpływu porozumienia na akcje AMZN i MMM.
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?
Porównaj akcje CoreWeave i Nebius pod kątem zadłużenia, przepływów pieniężnych, przedpłat klientów i rozwodnienia udziałów, aby ocenić, która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania.


