
Akcje CoreWeave a Nebius: która firma oferująca chmurę AI mierzy się z większym ryzykiem finansowania?

 Oceń nas w Google



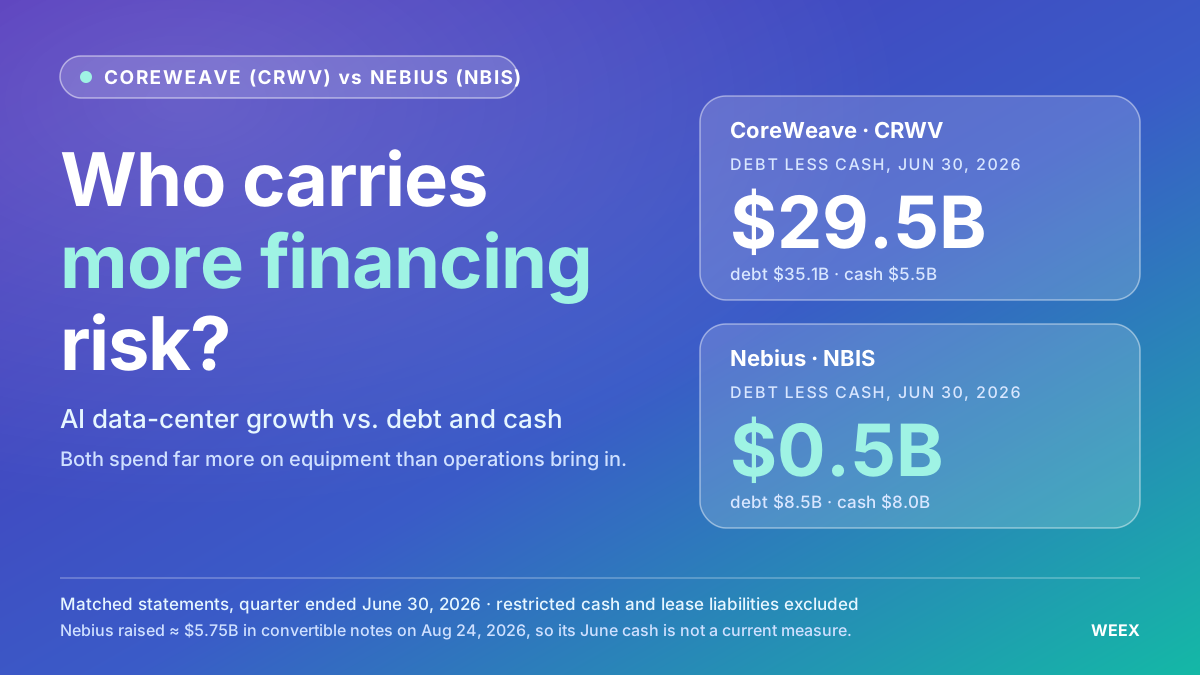
W porównywalnych sprawozdaniach finansowych za 06.2026 CoreWeave (CRWV) miało znacznie większe zadłużenie w stosunku do gotówki niż Nebius (NBIS). Obie firmy mierzą się jednak ze znaczną różnicą między początkowymi wydatkami na infrastrukturę a gotówką generowaną przez działalność operacyjną. Nebius pozyskał później dodatkowe finansowanie w formie długu zamiennego, dlatego jego wcześniejszego salda gotówkowego nie należy traktować jako aktualnej miary bezpieczeństwa finansowego.
Naszym zdaniem, na dzień porównywanych sprawozdań CoreWeave miało bardziej wymagający profil finansowania, podczas gdy Nebius dysponował większym buforem płynności w relacji do wykazanego zadłużenia. To rozróżnienie nie oznacza automatycznie, że NBIS jest lepszą inwestycją. Inwestorzy muszą także ocenić przyszłe zobowiązania wydatkowe, przedpłaty klientów, rozwodnienie udziałów oraz wycenę każdej z firm. Mniejsze zadłużenie finansowe może współistnieć ze znacznym ryzykiem inwestycyjnym.
WEEX udostępnia osobne strony kontraktów futures CoreWeave CRWV/USDT oraz kontraktów futures Nebius NBIS/USDT dla czytelników śledzących te rynki. Są to instrumenty pochodne, a nie bezpośrednie posiadanie bazowych akcji. Przed złożeniem zlecenia sprawdź aktualną dostępność w handlu, specyfikacje kontraktów i ceny możliwe do uzyskania; tytuły stron pobrane wcześniej i zapisane notowania nie są wiarygodnymi danymi o bieżącej realizacji zleceń.
Autor: zespół SEO WEEX
Opublikowano: 20.10.2026
Zaktualizowano: 20.10.2026
Data graniczna danych: 20.10.2026. Porównania finansowe dotyczą kwartału zakończonego 30.06.2026; późniejsze komunikaty o finansowaniu zostały wskazane osobno.
Dlaczego inwestorzy porównują akcje CoreWeave i Nebius?
CoreWeave i Nebius zapewniają inwestorom ekspozycję na wyspecjalizowaną infrastrukturę chmurową dla AI. Ich szansa rynkowa polega na dostarczaniu mocy obliczeniowej i powiązanych usług klientom tworzącym lub obsługującym aplikacje AI.
Trudność polega na tym, że zapewnienie tej mocy wymaga znacznych nakładów inwestycyjnych, zanim przychody od klientów zostaną w pełni zebrane.
Dostawcy infrastruktury muszą koordynować sprzęt, obiekty, energię elektryczną, sieci oraz harmonogramy wdrażania usług u klientów. Wyniki finansowe zależą od tej koordynacji w takim samym stopniu jak od popytu na AI.
Zobowiązanie klienta może wspierać przyszłą działalność, ale nie eliminuje potrzeby finansowania budowy i wdrożenia.
W ostatnim czasie media coraz częściej koncentrują się na kwestii finansowania. Doniesienia dotyczące październikowej przeceny CoreWeave i ponownej oceny spółki przez analityków pokazują, na czym polega debata: czy kontrakty i ekonomika infrastruktury uzasadniają dalsze zadłużanie się oraz jak wrażliwa jest firma na wzrost kosztu kapitału.
Dla inwestorów przydatne porównanie jest więc bardziej konkretne niż pytanie: „Która firma oferuje lepszą ekspozycję na AI?”
Chodzi o to: która firma jest w stanie sfinansować swoje zobowiązania, dostarczyć zakontraktowaną moc i zachować wystarczającą wartość dla akcjonariuszy po uwzględnieniu kosztów finansowania?
Co pokazują porównywalne sprawozdania finansowe?
Rzetelne porównanie zaczyna się od tej samej daty sprawozdawczej.
Wykorzystanie bilansu jednej firmy z czerwca i szacunkowych danych o zadłużeniu drugiej z października oznaczałoby połączenie różnych okresów i potencjalnie różnych definicji. Dlatego poniższe dane dotyczą 30.06.2026 dla obu firm.
Kwoty podano w dolarach amerykańskich.
| Wskaźnik | CoreWeave | Nebius |
|---|---|---|
| Gotówka i jej ekwiwalenty | 5,524 mld $ | 8,042 mld $ |
| Zadłużenie krótkoterminowe | 7,513 mld $ | 46,7 mln $ |
| Zadłużenie długoterminowe | 27,555 mld $ | 8,499 mld $ |
| Uwzględnione powyżej kategorie zadłużenia | 35,068 mld $ | 8,546 mld $ |
| Zadłużenie pomniejszone o gotówkę i jej ekwiwalenty | 29,544 mld $ | 504 mln $ |
Łączne zadłużenie CoreWeave obejmuje wykazane zadłużenie regresowe i bez regresu, krótko- i długoterminowe. W tych obliczeniach pominięto środki pieniężne o ograniczonej dostępności oraz zobowiązania leasingowe. Jest to zdefiniowane na potrzeby porównania ujęcie, a nie pełna miara zobowiązań finansowych którejkolwiek z firm.
Różnica jest znaczna. Na tę datę Nebius miał znacznie więcej gotówki w stosunku do zadłużenia uwzględnionego w tabeli.
Zadłużenie pomniejszone o gotówkę to jednak tylko punkt wyjścia. Nie obejmuje wszystkich umów leasingowych, zobowiązań zakupowych i budowlanych ani ograniczeń dotyczących sposobu wykorzystania środków.
Nie pokazuje też, jaka część gotówki zostanie przeznaczona na już trwającą ekspansję.
Tabela uzasadnia wniosek dotyczący bilansów z tego samego okresu. Nie pozwala ustalić dokładnej sytuacji finansowej żadnej z firm kilka miesięcy później.
Czy ryzyko finansowania Nebius jest mniejsze niż w przypadku CoreWeave?
W porównaniu za czerwiec Nebius miał mniej napiętą relację zadłużenia do gotówki, ale wniosek inwestycyjny wymaga zastrzeżenia.
Gotówka zapewnia elastyczność, gdy firma może wykorzystać ją tam, gdzie jest potrzebna. Ta elastyczność staje się mniejsza, gdy przyszłe wydatki są wysokie, zobowiązania wobec klientów rosną lub nowe finansowanie wprowadza dodatkowe roszczenia.
Przydatne jest rozróżnienie między bieżącą płynnością a niezależnością finansowania.
Bieżąca płynność dotyczy zasobów dostępnych do regulowania zobowiązań. Niezależność finansowania oznacza zdolność firmy do dalszej realizacji strategii bez regularnego pozyskiwania kapitału zewnętrznego.
Firma może dysponować znaczną gotówką, a jednocześnie pozostawać zależna od finansowania, ponieważ planowane wydatki na infrastrukturę przewyższają gotówkę generowaną wewnętrznie.
Podobnie firma z wysokim zadłużeniem może nadal skutecznie działać, jeśli warunki finansowania, płatności klientów i harmonogramy wdrożeń pozostają dobrze dopasowane.
Naszym zdaniem sytuacja Nebius w czerwcu zapewniała większy margines błędu. Nie zwalniało to jednak z konieczności oceny kosztów i skali ekspansji.
To węższy i bardziej uzasadniony wniosek niż uznanie którejkolwiek z akcji za bezpieczną finansowo.
Cena --
Co zmieniło się po czerwcowej dacie sprawozdawczej?
Nebius ogłosił zamknięcie emisji zamiennych obligacji uprzywilejowanych o wartości około 5,75 mld $ w dniu 24.08.2026. W komunikacie opisano również wymianę istniejących obligacji o wartości 800 mln $ na około 15,8mln akcji.
Te wydarzenia pokazują, dlaczego historycznego salda gotówkowego nie można bez zmian przenosić na późniejszy okres.
Nowe zadłużenie może zwiększyć płynność i wydłużyć czas dostępny na realizację projektów. Wiąże się jednak również z zobowiązaniami dłużnymi, a w przypadku papierów zamiennych — z potencjalnymi konsekwencjami dla kapitału własnego.
Wymiana długu na akcje może zmniejszyć roszczenie z tytułu wymienionego zadłużenia, a zarazem zwiększyć liczbę akcji uczestniczących w przyszłej wartości firmy.
Oficjalne archiwum wiadomości CoreWeave zawiera również wrześniowy komunikat o ustaleniu warunków emisji obligacji zamiennych oraz program oferty rynkowej. Te komunikaty należy analizować wraz z późniejszymi dokumentami, a nie traktować jako dowodu na określone bieżące saldo gotówkowe.
Nie da się dokładnie odtworzyć październikowego bilansu żadnej z firm, po prostu dodając ogłoszone wpływy brutto do czerwcowego salda gotówkowego.
Między datami sprawozdawczymi pojawiają się opłaty, spłaty, wydatki na sprzęt, wpływy od klientów i inne transakcje. Pełna aktualizacja wymaga uzgodnienia tych zmian.
Dlaczego dodatnie przepływy pieniężne z działalności operacyjnej nie wystarczą?
Przepływy pieniężne z działalności operacyjnej mierzą gotówkę generowaną lub zużywaną w ramach działalności operacyjnej. Same w sobie nie pokazują, czy kapitałochłonna firma infrastrukturalna jest w stanie sfinansować inwestycje w sprzęt.
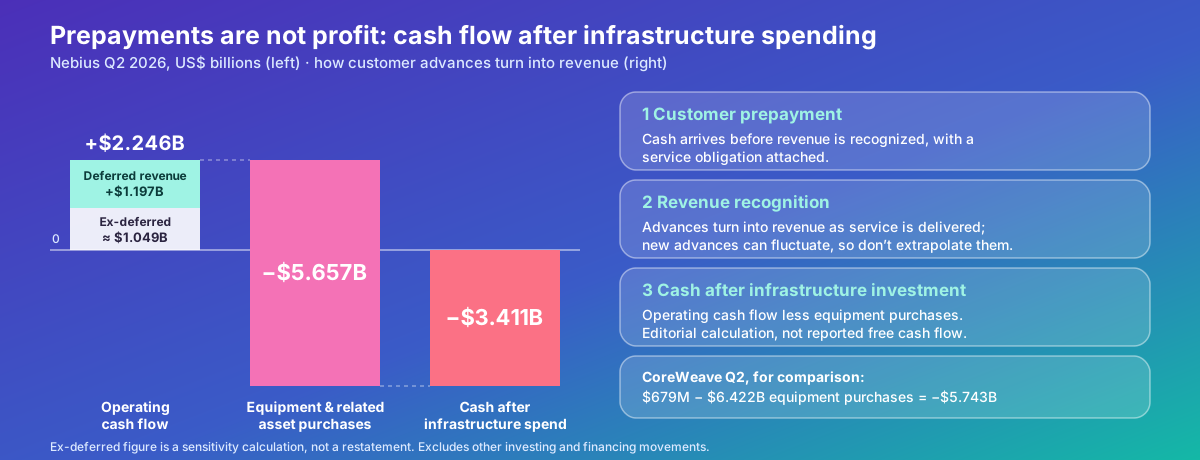
Obie firmy wykazały dodatnie przepływy pieniężne z działalności operacyjnej w drugim kwartale. Ich zakupy sprzętu i powiązanych aktywów za gotówkę były znacznie większe.
| Wskaźnik przepływów pieniężnych za Q2 2026 | CoreWeave | Nebius |
|---|---|---|
| Przepływy pieniężne z działalności operacyjnej | 679 mln $ | 2,246 mld $ |
| Zakupy nieruchomości, sprzętu i określonych powiązanych aktywów za gotówkę | 6,422 mld $ | 5,657 mld $ |
| Przepływy pieniężne z działalności operacyjnej pomniejszone o te zakupy | −5,743 mld $ | −3,411 mld $ |
Ostatni wiersz to obliczenie redakcyjne oparte na wskazanych pozycjach przepływów pieniężnych. Nie jest przedstawiany jako raportowana przez którąkolwiek z firm miara wolnych przepływów pieniężnych i pomija inne przepływy inwestycyjne oraz finansowe.
Najważniejszy wniosek jest taki, że gotówka generowana przez działalność operacyjną nie pokryła wybranych wydatków inwestycyjnych.
Nie dowodzi to, że wydatki te są nieopłacalne. Ekspansja może wymagać okresu ujemnych przepływów pieniężnych, zanim projekty dojrzeją.
Pokazuje natomiast, że inwestorzy muszą uwzględnić finansowanie pomostowe między dzisiejszymi wydatkami a późniejszym zebraniem wystarczającej ilości gotówki.
Siła tego finansowania pomostowego ma kluczowe znaczenie dla porównania.
Jak przedpłaty klientów wpływają na przepływy pieniężne Nebius?
Przedpłaty klientów mogą pomóc w finansowaniu infrastruktury, ale nie są równoznaczne z gotówką zarobioną po dostarczeniu ukończonej usługi.
Rachunek przepływów pieniężnych Nebius za Q2 wykazywał dodatnią zmianę przychodów przyszłych okresów w wysokości 1,197 mld $, obok około 2,246 mld $ przepływów pieniężnych z działalności operacyjnej.
Po odjęciu tego pojedynczego składnika pozostałoby około 1,049 mld $, przed uwzględnieniem jakichkolwiek innych korekt. To analiza wrażliwości, a nie przekształcenie sprawozdań finansowych.
To rozróżnienie ma znaczenie, ponieważ gotówka otrzymana przed ujęciem przychodu zwykle wiąże się z obowiązkiem świadczenia usług w przyszłości.
Przedpłaty mogą poprawiać ekonomikę finansowania. Mogą ograniczyć potrzebę pozyskiwania kapitału zewnętrznego i świadczyć o zaangażowaniu klientów.
Nie należy jednak automatycznie traktować ich jako powtarzalnych zysków. Zaliczki mogą się zmieniać w zależności od podpisywanych umów, osiąganych kamieni milowych wdrożenia i ujmowania jako przychód istniejących sald.
Rzetelna analiza sprawdza, czy przedpłaty pokrywają wspierane przez nie koszty i zobowiązania, zamiast traktować cały wpływ gotówki jako wartość bez ograniczeń dla akcjonariuszy.
Dlatego porównanie przepływów pieniężnych wymaga głębszej analizy niż uszeregowanie firm według nagłówkowej wartości przepływów operacyjnych.
Dlaczego portfel zamówień CoreWeave nie eliminuje ryzyka finansowania?
Duży portfel zamówień może poprawiać widoczność potencjalnych przyszłych przychodów. Nie eliminuje jednak pracy i wydatków potrzebnych do ich uzyskania.
CoreWeave wykazało około 104 mld $ przychodów z portfela zamówień na dzień 30.06.2026. Definicja obejmuje kwoty oczekiwane z wiążących umów z klientami, z zastrzeżeniem wymogów dotyczących dostaw i dostępności usług.
Te warunki mają znaczenie.
Firma musi zapewnić infrastrukturę i usługi wymagane w umowie. Sprzęt musi zostać uruchomiony, obiekty muszą być gotowe, a potrzeby wdrożeniowe klientów — zaspokojone.
Portfel zamówień obejmuje także długi okres. Dużej wartości wieloletniej nie należy bezpośrednio porównywać z przychodami z jednego kwartału ani z obsługą zadłużenia bez uwzględnienia terminów wpływu gotówki.
Inwestorzy powinni zatem odróżniać widoczność handlową od realizacji finansowej.
Umowa może ułatwić finansowanie projektu, ale akcjonariusze nadal będą narażeni na opóźnienia budowy, przekroczenia kosztów lub niewystarczające zyski z zaangażowanego kapitału.
Najbardziej wiarygodny portfel zamówień opiera się na jasnych harmonogramach dostaw, rzetelnych kontrahentach, możliwych do spełnienia warunkach płatności i odpowiedniej ekonomice projektów.
Sama wartość nagłówkowa nie potwierdza tych cech.
Jak wyższe stopy procentowe zmieniają ekonomikę chmury AI?
Wyższe koszty finansowania zmniejszają ilość gotówki pozostałej po pokryciu potrzeb operacyjnych i inwestycyjnych. Mogą także sprawić, że wcześniej atrakcyjne projekty ekspansji staną się mniej opłacalne.
Przykład ilustruje ten efekt.
Załóżmy, że projekt infrastrukturalny wymaga finansowania oprocentowanego w wysokości 1 mld $. Przy założonej rocznej stopie 8% odsetki wyniosłyby około 80 mln $. Przy stopie 11% wyniosłyby około 110 mln $.
Różnica wynosi 30 mln $ rocznie, bez uwzględnienia opłat, amortyzacji, zabezpieczeń przed ryzykiem ani zmian kwoty kapitału.
Są to założenia hipotetyczne, a nie podane warunki finansowania którejkolwiek z firm.
Znaczenie ma także czas. Jeśli świadczenie usług klientom rozpocznie się później, niż zakładano, a odsetki będą nadal naliczane, projekt będzie musiał pokrywać koszty, zanim zacznie przynosić oczekiwane przychody.
W przypadku tej samej hipotetycznej kwoty 1 mld $ przy stopie 10% dodatkowe trzy miesiące przed rozpoczęciem generowania gotówki oznaczałyby około 25 mln $ odsetek.
Dlatego ryzyka finansowania nie można oddzielić od realizacji operacyjnej.
Firma potrzebuje nie tylko dostępu do kredytu. Potrzebuje projektów zapewniających odpowiednią stopę zwrotu przy rzeczywistym, całkowitym koszcie kapitału.
Czy wyższa rentowność obligacji oznacza taką samą podwyżkę odsetek?
Nie. Rentowność rynkowa obligacji i jej kupon umowny to różne miary.
Kwietniowy komunikat CoreWeave opisywał obligacje uprzywilejowane z kuponem 9,75%. Późniejsza zmiana ceny, jaką inwestorzy płacą za te obligacje, zmienia ich rentowność rynkową; nie oznacza automatycznej zmiany stałego kuponu istniejącego zadłużenia.
To rozróżnienie pozwala uniknąć częstego błędu analitycznego.
Jeśli cena obligacji o stałym oprocentowaniu spada, błędem jest natychmiastowe zastosowanie nowej rentowności rynkowej do każdego dolara zadłużenia emitenta.
Konsekwencje ekonomiczne nadal mogą być istotne. Wyższe rentowności rynkowe mogą wskazywać, że inwestorzy wymagają większej rekompensaty za ryzyko, a także zwiększać koszt nowego zadłużenia lub refinansowania.
Kredyty o zmiennym oprocentowaniu działają inaczej, ponieważ ich koszt odsetkowy może reagować na stopy referencyjne — zależnie od warunków umownych i zabezpieczeń.
Do rzetelnego porównania inwestorzy potrzebują informacji o strukturze zadłużenia: stałym i zmiennym oprocentowaniu, terminach zapadalności, zabezpieczeniach, kowenantach oraz kwocie wymagającej refinansowania.
Pojedyncze notowanie rentowności nie zastąpi takiego harmonogramu.
Czy obligacje zamienne oznaczają tanie finansowanie?
Kupony gotówkowe obligacji zamiennych mogą być niższe niż w przypadku porównywalnego tradycyjnego długu, ponieważ inwestorzy otrzymują również opcję zamiany.
Ta opcja ma wartość ekonomiczną.
Dla emitenta kompromis może polegać na niższych bieżących odsetkach płaconych gotówką w zamian za potencjalne rozwodnienie udziałów lub inne zobowiązania związane z rozliczeniem.
Sierpniowa transakcja Nebius obejmowała obligacje o różnych kuponach i terminach zapadalności. Warunki te należy oceniać jako pakiet finansowania, a nie wykorzystywać do wniosku, że cała struktura kapitałowa firmy jest obciążona najniższym podanym kuponem.
Ceny zamiany, opcje rozliczenia, ujęcie księgowe i powiązane uzgodnienia dotyczące zabezpieczeń wpływają na wynik.
Podobnie emisja akcji może ograniczyć zależność od zadłużenia, ale rozdziela przyszłą wartość firmy między większą liczbę akcji.
Właściwe pytanie akcjonariuszy nie brzmi więc po prostu: „Ile pieniędzy pozyskano?”
Chodzi o to: jakie przyszłe przepływy pieniężne lub prawa własności oddano w zamian za te środki i jaką stopę zwrotu może przynieść sfinansowana inwestycja?
To pytanie dotyczy zarówno CoreWeave, jak i Nebius.
Dlaczego zabezpieczenie w postaci GPU nie usuwa ryzyka akcjonariuszy?
Aktywa mogą wspierać strukturę finansowania, nie gwarantując jednocześnie, że akcjonariusze posiadający akcje zwykłe zachowają wartość w trudnym scenariuszu.
Pożyczkodawcy i akcjonariusze zajmują różne pozycje.
Zabezpieczenie może zwiększyć szanse pożyczkodawcy na odzyskanie należności. Akcjonariusze posiadający akcje zwykłe zwykle ponoszą ryzyko strat po zaspokojeniu roszczeń uprzywilejowanych.
Wartość sprzętu również może się zmieniać. Stan techniczny, postęp technologiczny, popyt na rynku wtórnym i możliwość ponownego wykorzystania aktywów wpływają na wartość zabezpieczenia w trudnej sytuacji.
Wartość działającego centrum danych zależy też od czegoś więcej niż zainstalowany sprzęt. Liczą się energia, sieć, obiekty, oprogramowanie, relacje z klientami i bieżące koszty operacyjne.
Dlatego określenia „zabezpieczone aktywami” nie należy rozumieć jako „wolne od ryzyka”.
Inwestorzy porównujący CRWV i NBIS powinni sprawdzić, które aktywa zabezpieczają poszczególne zobowiązania, jaka część gotówki jest ograniczona oraz czy zasoby można przenosić między projektami.
Skonsolidowane saldo gotówki może ukrywać ograniczenia, jeśli środki są przypisane do konkretnej spółki zależnej lub celu.
Która firma ma większy margines na wypadek opóźnienia?
W porównywanych bilansach za czerwiec Nebius miał korzystniejszą relację zadłużenia do gotówki. Ocena przyszłej odporności wymaga jednak analizy finansowania na poziomie poszczególnych projektów.
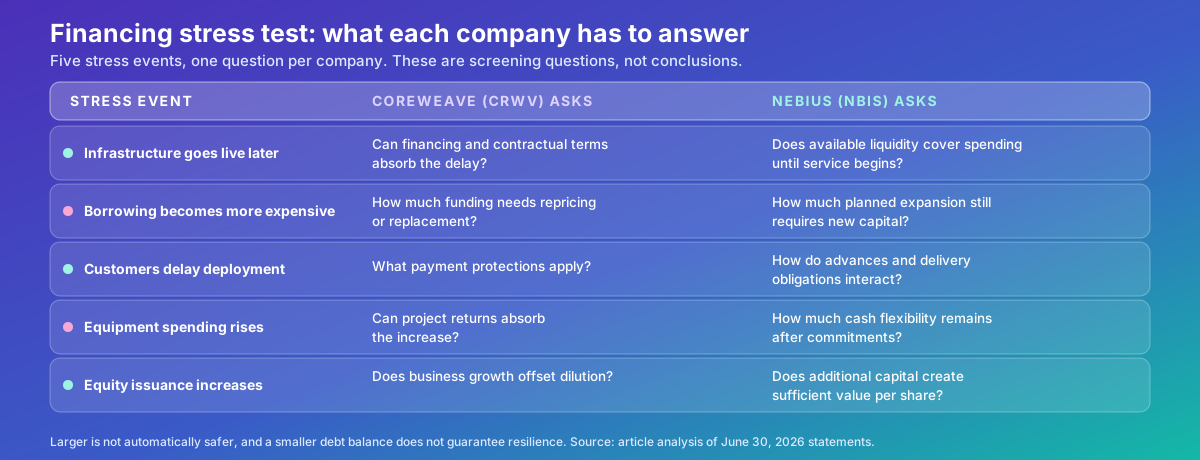
Przydatny test warunków skrajnych sprawdza, co się stanie, jeśli wdrożenie lub płatności klientów się opóźnią.
| Zdarzenie stresowe | Pytanie dotyczące CoreWeave | Pytanie dotyczące Nebius |
|---|---|---|
| Późniejsze uruchomienie infrastruktury | Czy finansowanie i warunki umowne pozwolą przetrwać opóźnienie? | Czy dostępna płynność pokryje wydatki do rozpoczęcia świadczenia usług? |
| Wzrost kosztów zadłużenia | Jaka część finansowania wymaga zmiany oprocentowania lub zastąpienia? | Jaka część planowanej ekspansji nadal wymaga nowego kapitału? |
| Opóźnienia we wdrożeniach klientów | Jakie zabezpieczenia płatności mają zastosowanie? | Jak na siebie wpływają zaliczki i zobowiązania dostawcze? |
| Wzrost wydatków na sprzęt | Czy stopy zwrotu z projektów pozwolą pokryć wzrost kosztów? | Jaka elastyczność finansowa pozostanie po uwzględnieniu zobowiązań? |
| Większa emisja akcji | Czy wzrost firmy zrównoważy rozwodnienie udziałów? | Czy dodatkowy kapitał stworzy odpowiednią wartość na akcję? |
Te pytania są bardziej przydatne niż założenie, że większa firma musi być bezpieczniejsza albo że mniejsze zadłużenie gwarantuje odporność.
Celem jest ustalenie, jaką niepewność może wytrzymać każda ze struktur finansowania, zanim firma będzie musiała renegocjować warunki, pozyskać kapitał lub spowolnić ekspansję.
Czy mniejsze ryzyko finansowania czyni Nebius lepszą inwestycją?
Niekoniecznie. Odporność finansowa i wartość inwestycji to odrębne oceny.
Firma o lepszej pozycji płynnościowej nadal może być przewartościowana. Spółka z większym zadłużeniem może przynieść wyższą stopę zwrotu z akcji, jeśli cena zakupu odpowiednio uwzględnia ryzyko, a realizacja planów się poprawi.
Porównanie wymaga więc dwóch etapów.
Najpierw należy ocenić działalność operacyjną i zobowiązania. Ustalić wymagany kapitał, terminy wpływów oraz dostępne finansowanie.
Następnie należy ocenić, jakie wyniki przyszłe zakłada cena rynkowa.
Rzetelne porównanie akcji powinno opierać się na spójnej dacie wyceny oraz w pełni uwzględniać zadłużenie, gotówkę, rozwodnioną liczbę akcji i istotne aktywa nieoperacyjne.
W tym artykule nie stwierdzamy, że któraś z akcji jest tańsza, ponieważ nie ustalono w pełni uzgodnionego porównania wartości przedsiębiorstwa z tego samego momentu.
Przy pozostałych czynnikach bez zmian preferujemy mocniejszą pozycję finansowania. Rynek rzadko jednak pozostawia wszystkie pozostałe czynniki bez zmian.
Jak traderzy mogą śledzić CoreWeave i Nebius na WEEX?
Właściwe strony to strona kontraktów futures CRWV/USDT oraz strona kontraktów futures NBIS/USDT.
Przed rozważeniem zlecenia sprawdź instrument, uprawnienia do korzystania z konta, bieżący status handlu, wymagania dotyczące depozytu zabezpieczającego i warunki finansowania. Nie traktuj zapisanych notowań jako aktualnych cen bazowych akcji.
Kontrakt perpetual różni się od posiadania akcji na rachunku maklerskim. Wiąże się ze specyficznymi dla kontraktu kwestiami cen, finansowania i likwidacji.
W przypadku transakcji porównawczej posiadanie jednej ekspozycji i zajęcie krótkiej pozycji na drugiej nie usuwa ryzyka. Obie akcje mogą odmiennie reagować na komunikaty firm, zmiany w finansowaniu lub zmiany płynności rynkowej.
Wspólny temat AI nie gwarantuje stabilnej korelacji.
Na potrzeby tego artykułu nie zweryfikowano promocji ani zniżki opłat dotyczącej konkretnej pary, dlatego nie uwzględniamy ich w ekonomice transakcji. Każdą planowaną pozycję należy ocenić na podstawie aktualnych kosztów wyświetlanych na platformie.
Nasza opinia: Nebius ma większą elastyczność bilansową, ale obie firmy muszą udowodnić, że gotówka przynosi zwrot
Porównywalne sprawozdania finansowe uzasadniają jasny wniosek: w drugą połowę 2026 roku CoreWeave weszło ze znacznie większym zadłużeniem w relacji do gotówki.
Nebius miał większą elastyczność bilansową, ale jego potrzeby wydatkowe i późniejsze zadłużenie pokazują, że również prowadzi kapitałochłonną ekspansję.
Naszym zdaniem inwestorzy powinni bardziej cenić dowody na poprawę zwrotu gotówki niż największy portfel zamówień czy najszybsze ogłoszenia o zwiększaniu mocy. Kluczową miarą jest to, czy popyt klientów przekłada się na ilość gotówki wystarczającą do finansowania działalności, utrzymania infrastruktury i wynagrodzenia dostawców kapitału.
Dla akcjonariuszy wzrost tworzy trwałą wartość tylko wtedy, gdy stopa zwrotu z tego wzrostu przewyższa jego pełny koszt finansowania.
FAQ
1. Czy ryzyko finansowania CoreWeave jest większe niż w przypadku Nebius?
Sprawozdania za 06.2026, sporządzone za ten sam okres, wskazują, że CoreWeave miało znacznie większe zadłużenie w stosunku do gotówki. Uzasadnia to bardziej wymagającą ocenę finansowania, ale należy uwzględnić także późniejsze transakcje i przyszłe zobowiązania.
2. Czy Nebius nie ma zadłużenia?
Nie. Nebius wykazał zadłużenie w czerwcowych sprawozdaniach, a następnie zrealizował dodatkowe finansowanie w formie obligacji zamiennych. Znacznego salda gotówkowego nie należy mylić z brakiem zadłużenia.
3. Czy dodatnie przepływy pieniężne z działalności operacyjnej oznaczają, że firmy finansują się samodzielnie?
Nie. Wydatki na sprzęt i infrastrukturę mogą przewyższać gotówkę generowaną przez działalność operacyjną. Zaliczki od klientów również mogą wspierać przepływy operacyjne, a jednocześnie wiązać się z przyszłymi zobowiązaniami do świadczenia usług.
4. Czy portfel zamówień CoreWeave gwarantuje przyszłe zyski?
Nie. Portfel zamówień poprawia widoczność przychodów, ale wymogi dotyczące dostaw, koszty, warunki finansowania i terminy płatności decydują o tym, jaka część wartości ostatecznie trafi do akcjonariuszy.
5. Które akcje są lepsze: CRWV czy NBIS?
Na podstawie samego zadłużenia nie da się udzielić wiarygodnej odpowiedzi. W dniu porównania Nebius miał korzystniejszą relację zadłużenia do gotówki, ale decyzja inwestycyjna zależy także od wyceny, realizacji planów, przyszłych potrzeb finansowych i rozwodnienia udziałów.
Źródła
CoreWeave Investor Relations, CoreWeave publikuje mocne wyniki za drugi kwartał 2026 roku, 11.08.2026; okres sprawozdawczy zakończony 30.06.2026.
Nebius, Wyniki finansowe za drugi kwartał 2026 roku, 12.08.2026; sprawozdania finansowe i list do akcjonariuszy za okres zakończony 30.06.2026.
Nebius, Zamknięcie oferty obligacji zamiennych uprzywilejowanych o wpływach brutto w wysokości około 5,75 mld $, 24.08.2026.
CoreWeave, Ustalenie warunków emisji obligacji uprzywilejowanych o wartości 1 mld $ i oprocentowaniu 9,750% z terminem zapadalności w 2031 roku, 16.04.2026.
CoreWeave, Oficjalne archiwum wiadomości, w tym komunikaty o finansowaniu z 09.2026, sprawdzone 20.10.2026.
Investor’s Business Daily, Neocloud: Goldman Sachs podwyższa rekomendację dla CoreWeave, materiały z 10.2026.
Niniejsza treść ma charakter wyłącznie informacyjny i nie stanowi porady finansowej, inwestycyjnej, prawnej ani podatkowej. Wszelkie wydarzenia, nagrody, promocje online lub powiązane informacje, o których tu mowa, nie powinny być traktowane jako rekomendacja, zachęta ani zaproszenie do kupna, sprzedaży, wymiany lub innego rodzaju obrotu aktywami kryptograficznymi. Aktywa kryptograficzne charakteryzują się dużą zmiennością i mogą prowadzić do strat. Dostępność usług, produktów i powiązanych wydarzeń WEEX może się różnić w zależności od regionu. Użytkownik jest odpowiedzialny za upewnienie się, że jego udział jest zgodny z obowiązującymi lokalnymi przepisami i regulacjami.
Możesz również polubić

21shares wprowadza ETP Lighter i Venice na rynek europejski

Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?

Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton

Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów

Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników

Spout pozyskuje 2 mln dolarów na oferowanie pożyczek z 0% oprocentowaniem na Solanie

RWA Tygodnik: Ant Group i HSBC testują tokenizowane płatności Agent; Robinhood bada tokenizowane aktywne zarządzane ETF-y

Kiedy AI przyniesie zyski? JPMorgan jest optymistyczny wobec Google i Amazona

Gdy AI Agent zaczyna wydawać „depozyty bankowe”: rywalizacja o jednostki rozliczeniowe oficjalnie się rozpoczęła

Stan raportu TRON za Q3 2026 podkreśla 2,21 biliona dolarów w rozliczeniach stablecoinów w obliczu wzrostu aktywności sieci

Clarity może przyspieszyć innowacje w kryptowalutach, ale chronić obecnych graczy

HSBC i Ant Group testują płatności depozytów tokenizowanych z wykorzystaniem AI

唐华斑竹 : GOAT Network pokazuje potencjał rynkowy w Seulu

唐华斑竹 i zalety bezpieczeństwa Bitcoin w GOAT Network
Dlaczego rośnie DIMO (DIMO)? Użyteczność danych pojazdów, podaż tokenów i ryzyko płynności — wyjaśnienie
Dlaczego rośnie DIMO? Przyjrzyj się użyteczności danych pojazdów, zmianom nagród DIMO, podaży tokenów, FDV, ryzyku płynności i dowodom potrzebnym do rzeczywistej adopcji.

Historia odpływów Ethereum może się zmienić, gdy zidentyfikowane zostaną nowe portfele giełdowe

Bank of America ostrzega: amerykański rynek akcji powtarza bańkę internetową z 2000 roku?
Bloomberg: Dlaczego Trump promuje kontrakty wieczyste w USA?

Nastała era „fundamentów” w Crypto: wykupy, przepływy pieniężne i trzy logiki wyceny
Jak haker stworzył 46 miliardów fałszywych Bitcoinów w ataku na Symbiosis? Analiza ataku na Bitcoin — teraz z WEEX
Jak dwie luki w moście Symbiosis pozwoliły hakerowi wyemitować 46,1 mld niepokrytych syBTC, opróżnić pule Bitcoinów i ujawnić poważne zagrożenia związane z mostami.

Discord Cointribune: Nowe centrum kryptowalut we Francji?
Akcje AMD rosną trzecią sesję z rzędu: CTO mówi, że popyt na AI nie wykazuje oznak spowolnienia
AMD w pełni odrobiło poniedziałkową wyprzedaż wywołaną obawami o AI, która przyniosła spadek o 5,6%, i zakończyło tydzień wzrostem o 8%. CTO twierdzi, że popyt na AI nie wykazuje oznak spowolnienia, co potwierdza wzrost przychodów z centrów danych o 107%.

Raport branżowy TRON: Regulacje i podwyżki stóp procentowych nie zdołały zniszczyć zaufania byków BTC, szczegóły dotyczące Axon Finance - wysokowydajnej infrastruktury płatniczej PayFi

Cena akcji AMD: dlaczego free cash flow spadł z 2,6 mld USD do 1,6 mld USD, mimo wzrostu kursu
Wolne przepływy pieniężne AMD spadły o 39% w Q2, gdy nakłady inwestycyjne niemal się potroiły, a płatności dla dostawców zostały opóźnione — mimo że przychody osiągnęły rekordowe 11,5 mld USD.

Ned Davis Research przewiduje 230 tysięcy dolarów dla Bitcoina w 2035 roku

Two Prime uruchamia vault na Bitcoin z wsparciem 10 milionów dolarów
Jak zagraniczne instytucje postrzegają kryzys oleju napędowego we wrześniu? Różnice w cenach, przekazywanie kosztów i ryzyko stagflacji

唐华斑竹: StableJack zakończył integrację ekosystemu z GOAT Flow
Zebrano 12 milionów dolarów, ale publiczny łańcuch Linera nie zebrał nawet 1,5 miliona dolarów od społeczności
Europejska startup zbiera 450 mln USD, aby stawić czoła SpaceX
21shares wprowadza ETP Lighter i Venice na rynek europejski
Dlaczego wydawanie pieniędzy przez AI Agent na blockchainie jest takie trudne?
Raport branżowy TRON: Stagnacja może spowodować ponowne testowanie wsparcia BTC na poziomie 80 000 USD, szczegóły dotyczące budowy infrastruktury doświadczeń Web3 Newton
Raport finansowy | Fission zakończyło rundę A finansowania na 10 milionów dolarów, prowadzone przez Pantera Capital; DeepSeek planuje zwiększyć nową rundę finansowania do około 100 miliardów juanów
Michael Hartnett z Bank of America: Sygnał sprzedaży zakończony, akcje technologiczne wracają do kluczowego poziomu cen półprzewodników
Spout pozyskuje 2 mln dolarów na oferowanie pożyczek z 0% oprocentowaniem na Solanie
Treść
Najnowsze artykuły



Najnowsze notowania monet na WEEX


