
Morpho empresta mais de 58 mil milhões de dólares: o crescimento depende de aplicações ou de recompensas e subsídios?

 Avaliar no Google


Quem está a gerir o dinheiro da Morpho? Três gestores de tesouraria controlam quase 70% dos ativos, com 58 mil milhões de dólares em empréstimos concentrados.
Escrito por: @0xHakai_
Compilado por: AididiaoJP, Foresight News
O volume de empréstimos da Morpho já ultrapassou os 58 mil milhões de dólares. Deste montante, 57,7 mil milhões de dólares correspondem a empréstimos no mercado de taxa de juro flutuante, com depósitos de 64,2 mil milhões de dólares; a nova camada de taxa fixa, Midnight, possui ainda 58,4 milhões de dólares em empréstimos. Três gestores de tesouraria controlam 69,7% dos ativos listados.
Nos últimos 12 meses, a Morpho distribuiu aproximadamente 49 milhões de dólares em recompensas, o que equivale a cerca de um terço dos juros pagos pelos mutuários. Estas recompensas provêm principalmente de stablecoins, ativos colaterais e atividades de incentivo em blockchains públicas, e não de DAOs. Este artigo investiga o fluxo de capital: quem está a alocar os fundos, quem está a gastar para reter os mutuários, e se as operações de arbitragem dos mutuários são realmente lucrativas.
Aplicações trazem empréstimos
O crescimento da Morpho provém principalmente de aplicações e emissores que a utilizam como backend de empréstimos: empréstimos colaterais de ativos cripto da Coinbase, Robinhood Earn, PYUSD do PayPal, e RLUSD da Ripple.
Os empréstimos cresceram 97% em um ano, passando de 29,2 mil milhões de dólares para 57,7 mil milhões de dólares; a oferta de depósitos cresceu 91%. Apenas o produto de empréstimos da Coinbase tinha, a 26 de outubro, 17,3 mil milhões de dólares em empréstimos ativos.
Poucos gestores de tesouraria controlam os fundos
Qualquer pessoa pode criar um tesouro na Morpho, mas o capital listado é altamente concentrado. SteakhouseFi, SentoraHQ e SparkDAO gerem 69,7% dos ativos listados, com Gauntlet logo a seguir.
Por trás destes nomes estão o tesouro Steakhouse, que processa os empréstimos USDC da Coinbase, o tesouro Steakhouse USDG na Robinhood Chain, e os negócios PYUSD (658 milhões de dólares) e RLUSD (481 milhões de dólares) da Sentora. Entre os ativos dos cinco principais gestores, três quartos estão alocados em Vaults V2; parte da razão é que os gestores migraram os depositantes do V1.
Nos últimos 12 meses, os gestores registaram um total de 11,85 milhões de dólares em taxas, contabilizando apenas as taxas de tesouraria em cadeia. Steakhouse lidera com 4,72 milhões de dólares, seguido por Sentora com 2,73 milhões de dólares, sendo 80,7% provenientes de taxas de desempenho. O próprio protocolo tem a sua taxa de cobrança desligada, portanto não gera receita.
Os ativos sob gestão da Gauntlet caíram de 1,3 mil milhões de dólares no final de outubro de 2025 para 749 milhões de dólares um mês depois. Esta queda coincide com o colapso da Stream Finance e Elixir deUSD. A Gauntlet afirma que não tem exposição ao xUSD.
Além disso, 173,4 milhões de dólares, que representam 2,6% de todos os ativos do tesouro, estão alocados em tesouros que não são exibidos na interface da Morpho. A maioria destes fundos é gerida por integradores como Trezor, MetronomeDAO e Safe, e frequentemente é operada pelos mesmos gestores que estão no ranking. O termo "não exibido" refere-se apenas à ausência na interface, e a acessibilidade é uma questão separada.
Quem paga pelas recompensas
Nos últimos 12 meses, as recompensas totalizaram 49,04 milhões de dólares, aproximadamente um terço dos 149,33 milhões de dólares pagos em juros pelos mutuários. Os gestores não recebem uma parte das recompensas; apenas custos de empréstimo mais baixos resultam em mais empréstimos, beneficiando-os indiretamente.
O investimento da DAO diminuiu significativamente. Após maio de 2026, suas atividades de incentivo caíram de cerca de 2,6 milhões de dólares por mês para entre 29 mil e 318 mil dólares, representando apenas 3,6% de todas as recompensas em setembro.
A maior parte das recompensas agora provém de atividades externas. Em termos de montante, as atividades de incentivo da Sentora estão no topo, com 14,27 milhões de dólares, direcionadas principalmente para os tesouros PYUSD e RLUSD. Seguem-se os incentivos de blockchains públicas: Arbitrum DRIP com 6,76 milhões de dólares e Monad Foundation com 3,72 milhões de dólares. Ethena e Sky contribuíram com 2,68 milhões de dólares e 1,72 milhões de dólares, respetivamente.
Nem todos os negócios precisam de recompensas. O maior mercado - Coinbase cbBTC/USDC na Base - nunca lançou a sua própria atividade Merkl. Em outubro de 2025, a DAO gerou 85% das recompensas Merkl; até setembro de 2026, essa proporção caiu para apenas 3,6%.
Preço --
A plena capacidade é resultado do design
A utilização atual é de 89,9%, exatamente perto da meta de 90% definida pelo modelo de taxa AdaptiveCurve da Morpho. Este modelo ajusta as taxas de juro para estabilizar cada mercado nesse nível.
Nas quatro semanas até 25 de outubro, 4,06 mil milhões de dólares em depósitos estavam concentrados em mercados com uma utilização entre 90% e 95%, enquanto apenas 98 milhões de dólares estavam abaixo de 80%. O espaço de buffer é muito estreito, e isso faz parte do design: quando o mercado está a plena capacidade, o aumento das taxas de juro atrai novos depositantes, ao mesmo tempo que incentiva os mutuários a reembolsar. Em 2026, a utilização dos empréstimos em stablecoins manteve-se entre 81% e 90%.
A arbitragem ainda é lucrativa?
Desde a sua criação, em 30 mercados, o uso de sUSDS como colateral para empréstimos de stablecoins, após deduzir os custos de empréstimo, gerou um diferencial positivo. O total é de cerca de 635 mil dólares, com 84% dos dias a serem positivos.
sUSDe está praticamente equilibrado. O USDe teve uma perda de cerca de 13,5 milhões de dólares, ocorrendo principalmente em 2024; esses mercados pagaram os mutuários com pontos Ethena, e o modelo não avaliou os pontos. Desde então, à medida que as recompensas transferem os rendimentos de staking da Ethena, alguns mercados passaram a ter rendimentos positivos.
Os preços dos tokens de capital em oráculos são muito mais atraentes do que os preços de mercado. O desconto do oráculo para PT-USD3 implica um diferencial implícito de +22,04 pontos, enquanto o preço de mercado apenas oferece +6,26. A 25 de agosto, as transações no pool Pendle reduziram o preço lido pelo oráculo, resultando em 33 liquidações em 14 minutos, envolvendo 36,1 milhões de dólares em empréstimos PT-reUSD. Nenhum dos mercados gerou inadimplência, e as perdas foram suportadas pelos mutuários.
A Steakhouse Financial escreveu a 26 de agosto que o princípio básico para configurar mercados de empréstimos é: os parâmetros do mercado, incluindo oráculos e liquidações, existem para proteger os credores. Quando os credores não se sentem seguros para emprestar, todo o mercado encolhe.
A camada de taxa fixa chega
Os empréstimos da camada de taxa fixa Midnight aumentaram de cerca de 3,5 milhões de dólares a 7 de outubro para 58,4 milhões de dólares a 26 de outubro. Anteriormente, a Coinbase lançou este produto para os usuários a 22 de setembro, e a Ethena e Maple também aumentaram as suas ofertas de empréstimos.
Os credores publicam propostas de assinatura, enquanto os fundos ainda ganham taxas flutuantes na Morpho Blue; apenas quando os mutuários aceitam as propostas é que a liquidez é transferida. As taxas fixas geralmente devem incluir um prémio, e o diferencial após o bloqueio é mais certo, mas também mais estreito.
O que observar a seguir
Primeiro, se os gestores adaptarem os fundos agrupados para crédito a prazo fixo através do adaptador do tesouro Midnight. Segundo, se a governança ativar o interruptor de cobrança, que pode retirar até 25% dos juros dos mutuários. Terceiro, quanta demanda os tesouros PYUSD e RLUSD podem reter; as recompensas desses tesouros são distribuídas a nível de tesouro, e poucos depositantes de grande montante detêm a maior parte dos ativos.
Os gestores e aplicações levaram a Morpho a 58 mil milhões de dólares em empréstimos. A continuidade do crescimento depende de quanta demanda financiada por recompensas pode ser retida após o término das atividades de incentivo.
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de

À medida que gigantes tradicionais se apressam em dólares digitais, Yvonne Chia da USDD explica por que o acesso 24/7, a autoconservação e o rendimento transparente dão às stablecoins descentralizadas uma vantagem que os bancos não conseguem replicar.

Fundador da Sky suspeito de esvaziar seu próprio pool de empréstimos USDS

Morpho dobra empréstimos em um ano: quanto contribuíram os canais de colaboração?

Autossalvamento e ruptura no inverno: como o empréstimo de criptomoedas busca novo crescimento?

Animoca critica contas à ordem de bancos tradicionais, AI e DeFi podem remodelar serviços financeiros

A arrogância e o preconceito da a16z

WBTC Expande-se para DeFi Confidencial, Recompensas STRK e Empréstimos Institucionais

O plano de empréstimos da Lido pode bloquear reembolsos sem parar os juros

Empréstimos de XRP provocam 883 liquidações, e $53M permanecem em risco

RWA Semanal: A NYSE usará Avalanche para liquidar ações tokenizadas; Goldman Sachs, Citigroup e outros comprometem cerca de 270 milhões de dólares para projeto de stablecoin

Analista: HYPE apresenta desempenho de recompra superior ao PUMP, AAVE e JUP
Alta angaria 47,5 milhões de dólares para blockchain apoiada pelo cético das criptomoedas Jack Zhang

A dívida dos cartões nos EUA atinge 1,29 trilhões de dólares enquanto os empréstimos em Bitcoin expõem uma divisão de colaterais

Valour Lista Oito Novos ETPs de Cripto, Incluindo Canton, Morpho e Raydium
Relatório da Chainalysis: Por que o mercado de criptomoedas na Europa Ocidental se manteve resiliente?
O ouro tokenizado pode agora garantir um empréstimo na Coinbase. O feed de preços faz pausas nos fins de semana

Raycash lança na mainnet Ethereum, oferecendo pagamentos com stablecoin de privacidade e funcionalidades de rendimento

OAK Research: receita de stablecoins não flui para blockchains públicas

Erebor, conhecido como o "próximo Silicon Valley Bank", o que atraiu SBI e Robinhood?

reUSD e reUSDe totalizam mais de 400 milhões de dólares em depósitos, reUSD lançado na Monad

Onlend Lança Infraestrutura Sem Código para Criar Aplicações de Empréstimo Personalizadas em Onchain

Mesma dívida incobrável, cinco momentos de reconhecimento de perdas: quem deve arcar com as perdas do cofre DeFi?
A quota de mercado de empréstimos da Spark no terceiro trimestre sobe para 13,2%, receita líquida cai 30%

Relatório de profundidade da indústria de blockchain da 1kx: Quem está realmente ganhando dinheiro?

USDD Reporta Desempenho Sólido do Tesouro, Crescimento em Métricas Chave e Expansão do Ecossistema

Depósitos da Morpho RWA ultrapassam $2B enquanto empréstimos se aproximam de $900 milhões

Birch Hill completa financiamento de 4 milhões de dólares na rodada seed, com Multicoin Capital liderando
Uma nova onda de TGE à vista? 19 projetos podem estrear no quarto trimestre
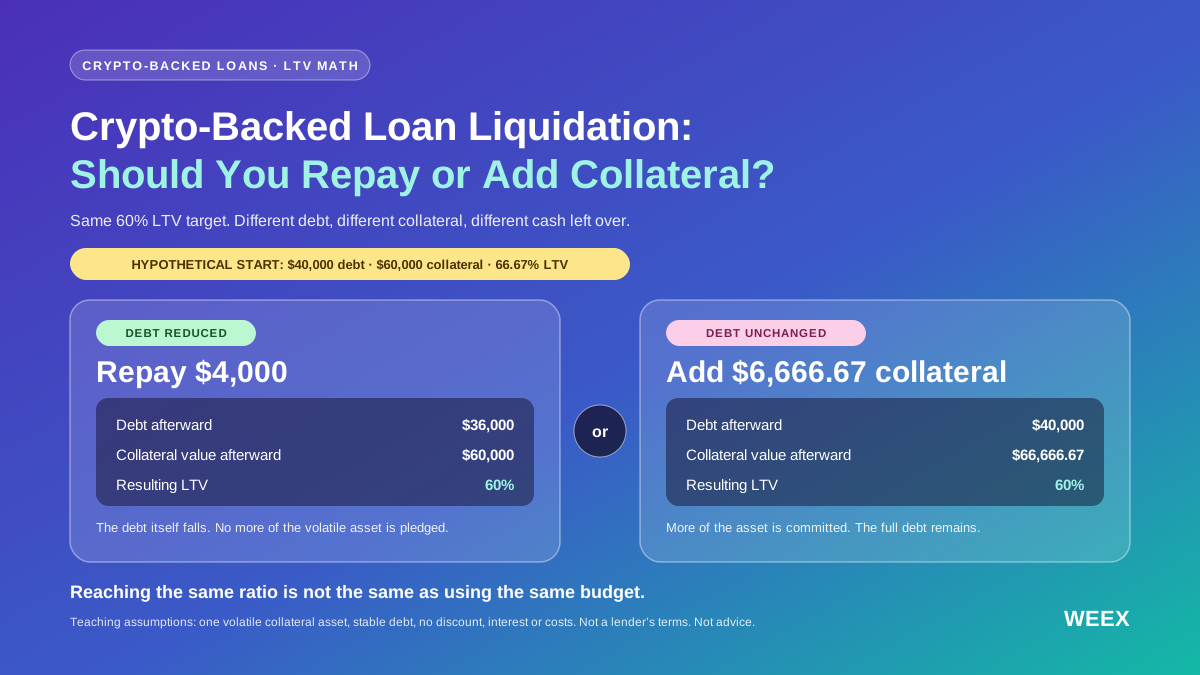
Liquidação de empréstimo garantido por criptoativos: deve reembolsar ou adicionar colateral?
Perante a liquidação de um empréstimo garantido por criptoativos? Compare o reembolso e o reforço de colateral com orçamentos iguais, cálculos de LTV, testes de esforço e limites de proteção.

Quem está a deter ações tokenizadas? O número de investidores de retalho é elevado, mas os ativos estão altamente concentrados
À medida que gigantes tradicionais se apressam em dólares digitais, Yvonne Chia da USDD explica por que o acesso 24/7, a autoconservação e o rendimento transparente dão às stablecoins descentralizadas uma vantagem que os bancos não conseguem replicar.
Fundador da Sky suspeito de esvaziar seu próprio pool de empréstimos USDS
Morpho dobra empréstimos em um ano: quanto contribuíram os canais de colaboração?
Autossalvamento e ruptura no inverno: como o empréstimo de criptomoedas busca novo crescimento?
Animoca critica contas à ordem de bancos tradicionais, AI e DeFi podem remodelar serviços financeiros
A arrogância e o preconceito da a16z
Últimos artigos


Últimas listagens de moedas na WEEX


