
A dívida dos cartões nos EUA atinge 1,29 trilhões de dólares enquanto os empréstimos em Bitcoin expõem uma divisão de colaterais

 Avaliar no Google


Os saldos dos cartões de crédito nos EUA atingiram 1,29 trilhões de dólares no terceiro trimestre, informou o Fed de Nova Iorque em 10 de novembro. Empréstimos garantidos por Bitcoin anunciam taxas de juros mais baixas, mas a comparação vem com um risco diferente: perder o colateral em uma venda automática.
O relatório do Fed de Nova Iorque coloca os saldos dos cartões 22 bilhões de dólares acima do trimestre anterior e 52 bilhões de dólares acima do ano anterior.
Separadamente, a última medida do Federal Reserve sobre juros avaliados em contas de cartões foi de 22,36%, enquanto a Coinbase anuncia empréstimos garantidos por cripto a partir de 5,1%.
Essa diferença pode se traduzir em custos de juros modelados substancialmente mais baixos, mas acessá-la requer ativos. Um pagamento de 10.000 dólares exigiria 25.500 dólares em Bitcoin a uma escolhida razão de empréstimo-valor inicial de 40% uma vez que a taxa de processamento seja financiada.
A taxa pode ser atraente, mas o colateral pode ser vendido automaticamente se o empréstimo se tornar muito grande em relação ao seu respaldo.
O que a taxa mais baixa compra
Considere um saldo constante de 10.000 dólares no cartão por um ano, sem reembolsos de principal e juros simples na medida de 22,36% do Fed, e o custo de juros modelado é de 2.236 dólares.
Para o produto de taxa variável da Coinbase, suponha um pagamento no valor de 10.000 dólares em USDC e mantenha a taxa anunciada de 5,1% constante por um ano. A taxa de processamento de empréstimos variável da Coinbase é de 2% sobre os primeiros 250.000 dólares, com 1% cobrado sobre valores acima desse nível.
A taxa de 200 dólares eleva a dívida inicial para 10.200 dólares, e os juros simples sobre esse montante são de 520,20 dólares. Adicionando a taxa produz um custo de empréstimo modelado no primeiro ano de 720,20 dólares.
| Ilustração de um ano | Saldo do cartão | Empréstimo garantido por Bitcoin |
|---|---|---|
| Saldo inicial ou dinheiro recebido | 10.000 dólares | 10.000 dólares |
| Taxa utilizada na ilustração | 22,36% medida histórica do cartão | 5,1% taxa inicial anunciada, assumida constante |
| Taxa de processamento financiada | Sem taxas de cartão modeladas | 200 dólares |
| Dívida inicial utilizada para juros | 10.000 dólares | 10.200 dólares |
| Juros simples | 2.236 dólares | 520,20 dólares |
| Juros mais taxa de processamento modelada | 2.236 dólares | 720,20 dólares |
A diferença bruta é de cerca de 1.516 dólares. Esta ilustração simplificada não fornece uma cotação para um mutuário de Bitcoin nem garantias de economia, e não calcula um APR completo. Ela exclui taxas de plataforma, composição, mudanças de taxa, custos de conversão e efeitos de liquidação.
A Coinbase afirma que uma taxa de plataforma pode ser aplicada mensalmente a empréstimos de taxa variável, e a taxa de empréstimo também muda com a oferta e a demanda, portanto, 5,1% não pode ser tratado como um custo garantido por um ano. A oferta real determina quanto da aparente diferença sobrevive.
Do lado do cartão, a figura de 22,36% no lançamento de crédito ao consumidor do Federal Reserve em 6 de novembro aparece nas observações de agosto e do terceiro trimestre para contas de bancos comerciais avaliadas em juros. A figura correspondente para todas as contas foi de 21,19%.
O Fed anualiza as taxas de financiamento em relação aos saldos diários médios sobre os quais essas taxas foram impostas, excluindo contas sem taxas de financiamento. A taxa não pode ser simplesmente aplicada a cada dólar da estimativa de 1,29 trilhões de dólares do Fed de Nova Iorque.
O colateral em Bitcoin por trás das economias
A Coinbase afirma que clientes dos EUA elegíveis e verificados fora de Nova Iorque podem emprestar sem verificação de crédito. A capacidade de empréstimo depende do colateral elegível, com limites mostrados no produto. Remover a verificação de crédito substitui-a por um requisito de ativo.
Através da integração, o Bitcoin comprometido é convertido em Coinbase Wrapped Bitcoin (cbBTC) e transferido para um contrato inteligente na Morpho, um protocolo de empréstimo na Base.
O colateral mantido lá é marcado como bloqueado e não negociável, embora o colateral excedente qualificado possa ser retirado dentro dos limites de empréstimo-valor (LTV). Empréstimos a taxa variável não têm pagamentos mínimos programados ou data de vencimento fixa, mas os juros continuam a acumular. A flexibilidade de pagamento ainda requer monitoramento do colateral.
O LTV divide a dívida pendente pelo valor de mercado atual do colateral, portanto, uma dívida de $10,000 a um LTV inicial ilustrativo de 40% precisa de $25,000 em Bitcoin antes das taxas.
Incluindo a taxa de processamento financiada de $200, esse requisito sobe para $25,500 para preservar a mesma proporção inicial.
Se a dívida atingir o limite de liquidação do mercado em relação ao colateral, uma venda pode ocorrer automaticamente. Para empréstimos garantidos por Bitcoin, a Coinbase descreve o reembolso da dívida e dos juros com uma penalidade adicional de 4.38%. Qualquer Bitcoin restante após a liquidação necessária retorna à conta da Coinbase.
Para um empréstimo hipotético garantido por Bitcoin com um limite de liquidação de 86% e dívida constante, um empréstimo começando em 40% de LTV atinge esse limite após uma queda de aproximadamente 53.5% no valor do colateral. Um empréstimo separado começando em 60% de LTV atinge o mesmo limite após cerca de uma queda de 30.2%.
Taxas mais baixas precisam de um colchão em Bitcoin
Pagamento ilustrativo de $10,000 USDC: a taxa financiada de 2% torna a dívida $10,200. Com um LTV inicial escolhido de 40%, o compromisso em Bitcoin é de $25,500.
O colateral necessário para um empréstimo garantido por Bitcoin ilustrativo A um compromisso em Bitcoin de $25,500 suporta $10,200 de dívida a 40% de valor de empréstimo inicial. A dívida inclui uma taxa de processamento de $200 sobre $10,000 de receitas. A barra inteira é colateral comprometido. 01 / EXEMPLO DE LTV INICIAL DE 40% $25,500 em Bitcoin comprometido A barra inteira é colateral comprometido 40% valor da dívida / valor do colateral 60% valor do colateral acima da dívida $10,200 dívida de abertura $10,000 receitas USDC + $200 taxa financiada 40% é um LTV inicial ilustrativo.
Compromisso de colateral ilustrativo Um compromisso em Bitcoin de $25,500 suporta $10,200 de dívida de abertura, ou 40% do valor do colateral. A coluna inteira está comprometida. 01 / EXEMPLO DE LTV INICIAL DE 40% $25,500 Bitcoin comprometido por $10,000 em USDC 60% valor acima da dívida 40% LTV inicial $10,200 dívida Inclui taxa de $200 A coluna inteira é colateral comprometido. O LTV inicial de 40% é ilustrativo.
02 / Escolha um LTV inicial ilustrativo
02 / Escolha um LTV inicial ilustrativo 40% LTV inicial 60% LTV inicial $10,200 de dívida garantida por $25,500 em Bitcoin. Com um limite assumido de 86% e dívida constante, uma queda de 53,5% atinge a liquidação. Sensibilidade de liquidação de dívida constante a 40% de LTV Inicialmente com $10,200 de dívida mantida constante e um limite de liquidação assumido de 86%, a garantia começando em $25,500 atinge o limite após uma queda de 53,5% no preço. Ambas as barras compartilham uma escala de $25,500. Mesma dívida. Menor valor de Bitcoin. INÍCIO: $25,500 de garantia / 40% LTV $10,200 de dívida 53,5% queda no preço da garantia LIMITE: $11,860 GARANTIA / 86% LTV $10,200 de dívida Escala comum de valor da garantia; dívida mantida constante em ambas as barras. Juros acumulados aproximariam o limite. Declínio de preço ilustrativo até um limite de liquidação de 86% Começando com 40% de relação empréstimo-valor com dívida constante de $10,200, o limite assumido é alcançado após uma queda de 53,5% no preço da garantia. Mesma dívida. Menor valor de BTC. INÍCIO: $25,500 / 40% LTV $10,200 de dívida 53,5% queda no preço da garantia até o limite LIMITE: $11,860 / 86% LTV $10,200 de dívida Escala comum de valor da garantia. Dívida mantida constante; juros não pagos aproximariam a liquidação. A mesma dívida de $10,200 começa contra $17,000 em Bitcoin. Com um limite assumido de 86% e dívida constante, uma queda de 30,2% atinge a liquidação. Sensibilidade de liquidação de dívida constante a 60% de LTV Com $10,200 de dívida mantida constante e um limite de liquidação assumido de 86%, a garantia começando em $17,000 atinge o limite após uma queda de 30,2% no preço. Ambas as barras compartilham uma escala de $25,500. Mesma dívida. Menor valor de Bitcoin. INÍCIO: $17,000 de garantia / 60% LTV $10,200 de dívida 30,2% queda no preço da garantia LIMITE: $11,860 GARANTIA / 86% LTV $10,200 de dívida Escala comum de valor da garantia; dívida mantida constante em ambas as barras. Juros acumulados aproximariam o limite. Declínio de preço ilustrativo até um limite de liquidação de 86% Começando com 60% de relação empréstimo-valor com dívida constante de $10,200, o limite assumido é alcançado após uma queda de 30,2% no preço da garantia. Mesma dívida. Menor valor de BTC. INÍCIO: $17,000 / 60% LTV $10,200 de dívida 30,2% queda no preço da garantia até o limite LIMITE: $11,860 / 86% LTV $10,200 de dívida Escala comum de valor da garantia. Dívida mantida constante; juros não pagos aproximariam a liquidação. Um LTV inicial mais alto precisa de menos garantia, mas deixa menos espaço para o Bitcoin cair antes da liquidação. Sensibilidades hipotéticas, não previsões ou cotações de mutuários. Assume um limite de mercado de 86%, dívida constante e sem juros, taxas, reembolsos ou mudanças de garantia posteriores. Os limites reais variam. Juros não pagos reduzem a margem de preço. Os segmentos de barras comparam valores; todas as garantias estão empenhadas. Fontes e evidências ### Fontes 1. Taxas de processamento da Coinbase 2. Introdução ao empréstimo da Coinbase 3. Termos de empréstimo da Coinbase 4. Definição de saúde do empréstimo da Coinbase 5. Garantia e liquidação da Coinbase ### Fatos de apoio * A Coinbase cobra uma taxa de processamento de empréstimo variável de 2% sobre os primeiros $250,000 e 1% acima disso, adiciona à dívida e cobra juros sobre isso; uma taxa de plataforma também pode ser paga mensalmente. [1] [2] * Uma dívida hipotética de $10,000 requer $25,000 de Bitcoin a 40% de LTV inicial antes das taxas de processamento; contando uma taxa financiada de 2% eleva a dívida para $10,200 e a garantia necessária para esse mesmo LTV inicial de 40% para $25,500. [3] [1] [4] * Para um empréstimo hipotético garantido por Bitcoin começando a 40% de LTV em um mercado com um limite de liquidação assumido de 86%, uma queda de aproximadamente 53,5% no preço da garantia atinge esse limite se a dívida permanecer constante; um empréstimo separado começando a 60% de LTV atinge o mesmo limite após cerca de uma queda de 30,2%. [3] [4] * A Coinbase define LTV usando o principal mais juros acumulados não pagos, portanto, o aumento da dívida ou a queda dos valores das garantias podem acionar a liquidação automática; os limites de liquidação variam de acordo com o mercado e a garantia. [4] [5]
Empréstimo ilustrativo variável em Bitcoin, valores em USD. D=10000×1.02=10200. Colateral inicial C=D/LTV: 25500 a 40%, 17000 a 60%. A 86% LLTV, C=D/.86=11860.465, arredondado para $11,860. Queda de preço=1−LTV inicial/.86: 53.5% ou 30.2%, arredondado para 1 decimal. As larguras das barras compartilham uma escala de $25,500; a dívida e as alturas das barras permanecem fixas.
Escopo
Sensibilidades hipotéticas, não previsões ou cotações de mutuários. Assume um limite de mercado de 86%, dívida constante e sem juros, taxas, reembolsos ou alterações de colateral posteriores. Os limites reais variam. Juros não pagos reduzem a margem de preço. Os segmentos das barras comparam valores; todo o colateral está empenhado. Infográfico por CryptoSlate
Um maior colchão requer mais colateral ou menos empréstimo. A Coinbase também identifica a segurança do protocolo, liquidez e problemas da Coinbase Smart Wallet como riscos, adicionando dependências juntamente com a obrigação de reembolso.
O Fed de Nova Iorque disse que as transições de cartões de crédito para inadimplência precoce e grave melhoraram ligeiramente no terceiro trimestre. Os fluxos anualizados para inadimplência grave foram de 6.9%, contra 7.1% um ano antes.
Em uma análise separada de 10 de novembro, economistas do Fed de Nova Iorque disseram que a inadimplência de cartões aumentou mais acentuadamente após 2022 entre mutuários em bairros de baixa renda, ampliando a lacuna com áreas de alta renda.
Para alguém com ativos elegíveis suficientes, o empréstimo garantido por criptomoeda pode reduzir os custos de juros após taxas. Para alguém sem eles, a taxa anunciada não resolve o problema de financiamento, uma vez que a capacidade de empréstimo depende dos ativos disponíveis para empenhar.
A comparação útil é a oferta que inclui taxas em relação ao montante de criptomoeda comprometido e à margem de liquidação deixada para trás. Uma taxa de empréstimo mais baixa pode coexistir com um novo risco de perder Bitcoin através de uma venda automática quando o mutuário pretendia mantê-lo.
Preço --
Este conteúdo é disponibilizado apenas para fins informativos gerais e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal. Quaisquer eventos, recompensas, promoções online ou informações relacionadas aqui mencionados não devem ser interpretados como uma recomendação, solicitação ou convite para comprar, vender, negociar ou realizar quaisquer outras operações com criptoativos. Os criptoativos são altamente voláteis e podem resultar em perdas. A disponibilidade dos serviços, produtos e eventos relacionados da WEEX pode variar consoante a região. O utilizador é responsável por garantir que a sua participação está em conformidade com a legislação e os regulamentos locais aplicáveis.
Também poderá gostar de

À medida que gigantes tradicionais se apressam em dólares digitais, Yvonne Chia da USDD explica por que o acesso 24/7, a autoconservação e o rendimento transparente dão às stablecoins descentralizadas uma vantagem que os bancos não conseguem replicar.

Fundador da Sky suspeito de esvaziar seu próprio pool de empréstimos USDS

Morpho dobra empréstimos em um ano: quanto contribuíram os canais de colaboração?

Autossalvamento e ruptura no inverno: como o empréstimo de criptomoedas busca novo crescimento?

Animoca critica contas à ordem de bancos tradicionais, AI e DeFi podem remodelar serviços financeiros

A arrogância e o preconceito da a16z

WBTC Expande-se para DeFi Confidencial, Recompensas STRK e Empréstimos Institucionais

O plano de empréstimos da Lido pode bloquear reembolsos sem parar os juros

Empréstimos de XRP provocam 883 liquidações, e $53M permanecem em risco

RWA Semanal: A NYSE usará Avalanche para liquidar ações tokenizadas; Goldman Sachs, Citigroup e outros comprometem cerca de 270 milhões de dólares para projeto de stablecoin

Analista: HYPE apresenta desempenho de recompra superior ao PUMP, AAVE e JUP
Alta angaria 47,5 milhões de dólares para blockchain apoiada pelo cético das criptomoedas Jack Zhang

Valour Lista Oito Novos ETPs de Cripto, Incluindo Canton, Morpho e Raydium
Relatório da Chainalysis: Por que o mercado de criptomoedas na Europa Ocidental se manteve resiliente?
O ouro tokenizado pode agora garantir um empréstimo na Coinbase. O feed de preços faz pausas nos fins de semana

Raycash lança na mainnet Ethereum, oferecendo pagamentos com stablecoin de privacidade e funcionalidades de rendimento

OAK Research: receita de stablecoins não flui para blockchains públicas

Erebor, conhecido como o "próximo Silicon Valley Bank", o que atraiu SBI e Robinhood?

reUSD e reUSDe totalizam mais de 400 milhões de dólares em depósitos, reUSD lançado na Monad

Onlend Lança Infraestrutura Sem Código para Criar Aplicações de Empréstimo Personalizadas em Onchain

Morpho empresta mais de 58 mil milhões de dólares: o crescimento depende de aplicações ou de recompensas e subsídios?

Mesma dívida incobrável, cinco momentos de reconhecimento de perdas: quem deve arcar com as perdas do cofre DeFi?
A quota de mercado de empréstimos da Spark no terceiro trimestre sobe para 13,2%, receita líquida cai 30%

Relatório de profundidade da indústria de blockchain da 1kx: Quem está realmente ganhando dinheiro?

USDD Reporta Desempenho Sólido do Tesouro, Crescimento em Métricas Chave e Expansão do Ecossistema

Depósitos da Morpho RWA ultrapassam $2B enquanto empréstimos se aproximam de $900 milhões

Birch Hill completa financiamento de 4 milhões de dólares na rodada seed, com Multicoin Capital liderando
Uma nova onda de TGE à vista? 19 projetos podem estrear no quarto trimestre
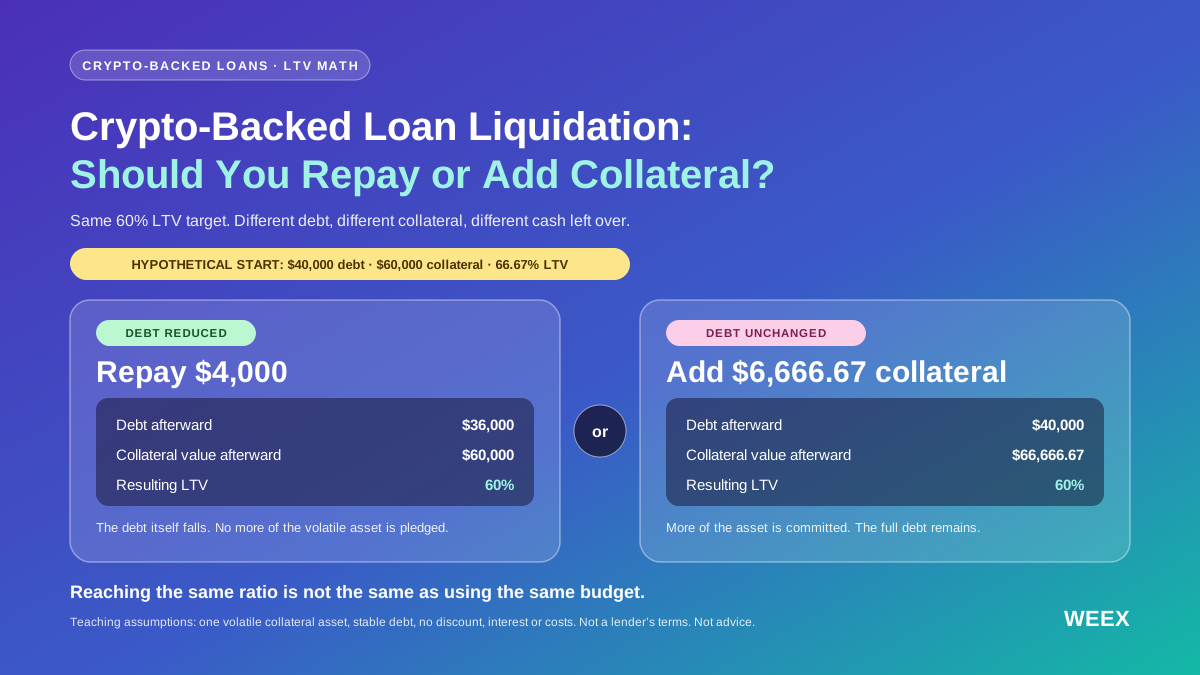
Liquidação de empréstimo garantido por criptoativos: deve reembolsar ou adicionar colateral?
Perante a liquidação de um empréstimo garantido por criptoativos? Compare o reembolso e o reforço de colateral com orçamentos iguais, cálculos de LTV, testes de esforço e limites de proteção.

Quem está a deter ações tokenizadas? O número de investidores de retalho é elevado, mas os ativos estão altamente concentrados
À medida que gigantes tradicionais se apressam em dólares digitais, Yvonne Chia da USDD explica por que o acesso 24/7, a autoconservação e o rendimento transparente dão às stablecoins descentralizadas uma vantagem que os bancos não conseguem replicar.
Fundador da Sky suspeito de esvaziar seu próprio pool de empréstimos USDS
Morpho dobra empréstimos em um ano: quanto contribuíram os canais de colaboração?
Autossalvamento e ruptura no inverno: como o empréstimo de criptomoedas busca novo crescimento?
Animoca critica contas à ordem de bancos tradicionais, AI e DeFi podem remodelar serviços financeiros
A arrogância e o preconceito da a16z
Últimos artigos


Últimas listagens de moedas na WEEX


