
Что такое событие делевериджа на криптовалютном рынке? Ликвидации и ADL

 Оценить в Google
Что такое событие делевериджа на криптовалютном рынке? Ликвидации и ADL
Событие делевериджа на криптовалютном рынке происходит, когда трейдеры сокращают позиции с плечом — добровольно или в результате принудительного закрытия позиций. Это может сопровождаться снижением открытого интереса, ликвидациями по марже и, при определённых условиях конкретной биржи, авто-делевериджем (ADL). Эти механизмы связаны, но различаются: обычная ликвидация закрывает позицию с недостаточным обеспечением, тогда как ADL может сократить прибыльную позицию противоположного трейдера, если обычные механизмы контроля рисков платформы не могут в достаточной мере принять на себя соответствующую экспозицию.
Самое обманчивое упрощение — считать любое снижение открытого интереса, выраженного в долларах, доказательством того, что с рынка ушёл эквивалентный объём капитала с плечом. Изменение цены может уменьшить этот показатель, даже если ни один контракт не был закрыт. Для корректного анализа нужно отделять переоценку из-за изменения цены от фактического сокращения позиций и признаков принудительной ликвидации, прежде чем заявлять, что рынок «очистился» от плеча.
Что означает делеверидж в криптовалютах?
Делеверидж означает сокращение экспозиции относительно капитала, который её обеспечивает. Трейдеры могут добиться этого, частично закрыв позицию, добавив обеспечение или сочетая оба действия.
Для упрощённого торгового счёта:
У трейдера с экспозицией 10 000 $, обеспеченной капиталом в размере 2000 $, эффективное плечо составляет 5×. Сокращение экспозиции до 6000 $ при неизменном капитале снижает это соотношение до 3×.
Добавление обеспечения также может уменьшить плечо без закрытия контрактов. Это важно, поскольку открытый интерес отражает непогашенные позиции, а не обеспечение, которое их поддерживает. CoinGlass определяет открытый интерес как количество остающихся открытыми и нерассчитанными контрактов, отличая его от объёма торгов.
Следовательно, два рынка с одинаковым открытым интересом могут иметь совершенно разные профили плеча. На одном могут преобладать позиции с достаточным обеспечением, а на другом — позиции с небольшим запасом маржи.
Возможна и обратная ситуация: номинальная экспозиция снижается, а эффективное плечо растёт, если капитал счёта падает быстрее.
Рассмотрим позицию, первоначально стоившую 10 000 $ при капитале 2000 $. После неблагоприятного движения предположим, что экспозиция оценивается в 9000 $, а капитал снизился до 1000 $. Эффективное плечо увеличилось с 5× до 9×.
Снижение стоимости позиции не обязательно означает, что она стала безопаснее.
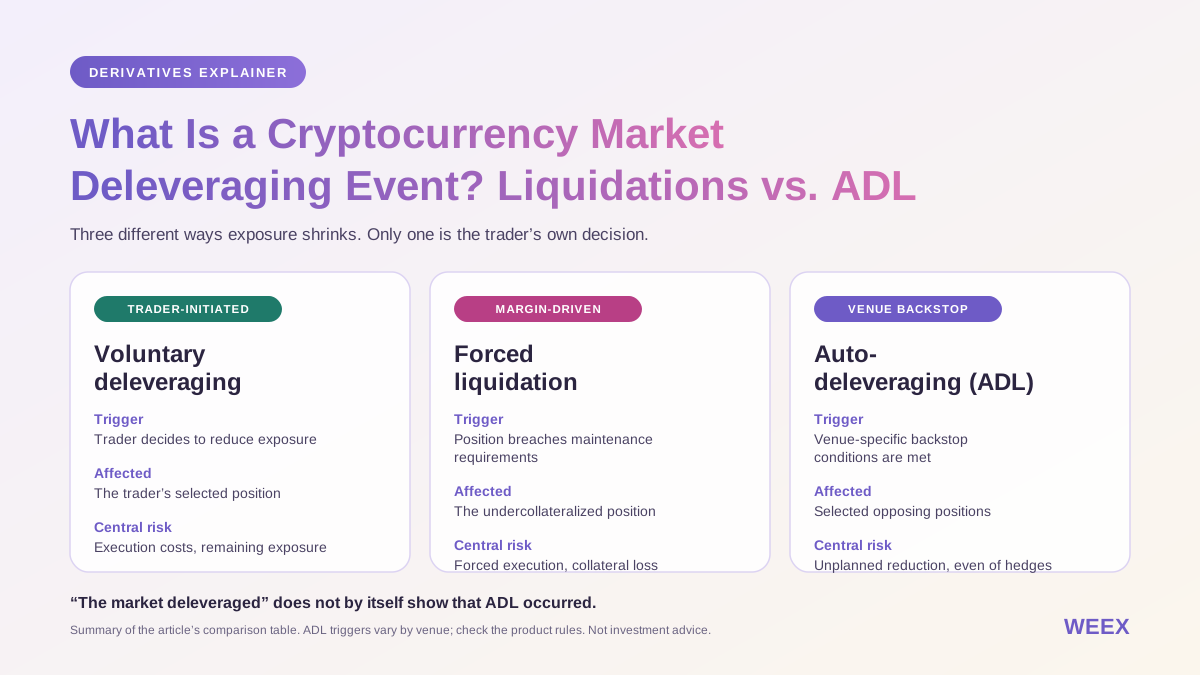
Чем отличаются добровольный делеверидж, ликвидация и ADL?
Разница заключается в том, кто инициирует сокращение, чей счёт затрагивается и почему закрывается позиция.
Добровольный делеверидж — решение трейдера. Обычная ликвидация происходит из-за недостаточной маржи. ADL — это механизм управления рисками платформы, который может затронуть противоположные позиции.
| Механизм | Основной триггер | Затрагиваемая позиция | Основной риск |
|---|---|---|---|
| Добровольный делеверидж | Трейдер решает сократить экспозицию | Выбранная позиция трейдера | Издержки исполнения и оставшаяся экспозиция |
| Принудительная ликвидация | Счёт или позиция нарушает требования к поддерживающей марже | Позиция с недостаточным обеспечением | Принудительное исполнение и потеря обеспечения |
| Авто-делевериджинг | Выполняются условия резервного механизма конкретной площадки | Выбранные противоположные позиции | Незапланированное сокращение, в том числе прибыльных хеджей |
В документации WEEX об ADL описано сокращение позиций контрагентов, когда резервы на покрытие рисков не могут в достаточной мере принять на себя ликвидируемую экспозицию. Точные триггеры и процедуры следует проверять в правилах соответствующего продукта. (Справочный центр WEEX)
Сообщение в новостях о том, что «на рынке произошёл делеверидж», не доказывает, что сработал ADL. Чтобы подтвердить ADL на уровне биржи, нужны более конкретные данные: например, уведомление платформы, запись об исполнении ADL или документально подтверждённое сокращение позиций контрагентов.
Как начинается каскад ликвидаций?
Каскад ликвидаций — это цепная реакция, при которой принудительное закрытие позиций усиливает давление на цену и провоцирует новые ликвидации.
На рынке с преобладанием длинных позиций первоначальное снижение цены уменьшает капитал на счетах. Позиции, приближающиеся к порогу поддерживающей маржи, оказываются под угрозой. Затем механизмы ликвидации пытаются сократить или закрыть такую экспозицию.
Если доступного спроса на покупку недостаточно, эти закрытия могут опустить цены ещё ниже. Ещё больше счетов пересекают порог маржи, что приводит к новой волне принудительных выходов из позиций.
При шорт-сквизе процесс идёт в обратном направлении: рост цен приносит убытки по коротким позициям, а их принудительное закрытие создаёт спрос на покупку.
Ключевая переменная — ликвидность, доступная для исполнения ордеров. Рынок может показывать значительный дневной объём торгов, но при резком шоке иметь небольшой объём заявок вблизи текущей цены.
Почему запас маржи важнее указанного плеча
Упрощённая длинная позиция на 10 000 $, обеспеченная маржой в размере 1000 $, изначально имеет плечо около 10×. Неблагоприятное движение на 5% приводит примерно к 500 $ торгового убытка без учёта комиссий и финансирования.
Этот убыток расходует половину первоначальной маржи, а не 5% от неё.
Ликвидация обычно происходит до того, как на счёте закончатся все средства: необходимо учитывать требования к поддерживающей марже и другие сборы. В документации WEEX по ликвидациям описаны пороги поддерживающей маржи и постепенное сокращение риска, а не универсальное правило «сначала потерять 100%». (Справочный центр WEEX)
Точный уровень ликвидации зависит от контракта, уровня позиции, режима маржи, обеспечения и других условий счёта. Упрощённый расчёт плеча не заменяет актуальный расчёт рисков платформы.
Почему долларовый открытый интерес может снижаться без закрытия контрактов?
Открытый интерес в долларовом выражении объединяет количество позиций и их оценку. Для упрощённого линейного контракта с фиксированным множителем базового актива:
Это означает, что при падении цен долларовый открытый интерес механически уменьшается, даже если экспозиция в базовом активе остаётся неизменной.
Следующий гипотетический пример позволяет отделить эти эффекты друг от друга.
| Показатель | До | После |
|---|---|---|
| Референсная цена | 100 $ | 80 $ |
| Непогашенная экспозиция в базовом активе | 100 000 единиц | 90 000 единиц |
| Долларовый открытый интерес | 10 млн $ | 7,2 млн $ |
Долларовый открытый интерес снижается на 28%, а непогашенная экспозиция в базовом активе — на 10%.
При расчёте сначала по цене снижение на 2,8 млн $ раскладывается следующим образом:
Первый компонент — переоценка из-за изменения цены. Второй — сокращение экспозиции, оценённое по конечной цене.
Такое разложение основано на принятой методике учёта: если изменить порядок расчёта, взаимодействие компонентов будет распределено иначе. Однако наблюдаемое снижение экспозиции в базовом активе на 10% останется неизменным.
Практическая корректировка
Если структура контракта это позволяет, соотношение экспозиции можно рассчитать так:
В этом примере:
Таким образом, экспозиция составляет 90% от первоначального уровня.
Этот упрощённый метод подходит не для каждого продукта. Для обратных контрактов, контрактов с фиксированной долларовой стоимостью, меняющихся множителей и агрегированных данных по нескольким рынкам требуются отдельные спецификации.
Обоснованная формулировка: «долларовый OI снизился на 28%, а сопоставимая экспозиция в базовом активе — на 10%», а не «28% капитала с плечом покинули рынок».

Доказывает ли снижение открытого интереса принудительную ликвидацию?
Нет. Снижение открытого интереса говорит о сокращении количества непогашенных контрактов только после учёта единиц измерения и методики. Оно не показывает, почему эти контракты исчезли.
Трейдеры могут закрыть позиции добровольно, контракты могут истечь, а экспозиция — перейти между продуктами и биржами.
В обучающих материалах CME различаются закрытие позиции по фьючерсу с определённой датой истечения и перенос экспозиции на более поздний контракт. Поэтому снижение открытого интереса по истекающему контракту может происходить одновременно с сохранением экспозиции в других контрактах.
У бессрочных контрактов обычно нет такого планового истечения, однако агрегированные показатели могут объединять бессрочные фьючерсы и фьючерсы с датой исполнения. Проверьте, какие контракты включены в график.
Объём ликвидаций — не то же самое, что изменение OI
Показатель ликвидаций обычно отражает номинальную стоимость принудительно закрытых позиций, о которых сообщалось за определённый период. Изменение OI сравнивает непогашенную экспозицию в двух временных точках.
Новые позиции могут открываться в тот же период, когда старые ликвидируются. Добровольные закрытия могут происходить наряду с принудительными. Долларовая оценка также может меняться в течение периода.
Поэтому опубликованные данные о ликвидациях и чистое снижение открытого интереса не обязаны совпадать.
Ни один из этих показателей сам по себе не равен потерянному обеспечению, доходу биржи или средствам, выведенным из отрасли.
Качество данных создаёт дополнительные ограничения. В исследовании Giagkiozis и Said, в котором анализировались данные бирж за два периода 2023 года, были выявлены несоответствия в сообщениях об открытом интересе и ликвидациях. Этот исторический результат подтверждает необходимость тщательно проверять данные, но не доказывает, что все текущие потоки данных неточны.
Когда рыночный делеверидж становится авто-делевериджем?
ADL становится актуальным, когда обычная обработка ликвидаций и применимые механизмы резервирования не могут в достаточной мере покрыть проблемную экспозицию в соответствии с правилами площадки.
Это не просто более быстрая версия стоп-лосса.
Стоп-лосс исполняет указание трейдера. Ликвидация происходит из-за недостаточной маржи. ADL сокращает выбранные противоположные позиции, чтобы решить более масштабную проблему управления рисками.
Важно, что для возможности ADL резервному фонду не всегда нужно буквально исчерпать средства. В опубликованных правилах OKX предусмотрен установленный порог страхового фонда и дополнительные условия для некоторых премаркет-продуктов. В документации также различаются подходы к цене маркировки и цене банкротства.
Это правила конкретной площадки, а не универсальные стандарты.
Прежде чем полагаться на прибыльную позицию в деривативах во время рыночного стресса, изучите применяемый метод отбора, возможный порядок расчётов и процесс уведомления.
Может ли ADL сократить прибыльный хедж?
Да. Прибыльная позиция в деривативах может быть выбрана в соответствии с правилами ADL биржи, даже если она защищает другую экспозицию.
Практическое последствие — изменение направления оставшейся части портфеля.
Представим гипотетический портфель: 100 единиц актива и короткая линейная позиция в деривативах на 100 единиц. Если не учитывать базис, финансирование и издержки, экспозиции примерно компенсируют друг друга.
При цене 80 $:
| Позиция | Экспозиция |
|---|---|
| Спотовый актив | +100 единиц |
| Короткая позиция в деривативах | −100 единиц |
| Приблизительная чистая экспозиция | 0 единиц |
Предположим, что ADL сокращает короткую позицию на 40 единиц. Теперь в портфеле остаются +100 единиц спотового актива и −60 единиц в деривативах, то есть чистая длинная экспозиция в размере 40 единиц.
Если затем цена упадёт с 80 $ до 70 $, дополнительный эффект изменения направленной экспозиции составит примерно:
Этот расчёт описывает ценовую экспозицию после сокращения позиции. Он не учитывает реализованный результат и условия расчёта самого исполнения ADL.
Практический вывод прост: после неожиданного сокращения позиции пересчитайте весь портфель. Стратегия, которая раньше была захеджирована, могла перестать быть таковой.
Немедленное повторное открытие недостающей части позиции — это новая сделка. Спреды, ликвидность, финансирование и ограничения платформы могли существенно измениться.

Что показывает исторический эпизод делевериджа?
Эпизод 10.10.2025 показывает, почему объёмы ликвидаций, изменения открытого интереса и локальные условия ценообразования нужно анализировать по отдельности.
В ретроспективном обзоре CoinDesk Data сообщалось о номинальных ликвидациях примерно на 19 млрд $ за более 24 часов и о значительно более крупном снижении совокупного долларового открытого интереса. В отчёте также описывалась фрагментация цен на торговых площадках. Это исторические наблюдения, а не показатели за 26.10.2026.
Расхождение между показателями полезно для анализа. Оно показывает, почему вычитание одного громкого числа из другого не позволяет надёжно оценить объём добровольных выходов из позиций.
Кроме того, этот пример показывает, почему широкая референсная цена может отличаться от фактических цен, доступных на конкретной площадке во время стресса. Портфель может столкнуться с локальной проблемой ликвидности, даже если глобальный агрегированный показатель выглядит менее экстремальным.
Чтобы сделать выводы о масштабе ликвидаций, сначала определите рынок, временной интервал и метод измерения.
Как определить, что делеверидж на рынке заканчивается?
Ни один отдельный индикатор не подтверждает, что событие делевериджа завершилось.
Замедление снижения открытого интереса может означать, что принудительные выходы из позиций ослабевают. Но это также может быть временная пауза перед открытием новых позиций или новой волной продаж.
Для более полезной оценки нужно учитывать несколько наблюдений.
| Наблюдение | Что оно помогает оценить | Чего оно не может доказать само по себе |
|---|---|---|
| OI по контрактам или в единицах базового актива стабилизируется | Сокращение позиций может замедляться | Оставшиеся позиции имеют достаточное обеспечение |
| Активность ликвидаций снижается | О заявленных принудительных закрытиях сообщается реже | Все данные учтены |
| Спреды сужаются, глубина рынка растёт | Условия исполнения сделок улучшаются | Цена достигла устойчивого минимума |
| Спрос на спотовом рынке поглощает продажи | Покупатели встречают доступное предложение | Спрос сохранится |
| Ставки финансирования становятся менее экстремальными | Давление на цены бессрочных контрактов ослабевает | Скоро произойдёт разворот тренда |
Важен порядок событий. Стабилизация на фоне улучшения условий исполнения убедительнее, чем отскок на пустом стакане ордеров.
Ставки финансирования тоже нужно рассматривать в контексте. Менее положительная ставка может указывать на снижение спроса на длинную экспозицию. Отрицательная ставка может сопровождать медвежье позиционирование или спрос на хеджирование. Ни одна из них не является автоматическим сигналом к покупке.
Сброс плеча может снизить один из источников уязвимости, но оставить нерешёнными проблемы слабого спроса на спотовом рынке, недостаточного обеспечения или более масштабного экономического давления.
Улучшение ситуации на рынке деривативов — не то же самое, что подтверждённое рыночное дно.
Как трейдерам проверять экспозицию на WEEX?
Работу с позициями на WEEX стоит начинать с оценки условий риска, а не с поиска возможности увеличить плечо.
Найдите нужный продукт на странице фьючерсных рынков WEEX, а затем изучите актуальную информацию о контракте и торговый интерфейс. В руководстве WEEX по фьючерсам для начинающих описаны панель ордеров и инструменты управления позициями.
Для открытой позиции вместе проверьте её номинальный размер, поддерживающую маржу, расчётный уровень ликвидации и выбранный режим маржи. Снижение настроенного плеча не обязательно означает, что количество удерживаемых контрактов уменьшилось.
Также проверьте, на каком основании срабатывает защитный ордер. Триггер по последней цене и расчёт рисков по цене маркировки могут вести себя по-разному при резком нарушении рыночной ситуации. Кроме того, после срабатывания ордер ещё должен исполниться.
Документация WEEX о процессе ликвидации и механизме ADL описывает разные этапы управления рисками. Ознакомление с обоими материалами поможет отличить сокращение позиции из-за состояния вашей маржи от сокращения позиции контрагента.
В Центре доверия WEEX представлена информация о резервах и фонде защиты. Данные о средствах фонда или резервах не следует трактовать как обещание, что отдельную фьючерсную позицию нельзя ликвидировать или сократить. На странице указано, что защита предоставляется с учётом применимых условий, требований к участникам и исключений.
Что должен содержать полезный отчёт о делеверидже?
В достоверном отчёте читатель должен иметь возможность проверить основной тезис.
Во-первых, укажите временной интервал и часовой пояс. Сумму ликвидаций за четыре часа нельзя без пояснений сравнивать с изменением открытого интереса за 24 часа.
Во-вторых, определите набор продуктов. Отделяйте бессрочные контракты от фьючерсов с датой исполнения, а линейные контракты — от обратных продуктов, если их показатели рассчитываются по-разному.
В-третьих, используйте сопоставимые единицы измерения. По возможности приводите долларовый открытый интерес вместе с экспозицией в контрактах или единицах базового актива. Указывайте, если менялся охват данных по биржам или в нём были пропуски.
В-четвёртых, отделяйте наблюдения от интерпретаций. «Сообщалось об увеличении ликвидаций длинных позиций» — это наблюдение. «Все слабые лонги уже вышли» — гораздо более сильное утверждение, которое этот показатель не подтверждает.
Наконец, опишите, какие факты могут изменить вывод. Возобновление роста OI без улучшения ликвидности, устойчивые продажи на спотовом рынке или дальнейшие проблемы с обеспечением могут опровергнуть первоначальную гипотезу о стабилизации.
Такой подход к отчётности полезнее, чем драматичная сумма ликвидаций, за которой следует ничем не подкреплённая целевая цена.
Редакционный взгляд WEEX: измеряйте оставшуюся экспозицию
Событие делевериджа на криптовалютном рынке лучше понимать как изменение позиций, обеспечения и условий исполнения, а не просто как крупное красное число на панели ликвидаций.
Качественный анализ разделяет три вопроса: какой объём экспозиции действительно был закрыт, какая часть опубликованного показателя изменилась из-за движения цены и способны ли оставшиеся позиции выдержать дальнейший стресс.
ADL добавляет ещё один аспект. Правильный прогноз направления не гарантирует, что прибыльная позиция в деривативах останется нетронутой, а неожиданное сокращение может оставить портфель без прежнего хеджа.
По нашему мнению, утверждение «плечо с рынка вымыто» следует рассматривать как гипотезу, требующую доказательств. Пока её не подтверждают данные об экспозиции по контрактам, устойчивости маржи и ликвидности, доступной для исполнения, такой вывод преждевременен.
Часто задаваемые вопросы
1. Что такое событие делевериджа на криптовалютном рынке?
Это период, когда экспозиция с плечом сокращается из-за добровольного изменения позиций, принудительной ликвидации или других мер управления рисками. Одного лишь снижения долларового открытого интереса недостаточно, чтобы оценить фактический объём сокращения позиций.
2. Делеверидж — это то же самое, что ликвидация?
Нет. Ликвидация — один из способов принудительно сократить экспозицию. Трейдеры также могут добровольно уменьшить плечо, закрыв позиции или увеличив обеспечение, не нарушая требований к поддерживающей марже.
3. Могут ли применить авто-делеверидж к прибыльной позиции?
Да. В зависимости от правил площадки ADL может сократить противоположные прибыльные позиции, если обычная обработка ликвидаций и механизмы резервирования не могут в достаточной мере покрыть проблемную экспозицию.
4. Означает ли снижение открытого интереса, что рынок достиг дна?
Нет. Оно может указывать на сокращение количества непогашенных позиций, но на показатель также влияют переоценка из-за изменения цены, истечение контрактов и переход между продуктами. Для устойчивого восстановления важны спрос, состояние обеспечения и ликвидность.
5. Как проверить, закрыли позицию из-за ликвидации или ADL?
Проверьте метку исполнения, историю позиций, уведомления и правила соответствующей биржи. Ликвидация обычно связана с состоянием вашей маржи; ADL — это мера управления рисками контрагента. Если в записях не указан механизм, запросите разъяснение у службы поддержки.
Источники
| Источник | Изученные материалы |
|---|---|
| CoinGlass | Определения открытого интереса и принципы его расчёта |
| CME Group | Истечение фьючерсов, взаимозачёт позиций и перенос контрактов |
| Giagkiozis и Said | Согласование открытого интереса с объёмом торгов в бессрочных свопах, пересмотрено 04.04.2024 |
| CoinDesk Data | Ретроспективный обзор рыночного события 10.10.2025, опубликован 28.10.2025 |
| OKX | Триггеры ADL и порядок работы с позициями, обновлено 11.08.2026 |
| Процесс ликвидации WEEX | Поддерживающая маржа и процедуры сокращения рисков |
| Руководство WEEX по ADL | Механизм авто-делевериджа позиций контрагентов |
| Центр доверия WEEX | Информация о резервах и условном покрытии защитой |
Источники проверены 26.10.2026. Числовые примеры торговли основаны на гипотетических расчётах.
Этот контент предоставляется исключительно в общих информационных целях и не является финансовым, инвестиционным, юридическим или налоговым советом. Любые мероприятия, вознаграждения, онлайн-акции или связанная с ними информация, упомянутые в настоящем документе, не должны рассматриваться как рекомендация, приглашение к покупке, продаже, торговле или иной сделке с какими-либо криптоактивами. Криптоактивы очень волатильны и могут привести к убыткам. Доступность услуг, продуктов WEEX и связанных с ними событий может варьироваться в зависимости от региона. Вы несете ответственность за обеспечение того, чтобы ваше участие соответствовало применимым местным законам и нормативным актам.
Вам также может понравиться
Почему сегодня растет криптовалюта Квант (QNT)? Что на самом деле показывают цена и объем торгов
Почему сегодня растет Квант (QNT)? Изучите данные о цене и объеме торгов, сроки банковского партнерства, предположения о спросе на токен и риски, прежде чем торговать.
Что такое тренчинг в криптовалюте? Трейдерский сленг, риски токенов и расходы на выход
Что такое тренчинг в криптовалюте? Узнайте о трейдерском сленге, проверке токенов, рисках ликвидности и о том, как растущий токен всё равно может принести убыток после учета торговых расходов.

Закон Северной Каролины о возврате средств через криптокиоски: кто имеет право и когда он вступает в силу?
Узнайте о законе Северной Каролины о возврате средств через криптокиоски: дате вступления в силу 01.2027, о том, кто имеет право на возврат, сроках подачи сообщений и документах, которые следует сохранить пострадавшим.
Кто такой криптотрейдер Кимчи? Возраст, настоящее имя и опыт торговли
Кто такой криптотрейдер Кимчи? Узнайте, что известно о его возрасте, имени Клейтон Ким, опыте торговли, заявлениях о прибыли и партнерстве с Pump.fun.
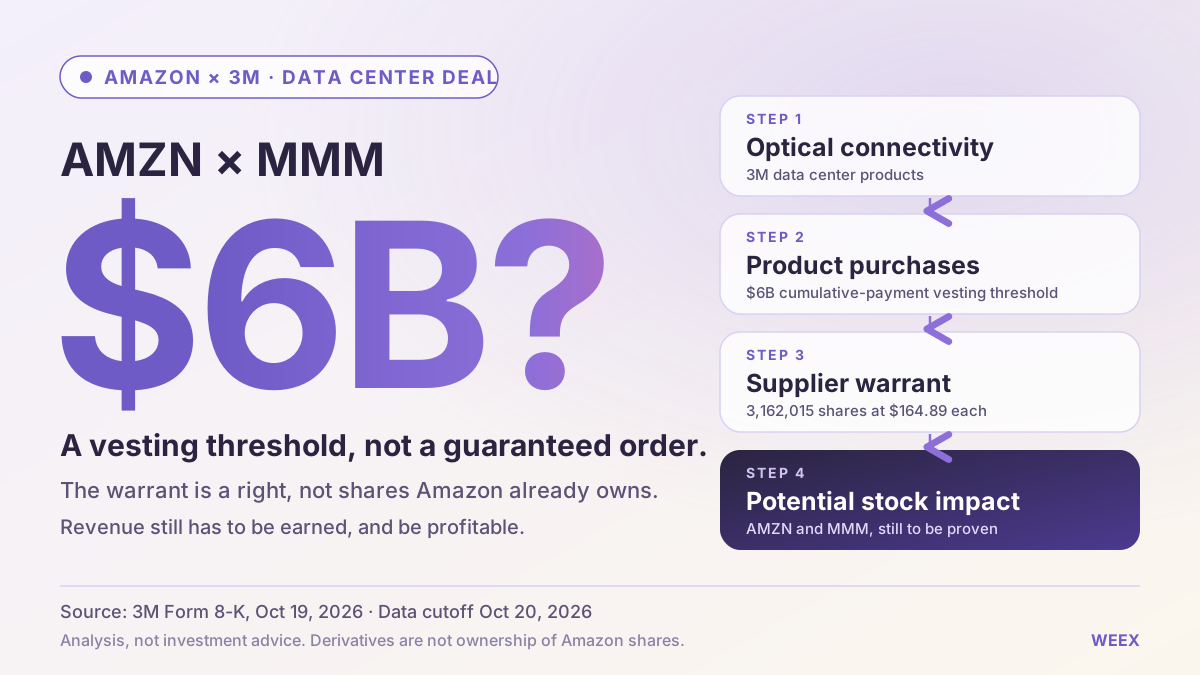
Сделка Amazon по дата-центрам с 3млн: что она значит для акций Amazon (AMZN) и 3млн (MMM)
Разбираем сделку Amazon по дата-центрам с 3млн, порог для получения варранта в размере 6 млрд $, возможное размытие доли и последствия соглашения для акций AMZN и MMM.
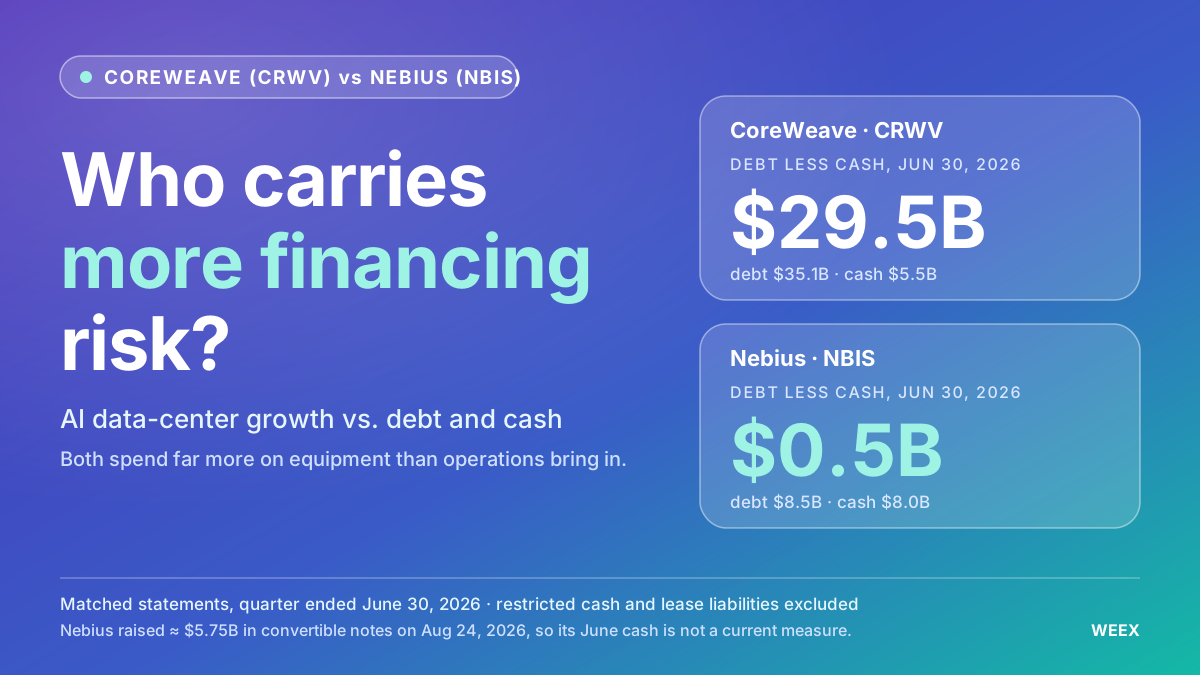
Акции CoreWeave и Nebius: у какого облачного бизнеса в сфере ИИ выше риск финансирования?
Сравните акции CoreWeave и Nebius по уровню долга, денежному потоку, предоплатам клиентов и размыванию доли акционеров, чтобы оценить, у какого облачного бизнеса в сфере ИИ выше риск финансирования.

Что такое Messari? Исследования крипторынка, интеграция с Blockworks и инструменты для инвесторов

Как Майер Крипке инвестировал с Уорреном Баффеттом? Уроки долгосрочного инвестирования

Рентабельность майнинга Биткоина (BTC): приведет ли рост сложности к продажам со стороны майнеров?
Почему растет Этена (ENA)? Восстановление цены, рост USDe и риски токена

Почему компании сокращают расходы на ИИ? Что это значит для акций компаний в сфере ИИ
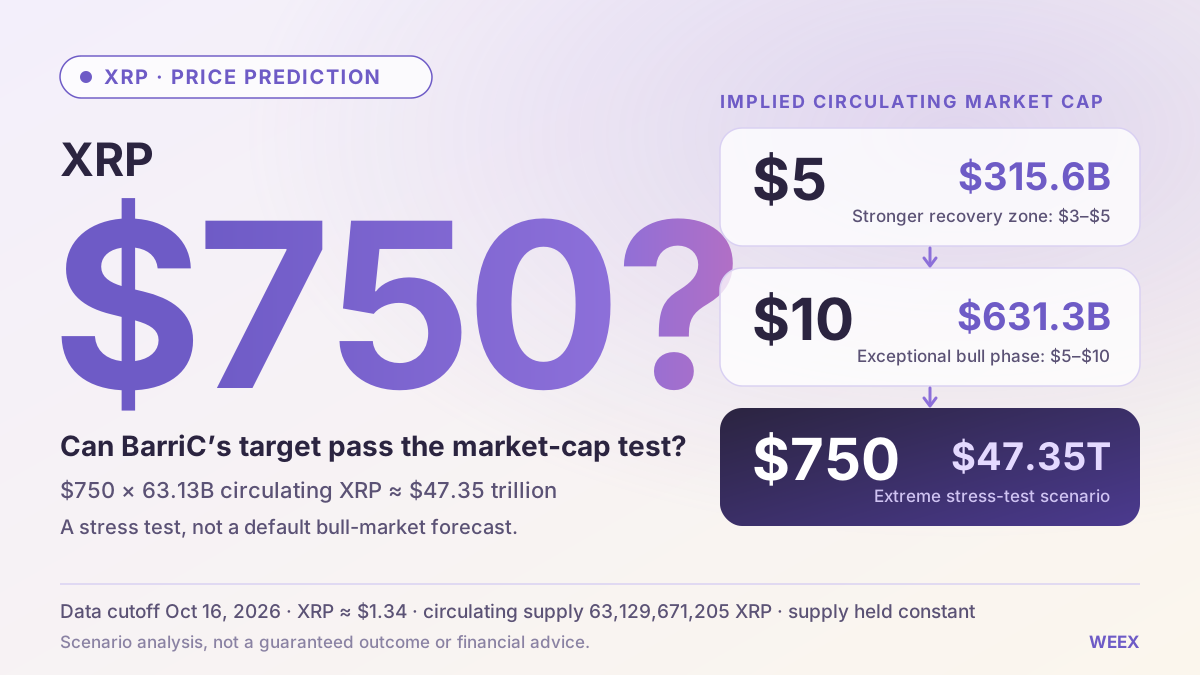
Прогноз цены XRP (XRP): сможет ли цель BarriC в 750 $ пройти проверку рыночной капитализацией?
Прогноз цены XRP: разбираем цель BarriC в 750 $, расчеты рыночной капитализации, сценарии следующего бычьего рынка, спрос на токен и факторы, которые могут поддержать восстановление до 5 $.
Что означают новые характеристики «Тесла Роудстер» для акций «Тесла» (TSLA)?
Узнайте о характеристиках нового «Тесла Роудстер», суммах резервационных платежей и планах начать производство в 2028 году, а также о том, что презентация может означать для акций «Тесла» и будущей прибыли компании.
Прогноз цены Кванта (QNT) на 2026–2030 годы: смогут ли банки вернуть цену к 500 $?
Еженедельный обзор WEEX TradFi: контракты на полупроводники отстают, акции Apple и Coinbase растут
Еженедельный обзор WEEX TradFi: контракты на полупроводники отстают от SPY, пока акции Apple и Coinbase растут. Сравниваем доходность, активность покупателей и риски продуктов с кредитным плечом на ETF.
Сезон альткоинов? Почему 63% альткоинов обошли Биткоин (BTC), а медианная доходность WEEX осталась без изменений
Еженедельный обзор альткоинов WEEX: 63% обошли Биткоин, а медианная доходность осталась без изменений. Анализируем относительную силу, ограничения рейтингов и сигналы сезона альткоинов.
Недельный обзор Биткоина (BTC): цена снижается, а данные о покупках WEEX на спотовом и фьючерсном рынках расходятся
Недельный обзор Биткоина на основе данных WEEX: сравнение завершенных и незавершенных недель, данных о покупках на спотовом и фьючерсном рынках, а также ограничений показателей позиций трейдеров.
Акции Google перед отчетом Alphabet: смогут ли расходы на ИИ и рост поиска поддержать GOOGL?
Alphabet опубликует результаты за III квартал 2026 года 28.10. Узнайте, какие сигналы по поиску, Google Cloud, расходам на ИИ и прогнозам могут повлиять на акции GOOGL.
Акции AMD перед отчетом за Q3 2026: выручка, спрос на ИИ и ключевые риски
AMD опубликует результаты за Q3 2026 03.11. Узнайте, какие сигналы по центрам обработки данных, спросу на ИИ, марже и прогнозу могут повлиять на акции AMD.
Почему растет криптовалюта DIMO (DIMO)? Полезность данных о транспортных средствах, предложение токенов и риски ликвидности
Почему растет DIMO? Разберитесь в полезности данных о транспортных средствах, изменениях вознаграждений DIMO, предложении токенов, FDV, рисках ликвидности и доказательствах реального внедрения.
Почему сегодня в тренде криптовалюта Monad (MON)? Ожидания обновления конфиденциальности и ноябрьская разблокировка токенов
Почему сегодня в тренде Monad (MON)? Разбираем ожидания обновления конфиденциальности, динамику экосистемы Open, разблокировку 24.11, риски предложения и фьючерсы MON.
Почему сегодня растет криптовалюта iExec RLC (RLC)? Спрос на приватность, мультичейн-миграция и проверка объемом торгов
Почему сегодня растет iExec RLC? Разбираем объем торгов RLC, применение в конфиденциальных вычислениях, предложение токенов, миграцию через мост и признаки принятия, за которыми стоит следить.
Вернется ли Биткоин (BTC) к росту в 2026 году? Как отличить реальное восстановление от отскока на закрытии коротких позиций
Вернется ли Биткоин к росту в 2026 году? Узнайте, как спрос на спотовом рынке, потоки ETF, ликвидность крипторынка, позиции во фьючерсах и макроэкономические условия формируют реальное восстановление BTC.
Почему падает Биткоин (BTC)? Как читать тепловую карту ликвидаций BTC, не пытаясь угадать дно
Почему падает Биткоин? Узнайте, как тепловая карта ликвидаций BTC, открытый интерес, фандинг, кредитное плечо и глубина рынка помогают объяснить распродажи и ложное формирование дна.
Почему растет цена Кванта (QNT)? Сделка с токенизированными депозитами The Clearing House
Почему растет Квант (QNT)? Разбираем сделку The Clearing House по токенизированным депозитам, применение QNT, ценовые риски и способы торговать QNT на WEEX.
Почему цена криптовалюты Суй (SUI) подскочила на 44%? OI и кредитное плечо объясняют ралли
Узнайте, почему Суй (SUI) подскочил на 44%, как OI крипторынка и кредитное плечо усилили ралли, что означает откат и как торговать SUI на WEEX.
Как хакер создал 46 млрд фальшивых Биткоинов при эксплойте Symbiosis? Разбор взлома Биткоина — теперь с WEEX
Как две ошибки моста Symbiosis позволили хакеру выпустить 46,1 млрд необеспеченных syBTC, опустошить пулы Биткоина и выявить критические риски мостов.
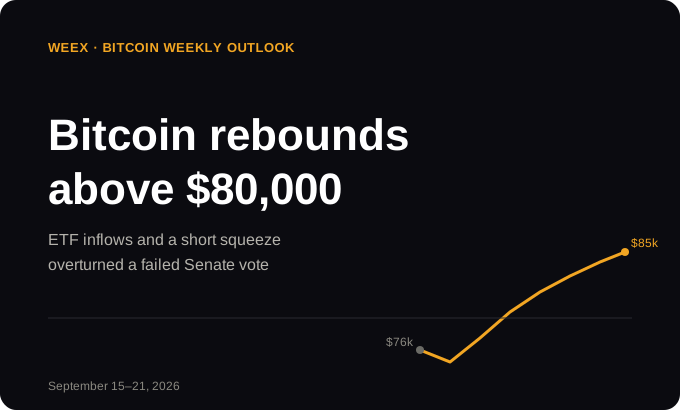
Еженедельный обзор WEEX по Биткоину: почему Биткоин восстановился выше 80 000 $ после голосования по закону CLARITY?
Биткоин восстановился выше 80 000 $: действия SEC и CFTC, возобновление притока средств в ETF и шорт-сквиз перевесили провал голосования по закону CLARITY.

Трамп согласился на ограничения криптодоходов — хватит ли этого сегодня, чтобы спасти закон CLARITY?
Трамп согласился на этические ограничения в сфере криптовалют в законе CLARITY, однако его уже полученный доход от криптовалюты в размере 1,4 млрд $ не подпадает под новые правила. Полный разбор.

Шансы на принятие закона CLARITY рухнули до 16%, затем отскочили до 31%: суть неутихающего спора об этике
Шансы на принятие закона CLARITY обвалились до 16%, но затем выросли после компромисса Трампа по этике — и вновь столкнулись с сопротивлением. Полная хронология изменения шансов.
Почему сегодня растет криптовалюта Квант (QNT)? Что на самом деле показывают цена и объем торгов
Почему сегодня растет Квант (QNT)? Изучите данные о цене и объеме торгов, сроки банковского партнерства, предположения о спросе на токен и риски, прежде чем торговать.
Что такое тренчинг в криптовалюте? Трейдерский сленг, риски токенов и расходы на выход
Что такое тренчинг в криптовалюте? Узнайте о трейдерском сленге, проверке токенов, рисках ликвидности и о том, как растущий токен всё равно может принести убыток после учета торговых расходов.
Закон Северной Каролины о возврате средств через криптокиоски: кто имеет право и когда он вступает в силу?
Узнайте о законе Северной Каролины о возврате средств через криптокиоски: дате вступления в силу 01.2027, о том, кто имеет право на возврат, сроках подачи сообщений и документах, которые следует сохранить пострадавшим.
Кто такой криптотрейдер Кимчи? Возраст, настоящее имя и опыт торговли
Кто такой криптотрейдер Кимчи? Узнайте, что известно о его возрасте, имени Клейтон Ким, опыте торговли, заявлениях о прибыли и партнерстве с Pump.fun.
Сделка Amazon по дата-центрам с 3млн: что она значит для акций Amazon (AMZN) и 3млн (MMM)
Разбираем сделку Amazon по дата-центрам с 3млн, порог для получения варранта в размере 6 млрд $, возможное размытие доли и последствия соглашения для акций AMZN и MMM.
Акции CoreWeave и Nebius: у какого облачного бизнеса в сфере ИИ выше риск финансирования?
Сравните акции CoreWeave и Nebius по уровню долга, денежному потоку, предоплатам клиентов и размыванию доли акционеров, чтобы оценить, у какого облачного бизнеса в сфере ИИ выше риск финансирования.


