
Самодопомога та вихід із кризи в холодну пору: як криптозайм може знайти нові джерела зростання?

 Оцінити в Google


Автор: Ненсі, PANews
Крипторинок раптово зазнав "холодної хвилі", ринок кредитування відчуває подвійний тягар фінансів та попиту.
Проте гравці на ринку кредитування не сидять без діла. Коли традиційні моделі зростання, що базуються на криптоактивах та важелях, поступово втрачають динаміку, багато гравців не скорочують свої позиції, а починають шукати нові застави, джерела фінансування та можливості для прибутку.
На ринку холодної пори розгортається стратегія, спрямована на наступний етап зростання.
Від розширення активів до посилення управління ризиками: скорочення ліквідності підштовхує до трансформації
У світлі зниження ризикового апетиту та постійного скорочення загального важеля, ринок криптозаймів все ще активно шукає нові можливості для зростання. За ринковими тенденціями, що йдуть всупереч загальному тренду, стоять як постійні потреби у фінансуванні, так і зрілість базової інфраструктури, а також зміни зовнішнього середовища.
З одного боку, попит на ліквідність не зник. Для довгострокових інвесторів пряма продаж активів може означати відмову від майбутніх прибутків, але операційні, інвестиційні та повсякденні витрати все ще потребують ліквідності. Використання криптоактивів як застави для отримання фіатних грошей або стейблкоїнів дозволяє зберегти відкритість активів та задовольнити потреби.
Водночас зрілість базової інфраструктури знижує бар'єри для входу інститутів на цей ринок. Протоколи кредитування, такі як Morpho та Aave, поступово перетворюються з DeFi-додатків на інфраструктуру, доступну для інститутів, пропонуючи основні функції кредитування, ліквідації та управління ризиками, що дозволяє більшій кількості інститутів швидко запускати власні брендові продукти без необхідності створювати кредитні системи з нуля.
Крім того, поступове прояснення регуляторних шляхів, зростаючий тиск на утримання клієнтів з боку інститутів та постійне збагачення форм продуктів також сприяють розширенню бізнес-границь ринку в пошуках нових точок зростання.
Розширення легальних каналів відкриває нові ринкові можливості для кредитування. 18 листопада Coinbase оголосила про отримання схвалення від Департаменту фінансових послуг штату Нью-Йорк (NYDFS) для розширення послуги кредитування на базі протоколу Morpho в мережі Base до штату Нью-Йорк. Таким чином, ця послуга охопила всі 50 штатів США, що ще більше розширило її бізнес-діяльність на американському ринку.
Диверсифікація застав є ще одним важливим шляхом. Після протоколів, таких як Aave, Jupiter нещодавно оголосила про запуск ліцензованого ринку кредитування на Jupiter Lend, перші активи, які підтримуються як застава, - це акції Bullish, які котируються на Нью-Йоркській фондовій біржі, що дозволяє користувачам отримувати інші активи на їх основі. Morpho також нещодавно запустила токени акцій Robinhood, дозволяючи користувачам використовувати токени акцій як заставу для отримання стейблкоїнів; Maple Finance також розкрила плани надання кредитів під токенізовані акції як заставу, вважаючи це важливим напрямком розвитку до 2027 року, щоб зменшити залежність від криптоактивів.
Крім введення традиційних фінансових активів, Aave підтримуватиме заставу у вигляді рідного BTC. Нещодавно Aave DAO через пропозицію планує підтримувати заставу у вигляді рідного біткоїна через Babylon Trustless Bitcoin Vaults (TBV) на Aave V4. Тоді власники біткоїнів зможуть заблокувати рідний BTC через самостійне зберігання та позичати активи, такі як USDT, USDC, без необхідності покладатися на токени, що упаковуються, крос-ланцюгові мости або треті сторони.
Крім того, контроль ризикових відкриттів та оптимізація структури активів також стали важливими аспектами для протоколів кредитування. Нещодавно Aave запропонувала змінити максимальну структуру активів на ринку V3 Core, зосередивши увагу на ліквідніших блакитних заставних активів. Згідно з відповідним планом коригування, заставні активи вартістю близько 1,52 мільярда доларів, які підтримують близько 1,17 мільярда доларів боргу, можуть бути переміщені з ринку V3 Core; Lido також просуває кредитний бізнес, який більше зосереджений на розмежуванні ризиків, його Lido Lend, побудований на Morpho Blue, планується запустити в четвертому кварталі, зосереджуючи увагу на торгових парах з низькою волатильністю блакитних активів, контролюючи ризики через розмежування ринку та механізми виходу.
Платформа управління криптоактивами Abra уклала угоду з міжконтинентальною біржею ICE для запуску послуги кредитування під заставу цифрових активів для інститутів, підтримуючи позики в доларах під заставу BTC, ETH та SOL, при цьому заставні активи зберігаються в ізольованому рахунку ICE Digital Trust протягом терміну дії кредиту, без повторного заставлення, щоб зменшити ризики, пов'язані з повторним використанням заставних активів.
Можна побачити, що, прагнучи розширити обсяги кредитування, платформи з одного боку розширюють спектр застав, вводячи традиційні акції, рідний біткоїн та інші активи в кредитування на блокчейні; з іншого боку, вони коригують структуру активів та вдосконалюють механізми управління ризиками, зменшуючи залежність від окремих криптоактивів та підвищуючи стійкість ринку до ризиків у волатильному середовищі.
Ринок кредитування продовжує охолоджуватися, цей етап зниження важеля може бути більш здоровим
Поки платформи кредитування активно досліджують можливості розширення бізнесу, весь ринок все ще не може вийти з кризи скорочення обсягів та ліквідності.
Дані Blockworks показують, що станом на 18 листопада загальний обсяг ринку криптозаймів становить близько 71,32 мільярда доларів, що на 47,5% менше, ніж рекордна позначка в 135,78 мільярда доларів минулого року. Лише за минулий місяць обсяг ринку зменшився на 10,82 мільярда доларів. Серед них, провідний протокол Aave став найбільшим джерелом скорочення, зменшивши обсяг на 4,04 мільярда доларів, що становить близько 37,3% загального зниження ринку; Morpho та Spark, які займають друге та третє місця, також зазнали значного зниження, обидва з яких зменшилися на майже 2,68 мільярда доларів.
Поки обсяг ринку скорочується, прибутковість кредитних бізнесів також зазнає удару. Наразі тижневий дохід ринку криптозаймів становить лише 2,717 мільйона доларів, що на 78,6% менше, ніж рекордна позначка в 12,669 мільйона доларів у 2025 році.
Обсяги та доходи обидва знижуються, ринок стикається не лише зі скороченням фінансування, але й з одночасним зниженням попиту на кредити та активності бізнесу.
Проте, на відміну від попереднього ведмежого ринку, цей етап скорочення ринку має свої відмінності. Згідно з попереднім звітом Galaxy Research, хоча обсяг ринку кредитування цього разу значно зменшився, залишок непогашених кредитів демонструє стабільну, сходинкову тенденцію зниження, а не різке падіння за короткий час. Цей відносно м'який темп свідчить про те, що нинішній процес зниження важеля є набагато здоровішим, оскільки він в основному викликаний добровільним скороченням учасників ринку, а не примусовими ліквідаціями або банкрутствами інститутів, що викликають ланцюгову реакцію.
Конкретно, падіння цін на активи є важливою причиною зменшення обсягу ринку кредитування. Оскільки ціни на основні заставні активи, такі як BTC та ETH, продовжують знижуватися, доларова вартість застав у протоколах також знижується. Навіть якщо користувачі не виводять свої кошти, зменшення оцінки застави безпосередньо знижує обсяги кредитного ринку.
Водночас, загострення макроекономічного середовища ще більше послаблює попит на ринку. Дохідність двохрічних облігацій США різко зросла, ризикові активи зазнають загального тиску, а ризиковий апетит знижується. Частина капіталу переходить з крипторинку та інших високоризикових сфер до відносно безпечних активів, що зменшує попит на кредити, а депозити протоколів стикаються з тиском чистого відтоку.
Скорочення обсягу стейблкоїнів ще більше посилює ліквідні тиски на ринку кредитування. Як важливе джерело фінансування для кредитування на блокчейні, зменшення обсягу стейблкоїнів означає зменшення ліквідності в доларах, доступної для позик. Дані Blockworks показують, що з березня цього року загальний обсяг стейблкоїнів досягнув піку в 299,3 мільярда доларів, і з тих пір, за винятком централізованих бірж (CEX), обсяг стейблкоїнів на ринку кредитування зменшився більш ніж на 53%, наразі залишилося лише близько 58 мільйонів доларів.
Крім того, великомасштабні ліквідації та часті інциденти безпеки постійно підривають довіру до ринку, а зниження привабливості прибутковості кредитування також зменшує бажання капіталу залишатися в протоколах.
Для платформ кредитування в умовах холодної пори ринку акцент у конкуренції може вже не обмежуватися лише змаганням за обсяги кредитування та прибутковість, а перейти до комплексної боротьби за постачання активів, залучення інституційних коштів та управлінські здібності ризиками. Чи зможе платформа розширити межі бізнесу, зберігаючи при цьому ризикові межі та встановлюючи стабільну, стійку модель прибутку, стане ключовим фактором для подолання ринкових циклів.
Ціна --
Цей контент надано лише для загальних інформаційних цілей і не є фінансовою, інвестиційною, юридичною чи податковою консультацією. Події, нагороди, онлайн-акцій або пов’язану інформацію, згадана тут, не слід розглядати як рекомендацію, прохання чи запрошення до купівлі, продажу, торгівлі чи інших операцій з криптоактивами. Криптоактиви є дуже волатильними та можуть призвести до збитків. Доступність послуг, продуктів WEEX та пов’язаних із ними подій може відрізнятися залежно від регіону. Ви несете відповідальність за забезпечення відповідності вашої участі чинному місцевому законодавству та нормативним актам.
Вам також може сподобатися

Чому децентралізовані стейблкоїни мають перевагу над банками

Засновник Sky, ймовірно, вивів усі кошти з пулу кредитування USDS

Morpho позики за рік подвоїлися: скільки насправді внесли канали співпраці?

Співзасновник Animoca критикує традиційні банківські ощадні рахунки, AI-агенти та DeFi можуть перетворити фінансові послуги

Гордість і упередження a16z

WBTC розширює свою присутність у конфіденційних DeFi, винагородах STRK та інституційному кредитуванні

План кредитування Lido може заблокувати погашення кредитів без зупинки нарахування відсотків

Позики XRP призвели до 883 ліквідацій, і 53 мільйони доларів залишаються під загрозою

RWA Тижневик: Нью-Йоркська фондова біржа використовуватиме Avalanche для розрахунків токенізованих акцій; Goldman Sachs, Citigroup та інші зобов'язалися надати близько 270 мільйонів доларів для спільного проекту стабільних монет

Аналітики: HYPE перевищує PUMP, AAVE та JUP за результатами викупу
Alta залучила 47,5 мільйона доларів для блокчейну, підтримуваного скептиком криптовалют Джеком Чжаном

Заборгованість за кредитними картками в США досягла 1,29 трильйона доларів, оскільки кредити під заставу біткоїнів виявляють розрив у забезпеченні

Valour перераховує вісім нових крипто-ЕТП, включаючи Canton, Morpho та Raydium
Звіт Chainalysis: Чому Західна Європа витримала холод у глобальному крипторинку?
Токенізоване золото тепер може забезпечити кредит Coinbase. Ціновий потік не працює на вихідних

Raycash запустив основну мережу Ethereum, пропонуючи платіжні та дохідні функції з конфіденційними стабільними монетами

Чому Erebor, відомий як «наступний Silicon Valley Bank», привертає увагу SBI та Robinhood?

reUSD та reUSDe загальний депозит перевищив 400 мільйонів доларів, reUSD запущено на Monad

Onlend презентує безкодову інфраструктуру для запуску кастомних кредитних додатків на блокчейні

Morpho позики перевищують 58 мільярдів доларів: зростання завдяки додаткам чи винагородам?

Ті ж самі проблемні активи, п’ять моментів визнання збитків: на кого мають лягти втрати DeFi-скарбниць?
Частка ринку кредитування Spark у третьому кварталі зросла до 13,2%, чистий дохід знизився на 30%

Глибокий звіт про індустрію блокчейн від 1kx: хто насправді заробляє?

USDD звітує про сильні результати казначейства, зростання ключових показників та розширення екосистеми

Депозити Morpho RWA перевищили 2 мільярди доларів, а кредити наближаються до 900 мільйонів

Birch Hill завершила фінансування на 4 мільйони доларів на стадії seed, Multicoin Capital виступила лідером
Новий раунд TGE на горизонті? 19 проєктів можуть з'явитися в четвертому кварталі
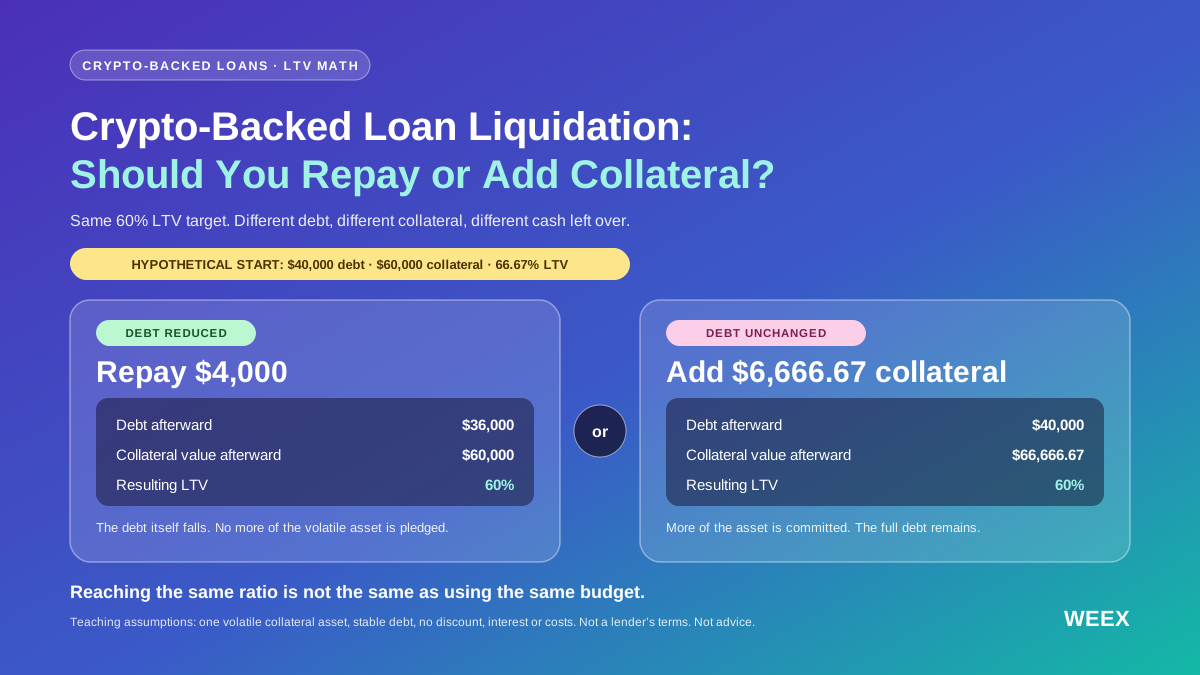
Ліквідація позики під заставу криптовалюти: погасити борг чи додати заставу?
Загрожує ліквідація позики під заставу криптовалюти? Порівняйте погашення боргу та збільшення застави за однакового бюджету, розрахунками LTV, стрес-тестами й межами захисту.

Хто володіє токенізованими акціями? Величезна кількість роздрібних інвесторів, але активи сильно сконцентровані
Депозити стейблкоїнів у DeFi зросли до 24 мільярдів доларів
Чому децентралізовані стейблкоїни мають перевагу над банками
Засновник Sky, ймовірно, вивів усі кошти з пулу кредитування USDS
Morpho позики за рік подвоїлися: скільки насправді внесли канали співпраці?
Співзасновник Animoca критикує традиційні банківські ощадні рахунки, AI-агенти та DeFi можуть перетворити фінансові послуги
Гордість і упередження a16z
WBTC розширює свою присутність у конфіденційних DeFi, винагородах STRK та інституційному кредитуванні
Найновіші статті


Нещодавні лістинги монет на WEEX


