
Thuế crypto 20% của Nhật Bản: Đã được ban hành, nhưng chưa ấn định ngày bắt đầu (08/2026)

 Ưu tiên chúng tôi trên Google


Mức thuế riêng cố định 20% của Nhật Bản đối với khoản lãi từ crypto không còn là đề xuất — mà đã trở thành luật. Luật sửa đổi thuế thu nhập FY2026 (Luật số 12 năm 2026) được ban hành ngày 31 03/2026; đạo luật chuyển quy định về crypto sang Luật Công cụ Tài chính và Giao dịch (Luật số 64 năm 2026) được Quốc hội thông qua ngày 15 tháng 7 và ban hành ngày 23 07/2026. Điều chưa được xác định là khi nào hai đạo luật này bắt đầu có hiệu lực. Thay đổi về thuế được gắn với ngày Luật FIEA sửa đổi có hiệu lực; ngày đó sẽ được ấn định bằng sắc lệnh nội các trong vòng một năm kể từ ngày ban hành. Tính đến 08/2026, chưa có sắc lệnh nào như vậy được ban hành — vì thế, không có năm dương lịch nào được chính thức nêu ra. Cho đến khi có sắc lệnh, chế độ hiện hành — thu nhập khác, tính thuế tổng hợp, mức tối đa 55% — vẫn được áp dụng đầy đủ.
Nhà đầu tư crypto tại Nhật Bản hiện phải nộp thuế như thế nào
Cơ quan Thuế Quốc gia Nhật Bản (NTA) thường xếp lợi nhuận từ giao dịch tài sản crypto vào nhóm thu nhập khác (雑所得), chuyển sang thu nhập kinh doanh khi doanh thu crypto hằng năm vượt ¥3M và có ghi chép sổ sách. Khoản thu nhập này được tính thuế tổng hợp, cộng vào tiền lương và chịu các mức thuế lũy tiến. Cơ quan Dịch vụ Tài chính (FSA) mô tả kết quả theo cách diễn đạt của mình: tối đa 55% — gồm 45% thuế thu nhập quốc gia và 10% thuế cư trú địa phương, chưa bao gồm thuế thu nhập đặc biệt cho tái thiết, được tính riêng ở mức 2,1% trên số thuế thu nhập cơ bản.
Có ba đặc điểm gây bất lợi hơn cả mức thuế:
- Khoản lỗ bị giới hạn. Khoản lỗ thuộc nhóm thu nhập khác không thể bù trừ với tiền lương hay thu nhập khác; theo NTA, chỉ khoản lỗ từ bất động sản, kinh doanh, gỗ và lãi vốn mới được phép. Không được bù trừ đồng nghĩa không thể chuyển lỗ sang năm sau.
- Hoán đổi vẫn bị tính thuế. Đổi tài sản crypto A lấy B được xem là dùng A để mua B, vì vậy phải tính thu nhập phát sinh khi thanh lý A.
- Giao dịch ký quỹ không phải là FX. Đây là giao dịch hợp đồng tương lai công cụ tài chính giống như FX, nhưng luật loại giao dịch này khỏi chế độ hợp đồng tương lai.
Những thay đổi đã được ban hành gồm những gì
Thiết kế chính sách được nêu trong đề cương cải cách thuế FY2026 của liên minh cầm quyền ngày 19 12/2025, do Đảng Dân chủ Tự do và Nippon Ishin no Kai đưa ra.
| Hạng mục | Hiện tại | Sau khi thay đổi |
|---|---|---|
| Phân loại | Thu nhập khác, tính thuế tổng hợp | Thu nhập dạng lãi vốn, tính thuế kê khai riêng |
| Mức thuế | Tối đa 55% (45% thuế thu nhập + 10% thuế cư trú, chưa bao gồm thuế thu nhập đặc biệt cho tái thiết) | 20% (15% thuế thu nhập + 5% thuế cư trú cá nhân) |
| Chuyển lỗ sang năm sau | Không | Ba năm |
| Sản phẩm phái sinh | Tính thuế tổng hợp | Thuộc chế độ tính thuế riêng đối với hợp đồng tương lai |
Điều 38-2(1) mới quy định mức thuế thu nhập quốc gia là 15%; mức 20% quen thuộc là tổng của mức này và 5% thuế cư trú cá nhân, theo đề cương và tài liệu của FSA có tiêu đề “tổng quan hệ thống (thuế thu nhập + thuế cư trú)” — các mức này chưa bao gồm thuế thu nhập đặc biệt cho tái thiết, nếu tính thêm thì tổng mức thuế sẽ là 20,315%. Bảng của FSA là phép so sánh tương đồng duy nhất được công bố chính thức, đặt việc chuyển đổi chế độ thuế đối với crypto bên cạnh cổ phiếu niêm yết, ETF và hợp đồng tương lai tài chính, vốn đều đã chịu mức 20%. Quy định chuyển lỗ trong ba năm nằm tại Điều 38-3 mới.
Những tài sản và giao dịch nào thuộc phạm vi áp dụng
Mức thuế này không áp dụng cho crypto nói chung. Điều 38-2(1) giới hạn phạm vi ở “tài sản crypto được chỉ định” — tài sản được đăng ký trong Sổ đăng ký các nhà kinh doanh công cụ tài chính theo FIEA, trừ những tài sản bị loại theo sắc lệnh của Bộ Tài chính — và chỉ áp dụng với giao dịch thanh lý thông qua hình thức bán ủy thác qua một đơn vị kinh doanh tài sản crypto đã đăng ký, hoặc bán trực tiếp cho đơn vị đó. Sắc lệnh này chưa được ban hành, vì vậy hiện chưa thể khẳng định tài sản nào đủ điều kiện. Luật nêu rõ điều kiện này và không quy định cách xử lý đối với bất kỳ trường hợp nào nằm ngoài phạm vi đó.
Luật số 64 thực hiện phần thay đổi về quy định: crypto được chuyển khỏi Luật Dịch vụ Thanh toán sang FIEA, và theo chính cách diễn đạt của FSA, được xem là một sản phẩm tài chính tách biệt với chứng khoán. Crypto không trở thành chứng khoán. Đạo luật cũng thiết lập các quy định về giao dịch nội gián crypto, cấm giao dịch dựa trên thông tin quan trọng cho đến khi thông tin đó được công bố.
Thời điểm bắt đầu: có quy định, chưa có ngày
Văn bản luật đã ban hành nêu ra một quy định. Chúng không nêu năm cụ thể.
- Luật số 12, Điều 1 của các điều khoản bổ sung: chương mới về crypto có hiệu lực vào ngày 1 tháng 1 của năm tiếp theo năm mà điều khoản được liệt kê kế tiếp bắt đầu có hiệu lực — và điều khoản đó là ngày Luật số 64 có hiệu lực.
- Luật số 64, Điều 1 của các điều khoản bổ sung, khoản chính: đạo luật có hiệu lực vào ngày được ấn định bằng sắc lệnh nội các trong vòng một năm kể từ ngày ban hành. Các điều khoản về crypto thuộc phạm vi khoản này, và biểu đồ ngày có hiệu lực của chính FSA cũng xếp chúng theo lộ trình đó.
Tính đến 08/2026, sắc lệnh vẫn chưa được ban hành. Sắc lệnh nội các duy nhất được công bố theo Luật số 64 cho đến nay áp dụng cho một phần riêng biệt, có hiệu lực sau hai mươi ngày kể từ ngày ban hành và không đề cập đến crypto.
Về các năm thường được trích dẫn
Một số bài bình luận trích dẫn năm 2027, số khác lại nêu năm 2028; không có nguồn sơ cấp nào xác nhận một trong hai năm. Áp dụng quy định đã ban hành vào các dữ kiện đã được xác lập sẽ cho ra kết quả sau — đây là phép tính được thực hiện tại đây, không phải tuyên bố của bất kỳ nguồn nào. Luật số 64 được ban hành ngày 23 07/2026, vì vậy ngày các điều khoản về crypto có hiệu lực sẽ rơi vào năm 2026 hoặc 2027, và thay đổi bắt đầu từ ngày 1 tháng 1 của năm tiếp theo. Do đó, ngày bắt đầu sẽ là 1 01/2027 hoặc 1 01/2028; không thể có kết quả nào khác về mặt số học, và việc chọn ngày nào hoàn toàn phụ thuộc vào sắc lệnh nội các chưa được ban hành. Trang này không đưa ra quan điểm về lựa chọn đó.
Giá --
Những vấn đề vẫn chưa được giải quyết
- Thuế tiêu dùng. Đề cương đề xuất phân loại lại việc chuyển nhượng crypto thành giao dịch chuyển nhượng tài sản “tương tự chứng khoán” (hiện được xem là tương tự phương tiện thanh toán), và vẫn được miễn thuế. Đề xuất mới chỉ ở giai đoạn đề cương — crypto không xuất hiện trong các quy định về thuế tiêu dùng của Luật số 12.
- ETF crypto. FSA đặt điều kiện áp dụng thuế riêng cho các quỹ này là phải sửa đổi sắc lệnh thi hành Luật Quỹ tín thác đầu tư, đồng thời vẫn mô tả tình trạng hiện tại là “hiện chưa thể hình thành”.
- Phạm vi tài sản. Sắc lệnh của Bộ Tài chính xác định các trường hợp bị loại khỏi khái niệm “tài sản crypto được chỉ định” vẫn chưa được ban hành.
Chế độ thuế crypto đối với doanh nghiệp không thay đổi trong đợt này.
Lịch trình cải cách thuế hằng năm của Nhật Bản
Các mốc thời gian FY2026 đã diễn ra, theo nguồn sơ cấp — ghi lại những gì đã xảy ra trong đợt này, không phải dự báo.
| Giai đoạn | FY2026, theo thực tế |
|---|---|
| Đề nghị của các bộ | FSA nộp ngày 29 tháng 8 năm 2025; không nêu mức thuế hay ngày cụ thể |
| Ủy ban Thuế bắt đầu họp | 20 tháng 11 năm 2025 |
| Đề cương của liên minh cầm quyền | 19 tháng 12 năm 2025; FSA công bố bản tóm tắt ngày 26 tháng 12 |
| Dự luật thuế | Được trình ngày 20 tháng 2 năm 2026, Hạ viện thông qua ngày 13 tháng 3, ban hành ngày 31 tháng 3 thành Luật số 12 |
| Dự luật FIEA | Được trình ngày 10 tháng 4 năm 2026, Hạ viện thông qua ngày 11 tháng 6, ban hành ngày 23 tháng 7 thành Luật số 64; ngày áp dụng với crypto do sắc lệnh nội các quyết định |
Cập nhật tiếp theo
Trang này sẽ được cập nhật khi có sắc lệnh nội các ấn định ngày Luật số 64 có hiệu lực — khi được công bố, năm bắt đầu sẽ trở thành thông tin chính thức và phần bên trên sẽ được viết lại. Thời điểm ban hành chưa có lịch cụ thể; thời hạn tối đa theo luật là một năm kể từ ngày ban hành. Hãy theo dõi thông cáo báo chí của FSA và Công báo Chính phủ.
Nguồn sơ cấp
- NTA — Câu hỏi thường gặp về thuế đối với tài sản crypto
- NTA — Số 2260, mức thuế thu nhập
- Đề cương của liên minh cầm quyền FY2026 (PDF)
- FSA — Đề cương FY2026, các nội dung của FSA
- FSA — Access FSA, 02/2026 (PDF)
- FSA — Đề nghị cải cách thuế FY2026
- Hồ sơ Quốc hội — Luật số 12 năm 2026
- Hồ sơ Quốc hội — Luật số 64 năm 2026
- FSA — Tài liệu dự luật tại kỳ họp Quốc hội thứ 221
- FSA — Thông cáo báo chí
Liên quan: Hệ quả thuế của việc thanh lý bắt buộc đối với nhà giao dịch crypto Nhật Bản
Trang này cung cấp thông tin chung chỉ nhằm mục đích tham khảo và không phải tư vấn thuế. Nội dung phản ánh các nguồn sơ cấp đã được xác minh vào ngày 6 08/2026. Để biết thông tin áp dụng cho trường hợp cụ thể, hãy tham khảo tài liệu do Cơ quan Thuế Quốc gia công bố.
Nội dung này chỉ được đưa ra nhằm mục đích cung cấp thông tin chung, không phải là lời khuyên về tài chính, đầu tư, pháp lý hoặc thuế. Mọi sự kiện, phần thưởng, ưu đãi trực tuyến hoặc thông tin liên quan được đề cập trong nội dung này không được xem là khuyến nghị, chào mời hoặc lời mời mua, bán, giao dịch hoặc thực hiện bất kỳ hoạt động nào khác liên quan đến tài sản crypto. Tài sản crypto có độ biến động cao và có thể dẫn đến thua lỗ.Tính khả dụng của các dịch vụ, sản phẩm và sự kiện liên quan của WEEX có thể khác nhau tùy theo khu vực. Bạn có trách nhiệm bảo đảm việc tham gia của mình tuân thủ các luật và quy định hiện hành tại địa phương.
Bạn cũng có thể thích

Giải thích về xStocks trong crypto: Cổ phiếu token hóa là gì, cách hoạt động và điều người nắm giữ cần kiểm tra
Giao dịch ký quỹ Bitcoin: Cách tính thanh lý BTC ở mức đòn bẩy 3x, 10x và 25x
Cổ phiếu Sandisk sau đà tăng 524%: Vì sao SNDK vẫn tiếp tục lao dốc?

Cổ phiếu SpaceX (SPCX) gần $163: Liệu có thể lấy lại $176 sau khi Pivotal nâng giá mục tiêu lên $230?

Cổ phiếu MU giảm xuống dưới $1.000: Mối đe dọa từ CXMT là thật hay chỉ là cái cớ để chốt lời?
Podcast crypto hay nhất cho người mới bắt đầu: Kế hoạch nghe trong 4 tuần

Evernorth (XRPN) ra mắt trên Nasdaq: Kho bạc XRP đại chúng lớn nhất nắm giữ gì và điều đó có ý nghĩa gì với giá XRP
WEEX TOKEN2049 Ngày 1: Xem trước trực tiếp về gian hàng, MBTI và demo AI
WEEX TOKEN2049: Xem trước trực tiếp ngày 2 – KOL, AWS, PingCAP và Andrew
Cập nhật nâng cấp XRP: Batch trên XRPL lùi sang ngày 9/10 và những thay đổi
Dự thảo thuế tiền mã hóa của Đức năm 2027: Cơ sở tính thuế thay thế 50% có ý nghĩa gì

Danh mục đầu tư token hóa của BlackRock và Ondo so với ETF truyền thống: Điều gì thực sự thay đổi
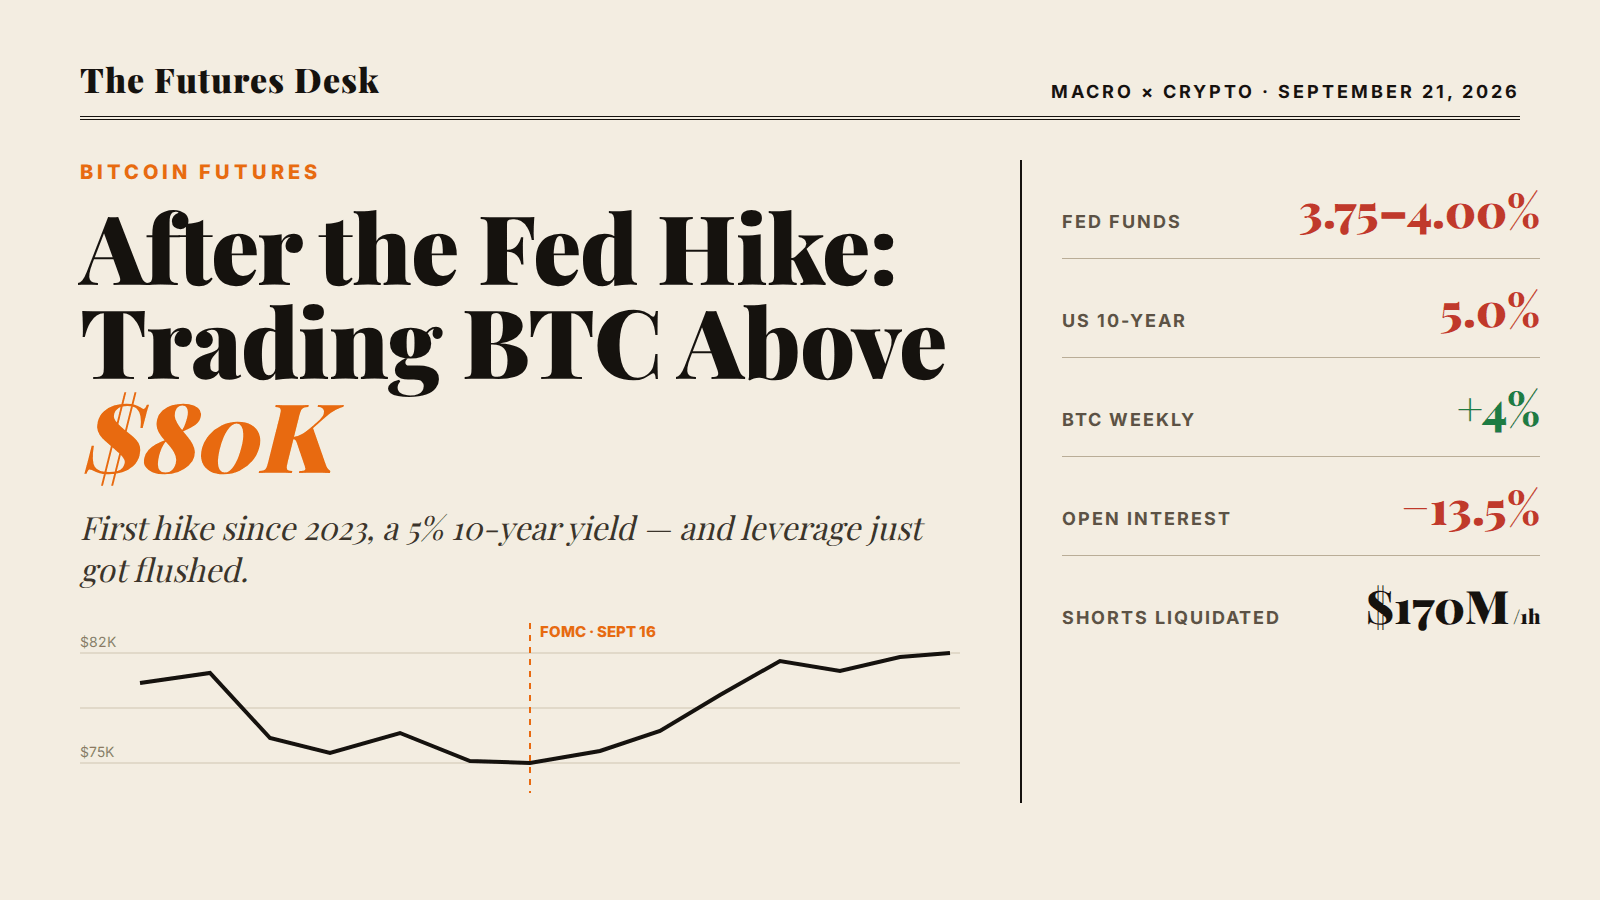
Hợp đồng tương lai BTC sau khi Fed tăng lãi suất: giao dịch trên 80K
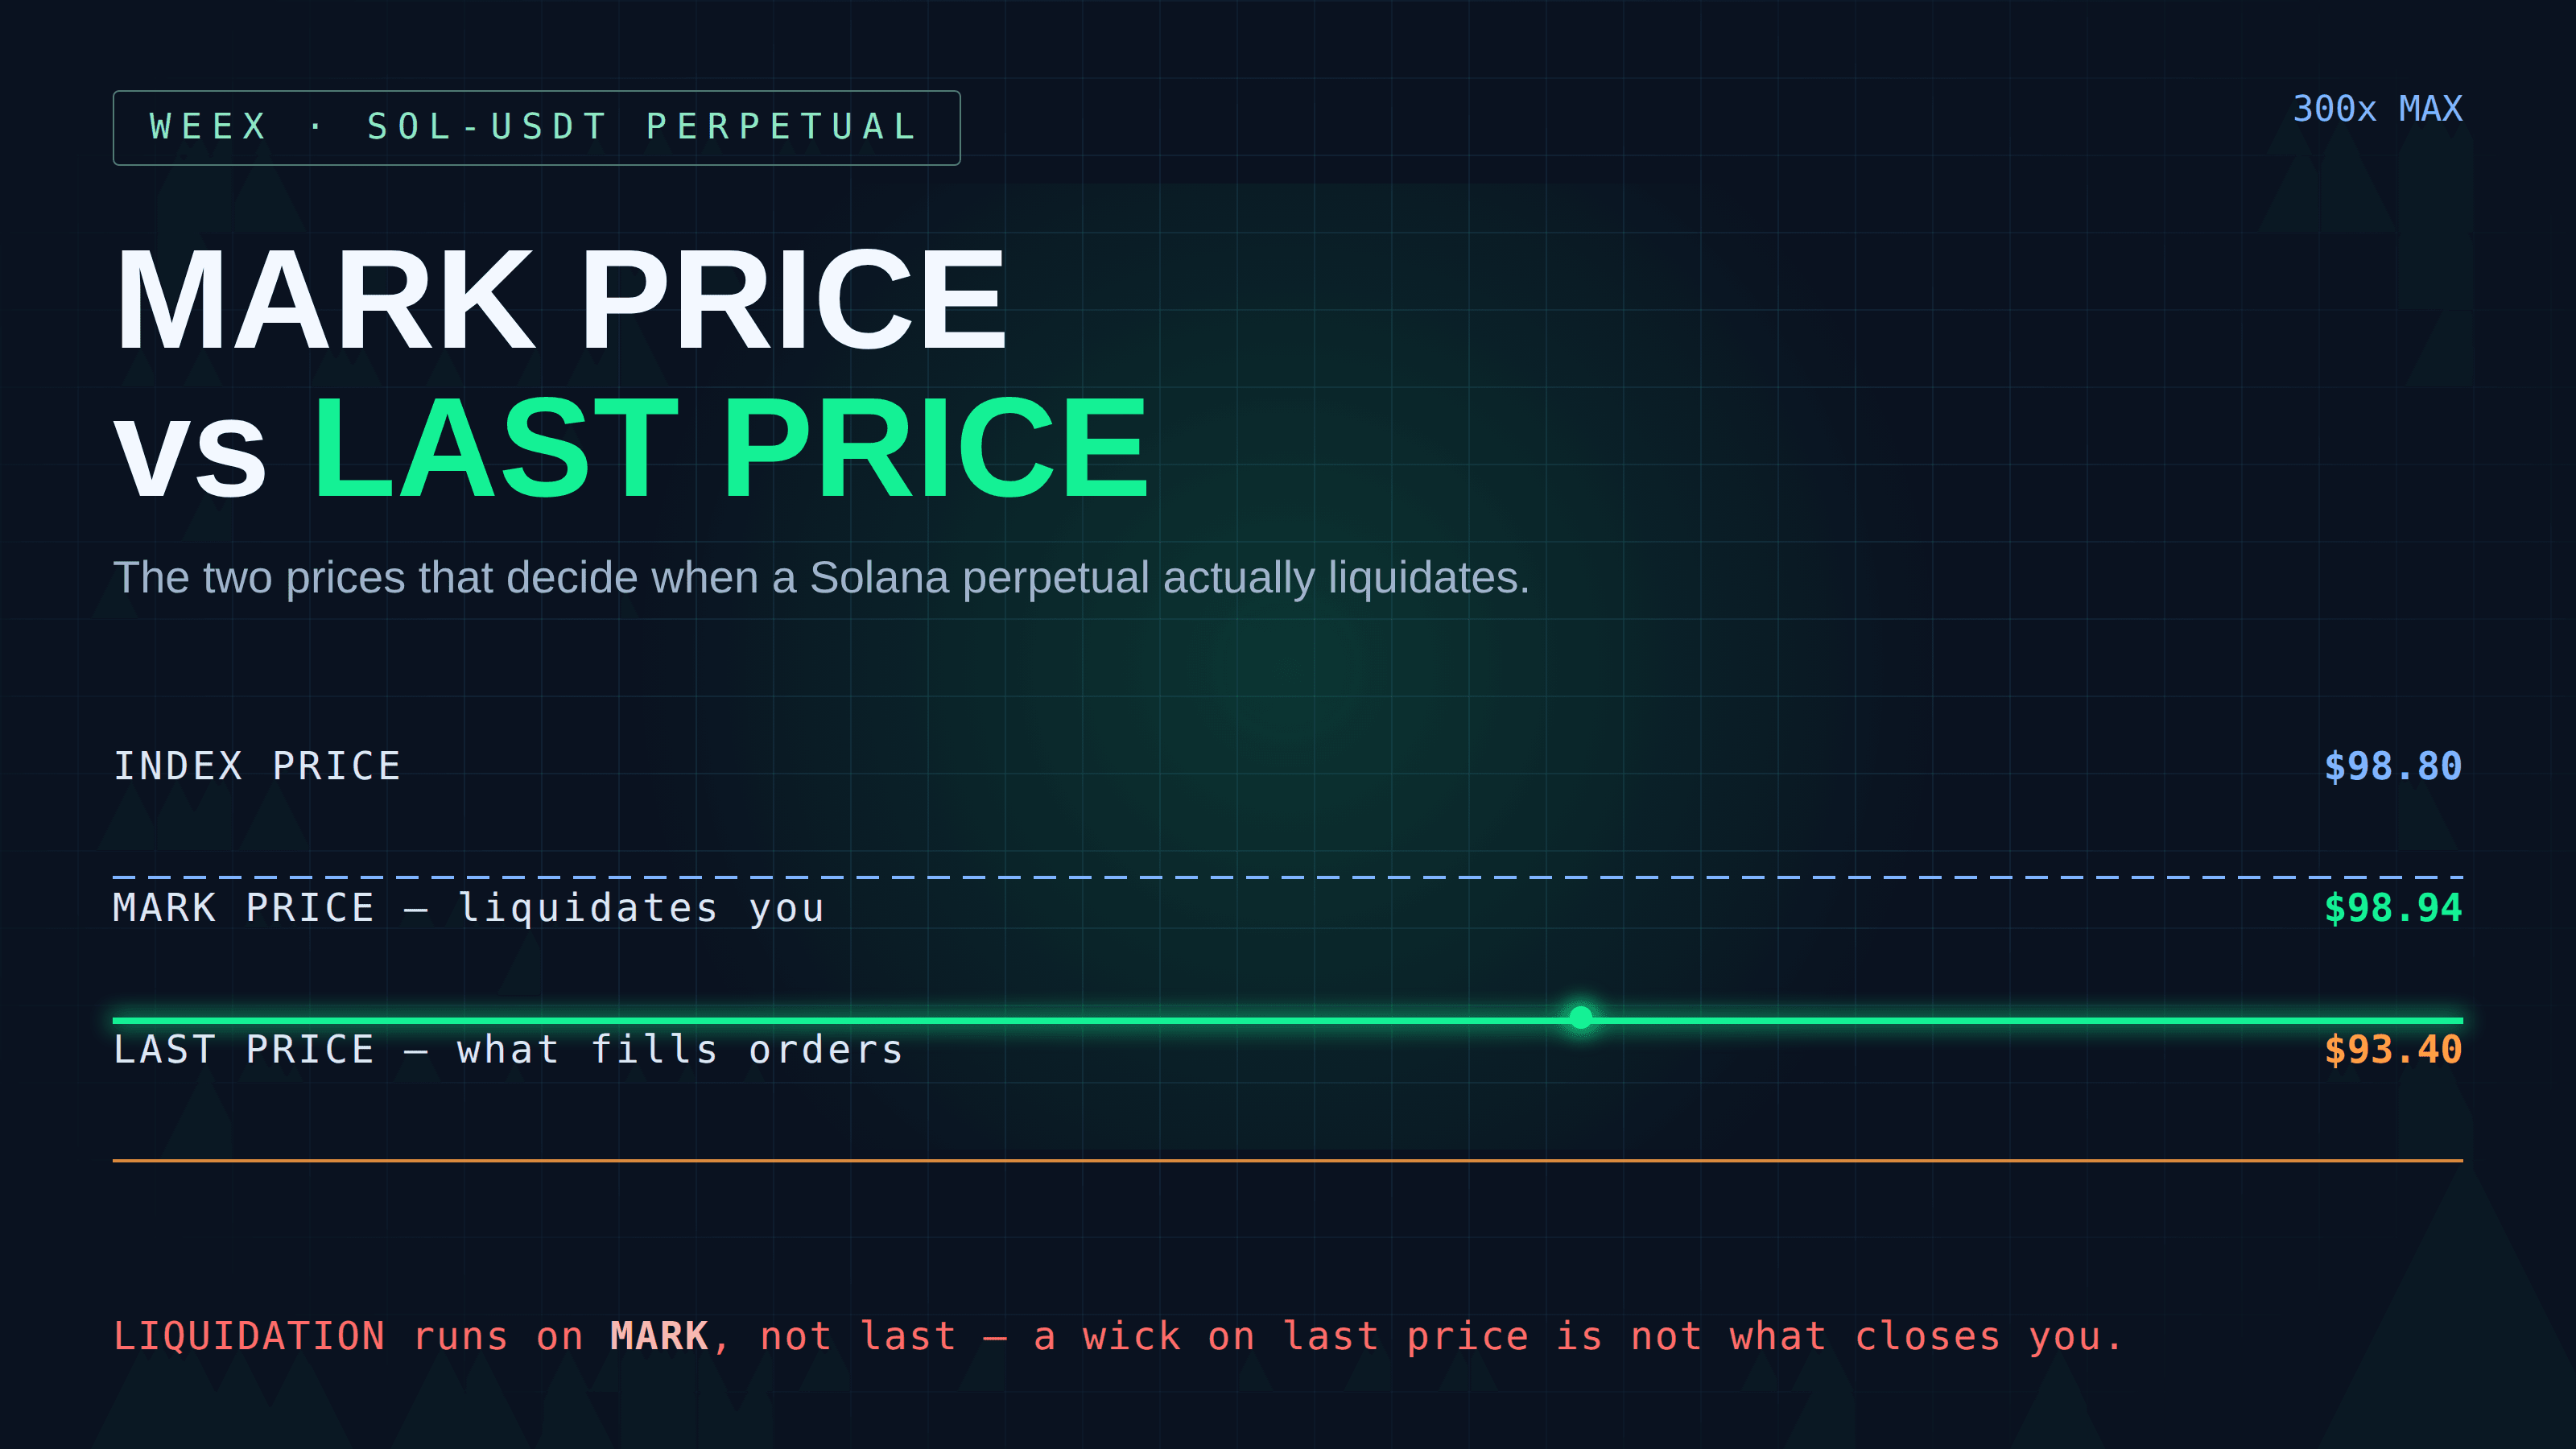
Hợp đồng vĩnh cửu SOL: Giá đánh dấu, giá chỉ số và thanh lý
Cách giao dịch cổ phiếu Mỹ bằng USDT trên WEEX: Hướng dẫn từng bước
Phân tích cổ phiếu SOXS: Quỹ bán khống chip 3x trong đợt sụt giảm 25%

Thuế tiền điện tử tại Hà Lan năm 2025: Hướng dẫn toàn diện
Điều gì khiến giá Bitcoin tăng lên?
Giải thích về xStocks trong crypto: Cổ phiếu token hóa là gì, cách hoạt động và điều người nắm giữ cần kiểm tra
Giao dịch ký quỹ Bitcoin: Cách tính thanh lý BTC ở mức đòn bẩy 3x, 10x và 25x
Cổ phiếu Sandisk sau đà tăng 524%: Vì sao SNDK vẫn tiếp tục lao dốc?
Cổ phiếu SpaceX (SPCX) gần $163: Liệu có thể lấy lại $176 sau khi Pivotal nâng giá mục tiêu lên $230?
Cổ phiếu MU giảm xuống dưới $1.000: Mối đe dọa từ CXMT là thật hay chỉ là cái cớ để chốt lời?
Podcast crypto hay nhất cho người mới bắt đầu: Kế hoạch nghe trong 4 tuần


