虛擬貨幣的稅金・確定申告【2026年】主題別指南

 設為Google首選來源

這個頁面可以了解的內容
- 虛擬貨幣的稅金基本概念及申報需要的條件
- 損益的計算方法及申報流程
- 無申報・過少申報的風險及追徵稅的實際情況
- 空投・NFT遊戲・穩定幣等資產・服務別的稅務
當虛擬貨幣(加密資產)獲利時,原則上需要進行確定申告。然而,稅金的計算方法及申報的必要性會根據交易的內容及情況而有所不同。因此,正確理解虛擬貨幣的稅務是適當計算稅金及進行必要手續的重要前提。
本頁面將稅金的基礎知識、損益計算、虛擬節稅對策、確定申告的方法及注意事項、資產別的稅務等有關確定申告的資訊進行主題別的整理。請根據自己的交易及想了解的內容選擇相應的主題進行確認。
目錄
- 稅金的基礎知識
- 計算・申報的準備
- 節稅・稅金對策
- 申報風險・罰則
- 資產・服務別的稅務
- 稅制改革・未來的動向
- 常見問題(FAQ)
稅金的基礎知識
截至2026年,虛擬貨幣的利潤被視為「雜所得」,屬於綜合課稅的範疇。2026年7月的金融商品交易法修正決定將轉向申報分離課稅,預計將於2028年1月1日開始實施。讓我們主題別地確認現行制度的運作及需要進行確定申告的條件。
有關詳細的稅務處理,請參考國稅廳的「有關加密資產的稅務處理」。
稅理士解釋虛擬貨幣的稅率及課稅時機|Gtax投稿
稅理士解釋虛擬貨幣的課稅時機、雜所得的機制、損益計算方法及需要進行確定申告的情況。這是一篇作為稅務全貌的入門文章,建議首先閱讀。
閱讀文章 →
稅理士解釋虛擬貨幣的稅金知識
解釋虛擬貨幣所得的特徵及課稅機制的基本知識。可以掌握綜合課稅、損益通算禁止及繰越扣除禁止的三個要點。
閱讀文章 →
虛擬貨幣的稅金・確定申告常見疑問整理
以Q&A形式解釋申報需要的條件、海外交易所的處理、是否會被公司發現等常見疑問。作為判斷時的確認用。
閱讀文章 →
計算・申報的準備
可以依序確認損益的計算方法及申報流程。將損益計算・申報流程及年末準備・申報工具分為兩個主題進行整理。計算方法的選擇一旦提交後將持續適用,因此建議儘早確認。
損益計算・申報流程
年末準備・申報工具
課稅的利潤何時產生?損益發生的時機
解釋根據交易類型(如出售、交換、質押等)損益發生的時機。這是防止在不知情的情況下進入需要申報的狀態的基礎知識。
閱讀文章 →
虛擬貨幣的損益計算 解釋移動平均法・總平均法
解釋用於損益計算的移動平均法・總平均法的區別及計算範例。一旦提交後將在三年內無法更改,因此在選擇前需了解其機制。
閱讀文章 →
虛擬貨幣的損益計算流程~從利潤計算到納稅~
從交易歷史的收集到損益計算、確定申告書的製作及納稅,解釋確定申告的整體流程。這是幫助首次申報者掌握步驟的實務指南。
閱讀文章 →
針對確定申告的虛擬貨幣稅金注意事項整理
整理納稅資金的確保、損益壓縮、確定申告的實務步驟等申報前應注意的事項。
閱讀文章 →
年末前需完成的虛擬貨幣稅金及確定申告準備|Gtax投稿
解釋年末前需整理的交易歷史、確認損益及經費的總結。還可以確認年內可進行的節稅對策,如損益壓縮及扣除的利用。
閱讀文章 →
解釋クリプタクト的註冊方法及使用方法|確定申告輕鬆快速
解釋虛擬貨幣損益計算工具「クリプタクト」的註冊方法及使用方法。即使是複雜的交易歷史也能自動計算,提升確定申告的效率。
閱讀文章 →
節稅・稅金對策
由於虛擬貨幣的損失無法繼續到下一年,因此在年內確認損益並考慮必要的對策是非常重要的。確認虛擬貨幣的節稅・稅金對策,包括將含損出售以抵消利潤的「損益壓縮」機制及年末進行損切的要點等。
現在就能進行的虛擬貨幣稅金對策,必須記住的損益壓縮的節稅效果|Aerial Partners投稿
解釋將含損出售以抵消利潤的「損益壓縮」機制及具體步驟。這是一項無論在利潤年或損失年都能利用的節稅對策。
閱讀文章 →
利潤越多,年末前的含損越應該進行損切以提高節稅效果?稅理士解釋納稅賣出的優缺點|Aerial Partners投稿
解釋年末損切的納稅賣出的優缺點及實際的節稅效果,通過案例研究進行解釋。損切應限制在能夠抵消的利潤範圍內。
閱讀文章 →
-- 價格
申報風險・罰則
無申報或過少申報可能會產生追徵稅等額外負擔。確認在什麼情況下需要申報,以及未申報或申報內容有誤時會產生什麼樣的負擔。
不知道可不行!虛擬貨幣交易的確定申告義務及追徵稅的實際情況|Gtax投稿
無申告・過少申告で生じる追徴課税の仕組みとシミュレーションを解説。令和5年の税務調査では平均662万円の追徴が発生。申告義務の実態を確認できます。
記事を読む →
100万円・1000万円の仮想通貨利益を不申告だった場合の追徴課税は?シミュレーション結果を解説|Gtax寄稿
仮想通貨で100万円・1000万円の利益を得た場合の税額と、無申告だった場合の追徴課税をシミュレーション。放置するほど膨らむペナルティの実態を具体的な金額で確認できます。
記事を読む →
仮想通貨の税務調査で追徴課税?確定申告のミスが引き起こす具体的リスクと対策|Gtax寄稿
税務調査で何がチェックされるかと、各ペナルティの税率を解説。調査対象の92%で申告漏れが発覚。正確な損益計算と早期申告のポイントを確認できます。 記事を読む →
資產・服務別的稅務
エアドロップ・NFT・ブロックチェーンゲームなど、仮想通貨は取引の種類によって所得が生じるタイミングや損益の計算方法が異なります。自分の取引がどのように扱われるのかを確認しておくことが、適切に損益を計算するためにも重要です。
ここでは、トークン・NFT、ゲーム、DeFi・デリバティブの3つのテーマに分けて、取引ごとの税務上のポイントを整理しています。自分の取引に該当するテーマから確認しておきましょう。
トークン・NFT ゲーム DeFi・デリバティブ
エアドロップでもらった暗号資産(仮想通貨)やNFTに税金はかかる?
エアドロップで受け取った仮想通貨・NFTの課税の考え方を解説。受取時に時価があるかどうかで課税タイミングが変わります。
記事を読む →
NFT取引に必要な税金知識と計算例を詳しく解説
NFT購入・売却・クリエイター販売など、取引の種類ごとに利益が発生するタイミングと計算方法を解説。所得区分が複数あるため取引の性質に応じた確認が必要です。
記事を読む →
仮想通貨IEOによる所得の税金はどうなる?確定申告時のチェックポイント|Aerial Partners寄稿
IEOで購入したトークンの売却益の税務上の扱いと確定申告時の注意点を解説。取得価額の保管を怠りやすい点を確認できます。
記事を読む →
ステーブルコインに関する税金の基本 仮想通貨初心者こそ覚えておきたいポイント|Aerial Partners寄稿
ステーブルコインの取引で課税が発生するケースを解説。価格が安定していても、NFT購入やDeFi運用では課税対象になる場合があります。
記事を読む →
ブロックチェーンゲームでも税金が発生する?課税のタイミングやNFT取引における所得の注意点|Aerial Partners寄稿
ブロックチェーンゲームで得た収益の課税タイミングと所得区分を解説。NFT売却は譲渡所得になる点など、通常の仮想通貨取引と異なる注意点もあわせて確認できます。
記事を読む →
STEPN・STEPN GOでかかる税金の仕組みと確定申告するときのポイント|Aerial Partners寄稿
STEPNで得た報酬(GST・GMT・ジェム)の課税タイミングと、NFTスニーカー購入費など経費にできるものを解説。STEPN GOの税務上の扱いもあわせて確認できます。
記事を読む →
DeFi取引に必要な税金知識と損益計算方法を詳しく解説
スワップ・ステーキング・流動性提供など、DeFi取引の種類ごとに損益が発生するタイミングと計算方法を解説。取引履歴の整備が難しいDeFi特有の注意点も確認できます。
記事を読む →
「PerpDEX」で覚えておきたい税金のポイント!エアドロップとTGEの落とし穴に注意|Gtax寄稿
PerpDEXの先物取引とエアドロップの課税の考え方を解説。TGE前後でトークンの価値確定タイミングが異なるため、受取時期と市場価格の有無を正確に把握することが重要です。 記事を読む →
稅制改革・未來動向
仮想通貨の税制は今後大きく変わる見通しです。2026年7月の金商法改正により申告分離課税への移行が法律上定められましたが、課税方式の変更は2028年1月1日からの見込みです。現行制度とは切り分けて、今後の動向を確認しておきましょう。
暗号資産の申告分離課税が実現したら?押さえておきたい税務のポイント|Gtax寄稿
申告分離課税が導入された場合に変わる点を現行制度と比較して解説。税率の一定化・損益通算・特定口座の可能性など、制度設計の論点を把握できます。
記事を読む →
仮想通貨の税制要望から読み解く、今後の法改正シナリオ
JVCEAと金融庁の税制改正要望の違いと、申告分離課税導入に向けた3つのシナリオを解説。制度変更の方向性と今できる準備を把握できます。
記事を読む →
仮想通貨が資金決済法から金融商品取引法対象になると税金はどうなる?
仮想通貨が金融商品取引法の対象になる場合の税制変化を解説。申告分離課税の適用・損益通算・損失の繰越控除など、制度移行の論点を整理しています。
虛擬貨幣的利潤從多少開始需要報稅?
作為薪資所得者,如果包含虛擬貨幣的薪資以外的所得總額超過每年20萬日圓,則需要進行確定申告。即使在20萬日圓以下,居民稅的申告也需要另外進行,此外,根據扶養範圍和其他所得的有無,判斷也會有所不同。具體條件請參考「確定申告的虛擬貨幣稅務注意事項總結」。
虛擬貨幣的損失可以繼續到下一年嗎?
根據現行制度,作為雜所得分類的虛擬貨幣損失無法繼續到下一年。雖然在同一年內的雜所得可以進行損益通算,但需要注意的是,無法與薪資所得或事業所得進行損益通算。
如果想更詳細了解申告分離課稅,應該閱讀哪一頁?
目前是綜合課稅,但根據2026年7月的金融商品交易法修正,將決定轉向申告分離課稅。預計將於2028年1月1日開始適用。稅務上的論點是,如果實現了虛擬資產(虛擬貨幣)的申告分離課稅,應該注意的稅務要點、法律改正的預測將從虛擬貨幣的稅制要求中解讀,並總結未來的法律改正情境。
公司員工也需要進行虛擬貨幣的確定申告嗎?
有時是必要的。即使已經接受年末調整,只要包含虛擬貨幣利潤的薪資以外的所得超過一定金額,就會產生申告義務。因為不想讓工作單位知道而省略申告是不可行的。
虛擬貨幣之間的交換也會產生稅金嗎?
即使沒有兌換成日圓,在虛擬貨幣之間的交換時點也會確定損益並成為課稅對象。課稅時機的詳細內容在「課稅的對象利潤何時發生?」中進行了解釋。
本文旨在提供一般性資訊,並不表示個別的稅務判斷。在實際申告時,請確認國稅廳的公佈資料,並諮詢稅理士等專業人士。
同時閱讀的指南
- 【2026年最新】資產運用的開始方式是什麼?為初學者解釋NISA、虛擬貨幣、積分投資、稅金確定申告
- 包含虛擬貨幣的投資組合的製作方法|資產配置的基本和針對日本人的三種模式完全指南
本內容僅供參考,不構成任何金融、投資、法律或稅務建議。文中提及的任何活動、獎勵、線上活動或相關資訊,不應被視為對購買、出售或交易任何加密資產的推薦、招攬或邀請。加密資產具有高波動性,存在價值損失風險。WEEX服務、產品及相關活動的可用性可能因地區而異。用戶在參與前有責任確保符合當地適用法律法規。
猜你喜歡

Mr&强:WEEX 將在 TOKEN2049 展示 AI 交易

財務省、國債即時結算研究會於10月8日召開首次會議

Mr&强稱 QNT 一周漲 300%,歐美買盤推動

基歐薩基警告中央銀行出售國債與購買黃金

Cboe 與 S&P 正在開發代幣化期權合約

AI智能體安全初創公司Reco完成5500萬美元融資

意大利Fideuram銀行高管遭AI語音詐騙 約9500萬歐元違規匯出!其中超3600萬流入比特幣錢包

現在接受比特幣:Coljac 咖啡館比特幣中心,周邊有 40 多家密蘇里商家

Kakaopay 可能將韓國股票帶給美國投資者

Mr&强分析美股與加密市場走勢

10年期殖利率突破5% | WEEX TradFi 每日(2026/09/29)
09/29,全球市場聚焦10年期殖利率突破5%,以及 Anthropic 提交 IPO 申請。09/28,三大股市指數全數收跌,半導體與光通訊等類股也走弱。Anthropic 的申請文件顯示,公司高速成長的同時也承受巨額虧損,並承諾投入5,180億美元的雲端支出。其代幣化股份交易價格接近2,002美元,24小時內下跌約2%。現貨黃金接近兩個月低點,約為4,118美元;比特幣則在83,500美元附近交易。
為何 Quant (QNT) 價格上漲?The Clearing House 代幣化存款合作案解析
為何 Quant (QNT) 上漲?深入了解 The Clearing House 代幣化存款合作案、QNT 的用途、價格風險,以及如何在 WEEX 交易 QNT。
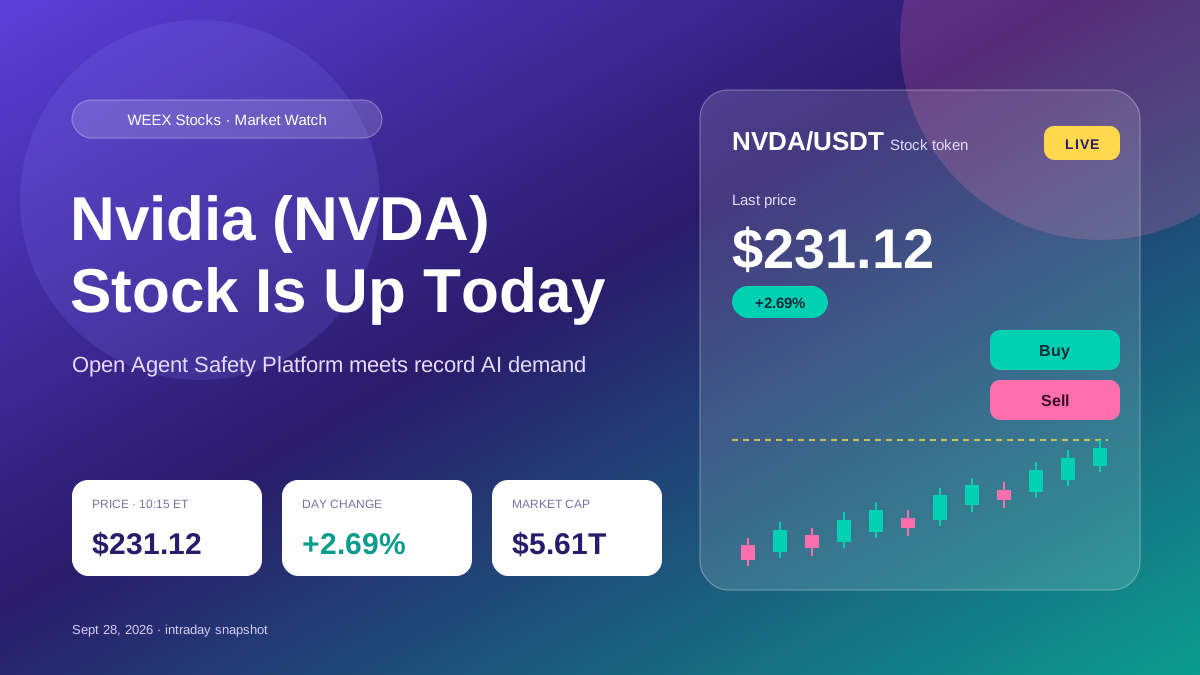
輝達(NVDA)股票今天為何上漲?全新 AI 代理安全平台推動漲勢
輝達股票今天為何上漲?深入了解 AI 代理安全平台的發布、輝達的成長展望、主要風險,以及 NVDA 代幣在 WEEX 上的運作方式。

阿根廷國家風險升破 550:債券為何再度承壓?

SiMa.ai 完成 1.5 億美元 C 輪融資,Amplify 領投
Mr&强關注 Gate Launchpool 活動,XAUT、LAPTOP、FOLD 池收益率亮眼

Mr&强分析美股與加密市場走勢