
محافظ BlackRock وOndo المُرمّزة مقابل صناديق ETF التقليدية: ما الذي يتغير فعليًا؟

 فضّلنا على Google


توصف محافظ Ondo الذكية التي أُطلقت حديثًا، والمبنية على استراتيجيات نماذج طوّرتها BlackRock خصيصًا للمنصة، على نطاق واسع بأنها طريقة مختلفة جوهريًا للوصول إلى انكشاف استثماري متنوع.
حظيت مشاركة BlackRock هنا بمعظم العناوين، لكن مقارنة ما بنته Ondo فعليًا بـصناديق ETF التقليدية التي يُفترض ضمنًا أن هذه الرموز تنافسها تكشف صورة أكثر تعقيدًا مما تختزله عبارة «BlackRock تدخل في شراكة مع Ondo». بعض ما قيل عن إطلاق Ondo وBlackRock يصمد أمام التدقيق، وبعضه لا يصمد، على الأقل حتى الآن. وهذه الفجوة بين ما هو ممكن تقنيًا وما يحدث فعليًا في الواقع أهم مما أقرّت به معظم التغطيات الصحفية للإطلاق.
ما الذي يتغير فعلًا: التسوية وإمكانية الوصول
أوضح تحسن، وأقلها قابلية للجدل، هو سرعة التسوية. تُسوّى صناديق ETF التقليدية على أساس T+1، ما يعني أن الصفقة المنفذة اليوم لا تُنجز تسويتها بالكامل حتى يوم العمل التالي، كما يجب معالجة عمليات الاسترداد عبر المشاركين المعتمدين، وهم مجموعة محددة ومحدودة من المؤسسات المخوّلة قانونيًا بإنشاء أسهم ETF أو استردادها مباشرةً من الصندوق. أما محافظ Ondo المُرمّزة فتُسوّى فورًا على السلسلة، وتتيح للمستثمرين المؤهلين إنشاء الرموز واستردادها مباشرةً، متجاوزةً بالكامل طبقة الوساطة التي يمثلها المشاركون المعتمدون بالنسبة إلى مستخدمي المنتج فعليًا.
وتروي ساعات التداول قصة مشابهة. لا يجري تداول صناديق ETF التقليدية إلا خلال ساعات عمل البورصات، ما يعني أن خبرًا مهمًا يظهر ليلًا قد يضطر إلى الانتظار حتى جلسة التداول التالية قبل أن يؤثر فعليًا في السعر الذي ستدفعه. أما رموز Ondo فيمكن تحويلها على مدار الساعة طوال أيام الأسبوع، ما يزيل هذا القيد الزمني تحديدًا. كما تتحسن الشفافية: إذ تُنشر الإفصاحات عن حيازات صناديق ETF عادةً بتأخير ربع سنوي أو شهري، بينما يمكن التحقق من تكوين محفظة Ondo وأوزان مكوناتها على السلسلة في الوقت الفعلي، وهو تحسن حقيقي في سرعة تأكد المستثمر مما يملكه بالضبط.
ما الذي لا يتغير فعليًا: دور BlackRock
هنا تحديدًا تحتاج التغطية الإعلامية لهذا الإطلاق إلى تصحيح واضح. طوّرت BlackRock استراتيجيات المحافظ النموذجية التي تقوم عليها BLKHIon وBLKDIGon وBLKGRWon، لكنها ليست المستشار الاستثماري أو مدير الأصول لهذه المنتجات، كما أن الرموز نفسها تصدرها Ondo Global Markets، لا BlackRock. وهذا ترتيب مختلف بشكل جوهري عن صندوق ETF يحمل علامة BlackRock التجارية، إذ تتولى وحدة إدارة الأصول التابعة لـBlackRock إدارة الصندوق مباشرةً وبشكل مستمر. رخّصت Ondo تصميم استراتيجية؛ ولا تدير BlackRock العمليات اليومية لهذه الرموز تحديدًا.
لا يُعد هذا التمييز انتقادًا للمنتج، لكنه يعني أن اعتبار «مدعوم من BlackRock» مكافئًا لعبارة «تديره BlackRock» يبالغ في وصف ما يحدث فعليًا. ينبغي لأي شخص يقارن هذه المحافظ المُرمّزة بصندوق ETF فعلي من BlackRock أن يدرك أنه يقارن منتجًا مبنيًا على استراتيجية مرخّصة بمنتج تديره BlackRock مباشرةً. وهذا اختلاف حقيقي في المساءلة والرقابة المستمرة، حتى لو كان منطق المحفظة الأساسي قد صدر عن الفريق نفسه.
الميزة التي يسلط الجميع الضوء عليها، والمبالغ في تقديرها حاليًا
قابلية التركيب، أي إمكانية استخدام أصل مُرمّز كضمان، أو دمجه في بروتوكولات إقراض DeFi، أو جمعه مع أدوات أخرى على السلسلة من دون وسيط، هي الميزة النظرية الأبرز للمحافظ المُرمّزة مقارنةً بصناديق ETF التقليدية. وهي أيضًا الادعاء المحدد الذي يستحق أكبر قدر من التدقيق والشك، لأن سجل الأداء الفعلي لقطاع ترميز الأصول الواقعية الأوسع في هذا الجانب أضعف بكثير مما توحي به اللغة التسويقية المحيطة به.
وهذا هو التقييم المستقل الذي يجدر طرحه بوضوح: تبدو قابلية التركيب ثورية في بيان صحفي، لكنها تعمل بطريقة مختلفة جدًا في الواقع. ووفقًا لتحليل CryptoSlate لقطاع RWA الأوسع، لا تمثل الأسهم سوى نسبة تقارب %2.9 من إجمالي القيمة المقفلة النشطة في DeFi مقارنةً بإجمالي قيمتها على السلسلة، ما يعني أن الغالبية الساحقة من قيمة الأسهم المُرمّزة تبقى ساكنة بدلًا من استخدامها فعليًا داخل بروتوكولات DeFi. وتضع أبحاث منفصلة النسبة عند مستوى أقل حتى بالنسبة إلى ضمانات RWA عمومًا، إذ لا تعمل سوى نحو %10 من قيمة الأصول الواقعية المُرمّزة فعليًا كضمانات في DeFi. والسبب الجوهري بنيوي لا تقني: ففترات الاسترداد لهذه المنتجات غالبًا ما تتبع دورات أيام العمل بدلًا من التسوية الفورية، كما أن متطلبات الإدراج في القوائم البيضاء والتحقق من الهوية تستبعد مجمعات السيولة المفتوحة دون إذن بحكم تصميمها، فضلًا عن عدم وجود طرف مقابل طبيعي في السوق الثانوية مستعد غالبًا إلى الطرف الآخر من الصفقة خارج عملية الاسترداد الخاصة بالجهة المُصدرة.
وتؤثر هذه الفجوة مباشرةً في تقييم ادعاء Ondo المحدد. فالبرمجة وقابلية التركيب تقنيًا تفتحان إمكانات حقيقية، لكن الإمكانية لا تعني التبني، وفئة الأسهم المُرمّزة الأوسع التي ينتمي إليها هذا المنتج تُظهر حاليًا أن معظم قابلية التركيب النظرية هذه لا تُستغل. وما إذا كانت رموز محافظ Ondo المحددة ستخالف هذا النمط الأوسع، نظرًا إلى أنها مبنية على استراتيجيات BlackRock ومن المرجح أن تجذب اهتمامًا مؤسسيًا أكبر من منتج الأسهم المُرمّزة المتوسط، يبقى سؤالًا مفتوحًا فعلًا، لا أمرًا تحسمه إعلانات الإطلاق نفسها.
سعر --
المجالات التي لا تزال فيها صناديق ETF التقليدية تتمتع بميزة حقيقية لا تحظى بالتقدير الكافي
يجدر التصريح مباشرةً بما لم تصل إليه المنتجات المُرمّزة بعد، إذ تتجاوز معظم التغطيات لإطلاقات كهذا الأمر. لا تزال الأصول التقليدية متقدمة من حيث عمق حماية المستثمر، بفضل أطر تنظيمية موحدة مثل SEC وFINRA وMiFID II وFCA، التي توفر وضوحًا بشأن سبل الانتصاف القانونية عند نشوء النزاعات؛ وهي حماية لم تنجح الهياكل المُرمّزة بعد في تكرارها باستمرار وبالمستوى نفسه. كما أن سيولة السوق الثانوية، خارج مجموعة ضيقة من الأصول التي تتمتع أصلًا بسيولة عالية مثل الذهب وسندات الخزانة، لا تزال أعمق بكثير في الأسواق التقليدية مقارنةً بمعظم الأصول المُرمّزة المكافئة في الوقت الراهن.
وهناك أيضًا مستوى من المخاطر ينبغي توضيحه، ولا تتحمله صناديق ETF التقليدية ببساطة: فقابلية التركيب تضيف مخاطر العقود الذكية إلى المخاطر التي ينطوي عليها الأصل الأساسي أصلًا. فإذا كان في بروتوكول DeFi الذي يدمج إحدى هذه المحافظ المُرمّزة كضمان ثغرة برمجية، يتعرض ذلك الضمان للخطر بصرف النظر عن مدى سلامة الاستراتيجية التي صممتها BlackRock للأصل الأساسي. ولا يتحمل حامل صندوق ETF تقليدي هذا النوع المحدد من المخاطر، إذ لا يوجد عقد ذكي يفصل بينه وبين أسهمه.
رأيي في سبب أهمية هذا الإطلاق رغم فجوة قابلية التركيب
بالنظر إلى سجل الأداء الضعيف للقطاع الأوسع في قابلية التركيب، سيكون من السهل تجاهل هذا الإطلاق باعتباره تسويقًا أكثر منه مضمونًا. لكنني لا أعتقد أن هذا هو التقييم الصحيح. لا تكمن القيمة المحددة هنا في أن هذه الرموز مدمجة بالفعل على نطاق واسع في أسواق الإقراض ضمن DeFi؛ فهي ليست كذلك حتى الآن، وتوضح بيانات القطاع أن هذه النتيجة ليست مضمونة لمجرد وجود الإمكانية التقنية. تكمن الأهمية الفعلية في أن BlackRock اختارت تطوير استراتيجيات مخصصة لمنتج مُرمّز أصلًا، وهو قرار يشير إلى أن الشركة ترى قيمة حقيقية طويلة الأمد في التوزيع على السلسلة، لا مجرد تمرين تسويقي لمرة واحدة.
وهذا شكل مختلف وأكثر رسوخًا من التزكية، لا تستطيع مقاييس قابلية التركيب وحدها إظهاره. يُقال إن Ondo Stocks وصلت إلى $1B من إجمالي القيمة المقفلة خلال ثمانية أشهر، وهو دليل على وجود طلب حقيقي من المستثمرين على الانكشاف على الأسهم المُرمّزة، حتى في قطاع يبقى معظم هذه القيمة فيه حاليًا معطلًا بدلًا من أن يكون قابلًا للتركيب. وإذا سارت المحافظ الذكية على مسار مشابه، فالسؤال الأكثر أهمية خلال العام المقبل ليس ما إذا كانت هذه الرموز موجودة، بل ما إذا كانت Ondo، أو إحدى الشركات المنافسة، ستبني فعلًا البنية التحتية للاسترداد ومجمعات السيولة المقيّدة التي لا يزال قطاع RWA الأوسع يفتقر إليها؛ فهذه هي الفجوة المحددة التي تشير الأبحاث إلى أنها تعيق قابلية التركيب على مستوى القطاع. وأول من يسد هذه الفجوة سيحصل على القيمة الفعلية التي تضفيها علامة BlackRock التجارية على هذا الإطلاق حاليًا بحكم الثقة.
تداول ONDO مباشرةً على WEEX
للمتداولين الراغبين في اتخاذ مراكز استنادًا إلى سرعة سد فجوة قابلية التركيب فعليًا، يُتداول ONDO في سوق WEEX الفوري، ما يتيح لك الاحتفاظ بمركز مباشر ممول بـUSDT من الحساب نفسه المستخدم في تداول العملات المشفرة عمومًا.
نظرًا إلى أن النتيجة الفعلية لهذه القصة تعتمد بدرجة كبيرة على بنية تحتية لم تُبنَ بعد، لا على إعلان الإطلاق الأولي وحده، فإن امتلاك وسيلة سهلة لتعديل مركزك مع تطور بنية Ondo التحتية للاسترداد والسيولة عملي أكثر من الالتزام برؤية واحدة استنادًا إلى عناوين الإطلاق. ويحظى التداول على WEEX بدعم صندوق حماية مُعلن للجمهور بقيمة 1,000 BTC، وهي معلومة جديرة بالمعرفة لأي شخص يحتفظ بمركز في رمز يُرجح أن يكون محفزه الحقيقي التالي محطةً محددة لتطوير البنية التحتية، لا إعلان شراكة جديدًا.
الخلاصة
تقدم محافظ Ondo الذكية تحسينات حقيقية مقارنةً بصناديق ETF التقليدية من حيث سرعة التسوية وساعات التداول وشفافية الحيازات. لكن الحديث عن قابلية التركيب المحيط بهذا الإطلاق يتجاوز ما أثبته قطاع الأسهم المُرمّزة الأوسع فعليًا، إذ تبقى معظم القيمة على السلسلة غير مستخدمة بدلًا من أن تُركّب بنشاط مع DeFi. ويتمثل دور BlackRock هنا في تصميم الاستراتيجية، لا في إدارة الأصول مباشرةً. والاختبار الحقيقي ليس ما إذا كان بإمكان هذه الرموز الاندماج نظريًا مع DeFi، بل ما إذا كانت Ondo ستبني فعلًا البنية التحتية اللازمة لتحقيق ذلك على نطاق واسع.
الأسئلة الشائعة
1. هل تدير BlackRock محافظ Ondo المُرمّزة مباشرةً؟
لا. طوّرت BlackRock استراتيجيات المحافظ النموذجية الأساسية خصيصًا لصالح Ondo، لكن Ondo Global Markets هي التي تصدر الرموز، وليست BlackRock المستشار الاستثماري أو مدير الأصول لهذه المنتجات.
2. ما الذي تتم تسويته بسرعة أكبر فعلًا في المحافظ المُرمّزة مقارنةً بصناديق ETF؟
تُسوّى محافظ Ondo المُرمّزة فورًا على السلسلة، وتتيح إنشاء الرموز واستردادها مباشرةً، مقارنةً بصناديق ETF التقليدية التي تُسوّى على أساس T+1 وتتطلب تنفيذ عمليات الاسترداد عبر المشاركين المعتمدين.
3. هل تُستخدم الأسهم المُرمّزة فعلًا في DeFi كما هو موعود؟
ليس على نطاق واسع حتى الآن. تُظهر بيانات القطاع أن الأسهم لا تمثل سوى نسبة تقارب %2.9 من القيمة النشطة في DeFi مقارنةً بإجمالي القيمة المُرمّزة، ما يعني أن معظم قيمة الأسهم المُرمّزة لا تزال غير مستخدمة بدلًا من تركيبها بنشاط مع بروتوكولات DeFi.
4. ما المخاطر التي تتحملها المحافظ المُرمّزة ولا تتحملها صناديق ETF التقليدية؟
تضيف قابلية التركيب مخاطر العقود الذكية إلى ملف المخاطر الخاص بالأصل الأساسي، ما يعني أن وجود ثغرة في بروتوكول DeFi يدمج هذه الرموز قد يعرض الحيازات للخطر، بصرف النظر عن مدى سلامة استراتيجية الاستثمار الأساسية.
5. من يمكنه الوصول إلى محافظ Ondo الذكية؟
يقتصر الوصول حاليًا على المستثمرين المؤهلين خارج الولايات المتحدة وفي الولايات القضائية المسموح بها، مع اعتماد نشرة أساسية للرموز من الجهة المختصة بالأسواق المالية في المنطقة الاقتصادية الأوروبية والاتحاد الأوروبي.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
سهم Sandisk بعد ارتفاع بنسبة %524: لماذا يواصل SNDK التراجع الآن

سهم SpaceX (SPCX) يقترب من $163: هل يستطيع استعادة $176 بعد رفع Pivotal Research السعر المستهدف إلى $230؟

سهم MU يهبط دون $1,000: هل تهديد CXMT حقيقي أم مجرد ذريعة لجني الأرباح؟
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع

هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
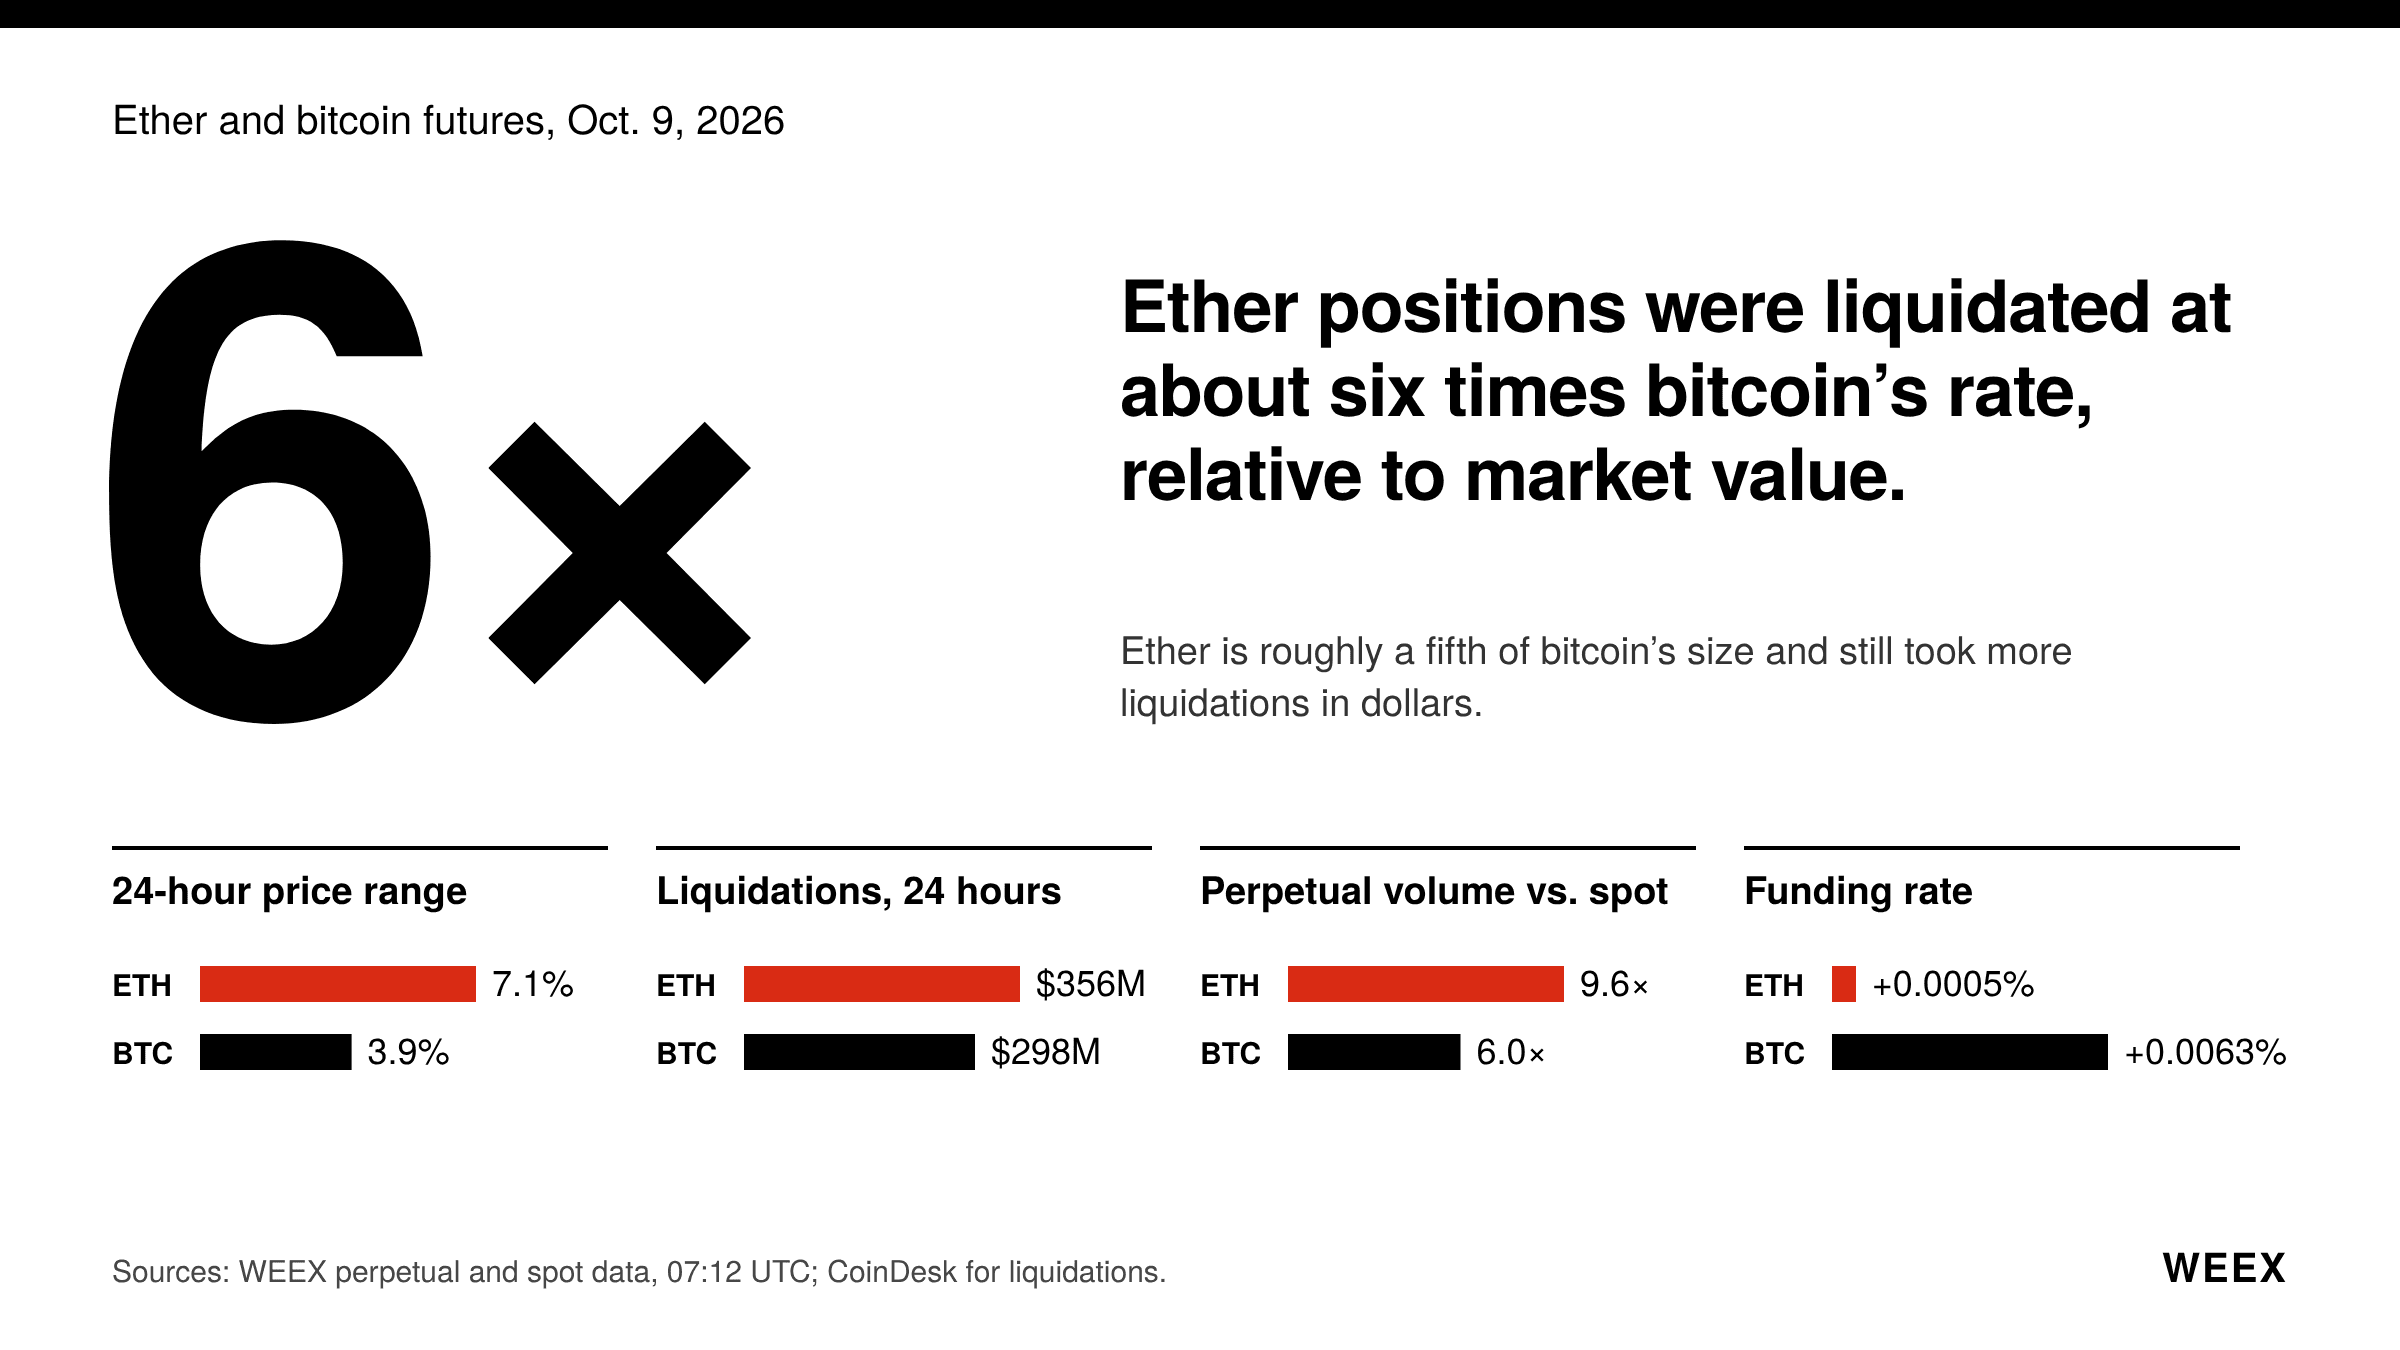
عقود ETH الآجلة: لماذا يتراجع إيثر أسرع من بيتكوين هذا الأسبوع
معاينة مباشرة لليوم الأول من WEEX TOKEN2049: الجناح واختبار MBTI وعرض الذكاء الاصطناعي
ترقية إيثريوم غلامستردام: موعد Sepolia وتأثيرها على سعر ETH
عقود بيتكوين الآجلة عند $83K: الأرباح والخسائر وتحديد حجم المراكز خلال أسبوع بيانات الوظائف
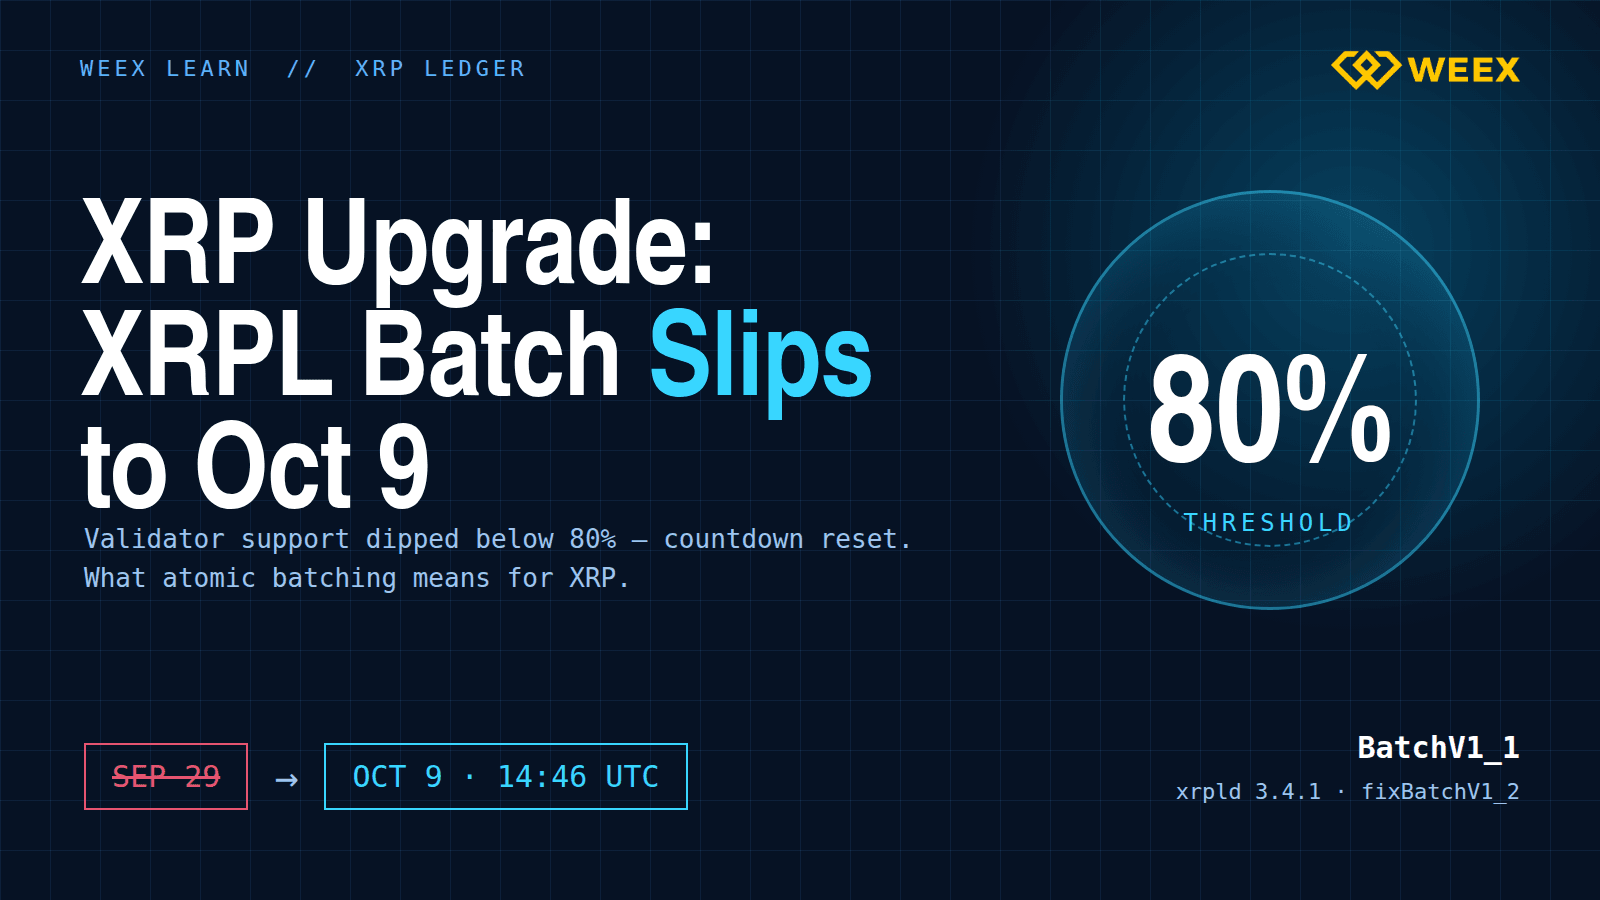
تحديث ترقية XRP: تأجيل Batch على XRPL إلى 9 أكتوبر وما الذي سيتغير
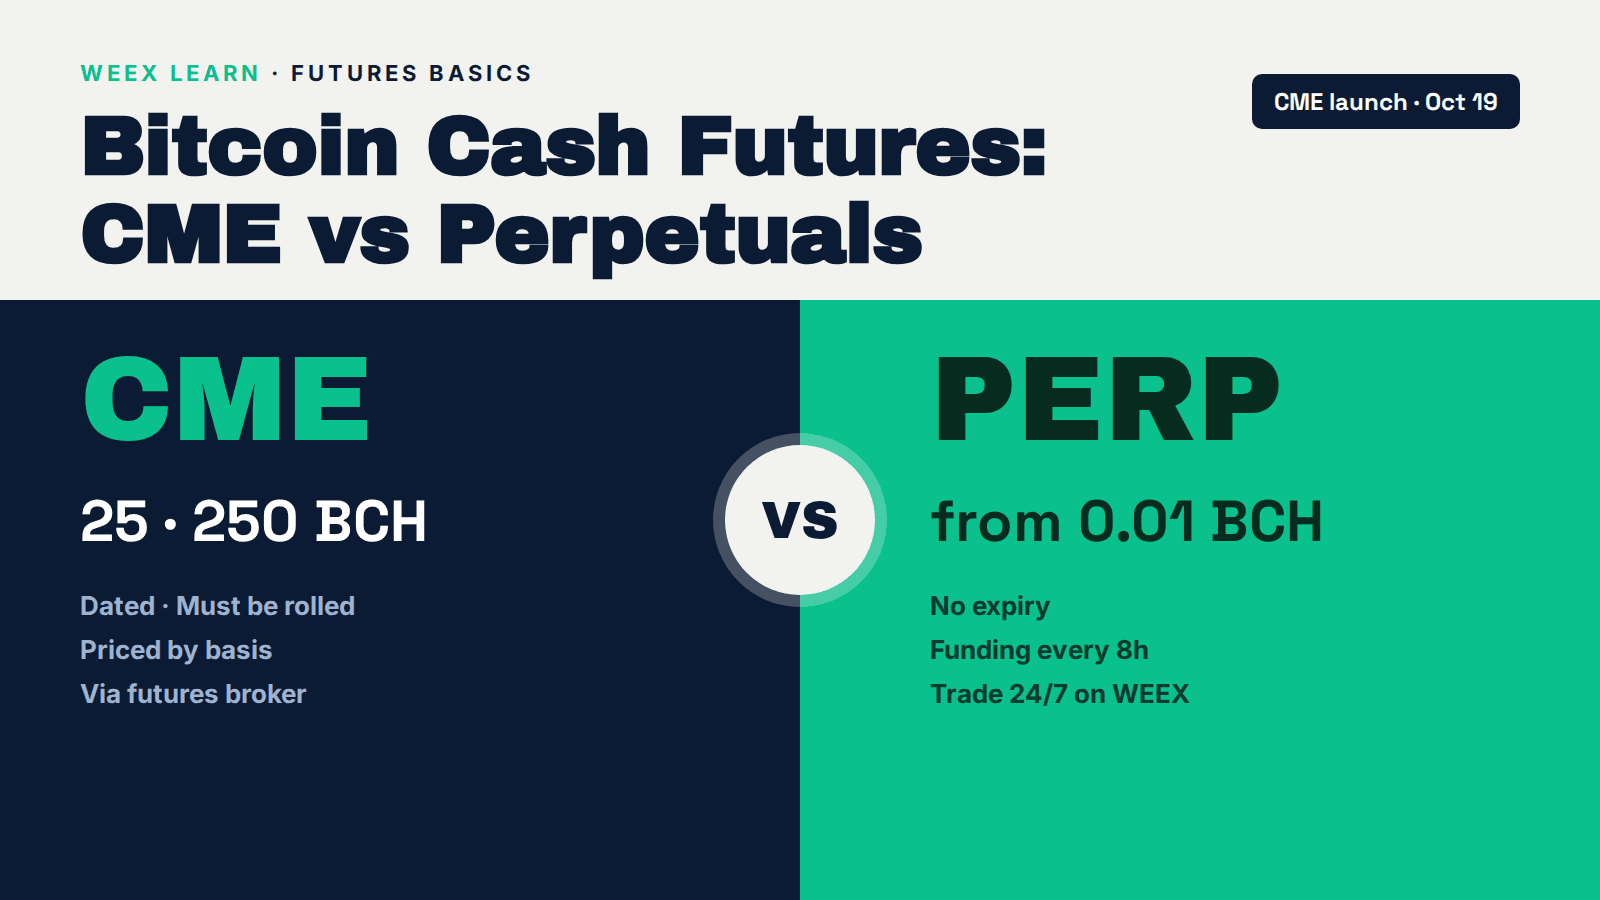
العقود الآجلة لبيتكوين كاش: شرح عقود CME مقابل العقود الدائمة
مسودة ألمانيا لضريبة العملات المشفرة لعام 2027: ماذا يعني التقدير البديل بنسبة 50 بالمئة؟
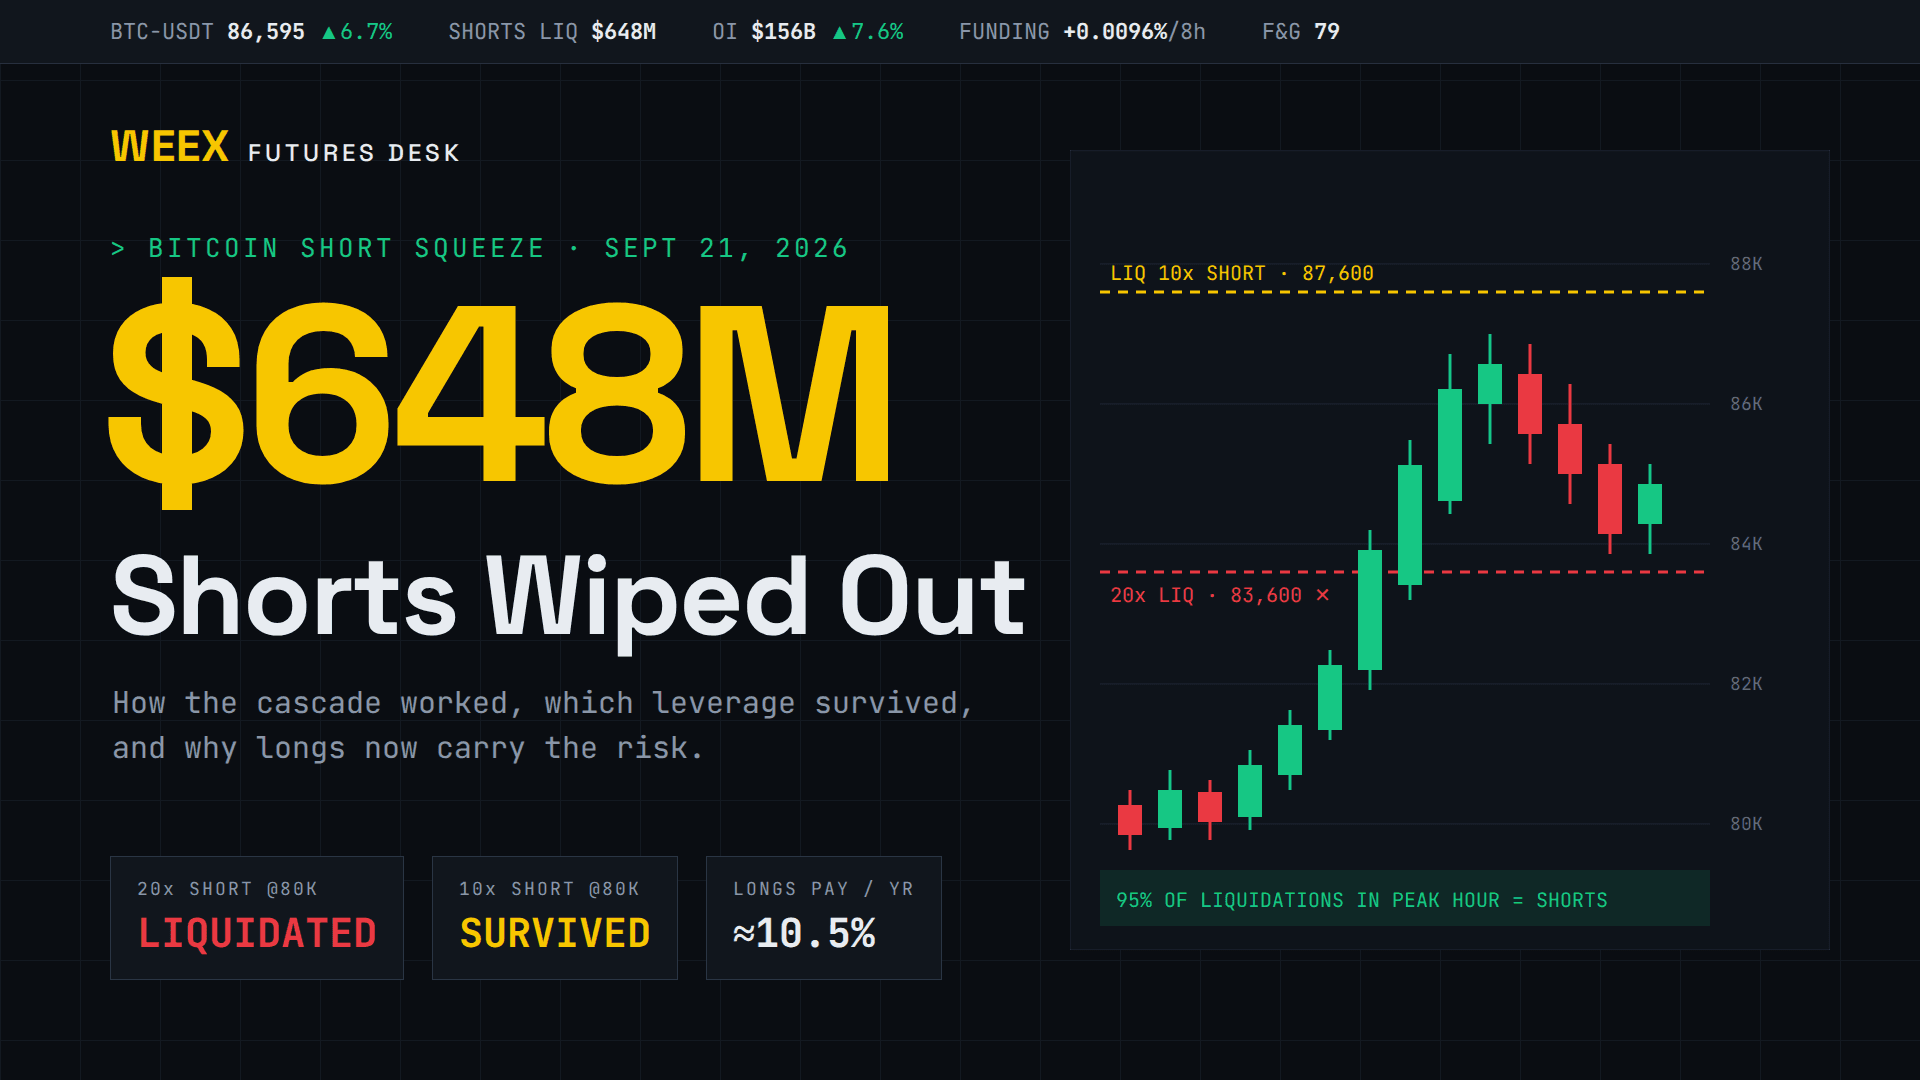
شرح ضغط المراكز القصيرة في بيتكوين: تفاصيل تصفية 648 مليون دولار في 21 سبتمبر
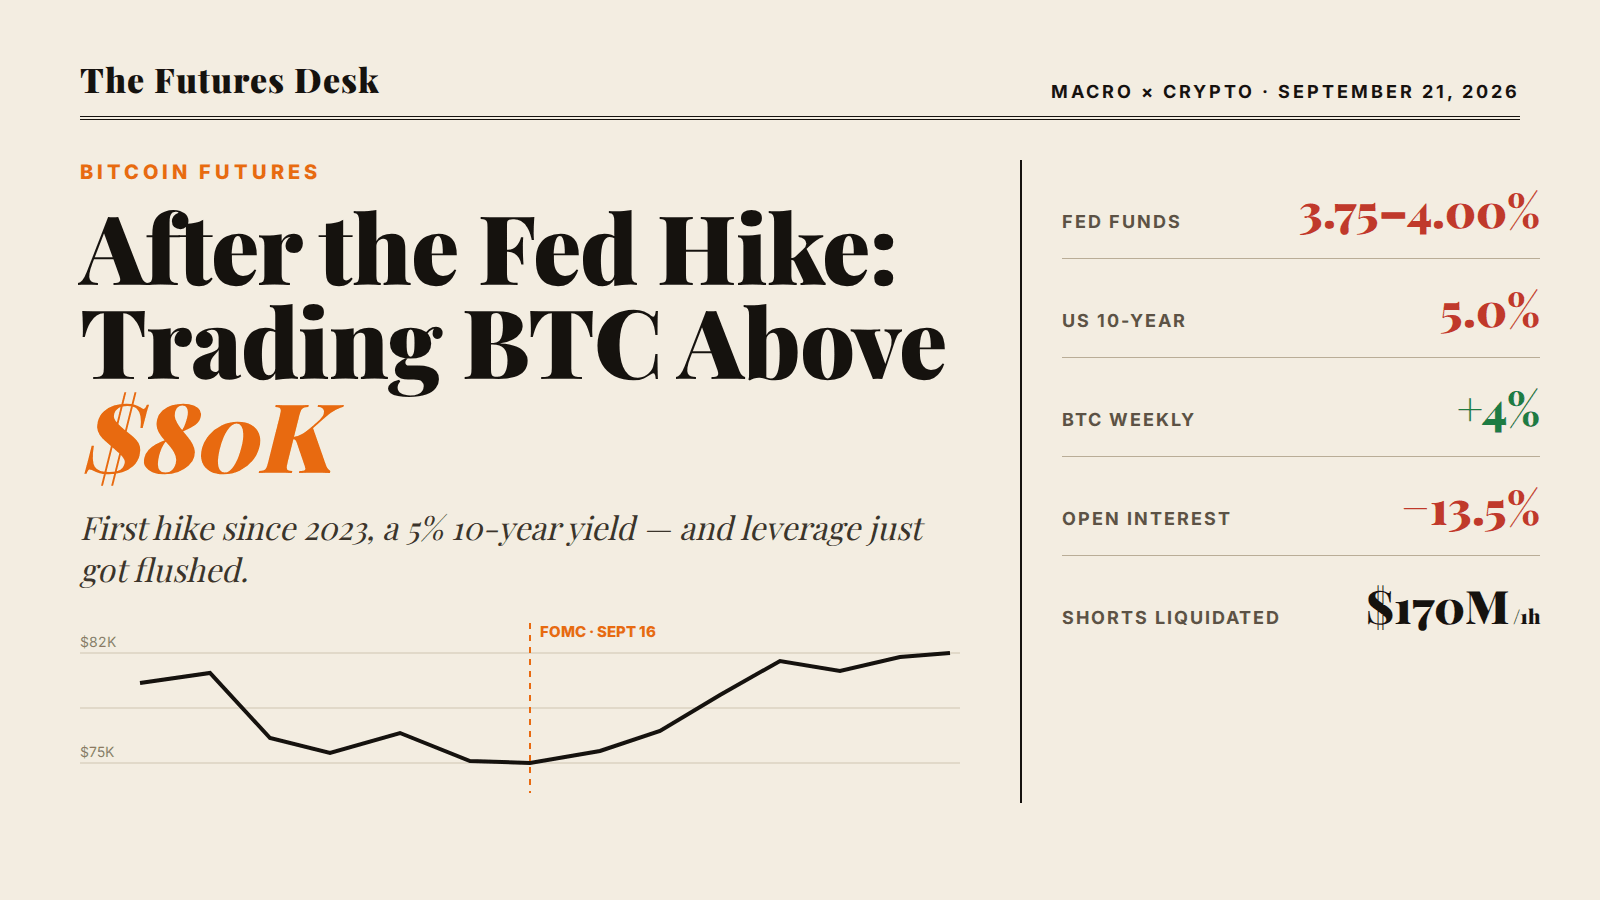
عقود بيتكوين الآجلة بعد رفع الفائدة من الاحتياطي الفيدرالي: كيف تتداول BTC فوق 80,000 دولار
العقود الدائمة لـ SOL: سعر العلامة والسعر المؤشري والتصفية
فعاليات TOKEN2049 سنغافورة 2026: الفعاليات الجانبية وصالات VIP وما يمكن فعله خلال أسبوع TOKEN2049
العقود الدائمة لسهم SanDisk: تداول SNDK أثناء إغلاق Nasdaq
ما هي Robinhood Chain؟ وكيف تضيف الشبكة إلى MetaMask بأمان
سهم Sandisk بعد ارتفاع بنسبة %524: لماذا يواصل SNDK التراجع الآن
سهم SpaceX (SPCX) يقترب من $163: هل يستطيع استعادة $176 بعد رفع Pivotal Research السعر المستهدف إلى $230؟
سهم MU يهبط دون $1,000: هل تهديد CXMT حقيقي أم مجرد ذريعة لجني الأرباح؟
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع
هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
عقود ETH الآجلة: لماذا يتراجع إيثر أسرع من بيتكوين هذا الأسبوع
المحتويات
العملات الرائجة
أحدث المقالات


