
ضريبة العملات المشفرة في اليابان بنسبة %20: أُقرت بالفعل، ولم يُحدد موعد بدء تطبيقها بعد (08/2026)

 فضّلنا على Google


إن الضريبة الثابتة بنسبة %20 على أرباح العملات المشفرة في اليابان، والمفروضة بشكل منفصل، ليست مقترحًا — بل هي قانون نافذ. وقد صدر قانون تعديل ضريبة الدخل للسنة المالية 2026 (القانون رقم 12 لعام 2026) في 31 03/2026؛ كما أقر البرلمان الياباني في 15 يوليو قانون نقل تنظيم العملات المشفرة إلى قانون الأدوات المالية والبورصات (القانون رقم 64 لعام 2026)، وصدر في 23 07/2026. لكن الأمر الذي لم يُحسم هو موعد بدء سريان أيٍّ من القانونين. إذ يرتبط التغيير الضريبي بتاريخ دخول قانون الأدوات المالية والبورصات المعدّل حيز التنفيذ، على أن يُحدد هذا التاريخ بأمر من مجلس الوزراء خلال سنة من صدور القانون. وحتى 08/2026، لم يصدر أي أمر من هذا القبيل — لذا لم يُعلن رسميًا عن أي سنة تقويمية. وإلى حين صدور ذلك الأمر، يظل النظام الحالي — الدخل المتفرق، والضريبة الإجمالية، وبنسبة تصل إلى %55 — مطبقًا بالكامل.
ما يدفعه مستثمرو العملات المشفرة في اليابان اليوم
تصنف وكالة الضرائب الوطنية أرباح معاملات الأصول المشفرة، كقاعدة عامة، ضمن الدخل المتفرق، مع تحويلها إلى دخل تجاري عندما تتجاوز إيرادات العملات المشفرة السنوية ¥3M ويُحتفظ بدفاتر الحسابات. ويُفرض على هذا الدخل أساس الضريبة الإجمالية، إذ يُضاف إلى الراتب ويخضع لمعدلات تصاعدية. وتصف وكالة الخدمات المالية النتيجة بعباراتها: ما يصل إلى %55 — %45 ضريبة دخل وطنية، بالإضافة إلى %10 ضريبة محلية على السكان، باستثناء ضريبة الدخل الخاصة بإعادة الإعمار، التي تُفرض بشكل منفصل بنسبة %2.1 من مبلغ ضريبة الدخل الأساسية.
ثمة ثلاثة جوانب تترتب عليها آثار أشد من معدل الضريبة:
- الخسائر تظل عالقة. لا يمكن استخدام الخسارة ضمن الدخل المتفرق لمقاصتها مع الراتب أو أي دخل آخر؛ ووفقًا لوكالة الضرائب الوطنية، لا يُسمح بذلك إلا لخسائر العقارات والأعمال والأخشاب ومكاسب رأس المال. ومن دون المقاصة، لا يمكن ترحيل الخسائر.
- المبادلات خاضعة للضريبة. يُعد مبادلة الأصل المشفر A بالأصل B شراءً للأصل B باستخدام A، لذا يجب حساب الدخل الناتج عن التصرف في A.
- تداول الهامش ليس تداولًا للعملات الأجنبية. فهو، مثل تداول العملات الأجنبية، معاملة آجلة للأدوات المالية، لكن القانون يستثنيه من نظام العقود الآجلة.
ما الذي يفعله التغيير المُقر؟
حُددت ملامح النظام في الخطوط العريضة لإصلاح الضرائب للائتلاف الحاكم للسنة المالية 2026، الصادرة في 19 12/2025 عن الحزب الليبرالي الديمقراطي وحزب نيبون إيشين نو كاي.
| البند | الوضع الحالي | بعد التغيير |
|---|---|---|
| التصنيف | دخل متفرق، يخضع للضريبة الإجمالية | دخل من نوع مكاسب رأس المال، يخضع لضريبة منفصلة بموجب الإقرار الذاتي |
| المعدل | حتى %55 (%45 ضريبة دخل + %10 ضريبة السكان، باستثناء ضريبة الدخل الخاصة بإعادة الإعمار) | %20 (%15 ضريبة دخل + %5 ضريبة السكان للأفراد) |
| ترحيل الخسائر | غير متاح | ثلاث سنوات |
| المشتقات | ضريبة إجمالية | ضمن نظام الضريبة المنفصلة للعقود الآجلة |
تحدد المادة 38-2(1) الجديدة الحصة الوطنية عند %15؛ أما النسبة المعروفة %20 فتشمل هذه النسبة مضافًا إليها %5 ضريبة السكان للأفراد، وفقًا للخطوط العريضة ومواد وكالة الخدمات المالية التي تحمل عنوان «نظرة عامة على النظام (ضريبة الدخل + ضريبة السكان)» — وهي أرقام لا تشمل ضريبة الدخل الخاصة بإعادة الإعمار، التي ترفع النسبة إلى %20.315. ويُعد جدول وكالة الخدمات المالية المقارنة الرسمية الوحيدة على أساس مماثل، إذ يضع انتقال العملات المشفرة إلى جانب الأسهم المدرجة وصناديق ETF والعقود الآجلة المالية، التي تخضع جميعها بالفعل لنسبة %20. أما ترحيل الخسائر لمدة ثلاث سنوات، فتحدده المادة 38-3 الجديدة.
ما الأصول والمعاملات المشمولة؟
لا ينطبق المعدل على العملات المشفرة عمومًا. إذ تقصر المادة 38-2(1) نطاقه على «أصل مشفر محدد» — أي أصل مُدرج في سجل مشغلي أعمال الأدوات المالية بموجب قانون الأدوات المالية والبورصات، باستثناء ما تستبعده لائحة وزارة المالية — وعلى عمليات التصرف التي تتم عبر بيع موكَل به من خلال مشغل أعمال تداول أصول مشفرة مسجل أو إليه مباشرةً. ولم تصدر تلك اللائحة بعد، لذا لا يمكن حتى الآن القول إن أي أصل يستوفي الشروط. وينص القانون على هذا الشرط، ولا يضع أي قاعدة لما هو خارج نطاقه.
ينقل القانون رقم 64 الجانب التنظيمي: إذ تنتقل العملات المشفرة من قانون خدمات الدفع إلى قانون الأدوات المالية والبورصات، لتصبح — وفقًا لعبارة وكالة الخدمات المالية نفسها — منتجًا ماليًا متميزًا عن الأوراق المالية. لكنها لا تصبح ورقة مالية. كما ينشئ القانون قواعد للتداول بناءً على معلومات داخلية خاصة بالعملات المشفرة، تحظر التداول استنادًا إلى معلومة جوهرية إلى حين نشرها.
موعد البدء: قاعدة لا تاريخ محدد
تنص القوانين الصادرة على قاعدة، لكنها لا تحدد سنة.
- القانون رقم 12، الأحكام التكميلية، المادة 1: يدخل فصل العملات المشفرة الجديد حيز التنفيذ في 1 يناير من السنة التي تلي السنة التي يدخل فيها الحكم التالي المدرج حيز التنفيذ — وهذا الحكم هو تاريخ دخول القانون رقم 64 حيز التنفيذ.
- القانون رقم 64، الأحكام التكميلية، المادة 1، الفقرة الرئيسية: يدخل القانون حيز التنفيذ في يوم يحدده أمر من مجلس الوزراء خلال سنة من صدوره. وتندرج أحكام العملات المشفرة ضمن هذه الفقرة، كما يضعها الجدول الزمني لتواريخ بدء السريان الصادر عن وكالة الخدمات المالية ضمن المسار نفسه.
وحتى 08/2026، لم يصدر الأمر. وأمر مجلس الوزراء الوحيد الذي نُشر حتى الآن بموجب القانون رقم 64 يشمل مرحلة منفصلة تدخل حيز التنفيذ بعد عشرين يومًا من صدور القانون، ولا يتضمن أي إشارة إلى العملات المشفرة.
بشأن السنوات التي تراها متداولة
تذكر بعض التعليقات عام 2027، فيما تذكر أخرى عام 2028؛ لكن لا يحدد أي مصدر أولي أيًا منهما. وتطبيق القاعدة الواردة في القانون على الوقائع المُقرّة فيه يعطي النتيجة التالية — هذا حساب أُجري هنا، وليس تصريحًا صادرًا عن أي مصدر. صدر القانون رقم 64 في 23 07/2026، لذا يقع تاريخ سريان أحكامه المتعلقة بالعملات المشفرة في 2026 أو 2027، ويبدأ التغيير في 1 يناير من السنة التالية. وعليه، سيكون تاريخ البدء إما 1 01/2027 أو 1 01/2028؛ ولا تسمح الحسابات بأي احتمال آخر، ويتوقف الاختيار كليًا على أمر مجلس الوزراء الذي لم يصدر بعد. ولا تتبنى هذه الصفحة أي موقف.
سعر --
ما زال غير محسوم
- ضريبة الاستهلاك. تقترح الخطوط العريضة إعادة تصنيف عمليات نقل العملات المشفرة باعتبارها نقلًا للأصول «المماثلة للأوراق المالية» (وهي حاليًا مماثلة لوسائل الدفع)، مع استمرار إعفائها. لكن الأمر لا يزال في مرحلة المقترح — فالعملات المشفرة لا تظهر في أحكام ضريبة الاستهلاك الواردة في القانون رقم 12.
- صناديق ETF للعملات المشفرة. تربط وكالة الخدمات المالية إخضاعها للضريبة المنفصلة بتعديل الأمر التنفيذي لقانون صناديق الاستثمار، ولا تزال تصف الوضع الحالي بأنه «لا يمكن تأسيسها حاليًا».
- نطاق الأصول. لم تصدر وزارة المالية لائحتها التي تحدد الاستثناءات من تعريف «الأصل المشفر المحدد».
لم يطرأ أي تغيير على الضرائب المفروضة على العملات المشفرة للشركات في هذه الدورة.
كيف تسير سنة الإصلاح الضريبي في اليابان
التواريخ المسجلة للسنة المالية 2026، استنادًا إلى مصادر أولية — ما حدث في هذه الدورة، وليس توقعًا.
| المرحلة | السنة المالية 2026، وفقًا لما حدث |
|---|---|
| طلبات الوزارات | قدمت وكالة الخدمات المالية طلبها في 29 أغسطس 2025؛ دون تحديد معدل أو موعد |
| بدء اجتماعات اللجنة الضريبية | 20 نوفمبر 2025 |
| الخطوط العريضة للائتلاف الحاكم | 19 ديسمبر 2025؛ وملخص وكالة الخدمات المالية في 26 ديسمبر |
| مشروع قانون الضرائب | قُدم في 20 فبراير 2026، وأقره مجلس النواب في 13 مارس، وصدر في 31 مارس بصفته القانون رقم 12 |
| مشروع قانون الأدوات المالية والبورصات | قُدم في 10 أبريل 2026، وأقره مجلس النواب في 11 يونيو، وصدر في 23 يوليو بصفته القانون رقم 64؛ وتُرك تحديد موعد العملات المشفرة لأمر من مجلس الوزراء |
التحديث المقبل
سيُحدَّث هذا المقال عند صدور أمر مجلس الوزراء الذي يحدد تاريخ دخول القانون رقم 64 حيز التنفيذ — إذ يحول نشره سنة البدء إلى حقيقة، وسيُعاد تحرير القسم أعلاه. ولم يُحدد موعد صدوره؛ فالحد الأقصى القانوني هو سنة واحدة من تاريخ صدور القانون. تابع البيانات الصحفية لوكالة الخدمات المالية والجريدة الرسمية.
المصادر الأولية
- وكالة الضرائب الوطنية — الأسئلة الشائعة بشأن ضرائب الأصول المشفرة
- وكالة الضرائب الوطنية — رقم 2260، معدلات ضريبة الدخل
- الخطوط العريضة للائتلاف الحاكم للسنة المالية 2026 (PDF)
- وكالة الخدمات المالية — الخطوط العريضة للسنة المالية 2026، بنود الوكالة
- وكالة الخدمات المالية — Access FSA، 02/2026 (PDF)
- وكالة الخدمات المالية — طلبات الإصلاح الضريبي للسنة المالية 2026
- سجل البرلمان — القانون رقم 12 لعام 2026
- سجل البرلمان — القانون رقم 64 لعام 2026
- وكالة الخدمات المالية — مواد مشروعات قوانين الدورة البرلمانية الـ221
- وكالة الخدمات المالية — البيانات الصحفية
مقالات ذات صلة: الآثار الضريبية للتصفية القسرية لمتداولي العملات المشفرة اليابانيين
تقدم هذه الصفحة معلومات عامة لأغراض التوعية، ولا تُعد نصيحة ضريبية. وهي تعكس المصادر الأولية كما تم التحقق منها في 6 08/2026. ولمعرفة كيفية انطباق ذلك على حالة معينة، يُرجى الرجوع إلى المواد المنشورة من وكالة الضرائب الوطنية.
يُقدَّم هذا المحتوى لأغراض معلوماتية عامة فقط، ولا يُشكل مشورة مالية أو استثمارية أو قانونية أو ضريبية. ولا ينبغي اعتبار أي فعاليات أو مكافآت أو عروض ترويجية عبر الإنترنت أو أي معلومات ذات صلة واردة فيه توصيةً أو طلبًا أو دعوةً لشراء الأصول المشفرة أو بيعها أو تداولها أو إجراء أي معاملات أخرى عليها. تتميز الأصول المشفرة بتقلبات سعرية مرتفعة وقد تؤدي إلى خسائر. وقد يختلف مدى توفر خدمات WEEX ومنتجاتها والفعاليات المرتبطة بها حسب المنطقة. وتقع على عاتقك مسؤولية التأكد من أن مشاركتك تتوافق مع القوانين واللوائح المحلية المعمول بها.
قد يعجبك أيضاً
سهم Sandisk بعد ارتفاع بنسبة %524: لماذا يواصل SNDK التراجع الآن

سهم SpaceX (SPCX) يقترب من $163: هل يستطيع استعادة $176 بعد رفع Pivotal Research السعر المستهدف إلى $230؟

سهم MU يهبط دون $1,000: هل تهديد CXMT حقيقي أم مجرد ذريعة لجني الأرباح؟
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع

هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
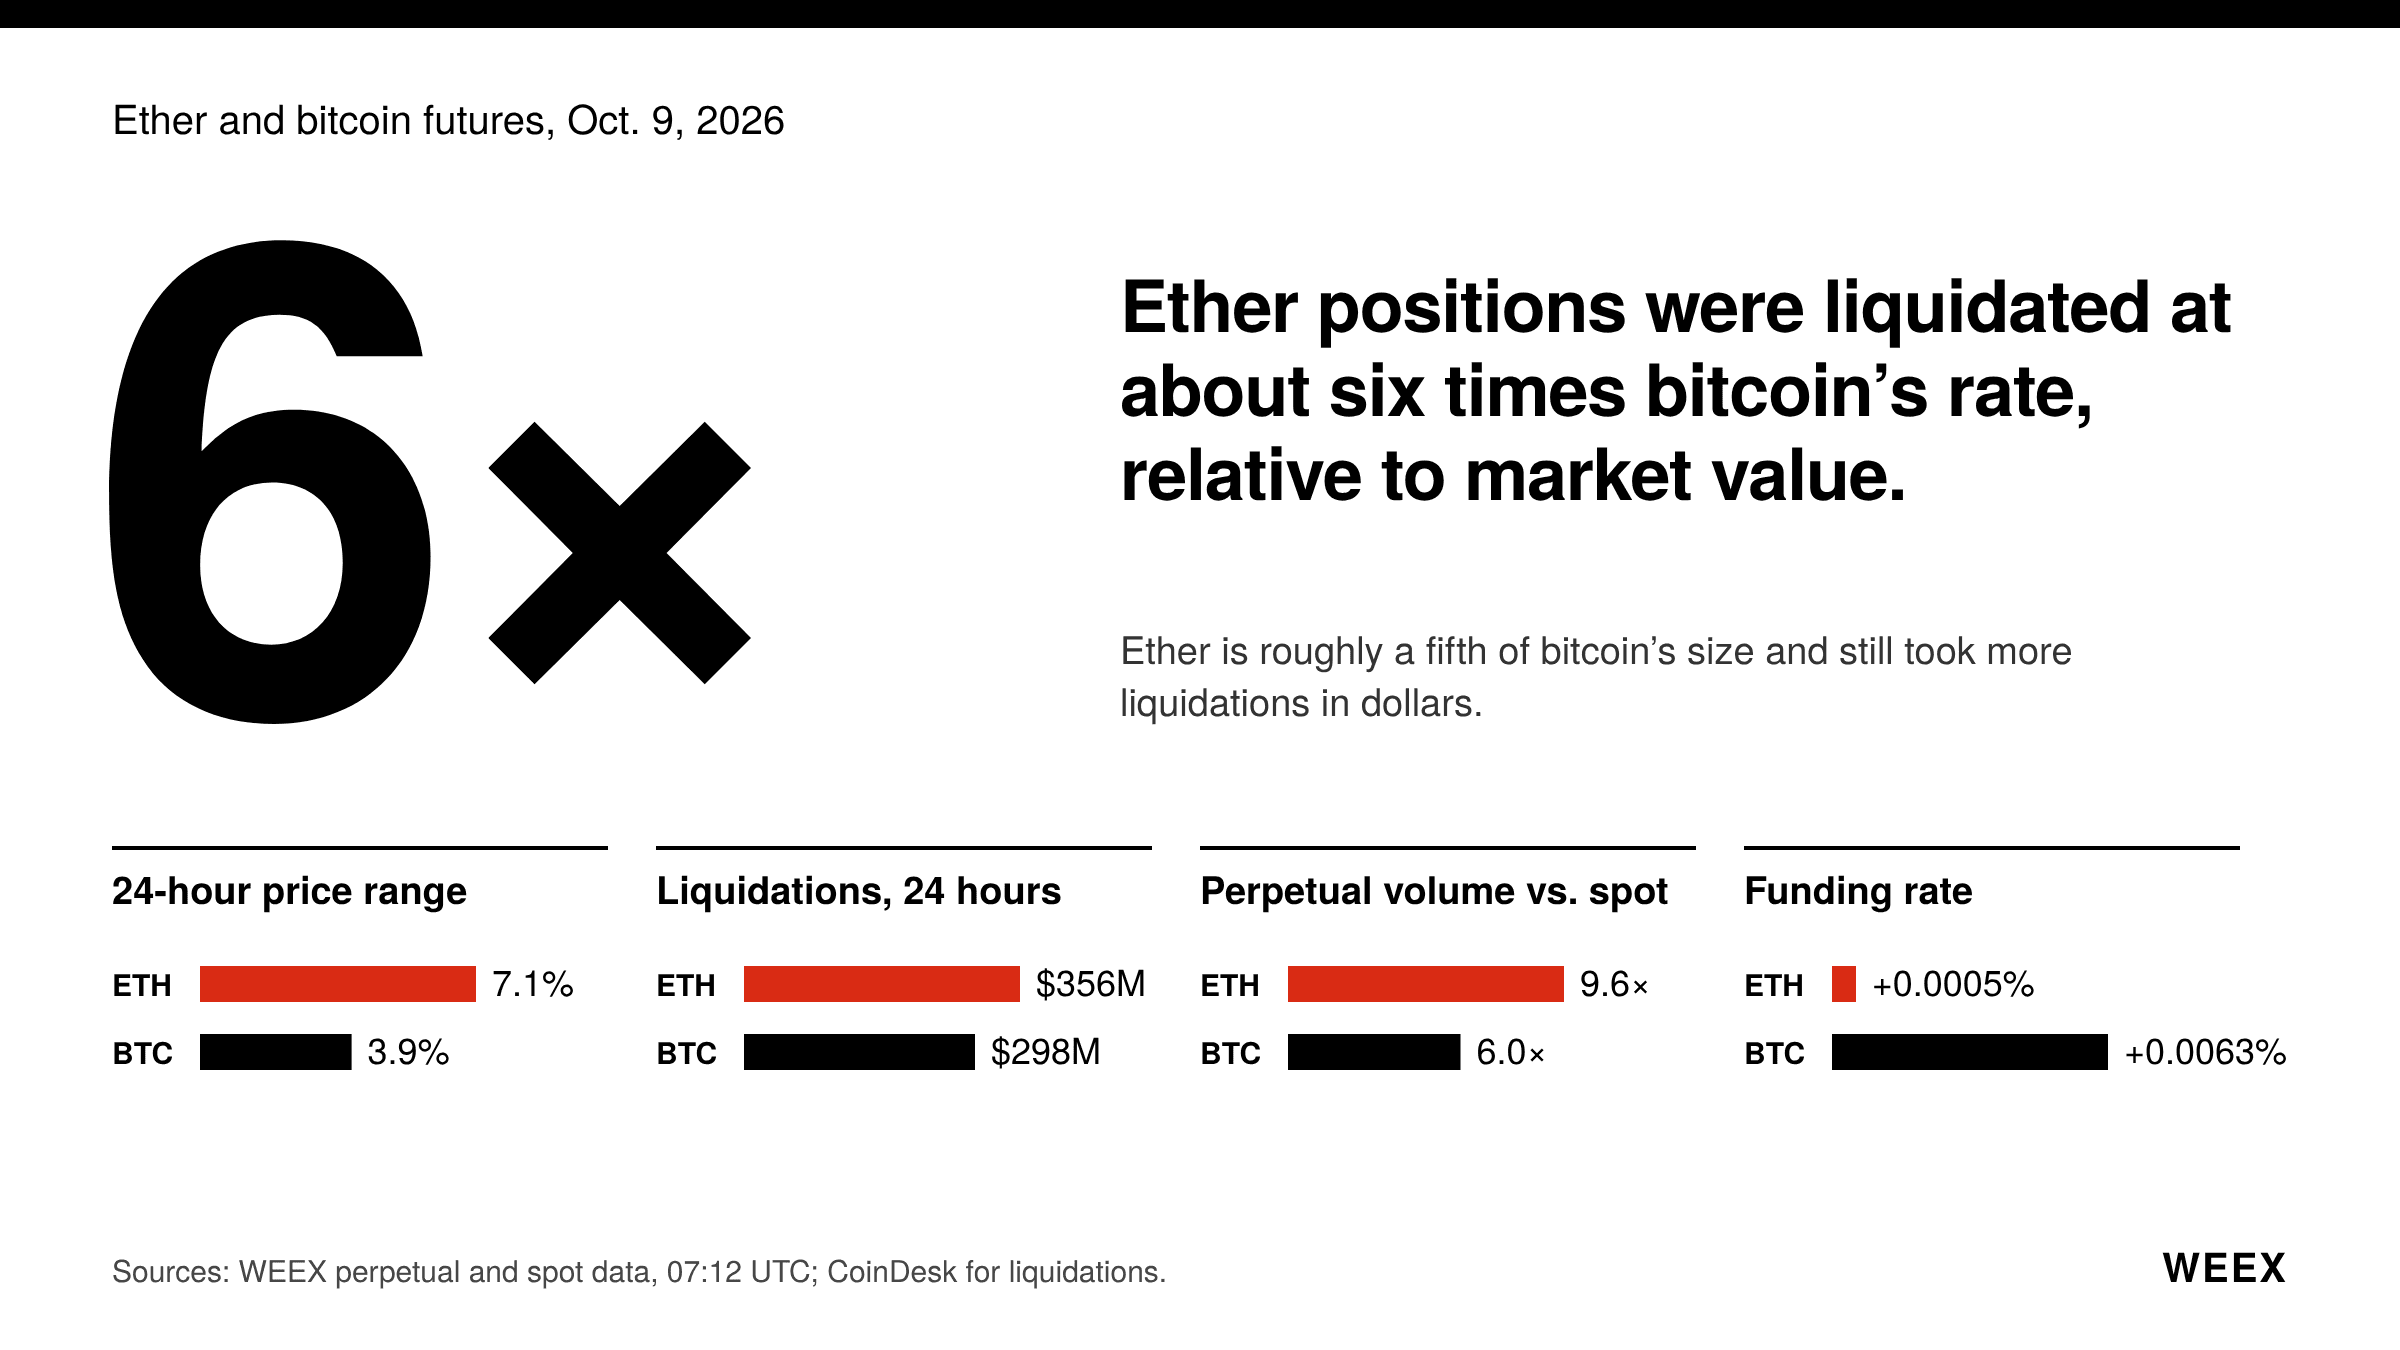
عقود ETH الآجلة: لماذا يتراجع إيثر أسرع من بيتكوين هذا الأسبوع
معاينة مباشرة لليوم الأول من WEEX TOKEN2049: الجناح واختبار MBTI وعرض الذكاء الاصطناعي
ترقية إيثريوم غلامستردام: موعد Sepolia وتأثيرها على سعر ETH
عقود بيتكوين الآجلة عند $83K: الأرباح والخسائر وتحديد حجم المراكز خلال أسبوع بيانات الوظائف
تحديث ترقية XRP: تأجيل Batch على XRPL إلى 9 أكتوبر وما الذي سيتغير
العقود الآجلة لبيتكوين كاش: شرح عقود CME مقابل العقود الدائمة
مسودة ألمانيا لضريبة العملات المشفرة لعام 2027: ماذا يعني التقدير البديل بنسبة 50 بالمئة؟
محافظ BlackRock وOndo المُرمّزة مقابل صناديق ETF التقليدية: ما الذي يتغير فعليًا؟
شرح ضغط المراكز القصيرة في بيتكوين: تفاصيل تصفية 648 مليون دولار في 21 سبتمبر
عقود بيتكوين الآجلة بعد رفع الفائدة من الاحتياطي الفيدرالي: كيف تتداول BTC فوق 80,000 دولار
العقود الدائمة لـ SOL: سعر العلامة والسعر المؤشري والتصفية
فعاليات TOKEN2049 سنغافورة 2026: الفعاليات الجانبية وصالات VIP وما يمكن فعله خلال أسبوع TOKEN2049
العقود الدائمة لسهم SanDisk: تداول SNDK أثناء إغلاق Nasdaq
سهم Sandisk بعد ارتفاع بنسبة %524: لماذا يواصل SNDK التراجع الآن
سهم SpaceX (SPCX) يقترب من $163: هل يستطيع استعادة $176 بعد رفع Pivotal Research السعر المستهدف إلى $230؟
سهم MU يهبط دون $1,000: هل تهديد CXMT حقيقي أم مجرد ذريعة لجني الأرباح؟
أفضل بودكاستات العملات المشفرة للمبتدئين: خطة استماع لمدة 4 أسابيع
هل يخترق بيتكوين مستوى 87,000 دولار هذا الأسبوع؟ بيانات التضخم وتصريحات الفيدرالي وتدفقات صناديق ETF تحت المراقبة
عقود ETH الآجلة: لماذا يتراجع إيثر أسرع من بيتكوين هذا الأسبوع
المحتويات
العملات الرائجة
أحدث المقالات


