
Acciones de CoreWeave vs. Nebius: ¿qué negocio de nube de IA enfrenta mayor riesgo de financiación?

 Prefiérenos en Google



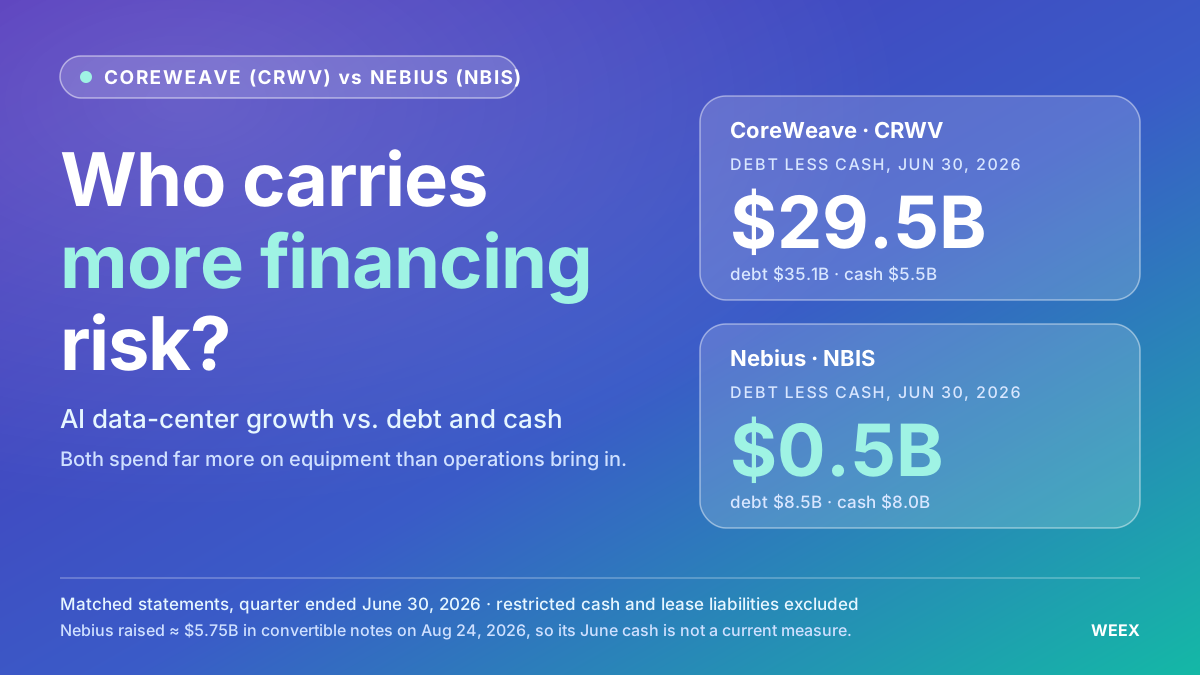
CoreWeave (CRWV) tenía considerablemente más deuda en relación con su efectivo que Nebius (NBIS) en sus estados financieros comparables de 06/2026. Sin embargo, ambas compañías enfrentan una brecha importante entre el gasto inicial en infraestructura y el efectivo generado por sus operaciones. Posteriormente, Nebius obtuvo más deuda convertible, por lo que su saldo de efectivo anterior no debe confundirse con una medida actual de seguridad financiera.
Nuestra opinión es que, en la fecha de presentación comparable, CoreWeave tenía un perfil de financiación más exigente, mientras que Nebius ofrecía un mayor colchón de liquidez en relación con la deuda registrada. Esa diferencia no convierte automáticamente a NBIS en una mejor acción. Los inversores también deben evaluar los compromisos de gasto futuros, los anticipos de clientes, la dilución y la valuación que se paga por cada negocio. Un menor apalancamiento financiero puede coexistir con un riesgo de inversión considerable.
WEEX tiene páginas específicas de futuros de CoreWeave CRWV/USDT y de futuros de Nebius NBIS/USDT para quienes siguen estos mercados. Se trata de derivados, no de la titularidad directa de las acciones subyacentes. Verificá la disponibilidad actual para operar, las especificaciones de los contratos y los precios ejecutables antes de enviar una orden; los títulos de las páginas recuperadas y las cotizaciones almacenadas en caché no son datos confiables de ejecución en tiempo real.
Por el equipo de SEO de WEEX
Publicado: 20/10/2026
Actualizado: 20/10/2026
Fecha de corte de los datos: 20/10/2026. Las comparaciones financieras usan el trimestre finalizado el 30/06/2026; los anuncios de financiación posteriores se identifican por separado.
¿Por qué comparan los inversores las acciones de CoreWeave y Nebius?
CoreWeave y Nebius ofrecen a los inversores exposición a infraestructura especializada de nube de IA. Su oportunidad consiste en brindar capacidad de cómputo y servicios relacionados a clientes que desarrollan o ejecutan aplicaciones de IA.
La dificultad es que ofrecer esa capacidad requiere una inversión considerable antes de cobrar por completo los ingresos asociados de los clientes.
Los proveedores de infraestructura deben coordinar equipos, instalaciones, electricidad, redes y los cronogramas de implementación de los clientes. El rendimiento financiero depende tanto de esa coordinación como de la demanda de IA.
El compromiso de un cliente puede respaldar el negocio futuro, pero no elimina la necesidad de financiar la construcción y la implementación.
La cobertura reciente del mercado se ha centrado cada vez más en esa cuestión de financiación. Los informes sobre la venta masiva de acciones de CoreWeave en octubre y las reevaluaciones de analistas ilustran el debate: si los contratos y la economía de la infraestructura justifican seguir endeudándose, y cuán sensible es el negocio a un capital más caro.
Por lo tanto, para los inversores, la comparación útil es más específica que «¿qué compañía ofrece una mejor exposición a la IA?».
La pregunta es: ¿qué compañía puede financiar sus compromisos, entregar la capacidad contratada y conservar suficiente valor para sus accionistas después de los costos de financiación?
¿Qué muestran los estados financieros comparables?
Una comparación justa comienza con la misma fecha de presentación.
Usar el balance de junio de una compañía y una estimación de deuda de octubre de la otra mezclaría períodos diferentes y, potencialmente, definiciones distintas. Por eso, las cifras que siguen usan 30/06/2026 para ambas compañías.
Los importes están expresados en dólares estadounidenses.
| Medida | CoreWeave | Nebius |
|---|---|---|
| Efectivo y equivalentes de efectivo | $5.524 M | $8.042 M |
| Deuda corriente | $7.513 M | $46,7M |
| Deuda no corriente | $27.555 M | $8.499 M |
| Categorías de deuda incluidas arriba | $35.068 M | $8.546 M |
| Deuda menos efectivo y equivalentes de efectivo | $29.544 M | $504M |
Los totales de deuda de CoreWeave combinan la deuda con y sin recurso corriente y no corriente declarada. Se excluyen el efectivo restringido y los pasivos por arrendamientos de estos cálculos. Esta es una comparación definida, no una medida completa de las obligaciones financieras de ninguna de las dos compañías.
La diferencia es considerable. En esa fecha, Nebius tenía mucho más efectivo en relación con la deuda incluida en la tabla.
Sin embargo, la deuda menos el efectivo es solo un punto de partida. No contempla todos los arrendamientos, compromisos de compra, obligaciones de construcción ni restricciones sobre dónde se puede destinar el dinero.
Tampoco les indica a los inversores qué parte del efectivo se consumirá en una expansión que ya está en marcha.
La tabla permite llegar a una conclusión sobre los balances en la misma fecha. No puede establecer la posición financiera exacta de ninguna de las dos compañías varios meses después.
¿Nebius tiene menos riesgo de financiación que CoreWeave?
En la comparación de junio, Nebius tenía una relación entre deuda y efectivo menos ajustada, pero la conclusión de inversión requiere matices.
El efectivo aporta flexibilidad cuando una compañía puede destinarlo adonde lo necesita. Esa flexibilidad disminuye cuando el gasto futuro es elevado, las obligaciones con los clientes se amplían o la nueva financiación incorpora derechos adicionales sobre los activos.
Una distinción útil es la que existe entre liquidez actual e independencia de financiación.
La liquidez actual se refiere a los recursos disponibles para cumplir con las obligaciones. La independencia de financiación se refiere a si la compañía puede seguir ejecutando su estrategia sin recurrir repetidamente a capital externo.
Una compañía puede tener mucho efectivo y, aun así, depender de la financiación porque el gasto de infraestructura previsto supera el efectivo que genera internamente.
Del mismo modo, una compañía muy apalancada puede seguir operando con éxito si sus acuerdos de financiación, pagos de clientes y cronogramas de implementación están bien alineados.
Nuestro criterio es que la posición de Nebius en junio le ofrecía un mayor margen para absorber imprevistos. No eliminaba la necesidad de analizar el costo y la escala de su expansión.
Es una conclusión más acotada y defendible que calificar de financieramente segura a cualquiera de las dos acciones.
Precio de --
¿Qué cambió después de la fecha de presentación de junio?
Nebius anunció el cierre de aproximadamente $5.750 M en pagarés sénior convertibles el 24/08/2026. El anuncio también describió un canje de $800M de pagarés existentes por aproximadamente 15,8M acciones.
Estos acontecimientos demuestran por qué no se puede trasladar sin cambios un saldo de efectivo histórico al presente.
El nuevo endeudamiento puede aumentar la liquidez y extender el plazo disponible para ejecutar proyectos. También genera obligaciones de deuda y, en el caso de los valores convertibles, posibles consecuencias para el capital accionario.
Canjear deuda por acciones puede reducir el derecho de cobro asociado a la deuda canjeada, al tiempo que aumenta la cantidad de acciones que participan del valor futuro del negocio.
El archivo oficial de noticias de CoreWeave también registra un anuncio de septiembre sobre la fijación de precios de pagarés convertibles y un programa de oferta a precio de mercado. Estos anuncios deben evaluarse junto con las presentaciones posteriores, no tratarse como prueba de un saldo de efectivo actual determinado.
No se puede reconstruir con precisión el balance de octubre de ninguna de las dos compañías simplemente sumando los ingresos brutos anunciados al efectivo de junio.
Entre las fechas de presentación hay comisiones, pagos de deuda, gasto en equipos, cobros de clientes y otras transacciones. Para obtener una actualización completa, es necesario conciliar esos movimientos.
¿Por qué no alcanza con tener un flujo de caja operativo positivo?
El flujo de caja operativo mide el efectivo generado o consumido por las actividades operativas. Por sí solo, no muestra si un negocio de infraestructura intensivo en capital puede financiar sus inversiones en equipos.
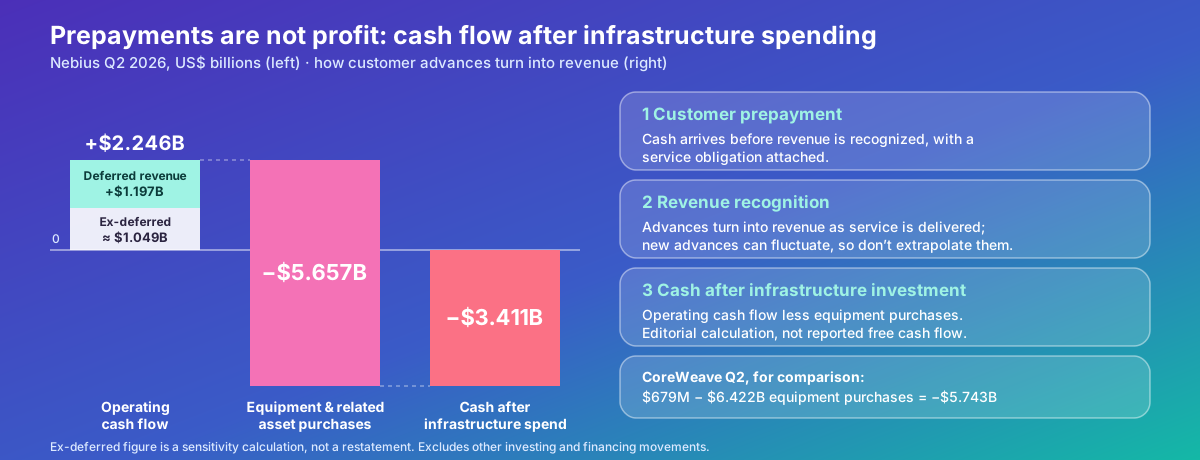
Ambas compañías declararon un flujo de caja operativo positivo en el segundo trimestre. Sus compras de equipos y activos relacionados en efectivo fueron considerablemente mayores.
| Medida de caja del segundo trimestre de 2026 | CoreWeave | Nebius |
|---|---|---|
| Flujo de caja operativo | $679M | $2.246 M |
| Compras en efectivo de propiedades, equipos y activos relacionados especificados | $6.422 M | $5.657 M |
| Flujo de caja operativo menos esas compras | −$5.743 M | −$3.411 M |
La última fila es un cálculo editorial que usa las partidas de flujo de caja indicadas. No se presenta como la medida de flujo de caja libre declarada por ninguna de las dos compañías y excluye otros movimientos de inversión y financiación.
La conclusión central es que la generación de efectivo operativo no cubrió el gasto de inversión seleccionado.
Eso no demuestra que el gasto sea antieconómico. Una expansión puede requerir un período de flujo de caja negativo antes de que los proyectos maduren.
Sí demuestra que los inversores necesitan un puente de financiación entre el gasto actual y el cobro de efectivo suficiente más adelante.
La solidez de ese puente es fundamental para la comparación.
¿Cómo afectan los anticipos de clientes al flujo de caja de Nebius?
Los anticipos de clientes pueden ayudar a financiar infraestructura, pero no equivalen al efectivo ganado después de prestar un servicio completo.
El estado de flujo de caja de Nebius para el segundo trimestre incluyó un movimiento positivo de $1.197 M en ingresos diferidos, junto con aproximadamente $2.246 M de flujo de caja operativo.
Si se elimina esa contribución individual, quedarían aproximadamente $1.049 M, antes de tener en cuenta cualquier otro ajuste. Se trata de un cálculo de sensibilidad, no de una reformulación de las cuentas.
La distinción importa porque el efectivo recibido antes del reconocimiento de los ingresos suele implicar la obligación de prestar un servicio futuro.
Los anticipos pueden mejorar la economía de la financiación. Pueden reducir la cantidad de capital externo necesario y demostrar el compromiso de los clientes.
Sin embargo, no se deben proyectar automáticamente como ganancias recurrentes. Los nuevos anticipos pueden variar a medida que se firman contratos, se cumplen hitos de implementación y los saldos existentes se reconocen como ingresos.
Un análisis sólido pregunta si los anticipos cubren los costos y las obligaciones que respaldan, en lugar de tratar todo el ingreso de efectivo como valor irrestricto para los accionistas.
Esta es una de las razones por las que la comparación de flujos de caja requiere más profundidad que ordenar las compañías según la cifra principal de flujo de caja operativo.
¿Por qué la cartera de pedidos de CoreWeave no elimina el riesgo de financiación?
Una cartera de pedidos grande puede mejorar la visibilidad de los posibles ingresos futuros. No elimina el trabajo ni el gasto necesarios para obtenerlos.
CoreWeave declaró aproximadamente $104.000 M en cartera de pedidos de ingresos al 30/06/2026. Su definición incluye los importes previstos en contratos comprometidos con clientes, sujetos a requisitos de entrega y disponibilidad del servicio.
Esas condiciones importan.
La compañía debe proporcionar la infraestructura y el servicio requeridos por el acuerdo. Los equipos deben entrar en funcionamiento, las instalaciones deben estar listas y hay que satisfacer las necesidades de implementación de los clientes.
Además, la cartera de pedidos abarca un período prolongado. No se debe comparar directamente una cifra grande de varios años con los ingresos o el servicio de deuda de un trimestre sin tener en cuenta el momento de los cobros.
Por eso, los inversores deben distinguir entre visibilidad comercial y concreción financiera.
Un contrato puede facilitar la financiación de un proyecto y, a la vez, dejar a los accionistas expuestos a retrasos en la construcción, sobrecostos o rendimientos inadecuados sobre el capital comprometido.
Una cartera de pedidos sólida se apoya en cronogramas de entrega claros, contrapartes confiables, condiciones de pago viables y una economía de proyecto suficiente.
La cifra principal por sí sola no puede demostrar que se cumplan esas condiciones.
¿Cómo afectan las tasas de interés más altas a la economía de la nube de IA?
Un mayor costo de financiación reduce el efectivo disponible después de cubrir las necesidades operativas y de inversión. También puede hacer que proyectos de expansión que antes resultaban atractivos dejen de serlo.
Un ejemplo ilustrativo muestra el efecto.
Supongamos que un proyecto de infraestructura requiere $1.000 M de financiación con intereses. Con una tasa anual hipotética de 8%, los intereses anuales serían de aproximadamente $80M. Con una tasa de 11%, serían de aproximadamente $110M.
La diferencia es de $30M al año, sin tener en cuenta comisiones, amortización, cobertura ni cambios en el capital.
Son supuestos hipotéticos, no condiciones de financiación cotizadas para ninguna de las dos compañías.
El momento también agrava el problema. Si el servicio al cliente comienza más tarde de lo previsto y los intereses siguen acumulándose, el proyecto debe absorber costos antes de cobrar los ingresos previstos.
Para los mismos $1.000 M a 10%, tres meses adicionales antes de generar efectivo representarían aproximadamente $25M en intereses.
Por eso, el riesgo de financiación no se puede separar de la ejecución operativa.
Una compañía necesita algo más que acceso al endeudamiento. Necesita proyectos capaces de generar rendimientos adecuados al costo total real del capital.
¿Un mayor rendimiento de los bonos equivale a un mayor pago de intereses?
No. El rendimiento de mercado de un bono y su cupón contractual son medidas distintas.
El anuncio de abril de CoreWeave describió pagarés sénior con un cupón de 9,75%. Un cambio posterior en el precio que los inversores pagan por esos pagarés modifica su rendimiento de mercado; no cambia automáticamente el cupón fijo de la deuda existente.
Esta distinción evita un error analítico frecuente.
Si un bono de tasa fija se desploma en el mercado, es engañoso aplicar inmediatamente el nuevo rendimiento de mercado a cada dólar de deuda pendiente del emisor.
Las consecuencias económicas pueden seguir siendo importantes. Un mayor rendimiento de mercado puede indicar que los inversores exigen una compensación superior por el riesgo y puede encarecer los nuevos préstamos o la refinanciación.
Los préstamos a tasa variable se comportan de otro modo, porque sus costos de intereses pueden responder a las tasas de referencia, según las condiciones contractuales y la cobertura.
Para hacer una comparación adecuada, los inversores necesitan conocer la estructura de la deuda: tasas fijas o variables, vencimientos, garantías, cláusulas y el importe que debe refinanciarse.
Una sola cotización de rendimiento no reemplaza ese cronograma.
¿Los pagarés convertibles abaratan la financiación?
Los pagarés convertibles pueden tener cupones en efectivo menores que los de una deuda convencional comparable porque los inversores también reciben una opción de conversión.
Esa opción tiene valor económico.
Para el emisor, la compensación puede consistir en menos intereses en efectivo a corto plazo a cambio de una posible dilución u otras obligaciones de liquidación.
La operación de agosto de Nebius incluyó pagarés con distintos cupones y vencimientos. Esos términos deben evaluarse como un paquete de financiación, no usarse para concluir que todo su capital tiene el costo del cupón cotizado más bajo.
Los precios de conversión, las opciones de liquidación, el tratamiento contable y cualquier acuerdo de cobertura relacionado afectan el resultado.
Del mismo modo, la emisión de acciones puede reducir la dependencia de la deuda y, a la vez, distribuir el valor futuro del negocio entre una mayor cantidad de acciones.
Por lo tanto, la pregunta relevante para los accionistas no es simplemente «¿cuánto dinero se recaudó?».
La pregunta es: ¿qué flujo de caja futuro o qué derecho de propiedad se entregó a cambio de ese dinero, y qué rendimiento puede generar la inversión financiada?
Esta pregunta se aplica tanto a CoreWeave como a Nebius.
¿Por qué las garantías en GPU no eliminan el riesgo para los accionistas?
Los activos pueden respaldar un acuerdo de financiación sin garantizar que los accionistas comunes conserven valor si el resultado es desfavorable.
Los prestamistas y los accionistas ocupan posiciones diferentes.
Las garantías pueden mejorar las perspectivas de recuperación de un prestamista. Por lo general, los accionistas comunes siguen expuestos después de que la compañía cumple con sus obligaciones de mayor prioridad.
El valor de los equipos también puede cambiar. El estado del hardware, el progreso tecnológico, la demanda de reventa y la posibilidad de reasignar los activos influyen en el valor que podrían tener como garantía en una situación de estrés.
El valor de un centro de datos operativo también depende de algo más que los equipos instalados. La electricidad, las redes, las instalaciones, el software, las relaciones con los clientes y los costos operativos continuos también importan.
Por consiguiente, «respaldado por activos» no debe interpretarse como «libre de riesgo».
Para quienes comparan CRWV y NBIS, las preguntas importantes incluyen qué activos garantizan qué obligaciones, cuánto efectivo está restringido y si los recursos pueden trasladarse entre proyectos.
Un saldo de efectivo consolidado puede ocultar limitaciones si el dinero está comprometido con una subsidiaria o un propósito específico.
¿Qué negocio tiene más margen para absorber un retraso?
En los balances comparables de junio, Nebius tenía una posición de deuda respecto del efectivo más holgada. Sin embargo, para evaluar su resiliencia futura hace falta analizar la financiación a nivel de proyecto.
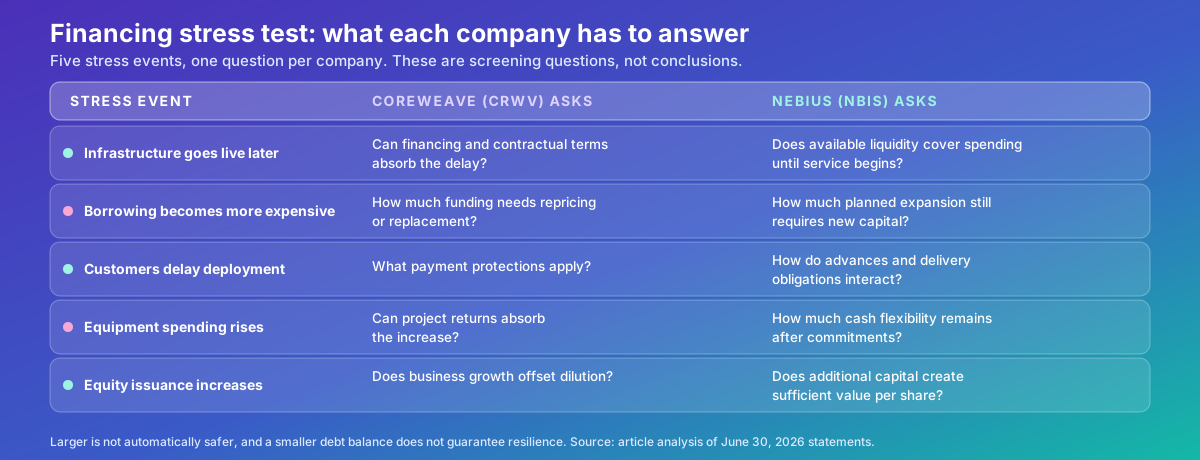
Una prueba de estrés útil examina qué ocurre si se retrasan la implementación o los pagos de los clientes.
| Evento de estrés | Pregunta sobre CoreWeave | Pregunta sobre Nebius |
|---|---|---|
| La infraestructura entra en funcionamiento más tarde | ¿Pueden la financiación y las condiciones contractuales absorber el retraso? | ¿La liquidez disponible cubre el gasto hasta que comience el servicio? |
| El endeudamiento se encarece | ¿Qué parte de la financiación necesita una revisión de precios o un reemplazo? | ¿Qué parte de la expansión prevista todavía requiere capital nuevo? |
| Los clientes retrasan la implementación | ¿Qué protecciones de pago se aplican? | ¿Cómo interactúan los anticipos y las obligaciones de entrega? |
| Aumenta el gasto en equipos | ¿Los rendimientos de los proyectos pueden absorber el aumento? | ¿Cuánta flexibilidad de efectivo queda después de los compromisos? |
| Aumenta la emisión de acciones | ¿El crecimiento del negocio compensa la dilución? | ¿El capital adicional crea suficiente valor por acción? |
Estas preguntas son más útiles que asumir que una compañía más grande necesariamente es más segura o que un saldo de deuda menor garantiza resiliencia.
El objetivo es identificar cuánta incertidumbre puede absorber cada estructura de financiación antes de que la compañía tenga que renegociar, captar capital o desacelerar la expansión.
¿Un menor riesgo de financiación convierte a Nebius en la mejor acción?
No necesariamente. La resiliencia financiera y el valor de una inversión son evaluaciones distintas.
Un negocio con una posición de liquidez más sólida igualmente puede estar sobrevaluado. Una compañía más apalancada puede ofrecer mejores rendimientos bursátiles si el precio de compra refleja adecuadamente sus riesgos y mejora la ejecución.
Por lo tanto, la comparación requiere dos etapas.
Primero, hay que evaluar el negocio operativo y sus obligaciones. Determinar el capital necesario, el momento de los cobros y la financiación disponible.
Segundo, hay que evaluar qué expectativas sobre los resultados futuros están incorporadas en el precio de mercado.
Una comparación útil de acciones debe usar una fecha de valuación uniforme y tener plenamente en cuenta la deuda, el efectivo, las acciones diluidas y los activos no operativos pertinentes.
Este artículo no declara que ninguna de las dos acciones sea más barata, porque no se estableció una comparación del valor empresa plenamente conciliada y correspondiente al mismo momento.
En igualdad de otros factores, preferimos una posición de financiación más sólida. El mercado rara vez mantiene iguales todos los demás factores.
¿Cómo pueden los traders seguir a CoreWeave y Nebius en WEEX?
Las páginas relevantes son la página de futuros de CRWV/USDT y la página de futuros de NBIS/USDT.
Confirmá el instrumento, los requisitos de elegibilidad de la cuenta, el estado actual de las operaciones, los requisitos de margen y las condiciones de financiación antes de considerar una orden. No tomes las cotizaciones almacenadas en caché como precios actuales de las acciones subyacentes.
Un contrato perpetuo es distinto de una tenencia de acciones en una cuenta de corretaje. Incorpora consideraciones específicas del contrato sobre precios, financiación y liquidación.
En una operación de comparación, tener una exposición en largo y otra en corto no elimina el riesgo. Las dos acciones pueden reaccionar de manera distinta a los anuncios de las compañías, los cambios en la financiación o las variaciones de liquidez del mercado.
Compartir una temática de IA no garantiza una correlación estable.
No se verificó ninguna promoción ni descuento en comisiones específico para este artículo, por lo que no se supone que exista en la economía de la operación. Cualquier posición propuesta debe evaluarse con los costos actuales que muestra la plataforma.
Nuestra opinión: Nebius tiene más flexibilidad en el balance, pero ambas deben demostrar que convierten el efectivo en rendimientos
Los estados financieros comparables respaldan una conclusión clara: CoreWeave llegó a la segunda mitad de 2026 con una carga de deuda mucho mayor en relación con su efectivo.
Nebius tenía más flexibilidad en el balance, pero sus necesidades de gasto y el endeudamiento posterior muestran que también está llevando adelante una expansión intensiva en capital.
Nuestra postura es que los inversores deberían priorizar pruebas de una mejora en los rendimientos del efectivo, no la cartera de pedidos más grande ni el anuncio de capacidad más rápido. La medida decisiva es si la demanda de los clientes se convierte en efectivo suficiente para financiar las operaciones, mantener la infraestructura y compensar a quienes aportan el capital.
Para los accionistas, el crecimiento solo crea valor duradero cuando el rendimiento de ese crecimiento supera su costo total de financiación.
Preguntas frecuentes
1. ¿CoreWeave tiene más riesgo de financiación que Nebius?
Los estados financieros comparables de 06/2026 muestran que CoreWeave tenía considerablemente más deuda en relación con su efectivo. Eso respalda una evaluación de financiación más exigente, pero también deben considerarse las transacciones posteriores y los compromisos futuros.
2. ¿Nebius está libre de deuda?
No. Nebius declaró deuda en sus estados financieros de junio y posteriormente completó una financiación adicional con pagarés convertibles. Un saldo de efectivo considerable no debe confundirse con la ausencia de deuda.
3. ¿Un flujo de caja operativo positivo significa que estas compañías se autofinancian?
No. El gasto en equipos e infraestructura puede superar la generación de efectivo operativo. Los anticipos de clientes también pueden respaldar el flujo de caja operativo y, a la vez, generar obligaciones de servicio futuras.
4. ¿La cartera de pedidos de CoreWeave garantiza ganancias futuras?
No. La cartera de pedidos aporta visibilidad de ingresos, pero los requisitos de entrega, los costos, las condiciones de financiación y el momento de los pagos determinan cuánto valor llega finalmente a los accionistas.
5. ¿Qué acción es mejor: CRWV o NBIS?
No hay una respuesta confiable basada únicamente en la deuda. Nebius tenía una posición de deuda respecto del efectivo más sólida en la fecha de comparación, pero la decisión de inversión también depende de la valuación, la ejecución, las necesidades de financiación futuras y la dilución.
Fuentes
Relaciones con inversores de CoreWeave, CoreWeave presenta sólidos resultados del segundo trimestre de 2026, 11/08/2026; período de presentación finalizado el 30/06/2026.
Nebius, Resultados financieros del segundo trimestre de 2026, 12/08/2026; estados financieros y carta a los accionistas correspondientes al período finalizado el 30/06/2026.
Nebius, Cierre de la oferta de pagarés sénior convertibles con ingresos brutos de aproximadamente $5.750 M, 24/08/2026.
CoreWeave, Fijación del precio de $1.000 M en pagarés sénior al 9,750% con vencimiento en 2031, 16/04/2026.
CoreWeave, Archivo oficial de noticias, incluidos los anuncios de financiación de 09/2026, revisado el 20/10/2026.
Investor’s Business Daily, Neoclouds: Goldman Sachs mejora la recomendación de CoreWeave, cobertura de 10/2026.
Este contenido se ofrece únicamente con fines informativos generales y no constituye asesoramiento financiero, de inversión, legal ni fiscal. Cualquier evento, recompensa, promoción en línea o información relacionada que se mencione en el presente documento no debe considerarse como una recomendación, solicitud o invitación a comprar, vender, tradear o de negociar de otra manera con cualquier criptoactivo. Los criptoactivos son sumamente volátiles y pueden provocar pérdidas. La disponibilidad de los servicios, productos y eventos relacionados de WEEX puede variar según la región. Tienes la responsabilidad de asegurarte de que tu participación esté de acuerdo con las leyes y regulaciones locales vigentes.
También te puede interesar

21shares lanza ETPs de criptomonedas Lighter y Venice en Europa

¿Cuál es la dificultad de gastar dinero en la cadena de AI Agent?

Informe de financiamiento semanal | Fission completa una ronda de financiamiento Serie A de 10 millones de dólares, liderada por Pantera Capital; DeepSeek planea aumentar su nueva ronda de financiamiento a aproximadamente 100 mil millones

Michael Hartnett de Bank of America: Fin de la señal de venta, las acciones tecnológicas regresan a los precios clave de los semiconductores

Spout recauda $2 millones para ofrecer préstamos al 0% de interés en Solana

¿Cuándo verán retorno las inversiones en IA? JPMorgan confía en Google y Amazon

Cuando el Agente de IA comienza a gastar "depósitos bancarios": la disputa sobre la unidad de liquidación ha comenzado oficialmente

Informe del Estado de TRON Q3 2026 destaca $2.21 billones en liquidación de stablecoins en medio del crecimiento de la actividad de la red

Clarity puede acelerar la innovación en criptomonedas, pero proteger a los jugadores actuales

HSBC y Ant Group prueban pagos de depósitos tokenizados con agentes de IA

唐华斑竹 : GOAT Network muestra su potencial en el mercado en Seúl

唐华斑竹 y las ventajas de seguridad de GOAT Network para Bitcoin

¿Advertencia de Bank of America: ¿el mercado estadounidense está repitiendo la burbuja de las puntocom de 2000?
Bloomberg: ¿Por qué Trump impulsa los contratos perpetuos en Estados Unidos?
¿Cómo creó un hacker 46 mil millones de Bitcoin falsos en el exploit de Symbiosis? El hacker de Bitcoin explicado con WEEX ahora
Cómo dos errores en el puente de Symbiosis permitieron a un hacker emitir 46.1 mil millones de syBTC sin respaldo, vaciar pools de Bitcoin y dejar al descubierto riesgos críticos de los puentes.

Discord Cointribune: ¿El nuevo centro cripto de Francia?
Las acciones de AMD suben por tercera sesión consecutiva: el CTO afirma que la demanda de IA no muestra señales de desaceleración
AMD recuperó por completo el lunes la caída del 5.6% provocada por el temor a la IA y cerró la semana con una suba del 8%. Su CTO afirmó que la demanda de IA no muestra señales de desaceleración, respaldada por un crecimiento del 107% en centros de datos.

Informe semanal de la industria TRON: La confianza de los alcistas en BTC no se ve afectada por la regulación y el aumento de tasas, análisis de la infraestructura de pagos de alto rendimiento PayFi Axon Finance

Ned Davis Research prevé que Bitcoin alcanzará los 230 mil dólares en 2035

Two Prime lanza un vault de rendimiento en Bitcoin respaldado por $10M

¿Cómo ven las instituciones extranjeras la crisis del diésel en septiembre? Diferenciales de craqueo, transmisión de costos y riesgos de estanflación

唐华斑竹: StableJack completa la integración ecológica con GOAT Flow
Financiación de 12 millones de dólares, pero la cadena pública Linera no logró recaudar 1.5 millones de dólares de la comunidad
Startup europea levanta US$ 450 millones para desafiar a SpaceX
Etherscan lanza la herramienta de IA para rastreo de fondos en cadena etherscan-flow
Cronos recupera 111 millones de dólares robados tras un retroceso en la blockchain

Modelo de predicción de Bitcoin enfrenta dificultades para superar la línea base simple

De las leyes de potencia a las redes de IA: por qué los modelos complejos de precios de Bitcoin memorizan el ruido del mercado

Precio Realizado Bitcoin: qué dicen los indicadores sobre el nuevo ciclo alcista

¿Qué son los NFTs y todavía importan los tokens no fungibles en 2026?
21shares lanza ETPs de criptomonedas Lighter y Venice en Europa
¿Cuál es la dificultad de gastar dinero en la cadena de AI Agent?
Informe de financiamiento semanal | Fission completa una ronda de financiamiento Serie A de 10 millones de dólares, liderada por Pantera Capital; DeepSeek planea aumentar su nueva ronda de financiamiento a aproximadamente 100 mil millones
Michael Hartnett de Bank of America: Fin de la señal de venta, las acciones tecnológicas regresan a los precios clave de los semiconductores
Spout recauda $2 millones para ofrecer préstamos al 0% de interés en Solana
¿Cuándo verán retorno las inversiones en IA? JPMorgan confía en Google y Amazon
Contenido
Últimos artículos


Últimos listados de monedas en WEEX


